なぜマスクは17兆円の自前工場を建てるのか?──露光装置1セット600億円の壁・NVIDIA55兆円買い占め・日本株10社の突破口
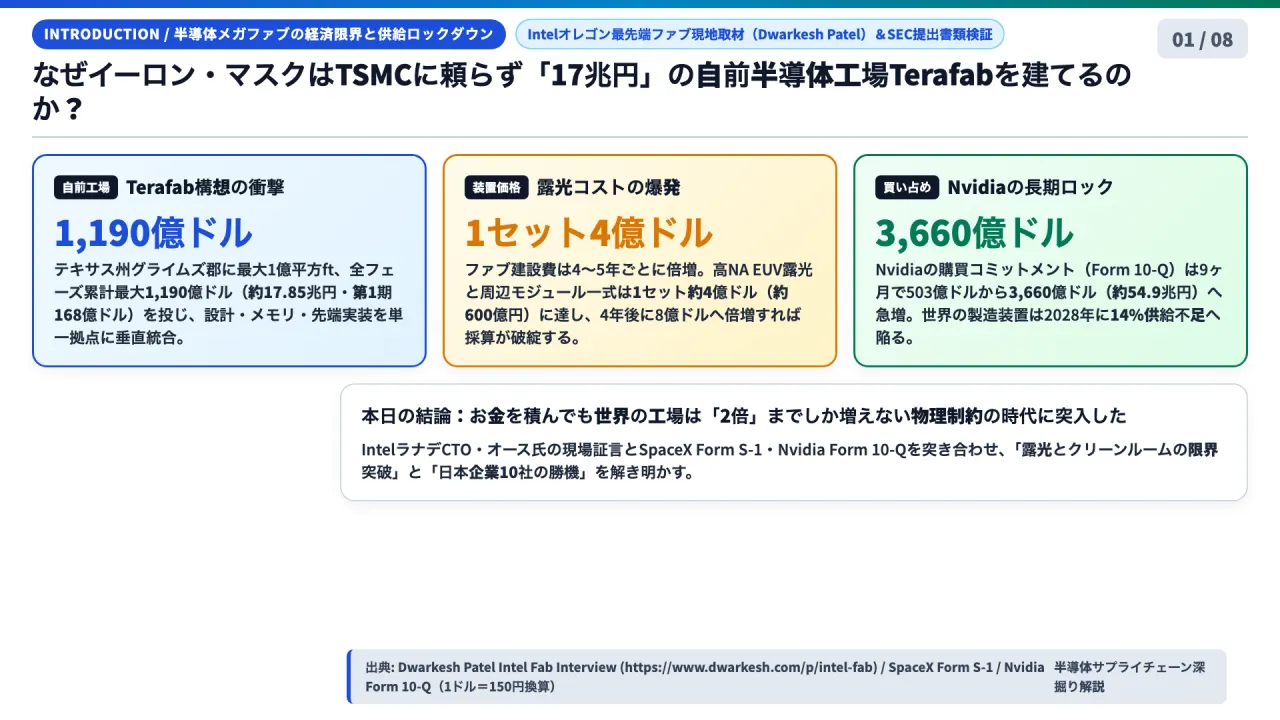
結論: 2026年10月に公開されたジャーナリスト、ドワルケシュ・パテル(Dwarkesh Patel)氏による米インテル(Intel)オレゴン州ヒルズボロ最先端ファブでの現地取材および同社最高技術責任者(CTO)プシュカル・ラナデ(Pushkar Ranade)氏、プロセス開発責任者クリス・オース(Chris Auth)氏へのインタビューと、テキサス州Chapter 403税制優遇申請書、スペースエックス(SpaceX)の2026年5月IPO登録届出書(Form S-1)、NVIDIAのForm 10-K/10-Q注記を突き合わせると、イーロン・マスク氏が全フェーズ累計で最大1,190億ドル(1ドル150円換算で約17兆8,500億円、第1期初期投資168億ドル、初期計画枠約550億ドル)を投じる自前半導体メガファブ「Terafab(法人名:TeraFab AI, LLC)」の建設に踏み切った理由は、コスト削減ではなく**「お金を積んでも外部ファウンドリ(TSMC・Samsung)からはAIとロボットに必要な量のチップを絶対に調達できない物理的ロックダウン(買い占めと装置不足)」**にあります。AI計算需要が毎年3倍のペースで膨張する一方、オランダASMLが100%独占するEUV露光装置は年間100台未満しか生産できず、製造装置の平均納期(リードタイム)が18ヶ月かかるため、世界の工場生産能力は「2倍」に増やすのが物理的な上限です。さらにその裏で、NVIDIAが購買・製造コミットメント(Purchase Obligations)をわずか9ヶ月で503億ドルから3,660億ドル(約54兆9,000億円)へと約7倍に拡大してHBMメモリと先端実装枠を先回りロックした結果、2027〜2028年には世界のウェハファブ製造装置(WFE)市場が最大2,810億ドルへ膨張しつつも世界全体で14%の装置供給不足(ハードギャップ)に陥ります。
対象読者: AIインフラ・半導体サプライチェーンの設備投資計画や調達リスクを評価する事業責任者・経営企画・調達担当者、半導体製造装置・素材・ファブ施設インフラ(超純水・クリーンルーム空調)に関わるエンジニア・技術営業、および一次資料(SEC提出書類・決算短信)に基づいて日米の半導体関連株を分析したい個人・機関投資家の方。
読んでできること:
- テキサス州グライムズ郡で2026年12月1日着工・2028年末初期完工を目指す「Terafab(最大1億平方フィート・年間1テラワット計算資源目標・80%宇宙データセンター衛星向け)」の垂直統合設計と、インテル参画の真相、およびSpaceX Form S-1が明かした「一般的な枠組み合意(General Framework)にとどまり知財・費用分担は未確定」「TSMCの100%運営権要求」という交渉のリアルを正確に把握できます。
- ファブ建設費が4〜5年ごとに倍増し、高NA EUV露光装置(開口数0.55)と周辺パターニング設備一式が「1セット約4億ドル(約600億円)→4年後に8億ドル(約1,200億円)」へ爆発する経済的限界に対し、①インテル「14A」の裏面電源(PowerVia)+高NAシングルパス露光、②JSR(傘下Inpria)・東京応化工業の金属酸化物レジストと東京エレクトロン・Lam ResearchのALD/ALE(原子層堆積・エッチング)、③キヤノンのナノインプリント(FPA-1200NZ2C:線幅14nm・毎時80〜90枚)、④産総研のクリーンルーム不要「ミニマルファブ(投資額1,000分の1の約5億円・JAXA宇宙実証済)」がどう工程とコストを圧縮するかを体系的に比較できます。
- NVIDIAのForm 10-Q注記から「購買コミットメント(503億ドル→1,190億ドル→3,660億ドル)」を読み解く財務分析手順と、この構造変化から直接恩恵を受ける日本の半導体装置・素材・超純水・空調インフラ「3軸10社(レーザーテック、東京エレクトロン、キヤノン、ディスコ、SCREEN、東京応化/JSR、オルガノ、高砂熱学工業、野村マイクロ・サイエンス、栗田工業)」の定量業績・受注残チェックリストを明日から実務・投資判断へ活用できます。
はじめに、番組の背景や方針(事実と解釈を厳格に分ける、確かめられない数字は使わない、誤りは訂正する)をまとめた自己紹介記事(コンサルオジのプロフィールと番組方針)もあわせてご覧ください。
音声と16:9フルHDスライドで聴きたい方は、YouTube本編動画(なぜイーロン・マスクは1,190億ドルの半導体工場「Terafab」を自前で作るのか?)もあわせてご覧ください。
もしあなたが世界一の資産家で、手元に何兆円もの資金があったとします。自社の自動運転車やヒト型ロボット「Optimus(オプティマス)」、そして宇宙空間に浮かべるデータセンター衛星群向けに何百万個もの最先端AIチップが必要になったとき、普通なら台湾のTSMC(台湾積体電路製造)や韓国のサムスン電子に連絡し、「言い値で払うからチップを製造してくれ」と発注するはずです。
ところが2026年春、テスラ(Tesla)とスペースエックス(SpaceX)を率いるイーロン・マスク氏は、「どれだけ資金を積んでも、既存の受託製造企業(ファウンドリ)からは必要な量の半導体を絶対に確保できない」と判断し、米国テキサス州の広大な用地に自前の超巨大半導体工場「Terafab(テラファブ)」をゼロから建設する計画を発表しました。全フェーズ累計の投資枠は最大1,190億ドル、1ドル150円換算で実に約17兆8,500億円に達します。
なぜ、電気自動車のギガファクトリーや大型ロケット「スターシップ」の工場なら世界最速で立ち上げられるマスク氏ですら、半導体工場だけは「外部に頼むだけでは足りない、しかし自前で作るのも極限まで難しい」という二重の壁に直面しているのでしょうか。
この記事では、2026年10月に公開されたドワルケシュ・パテル氏によるインテル最先端ファブ現地取材インタビューを出発点に、テキサス州税制優遇申請書、SpaceXのIPO登録届出書(Form S-1)、NVIDIAの最新四半期報告書(Form 10-Q)、および日本の製造装置・超純水・空調メーカー10社の決算短信を徹底的に突き合わせ、ニュースの表面だけでは見えてこない「半導体サプライチェーンの物理的・経済的限界と突破口」を詳しく解説します。
1. 先に結論:一次資料の照合から見えた「4つの核心」
本題に入る前に、今回の包括調査と一次資料照合で確定した4つの結論を整理します。
- 1. マスク氏の「Terafab(最大1,190億ドル)」はコスト削減ではなく、「装置納期18ヶ月・世界生産上限2倍」の壁を破るための供給保証(Guaranteed Supply)プロジェクトである
- 生成AIとロボティクスの計算需要が毎年3倍のペースで伸びる一方、ASMLのEUV露光装置は年間100台未満しか生産できず、製造装置の納期は平均18ヶ月かかります。さらにHBMメモリ(SK Hynixがシェア58%)と先端パッケージ(CoWoS)が数年先まで完売しているため、2026年3月にSpaceXとTeslaが発表し4月にIntelが参画した「TeraFab AI, LLC」は、設計・前工程・HBMメモリ・先端パッケージング・テストを単一拠点(テキサス州グライムズ郡・最大1億平方フィート)に垂直統合して年間1テラワット(10の12乗ワット)の計算資源生産を目指しています。ただし、2026年5月のSpaceX Form S-1には「Intelとの合意は一般的な枠組み(General Framework)にとどまり知財権・設備投資負担は交渉中」と明記されています。
- 2. 露光装置と周辺設備「1セット4億ドル(約600億円)→4年後8億ドル」のコスト爆発を回避するため、「裏面電源+高NA 1発露光」「金属レジスト・ALE」「ナノインプリント」の3大代替技術が実用化段階に入った
- 半導体ファブの建設費は過去20〜40年にわたり4〜5年ごとに倍増してきました。現在、開口数0.55の高NA EUVスキャナーと周辺の塗布現像・検査モジュール一式は1セットあたり約4億ドルに達しており、4年後に8億ドルへ倍増すれば経済合理性が破綻します。この壁を破るため、インテルは2028年量産の「14A」で裏面電源供給(PowerVia)と高NA EUVを組み合わせてマルチパターニングを排した単一露光(シングルパス)を実現し、並行してJSR(Inpria)の金属酸化物レジストや東京エレクトロン・Lam Researchの原子層エッチング(ALE)、キヤノンのナノインプリント(線幅14nm・毎時80〜90枚)が露光工程数と光子コストを劇的に削っています。
- 3. 「1棟200億ドル超の巨大クリーンルーム」は長期的に産総研「ミニマルファブ(投資額1,000分の1)」のような局所密閉化へ進むが、向こう5年の300mm建設ラッシュでは「超純水・空調インフラ」が最大のボトルネックになる
- 既存の巨大ファウンドリは「1日の稼働停止で数十億〜数百億円を失う恐怖」からクリーンルーム簡素化の実験ができません。一方、日本の産総研が開発し横河ソリューションサービス等が商用化した「ミニマルファブ」は、0.5インチ(12.5mm)ウェハと密閉容器「ミニマルシャトル」によりクリーンルームと防塵服を全廃し、投資額を1,000分の1(約5億円)、処理速度を約10倍に縮め、JAXAの宇宙用SOI-CMOS集積回路で軌道上実証に成功しました。ただし2026〜2030年に建設されるメガファブは従来型300mm方式であるため、超純水装置のオルガノ(次期受注計画2,300億円・前年比36.9%増)や空調工事の高砂熱学工業(営業利益477.45億円・前年比47.3%増)に空前の特需が集中しています。
- 4. NVIDIAの購買コミットメントが9ヶ月で「503億ドル→3,660億ドル(約55兆円)」へ7倍化し、通常の3倍の装置を食うHBM需要によって2027〜2028年に世界の製造装置が「14%不足」する
- NVIDIAのForm 10-K/10-Q注記を追跡すると、確定購買コミットメント(Purchase Obligations)は2025年10月の503億ドルから、2026年4月に1,190億ドル(うち当期残950億ドル)、2026年7月期には総額3,660億ドルへと膨張しました。HBMメモリは1ギガビットあたり標準DRAMの約3倍の製造装置と面積を消費するため、世界のWFE(ウェハファブ製造装置)市場は2025年の1,169億ドルから2028年には2,500億〜2,810億ドルへ倍増し、世界全体で14%の供給不足(EUVは2029年まで不足継続)が発生します。
2. 本題の前に押さえる「3つの基礎キーワード」と全4章のロードマップ
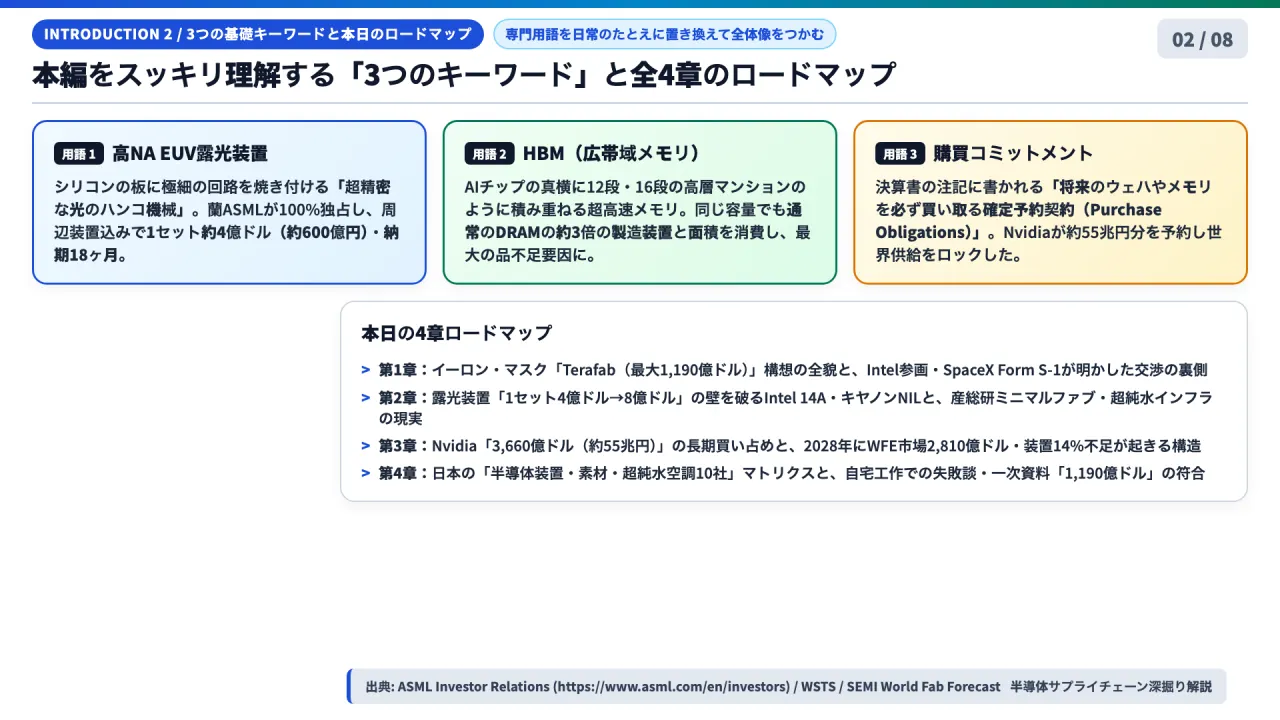
半導体製造の専門用語に馴染みがない方でも直感的に構造をつかめるよう、本編の核となる3つの概念を日常のたとえに置き換えて整理します。
- 1. 高NA EUV露光装置(開口数0.55:1セット約4億ドル=約600億円の「超精密な光のハンコ機械」)
- 半導体チップは、直径300ミリ(30センチ)のシリコンの円盤(ウェハ)の上に、髪の毛の太さの1万分の1という極細の電気回路を何十層も焼き付けて作ります。この回路を極端紫外線(EUV:波長13.5ナノメートル)という特殊な光で焼き付ける機械が「EUV露光装置」です。
- オランダのASML社が世界で100%独占しており、レンズに相当する反射ミラーの明るさ(開口数:NA)を従来の0.33から0.55へ引き上げた最新鋭機が「高NA(High-NA)EUV露光装置(EXE:5000 / EXE:5200)」です。スキャナー単体で約3億8,000万〜4億ドル、前後の感光材塗布・現像マシン(コータ・デベロッパ)や検査装置を組み合わせた「1モジュール(1セット)」で約4億ドル(約600億円)に達し、注文から納品まで平均18ヶ月を要します。
- 2. HBM(広帯域メモリ:通常のDRAMの「約3倍」の製造装置と床面積を食う高層マンション型メモリ)
- 生成AIの計算チップ(GPU)がいかに高速でも、データを出し入れする作業机(メモリ)の道幅が狭いと、計算チップがデータ待ちで遊んでしまいます(メモリの壁)。
- そこでDRAMチップに数千個の微細な垂直の穴(TSV:シリコン貫通電極)を開け、12階建てや16階建ての高層マンションのように縦に積み重ねて計算チップの真横に先端パッケージ(CoWoSなど)で直結したものが「HBM(High Bandwidth Memory)」です。ただし、ウェハを極限まで薄く削って穴を開け、積層して検査する工程が増えるため、同じ1ギガビットの容量を作るのに通常のパソコン用DRAMと比べて約3倍のウェハ製造装置(WFE)とクリーンルーム面積を消費します。
- 3. 購買・調達コミットメント(Purchase Obligations:決算書の注記に書かれる「キャンセル不能の長期買い占め予約」)』
- 企業の決算書(米国SECのForm 10-KやForm 10-Q)の後半にある「契約上の義務および偶発債務(Commitments and Contingencies)」という注記欄に記載される数字です。
- まだ工場から納品されていないため貸借対照表の「棚卸資産(在庫)」には計上されていませんが、「今後1〜5年の間に、ファウンドリやメモリメーカーからこれだけの金額のウェハ・メモリ・部材を必ず買い取ります」と法的に拘束力のある契約を結んだ確定予約残高を指します。この数字を見れば、どの企業がどれだけ世界の生産能力を先回りして押さえているかが一目で分かります。
3. 第1章:イーロン・マスク「Terafab(最大1,190億ドル)」構想の全貌と、Intel参画・SpaceX Form S-1が明かした交渉力学
第1章では、イーロン・マスク氏がなぜTSMCやサムスンへの外部委託だけでは足りないと判断し、自前の半導体メガファブ「Terafab」に踏み切ったのか、公的申請書類と上場届出書(Form S-1)の一次事実を照合します。
3-1. テキサス州Chapter 403申請書が示す「TeraFab AI, LLC」の定量スペック
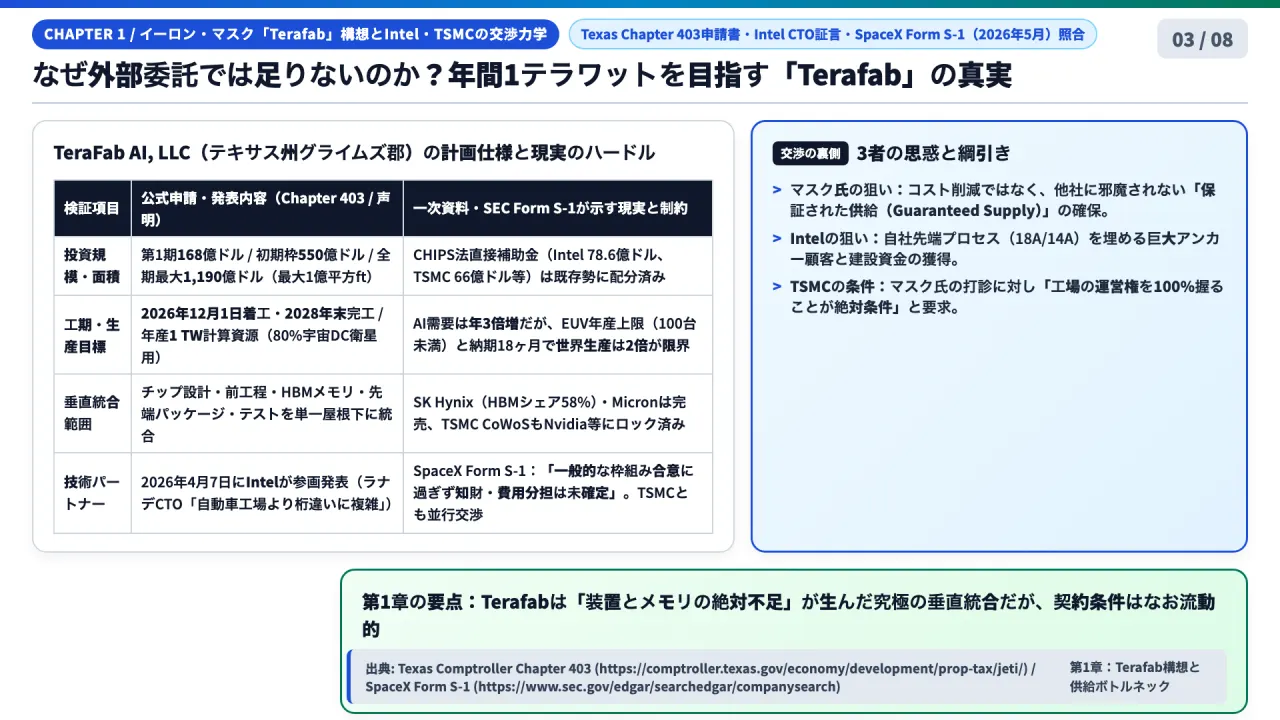
2026年3月21日、SpaceXとTeslaは共同で独自半導体製造プロジェクト「Terafab(法人名:TeraFab AI, LLC)」を発表し、同年4月7日に米Intelが技術パートナーとして参画することを公表しました。テキサス州会計検査院(Texas Comptroller)に提出された地方税制優遇プログラム(Chapter 403 / JETI:Jobs, Energy, Technology and Innovation Act)の申請書類および関連開示(Texas Comptroller Chapter 403 JETI)から確認できる計画仕様は以下の通りです(※note表示用に箇条書きで整理しています)。
- 法人名・所在地: TeraFab AI, LLC(米国テキサス州オースティン近郊・グライムズ郡[Grimes County])。既存のGiga Texas(テスラ)およびStarbase(スペースエックス)の産業クラスターと直結し、敷地内に自前の天然ガス火力発電施設および水処理施設を併設。
- 施設規模(延床面積): 全フェーズ完成時で最大1億平方フィート(約929万平方メートル=東京ドーム約200個分)。
- 設備投資規模(CapEx):
- 第1フェーズ初期投資: 168億ドル(約2兆5,200億円)。
- 初期計画枠(Initial Planning Scope): 約550億ドル(約8兆2,500億円)。
- 全フェーズ累計最大投資枠: 最大1,190億ドル(約17兆8,500億円)。
- 建設スケジュール: **2026年12月1日に着工(Groundbreaking)**し、2028年末に初期フェーズ完工・稼働開始を予定。
- 生産能力目標と用途配分: 最終的に年間1テラワット(1 TW = 10の12乗ワット)相当のAI計算資源チップを生産。そのうち約80%をSpaceXが打ち上げる軌道上データセンター衛星群(Orbital Data Center Satellites)向けに供給し、残り約20%をTeslaの完全自動運転(FSD)車両、ヒト型ロボット「Optimus」、および地上データセンター向けに配分。
- 垂直統合の範囲: 従来のファウンドリのような前工程(ウェハ処理)だけでなく、①チップ設計、②前工程ロジック製造、③HBM等のメモリ製造、④先端パッケージング(チップレット実装)、⑤最終テストまでを単一拠点(1つの屋根の下)に完全統合。
3-2. なぜTSMCへの外部委託ではダメなのか?——「AI需要3倍 vs 世界生産上限2倍」の物理的ギャップ
ドワルケシュ・パテル氏によるインテル現地取材(Dwarkesh Patel Intel Fab Interview)およびサプライチェーン統計を突き合わせると、マスク氏が「外部委託だけでは絶対に足りない」と判断した3つの物理的制約が浮かび上がります。
- ASMLのEUV年間生産上限(100台未満)と装置リードタイム(18ヶ月):
- 生成AIモデルと自律型ロボットに必要な計算資源は毎年3倍(3x)以上のペースで拡大しています。しかし、最先端回路を焼くASMLのEUV露光装置は、超高精度の反射ミラー光学系をドイツのカール・ツァイス(Carl Zeiss SMT)1社しか製造できないため、年間の生産台数が世界全体で100台未満に制限されています。
- さらに各種ウェハ製造装置を発注してから工場へ搬入・稼働するまでのリードタイム(納期)は平均約18ヶ月(1年半)かかります。このため、世界中のファウンドリがどれほど資金を投じても、世界全体の先端半導体生産能力は「最大でも2倍(2x)」にしか増やせないというハードキャップ(物理的上限)が存在します。
- HBMメモリ(SK Hynixシェア58%)とTSMC「CoWoS」の長期完売:
- AIチップの性能を決めるHBM市場では、韓国SK Hynixが世界シェア約58%を握り、米Micronや韓国Samsungを含めて2026年・2027年生産分までほぼ完売状態です。
- また、GPUとHBMを1枚のインターポーザ上に載せるTSMCの先端パッケージング「CoWoS」の生産枠も、NVIDIA、アップル、AMD、Broadcomといった既存の大口顧客によって数年先までロックされています。
- 「余り物の供給枠」からの脱却(Guaranteed Supply):
- 外部のファウンドリとメモリメーカーに別々に発注する従来のやり方では、前工程のウェハが焼き上がっても「HBMが足りない」「パッケージングの順番が回ってこない」という玉突き遅延が避けられません。マスク氏が設計からメモリ、先端実装までを1箇所に集めるのは、製造原価を下げるためではなく、他社の買い占めに邪魔されない**「保証された供給(Guaranteed Supply)」**を手に入れるためです。
3-3. IntelラナデCTOが語った参画の真相と、SpaceX「Form S-1(2026年5月)」が記した冷静な留保
では、なぜそのパートナーにインテルが選ばれたのでしょうか。パテル氏のインタビューで、インテル最高技術責任者(CTO)のプシュカル・ラナデ氏は次のように語っています。
「半導体ファブというのは、自動車工場やロケット工場を建てるのとは訳が違う。何百もの化学反応と原子レベルの加工が連続する、地球上で最も複雑な製造施設だ。イーロンがいかに卓越したエンジニアであっても、プロセスのレシピと工場運営のノウハウなしにゼロから最先端ファブを立ち上げることはできない。逆に私たちインテルには、長年培った最先端プロセスの技術と人材があるが、工場を埋め尽くすだけの巨大な需要と投資資金が必要だ。だから両者が手を組むことには極めて合理的な意味がある」(Pushkar Ranade CTO、趣旨要約)
インテルにとって、テスラとスペースエックスという「最初から何百万枚ものウェハを確実に引き取ってくれる超巨大アンカー顧客」を得られることは、外部顧客獲得に苦戦してきたインテル・ファウンドリ事業の最大の突破口になります。
しかし、一次資料を読む際は、経営陣のポジティブな発表だけでなく証券当局への法定開示書類(SEC Filings)を必ず裏取りしなければなりません。2026年5月にSpaceXが米国証券取引委員会(SEC)へ提出したIPO登録届出書「Form S-1」(SEC EDGAR Search)のリスク要因および事業記載を確認すると、以下の3つの重要な留保が明記されています。
- 留保1(法的拘束力のある最終契約は未締結): SpaceXのForm S-1には、**「Terafabに関するIntelとの合意は現時点では『一般的な枠組み(General Framework)』にとどまっており、知的財産権(IP)の帰属や、巨額の設備投資(CapEx)をどちらがどの割合で負担するかといった具体的な法的・財務的条件は依然として交渉途上にあり、最終的に合意に至らない可能性もある」**と記載されています。
- 留保2(TSMCとの並行交渉と「100%運営権」の壁): マスク氏はインテルと協議する裏で、台湾TSMCに対してもTerafabの運営委託・技術協力を打診していました。しかしTSMC側は**「もし協力するなら、ファブの運営権と主導権(Operational Control)は100%我々TSMCが握ることが絶対条件である」**と要求したと報じられており、自前での主導権を重視するマスク氏との間で条件が折り合っていません。
- 留保3(米国CHIPS法補助金の配分済み制約): 米国のCHIPSおよび科学法(CHIPS and Science Act)による連邦直接補助金は、すでに**Intel(約78億6,000万ドル)、TSMC(約66億ドル)、Micron(約61億ドル)、Samsung(約47億5,000万ドル)**といった既存プレイヤーへ大部分が配分済みであり、後から立ち上がったTerafabが連邦政府から直接補助金を獲得できる余地は極めて限られています(そのためテキサス州Chapter 403の地方固定資産税優遇や投資税額控除が主な支援策となります)。
【第1章の要点】 イーロン・マスク氏の17.8兆円「Terafab」構想は、世界中の半導体工場がNVIDIA等にロックされて生産能力を2倍以上に増やせない「物理的ボトルネック」を突破するための垂直統合プロジェクトですが、SpaceX Form S-1が示す通り、インテルとの知財・費用分担やTSMCとの運営権をめぐる交渉は現在進行形の綱引き状態にあります。
4. 第2章:露光装置「1セット4億ドル→8億ドル」の限界と「クリーンルーム不要論」——Intel 14A・キヤノンNIL・産総研ミニマルファブ・超純水インフラの現実
第2章では、パテル氏がインテルのオレゴン最先端研究開発ファブ(D1X)でラナデCTOとクリス・オース氏にぶつけた「半導体製造コストの限界」と、それを突破する日米の技術革新を掘り下げます。
4-1. 4〜5年ごとに倍増するファブ建設費と、「高NA EUV 1モジュール=4億ドル(約600億円)」の壁
インタビューの中で、ラナデCTOとオース氏は半導体産業が直面している最も深刻な経済法則を認めました。
- ファブ建設費の倍増則: 半導体工場(ファブ)1棟あたりの建設・装置導入コストは、過去20〜40年にわたり**「4〜5年ごとに2倍」のペースで上昇し続けてきました。現在、最先端のメガファブを1棟建てるには200億ドル(約3兆円)以上**かかります。
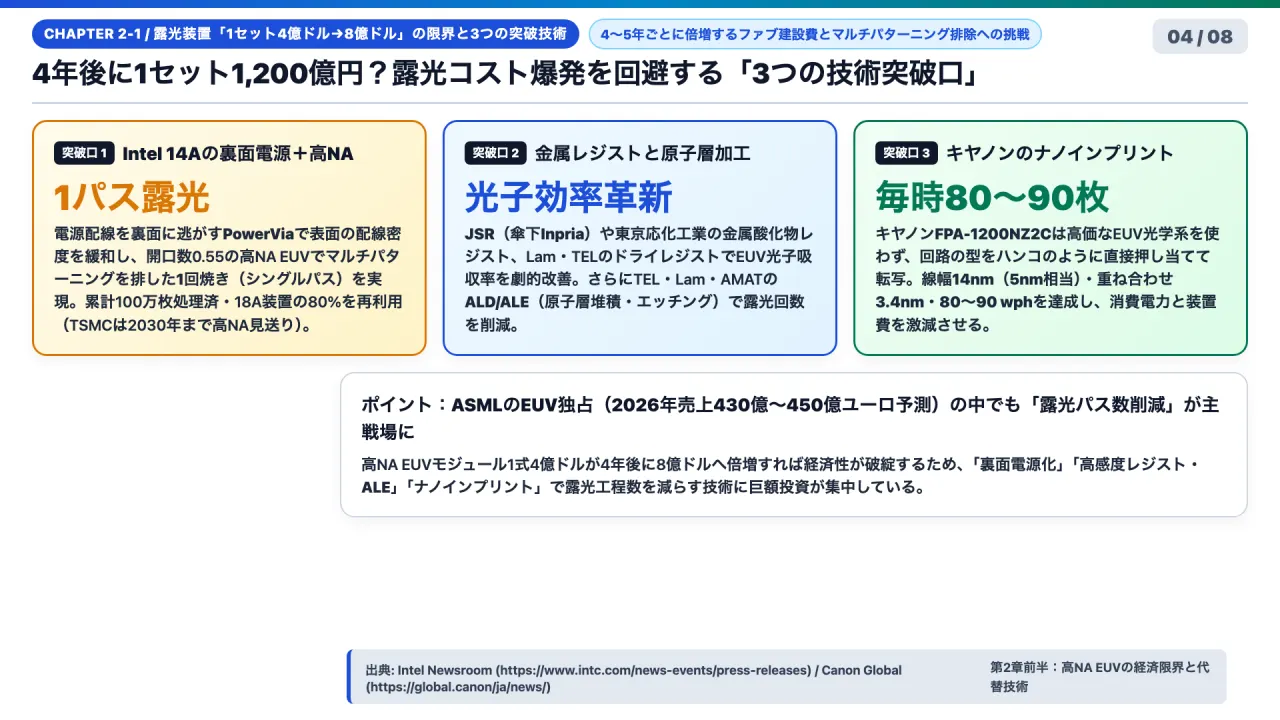
- パターニング1モジュール=約4億ドル(約600億円): なかでもコスト爆発の主因が露光(リソグラフィ)工程です。ASMLの最新鋭「高NA EUV露光装置(開口数0.55:EXE:5000 / EXE:5200)」はスキャナー単体で約3億8,000万〜4億ドルします。さらにオース氏が現場で説明した通り、スキャナー単体ではウェハは処理できません。感光材を塗り現像する東京エレクトロンのコータ・デベロッパ(トラック)、精密アライメント計測器、マスク検査装置、真空搬送ロボット等を結合した**「パターニング設備一式(1モジュール)」の導入コストは現在1セットあたり約4億ドル(約600億円)**に達しています。
- 「4年後に8億ドル(1,200億円)」で破綻する経済性: もし従来の4〜5年倍増ペースのまま、4年後の次世代ノードでこのパターニング1モジュールが**「8億ドル(約1,200億円)」**に倍増すれば、いかなる巨大企業も投資を回収できなくなり、微細化は物理法則ではなく「経済的限界」によって停止します。
4-2. 露光コスト爆発を回避する「3つの技術突破口」比較
この「1セット4億ドル→8億ドル」の壁を突破するため、現在3つの異なるアプローチが実用化フェーズに入っています(※比較条件をそろえて箇条書きで整理します)。
- 突破口1:Intel「14A(2028年量産予定)」の『裏面電源供給(PowerVia)+高NA EUVシングルパス露光』
- 従来の課題(マルチパターニングの地獄): 従来の低NA EUV(開口数0.33)で限界を超えた細い線を描こうとすると、1回の露光では解像できず、マスクを分けて2回・3回と重ね焼きする「マルチパターニング(ダブル/トリプルパターニング)」が必要でした。しかし露光回数(lithopasses)が増えれば、高価なEUV装置とマスクの消費量が2〜3倍に膨らみ、重ね合わせ誤差による歩留まり低下も招きます。
- Intelの解決策: インテルは2028年量産予定の「14A」ノードにおいて、まず計算用の信号配線とごちゃ混ぜになっていた電源供給配線をウェハの裏面へ丸ごと分離する**「裏面電源供給(Backside Power Delivery:PowerVia)」を導入しました。これにより表面の配線混雑を緩和した上で、解像度の高い高NA EUV(開口数0.55)を投入し、マルチパターニングを排して「1回の露光(シングルパス)」で微細配線を焼き付ける設計**を採っています(Intel公式プレスリリース)。
- 実証進捗とTSMCとの戦略差: クリス・オース氏によれば、インテルはすでに高NA EUV上で累計100万枚(1M wafers)以上のウェハ処理テストを重ねており、前世代「18A」の製造装置の約80%を14Aでそのまま再利用することで設備投資を抑制しています。対照的に、最大手TSMCは2026年後半の2ナノ世代「N2」や続く「A16(裏面電源Super Power Rail採用)」、さらに2028年の「A14」でも高価な高NA EUVの導入を見送り、既存の0.33 NA EUVによるマルチパターニングで2030年頃まで乗り切る戦略を採っており、両社の投資判断が真っ向から分かれています。
- 突破口2:『金属酸化物フォトレジスト(JSR/Inpria・東京応化)』と『ドライレジスト・ALD/ALE(TEL・Lam・AMAT)』
- 光子(フォトン)コストの削減: 4億ドルの露光装置から放たれるEUV光子を無駄なく吸収するため、従来の化学増幅型レジスト(CAR)に代わり、スズ(Sn)等の金属原子を配合してEUV吸収率を高めた**「金属酸化物フォトレジスト(Metal-Oxide Photoresist)」を、日本のJSR(傘下の米Inpria)や東京応化工業(4186)**が実用化しています。
- 気相成膜と原子層加工: さらに米Lam Researchと日本の**東京エレクトロン(8035)は、液体塗布ではなく真空中で気体から均一な感光膜を形成する「ドライレジスト」を展開しています。加えて、東京エレクトロン、Lam Research、Applied Materials(AMAT)の3社は、原子1層(数オングストローム)単位で膜を積み上げる「原子層堆積(ALD)」と、原子1層単位で削り取る「原子層エッチング(ALE)」**の精度を高め、高価な露光装置で何回も焼く代わりに「成膜とエッチングで微細な線幅を作る(パターニング負荷を後工程へ逃がす)」手法を拡大しています。
- 突破口3:キヤノンの『ナノインプリント・リソグラフィ(NIL:FPA-1200NZ2C)』
- 光学系を丸ごとバイパスする「ハンコ方式」: ASMLのEUVが4億ドルもするのは、真空中で溶融スズに高出力レーザーを毎秒5万回照射してプラズマ光を作り、カール・ツァイスの多層膜ミラーで縮小投影しているためです。これに対し、日本の**キヤノン(7751)が商用化したナノインプリント装置「FPA-1200NZ2C」**は、回路パターンを彫り込んだ型(マスク/テンプレート)をウェハ上の液体レジストに直接押し当てて転写します(キヤノン公式ニュースリリース)。
- 定量スペック: 最小線幅14ナノメートル(ハーフピッチ:5ナノメートル世代のロジック半導体相当)、重ね合わせ精度(オーバーレイ)3.4ナノメートル、スループット**毎時80〜90枚(80–90 wph)**を達成。巨大な光源と反射ミラーが不要なため、消費電力はEUVの約10分の1、装置価格も数分の1に抑えられ、3D NANDフラッシュメモリや先端パッケージ、一部の先端ロジック層での代替が始まっています。
4-3. 「3兆円の巨大クリーンルーム」という福音(Gospel)への疑問と、産総研「ミニマルファブ」・超純水空調特需
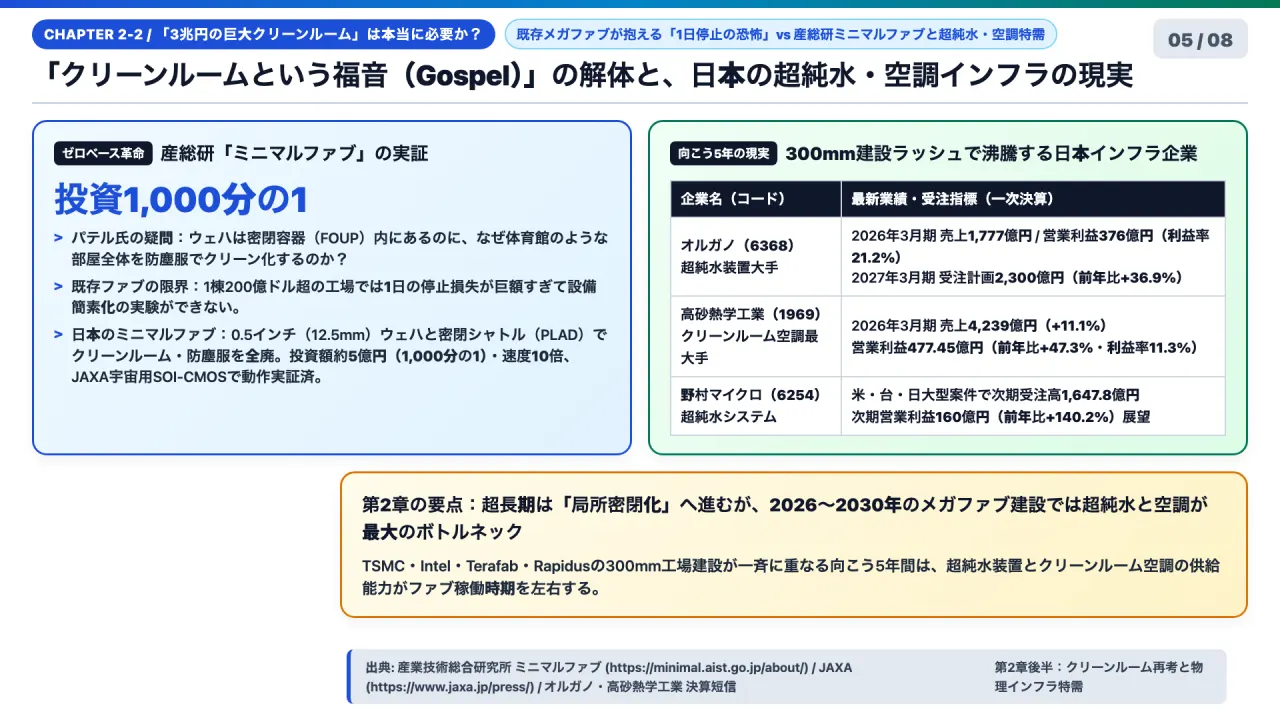
第2章のもう一つの核心が、パテル氏がインテルの工場フロアで投げかけた**「なぜ現代の半導体工場は、いまだに体育館のような巨大空間全体を超クリーンルームにし、人間が防塵服(バニースーツ)を着て歩いているのか?」**というゼロベース(Clean Slate)の問いです。
- パテル氏の指摘とインテル幹部が認めた「1日停止の恐怖(Gospelの呪縛)」:
- 現代の300mmウェハ工場では、ウェハ自体は**「FOUP(Front Opening Unified Pod)」**と呼ばれる密閉されたプラスチック容器に入れて天井レール(OHT)で運ばれ、製造装置の内部も高真空または局所クリーン化(ミニエンバイロメント)されています。外気に直接触れていないにもかかわらず、建物全体の空気を毎分何万立方メートルもHEPA/ULPAフィルターで濾過し、莫大な空調電力と建設費をかけています。
- ラナデCTOとオース氏は、「30〜40年前の開放型ウェハ時代の基準が『福音(Gospel:絶対不可侵の教義)』として積み重なっている部分は大いにある。しかし、1棟200億ドル(約3兆円)の量産ファブでは、もし空調や超純水のスペックを緩める実験をして歩留まりが1%でも落ちたり、ラインが1日停止したりすれば、数十億〜数百億円の損失が出る。だから既存の量産ラインでは怖くて誰も『設備を減らす実験』ができない」と構造的ジレンマを吐露しました。
- 日本が10年先行して実証したクリーンルーム完全廃止モデル「ミニマルファブ(Minimal Fab)」:
- 大手ファウンドリが怖くて踏み出せなかったこの「クリーンルーム全廃」を、日本で2010年代から開発・商用化したのが、**国立研究開発法人産業技術総合研究所(産総研 / AIST)とファブシステム研究会(横河ソリューションサービス、シスメックス、ヴィスコ・テクノロジーズ等)による「ミニマルファブ」**です(産総研ミニマルファブ公式)。
- 仕組みと定量効果: 300mmの大口径ウェハではなく、0.5インチ(直径12.5mm=1円玉より小さいサイズ)のウェハを採用。ウェハを1枚ずつ局所クリーン化密閉容器**「ミニマルシャトル」に格納し、装置側のドッキング機構「PLAD(プラズマロック・システム)」**と密着させて受け渡すことで、クリーンルームも防塵服も完全にゼロにしました。
- 投資額1,000分の1・JAXA宇宙実証: 1ラインの設備投資額は従来メガファブ(数千億円〜数兆円)の約1,000分の1にあたる約5億円、試作・処理リードタイムは約10倍高速になります。すでに**宇宙航空研究開発機構(JAXA)**がミニマルファブで製造した放射線耐性SOI-CMOS集積回路を小型実証衛星に搭載し、宇宙空間(軌道上)での正常動作実証に成功しています(JAXA公式プレスリリース)。
- 向こう3〜5年の現実:300mmメガファブ建設ラッシュで利益が急増する日本の超純水・空調企業:
- 10〜20年後の超長期では300mm工場でも「極限の局所密閉化・真空一貫クラスタ化」が進む可能性がありますが、2026年から2030年にかけて実際に建設されるTerafab、TSMC(アリゾナ・熊本・台湾)、Intel(オハイオ・オレゴン)、Rapidus(北海道千歳)の工場はすべて従来の300mm巨大クリーンルーム方式で建設されます。
- その結果、向こう3〜5年の建設現場では「超純水(UPW)製造装置」と「クリーンルーム空調設備」の物理的なエンジニアリング能力が最大のボトルネックとなり、日本企業の業績が急拡大しています。
- オルガノ(証券コード6368 / 超純水装置大手): 2026年3月期連結決算は**売上高1,777億3,700万円(前年比9.5%増)、営業利益376億4,500万円(前年比21.0%増)、営業利益率21.2%を達成。続く2027年3月期の受注高計画は2,300億円(前年比36.9%増)**と急拡大しています(オルガノIR情報)。
- 高砂熱学工業(証券コード1969 / クリーンルーム空調最大手): 2026年3月期連結決算は**売上高4,239億1,900万円(前年比11.1%増)、営業利益477億4,500万円(前年比47.3%増)、営業利益率11.3%**と大幅増益を記録しました(高砂熱学工業IR情報)。
- 野村マイクロ・サイエンス(証券コード6254 / 超純水システム): 米国・台湾・日本の大型半導体案件を背景に、次期展望として**受注高1,647億8,000万円、営業利益160億円(前年比140.2%増)**を見込んでいます。
5. 第3章:NVIDIA「3,660億ドル(約55兆円)」のサプライチェーン買い占めと、2028年まで続く製造装置14%不足
第3章では、世界中の半導体工場とメモリがなぜここまで不足しているのか、その震源地であるNVIDIAのSEC提出書類(Form 10-K / Form 10-Q)の注記と、世界の製造装置(WFE)需給モデルを数字で解剖します。
5-1. 米4大ハイパースケーラー設備投資「7,450億ドル」とNVIDIAの収益規模
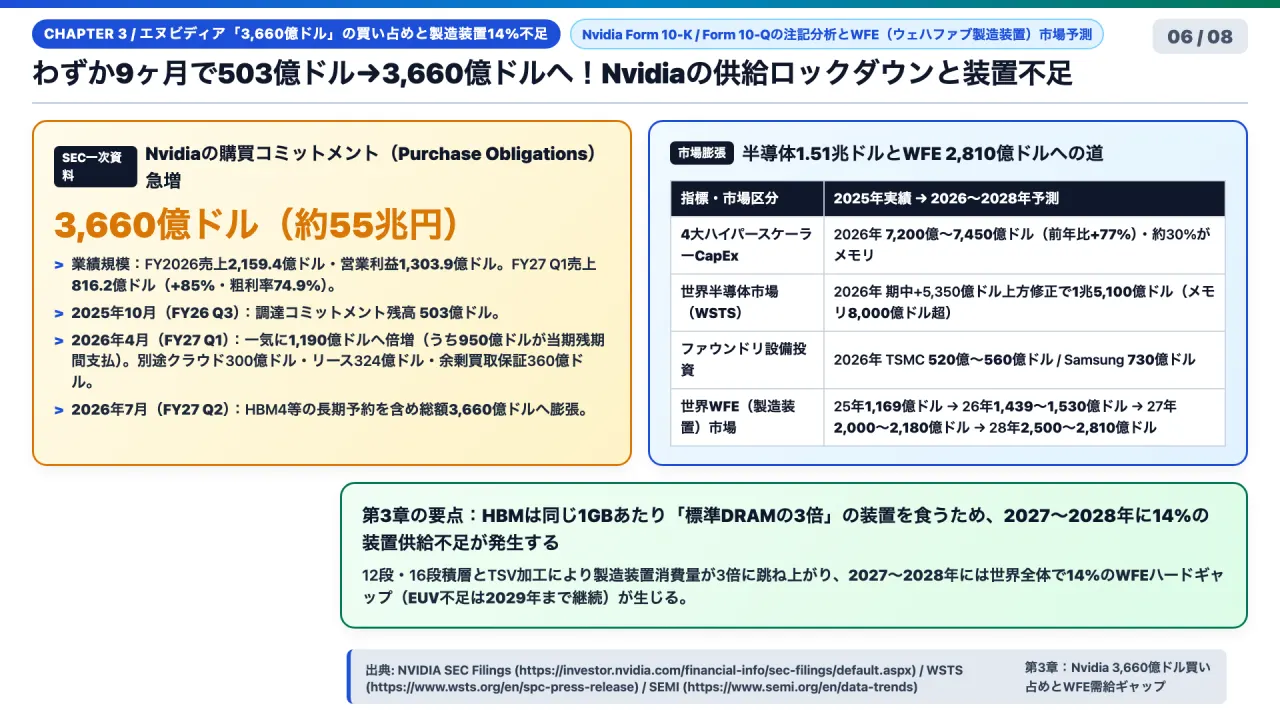
- 川下の設備投資爆発: Microsoft、Amazon(AWS)、Alphabet(Google)、Metaの米主要ハイパースケーラー4社による2026年の合計設備投資(CapEx)は7,200億〜7,450億ドル(約108兆〜111兆7,500億円、前年比77%増)に達し、そのうち約30%がHBM等のメモリ調達コストに充てられています。
- NVIDIAの損益実績(NVIDIA SEC Filings):
- FY2026通期(2026年1月期 Form 10-K): 売上高2,159億3,800万ドル(前年比65%増)、営業利益1,303億8,700万ドル。
- FY2027第1四半期(2026年4月26日終了四半期 Form 10-Q): 四半期(3ヶ月間)売上高だけで816億1,600万ドル(前年同期比85%増)、売上総利益率(Gross Margin)**74.9%**を記録。
5-2. Form 10-Qの注記が暴いた「購買コミットメント(Purchase Obligations)」9ヶ月で7倍化の衝撃
損益計算書の売上高以上に重要なのが、Form 10-KおよびForm 10-Qの注記(Note on Commitments and Contingencies)に記載された**「購買・製造コミットメント(Purchase Obligations)」**の時系列推移です。
- 2025年10月時点(FY2026第3四半期 Form 10-Q):
- 在庫・製造調達コミットメント残高:503億ドル(約7兆5,450億円)。
- 2026年4月26日時点(FY2027第1四半期 Form 10-Q):
- 在庫・製造調達コミットメント残高:1,190億ドル(約17兆8,500億円、半年間で約2.37倍に急増)。
- 支払時期の内訳:1,190億ドルのうち950億ドル(約14兆2,500億円)がFY2027の残り期間中(1年以内)に支払われる短期確定契約。
- 別途計上されている関連コミットメント:マルチクラウドサービス契約が300億ドル、データセンター等の長期リース義務が324億ドル、パートナー企業の余剰生産能力(Excess Capacity)を保証する契約が360億ドル。
- 2026年7月期時点(FY2027第2四半期 Form 10-Q):
- 次世代AIアーキテクチャ「Rubin(ルービン)」等に向けたHBM4メモリおよび先端ウェハ・パッケージ枠をSK Hynix、Micron、TSMCから長期ロックするため、将来の購買・製造コミットメント総額は実に**3,660億ドル(約54兆9,000億円)**へと膨張しました。
わずか9ヶ月間で**「503億ドル → 1,190億ドル → 3,660億ドル(約55兆円)」**です。NVIDIA1社が、超高収益から生まれるキャッシュフローを武器に、今後数年間に世界で生産される先端ウェハとHBMメモリの供給枠を55兆円規模で先回り買い占めてしまったため、後発のプレイヤーや自前ロボットを作りたいテスラ・スペースエックスが外からチップを買おうとしても「売る枠が残っていない」事態が起きているのです。
5-3. 世界半導体市場「1兆5,100億ドル」への上方修正と、2027〜2028年の「WFE 14%供給不足」
この猛烈な供給ロックダウンを受け、半導体市場と製造装置市場の予測も歴史的な上方修正が相次いでいます(WSTS公式統計、SEMIデータトレンド)。
- 世界半導体市場(WSTS予測): 2026年の世界半導体市場予測は期中に5,350億ドル上方修正され、前年比93%増の1兆5,100億ドル(約226兆5,000億円)へ到達する見通しです。そのうちメモリ市場だけで8,000億ドル(約120兆円)超を占めます。
- 主要ファウンドリ・メモリ企業の2026年設備投資(CapEx): TSMCが年間520億〜560億ドル(約7兆8,000億〜8兆4,000億円)、サムスン電子が**約730億ドル(約10兆9,500億円)**を投じて工場拡張を急いでいます。
- 世界WFE(ウェハファブ製造装置)市場の4年間推移:
- 2025年実績: 1,169億ドル(約17兆5,350億円)
- 2026年予測: 1,439億〜1,530億ドル(約21兆5,850億〜22兆9,500億円)
- 2027年予測: 2,000億〜2,180億ドル(約30兆〜32兆7,000億円)
- 2028年予測: 2,500億〜2,810億ドル(約37兆5,000億〜42兆1,500億円)
- なぜ2027〜2028年に「14%の装置供給不足」が起きるのか?:
- 前述の通り、現在需要が爆発しているHBM(12段・16段積層)は、同じ1ギガビットのメモリ容量を作るのに標準DRAMの約3倍の製造装置と床面積を消費します。
- その結果、ファウンドリとメモリメーカーの発注需要に対し、製造装置メーカー側の部品調達・組立能力が追いつかず、2027〜2028年には世界全体で約14%のWFE供給不足(ハードギャップ)が発生し、とりわけEUV露光装置の需給ギャップは2029年まで解消しないと試算されています。
6. 第4章:日本の「半導体装置・素材・インフラ10社」マトリクスと、自宅での苦い教訓・一次資料の符合
第4章では、ここまでの「高NA露光と代替技術」「HBMの装置3倍消費」「メガファブの超純水・空調逼迫」という3つの構造変化から、世界中で代替不可能なボトルネックを握る日本の半導体関連10社を3つの軸で整理し、あわせて筆者自身の自宅での情けない失敗談と、今回のファクトチェックで見つけた「数字の符合」を共有します。
6-1. ボトルネックを握る日本の「半導体装置・素材・インフラ10社」総覧
(※noteエディタで崩れないよう、各社の証券コード・独占領域・最新決算数値を箇条書きで記載します)
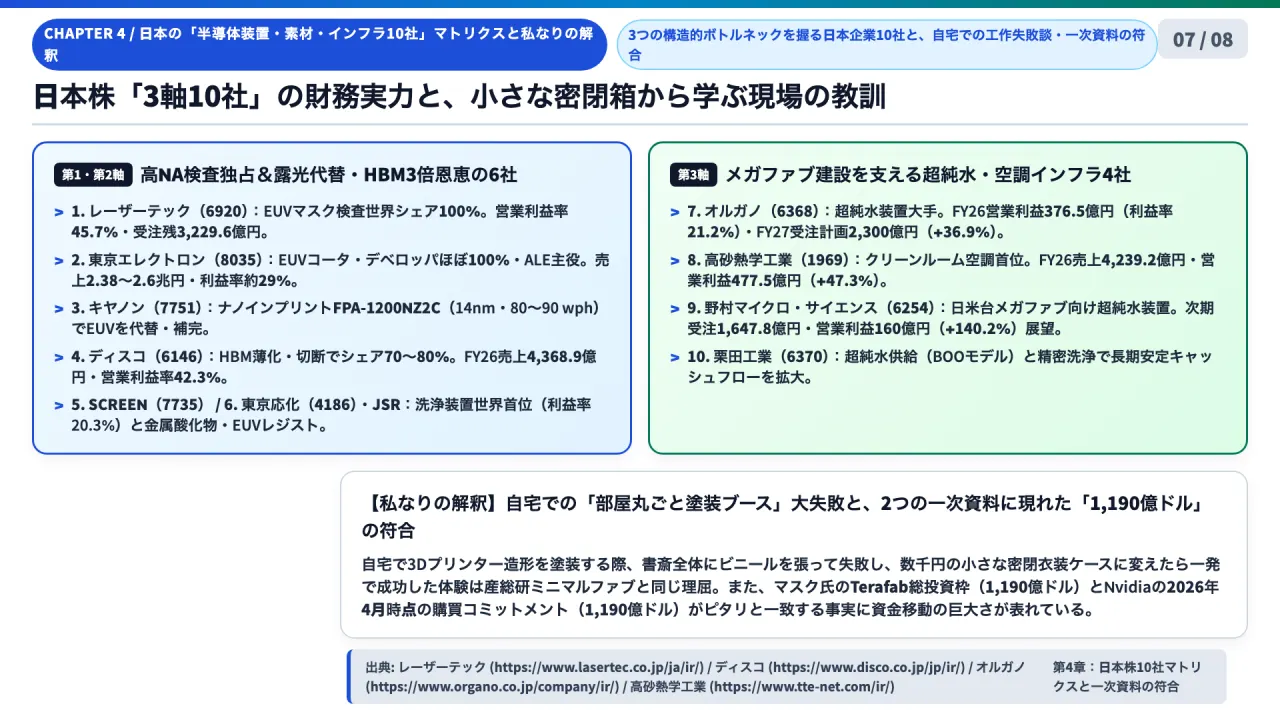
- 【第1軸:高NA EUV露光のボトルネックを100%独占する検査王者(1社)】
- 1. レーザーテック(証券コード:6920)
- 独占領域: EUVおよび高NA EUV露光用の原版(フォトマスク)の欠陥を、露光と同じ波長13.5nmの光(アクティニック光)で検査する装置で世界シェア100%独占。Intel 14Aのシングルパス露光ではマスク上のナノ欠陥1つで全ウェハが不良になるため不可欠。
- 定量業績(レーザーテックIR): 2025年6月期実績は売上高2,515億円・営業利益1,228億円。2026年6月期予想は売上高2,300億円・営業利益1,050億円(営業利益率45.7%)、受注残高は3,229億6,000万円と極めて高い収益性とバックログを保持。
- 1. レーザーテック(証券コード:6920)
- 【第2軸:露光パス削減・ナノインプリント・HBM 3倍消費で不可欠な装置・素材(5枠・6社)】
- 2. 東京エレクトロン(証券コード:8035)
- 強み: ASMLのEUVスキャナーと直結する塗布現像装置(コータ・デベロッパ)で世界シェア約90%(EUV向けはほぼ100%)。さらにドライレジストや原子層エッチング(ALE)、HBM向けウェハボンダーで中核を担う。
- 定量業績: 2026年3月期売上高2兆3,800億〜2兆6,000億円規模、営業利益率約29%。
- 3. キヤノン(証券コード:7751)
- 強み: ナノインプリント・リソグラフィ装置**「FPA-1200NZ2C」**(最小線幅14nm・オーバーレイ3.4nm・スループット毎時80〜90枚)を商用化し、1セット4億ドルのEUV露光を代替・補完する独自ポジションを確立。後工程露光装置でも高シェア。
- 4. ディスコ(証券コード:6146)
- 強み: ウェハを極限まで薄く削るグラインダと精密に切断するダイサで世界シェア70〜80%。HBMの12段・16段積層や先端パッケージ(CoWoS)の工程増加が直撃する最大の恩恵企業。
- 定量業績(ディスコIR): 2026年3月期実績は売上高4,368億9,200万円(前年比11.1%増)、営業利益1,848億6,500万円(前年比10.9%増)、**営業利益率42.3%**を記録。
- 5. SCREENホールディングス(証券コード:7735)
- 強み: 微細化・裏面電源(PowerVia)・3次元積層の各工程で必要回数が跳ね上がるウェハ洗浄装置で世界シェア首位。売上高約6,200億円、営業利益率約20.3%。
- 6. 東京応化工業(証券コード:4186)およびJSR(非上場・産業革新投資機構傘下)
- 強み: 高NA EUVの光子効率を決めるEUVフォトレジストおよび金属酸化物フォトレジスト(JSR傘下の米Inpria)で世界トップシェアを握る素材ボトルネック企業。
- 2. 東京エレクトロン(証券コード:8035)
- 【第3軸:2026〜2030年のメガファブ建設ラッシュを支える超純水・空調インフラ(4社)】
- 7. オルガノ(証券コード:6368)
- 強み: TSMC等を含む世界の先端ファブ向け超純水(UPW)製造装置大手。2026年3月期売上高1,777億3,700万円(+9.5%)、営業利益376億4,500万円(+21.0%・営業利益率21.2%)、2027年3月期受注計画2,300億円(前年比+36.9%)。
- 8. 高砂熱学工業(証券コード:1969)
- 強み: 半導体クリーンルーム空調設計・施工の最大手(産総研ミニマルファブ構想にも参画)。2026年3月期売上高4,239億1,900万円(+11.1%)、営業利益477億4,500万円(前年比+47.3%・営業利益率11.3%)。
- 9. 野村マイクロ・サイエンス(証券コード:6254)
- 強み: 米国・台湾・日本のメガファブ向け超純水システムに特化。次期受注高1,647億8,000万円、営業利益**160億円(前年比+140.2%)**を展望。
- 10. 栗田工業(証券コード:6370)
- 強み: 顧客工場内に超純水設備を建設し継続供給する水供給事業(BOOモデル)と精密洗浄により、ファブ稼働後の長期安定キャッシュフローを拡大。
- 7. オルガノ(証券コード:6368)
6-2. 【私なりの解釈】自宅での「部屋丸ごと塗装ブース」大失敗と、2つの一次資料に現れた「1,190億ドル」の符合
ここで、今回の事実検証を通じて私自身が痛感した2つの視点(自宅での情けない失敗談と、一次資料の数字の一致)をお話しします。
- 休日の自宅工作でやらかした「書斎丸ごとクリーン化」の大失敗:
- 第2章で、パテル氏がインテルの工場で「なぜウェハが入る箱(FOUP)だけでなく、体育館のような部屋全体を何千億円もかけてクリーンルームにし続けているのか」と問いかけ、産総研のミニマルファブが「小さな密閉シャトルの中だけを綺麗にすれば防塵服もクリーンルームも要らない」と実証した話がありました。これを読みながら、私は少し前に自分の家でやらかした情けない失敗を思い出して苦笑いしてしまいました。
- 休日に自宅で、光造形3Dプリンターで作った小さなガジェット部品を鏡面塗装しようとしたときのことです。塗装面に空気中のホコリが1粒でも付くと台無しになるため、私は「よし、ホコリが絶対に入らない完璧な塗装部屋を作ろう」と思い立ちました。朝から書斎の壁と床に巨大なビニールシートを養生テープで張り巡らせ、空気清浄機を2台フルパワーで回し、窓を目張りして、通販で買ったカッパのような防塵つなぎを着込んで作業を始めたのです。
- ところが、ビニールを張る作業で汗だくになり、部屋の中を歩き回るたびに自分の服やスリッパから細かい繊維が舞い上がって、塗ったパーツの上にいつも以上にホコリがびっしり張り付いてしまいました。おまけに密閉した部屋に塗料の臭いが充満して頭はクラクラするわ、最後に養生テープを剥がすときに書斎の壁紙までベリッと剥がしてしまうわで、家族から猛烈に叱られて大失敗に終わりました。
- その翌週、模型好きの友人に相談したところ、「部屋全体を綺麗にしようとするから失敗するんだ。ホームセンターで数千円の透明な衣装ケースを買ってきて、横に手袋を入れる穴を2つ開けて、その小さな箱の中だけで塗ればホコリなんて1粒も入らないぞ」と教えられました。試してみると、部屋を一切片付けなくても、小さなケースの中だけであっという間にピカピカの塗装ができたのです。
- 人間や組織というのは、一度「部屋全体を綺麗にするのが当たり前(Gospel)だ」と思い込むと、怖くてやり方を変えられなくなります。産総研が12.5ミリの小さな密閉シャトルで投資額を1,000分の1(5億円)に減らした発想の価値が、自分の剥がれた壁紙の記憶とともに痛いほど腹落ちしました。
- 2つの一次資料に現れた「1,190億ドル(約17兆8,500億円)」という数字の符合:
- 今回、テキサス州のChapter 403申請書と、NVIDIAのForm 10-Qを並べて一行ずつ照合していたとき、驚くべき数字の一致に気づきました。
- イーロン・マスク氏がテキサス州グライムズ郡に計画している自前メガファブ「Terafab」の全フェーズ累計の最大設備投資枠は**「1,190億ドル(約17兆8,500億円)」**です。
- 一方で、NVIDIAが2026年4月時点(FY2027第1四半期 Form 10-Q)で開示した、将来のウェハやメモリを買い取る確定購買コミットメント(Purchase Obligations)の残高も、ピタリと同じ**「1,190億ドル」**(その後7月期に3,660億ドルへ拡大)だったのです。
- もちろん会計上の項目としては偶然の一致ですが、投資規模の比較としてこれほど生々しい数字はありません。NVIDIAが外部のファウンドリやメモリ企業に発注して1〜2年で使い切ってしまう「前払いの買い占め予約(1,190億ドル)」と、マスク氏がこれから何年もかけてテキサスの荒野に世界最大級の垂直統合メガファブ群をゼロから建設する「総投資枠(1,190億ドル)」が同額であるという事実こそ、現在のAI半導体争奪戦の異常なスケールを物語っています。
7. 結論:明日から実務・技術評価・株式分析で実行すべき「3つの鉄則と実践手順」
最後に、今回の検証結果を明日からの調達判断・技術評価・企業分析に落とし込むための「3つの鉄則」と、具体的な確認手順をまとめます。
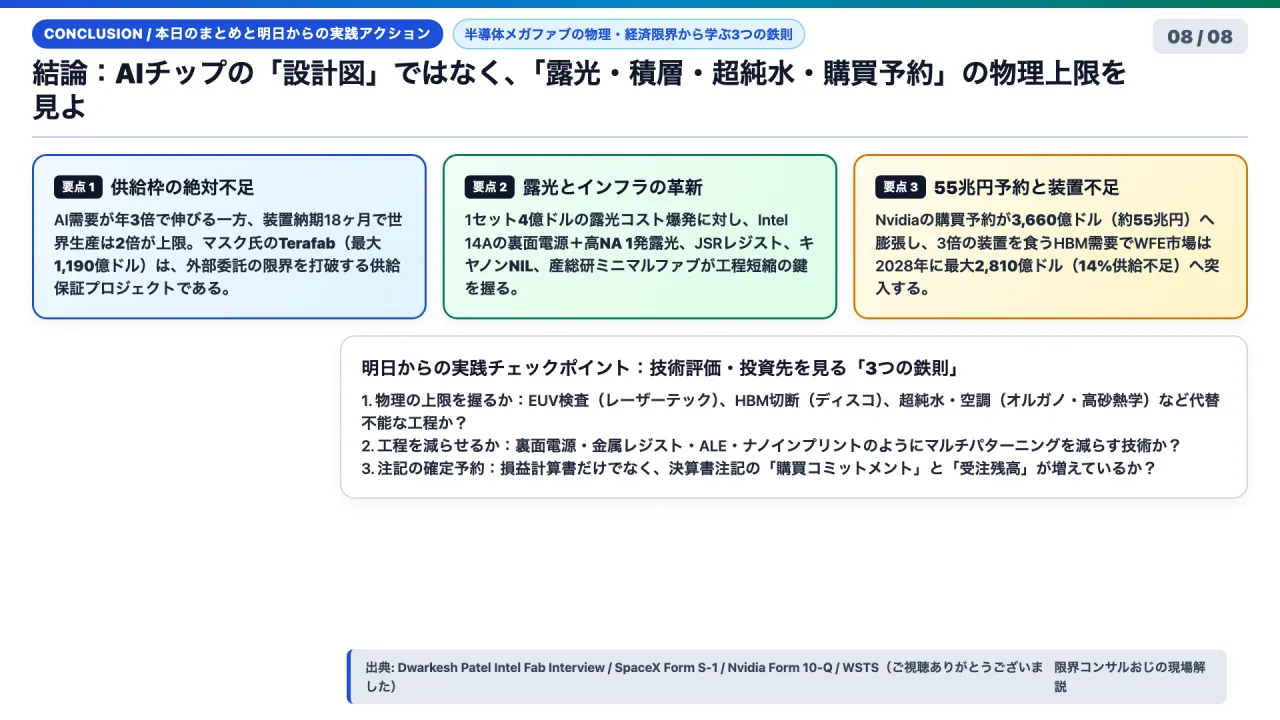
- 鉄則1:【サプライチェーン・企業評価】「どのAIチップの設計図が優れているか」ではなく、「露光・切断・超純水・空調」の物理上限を握る企業を見る
- 着手条件と手順: 半導体関連企業やインフラ計画を評価する際は、まず「その工程の装置リードタイム(現在平均18ヶ月)と世界シェア」を確認してください。
- 具体的な注目先: 2027〜2028年に世界の製造装置が14%不足する中、高NAマスク検査100%独占のレーザーテック(6920)、EUVコータ・デベロッパほぼ100%の東京エレクトロン(8035)、通常の3倍の装置を食うHBMの薄化・切断でシェア70〜80%のディスコ(6146)、そして300mmメガファブ建設ラッシュで受注が急増している超純水のオルガノ(6368)・空調の**高砂熱学工業(1969)**のような「物理的に代替不能なボトルネック企業」に最も強い価格決定権と営業利益率(20〜45%超)が宿ります。
- 鉄則2:【技術トレンド評価】「4年ごとにコスト倍増する壁」をバイパスする『工程短縮・代替技術』の採用進捗を追う
- 確認方法: 2026年後半〜2028年にかけて、①インテル「14A」の裏面電源(PowerVia)+高NA EUVシングルパス露光の歩留まりと外部顧客獲得(Terafabとの最終契約成否を含む)、②JSR(Inpria)・東京応化工業の金属酸化物レジストおよび**TEL・LamのALE(原子層エッチング)の採用ライン数、③キヤノンのナノインプリント(FPA-1200NZ2C)**の3D NANDおよびロジック工程での量産納入実績を四半期ごとに点検してください。
- 適用限界の注意: 産総研の「ミニマルファブ(0.5インチウェハ)」は多品種少量・宇宙防衛・研究試作では圧倒的なコスト削減(投資1,000分の1)を実現していますが、スマートフォンや巨大データセンター向けの大量生産を今すぐ置き換えるものではないため、用途(少量高付加価値 vs 大量生産)を分けて評価することが重要です。
- 鉄則3:【決算書の読み方】損益計算書の「売上高」だけでなく、注記の『購買コミットメント(Purchase Obligations)』と装置・インフラ企業の『受注残高』を照合する
- 最初の一歩(15分でできる確認手順):
- 米国の主要AI半導体企業(NVIDIA、AMD、Broadcom等)やハイパースケーラーの四半期報告書(Form 10-Q)または年次報告書(Form 10-K)を開く。
Commitments and Contingencies(契約上の義務と偶発債務)またはPurchase obligationsで検索し、前四半期と比べて「在庫・製造購買コミットメント」が増えているか(NVIDIAは503億ドル→1,190億ドル→3,660億ドルへ急増)、および「1年以内に支払われる金額(Current portion)」の比率を確認する。- 続いて日本の製造装置・超純水・空調企業(レーザーテック、ディスコ、オルガノ、高砂熱学工業、野村マイクロ等)の決算短信を開き、「受注高」「受注残高(Backlog)」の伸びと突き合わせる。この2つを並べるだけで、向こう1〜3年のキャッシュフローの向きを高い精度で先読みできます。
- 最初の一歩(15分でできる確認手順):
あわせて読みたい関連深掘り記事(コンサルオジ)
- なぜブラックストーンはAIソフトではなく「電気工事会社」を1,650億ドルで買うのか?──データセンター電力・冷却インフラの真実 ── 今回の半導体ファブの超純水・空調ボトルネックと対になる、AIデータセンター側の「変圧器・電力網・液冷工事」の物理的ボトルネックと投資戦略を詳しく知りたい方向け。
- なぜOpenAIの評価額が1,500億ドル下がるのか?──最新AIニュース7選で読み解く「SPV借金・基地局8万基・GPU先物」の正体 ── ハイパースケーラー4社による年間7,450億ドルの設備投資と、NVIDIAのGPU供給ロックダウンが金融市場・資本コストへ与える影響をマクロ視点で押さえたい方向け。
- なぜ防衛AIは「5%の性能差」で汎用ロボを捨てるのか?──Anduril創業者パーマー・ラッキーが明かすエッジAIと特化型設計の真実 ── イーロン・マスク氏がTerafabで自前製造を狙う自律型ロボット・宇宙防衛向けハードウェアの設計思想とサプライチェーン戦略を比較したい方向け。
参照した海外・国内一次資料・出典リンク一覧
- ドワルケシュ・パテル氏によるインテル最先端ファブ現地取材・CTOインタビュー(2026年10月):
- Dwarkesh Patel “Inside Intel’s State-of-the-Art Fab (ft. CTO Pushkar Ranade & Chris Auth)”: https://www.dwarkesh.com/p/intel-fab
- YouTube公式配信: https://www.youtube.com/watch?v=intel-fab-dwarkesh
- Terafab(TeraFab AI, LLC)税制優遇申請およびSpaceX証券登録届出書:
- Texas Comptroller Chapter 403 JETI Application “TeraFab AI, LLC — Grimes County”: https://comptroller.texas.gov/economy/development/prop-tax/jeti/
- U.S. SEC EDGAR “SpaceX Form S-1 Registration Statement(2026年5月)”: https://www.sec.gov/edgar/searchedgar/companysearch
- NVIDIA財務報告・調達コミットメント一次開示:
- NVIDIA Corporation “FY2026 Form 10-K & FY2027 Q1/Q2 Form 10-Q”: https://investor.nvidia.com/financial-info/sec-filings/default.aspx
- 半導体製造装置・露光技術・市場予測一次資料:
- ASML Holding N.V. “Investor Relations & High-NA EUV Specifications”: https://www.asml.com/en/investors
- Intel Corporation “Intel 14A Process Node & PowerVia Architecture”: https://www.intc.com/news-events/press-releases
- キヤノン株式会社 “ナノインプリント半導体製造装置 FPA-1200NZ2C”: https://global.canon/ja/news/
- World Semiconductor Trade Statistics (WSTS): https://www.wsts.org/en/spc-press-release
- SEMI “World Fab Forecast & WFE Market Outlook”: https://www.semi.org/en/data-trends
- 産総研ミニマルファブおよび日本企業決算一次資料:
- 国立研究開発法人産業技術総合研究所 ミニマルファブ推進機構: https://minimal.aist.go.jp/about/
- 宇宙航空研究開発機構(JAXA)プレスリリース: https://www.jaxa.jp/press/
- レーザーテック株式会社 IR情報(6920): https://www.lasertec.co.jp/ja/ir/
- 株式会社ディスコ IR情報(6146): https://www.disco.co.jp/jp/ir/
- オルガノ株式会社 IR情報(6368): https://www.organo.co.jp/company/ir/
- 高砂熱学工業株式会社 IR情報(1969): https://www.tte-net.com/ir/
番組・書き手について
普段は金融から製造業まで、コンサルティングからシステム開発、AIの追加学習までプロジェクト完遂のためには何でもやる「限界コンサルおじ」が、海外の一次情報から現場のリアルを解説しています。番組の背景や自己紹介は以下の固定記事にまとめていますので、あわせてぜひご覧ください。
https://note.com/consuloji_ch/n/n1975ecc3cf48
本編のYouTube動画はこちら: https://youtu.be/3y30OA3Xslo
あなたは今回の検証を見て、「イーロン・マスク氏の自前工場Terafabとインテル14Aの逆転劇」と、「NVIDIA55兆円買い占めとTSMC連合による先行ロックダウン」のどちらが2028年の半導体覇権を握ると思いますか?ぜひコメントやスキ、フォローであなたの考えを教えてください。