なぜAI社債が80%消滅しMSは6万人に退職を提示したのか?ネオクラウド200社淘汰危機・SpaceX/Meta巨額調達・テキサス環境許可凍結の一次資料全解剖
【お詫びと訂正(Meta Platforms の資金調達額について)】 本記事の第2章および比較表(ならびに連動する旧版YouTube動画)において、Meta Platformsの資金調達額を二次記事(TIKR)の条件決定前の数値に基づき「クラスA普通株フォワード売出し225億ドル(+追加購入権33.75億ドル)、優先株125億ドルと合わせ初回約350億ドル(2027年以降のクラスC株最大600億ドルと合わせ最大950億ドル)」と記載しておりましたが、SEC(米国証券取引委員会)のEDGARに提出された一次資料(2026年10月26日付 Pricing Term Sheet
d382225dfwp.htmおよび Form 8-Kd183592d8k.htm)の確定値と異なっておりました。お詫びして以下の通り記事本文および表を訂正いたします。
- クラスA普通株フォワード売出し:10月26日の条件決定時に規模が引き上げられており、正確には 4,000万株(公開価格1株625ドル・総額250億ドル、引受手数料控除後の純手取見込額は約249億ドル)、引受人の追加購入権(600万株)全額行使時は 合計4,600万株(純手取見込額は約287億ドル) です(代金は2027年11月19日以前のフォワード決済時に受領)。
- 初回オファリング合計(普通株フォワード+シリーズA強制転換優先株):優先株の基本枠125億ドル(追加割当権行使分約18.69億ドルを含めると純手取約143.7億ドル)と合わせ、初回調達規模は基本枠で 総額375億ドル(純手取見込額合計は約374億ドル)、追加枠行使時で 純手取見込額合計約431億ドル です。
- クラスC株等の扱い:2027年Q1以降の議決権なしクラスC株(最大600億ドル)やサプライヤーによる出資関心(最大50億ドル)はSEC提出書類の確定値ではなく二次報道に基づくものであるため、区別を明記いたしました。
- 公開回: 2026年10月28日号(海外一次資料・AI社債80%急減とネオクラウド200社淘汰・SpaceX 400億ドルSPVリースとMeta総額375億ドル(純手取約374億〜431億ドル)普通株フォワード・優先株発行・Microsoft 6万人自主退職・テキサス州TCEQ環境許可凍結の徹底検証)
- 対象スラッグ:
2026-10-28-ai-capital-crunch-neocloud-buyouts - 執筆・検証: 限界コンサルおじ(システム設計・インフラ更改・海外一次レポート検証)
この記事の元になった動画(1920×1080 フル解説本編)は、こちらからご視聴いただけます:https://youtu.be/QscA5LrvSVY
はじめましての方は、ぜひこちらの自己紹介記事(コンサルオジのプロフィールと番組方針)もあわせてご覧ください。
はじめに:月曜の朝礼で「26兆円のサーバー代を払うため、全社員の4人に1人(6万人)に退職を募る」と言われたら
もしあなたの会社の社長が、月曜日の全社朝礼で次のような発表を行ったら、現場はどう受け止めるでしょうか。
- 「わが社は今年1年間だけで、AIデータセンターと半導体に**1,750億ドル(1ドル=150円換算で約26兆2,500億円)**を投資します」
- 「つきましては、その設備投資の現金を捻出するために、本日より全社員22万3,000人の約27%(4人に1人強)にあたる約60,000人に対して、自主退職パッケージ(バイアウト)を提示します」
- 「なお、当社の看板AI製品であるCopilot部門やAI Experiences部門、Windows部門、Xbox部門、財務・人事部門の社員はすべて退職募集の対象です」
- 「ただし、データセンターの物理運用要員、サイバーセキュリティ担当、そしてお客様から直接売上を取ってくる営業・マーケティング部門だけは、絶対に辞めないよう対象外(除外)とします」
「AIを開発して売っている会社が、AI部門の社員を減らしてまでデータセンター代を払い、営業マンと工事担当だけを守るなんて冗談だろう」と思われるかもしれません。しかし2026年10月26日、世界最大のソフトウェア企業であるMicrosoftが社内メモで発表した自主退職プログラム(VEO)は、まさにこの通りの内容でした。
さらに同じ2026年10月下旬、債券市場・株式市場・電力規制の3つの領域で、過去3年間続いた「AIと名付ければ無条件で資金と電力が手に入る時代」の終わりを告げる決定的な一次資料が相次いで公開されました。
本稿では、最初にこの記事の結論(5つの確定事実)、想定読者(企業のCIO/CTO・インフラ調達責任者、ITエンジニア・ホワイトカラー社員、および機関・個人投資家)、そして読み終えた後に明日から実行できる3つの防衛・意思決定基準を提示します。その上で、動画本編では語りきれなかった債券・CDS市場の細部、日系金融機関(三菱UFJフィナンシャル・グループ、日本生命、金融庁)への波及、SpaceX・Meta・Anthropicの資本調達スキームの比較、Microsoft 6万人バイアウトの職位・部門別条件、およびテキサス州環境品質委員会(TCEQ)による環境許可凍結の全貌を、海外一次資料のURLとともに徹底的に解剖します。
1. 先に結論:本記事で検証する「5つの確定事実」と「読者が明日からできること」
1.1 想定読者と本記事で得られる実務上の成果
- 想定読者:
- 社内のAI基盤やGPUクラスタを外部クラウド(ハイパースケーラーまたは独立系ネオクラウド)から調達・契約している企業のCIO(最高情報責任者)・CTO(最高技術責任者)・インフラ購買責任者。
- ソフトウェア開発、AIアプリケーション実装、プロダクトマネジメント、財務・人事等のコーポレート部門で働くエンジニアおよびビジネスパーソン。
- 米国テック株・AIインフラ銘柄(CoreWeave、Nebius、IREN、Meta、Microsoft、Anthropic、SpaceX、Oracle、ソフトバンク等)や社債・クレジット市場を分析する機関投資家・個人投資家。
- 読み終えた後にできるようになること:
- 「GPU単価が安いから」という理由だけで独立系ネオクラウドと長期契約を結ぶリスク(2030年までに80%超が単独存続困難、および環境許可凍結による未通電リスク)を見抜き、契約前に確認すべき3つの監査項目を実行できるようになります。
- Microsoftが6万人の自主退職提示で引いた「削られる部署(Copilot・Windows・財務・人事)」と「聖域として守られる部署(データセンター・セキュリティ・対面営業)」の境界線を理解し、今後1〜2年のキャリア防衛策を具体化できるようになります。
- 借入に依存してGPUを外販する企業(CoreWeave:負債総額508億ドル・利回り15%超)と、別事業のキャッシュフローや圧倒的な計算資源ROIを持つ企業(SpaceX:400億ドルSPVリース、Anthropic:計算支出1ドル当たり売上1.82ドル・NRR 900%)を財務数値で厳格に選別できるようになります。
1.2 一次資料から確定した「5つの核心ファクト」
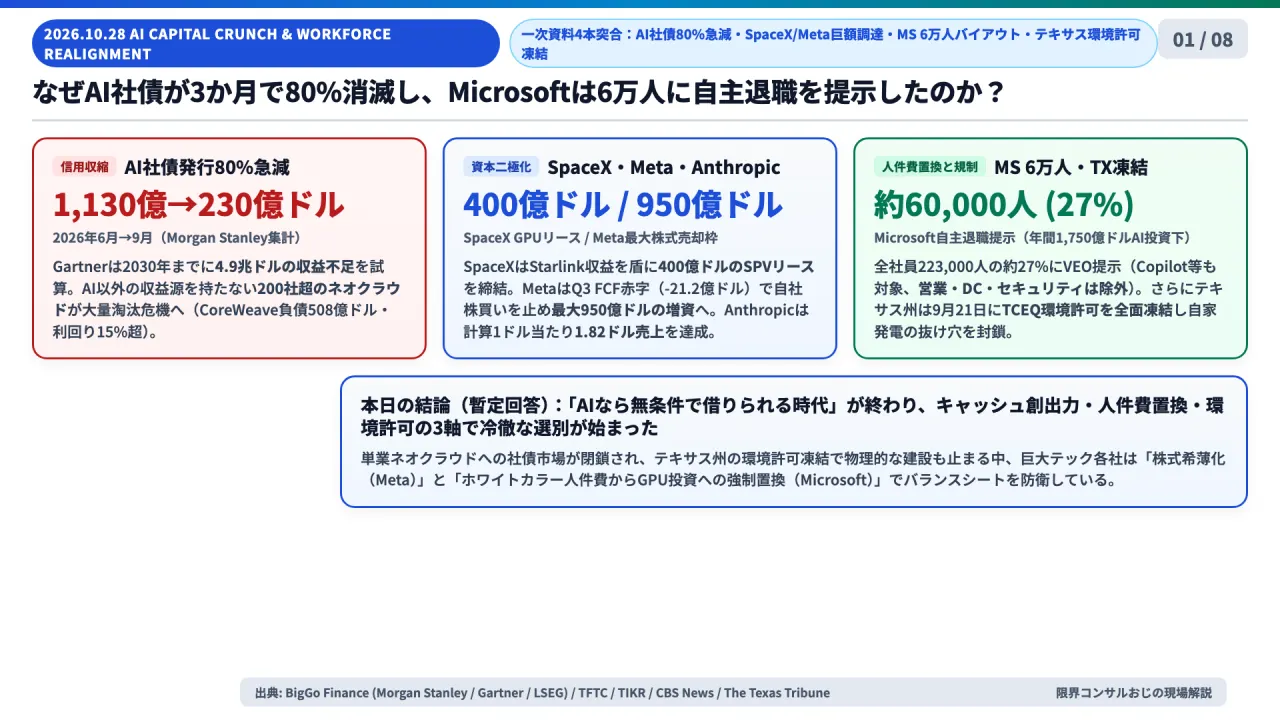
- AI関連社債の発行額が3か月で80%急減(1,130億ドル→230億ドル)し、200社超のネオクラウドが淘汰危機へ:
- モルガン・スタンレー(Morgan Stanley)の集計によると、AI関連企業の社債発行額は2026年6月の1,130億ドル(約16兆9,500億円)から9月には230億ドル(約3兆4,500億円)へと約80%急減しました。
- 調査会社ガートナー(Gartner)が2026年10月中旬に公表したレポートでは、2026〜2030年の7兆ドル規模のAIインフラ投資を回収するには2030年までに累計8兆5,000億ドルの売上が必要であるのに対し、実際の資金流入は3兆6,000億ドルにとどまり、**4兆9,000億ドル(約735兆円)の収益不足(ショートフォール)**が発生すると試算されています。この結果、3兆5,000億ドル以上の資産が減損リスクにさらされ、独立系ネオクラウド事業者の80%以上が2030年までに単独存続が困難になると予測されました。
- イーロン・マスク氏も10月25日にX上で「過去数週間で、AIデータセンター以外の明確な収益源を持たない企業に対するデット市場(借入市場)の資金供給はほぼ完全に停止した。200社以上のネオクラウドがグッピーのような大量死と統廃合(guppy-level death and consolidation)に直面する」と警告しています。
- CoreWeaveの負債・リース総額は508億ドル(社債利回り15%超)に達し、信用不安はOracle・ソフトバンク・邦銀へ波及:
- ロイターおよびLSEGの集計によると、ネオクラウド最大手CoreWeaveの2026年6月末時点の借入金は350億7,000万ドル、非流動オペレーティング・リース債務は157億4,000万ドルであり、合算した負債総額は約508億ドル(約7兆6,200億円)に達しています。同社の株価は2025年6月の高値183.58ドルから2026年10月下旬には54ドル近辺へと約70%下落し、社債利回りは10月中旬に15%超へ急騰しました。
- 10月15日にはOracleの5年物CDS(クレジット・デフォルト・スワップ)が前週比28bp拡大の288bp、ソフトバンクが同24bp拡大の424bpへ上昇しました。さらに供給側では三菱UFJフィナンシャル・グループ(MUFG)がCoreWeaveの85億ドル融資(2026年3月、DDTL 4.0、格付けA3/A(low))の共同主幹事を務め、日本生命もAIインフラ融資残高を2026年3月末の約1兆円(約64億ドル)から2035年度に2兆円(約127億ドル)へ倍増させる計画を持つ中、日本の金融庁は9月15日発表の2026事務年度金融行政方針でデータセンター向けプロジェクトファイナンスを重点モニタリング対象に指定しました。
- SpaceXは400億ドルSPVリース、Metaは総額375億ドル(純手取約374億〜431億ドル)の普通株フォワード・優先株発行、Anthropicは計算1ドル当たり1.82ドル売上で突破:
- SpaceXは10月26日、Apollo Global ManagementとGoldman Sachsが主導しBlackRock、GSAM、KKRがアンカー参加する約400億ドル(約6兆円)のマスター・ファイナンス・リース契約(Atlas SPが管理するSPVを通じたオフバランス・期限前償還可能デット)に合意し、2027年上半期納入のNVIDIA次世代半導体「Vera Rubin」等を調達します。これを支えるのはStarlinkとロケット事業の投資適格級格付け、および前年同期(8億1,300万ドル)から**9倍の75億6,000万ドル(約76億ドル)**へ急伸した第3四半期AI部門(Super Intelligence)売上です。
- Meta Platformsは2026年第3四半期の設備投資が339億4,000万ドル(前年同期188億3,000万ドルから+80%)へ膨張して営業キャッシュフロー(327億9,000万ドル)を超過し、フリーキャッシュフローがマイナス21億2,000万ドルへ転落しました(2026年通年CapEx見通し1,350億〜1,450億ドル、9月末現金820億ドル<負債840億ドル)。そのため2026年第1〜第3四半期の自社株買いをゼロ(前年同期262億ドル)に停止した上で、SEC提出書類(10月26日付 Pricing Term Sheet および Form 8-K)の通り、当初観測規模から引き上げて10月26日に基本枠総額375億ドル(純手取見込額合計は約374億ドル、追加枠行使時は約431億ドル)——内訳はクラスA普通株フォワード売出し4,000万株・公開価格625ドル=総額250億ドル(純手取見込額約249億ドル、600万株の追加購入権行使時は純手取見込額約287億ドル、2027年11月19日以前の決済時に代金受領)およびシリーズA強制転換型優先株125億ドル(追加割当権行使分約18.69億ドルを含めると純手取約143.7億ドル)——の発行に踏み切りました(なお二次報道では、2027年第1四半期から議決権のない新規クラスC株を最大600億ドル売却する計画や半導体サプライヤー3社による最大50億ドルの購入関心も報じられています)。
- Anthropicは10月26日公開のForm S-1において、計算・インフラ支出1ドル当たりの創出売上高を2023〜2024年の0.09〜0.15ドル、2025年の0.63ドルから、2026年上半期には1.82ドルへと引き上げ、上半期営業キャッシュフローをプラス39億ドル(前年同期マイナス15億ドル)へ黒字転換させました(既存顧客の純売上継続率NRRは約900%)。
- Microsoftが年間1,750億ドルのAI投資下で全社員の約27%(60,000人)に自主退職(VEO)を提示:
- 2026年10月26日、MicrosoftのAmy Coleman最高人事責任者(CPO)は、全世界正社員223,000人(2025年末228,000人)の約27%(4分の1強)にあたる約60,000人に対し、自主退職オプション(VEO)を提示しました。対象は米国・カナダ・英国・インドの4か国におけるレベル59からレベル70(バイスプレジデント級)以下の従業員で、12月までに意思決定し2026年12月31日付で退職する条件です。
- Amy Hood CFOが示した2026年単年で1,750億ドル(約26兆2,500億円)のAIインフラ投資を賄うため、5月の米国約8,750人(7%)バイアウト、7月の4,800人(2%)削減に続く大規模圧縮であり、Copilot、AI Experiences、Windows + Devices、Xbox、財務、人事が対象となる一方、データセンター運営、サイバーセキュリティ、営業・マーケティング・コマーシャル事業は明確に対象外(除外)とされました。
- テキサス州がTCEQ環境許可(大気・水質)を全面凍結し、「自家発電(Behind-the-meter)」の抜け穴を完全封鎖:
- テキサス電気信頼性評議会(ERCOT)への大口接続申請キューが**1,800件超・合計474GW超(過去最高ピーク電力需要の5倍超、約90%がデータセンター)へ膨張し、州の水使用量調査への回答率がわずか28%**にとどまったことを受け、グレッグ・アボット知事は6月の「送電網コスト100%事業者負担命令」、8月3日の「新規送電網接続停止と461件(25MW以上)の包括監査命令」、9月14日の「水使用量報告の強制執行命令」に続き、2026年9月21日にテキサス州環境品質委員会(TCEQ)および全州機関に対し、12月中旬の監査完了までデータセンター関連の大気・水質・環境許可の発給を全面停止するよう命じました(10月21日には電子申請システムSTEERSの即時認可ルートも閉鎖)。これにより、送電網を通さず敷地内で天然ガス自家発電を行う「ビハインド・ザ・メーター」の抜け穴も、大気排出許可が下りないため州全域で完全にストップしました。
2. 基礎概念の整理:AI資本選別とインフラ凍結を読み解く3つの専門用語
本編の分析に入る前に、今回の4つの一次資料を貫く3つの重要概念を整理します。
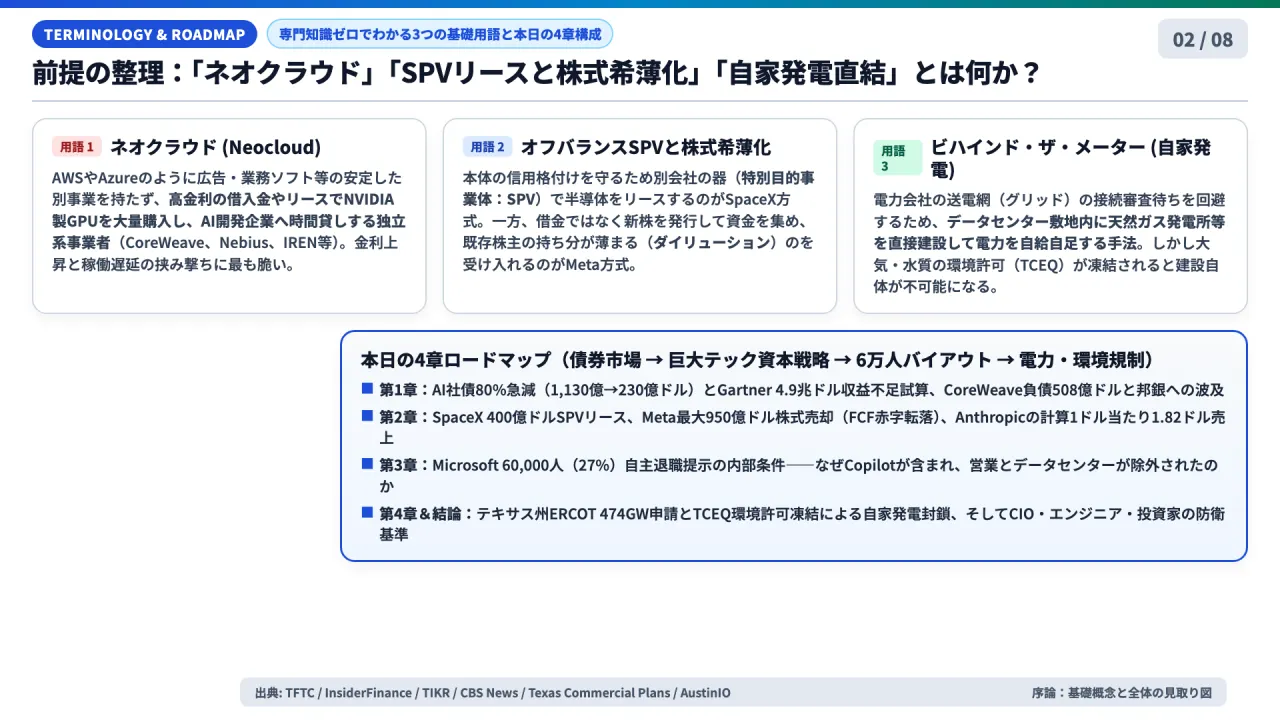
- ネオクラウド(Neocloud / 独立系GPUクラウド事業者):
- Amazon(AWS)、Microsoft(Azure)、Google(GCP)のようなハイパースケーラーは、EC、検索広告、業務用ソフトウェアという年間数兆〜十数兆円の安定したキャッシュフローを生み出す本業を持っており、格付けも最上位の投資適格級(AA〜AAA相当)です。これに対し、CoreWeave、Nebius、IREN(旧ビットコインマイニング事業者からの転換組)などの「ネオクラウド」は、AIデータセンター以外の実質的な収益源を持たず、社債やタームローン(借入金)で資金を調達してNVIDIAのGPUを大量購入し、AI開発企業へリースすることで成り立っています。借入金利が急騰し、同時に電力接続の遅れやGPU貸出単価の下落が起きると、本業のクッションがないため即座に資金繰りが詰まる構造的脆弱性を持っています。
- オフバランスSPVリース(Special Purpose Vehicle)と株式希薄化(Dilution):
- 数兆円規模のGPUを調達する際、自社の貸借対照表(バランスシート)に直接借入金を計上すると、負債比率が跳ね上がって信用格付けが引き下げられます。そこで投資ファンド(Apollo等)が管理する別法人(特別目的事業体:SPV)を設立し、そのSPVが投資家から資金を集めてGPUを購入し、事業会社(SpaceX等)へマスターリースする手法が「オフバランスSPVリース」です。一方、借金ではなく新株や優先株を発行して現金を集める手法(Metaの総額375億ドル・純手取約374億〜431億ドル調達)は、利払いや元本返済の義務がない代わりに、1株当たりの利益(EPS)や議決権の持ち分が薄まる「株式希薄化(ダイリューション)」を既存株主に強いることになります。
- ビハインド・ザ・メーター(Behind-the-Meter / 発電所直結型の自家発電):
- 通常、データセンターは地域の送電網(グリッド)から電力を受電します(フロント・オブ・ザ・メーター)。しかし現在、米国の送電網は接続審査だけで数年待ちの状態にあるため、データセンター事業者が発電所の敷地内、あるいは自社の敷地内に天然ガスタービン発電機等を直接設置し、公共の送電網を一切介さずに電力を自給自足する「ビハインド・ザ・メーター(メーターの裏側=自家発電直結)」が急速に広がりました。ところが天然ガスタービンや大型冷却塔を建設・稼働させるには、州の環境保護機関(テキサス州ではTCEQ)から大気汚染防止法上の排出許可や水質許可を取得することが法的に義務付けられています。そのため、送電網の接続審査だけでなく「環境許可」が凍結されると、自家発電という裏技も完全に封じられることになります。
3. 第1章:AI社債80%消滅とネオクラウド200社淘汰危機——CoreWeave負債508億ドルと4.9兆ドル収益不足の衝撃
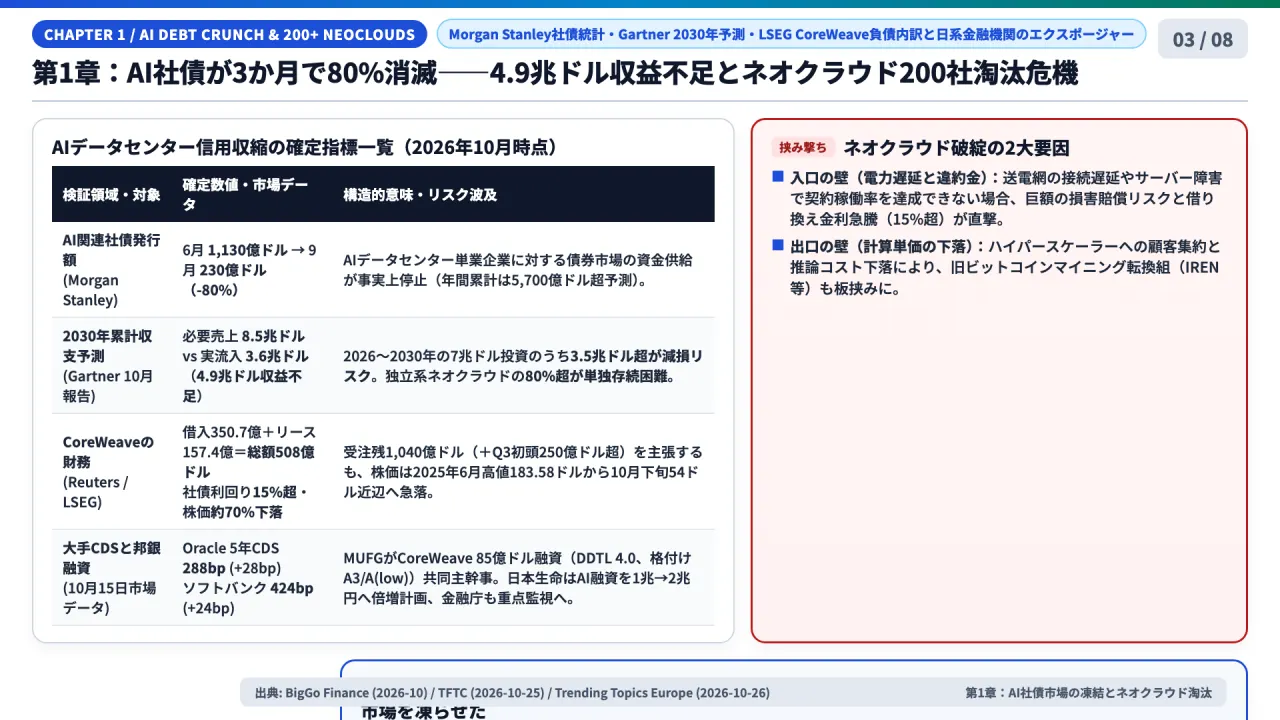
第1章では、BigGo FinanceがまとめたMorgan Stanley・Gartner・LSEG・Reutersの市場データ、TFTCのクレジット市場分析(2026年10月25日)、およびTrending Topics Europeの調査報道(2026年10月26日)に基づき、AIデータセンター業界を襲っている信用収縮(クレジット・クランチ)の定量データを検証します。
3.1 Morgan Stanleyの社債統計(80%急減)とGartnerの「4.9兆ドル収益不足」試算
2026年10月25日、ベンチャーキャピタルSocial Capital創業者のチャマス・パリハピティヤ(Chamath Palihapitiya)氏が「2027年は不良投資が一掃される激動の年になり、購入済みのGPUが時間通りに稼働しないケースや在庫として積み上がるケースが予想以上に発生する」と指摘した投稿に対し、イーロン・マスク氏は次のように返信しました。
「過去数週間で、AIデータセンター以外の明確な収益源を持たない企業に対して、デット市場(債券・融資市場)はほぼ完全に資金供給を閉ざした。SpaceXはGPU向けに400億ドルの負債調達を完了したが、それは当社が投資適格級であり、Starlinkとロケット打ち上げの収益があるからだ。これは、200社以上のネオクラウドがグッピーのような大量死と統廃合(guppy-level death and consolidation)に直面することを意味する。生き残る企業もあるが、多くはない」
この発言の裏にある債券市場と調査機関の確定数値は以下の通りです。
| 検証項目・統計主体 | 確定数値(米ドル・比率) | 日本円換算(1ドル=150円) | 構造的意味と市場へのインパクト |
|---|---|---|---|
| AI関連社債の月間発行額 / (Morgan Stanley集計) | 2026年6月:1,130億ドル / 2026年9月:230億ドル(約80%減) | 6月:約16兆9,500億円 / 9月:約3兆4,500億円 | わずか3か月で起債額が5分の1へ急縮小。AI単業事業者への社債市場の扉が事実上閉鎖(通年累計は5,700億ドル超予測)。 |
| 2030年までの累計必要売上 vs 実績予測 / (Gartner 2026年10月中旬レポート) | 必要売上:8兆5,000億ドル / 予測流入:3兆6,000億ドル / 不足額:4兆9,000億ドル | 必要:約1,275兆円 / 流入:約540兆円 / 不足:約735兆円 | 2026〜2030年のAIインフラ投資予測7兆ドルのうち、半分にあたる3兆5,000億ドル超が資産減損リスクに直面。 |
| 独立系ネオクラウドの生存率予測 / (Gartner 2026年10月中旬レポート) | 80%以上が2030年までに単独存続困難 | - | 借入に依存する200社超の独立系GPUリース事業者の大半が淘汰・吸収合併へ。 |
| CoreWeaveの負債・リース総額 / (Reuters / LSEG 2026年6月末基準) | 借入金:350億7,000万ドル / 非流動リース:157億4,000万ドル / 合計:約508億ドル | 借入:約5兆2,605億円 / リース:約2兆3,610億円 / 合計:約7兆6,200億円 | 契約受注残1,040億ドル(+Q3初頭250億ドル超)を主張するも、10月中旬に社債利回りが15%超へ急騰、株価は高値183.58ドルから約54ドルへ約70%下落。 |
| 大手テックの5年物CDSスプレッド / (2026年10月15日市場データ) | Oracle:288bp(前週比+28bp) / ソフトバンク:424bp(同+24bp) | - | ネオクラウドだけでなく、AIインフラ拡大へ巨額投資・保証を行う大手企業のデフォルト保証コストも急拡大。 |
| 日本の金融機関・当局の関与 / (MUFG・日本生命・金融庁) | MUFG:85億ドル融資共同主幹事 / 日本生命:1兆円→2兆円倍増計画 / 金融庁:9月15日重点監視指定 | MUFG融資枠:約1兆2,750億円 / 日生残高:1兆円→2兆円 | CoreWeaveの85億ドル融資(DDTL 4.0、格付けA3/A(low))にMUFGが参画。米AIデータセンターの信用リスクが邦銀・生保のバランスシートへ直結。 |
noteでの閲覧環境を考慮し、主要な定量ポイントを箇条書きでも整理します。
- AI関連社債の急減: 2026年6月の1,130億ドルから9月には230億ドルへと約80%減少(Morgan Stanley統計)。
- Gartnerの2030年収支試算: 2026〜2030年の7兆ドル投資を回収するには累計8.5兆ドルの売上が必要だが、実際の資金流入は3.6兆ドルにとどまり、4.9兆ドルの収益不足が発生。3.5兆ドル超の資産が減損リスクにさらされ、独立系ネオクラウドの80%超が単独存続困難。
- NVIDIA CEOの認識: ジェンスン・フアンCEOも10月22日にCNBCに対し「資本の需要が資本の供給能力をはるかに上回っている(the demand of the capital is much greater than the availability of the capital)」と発言。
- CoreWeaveの財務悪化: 6月末時点で借入金350.7億ドル+非流動オペレーティング・リース157.4億ドル=総額約508億ドルの負債を抱え、社債利回りは15%超へ急騰、株価は2025年6月高値(183.58ドル)から約70%下落(54ドル近辺)。
- 日本勢への波及: 三菱UFJフィナンシャル・グループ(MUFG)が2026年3月のCoreWeave向け85億ドル融資(GPUクラスタとMeta契約担保)の共同主幹事を務め、日本生命もAIインフラ融資を2026年3月末の約1兆円から2035年度に2兆円へ倍増計画。金融庁は9月15日発表の2026事務年度金融行政方針でデータセンター向けプロジェクトファイナンスを重点モニタリング対象に指定。
4. 第2章:巨大テックの資金調達サバイバル——SpaceX 400億ドルSPVリース・Meta 総額375億ドル増資・Anthropicの収益効率
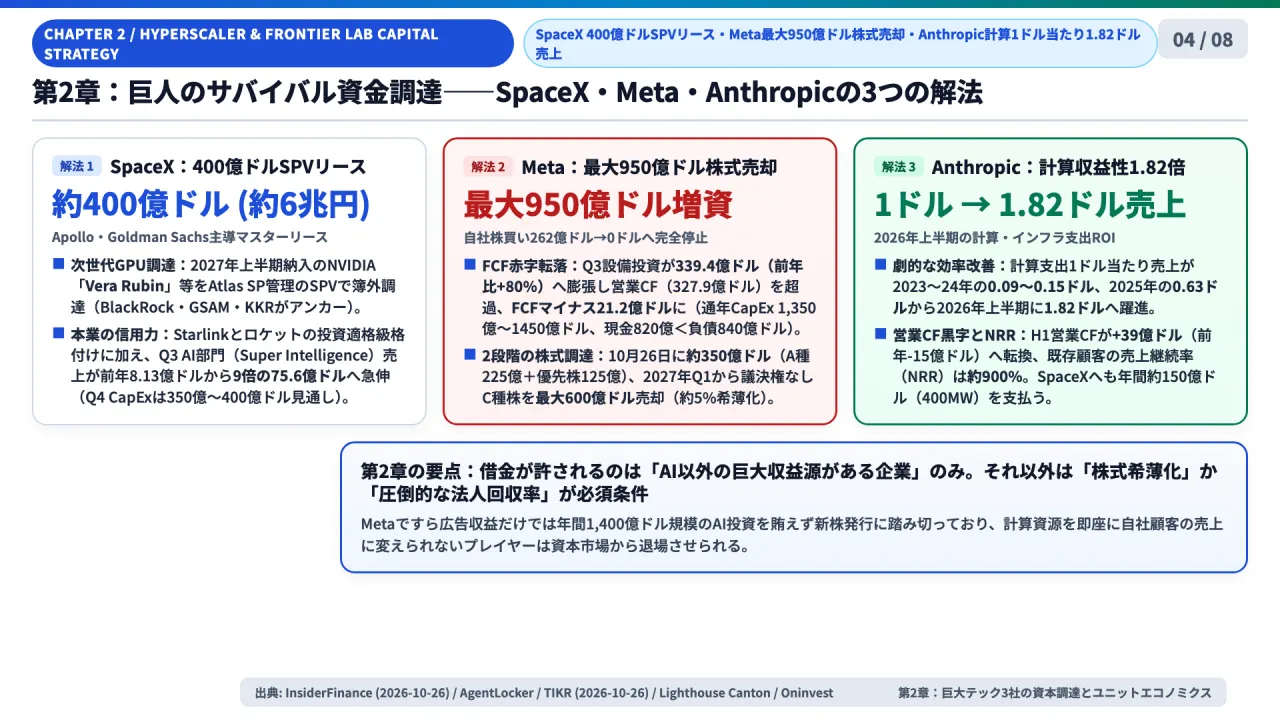
単業のネオクラウドが債券市場から締め出される一方、本業のキャッシュフローや高い計算資源ROIを持つ巨大プレイヤーは、全く異なる3つの手法で巨額資金を確保しています。InsiderFinance、AgentLocker、SEC EDGARのMeta条件決定書およびTIKRのMeta資本分析、Lighthouse Canton、およびOninvestのデータを比較します。
4.1 勝ち組3社(SpaceX・Meta・Anthropic)の資本調達とユニットエコノミクス比較
| 企業名 | 2026年10月下旬の資金調達スキーム | 本業・AI事業のキャッシュフローと設備投資(CapEx)指標 | 財務上の強みと潜在リスク(死角) |
|---|---|---|---|
| SpaceX / (xAI統合) | 約400億ドル(約6兆円)のGPUマスター・ファイナンス・リース / (Apollo・Goldman Sachs主導、BlackRock・GSAM・KKR参加、Atlas SP管理のSPV活用) | ・Q3 AI部門(Super Intelligence)売上:75.6億〜76億ドル(前年同期8.13億ドルから約9倍、社内最大事業へ) / ・Q4 CapEx見通し:350億〜400億ドル(Bret Johnsen CFO) | 強み:Starlinkとロケット事業の投資適格級格付けで2027年上半期納入のNVIDIA「Vera Rubin」を調達。 / 死角:過去にxAIのセール&リースバックが監査法人に否認され約130億ドルを負債計上した前例あり。 |
| Meta Platforms | 基本枠総額375億ドル(純手取約374億〜431億ドル)の普通株フォワード・優先株発行(EDGAR確定値) / (10月26日にA種株フォワード4,000万株・総額250億ドル[純手取約249億ドル、追加600万株行使時約287億ドル]+強制転換優先株125億ドル[追加枠約18.69億ドル]。二次報道では2027年Q1以降にC種株最大600億ドル計画も) | ・Q3 CapEx:339.4億ドル(前年188.3億ドルから**+80%**) / ・Q3営業CF:327.9億ドル → FCFマイナス21.2億ドル / ・2026年通年CapEx:1,350億〜1,450億ドル(9月まで860億ドル消化) / ・9月末現金820億ドル < 負債840億ドル | 強み:借入に頼らず自己資本を厚くし、Nvidia・AMD・Broadcomも最大50億ドルの普通株購入に関心。 / 死角:自社株買いを2025年の262億ドルから2026年はゼロへ完全停止し、既存株主に株式希薄化を強いる。 |
| Anthropic / (Nasdaq: ANT申請) | Form S-1公開提出による大型IPO / (目標評価額1.5兆〜2兆ドル、Goldman Sachs・Morgan Stanley等22行引受、リボルビング枠を32.5億→150億ドルへ拡大) | ・2026年H1売上:163億ドル(前年比14〜15倍、従量課金が80%の131億ドル) / ・計算支出1ドル当たり売上:2023〜24年 0.09〜0.15ドル → 2025年 0.63ドル → 2026年H1 1.82ドル / ・H1営業CF:+39億ドル(前年-15億ドル)、NRR 約900% | 強み:計算資源コスト(H1 89億ドル=売上の55%)を上回る売上創出力を実証。 / 死角:SpaceXへの年間約150億ドル(400MW)支払等、4,170億ドル超の長期計算購入コミットメントと上場後SBC負担。 |
上記テーブルの要点を箇条書きでも確認します。
- SpaceXのオフバランス調達: 2026年10月26日に合意した約400億ドルのマスター・ファイナンス・リースは、Apollo傘下のAtlas SPが管理する特別目的事業体(SPV)を通じて2027年第1・第2四半期に届くNVIDIA「Vera Rubin」チップ等を調達するもので、期限前償還可能(callable)な設計です。
- Metaの資本政策大転換: 2017年(29.6億株)から2025年(25.7億株)まで自社株買いで発行済株式数を約13%減らしてきたMetaが、2026年第1〜第3四半期は自社株買いをゼロにし、さらに総額375億ドル(純手取約374億〜431億ドル、二次報道の将来C種株枠を含めればさらに大規模)の株式・優先株発行へ転じたのは、第3四半期に設備投資(339.4億ドル)が営業キャッシュフロー(327.9億ドル)を上回り、フリーキャッシュフローがマイナス21.2億ドルに陥ったためです。
- Anthropicのユニットエコノミクス: Lighthouse CantonがForm S-1から算出した通り、Anthropicは計算・インフラ支出1ドル当たり1.82ドルの売上を生み出す段階に入り、上半期の営業キャッシュフローは+39億ドル(前年は-15億ドル)へと年間50億ドル以上の改善を達成しました。
5. 第3章:Microsoft 60,000人自主退職提示の真実——「AIで生産性が上がった」のではなく「人件費をGPU代1,750億ドルへ置換」
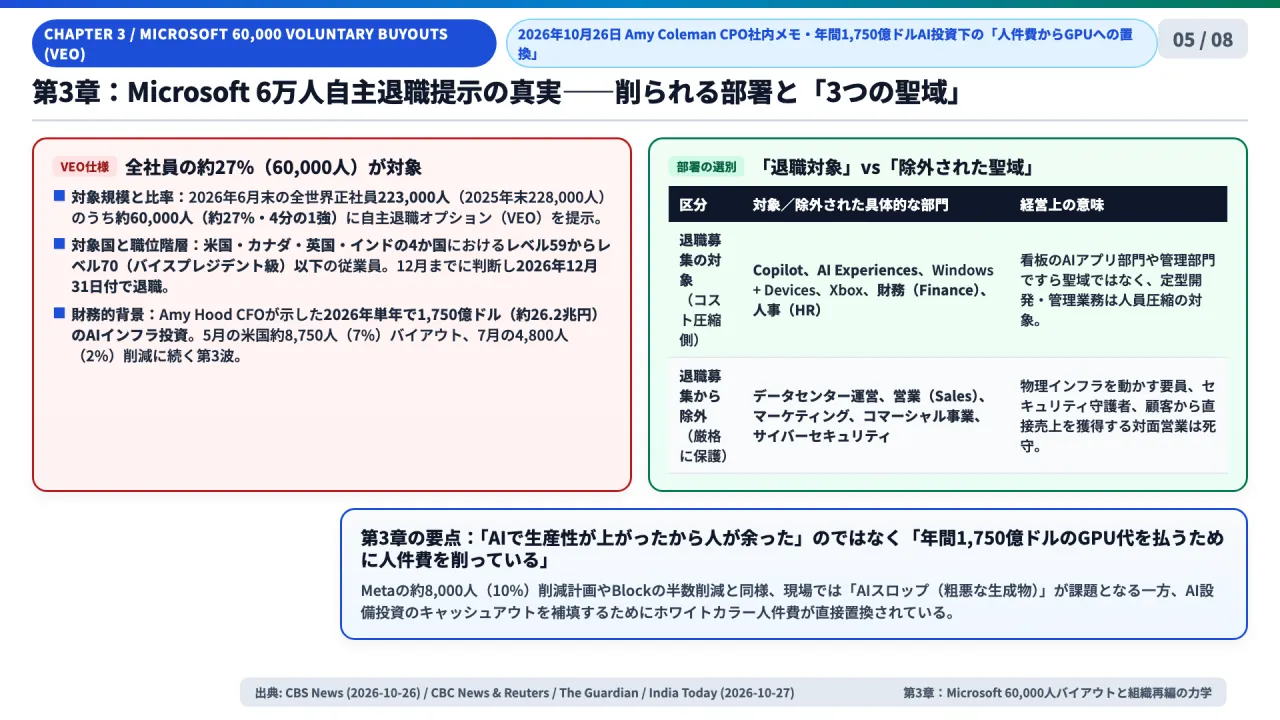
第3章では、CBS News(2026年10月26日)、CBC News / Thomson Reuters、The Guardian、およびIndia Today(2026年10月27日)の報道から、Microsoftが踏み切った60,000人規模の自主退職プログラム(VEO:Voluntary Exit Offer)の構造を検証します。
5.1 Microsoft「60,000人自主退職オプション(VEO)」の全仕様
2026年10月26日、Microsoftの執行副社長兼最高人事責任者(CPO)であるエイミー・コールマン(Amy Coleman)氏は社内メモを通じて、期間限定の自主退職オプションを発表しました。
- 対象人数と全社比率: 2026年6月30日時点の全世界正社員223,000人(2025年末の228,000人から減少)のうち、**約60,000人(約27%・4分の1強)**が対象資格を持ちます。
- 対象国と職位レベル: 米国、カナダ、英国、インドの4か国に所属する、職位レベル59(エントリー層)からレベル70(バイスプレジデント級)以下の従業員が対象です。
- 退職スケジュール: 対象者は2026年12月までに意思決定を行い、応募した従業員は2026年12月31日付で退職します。
- 直接の財務要因(年間1,750億ドルのAI設備投資): エイミー・フッド(Amy Hood)最高財務責任者(CFO)が7月の決算説明会で明言した通り、Microsoftは2026年の1年間だけでAIインフラ(データセンター等)に1,750億ドル(約26兆2,500億円)を支出する計画です。同社は今年5月に米国従業員の約7%(約8,750人)へ自主退職を提示し、7月にXbox部門等を中心に全社員の約2%(4,800人)を削減しましたが、それでも年間1,750億ドルの設備投資負担を吸収できず、第3波として60,000人規模のバイアウト提示に至りました。
- 対象部門(削られる側)と除外部門(守られる3つの聖域)の決定的な違い:
- 参加(退職募集の対象)部門: AI Experiences、Copilot(AIツール部門)、Windows + Devices、Xbox、財務(Finance)、人事(Human Resources)。
- 不参加(退職募集から除外された聖域)部門: データセンター運営(Data Centers)、サイバーセキュリティ(Cybersecurity)、営業・マーケティング・コマーシャル事業(Sales, Marketing, Commercial Business)。
この部門選別が示す事実は極めて重大です。もし本当に「AIによって社内の生産性が飛躍的に上がったから人員を減らす」のであれば、AIを開発・提供する中核であるCopilot部門やAI Experiences部門が削減対象に入るはずがありません(実際、The GuardianによればMicrosoft幹部のRyan Roslansky氏も最近、職場における「AIスロップ=粗悪なAI生成物」の氾濫に苦言を呈しています)。
実態は、Metaが今年4月にAI投資強化のために人員の約10%(約8,000人)の削減を計画し、決済大手Blockが従業員の約半数を削減すると発表したのと同様、「年間1,750億ドルにのぼるデータセンターとGPUへの投資資金を捻出するため、ソフトウェア開発やバックオフィスの人件費を直接削り、物理インフラを作る要員と顧客から売上を回収する営業部隊だけを残す」というバランスシート上のコスト置換にほかなりません。
6. 第4章:物理インフラの最終壁——テキサス州TCEQ環境許可凍結が塞いだ「自家発電」の抜け穴と私の失敗談
第4章では、The Texas Tribune(2026年9月21日)、Texas Commercial Plans(2026年9月23日)、AustinIO、およびLandGateの一次資料に基づき、AIデータセンター建設の最前線であるテキサス州で起きた「全面凍結」のメカニズムを解剖します。
6.1 ERCOT接続申請474GW超と、9月21日「TCEQ環境許可凍結」が塞いだ抜け穴
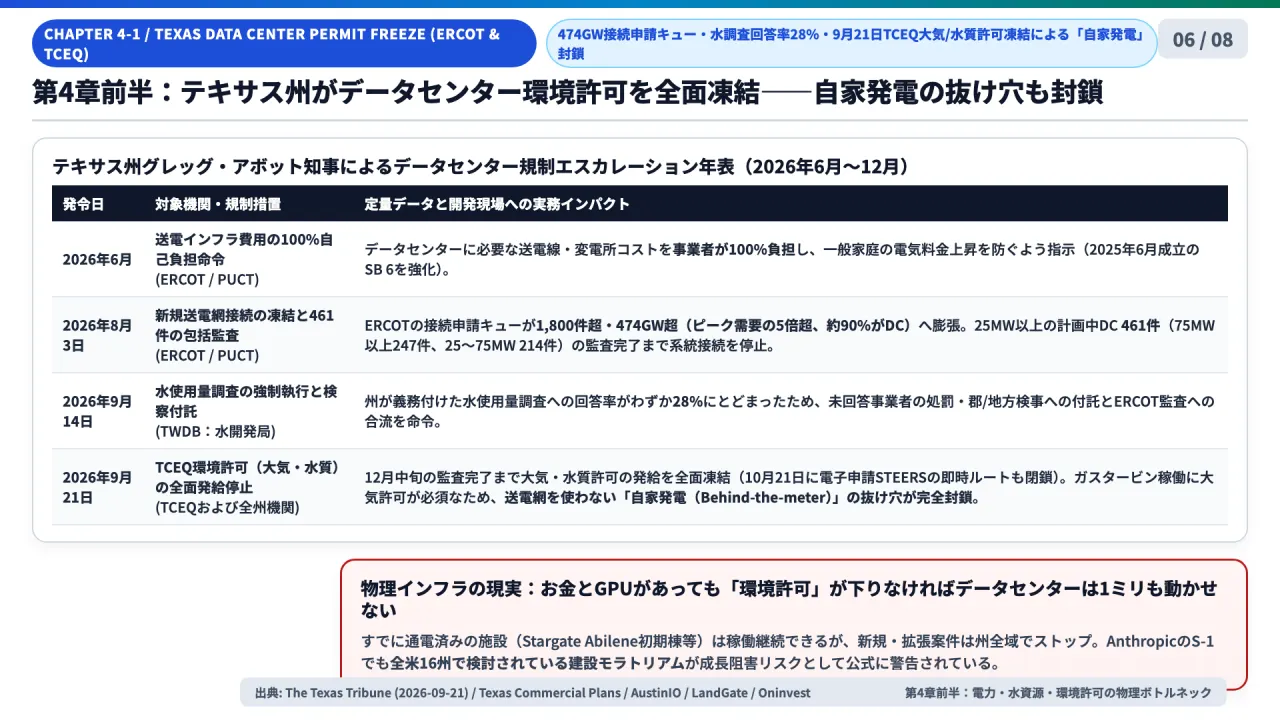
全米で最も急速にデータセンターが集積していたテキサス州において、グレッグ・アボット(Greg Abbott)知事は2026年夏から秋にかけて、以下の4段階で規制をエスカレートさせました。
- 2026年6月(送電網増強コストの100%自己負担化):
- 2025年6月20日に署名された大口電力負荷規制法(SB 6:75MW以上の案件に最低10万ドルの送電審査費や重複申請開示を義務付け)に続き、アボット知事は公益事業委員会(PUCT)とテキサス電気信頼性評議会(ERCOT)に対し、データセンター向けの送電線・変電所インフラ費用を事業者に100%自己負担させ、一般家庭の電気料金へ転嫁させない措置を命じました。
- 2026年8月3日(新規送電網接続の停止と461件の包括監査):
- ERCOTの大口電力接続申請キュー(待機枠)は1,800件以上のプロジェクトから合計474GW(ギガワット)超へと膨張しました。これはERCOTの過去最高ピーク電力需要の5倍以上に相当し、その約90%がデータセンターでした(なお9月11日のBatch Zero更新時点では、ベース負荷条件付き204件・66.4GW、調査対象負荷158件・127.9GW)。
- アボット知事はERCOTとPUCTに対し、25MW以上の計画中データセンター**461件(うち75MW以上が247件、25〜75MWが214件)**の電力・水・税制優遇・所有構造に関する包括監査が完了するまで、新規の送電網接続承認を停止するよう命じました。
- 2026年9月14日(水使用量報告の強制執行):
- 州が義務付けた水使用量調査に対し、回答したデータセンターがわずか**28%**にとどまったため、アボット知事はテキサス水開発局(TWDB)に対し、未回答事業者の処罰・郡および地方検事への付託とERCOT監査への合流を指示しました。
- 2026年9月21日(TCEQによる大気・水質環境許可の全面凍結=自家発電の封鎖):
- 8月3日の送電網接続停止を受けた開発事業者は、ERCOTの送電網を使わずに敷地内で天然ガス自家発電を行う「ビハインド・ザ・メーター(Behind-the-meter)」や、ERCOT管轄外(エルパソやパンハンドル等のSPP管轄地域)での建設へ一斉に迂回しようとしました。
- これに対しアボット知事は9月21日、テキサス州環境品質委員会(TCEQ)およびすべての州機関に対し、ERCOTの監査が完了する2026年12月中旬まで、データセンターに関連するすべての新規・審査中の大気汚染防止許可および水質許可の発給を全面停止するよう命じました(さらに10月21日にはTCEQの電子申請システムSTEERSの即時認可ルートも閉鎖)。
- 自家発電用の天然ガスタービンや大型冷却設備を建設・稼働させるにはTCEQの大気・水質許可が不可欠であるため、この措置によって**「送電網を通さない自家発電データセンター」という抜け穴もテキサス州全域で完全に封鎖**されました(AnthropicのForm S-1でも、全米16州で検討されているデータセンター建設モラトリアムが事業リスクとして明記されています)。
6.2 【私なりの解釈】投資銀行のポジショントークの裏側と、自宅での「業務用エスプレッソマシン3台」失敗談
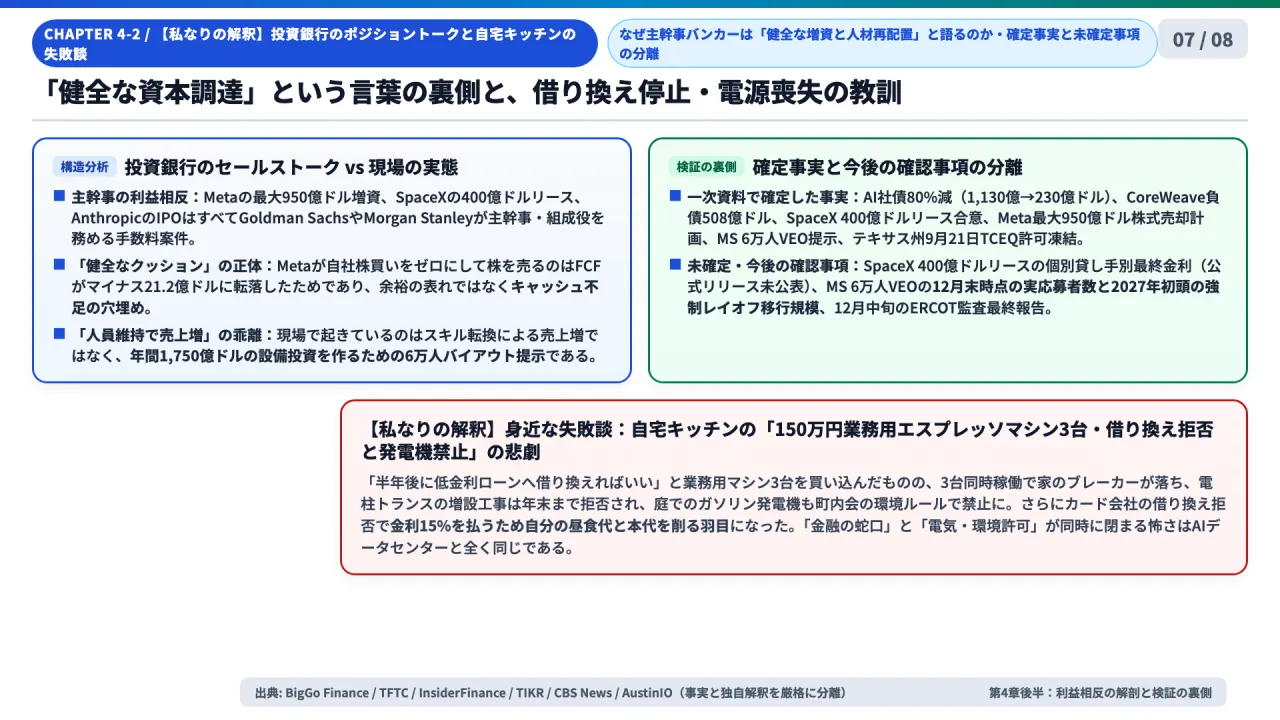
ここからは一次資料の事実と明確に区別した【私なりの解釈】として、ウォール街のバンカーによる市場解説のバイアスと、私自身の家庭での失敗談をお話しします。
ゴールドマン・サックスのロブ・カプラン副会長らはメディアにおいて、「巨大テック企業が負債ではなく株式(エクイティ)で資金を調達しバランスシートのクッションを厚くするのは責任ある健全な経営判断であり、企業のAI導入も人員を維持したまま配置転換で売上を30〜50%伸ばす」と語っています。しかし、Metaの総額375億ドル(純手取約374億〜431億ドル)増資も、SpaceXの400億ドルリースも、AnthropicのIPOも、すべてゴールドマン・サックスやモルガン・スタンレーが主幹事・組成役を務める巨大手数料案件です。主幹事のセールストークを1枚めくれば、実態は「Metaですら第3四半期のFCFがマイナス21.2億ドルに転落して株を売るしかなくなり、Microsoftは年間1,750億ドルの設備投資のために6万人に退職を促し、200社のネオクラウドは社債市場から締め出されている」という極限のキャッシュ争奪戦です。
この「借り換えが止まり、電源も落とされる構造」は、私が2年ほど前に自宅のキッチンでやらかした「業務用エスプレッソマシン3台の共同レンタル事件」と全く同じ構造です。当時、近所の友人たちに「週末にサブスクでラテを配れば絶対に儲かる」と息巻いて、1台150万円するイタリア製の業務用マシン3台をカードローンのキャンペーン金利で買い込みました。「半年後に別の低金利ローンへ借り換えればいい」と完全に楽観していたのです。ところが3台同時にスチームを吹かした瞬間に家のブレーカーが落ち、電力会社には「電柱のトランスが一杯で年末まで増設工事はできない」と断られ、庭でガソリン発電機を回したら3分で隣家から「排気ガスと騒音違反だ」と町内会に通報されて発電機も全面禁止になりました。そしてカード会社からも低金利への借り換えを拒否され、電気も通らない巨大なマシン3台を前に、金利15%の返済を作るため自分の毎日の昼食代と趣味の本代を全部削る羽目になりました。「いつでも借り換えられる」「電気や環境許可はどうにかなる」という前提で組んだ投資が、金融と物理規制の同時凍結で一瞬にして漬物石に変わる怖さは、自宅のキッチンも7兆ドルのAIデータセンターも何一つ変わりません。
なお「検証の裏側」として、本稿で扱った事象のうち、SpaceXの400億ドルGPUリースにおける個別貸し手ごとの最終金利条件(公式プレスリリース未公表)、およびMicrosoftの60,000人自主退職(VEO)に対する12月末時点の実際の応募者数と2027年初頭の強制レイオフ移行規模については現時点で未確定であり、今後の確定開示を待つ必要があることを明記しておきます。
7. 結論:システム責任者(CIO/CTO)・働く個人・投資家が明日から取るべき3つの行動
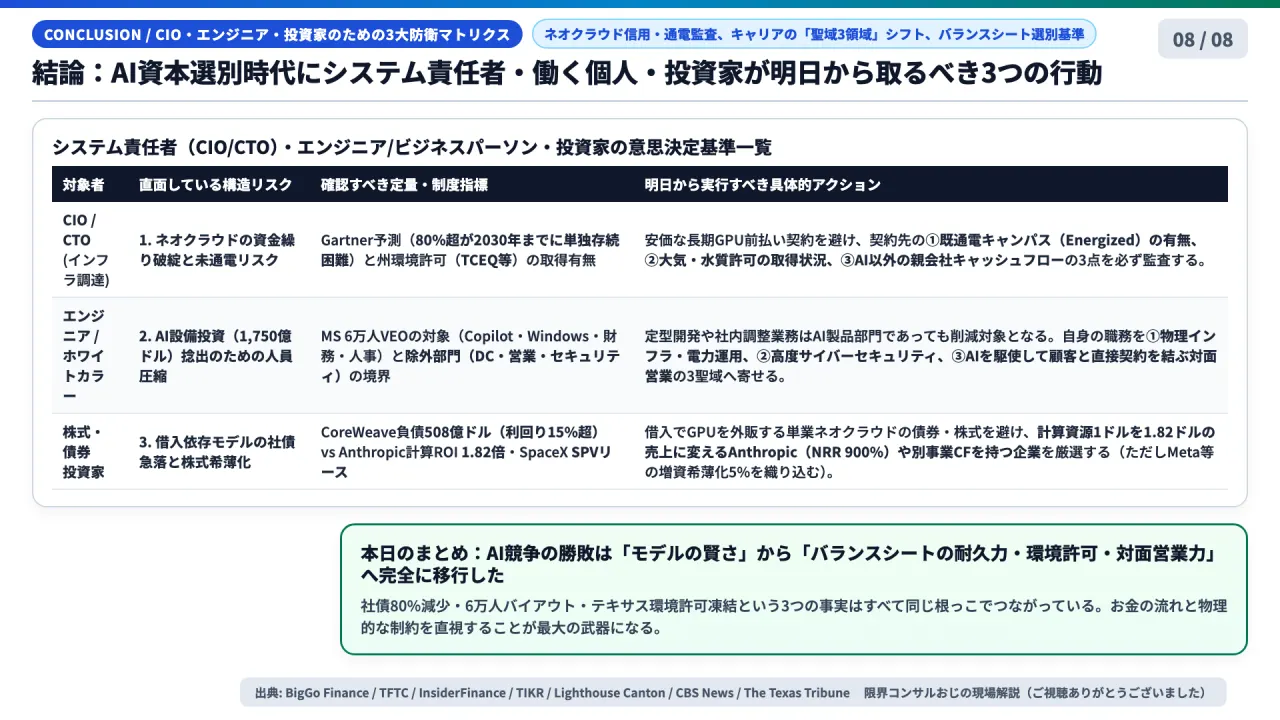
最後に、今回の4つの一次資料から導かれる「明日から使える3つの意思決定・防衛基準」をまとめます。
| 対象者 | 直面している構造リスク | 点検すべき定量・制度指標 | 明日から実行すべき具体的アクション |
|---|---|---|---|
| 1. 企業のCIO / CTO・インフラ購買責任者 | 独立系ネオクラウドの資金繰り破綻とデータセンター未通電リスク | Gartner予測(80%超が2030年までに単独存続困難)および州の環境・系統許可(ERCOT / TCEQ等) | 単価の安さだけで未稼働施設の長期前払い契約を結ばない。契約前に①すでに通電済みの施設(Energized Campus)か、②大気・水質の環境許可を取得済みか、③親会社にAI以外の安定キャッシュフローがあるかの3点を必ず監査する。 |
| 2. エンジニア・ホワイトカラー社員 | 年間1,750億ドル級のAI設備投資を捻出するための人員圧縮(人件費のGPU置換) | Microsoft 6万人VEOの対象(Copilot・Windows・財務・人事)と除外部門(DC・セキュリティ・営業) | AIアプリ開発や社内管理業務であっても定型領域はコスト削減対象になる。自身の職務を①物理インフラ・電力・データセンター運用、②高度サイバーセキュリティ、③AIエージェントを駆使して顧客と直接対話し売上を作る対面営業・コマーシャル機能の3聖域へシフトする。 |
| 3. 株式・クレジット投資家 | 借入依存モデルの社債利回り急騰(15%超)とハイパースケーラーの株式希薄化 | CoreWeave負債508億ドル・AI社債80%減 vs Anthropic計算ROI 1.82倍・Meta 総額375億ドル(純手取約374億〜431億ドル)増資 | 借入でGPUを外販する単業ネオクラウドの債券・株式やCDS拡大銘柄を回避し、計算支出1ドルを1.82ドルの売上に変えるAnthropic(NRR 900%)や独立収益源を持つ企業へ選別集中する(ただしMeta等の新株発行による希薄化とAnthropicの長期購入義務を割引評価する)。 |
読者の皆さまへの質問
8. 検証済み一次資料・参照URL一覧
- AI社債80%急減・Gartner 4.9兆ドル収益不足試算・CoreWeave 508億ドル負債・日系金融機関の関与:
- BigGo Finance (2026-10): https://finance.biggo.com/news/95b3a7a4-a1a7-4135-8635-035eddfc5747
- TFTC (2026-10-25): https://www.tftc.io/ai-debt-markets-closed-musk-neocloud-collapse-bitcoin
- Trending Topics Europe (2026-10-26): https://www.trendingtopics.eu/musk-neoclouds-die-off-spacex-40-billion-debt/
- SpaceX 400億ドルGPUマスターリース・Meta総額375億ドル普通株フォワード・優先株発行(SEC EDGAR)および関連報道・Anthropic S-1ユニットエコノミクス:
- InsiderFinance (2026-10-26): https://www.insiderfinance.io/news/spacex-gpu-financing-seals-40-billion-lease-deal
- AgentLocker (2026-10-26): https://agentlocker.ai/news/spacex-closes-40-billion-debt-deal-to-buy-ai-chips-musk-says
- SEC EDGAR (Meta Platforms, Inc. Pricing Term Sheet 2026-10-26 / Form 8-K 2026-10-29): https://www.sec.gov/Archives/edgar/data/1326801/000119312526397507/d382225dfwp.htm
- TIKR (2026-10-26): https://www.tikr.com/ja/blog/meta-stopped-buying-back-stock-in-2026-now-its-selling-up-to-95-billion-of-it
- Lighthouse Canton (2026-10-26): https://www.lighthouse-canton.com/insights/anthropic-s-s-1-reading-the-frontier-lab-economics/
- Oninvest (2026-10-26): https://en.oninvest.com/article/investors-won-t-share-in-the-profits-risks-or-impact-on-the-workforce-key-points-about-anthropic-s-ipo
- Microsoft 60,000人自主退職オプション(VEO)と年間1,750億ドルAI投資:
- CBS News (2026-10-26): https://www.cbsnews.com/news/microsoft-buyouts-60000-workers-artificial-intelligence-layoffs/
- CBC News / Thomson Reuters (2026-10-26): https://www.cbc.ca/news/business/microsoft-voluntary-buyout-9.7396520
- The Guardian (2026-10-26): https://www.theguardian.com/technology/2026/oct/26/microsoft-buyout-offers-ai-cuts
- India Today (2026-10-27): https://www.indiatoday.in/jobs/story/after-4800-layoffs-microsoft-offers-voluntary-exits-to-60000-employees-full-story-in-5-points-tchc-3025749-2026-10-27
- テキサス州データセンター環境許可(TCEQ)凍結・ERCOT 474GWキュー監査:
- The Texas Tribune (2026-09-21): https://www.texastribune.org/2026/09/21/texas-data-center-moratorium-water-energy/
- Texas Commercial Plans (2026-09-23): https://texascommercialplans.com/daily-market-news/texas-tceq-data-center-permit-freeze-september-21-2026-commercial-rates/
- AustinIO (2026-10): https://austinio.com/texas-data-center-moratorium.html
- LandGate (2026-09): https://www.landgate.com/news/texas-halts-data-center-permits-what-developers-need-to-know