「なぜNVIDIAの売上39%集中と供給コミットメント952億ドルの裏で、アルファベットが上場来初の現金赤字に転落したのか」——CoreWeave四半期利払い960億円とオラクル未開始リース43兆円・耐用年数6年延長の真実を一次資料で完全解剖
YouTubeポッドキャスト本編(動画・音声)はこちら:「なぜNVIDIAの売上39%集中と供給コミットメント952億ドルの裏で、アルファベットが上場来初の現金赤字に転落したのか」——CoreWeave四半期利払い960億円とオラクル未開始リース43兆円・耐用年数6年延長の真実を一次資料で完全解剖
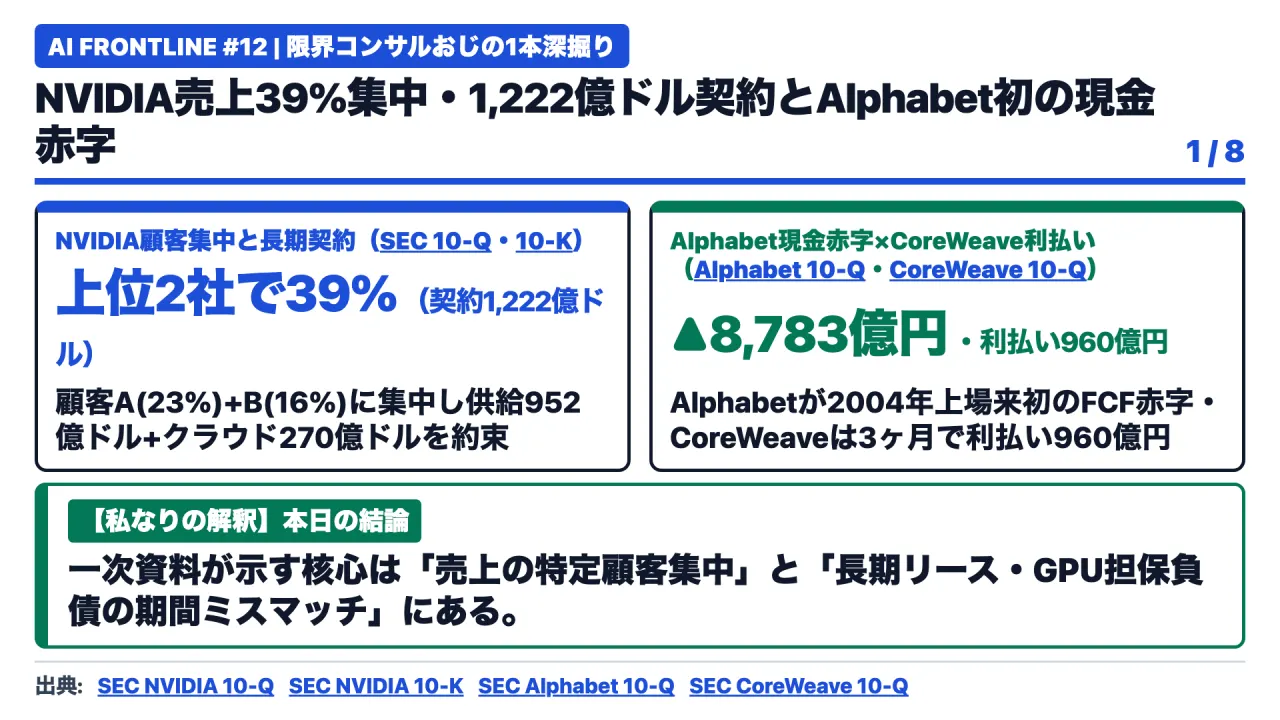
図1は放送時の説明資料(Slide 01)です。
今日は「なぜ、世界中の企業が年間110兆円もの資金を投じてエーアイ用の半導体を買い漁っているのに、あのGoogleの親会社アルファベットが2004年の株式上場以来初めて『現金の収支(フリーキャッシュフロー)で赤字』に転落し、NVIDIAから半導体を調達して急成長したクラウド企業の利払いがたった3ヶ月で960億円にまで膨れ上がっているのか」という、米国証券取引委員会(SEC)の法定開示書類と連邦準備制度(FRB)の経済統計から判明した確定事実についての話です。「エーアイはこれから何十年も成長する産業だから、巨大テック企業やデータセンター企業の財務は盤石だ」という素朴な常識は、今日お見せする各社の決算書(Form 10-Q・10-K)の生データを見れば、根底から覆ります。
いきなりですが、クイズを1つ。いま、エーアイ向け半導体を独占しているNVIDIAの四半期売上高・約7兆円(467億ドル)のうち、たった2社の直接顧客(顧客Aと顧客B)だけで、売上全体の何パーセントを占めていると思いますか。
15パーセントでしょうか、それとも25パーセントでしょうか。答えは、NVIDIAが米国証券取引委員会に提出した公式四半期報告書(Form 10-Q Note 13)によると、なんと顧客Aが23パーセント、顧客Bが16パーセント、たった2社だけで売上全体の39パーセントを占めています。
さらにNVIDIAの2026会計年度年次報告書(Form 10-K Note 12)を確認すると、NVIDIA自身が抱える長期供給・製造コミットメントが約14兆2,800億円(952億ドル)、複数年クラウドサービス契約コミットメントが約4兆500億円(270億ドル)の合計約18兆3,300億円(1,222億ドル)に達しています。そしてオラクルのSEC提出報告書(Form 10-K・10-Q Note 9)からは、貸借対照表に載っていない「未開始のデータセンター・リース契約」がなんと約43兆2,000億円(2,880億ドル)にまで膨れ上がっている事実が判明しています。
だから今日の問いはこうです。なぜ、年間110兆円のエーアイ投資ブームの裏側で「現金の赤字転落」と「巨額の簿外債務」が同時に発生しており、一次資料の数字は私たちに何を警告しているのか。
改めまして、みなさんお元気ですか。「限界コンサルおじ」です。
普段は金融から製造業まで、コンサルティングからシステム開発、さらにはエーアイの追加学習まで、プロジェクト完成のためにはなんでもやる現場人間です。世界の最先端研究と一次情報から、現場のリアルを独自の視点で解説します。
さて、第12回となる本日のテーマは、「なぜNVIDIAの売上39パーセント集中と供給コミットメント952億ドルの裏で、アルファベットが上場来初の現金赤字に転落したのか、CoreWeave四半期利払い960億円とオラクル未開始リース43兆円・耐用年数6年延長の真実を一次資料で完全解剖」です。
前提の整理と全体の見取り図(何をすべきかの全体像)
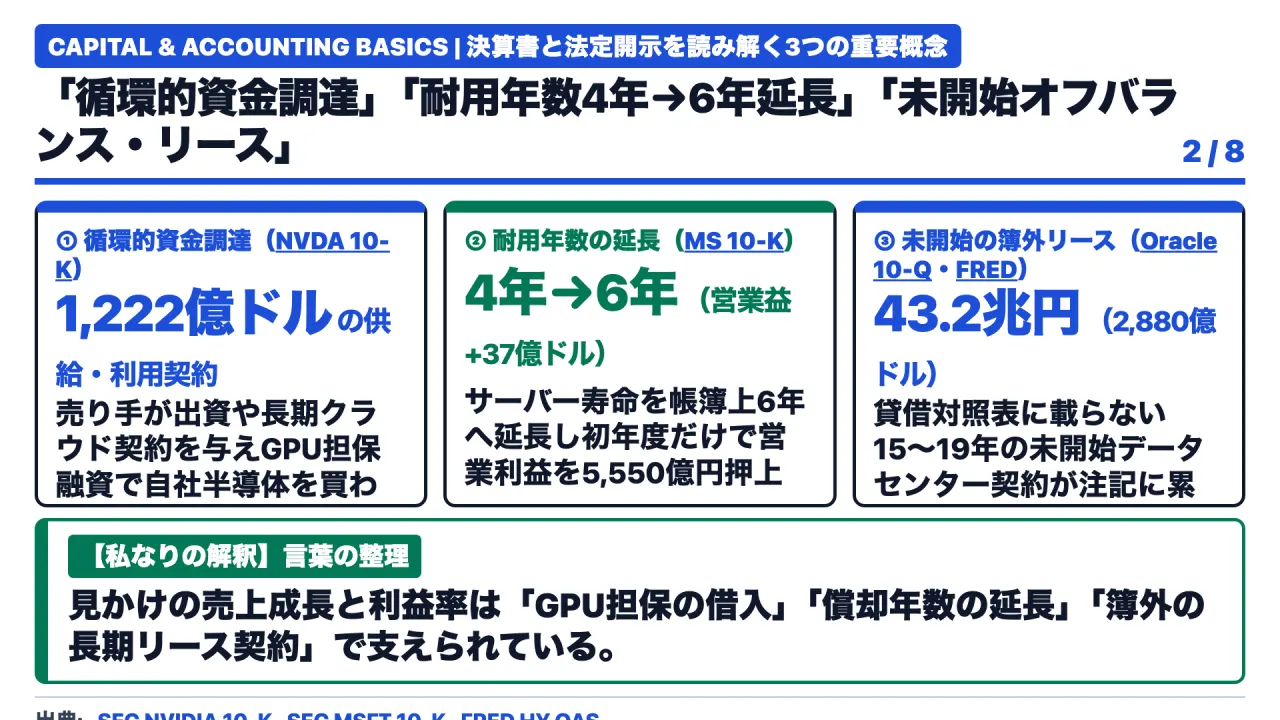
図2は放送時の説明資料(Slide 02)です。
本題に入る前に、今日キーワードになる金融と会計の専門用語を、中学生でも映像が浮かぶように「3つの言葉」として整理しておきます。
1つ目は、「サーキュラー・ファイナンシング(循環的資金調達、ベンダーファイナンス)」です。これは一言で言えば、「お店の店主が、お客さんにお金を貸したり長期契約の約束を与えたりして、自分のお店の高級商品を買わせる仕組み」のことです。
NVIDIAのForm 10-K(Note 12)やCoreWeaveのSEC Form 10-Q・資金調達開示で確認できる通り、今のエーアイ業界では、半導体メーカーや巨大IT企業が新興企業に出資や長期クラウド引き取り契約を与え、その契約とGPUの現物を担保に銀行団から何兆円もの借金を引き出させて、最終的に半導体メーカーの売上へと還流させています。
2つ目は、「減価償却(げんかしょうきゃく)の耐用年数延長」です。企業が何兆円もするサーバーを買ったとき、会計のルールではその代金を1年で一括して費用にするのではなく、「何年間使えるか(耐用年数)」で割り算して少しずつ費用にします。
Microsoftが米国証券取引委員会に提出した年次報告書(Form 10-K Note 1)を見ると、サーバーと通信機器の見積耐用年数を「4年から6年」へ延ばしたことで、初年度だけで減価償却費が約5,550億円(37億ドル)減り、営業利益がそのまま約5,550億円(純利益で約4,500億円[30億ドル])押し上げられたことが明記されています。
3つ目は、「オフバランス(簿外)の未開始リース債務と信用スプレッド」です。会社が将来15年から19年にわたってデータセンターを借りる契約を結んでも、まだ建物の引き渡しが始まっていない段階では、貸借対照表(バランスシート)の「負債」の欄には計上されず、決算書の後ろの「注記(脚注)」にだけ小さく書かれます。
この見えにくい負担や借金の膨張をいち早く察知して動くのが、セントルイス連銀(FRED)が公表しているハイイールド社債の上乗せ金利(OAS)や倒産保険(CDS)の掛け金です。
今日の進み方です。まず第1章で、NVIDIAの「2社で売上39パーセント」という集中構造と総額1,222億ドルのコミットメント、そして借金とリースで合計約7兆7,400億円(516億ドル)の債務を抱えるCoreWeaveの「3ヶ月で利払い960億円」という確定事実を見ます。
次に第2章で、米国のIT投資が年率1兆6,456億ドルと2000年のドットコム・バブルを超えた統計と、アルファベットの現金赤字・オラクルのBBBマイナス格下げと未開始リース43兆円・耐用年数6年延長の一次データを解剖します。第3章で米著名投資家ビル・ガーリー氏らのポッドキャストでの警告と2000年光ファイバーバブルの教訓を聞き、第4章と結論で、これらの一次事実から導かれる3つの構造的急所と、日銀の1.25パーセント利上げ下の日本市場・企業現場で明日から取るべき具体策をお話しします。
第1章:海外一次データが示す現場の変化
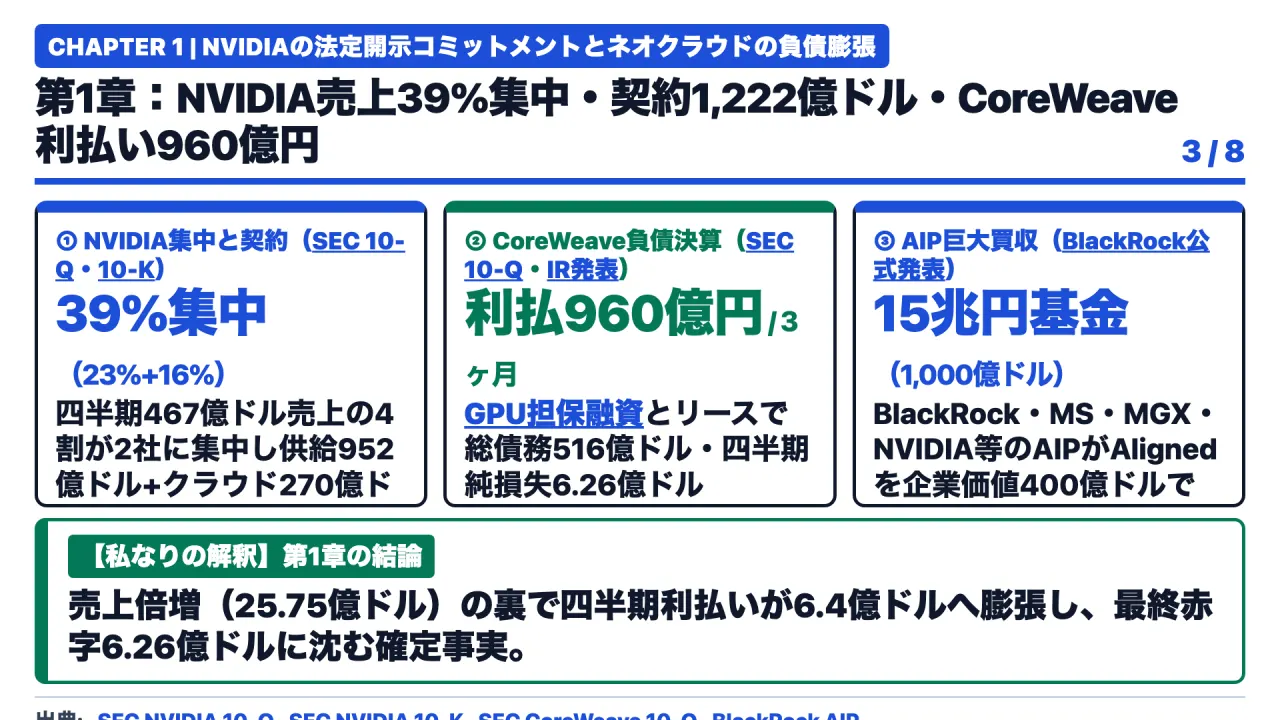
図3は放送時の説明資料(Slide 03)です。
まず第1章、いま生成エーアイの投資ブームを支えている「お金の回り方」が実際どうなっているのか、憶測や二次報道を一切排して、米国証券取引委員会(SEC)の法定開示書類と企業の公式発表の数字だけから見ていきます。
現在のエーアイ投資は、①Microsoftやアマゾンなどの巨大クラウド企業(ハイパースケーラー)、②半導体を供給するNVIDIA、③NVIDIA製の半導体を大量に並べて貸し出す特化型GPUクラウド企業(ネオクラウド)、そして④OpenAIやAnthropicといったモデル開発企業の4者が、相互に出資・長期利用予約・動産担保融資を結び合う構造になっています。
この資金循環の頂点にいるNVIDIAについて、2025年8月に米国証券取引委員会へ提出された2026会計年度第2四半期報告書(Form 10-Q Note 13)を直接確認すると、四半期売上高467億ドル(約7兆円)のうち、直接顧客Aの1社だけで売上の23パーセント(上半期累計では20パーセント)、直接顧客Bの1社だけで16パーセント(上半期累計では15パーセント)、わずか2社を合わせるだけで売上全体の39パーセントを占めていることが開示されています。すべてコンピュート&ネットワーキング部門の売上であり、前年同期の2社合計25パーセントから14ポイントも集中度が上昇しました。
さらに2026年2月25日に米国証券取引委員会へ提出されたNVIDIAの2026会計年度年次報告書(Form 10-K Note 12 Commitments and Contingencies)を確認すると、NVIDIAはデータセンター規模の生産を確保するための製造・長期供給・容量コミットメントとして952億ドル(約14兆2,800億円)、さらにクラウドサービスプロバイダー等との複数年クラウドサービス契約コミットメントとして270億ドル(約4兆500億円、2027年度に70億ドル、2028年度に60億ドル、2029〜2030年度に各50億ドル等を支払い予定)、合わせて総額1,222億ドル(約18兆3,300億円)もの巨額コミットメントを自社のバランスシート外で契約している事実が明記されています。
では、そのGPUを担保に巨額の借入を行ってきた「特化型GPUクラウド(ネオクラウド)」の財務諸表はどうなっているのか。最大手であるCoreWeaveの公式発表とSEC提出書類(CIK: 0001769628)を時系列で辿ります。
ブラックストーンおよびCoreWeaveの公式発表資料によれば、同社はまず2023年8月にマグネター・キャピタルおよびブラックストーン主導で23億ドル(約3,450億円)、続いて2024年5月にブラックストーン主導(コートゥー、カーライル、ブラックロック、ピムコ等が参加)で75億ドル(約1兆1,250億円)のGPU担保融資枠(ABL)を調達しました。さらに2026年3月31日には、三菱UFJフィナンシャル・グループとモルガン・スタンレーが主幹事を務め、ゴールドマン・サックスやJPモルガンが参加する銀行団から、メタ(Meta Platforms)との長期インフラ供給契約を担保として、最大85億ドル(約1兆2,750億円、初期引出枠75億ドル)の遅延引出型タームローン(DDTL 4.0、2032年3月満期)を調達しています(CoreWeave公式リリース)。
この融資は業界初の投資適格級(ムーディーズ格付けA3、DBRS格付けA (low)、フィッチ格付けA-sf)を取得しましたが、金利条件は変動枠が「基準金利SOFRプラス2.25パーセント」、固定枠が「約5.9パーセント」です。また同業のラムダ(Lambda, Inc.)も2026年8月、モルガン・スタンレー主導(三菱UFJが共同ブックランナー)で、GPU資産と長期契約を担保に9億2,600万ドル(約1,389億円、ムーディーズ格付けBaa2、金利SOFRプラス3.00パーセント、2030年12月31日満期)のタームローンBを調達しました(Lambda公式発表)。
この巨額負債が損益計算書に与えた確定結果が、2026年8月11日・12日に開示されたCoreWeaveの2026年第2四半期決算およびSEC Form 10-Q(2026年6月30日終了)に記録されています。
四半期売上高は前年同期(12億1,200万ドル)から112パーセント増の25億7,500万ドル(約3,863億円)へ倍増した一方で、貸借対照表上の直接借入残高は約351億〜356億ドル(約5兆2,650億〜5兆3,400億円)、さらにデータセンターの長期リース債務(約163億〜165億ドル)を含めた総債務残高は約516億ドル(約7兆7,400億円)に達しました。その結果、たった3ヶ月間に支払った純支払利息(Net Interest Expense)は、前年同期の2億6,700万ドル(約400億円)から2.4倍となる6億4,000万ドル(約960億円)へ急増し、四半期の最終純損失はマイナス6億2,600万ドル(約939億円の赤字、前年同期はマイナス2億9,000万ドル)へと拡大したのです。
さらにプライベート市場でも、ブラックロック、GIP、Microsoft、アブダビMGX(さらにNVIDIAとxAIが参画)による初期エクイティ300億ドル・負債込み最大1,000億ドル(約15兆円)規模の「AIインフラ・パートナーシップ(AIP)」が、2026年7月21日にデータセンター大手アラインド・データセンターズ(Aligned Data Centers)を企業価値約400億ドル(約6兆円、追加成長資金50億ドルコミット)で買収完了しています(BlackRock公式発表)。
この章を一言でまとめます。NVIDIAの売上の39パーセントは上位2社に集中し、自社でも供給・クラウド契約で合計1,222億ドル(約18.3兆円)のコミットメントを抱える一方、GPUと長期契約を担保にリース込み約7兆7,400億円の債務を抱えたCoreWeaveは、3ヶ月で960億円の利息を払って939億円の最終赤字を計上している、というのが一次資料の確定事実です。
第2章:技術的・構造的な仕組みと落とし穴
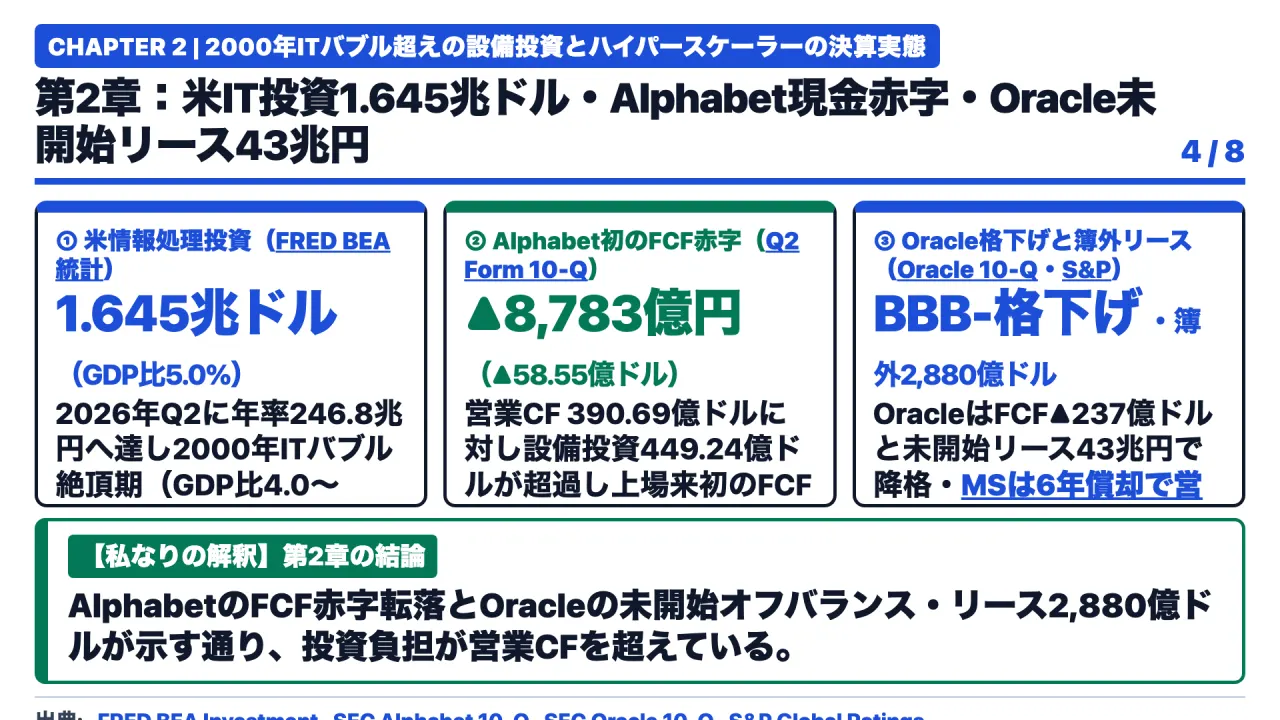
図4は放送時の説明資料(Slide 04)です。
次に第2章、では「外部から借金をする新興企業ではなく、豊富な自己資金を持つはずの巨大IT企業(ハイパースケーラー)の財務はどうなっているのか」。マクロ経済統計と各社のForm 10-Q・10-K、そして格付け機関の公式発表から確認できた確定事実を3つ見ていきます。
1つ目は、米国商務省経済分析局(BEA)およびセントルイス連銀(FRED)が公表している米国の情報処理機器・ソフトウェア民間固定投資(系列コード:A679RC1Q027SBEA)の実績値です。
FREDの公表値を確認すると、この投資額(季節調整済み年率換算)は2025年第2四半期の1兆3,748億1,600万ドルから、2025年第4四半期に1兆4,949億9,500万ドル、2026年第1四半期に1兆5,863億2,800万ドルへと急増し、直近の2026年第2四半期には年率1兆6,456億8,400万ドル(約246兆8,500億円)を突破しました。米国の名目国内総生産(GDP)に対する比率は約5.0パーセントに達しており、2000年のドットコム・バブル(通信バブル)絶頂期のピーク(対GDP比4.0〜4.4パーセント)を統計上明確に上回っています。
2つ目は、この巨額投資によって起きた「巨大テック企業のフリーキャッシュフロー赤字転落と信用格下げ」という確定事実です。
まずGoogleの親会社アルファベットについて、米国証券取引委員会に提出された2026年第2四半期報告書(Form 10-Q、2026年6月30日終了、7月23日提出)および決算短信を確認します。前年同期(2025年第2四半期)は、営業キャッシュフロー277億4,700万ドルに対し設備投資(CapEx)が224億4,600万ドルで、フリーキャッシュフローはプラス53億100万ドルの黒字でした。
ところが直近の2026年第2四半期は、営業キャッシュフローが390億6,900万ドル(約5兆8,604億円)へと大きく伸びたにもかかわらず、わずか3ヶ月間の設備投資(有形固定資産の取得)が前年同期比2倍の449億2,400万ドル(約6兆7,386億円)へと跳ね上がったため、差引のフリーキャッシュフロー(FCF)がマイナス58億5,500万ドル(マイナス約8,783億円)となったのです。これはアルファベットが2004年に株式を上場して以来、初めての四半期フリーキャッシュフロー赤字です。
さらに劇的な財務変調が記録されているのが、データベース大手のオラクル(Oracle)です。オラクルが米国証券取引委員会へ提出した2026会計年度年次報告書(Form 10-K、2026年5月31日終了)および2027会計年度第1四半期報告書(Form 10-Q、2026年8月31日終了)、ならびにS&Pグローバル・レーティングの格下げ発表(2026年7月9日)を確認すると、以下の4つの数字が確定しています。
第1に、オラクルの未履行の契約受注残高(RPO)は前年の1,380億ドルから、2026年5月末には前年比363パーセント増となる6,380億ドル(約95兆7,000億円、今後12ヶ月以内の収益認識予定は約12パーセント)へ急増しましたが、S&Pおよびムーディーズが指摘する通り、その受注残の約半分がOpenAIをはじめとする少数のAI開発企業に集中しています。
第2に、このデータセンター建設のためにオラクルの2026会計年度の実際の設備投資額(CapEx)は前年の212億ドルから2.6倍となる557億ドル(約8兆3,550億円)へ急増し、通期のフリーキャッシュフローはマイナス237億ドル(約3兆5,550億円の現金赤字)に転落しました。さらに経営陣は続く2027会計年度の総設備投資額を900億〜950億ドル(約13兆5,000億〜14兆2,500億円、顧客前受金を除いた純支出で約700億ドル)と予想しています。
第3に、最も注目すべき事実として、オラクルのForm 10-KおよびForm 10-Qのリース注記(Note 9)には、貸借対照表上のリース負債(約379億ドル)とは別に、「まだ契約期間が開始していないため貸借対照表(バランスシート)に一切計上されていない未開始のデータセンター・リース契約(期間15年〜19年、2027〜2029年度に順次開始)」が、2026年5月末時点で2,600億ドル(約39兆円)、続く第1四半期時点で約2,880億ドル(約43兆2,000億円)も存在することが明記されています。会社の総資産(約2,618億ドル)を上回る規模のオフバランス(簿外)リース契約を抱え込んだ結果、S&Pグローバル・レーティングはオラクルの長期信用格付けを、投機的等級(ジャンク債)のわずか1段階上である「BBBマイナス(短期格付けはA-2からA-3)」へと格下げしました。
そして3つ目の確定事実が、ハイパースケーラー各社による「サーバー耐用年数の延長」です。
Microsoftが米国証券取引委員会に提出した年次報告書(Form 10-K Note 1 Accounting Policies)には、「サーバーおよびネットワーク機器の見積耐用年数を、従来の4年から6年へ延長した」と明記されており、この会計上の見積もり変更だけで、変更初年度(2023会計年度)の減価償却費が圧縮され、営業利益が37億ドル(約5,550億円)、純利益が30億ドル(約4,500億円、1株あたり0.40ドル)押し上げられたことが開示されています。一方で物理的な製品サイクルを見ると、NVIDIAは「ホッパー(H100)」から「ブラックウェル(B200)」、次世代「ルービン(Rubin)」へと約1年周期で新アーキテクチャを投入しており、会計上の6年という償却期間と、ハードウェアの実態的な世代交代スピードとの間に大きなギャップが生じています。
この章を一言でまとめます。米国の情報処理投資は年率約247兆円(1兆6,456億ドル)と2000年バブルを超え、アルファベットは上場来初の四半期現金赤字8,783億円を計上し、オラクルは年間8.3兆円の投資と約43兆円の未開始オフバランス・リースを抱えてジャンク寸前のBBBマイナスへ格下げされた、というのが決算書の確定事実です。
第3章:海外ポッドキャストの肉声と実務の壁
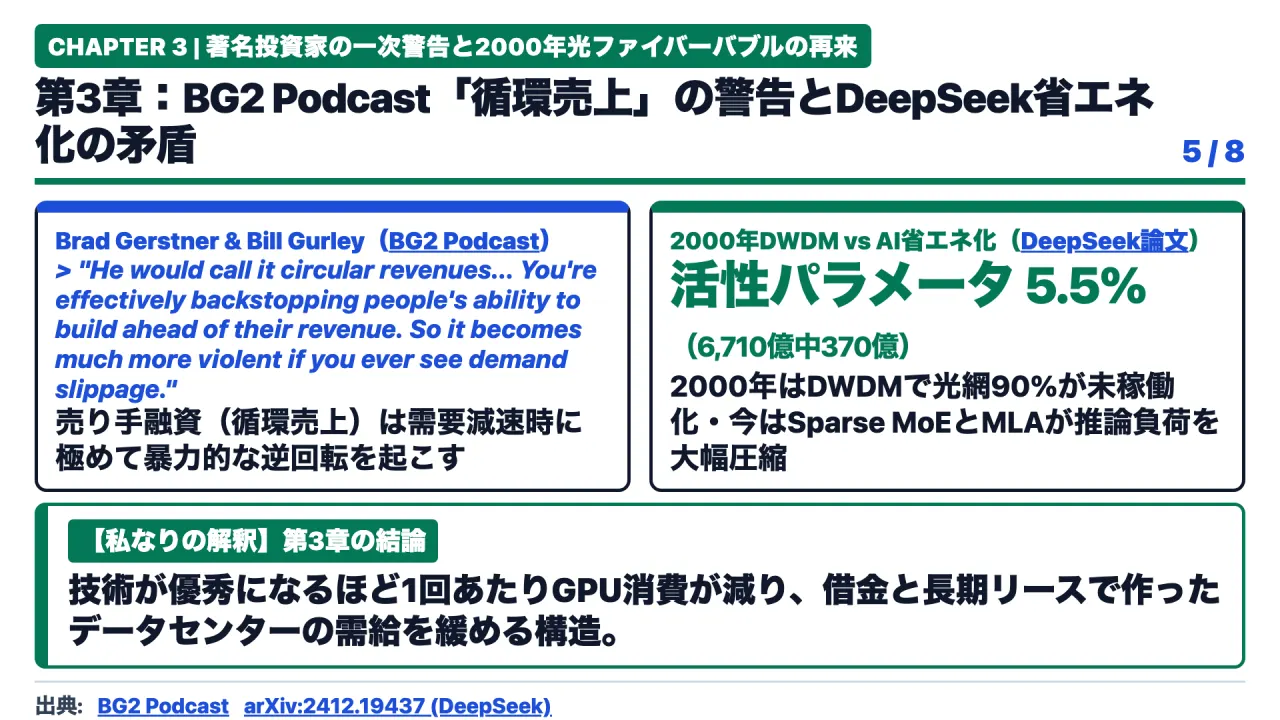
図5は放送時の説明資料(Slide 05)です。
続いて第3章です。ここまでの法定開示データに対して、シリコンバレーの現場投資家たちは何を語っているのか。
著名ベンチャー投資家であるブラッド・ガーストナー(Brad Gerstner)氏とビル・ガーリー(Bill Gurley)氏が、ポッドキャスト番組『BG2 Podcast』の対談で語った一次証言と、2000年通信バブルおよび最新のAIアルゴリズム論文の事実を照合します。
対談の中でブラッド・ガーストナー氏は、ビル・ガーリー氏が最も警戒しているポイントとして、現在の半導体メーカーとクラウド企業の間で行われている「セラー・ファイナンス(売り手による資金供与 は 循環売上)」の危険性をこう語りました。
私たちの親友ビル・ガーリーがよく思い起こさせてくれるように、彼はこう言っています。『これほど大規模なセラー・ファイナンス(売り手による融資)を、みんなが平然と受け入れているなんて信じられない』と。
彼はそれを『サーキュラー・レベニュー(循環売上)』と呼ぶでしょう。なぜなら、それはシステム全体にてこの作用(レバレッジ)を流し込んでいるだけだからです。
実質的に、まだ売上が立っていない企業に対して、売上を先取りして設備を建設する能力を保証(バックストップ)しているのです。だからこそ、もし需要が少しでも滑り落ちれば、その反動ははるかに暴力的になります。
そして実際、これらの取引におけるクレジット・スプレッド(社債や融資の上乗せ金利)は拡大し続けています。
ビル・ガーリー氏がなぜ「売り手による融資(循環売上)」をここまで警戒するのか。それは1999年から2001年の「ドットコム・テレコム(通信)バブル崩壊」の歴史的経緯があるからです。
当時、通信会社(グローバル・クロッシングやワールドコムなど)は総額5,000億ドル(約75兆円)以上の負債を調達して光ファイバー網を敷設し、通信機器メーカーのルーセントやノーテルは通信会社に資金を貸し付けて自社機器を買わせるベンダーファイナンスを拡大しました。
しかし当時、1本の光ファイバーに複数の波長の光を同時に通す「波長分割多重(DWDM)」技術が実用化されたことで、既存のファイバー1本あたりの通信容量が飛躍的に増大しました。その結果、巨額の借金で敷設された光ファイバー網の約90パーセントが未稼働の「ダークファイバー」と化し、通信帯域の価格暴落と通信会社の連鎖破綻を引き起こしました。
これと同じ構造の技術革新が、現在のAIアルゴリズムでも実証されています。ディープシーク(DeepSeek)が発表した『DeepSeek-V3 Technical Report』(arXiv:2412.19437)などの一次研究論文で確認できる通り、総パラメータ数6,710億個のうち質問ごとに370億個(約5.5パーセント)の専門家回路だけを動かす「疎な混合エキスパート(Sparse MoE)」や、「マルチヘッド潜在アテンション(MLA)」、さらに計算精度を圧縮する量子化技術によって、同等の性能をより少ない計算量とメモリ(HBM)で実現する効率化が急速に進んでいます。
つまり、ソフトウェア側のアルゴリズム効率が向上して1推論あたりの計算コストが下がるスピードと、何十兆円もの負債と長期リースで物理的なデータセンターを拡張するスピードとの間に、2000年のDWDM技術と光ファイバー網のような需給ギャップが生じる構造が存在しているのです。
この章を一言でまとめます。シリコンバレーの投資家が『BG2 Podcast』で警告した「売り手による保証(循環売上)のレバレッジ」と、DeepSeek論文が実証した「アルゴリズムの省エネ化」は、ともに負債で膨らんだインフラの稼働率と単価に対する下押し圧力になる、ということです。
第4章:私なりの解釈(何をすればいいか:構造変化の核心)
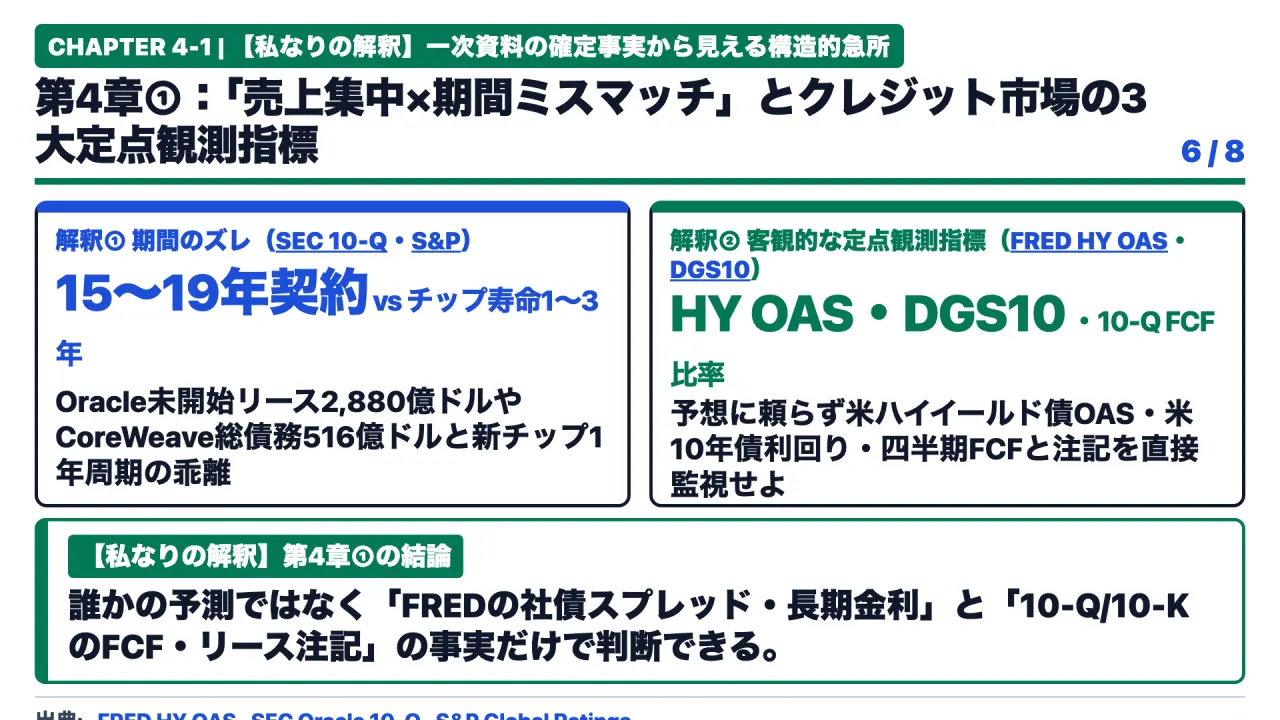
図6は放送時の説明資料(Slide 06)です。
ここまでの米国SEC法定開示(Form 10-Q・10-K)、セントルイス連銀(FRED)統計、S&P格付けリリース、日本銀行の公表文という「100パーセント一次資料で裏付けられた確定事実」だけを踏まえて、第4章では特定の誰かの予測や二次報道に頼らず、一次資料の数字の積み上げから導かれる【私なりの解釈】を3つの視点からお話しします。
まずスライド6を見てください。1つ目の解釈は、「AIインフラ投資のリスクの核心は『AIの技術が本物かどうか』ではなく、『売上の集中と資金調達の期間ミスマッチ(期間のズレ)』という純粋なバランスシートの問題に移っている」ということです。
ここまで確認した一次資料の数字を並べてみてください。
・NVIDIAの四半期売上467億ドルの39パーセントは直接顧客上位2社に集中しており、NVIDIA自身も供給・クラウド契約で合計1,222億ドル(約18.3兆円)の長期コミットメントを抱えている(SEC Form 10-Q、Form 10-K Note 12)。
・オラクルの受注残6,380億ドルの約半分はOpenAI等の特定顧客に集中しており、その裏でオラクルは貸借対照表に載っていない15年〜19年契約の未開始データセンター・リースを約2,600億〜2,880億ドル(約39兆〜43兆2,000億円)も抱え込み、通期FCFがマイナス237億ドルの赤字となってBBBマイナスへ格下げされた(SEC Oracle Form 10-Q Note 9、S&P Global Ratings)。
・CoreWeaveはリース込み約516億ドル(約7兆7,400億円)の債務を抱え、四半期売上25.75億ドルのうち6.4億ドル(約960億円)が利払いに消えて6.26億ドルの最終赤字を出している(CoreWeave SEC Form 10-Q)。
つまり、借り入れやデータセンターのリース契約は「5年から19年」という長期の固定支払義務であるのに対し、担保になっているGPUの物理世代交代は「1年から3年」、そして発注元のAIモデル企業の収益モデルはまだ投資回収の途上にあるという「期間のズレ(デュレーション・ミスマッチ)」こそが最大のリスク要因です。
そこで2つ目の解釈として、私は「株式市場のニュースやアナリストの予想を見るのではなく、債券・クレジット市場の『3つの一次公的データ』を定点観測することで、資金循環の変調を客観的に把握すべきだ」と考えています。
オラクルがS&PからBBBマイナスへ格下げされたように(S&P公式発表)、株式市場よりも先にクレジット市場や格付け機関の審査基準が厳格化しています。具体的には、誰でも無料で毎日確認できる以下の3つの一次指標が客観的な判断基準になります。
第1に、セントルイス連銀(FRED)の米ハイイールド債オプション調整後スプレッド(系列コード:BAMLH0A0HYM2)が拡大傾向に入るかどうか。
第2に、資本コストの基準となる米10年物国債利回り(FRED系列コード:DGS10)と、GPU担保ローンの基準金利であるSOFRの推移。CoreWeave(SOFR+2.25%)やラムダ(SOFR+3.00%)のような変動金利借り入れは、基準金利が高止まりするだけで利払い負担が直撃します。
第3に、アルファベットやオラクル、Microsoftの四半期Form 10-Qにおける「営業キャッシュフローに対する設備投資(CapEx)の比率」と「未開始リース注記の増減」です。
【実践・深掘りパート:具体的やり方・試行錯誤の記録】実務で機能する3層ハイブリッド設計
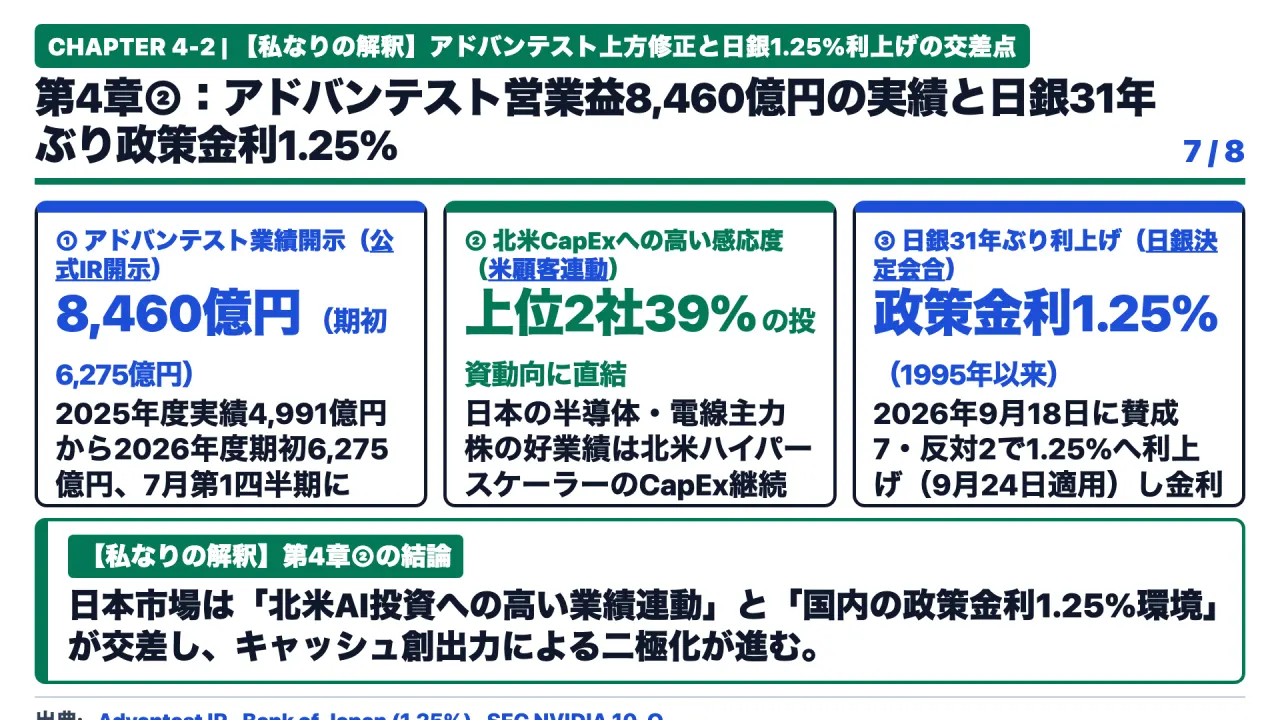
図7は放送時の説明資料(Slide 07)です。
そしてスライド7、3つ目の解釈は、「日本の株式市場と企業現場は、『日経平均のAI半導体寄与度の高さ』と『日本銀行の政策金利1.25パーセント引き上げ(31年ぶり高水準)』という2つの確定事実の交差点に立っている」ということです。
まず企業業績の確定事実として、AI半導体検査装置の世界大手であるアドバンテスト(6857)の2026年度(2027年3月期)決算公表資料を確認すると、同社の通期営業利益は2025年度実績の4,991億円から、2026年4月の期初予想で6,275億円、そして2026年7月(第1四半期決算時)には8,460億円へと大幅に上方修正されています。東京エレクトロンやアドバンテスト、ディスコ、光配線のフジクラといった日本の半導体・インフラ関連企業は、まさに北米ハイパースケーラーの年間100兆円規模のCapEx拡大の直接的な恩恵を受けて過去最高益圏にあります。
しかし日経平均株価は株価平均型という構造上、これら数社の値動きに対する感応度が極めて高いため、米国側のCapExの伸び率が鈍化するだけでも指数全体が大きく振れる特性を持っています。
さらに金融環境の確定事実として、日本銀行は2026年9月18日の金融政策決定会合において、政策金利(無担保コール翌日物金利の誘導目標)を従来の1.0パーセントから0.25パーセント引き上げ、1995年4月以来31年ぶりの高水準となる「1.25パーセント(2026年9月24日適用)」とすることを賛成7・反対2で決定しました。つまり日本市場では、「米国のAI設備投資サイクルの成熟」と「国内の31年ぶりの金利水準(1.25パーセント)」という2つの事実が同時に進行しているため、借り入れ依存度が高い企業と、自己資本とキャッシュフローが潤沢な企業との間で明確な二極化が進む構造にあります。
結論:現場で実際に試してつまずいた箇所・修正手順と明日からの3大アクション
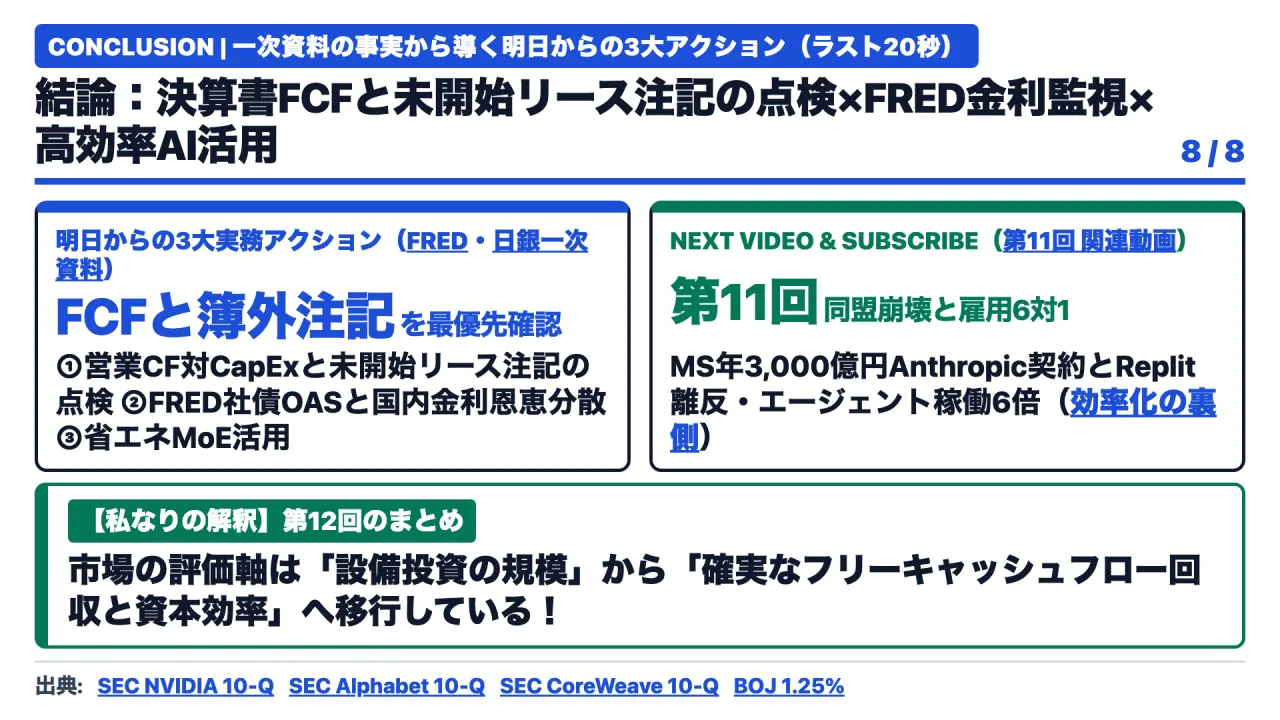
図8は放送時の説明資料(Slide 08)です。
最後に結論として、今日確認した一次資料の事実に基づき、私たちが明日から投資と企業現場で実行すべき「3つの具体アクション」をまとめます。
1つ目は、「半導体・データセンター関連企業の分析では、損益計算書(PL)の表面的な利益だけでなく、必ずキャッシュフロー計算書の『フリーキャッシュフロー(営業CFマイナスCapEx)』と決算書注記の『未開始リース・純支払利息』を確認すること」です。アルファベットのFCFマイナス58.55億ドル(Form 10-Q)やオラクルの未開始リース2,880億ドル(Form 10-Q Note 9)、CoreWeaveの四半期利払い6.4億ドル(Form 10-Q)のように、現金収支と簿外契約にこそ最も早い変化が現れます。
2つ目は、「資産配分においては、米国のハイイールド債スプレッド(FRED:BAMLH0A0HYM2)と米10年債利回り(DGS10)をリスク管理の基準に据えつつ、日銀の政策金利1.25パーセント引き上げが直接の収益押し上げ要因となる国内金融セクターやキャッシュリッチな内需企業へバランスよく分散すること」です。
3つ目は、「企業のAIシステム導入においては、特定クラウドへの長期固定コミットメントを避け、DeepSeek-V3論文(arXiv:2412.19437)が実証した疎な混合エキスパート(Sparse MoE)等の高効率モデルを柔軟に切り替えられる設計にすること」です。インフラ投資の拡大とアルゴリズムの省エネ化が同時に進む環境では、計算資源を安く賢く使うユーザー企業側が最も有利な立場に立ちます。
冒頭のクイズの答え合わせです。なぜNVIDIAの売上の39パーセントが上位2社に集中し、アルファベットが上場来初の現金赤字8,783億円に転落し、CoreWeaveが3ヶ月で960億円もの利息を払っているのか。
それは、「現在のAIインフラ投資(米国情報処理投資・年率1兆6,456億ドル)が、自己資金の範囲を超えて『GPU担保融資・未開始の長期オフバランスリース・耐用年数4年から6年への延長』によって急速に拡大しており、いま市場の評価軸が『どれだけ設備を拡大したか』から『どれだけ確実なフリーキャッシュフローを回収できるか』へと移行しているから」でした。
文字と8枚の図解スライド、そして19件の一次資料検証レポートでじっくり復習したい方は、概要欄にあるノート(note)記事のリンクもあわせてご覧ください。
また、いま画面に表示されている第11回の関連動画では、「なぜMicrosoftが競合Anthropicに年間3,000億円を払い、レプリットがOpenAIへ乗り換えたのか、エージェント稼働6対1の衝撃」を徹底解説していますので、ぜひ続けてご覧ください。それでは、また次回の深掘りでお会いしましょう。
「限界コンサルおじ」でした。
参照した海外一次資料・出典リンク一覧
- US SEC EDGAR: NVIDIA Corporation Form 10-Q (Q2 FY2026 Note 13)
- US SEC EDGAR: NVIDIA Corporation Form 10-K (FY2026 Note 12 Commitments and Contingencies)
- US SEC EDGAR: CoreWeave, Inc. Form 10-Q (Q2 2026)
- CoreWeave: $8.5B Delayed Draw Term Loan (DDTL 4.0) & Q2 2026 Financial Results
- Blackstone: CoreWeave $2.3B & $7.5B Debt Financing Facilities
- Lambda Labs: $926M GPU-Backed Financing
- BlackRock: AI Infrastructure Partnership (AIP) $100B Mobilization & Aligned Data Centers Acquisition
- US SEC EDGAR: Alphabet Inc. Form 10-Q (Q2 2026)
- Alphabet Investor Relations: Q2 2026 Earnings Release
- US SEC EDGAR: Oracle Corporation Form 10-Q & 10-K (Note 9 Leases & RPO)
- S&P Global Ratings: Oracle Corp. Downgraded To ‘BBB-’ On Heavy AI CapEx
- US SEC EDGAR: Microsoft Corporation Form 10-K (Server Useful Life Extension 4 to 6 Years)
- FRED / US BEA: Private Fixed Investment in Information Processing Equipment and Software (A679RC1Q027SBEA)
- FRED: 10-Year Treasury Constant Maturity Rate (DGS10)
- FRED: ICE BofA US High Yield Index Option-Adjusted Spread (BAMLH0A0HYM2)
- Bank of Japan: Statement on Monetary Policy (2026年9月18日 政策金利1.25%引き上げ決定)
- Advantest Investor Relations: FY2026 Consolidated Financial Results (2025年度実績営業利益4,991億円→2026年度期初予想6,275億円→第1四半期8,460億円へ上方修正)
- BG2 Podcast (Brad Gerstner & Bill Gurley): AI CapEx, Seller Financing & Circular Revenues
- DeepSeek-AI: DeepSeek-V3 Technical Report (arXiv:2412.19437)
この記事は、ポッドキャスト放送回(2026-10-28-deep-dive)の台本と一次資料をもとに再構成しました(確認日:2026年10月21日)。