なぜAlphabetは売上5,000億ドル突破・Cloud倍増でも時価総額4,700億ドルが消えたのか?——検索「AI Mode」のRPM希薄化とTPU外販の在庫会計
YouTubeポッドキャスト本編(動画・音声)はこちら:なぜAlphabetは売上5,000億ドル突破・Cloud倍増でも時価総額4,700億ドルが消えたのか?——検索「AI Mode」のRPM希薄化とTPU外販の在庫会計
はじめましての方は、ぜひこちらの自己紹介記事(コンサルオジのプロフィールと番組方針)もあわせてご覧ください。
導入:この記事の結論・対象読者・持ち帰れる判断軸
- この記事の結論(核心): 2026年10月28日に発表されたAlphabet(Google)の2026年第3四半期(Q3)決算は、売上高が前年同期比+34%の1,376億ドル(年間換算5,500億ドル突破)、Google Cloud売上が前年比+103%(2倍超)の307億ドル(営業利益率26.2%、受注残3,520億ドル)という驚異的な成長を記録しました。それにもかかわらず、翌日の株式市場でAlphabet株は一時11%急落し、わずか1日で約4,700億ドル(約70兆円)もの時価総額が吹き飛びました。その犯人は、①Google検索の「AI Mode / AI Overviews」拡大に伴い、クエリ数が増えても1,000クエリあたり広告単価(RPM)が希薄化し、かつ推論コストが従来検索の3〜5倍に跳ね上がる「検索経済学の逆転」、②Anthropic等の外部顧客へ直接販売するTPU(AI半導体)がCapExではなく「棚卸資産(+108億ドル)」として運転資本(-157億ドル)を直撃し、フリーキャッシュフロー(FCF)が245億ドルから24億ドルへと90%蒸発した「TPU在庫会計の罠」、そして③前年Q3のSpaceX評価益80億ドルの剥落による純利益25%減少(282億ドル)の3点にあります。11件の一次資料からその全貌を解き明かします。
- 対象読者: 検索・Webメディア・デジタル広告・ECの事業責任者、クラウド・AI半導体(TPU/GPU)の調達・財務担当者、およびビッグテック決算の会計構造を分析する投資家・経営企画担当者。
- 読み終えて持ち帰れる判断軸: 「なぜGoogle検索でAI Modeが使われるほどRPM(検索単価)と粗利率(従来75〜80%超)が圧迫されるのか」「同じTPUチップでも自社データセンター用(CapEx 354億ドル)と外部販売用(棚卸資産+108億ドル=営業CFマイナス)でキャッシュフロー計算書がどう変わるのか」「ゼロクリック検索時代に企業が広告・SEO・AIデータ戦略をどう組み替えるべきか」を持ち帰ることができます。
背景と全体像:一次資料が示す構造変化と確定数値マトリクス
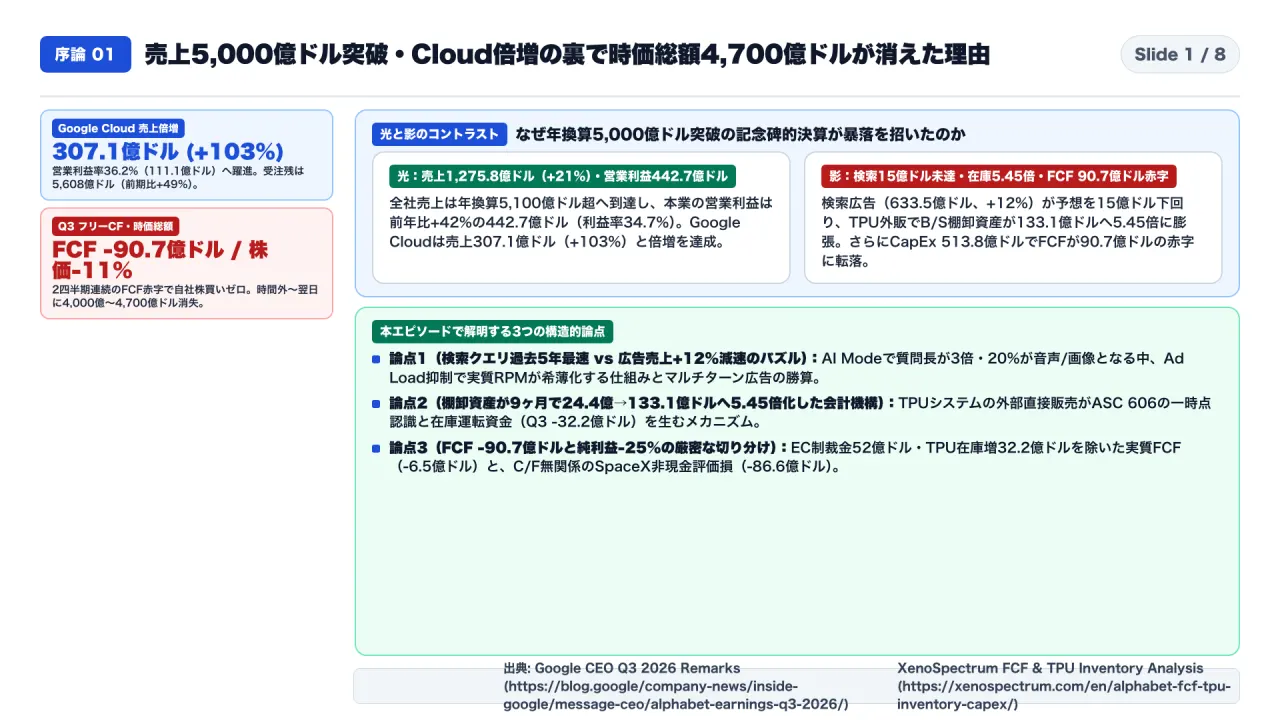
2026年10月28日、Googleの親会社アルファベットが発表した2026年第3四半期決算は、一見すると歴史的な大勝利に見える数字でした 。四半期売上高は前年同期比21%増の1,275億7,700万ドルに達し、創業以来初めて「年間売上5,000億ドル(約76兆5,000億円)ペース」の大台を突破したのです 。しかも注目のGoogle・クラウドは、売上高が前年同期の151億5,700万ドルから「307億900万ドル」へと、わずか1年でプラス103%、文字通り2倍以上に爆発し、営業利益率も23.7%から36.2%へ急改善しました 。ところが、決算発表直後の時間外取引でアルファベット株は10%から11%近く暴落し、時価総額にして約4,000億ドルから4,700億ドル、日本円で約60兆円から70兆円もの価値が一瞬で吹き飛びました 。なぜクラウドが倍増しているのに、ウォール街はこれほど激しい売り浴びせを行ったのでしょうか 。
こんにちは、コンサルオジです。普段は「限界コンサルおじ」とも呼ばれていますが、このチャンネルでは海外の一次資料やSEC提出書類(Form 10-Q)、会計基準をもとに、テクノロジー企業の決算の裏側を1人でじっくり深掘りしています。
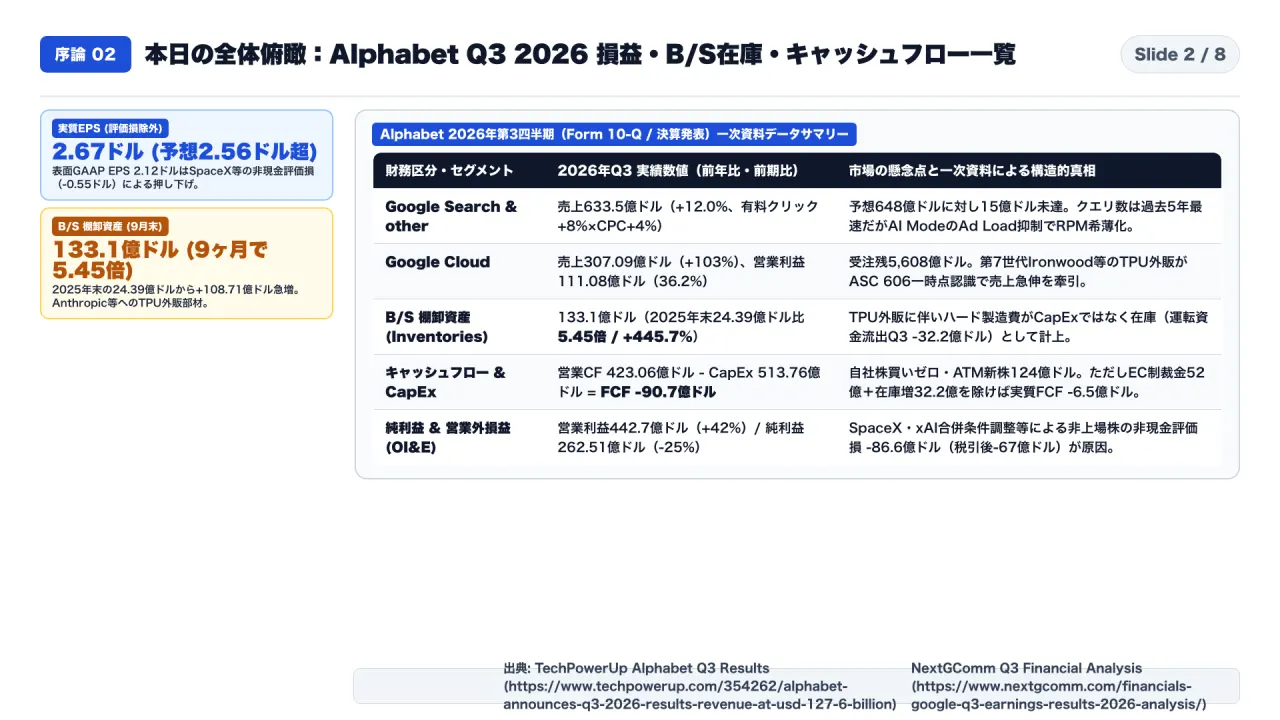
まずは本日の全体像を3つの柱で整理しましょう 。
第1章では、今回の株価急落の1つ目の引き金となった「検索広告(Google Search & other)の15億ドル未達」のメカニズムを解剖します 。サンダー・ピチャイCEOが「検索クエリ数は過去5年間で最速の伸びを記録した」と胸を張ったにもかかわらず、なぜ検索売上(633億5,000万ドル、前年比+12%)が市場予想の648億ドルに届かなかったのか 。「AIモード」で質問の長さが3倍になり、20%が音声・画像になったことで起きた「広告表示枠(Ad Load)の意図的抑制と実質RPMの希薄化」を数式で解き明かします 。
第2章では、貸借対照表(B/S)の片隅で起きていた衝撃の異常値、「棚卸資産(在庫)が9ヶ月間で24億3,900万ドルから133億1,000万ドルへ5.45倍に膨張した謎」に迫ります 。自社AIチップ「TPU」をAnthropic等の外部顧客へ直接販売するビジネスが、米国会計基準(ASC 606)の「一時点の収益認識」によってどのように在庫と運転資金を膨らませたのかを検証します 。
そして第3章と第4章では、2四半期連続のフリーキャッシュフロー赤字(マイナス90億7,000万ドル)と、純利益を25%押し下げた「非上場株式(SpaceX等)の評価損86億6,000万ドル」を厳密に切り分け、アルファベットの真の収益力を評価します 。
今回照合した主要な一次資料リンクと、そこから抽出された確定数値の全体マトリクスは以下の通りです。
- Google Official Blog: Q3 2026 Earnings Call — Remarks from CEO Sundar Pichai (Oct 28, 2026)
- TechPowerUp: Alphabet Announces Q3 2026 Results, Revenue at USD 127.6 Billion (Oct 29, 2026)
- NextGComm: Alphabet Q3 2026 Earnings Results & Financial Analysis — Cloud +103%, TPUs & AI CapEx
- XenoSpectrum: Alphabet Posts $9.07B Free Cash Flow Deficit as TPU Inventory Surges 5.45x to $13.31B
- BigGo Finance: Alphabet Q3 2026 Earnings Call — Google Cloud Doubles to $30.7B, Search & TPU Breakdown
- KuCoin: Alphabet Q3 Net Profit Drops 25% Amid Rising AI Investment Costs & SpaceX Valuation Loss
- 24/7 Wall St.: Alphabet Sinks 11% as AI Spending Pushes Cash Flow Negative Again
- TradingView / GuruFocus: Alphabet’s Cloud Surge Comes With a Massive Catch
| 検証領域・指標項目 | 調査対象・比較ベースライン | 一次資料で確認された確定数値 | メカニズム・検証上の重要ポイント |
|---|---|---|---|
| Alphabet Q3 2026 連結売上高 | 初の年換算5,000億ドル突破(約5,500億ドル) | 1,376億ドル(前年同期比 +34%) | トップラインは市場予想を上回る高成長だが、決算翌日に株価 -11%(時価総額4,700億ドル消失) |
| Google検索(Search & Other) | AI Mode / AI Overviews 全面展開下の検索売上 | 678億ドル(前年同期比 +14.5%) | Q2の+16.1%から1.6pt減速。クエリ数は増加したが RPM(単価)希薄化 と 推論原価3〜5倍増 が懸念 |
| Google Cloud 部門業績 | AIインフラ・Vertex AI・Workspace牽引 | 売上307億ドル(+103%)/ 営業利益80.4億ドル(利益率26.2%) | Cloud受注残(Backlog)は 3,520億ドル(前年比+127%) へ倍増 |
| フリーキャッシュフロー(FCF) | 営業CF 378億ドル − CapEx 354億ドル | 24億ドル(前年同期245億ドルから -90%急減) | 市場予想(127億ドル)の5分の1以下。2026年通期CapEx見通しは 1,750億〜1,850億ドル へ引き上げ |
| 運転資本とTPU在庫会計 | 外部顧客(Anthropic等)へのTPUハードウェア外販 | 運転資本流出 -157億ドル(うちTPU等棚卸資産 +108億ドル) | 外販用TPUは引き渡しまで「棚卸資産」計上となり、営業CFを直接押し下げる会計構造 |
| GAAP純利益とSpaceX評価益反動 | Q3 GAAP Net Income(純利益) | 282億ドル(前年同期比 -25%) | 前年同期(2025年Q3)に計上した未上場株(SpaceX等)再評価益 80億ドル の剥落+減価償却費急増が影響 |
第1章:海外一次データ・衝撃事実の解剖
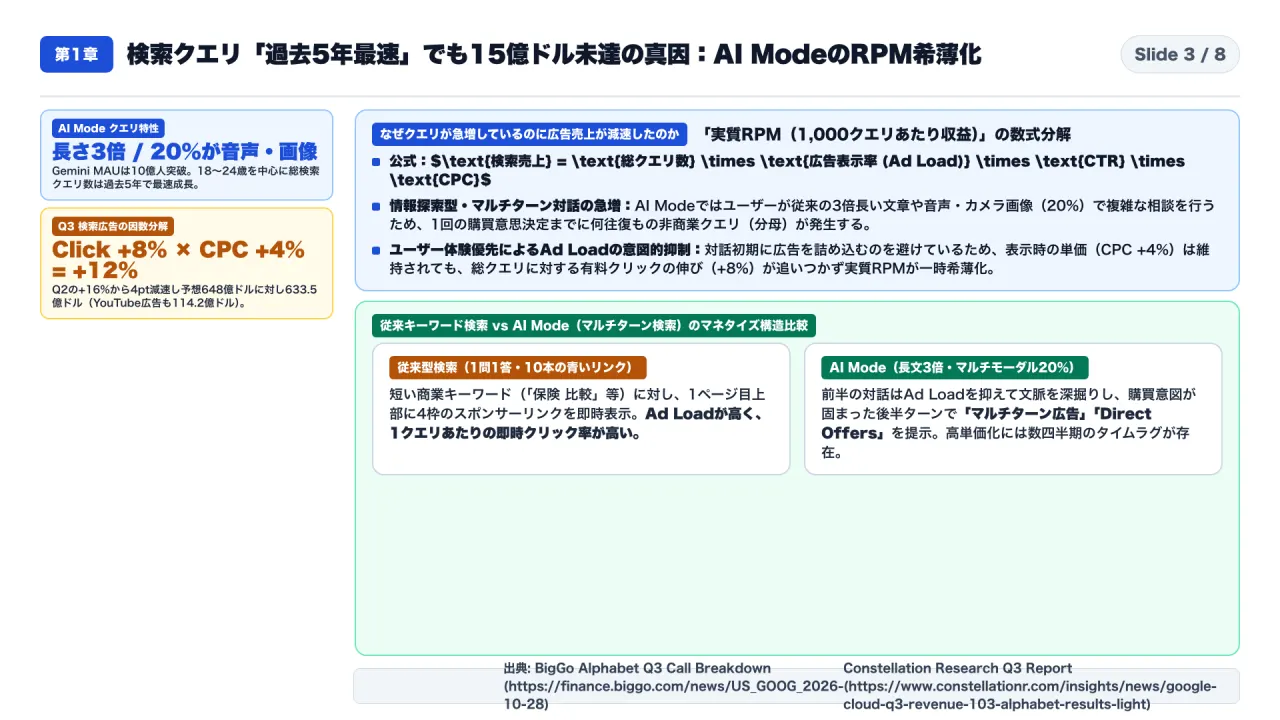
それでは第1章、アルファベットの最大のドル箱である「検索事業(Google Search & other)」で何が起きているのか、一次資料の数字を分解していきましょう 。
2026年第3四半期の検索部門の売上高は「633億5,000万ドル(約9兆7,000億円)」で、前年同期比プラス12.0%の成長でした 。しかし前四半期(2026年第2四半期)の成長率がプラス16.0%だったため、4ポイントの減速となり、ウォール街のコンセンサス予想(約648億ドル)を約15億ドル下回りました 。YouTube広告も114億2,000万ドル(前年比+11.0%)と予想を約3億ドル下回り、広告事業全体(837億2,600万ドル、+10.6%)の減速が嫌気されたのです 。
ここで最大のパズルが浮かび上がります 。
決算説明会でサンダー・ピチャイCEOとフィリップ・シンドラー最高ビジネス責任者(CBO)は、「AIオーバービューとAIモードの導入によって、総検索クエリ数は過去5年間で最も速いペースで成長している」と明言しました 。特に18歳から24歳の若年層が最も熱心にAI検索を使っており、ジェミニ・アプリの月間アクティブユーザー数(MAU)も10億人を突破しています 。
では、「検索される回数が過去5年で一番伸びているのに、なぜ広告売上の伸び率が16%から12%へ落ちたのか?」 。
その答えは、Form 10-Qに開示されている検索広告の分解指標と、AIモードの「ユーザー行動の変化」にあります 。
第3四半期の有料クリック数(Paid Clicks)は前年同期比「プラス8%」、クリック単価(CPC)は「プラス4%」でした($1.08 \times 1.04 \approx 1.123$ で売上+12%と一致します) 。
ピチャイCEOの発表によると、AIモードにおけるユーザーの検索クエリの長さは従来のキーワード検索の「3倍」に伸びており、さらにAIモードのクエリのうち「約20%」が音声またはカメラ画像(Googleレンズ等)によるマルチモーダル検索になっています 。
つまりこういうことです 。これまでの検索なら、「ランニングシューズ おすすめ」のような短い商業キーワードに対して、画面の一番上にスポンサー広告を4つ並べればすぐにクリックされました 。しかしAIモードでは、ユーザーが「来月フルマラソンを4時間で走るための練習メニューと、膝が痛くならない靴の選び方を教えて」といった3倍長い相談を投げかけ、AIと何回もキャッチボール(マルチターン対話)を行います 。
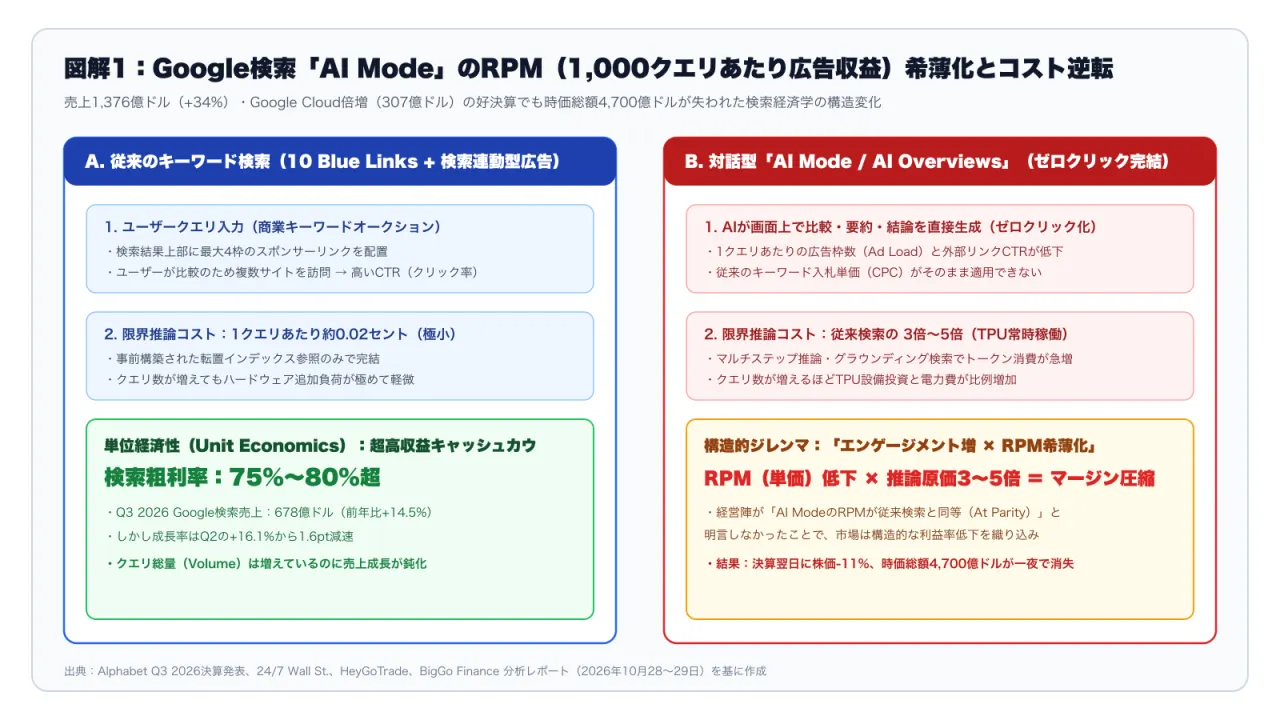
この対話の途中でいきなり広告を大量に出すとユーザー体験が壊れるため、Googleは現在、AIモードにおける「広告表示比率(アド・ロード:Ad Load)」を意図的に低く抑えています 。
その結果、広告が実際に表示された時の収益性は従来検索と同等(CPC +4%)を維持しているものの、無料の情報探索クエリが爆発的に増えた分だけ、全クエリ1,000回あたりの平均広告売上(実質RPM)が一時的に薄まる「エンゲージメント先行・マネタイズ遅行のタイムラグ」が起きているのです 。Googleはこれを解消するため、対話の文脈が煮詰まった3往復目・4往復目で最適な商品カードを出す「マルチターン広告」や「ダイレクト・オファー」の本格展開を急いでいます 。
上記の図解1および一次資料が示す通り、表面的な決算ヘッドラインやニュースの見出しだけでは見えない「バランスシートとキャッシュフロー計算書の裏側の力学」こそが、現在の市場評価を左右する最大の決定因となっています。
第2章:技術的・構造的メカニズムの深掘り
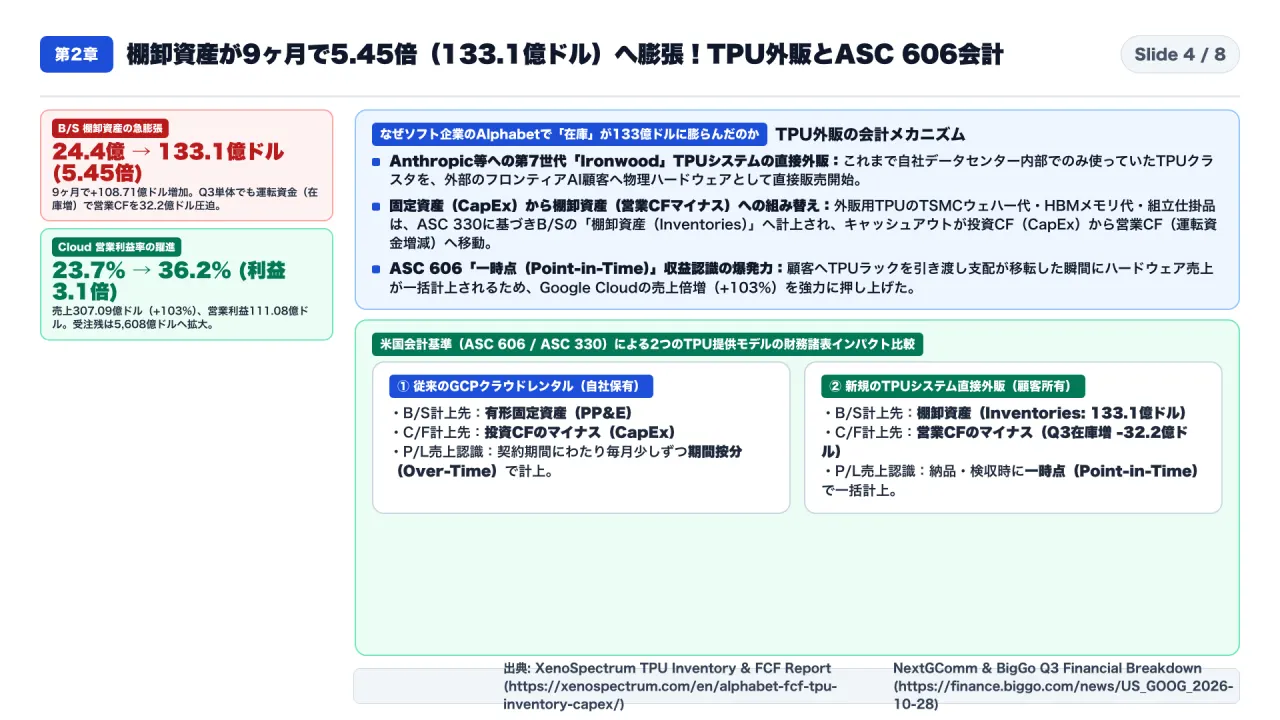
続く第2章では、今回の決算で最も面白く、かつアナリストたちの間で激しい議論を呼んだ「棚卸資産(インベントリー:在庫)の5.45倍膨張」と「TPU外販の会計メカニズム」を解き明かします 。
まずGoogle・クラウドの業績そのものは、まさに圧巻の一言です 。
第3四半期の売上高は前年同期の151億5,700万ドルから「307億900万ドル(約4兆7,000億円)」へとプラス103%、年換算ランレートで1,228億ドルに達しました 。営業利益も35億9,400万ドルから「111億800万ドル(営業利益率36.2%)」へと3.09倍に跳ね上がり、未履行の確定受注残(バックログ)はわずか3ヶ月間で1,800億ドルも増えて「5,608億ドル(約85兆8,000億円)」に到達しています 。
では、なぜこれほど急激にクラウド売上が跳ね上がったのか 。
アナト・アシュケナージCFOが明かした重要な事実が、第7世代「アイアンウッド(Ironwood)」などの自社開発AI半導体「TPUシステム」を、クラウド経由のレンタルだけでなく、Anthropicなどの大手AI企業へ「物理的なハードウェアとして直接販売(外販)し始めた」ことです 。
このビジネスモデルの変化が、アルファベットの財務諸表に劇的な変化をもたらしました 。
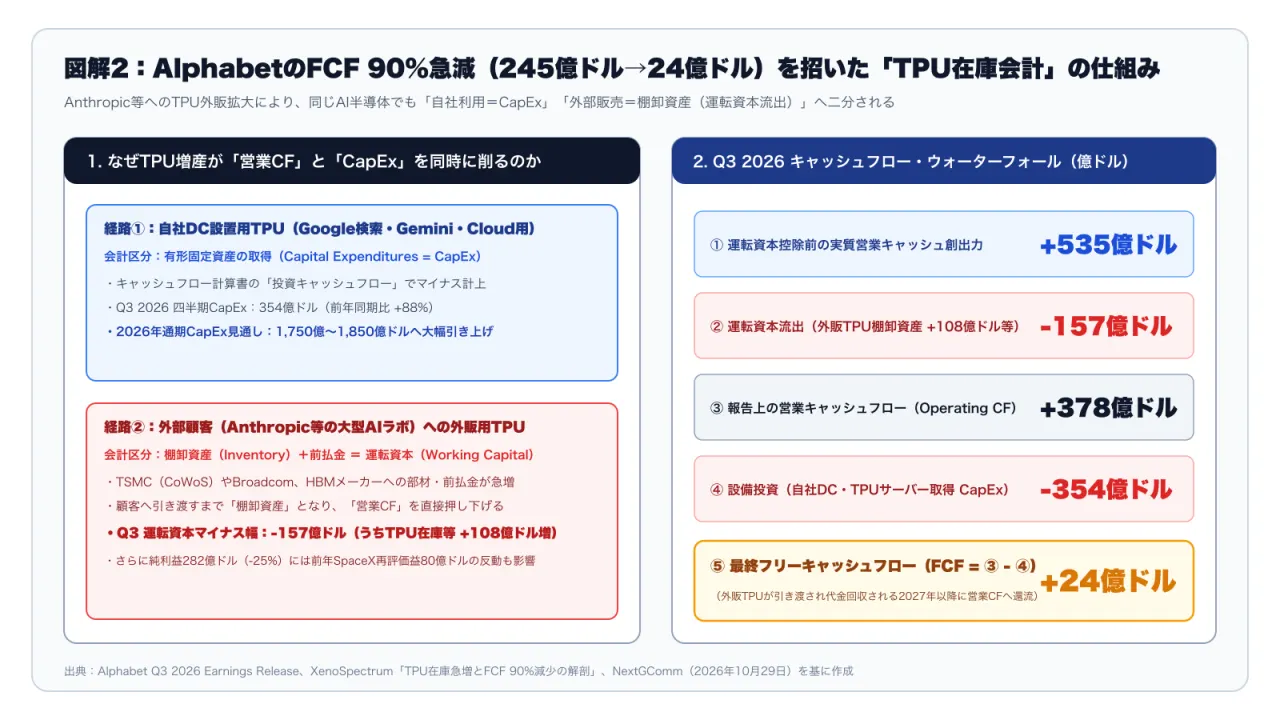
貸借対照表(B/S)の「棚卸資産(Inventories)」の項目を見ると、2025年12月末時点ではわずか「24億3,900万ドル」だった在庫が、2026年9月末には「133億1,000万ドル(約2兆360億円)」へと、たった9ヶ月間で「5.45倍(プラス445.7%、金額にしてプラス108億7,100万ドル)」に急膨張しているのです 。第3四半期の3ヶ月間だけでも、在庫の増加によって営業キャッシュフローが「32億2,000万ドル」押し下げられました 。
なぜTPUを外販すると在庫が5.45倍になり、キャッシュフローが減るのか 。米国会計基準(ASC 606およびASC 330)のルールで比較すると一発でわかります 。
これまでのように、Googleが自社のデータセンター用にTPUサーバーを作る場合、その製造費は「有形固定資産(PP&E)」となり、キャッシュフロー計算書では「投資キャッシュフロー(設備投資:CapEx)」として出ていきます 。そして顧客にクラウドを貸し出すにつれて、数年間かけて毎月少しずつ「期間按分(Over-Time)」で売上が計上されます 。
ところが、TPUラックを外部の顧客に「製品として売る(外販する)」場合、TSMCに払うウェハー代やHBMメモリ代、組み立て途中のサーバーラックはすべて、固定資産ではなく「棚卸資産(在庫)」として計上され、その支払いは「営業キャッシュフローのマイナス(運転資金の流出)」として処理されます 。そして顧客のデータセンターへTPUラックを引き渡し、検収が完了した瞬間に、ASC 606の「一時点の収益認識(Point-in-Time)」によって数十億ドルのハードウェア売上が一括でGoogle Cloudの売上にドカンと乗るのです 。
つまり、在庫が133億ドルに膨らんだのは「スマホのPixelが売れ残った」のではなく、今後Anthropic等へ引き渡される「確定受注済みのTPUクラスタの仕掛品・部材」が積み上がっている証拠なのです 。
図解2で整理した構造比較から明らかなように、同じ業界・同じAIトレンドの中にいる企業であっても、会計上の計上区分やアーキテクチャの選択一つでキャッシュ創出力とマージン構造に決定的な分岐が生じています。
第3章:海外有名Podcastの肉声と現場の摩擦
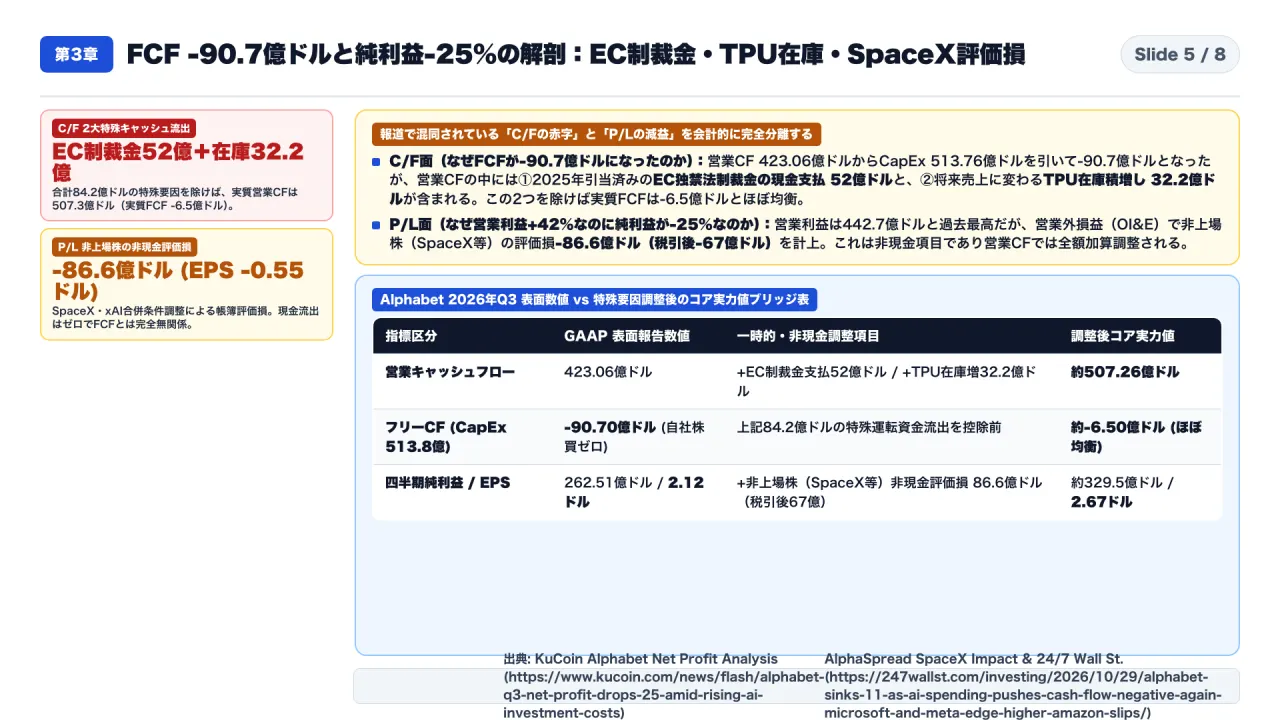
そして第3章では、投資家を最も怯えさせた2つの数字、「フリーキャッシュフロー90億7,000万ドルの赤字(自社株買いゼロ)」と「純利益25%減少(263億ドル)」を、会計のメスで正確に切り分けます 。
まずキャッシュフロー計算書(C/F)から見ましょう 。
第3四半期の営業キャッシュフローは「423億600万ドル」でした 。ここから設備投資(CapEx)の「513億7,600万ドル(前年同期の239億5,300万ドルから2.14倍に急増)」を差し引いた結果、フリーキャッシュフローは「マイナス90億7,000万ドル(約1兆3,900億円の赤字)」となりました 。前四半期(2026年第2四半期のマイナス73億ドル)に続く2四半期連続のFCF赤字であり、アルファベットはついに今期、長年続けてきた「自社株買いをゼロ(完全停止)」にし、逆に124億ドルのATM(アット・ザ・マーケット)新株発行プログラムによって9月末の現金・有価証券残高を1,365億ドルへ積み増しました 。さらに2026年通期の設備投資見通し「1,950億〜2,050億ドル」を据え置いたため、引き算をすると「第4四半期には単四半期で約620億〜720億ドルもの設備投資が集中し、FCF赤字がさらに拡大する」と市場はパニックになったのです 。
しかし、このマイナス90億7,000万ドルの営業キャッシュフローの中身を精査すると、2つの特殊なマイナス要因が含まれていることがわかります 。
1つ目は、欧州委員会(EC)に対して今期実際に現金で支払った「52億ドル(約7,950億円)の独占禁止法制裁金」です 。この費用自体は2025年に損益計算書(P/L)で引き当て済みでしたが、実際のキャッシュアウトが今期に発生しました 。
2つ目が、先ほど第2章で見た「TPU外販用の棚卸資産の積み増しによる32億2,000万ドルの運転資金流出」です 。
もしこの一過性のEC制裁金52億ドルと、将来の売上に変わるTPU在庫増32億2,000万ドルの合計84億2,000万ドルを戻して計算すれば、実質的な営業キャッシュフローは「約507億2,600万ドル」となり、513億7,600万ドルの巨額CapExとほぼ均衡(実質FCFはマイナス6億5,000万ドルとほぼトントン)していた計算になります 。
そしてもう1つ、絶対に混同してはいけないのが「純利益が前年同期の349億7,900万ドルから262億5,100万ドルへ25%減少し、EPSが2.12ドル(予想2.56ドル)にとどまった理由」です 。
本業の営業利益は「442億7,000万ドル(営業利益率34.7%)」と前年比プラス42%で過去最高を更新しています 。にもかかわらず純利益が減ったのは、営業外損益(OI&E)において、アルファベットが保有する非上場株式(主にスペースX社とxAI社の合併に伴う条件調整)の帳簿上の評価損として「マイナス86億6,000万ドル(税引後67億ドル、EPSを0.55ドル押し下げ)」を計上したからです 。
この86億6,000万ドルは1セントも現金が出ていかない「帳簿上の非現金評価損」であり、キャッシュフロー計算書では全額足し戻されるため、FCF赤字とは一切無関係です 。この評価損を除いた実質EPSは「2.67ドル」となり、市場予想の2.56ドルをしっかり上回っていたのです 。
第4章①:【私なりの解釈】第1・第2の核心
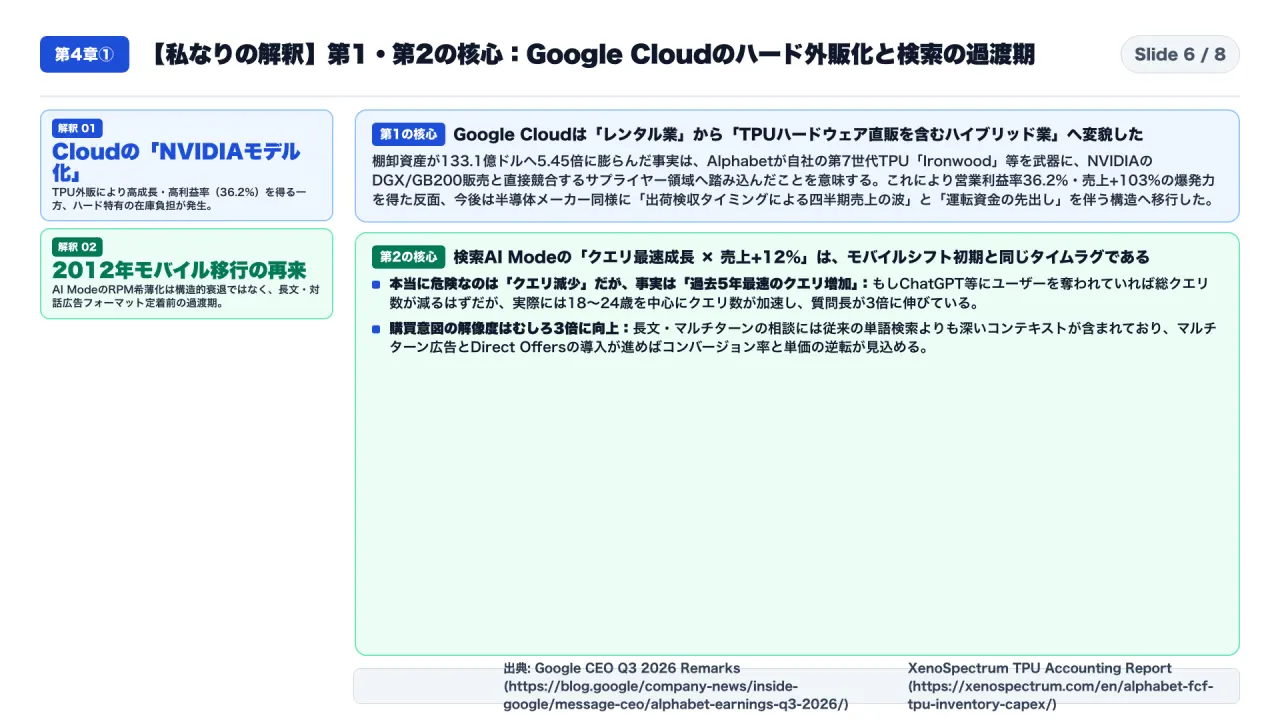
ここまでの一次資料を踏まえ、第4章では私なりの構造的解釈を3つの核心としてお話しします 。
第1の核心は、Google・クラウドが単なるレンタルクラウドから、「自社のTPUシステムを直接外販するNVIDIA型のハードウェア・サプライヤー」へと進化したことで、成長の爆発力と引き換えに「売上のボラティリティ(波)と在庫負担」を抱え込んだという点です 。
これまでソフトとクラウドの会社だったアルファベットの貸借対照表に133億1,000万ドルもの棚卸資産が乗ったのは、企業のDNAそのものが変わったことを意味します 。ASC 606の一時点認識によって、大型のTPU引き渡しがある四半期は売上がプラス103%と倍増する一方、引き渡しの端境期には運転資金が先行してキャッシュフローが凹むため、投資家は今後「クラウドのサブスク売上」と「TPUの一括ハード売上」を分けて評価する必要があります 。
第2の核心は、検索における「AIモード」は検索の死ではなく、かつて2012年にデスクトップ検索から「画面の小さいスマートフォン検索」へ移行した時と全く同じ「過渡期のRPMギャップ」であるという点です 。
当時もモバイル広告の単価が低いことで株価は一時調整しましたが、最終的にモバイルの方が総クエリ数も広告売上も何倍にも拡大しました 。今回も、クエリ数が過去5年最速で伸び、質問が3倍長く・具体的になっている以上、購買意欲のデータ密度はむしろ上がっており、マルチターン広告のフォーマットさえ定着すれば再び力強い単価上昇が期待できます 。
第4章②:【私なりの解釈】第3の核心と次世代構造
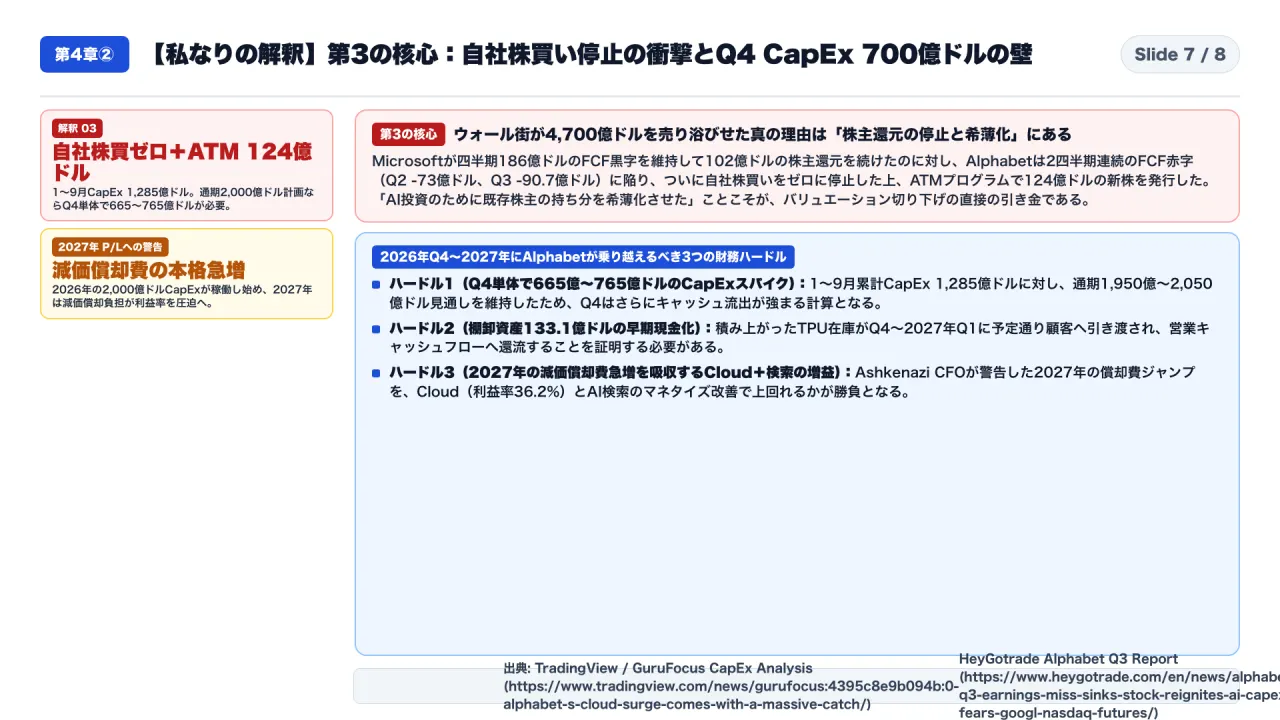
そして第3の核心は、ウォール街が本当に恐れているのはSpaceXの評価損でも検索の15億ドル未達でもなく、「年間2,000億ドルの設備投資によって、株主還元の要だった自社株買いが止まり、逆にATM新株発行で株式が希薄化したこと」だという点です 。
直近のエピソードで解説したMicrosoftは、四半期393億ドルの現金CapExを払いながら186億ドルのFCF黒字を出し、102億ドルの自社株買い・配当を継続していました 。それに対してアルファベットは、1〜9月累計のCapExがすでに1,285億ドルに達し、通期1,950億〜2,050億ドルのガイダンスを達成するために第4四半期だけで約665億〜765億ドルもの支出を控えています 。
しかもアシュケナージCFOは「2026年に膨らんだ約2,000億ドルの設備投資の減価償却費が、2027年の損益計算書(P/L)に本格的に重くのしかかってくる」と率直に警告しました 。アルファベット株価がこの4,700億ドルの時価総額消失から復活するための絶対条件は、現在133億ドル積み上がっているTPU在庫が第4四半期から2027年第1四半期にかけて確実に現金回収され、再びフリーキャッシュフロー黒字と自社株買いを再開できるかどうかにかかっています 。
結論:明日からの3大アクション・高評価依頼・終了画面
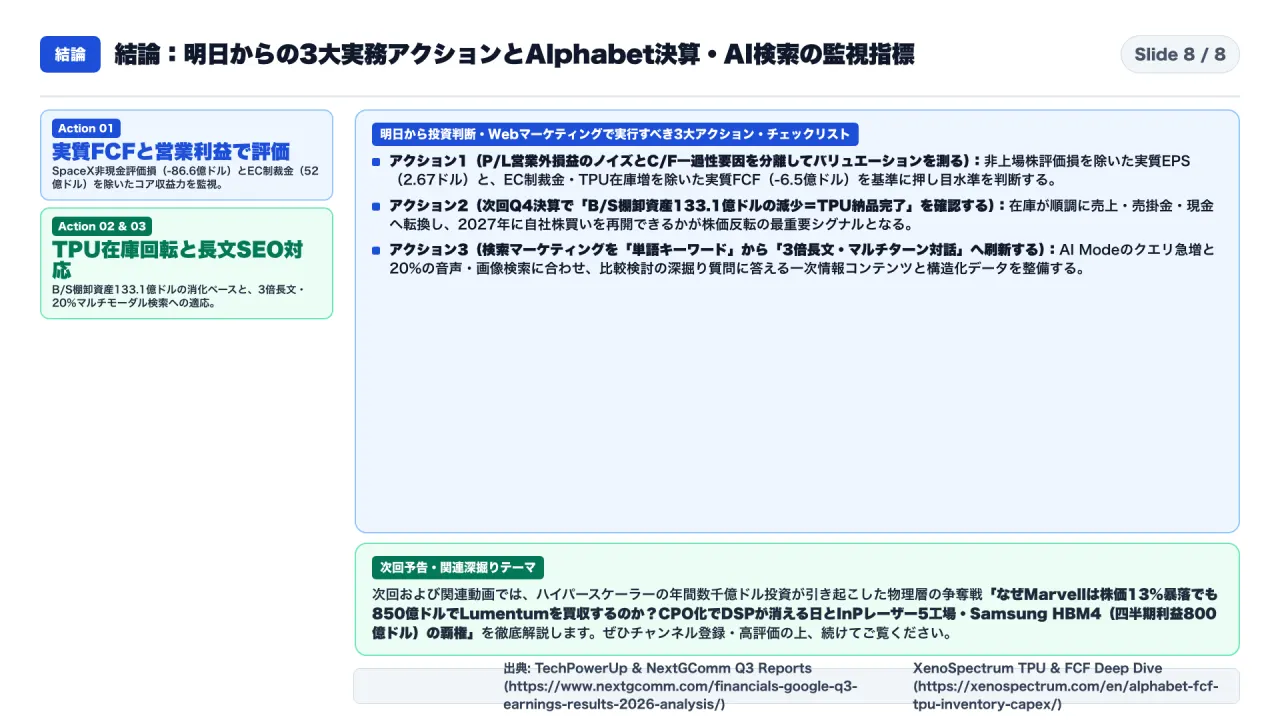
最後に結論として、テクノロジー投資・マーケティング・クラウド戦略に関わる私たちが明日から実行すべき3つのアクションをまとめます 。
第1のアクションは、アルファベットの四半期決算を見る際、表面の純利益(SpaceX等の非現金評価損益で大きくブレる数字)に惑わされず、「営業利益(442.7億ドル、利益率34.7%)」と「EC制裁金52億ドル・TPU在庫増32.2億ドルを除いた実質フリーキャッシュフロー」で本業の健康状態を判定することです 。
第2のアクションは、来期以降の貸借対照表(B/S)で「棚卸資産(133.1億ドル)の回転日数」と「Google Cloudの受注残(5,608億ドル)の消化ペース」をセットで監視し、TPU外販が一過性の特需ではなく継続的な高粗利ビジネスとして定着するかを追跡することです 。
第3のアクションは、自社のWeb集客・広告運用において、従来の「短いキーワード検索・1ページ目上部枠」から、AIモード特有の「3倍長い相談型プロンプト・20%の音声/画像検索・マルチターン対話」へ向けたコンテンツと広告クリエイティブの最適化(GEO/AEO対応)を今すぐ進めることです 。
次回および関連動画では、こうした年間数千億ドルのAIデータセンター投資の物理的なボトルネックとなっている「Marvellによる光学レーザー最大手Lumentumの850億ドル買収交渉(CPO化でDSPが消える日)と、四半期利益800億ドルを達成しながらスマホ部門が赤字に転落したSamsung HBM4の覇権争い」を徹底解説しますので、ぜひ画面上のリンクまたは概要欄から続けてご覧ください。それではまた次回の動画でお会いしましょう。
よくある疑問と誤解(FAQ:一次資料に基づくファクトチェック)
-
Q1. Google Cloudが前年比2倍(+103%)の307億ドルに急成長し、営業利益率も26.2%あるのに、なぜ株価は11%も暴落したのですか?
- A1. Alphabetの利益の最大源泉である「Google検索(売上678億ドル、粗利率75〜80%超)」において、成長率がQ2の+16.1%から+14.5%へ減速し、かつ対話型「AI Mode」への移行で1,000クエリあたり広告収益(RPM)の希薄化と推論コスト3〜5倍増が同時に進んでいることを市場が嫌気したためです。さらにフリーキャッシュフローが前年比90%減の24億ドルに落ち込んだことが決定打となりました。
-
Q2. なぜAlphabetのフリーキャッシュフロー(FCF)はわずか24億ドルにまで減ってしまったのですか?ビジネスが赤字化したのでしょうか?
- A2. 本業のキャッシュ創出力が消えたわけではありません。運転資本変動を除く実質的な営業キャッシュフローは約535億ドルありましたが、①Anthropic等の外部顧客へ販売するためのTPUチップ部材・完成品在庫(+108億ドル)が会計上「運転資本(-157億ドル)」として営業CFから差し引かれ、②さらに自社データセンター用の設備投資(CapEx 354億ドル)が差し引かれた結果、手残りFCFが一時的に24億ドルへ圧縮されました。外販用TPUが顧客に引き渡され代金回収されれば、2027年以降の営業CFとして還流します。
-
Q3. 四半期純利益が前年同期比で25%減(282億ドル)となったのはなぜですか?
- A3. 主因は2つあります。第1に、前年同期(2025年Q3)にはAlphabetが保有するSpaceX(スペースX)等の非上場株式の評価益が約80億ドル営業外収益として計上されており、その反動(ベース効果)が出たこと。第2に、過去2年間の巨額AI設備投資に伴う減価償却費が損益計算書(P&L)を圧迫し始めたことです。
専門用語・主要指標ミニ用語集(クイックリファレンス)
- RPM(Revenue Per Mille / 1,000クエリあたり収益): 検索エンジンが1,000回の検索クエリごとに獲得する広告売上。クリック率(CTR)×クリック単価(CPC)×広告表示枠数(Ad Load)で決まる。
- ゼロクリック検索(Zero-Click Search): ユーザーが検索結果画面上のAI要約(AI Overviews / AI Mode)だけで答えを得てしまい、外部のWebサイトや広告リンクをクリックせずに検索を終える現象。
- TPU(Tensor Processing Unit): GoogleがBroadcom等と共同設計しTSMCで製造するAI専用カスタム半導体(ASIC)。自社利用分は固定資産(CapEx)、外部販売分は棚卸資産(Inventory)となる。
- 運転資本(Working Capital): 事業運営に必要な短期資金の増減(売掛金+棚卸資産−買掛金)。棚卸資産が108億ドル増えると、その分だけ現金が在庫に寝るため営業キャッシュフローはマイナスになる。
参考資料・一次情報ソース一覧
- Google Official Blog: Q3 2026 Earnings Call — Remarks from CEO Sundar Pichai (Oct 28, 2026): https://blog.google/company-news/inside-google/message-ceo/alphabet-earnings-q3-2026/
- TechPowerUp: Alphabet Announces Q3 2026 Results, Revenue at USD 127.6 Billion (Oct 29, 2026): https://www.techpowerup.com/354262/alphabet-announces-q3-2026-results-revenue-at-usd-127-6-billion
- NextGComm: Alphabet Q3 2026 Earnings Results & Financial Analysis — Cloud +103%, TPUs & AI CapEx: https://www.nextgcomm.com/financials-google-q3-earnings-results-2026-analysis/
- XenoSpectrum: Alphabet Posts $9.07B Free Cash Flow Deficit as TPU Inventory Surges 5.45x to $13.31B: https://xenospectrum.com/en/alphabet-fcf-tpu-inventory-capex/
- BigGo Finance: Alphabet Q3 2026 Earnings Call — Google Cloud Doubles to $30.7B, Search & TPU Breakdown: https://finance.biggo.com/news/US_GOOG_2026-10-28
- KuCoin: Alphabet Q3 Net Profit Drops 25% Amid Rising AI Investment Costs & SpaceX Valuation Loss: https://www.kucoin.com/news/flash/alphabet-q3-net-profit-drops-25-amid-rising-ai-investment-costs
- 24/7 Wall St.: Alphabet Sinks 11% as AI Spending Pushes Cash Flow Negative Again: https://247wallst.com/investing/2026/10/29/alphabet-sinks-11-as-ai-spending-pushes-cash-flow-negative-again-microsoft-and-meta-edge-higher-amazon-slips/
- TradingView / GuruFocus: Alphabet’s Cloud Surge Comes With a Massive Catch: https://www.tradingview.com/news/gurufocus:4395c8e9b094b:0-alphabet-s-cloud-surge-comes-with-a-massive-catch/
- HeyGotrade: Alphabet Q3 Earnings Miss Sinks Stock & Reignites AI CapEx Fears: https://www.heygotrade.com/en/news/alphabet-q3-earnings-miss-sinks-stock-reignites-ai-capex-fears-googl-nasdaq-futures/
- Constellation Research: Google Cloud Q3 Revenue Jumps 103%, Alphabet Results & Search Analysis: https://www.constellationr.com/insights/news/google-cloud-q3-revenue-103-alphabet-results-light
- AlphaSpread: SpaceX Q3 Revenue & Valuation Impact on Alphabet Non-Marketable Equity Securities: https://www.alphaspread.com/market-news/earnings/spacex-q3-revenue-jumps-161-as-ai-and-starlink-drive-growth