なぜ米国の「外国人トラック免許20万人剥奪」でAuroraの無人トラックに1,000台の注文が殺到するのか?──量産6週間遅延の真因と1マイル85セントの損益分岐点
YouTubeポッドキャスト本編(動画・音声)はこちら:なぜ米国の「外国人トラック免許20万人剥奪」でAuroraの無人トラックに1,000台の注文が殺到するのか?──量産6週間遅延の真因と1マイル85セントの損益分岐点
はじめましての方は、ぜひこちらの自己紹介記事(コンサルオジのプロフィールと番組方針)もあわせてご覧ください。
導入:この記事の結論・対象読者・持ち帰れる判断軸
- この記事の結論(核心): 「自動運転トラックはまだ実証実験の段階であり、本格普及は2030年代の話だ」という常識が、2026年10月下旬に発表された複数の一次資料によって完全に覆されました。自動運転トラックの筆頭格である Aurora Innovation(NASDAQ: AUR) は、2026年10月28日の第3四半期(Q3 2026)決算および10月29日のアナリスト・インベスター・デイにおいて、公道での完全無人(運転席に安全要員すら乗らない状態)の累計商用走行が 9月に50万マイル(約80万キロメートル)を突破し、重大な責任事故ゼロ・定時運行率100% を維持していると発表しました。一方で、第2世代ハードウェアを搭載するミシガン州リボニアの Roush(ラウシュ)工場での車体立ち上げが「約6週間遅延」し、200台配備マイルストーンが2026年末から2027年2月末へ後ろ倒し になったことも率直に開示されました。しかし、その裏で冷蔵輸送大手 Hirschbach Motor Lines(ハーシュバック、500台) と国境越え物流大手 Charger Logistics(チャージャー・ロジスティクス、500台) が合計 1,000台 もの複数年導入契約を結び、さらに 2027年通期で300台以上を生産予定のボルボ(Volvo VNL Autonomous)商用車に対して、わずか1社の大手運送会社から「その半分(150台)を自社だけで買い取りたい」 という猛烈な引き合いが殺到しています。その最大の引き金となったのが、米国連邦自動車運送安全局(FMCSA)が 2026年3月16日に発効させた最終規則(91 FR 7044) によって、雇用許可証(EAD)で大型トラック免許(非居住者CDL)を維持していた 約19万4,000人(ほぼ20万人)の外国人ドライバーが免許更新資格を事実上剥奪 され、構造的な人手不足と合わせて 約30万人規模のドライバー消失危機 が現実化したことです。本稿では、決算トランスクリプト・FMCSA公式規則・ATRI 2026年コスト統計・競合3社(Kodiak AI、Waabi、PlusAI)の計13件の一次資料を突き合わせ、自動運転トラックの産業構造とユニットエコノミクスを徹底解剖します。
- 対象読者: 物流・サプライチェーン・モビリティ領域の事業責任者、フィジカルAI(Physical AI)・自動運転ハードウェア/ソフトウェアの技術者、米国株・ディープテック領域の機関投資家・アナリスト、および深刻化する「人手不足×労働規制強化」に直面する経営企画担当者。
- 読み終えて持ち帰れる判断軸: 「なぜタイのFabrinet製センサーキット供給が順調なのにRoush工場で6週間の遅延が起き、どう解決したのか」「Roush → Volvo工場ライン統合 → AUMOVIO第3世代HaaSという3段階量産モデルがどのように初期設備投資(CapEx)の壁を破壊するのか」「人間のトラック1マイル2.336ドル(営業利益率0.4%)に対し、1マイル0.85ドル以上のAurora DaaSがなぜ年間売上+34万ドル・営業利益+16万ドルを生み出すのか」「走行距離500マイルの壁・荷待ち1時間49分・保険料という現場の死角はどこにあるのか」、そして日本の物流2024年問題にも直結するBCP(事業継続計画)の設計指針を持ち帰ることができます。
背景と全体像:決算とインベスター・デイが暴いた「6週間遅延」と「1,000台受注爆発」の同時進行
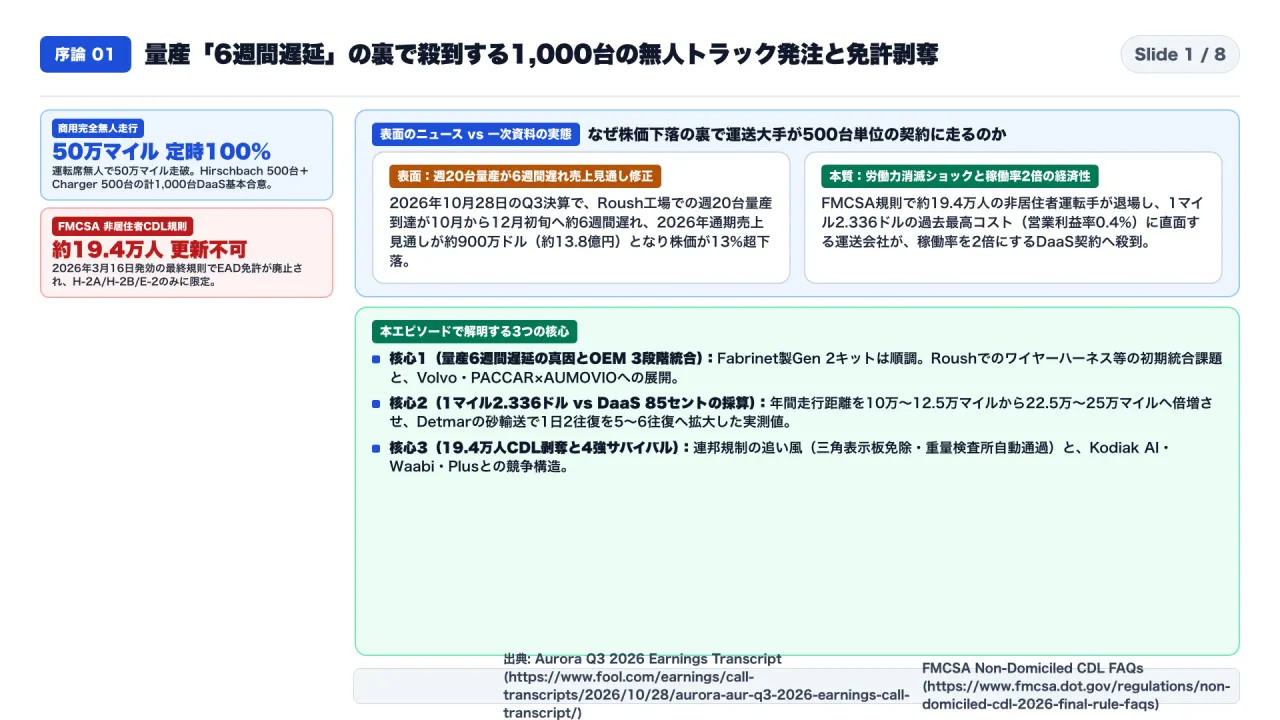
2026年10月28日から29日にかけて、米国の自動運転トラック業界で極めて重要な発表が相次ぎました。これまで自動運転といえば、サンフランシスコやフェニックスの街中を走るロボタクシー(WaymoやTesla Cybercabなど)が一般の注目を集めがちでした。しかし、経済合理性と顧客の切迫度という点では、今まさに 「長距離・幹線・産業用トラック(Class 8大型トラック)」 の方がはるかに激しい地殻変動を起こしています。
まず、今回照合した主要な一次資料と、そこで明らかになった確定数値を整理します。
- Aurora Innovation Q3 2026 決算カンファレンスコール全文トランスクリプト(2026年10月28日、The Motley Fool)
- Aurora Innovation 公式プレスリリース:2026 Analyst & Investor Day「2030年までに3万台超の無人トラックへ拡大するビジョン」(2026年10月29日)
- FreightWaves:Aurora outlines plan to deploy 30,000+ driverless trucks by 2030(2026年10月29日)
- 米国運輸省 FMCSA 公式規則・FAQ:2026 Non-Domiciled CDL Final Rule(91 FR 7044、2026年2月13日公布・3月16日発効)
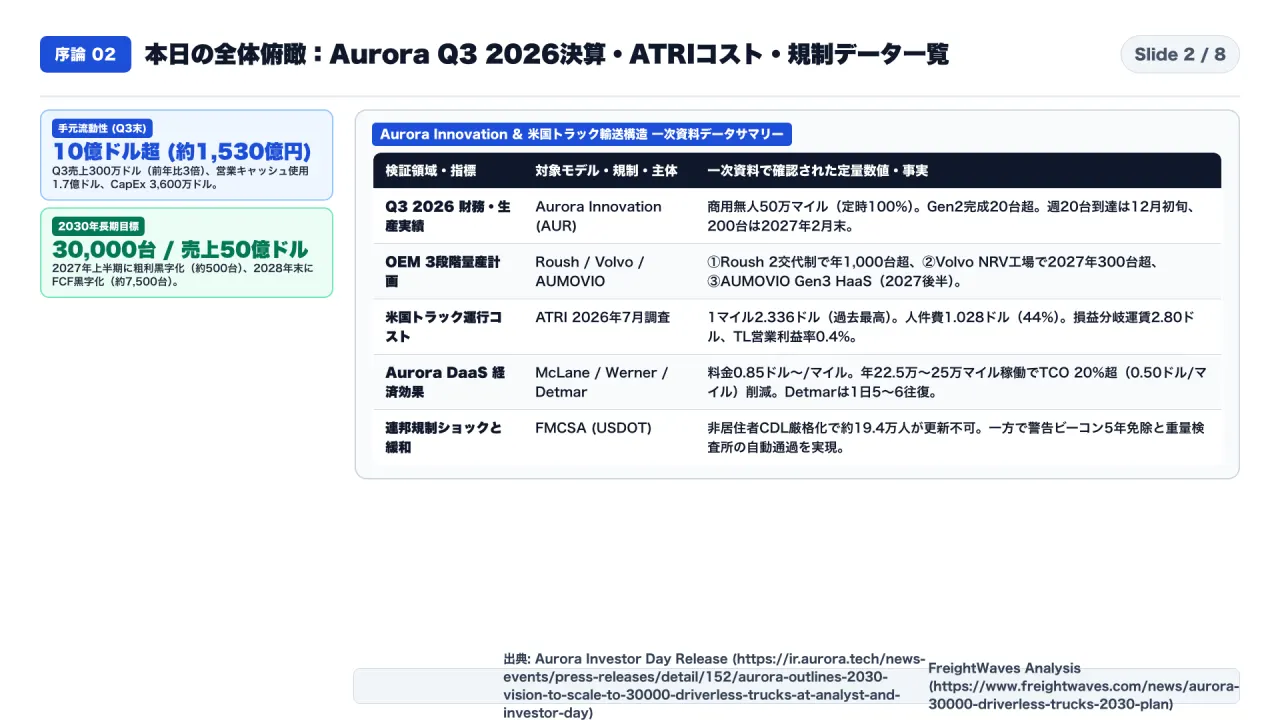
これら13件の一次資料から抽出した、Aurora Innovationおよび米国トラック業界の主要指標は以下の通りです。
| 検証領域・指標項目 | 調査対象・比較ベースライン | 一次資料で確認された確定数値 | メカニズム・検証上の重要ポイント |
|---|---|---|---|
| 公道完全無人走行と安全性実績 | Aurora Driver 公道商用運行(2025年4月開始〜2026年10月) | 累計無人走行50万マイル突破(9月)、Aurora起因の重大事故 0件、定時運行率 100% | 累積監督付き走行は 550万マイル超。工事区間・車線閉鎖・路肩緊急車両も自律通過 |
| 第2世代ハードウェア(Gen 2) | タイ Fabrinet 受託製造のセンサー&コンピュータキット | キット単価50%超削減、設計寿命 100万マイル(約160万km)、演算機 40%小型化 | FirstLight Lidar on a chip により最大 1,000m先(暗闇でも半マイル超=高速走行時 34秒の余裕)を検知 |
| Roush工場の6週間遅延と回復 | ミシガン州リボニアの Roush アップフィット工場(International LT車体) | 約6週間の立ち上げ遅延(200台達成が2026年末→ 2027年2月末 へ移動) | 原因はワイヤーハーネス等の部品供給と最終検査(EOL)のチリ合わせ。12月初旬から週20台(2交代制・16時間/日) へ |
| 3段階のOEM量産ロードマップ | Phase 1(Roush)→ Phase 2(Volvo)→ Phase 3(AUMOVIO) | 2027年Q1:Volvo商用無人化(通期300台超)、2027年後半:AUMOVIO第3世代(HaaS) | 2027年末に全体 1,000台超、2028年末に 約7,500台(FCF黒字化)、2030年に 30,000台超(売上50億ドル超) |
| 財務状況とキャッシュランウェイ | Q3 2026 決算実績および 2027〜2028年ガイダンス | Q3売上 100万ドル(前四半期比2倍)、手元流動性 18億ドル(Q3末15億+Q4初頭3.45億ドル調達) | 2027年売上 約2億ドル(Q4単体1億ドル超)、CapExは2027年 1.85億ドル → 2028年 5,000万ドル未満 へ急減 |
| 人間 vs Aurora DaaS 経済性 | ATRI 2026年調査(1マイル 2.336ドル、TL営業利益率 0.4%) | Aurora DaaS料金:0.85ドル以上/マイル、顧客TCO 20%超削減(約0.50ドル/マイル節約) | 1日11時間制限(HOS)が消え 20〜22時間稼働(年間約25万マイル=人間の2倍)。1台あたり年間 売上+34万ドル・利益+16万ドル |
| FMCSA 非居住者CDL最終規則 | 91 FR 7044(2026年2月13日公布・3月16日発効) | 非居住者CDL保有者 約194,000人(約20万人) が更新資格を喪失(構造不足と合わせ 約30万人規模) | 2025年の 17件・死者30名 の死亡事故を受けEAD発給を全廃、ビザを H-2A/H-2B/E-2 のみに限定。Hirschbach(500台)・Charger(500台) 発注の直撃要因 |
| 自動運転トラック4強の商用記録 | Aurora / Kodiak AI / Waabi / PlusAI の2026年10月時点実績 | Kodiak:35台・64日連続無停止・DTL 75台契約 / Waabi:10億ドル調達・新路線3週間展開 | PlusAI:TRATON・Hyundai提携、Ryder定時100%、HyperFoundry 2,500万ドル受注。2027年Q1にはVolvo車体上でAuroraとWaabiが同時搭載開始 |
第1章:なぜ「6週間遅延」が起きたのか?──Fabrinet製キット先行と3段階OEM量産(Roush → Volvo → AUMOVIO)の舞台裏
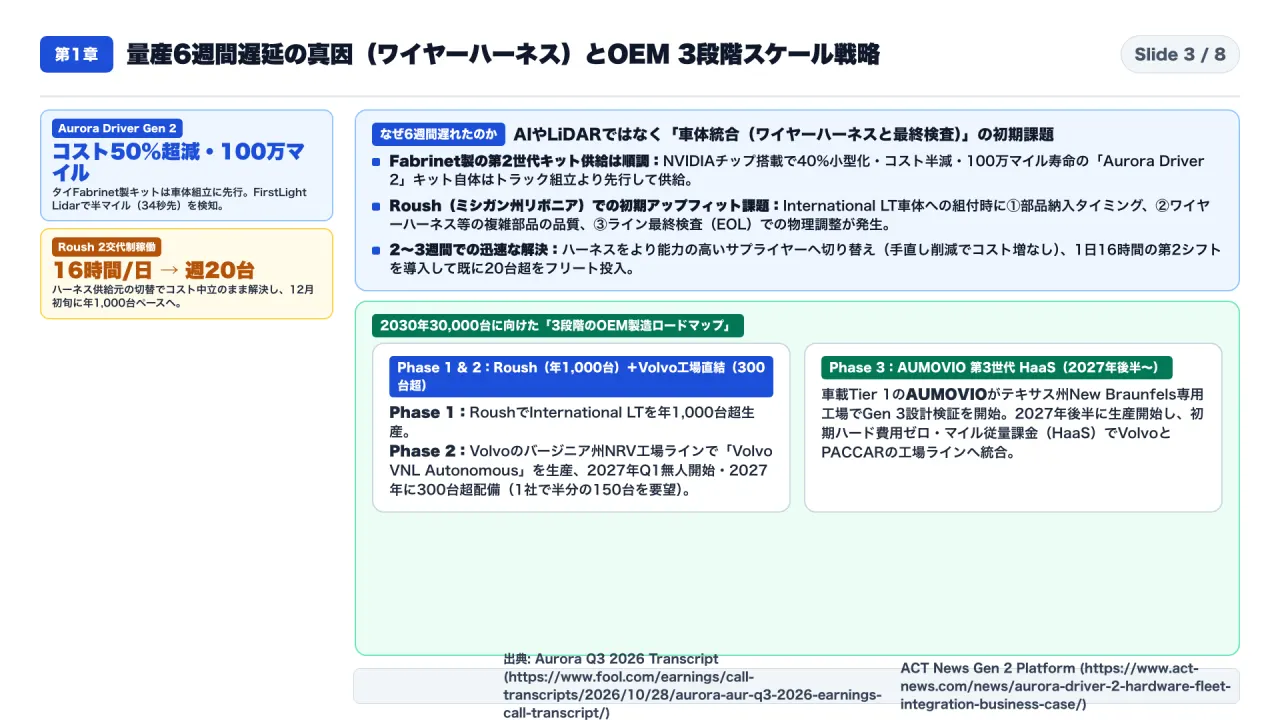
Q3 2026決算(2026年10月28日)で投資家が最も注目したのは、「年内に無人トラックを200台配備する」というマイルストーンが、なぜ 「2027年2月末(約6週間の遅延)」 に変更されたのかという点でした。
ソフトウェアのバグが見つかったのか、それとも心臓部である新型LiDAR(レーザーセンサー)の製造が止まったのか──。クリス・アームソン(Chris Urmson)CEOと最高財務責任者(CFO)のサンディープ・ラダクリシュナン(Sandeep Radhakrishnan)氏の説明を精査すると、遅延の原因はAIやセンサーではなく、極めて泥臭い「トラック車体への物理的な組み付け(アップフィット)工程」 にあったことが分かります。
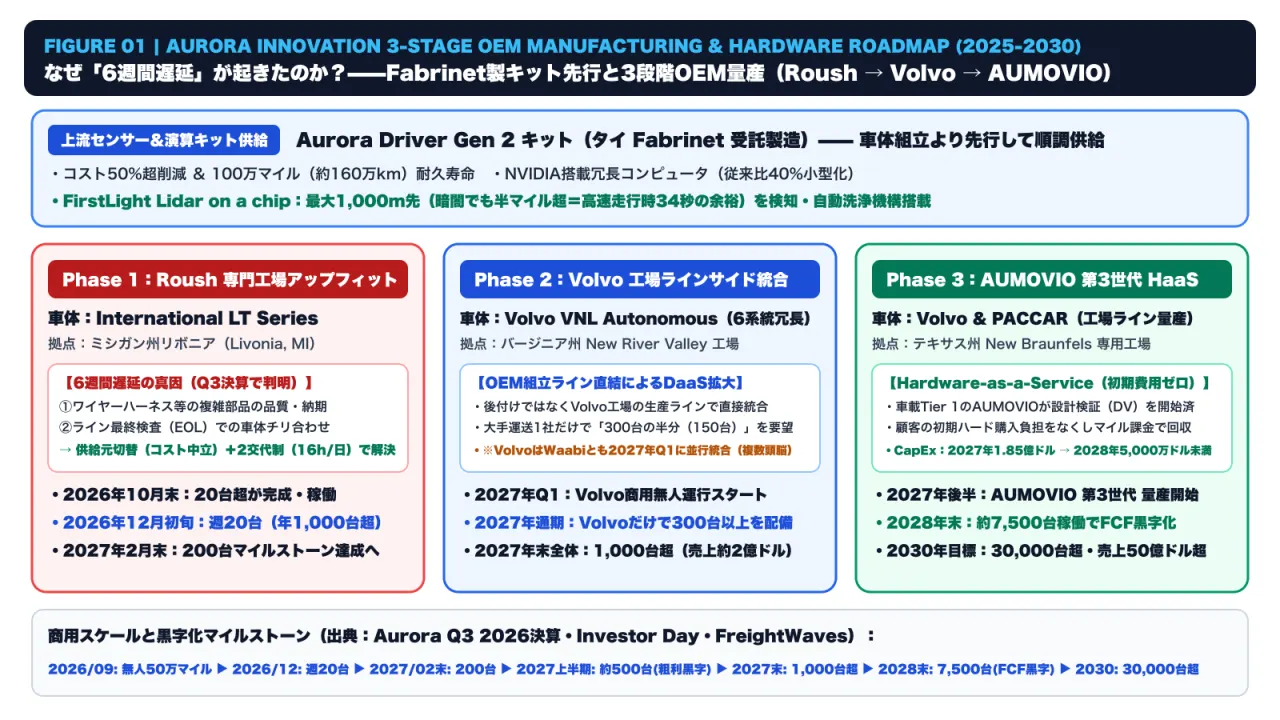
1-1. 上流の「Aurora Driver Gen 2 キット(タイ Fabrinet製造)」は車体組立より先行して順調供給
まず押さえておくべき重要な事実は、自動運転の頭脳と目にあたる 「第2世代(Gen 2)Aurora Driver ハードウェアキット」そのものの製造は一切遅れていない ということです(Aurora Q3 2026 決算トランスクリプト、ACT News)。
この第2世代キットは、光学・精密電子機器の受託製造世界大手である Fabrinet(ファブリネット)のタイ工場 で生産されており、車体組立ラインのペースを上回って順調に出荷されています。そのスペックは第1世代から劇的な進化を遂げています。
- ハードウェアコスト50%超の削減と100万マイル寿命:
- キット全体の製造コストを第1世代比で 50%以上削減(50%+ cost reduction) しつつ、商用トラックの過酷な振動・熱・粉塵に耐える 100万マイル(約160万キロメートル)の設計耐久寿命 を達成しました。これは後に述べる「1マイルあたり0.85ドル以上」のDaaS(Driver-as-a-Service)課金で粗利益を黒字化するための絶対条件です。
- FirstLight Lidar on a chip(最大1,000m検知=高速走行で34秒の余裕):
- Aurora独自のFMCW(周波数変調連続波)方式レーザーセンサーである 「FirstLight Lidar」 をシリコンフォトニクス技術でチップ化(Lidar on a chip)しました。これにより、従来のLiDARの2倍以上となる 最大1,000メートル先 の物体と速度を同時に検知できます。
- 真っ暗闇の夜間高速道路であっても 半マイル(約800メートル)以上先 の無灯火の落下物や歩行者を視認できるため、時速65マイル(約105km/h)で巡航する総重量36トンの大型トラックに対して 約34秒もの制動・回避の余裕(ヘッドウェイ) を与えます。さらに、砂嵐や泥はねの中でも無人で走り続けられるよう、高圧エア・液体による自動センサー洗浄システム(Automated Sensor Cleaning) が全センサーに組み込まれています。
- NVIDIA搭載の冗長コンピュータ(40%小型化):
- トラックのキャビン内に収まる演算ユニットは第1世代比で 40%小型化 され、万が一メイン基板に障害が起きても瞬時にバックアップ系が引き継ぐ完全冗長設計となっています。
1-2. なぜミシガン州リボニアの「Roush工場」で6週間の遅延が発生し、どう解決したのか?
では、なぜ約6週間の遅れが生じたのでしょうか。現在Auroraが展開している 「Phase 1(第1段階)」 の量産は、完成した International LT Series のトラック車体をミシガン州リボニア(Livonia, Michigan)にあるエンジニアリング大手 Roush(ラウシュ)の専門工場 へ持ち込み、そこで第2世代キットや冗長アクチュエータを組み付ける「アップフィット(改造・架装)方式」を採っています。
Q3決算でアームソンCEOが明かした遅延の理由は、以下の2つの物理的なボトルネックでした。
- ワイヤーハーネス(配線束)等の複雑な電装部品におけるサプライヤーの品質・納期問題:
- 大型トラックの車体全体にセンサーと冗長コンピュータ、ブレーキ・ステアリング制御系を結ぶ高耐久ワイヤーハーネスなど、一部の複雑な部品においてサプライヤー側で製造歩留まりと納期の遅れが発生しました。
- 【解決策】: AuroraとRoushは直ちに 代替サプライヤーへの切り替え(コスト中立:単価上昇なし) を完了し、部品供給の詰まりを解消しました。
- ライン最終検査(EOL: End-of-Line)における車体ごとの物理的チリ合わせ(フィットメント)とキャリブレーション:
- 乗用車と異なり、大型商用トラックは車体フレームや外装パネルにミリ単位の個体差があります。Roushの組立ライン最終工程(EOL)で、1,000メートル先を見る超高精度センサー群の取り付け角度やパネルの隙間(チリ)を車体ごとに微調整し、光学キャリブレーションを通す工程に想定以上の工数がかかりました。
- 【解決策】: 治具とEOL検査プロセスを改良した上で、Roush工場の稼働体制を 1日2交代制(週5日・1日16時間稼働) へ引き上げました。
その結果、2026年10月末時点で すでに20台以上の第2世代トラックが完成・稼働 しており、2026年12月初旬からは「毎週20台(年間換算1,000台超のペース)」での連続出荷 に入ります。これにより、当初2026年末としていた 「200台配備マイルストーン」をわずか2ヶ月後の2027年2月末に達成 する確定スケジュールが示されました。
1-3. Phase 2(Volvo工場ライン統合)と Phase 3(AUMOVIO 第3世代 HaaS)が拓く「初期費用ゼロ」モデル
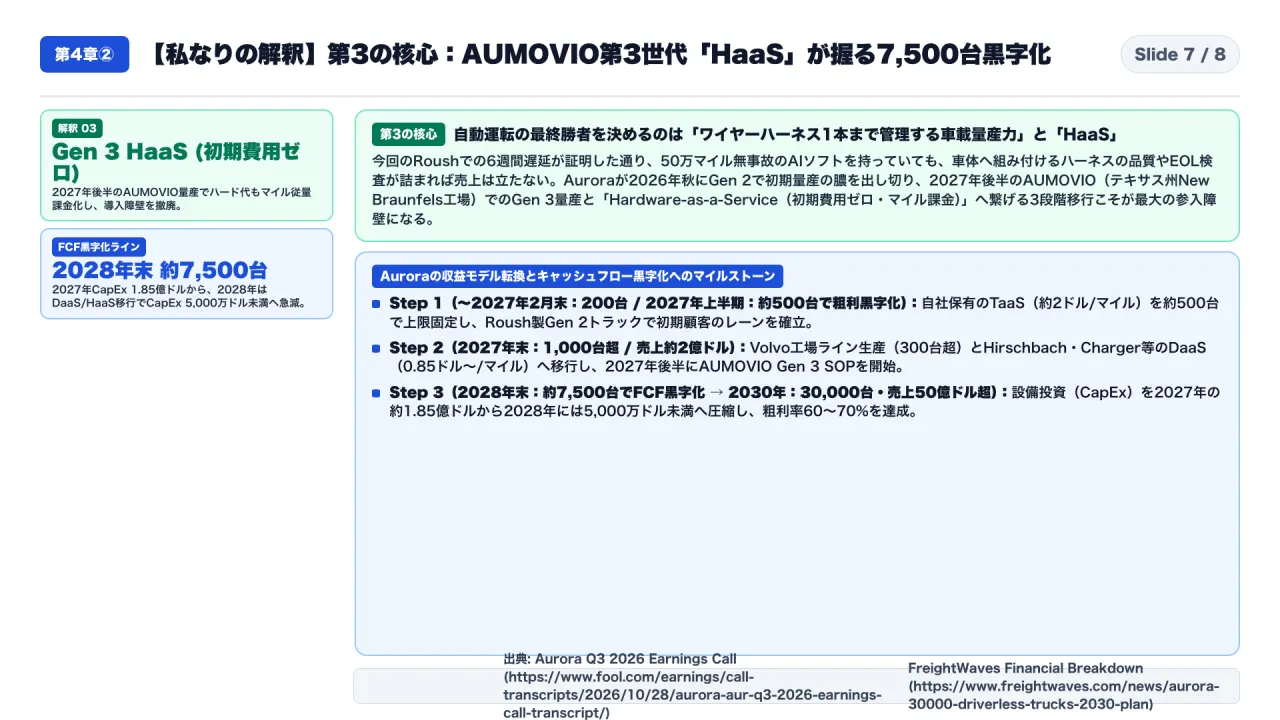
さらにインベスター・デイで投資家を唸らせたのは、Roushでのアップフィット(Phase 1)に続く Phase 2・Phase 3の3段階OEM量産ロードマップ です(Aurora Investor Day プレスリリース、FreightWaves)。
- Phase 2(2027年Q1商用無人化・通期300台超):Volvo 工場ラインサイド統合
- バージニア州ダブリンのボルボ主力工場(New River Valley工場)において、自動運転専用の6系統冗長シャシー 「Volvo VNL Autonomous」 の製造ライン上で直接Aurora Driverを組み込みます。
- 完成車を別工場へ運んで分解・改造するのではなく、新車工場のラインサイドで統合するため品質が安定し、2027年第1四半期(Q1)に商用無人運行を開始、2027年通期でボルボ車だけで300台以上を生産・配備 します。決算では、「ある大手運送会社1社だけで、2027年のボルボ生産枠300台の半分(150台)を自社で引き取りたいと要望している」 ことが明かされました。
- Phase 3(2027年後半量産開始):車載Tier 1大手 AUMOVIO(オーモビオ)による第3世代キットと「HaaS(Hardware-as-a-Service)」
- コンチネンタル(Continental)の車載エレクトロニクス部門がスピンオフした世界的なTier 1サプライヤー AUMOVIO(オーモビオ) が、テキサス州ニューブラウンフェルズ(New Braunfels)の専用工場で第3世代ハードウェアキットを量産します。すでに設計検証(DV: Design Validation)フェーズに入っており、2027年後半 に立ち上がります。
- ここで最大のゲームチェンジャーとなるのが 「Hardware-as-a-Service(HaaS:ハードウェアのサービス化)」 です。運送会社が新車トラックを購入する際、高額な自動運転センサーやコンピュータの初期購入費用(アップフロント負担)を運送会社に払わせるのではなく、AUMOVIOとAurora側がハードウェアを保有し、運送会社が1マイル走るごとの利用料の中にハードウェア代を含めて回収する仕組み です。
この「顧客がトラック車体(シャシー)を購入し、自動運転頭脳はマイル課金(DaaS / HaaS)で使う」モデルへの移行により、Aurora自身の設備投資(CapEx)は 2027年の約1億8,500万ドルをピークに、2028年には5,000万ドル未満へと7割以上も急減 します。そして 2027年上半期(稼働約500台時点)で売上総利益(粗利)が黒字化 し、2028年末(稼働約7,500台時点)でフリーキャッシュフロー(FCF)黒字化、2030年には30,000台超の稼働で年間売上50億ドル超・FCFマージン約40% を目指すという極めて明確な財務方程式が描かれています。
第2章:1マイル85セントの衝撃──人間(2.336ドル・利益率0.4%)を凌駕するユニットエコノミクスとパーミアン盆地の「24時間砂輸送」
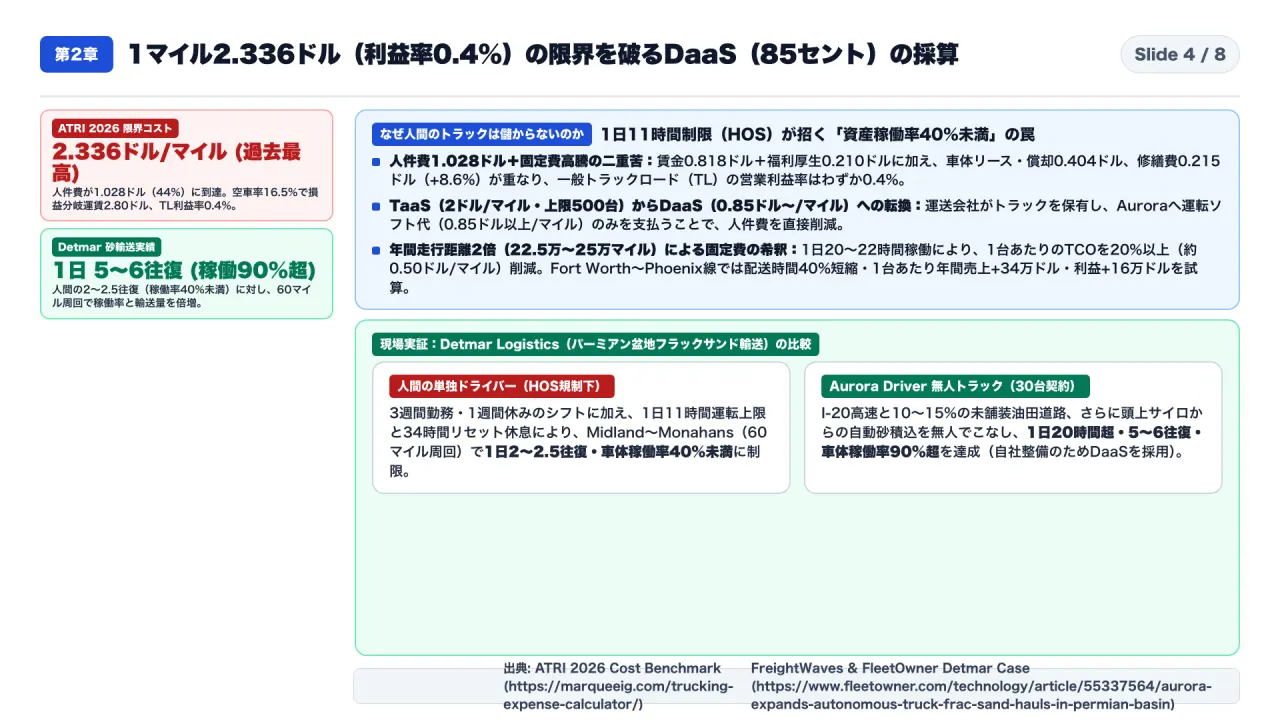
「では、運送会社にとって無人トラックは本当に儲かるのか?」 この問いに答えるため、米国トラック輸送研究所(ATRI)が公表した最新の業界コスト統計(An Analysis of the Operational Costs of Trucking: 2026 Update)と、Auroraがインベスター・デイで開示した DaaS(Driver-as-a-Service)のユニットエコノミクス を1セント単位で比較します(Marquee Insurance Group / ATRI 2026分析、ACT News)。
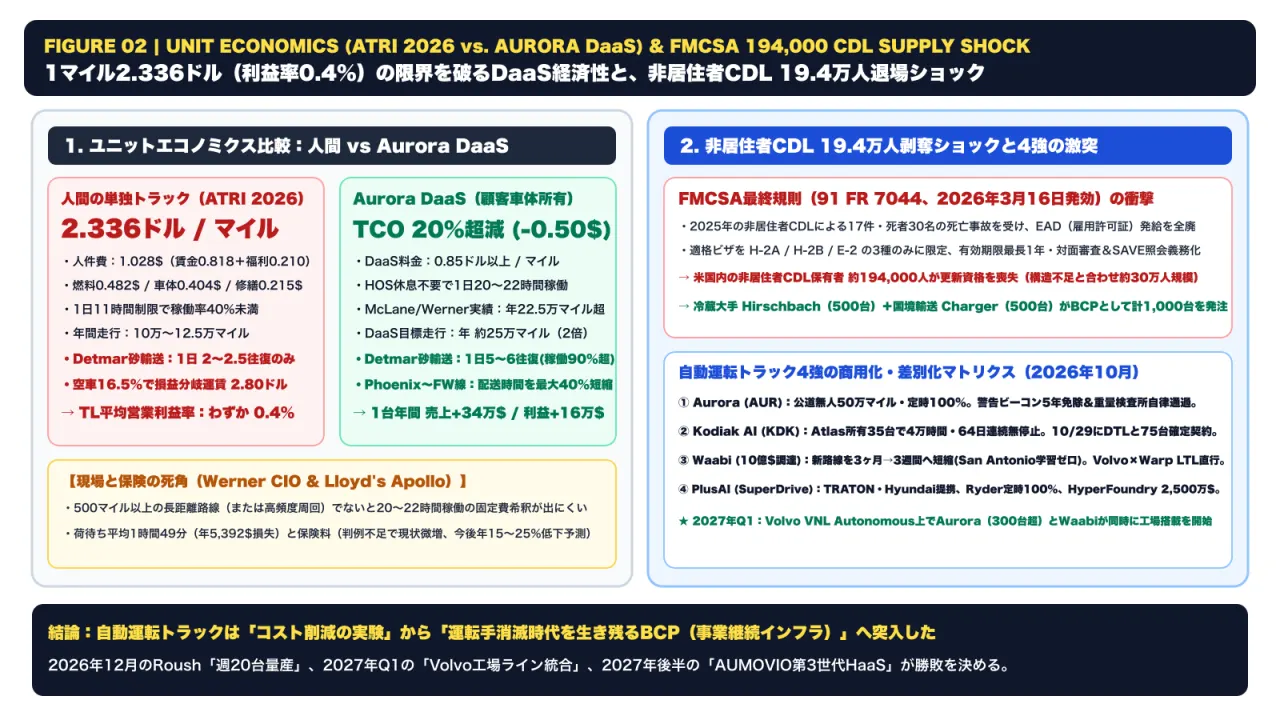
2-1. 人間の大型トラックは「1マイル2.336ドル」かかり、営業利益率はわずか0.4%に追い詰められている
ATRIの2026年最新データによれば、米国の大型トラックを1マイル走らせるための限界運航コストは 平均 2.336ドル(燃料費を除くと 1.854ドル) と過去最高水準に達しています。その内訳は以下の通りです。
- ドライバー人件費:1.028ドル / マイル(全体の約44%)
- 内訳はドライバー賃金が 0.818ドル、福利厚生費(健康保険・年金等)が 0.210ドル です。慢性的な人手不足により、不況下でも賃金と福利厚生費は下がりません。
- 車両・燃料・維持コスト:1.308ドル / マイル
- 燃料費 0.482ドル、トラック・トレーラーのリース/購入費 0.404ドル、修理・メンテナンス費 0.215ドル、商業トラック保険料 0.102ドル、タイヤ費 0.049ドル、免許・通行料等が加わります。
- 空車走行(デッドヘッド)16.5%と営業利益率0.4%の現実:
- さらに深刻なのが、荷物を降ろした後に次の荷主まで空荷で走る 「デッドヘッド(空車率)」が平均16.5% 発生していることです。つまり、実際に運賃をもらえる「実車1マイル」あたりで元を取るには、2.336ドル ÷ (1 − 0.165) = 約2.80ドル / マイル の運賃が必要になります。
- その結果、米国の貸切トラック輸送(Truckload: TL)セクターの平均営業利益率は わずか 0.4%(売上100ドルに対して利益40セント)という極限の薄利状態に追い込まれています。
2-2. Aurora DaaS(1マイル0.85ドル以上)が「年間売上+34万ドル・営業利益+16万ドル」を生むカラクリ
これに対して、顧客(運送会社)がトラック車体を所有し、Auroraに自動運転料金を支払う DaaSモデル の数字はどうなるでしょうか。
- 直接のドライバー費用の置き換え(1.028ドル → 0.85ドル以上):
- Auroraが設定しているDaaSの基本料金(車上システム+遠隔監視・運行ソフトウェア)は 1マイルあたり 0.85ドル以上($0.85+ per mile) です。これだけでも人間のドライバー人件費(1.028ドル/マイル)を下回ります。さらに燃費を最適化するエコドライブ制御によって 燃料効率が最大12%改善 します。
- 最大の革命:「1日11時間制限(HOS)」の撤廃による稼働率2倍(年25万マイル):
- しかし、本当の利益源は「1マイルあたりの単価差」ではなく、「トラック1台が1年間に稼ぎ出す総マイル数が2倍になること」 にあります。
- 人間の単独ドライバーは、連邦規則の HOS(Hours of Service:労働時間規制) によって「1日最大11時間までしか運転できず、その後10時間の連続休息をとらなければならない」と厳格に定められています。そのため、数千万円する最新鋭のトラック車体を買っても、1日の稼働率は40%未満 にとどまり、年間走行距離は 10万〜12.5万マイル が限界です。
- 一方、Aurora Driverには睡眠も10時間休憩も不要です。荷積み・荷降ろしと給油・点検を除く 1日20〜22時間の連続稼働 が可能になります。実際、食品卸大手 McLane(マクレーン) や物流大手 Werner Enterprises(ワーナー) と実施している幹線輸送では、すでに 1台あたり年間換算22万5,000マイル超 のペースで走行しており、DaaS商用モデルでは 年間約25万マイル(人間の2倍) を標準ターゲットとしています。
- 年間走行距離が12.5万マイルから25万マイルへ2倍になれば、トラック車体の減価償却費(リース代)や保険の基本枠、管理部門の間接費といった 「固定費」が2倍のマイル数に薄められます(固定費希釈効果)。
- 運送会社1台あたりの定量インパクト(TCO 20%超削減):
- その結果、運送会社の総保有コスト(TCO)は 20%以上削減(1マイルあたり約0.50ドルのコスト節約) されます。
- 台数あたりの収益で見ると、無人トラック1台につき人間のトラックと比べて 年間売上が最大34万ドル(約5,100万円)増加し、年間営業利益(Operating Income)が最大16万ドル(約2,400万円)増加する という試算がインベスター・デイで示されました。営業利益率0.4%(年数千ドルの利益)に喘いでいた運送会社にとって、1台で年16万ドルの利益増は経営を根本から変える数字です。
2-3. 現場で実証された破壊力:フェニックス〜フォートワース線「40%短縮」とパーミアン盆地「Detmarの砂輸送2倍」
この「稼働率2倍」は机上の空論ではなく、すでに2つの過酷な実路線で証明されています(FleetOwner、Aurora Q3 2026決算)。
- ① 長距離幹線(フォートワース〜エルパソ〜フェニックス線、片道1,000マイル超):
- テキサス州フォートワースからエルパソを経由し、アリゾナ州フェニックスへ至る 1,000マイル超の長距離回廊 は、人間の単独ドライバーなら途中で必ず10時間の宿泊休憩が必要な「2日がかりのルート」です。
- Auroraの無人トラックはこの区間をノンストップで走り抜けるため、配送リードタイムを最大40%短縮 し、従来は人件費の高い「2人交代乗務(チームドライビング)」でしか達成できなかった翌日配送を単独車両で実現しています。
- ② オフハイウェイ・産業輸送(パーミアン盆地での Detmar Logistics フラックサンド輸送):
- さらに象徴的なのが、シェールオイル採掘の中心地であるテキサス州〜ニューメキシコ州の パーミアン盆地(Permian Basin) における、Detmar Logistics(デトマー・ロジスティクス) との水圧破砕用砂(フラックサンド)輸送です。
- 砂の採掘場から掘削現場まで、州道や郡道を含む約60マイルのルートをピストン往復する過酷な現場ですが、人間のドライバーはHOS制限によって 1日に2〜2.5往復 しかできません。
- ここに第2世代ハードウェアを搭載したAuroraの無人トラックを投入した結果、2026年Q3末から 完全無人での夜間・昼間24時間稼働(稼働率90%超) に入り、1日に5〜6往復(人間の2倍以上) を達成しました。2026年には30台のAuroraトラックで、年間100万トン以上の砂を24時間体制で運び続ける計画が動いています。
第3章:なぜHirschbachとChargerが計1,000台を駆け込み発注したのか?──FMCSA「非居住者CDL 19.4万人剥奪」の激震
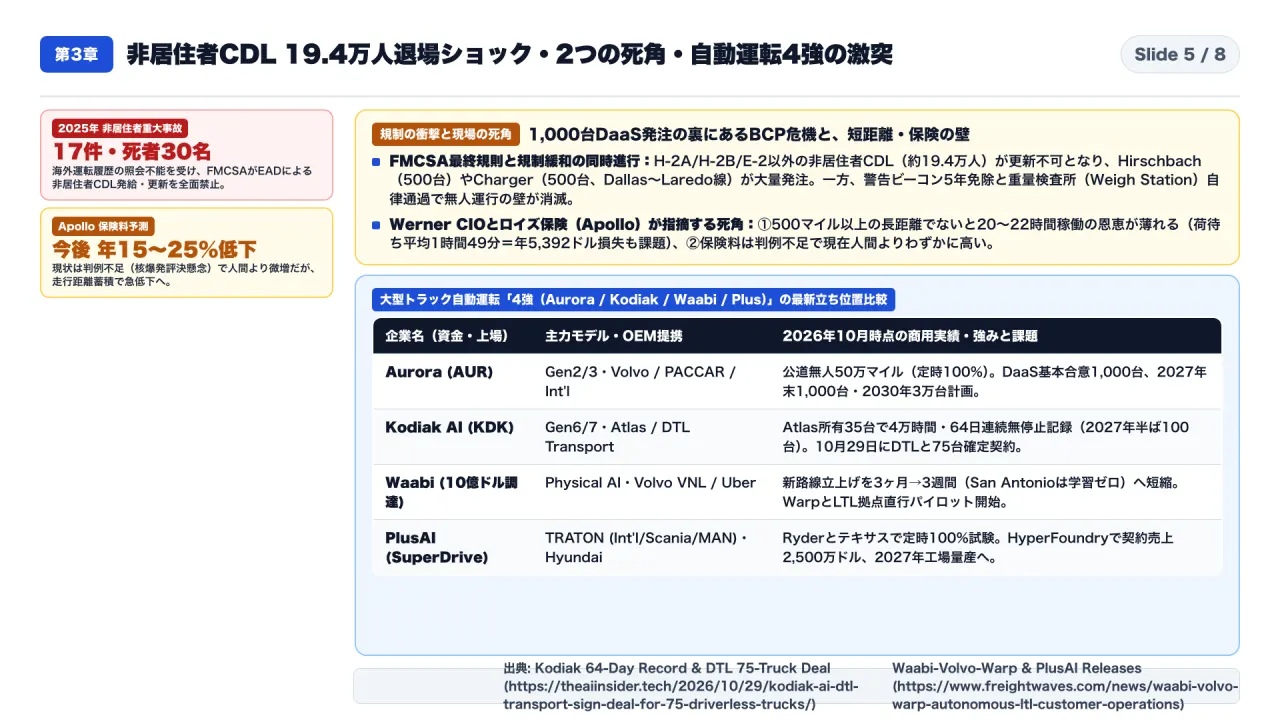
しかし、2026年10月のインベスター・デイで発表された Hirschbach Motor Lines(冷蔵輸送大手、500台) と Charger Logistics(北米クロスボーダー物流大手、500台) による合計1,000台の大口契約には、単なるコスト削減を超えた 「このままではトラックを運転する人間がいなくなる」という強烈な危機感 があります。
その震源地こそ、米国運輸省・連邦自動車運送安全局(FMCSA)が 2026年2月13日に公布し、2026年3月16日に発効させた最終規則『Non-Domiciled Commercial Driver’s License (CDL) Final Rule』(連邦官報 91 FR 7044) です(FMCSA公式FAQ、Marquee Insurance Group解説)。
3-1. 2025年の「17件・死者30名」の重大事故と、州DMVの審査崩壊
これまで米国のトラック業界では、深刻な国内ドライバー不足を補うため、米国外に本拠(ドミサイル)を持つ外国人労働者に対して発給される 「非居住者CDL(Non-Domiciled CDL)」 が急速に拡大していました。従来の制度では、亡命申請中や一時保護資格(TPS)、DACAなどのステータスに基づき、米国市民権・移民局(USCIS)から 雇用許可証(EAD: Employment Authorization Document) さえ取得すれば、多くの州の陸運局(DMV)で大型トラック免許を取得・更新することができました。
ところが2025年を通じて、非居住者CDLを保持するドライバーが引き起こした重大な死亡事故が全米で 少なくとも17件発生し、計30名が死亡する という事態が起きました。これを受けてFMCSAがカリフォルニア州、テキサス州、ペンシルベニア州、コロラド州など全米の州免許交付機関(SDLA)を緊急監査したところ、以下の深刻な審査不全が判明しました。
- 申請者の母国での過去の飲酒運転や重大事故歴(海外の運転履歴)を照会する仕組みが存在しないまま、EADカード1枚で大型トラック免許が機械的に交付されていた。
- ビザや滞在資格が失効した後も有効期限の長いCDLがそのまま使われ続けるケースが多数見つかった。
3-2. 3月16日発効の最終規則(91 FR 7044):EAD発給の全廃と「19万4,000人」の段階的退場
この監査結果を受け、FMCSAは2026年3月16日発効の最終規則で、非居住者CDLの発給・更新要件を根底から書き換えました。
- EAD(雇用許可証)によるCDL発給・更新の完全廃止:
- もはやEADは非居住者CDLの適格書類として一切認められなくなりました。亡命申請者、難民、DACA、TPS保持者、さらにはH-1Bや学生ビザ等に付随するEAD保持者は、期限到来とともに大型トラック免許を更新できなくなります。
- 適格ビザを「H-2A・H-2B・E-2」の3種類のみに厳格限定:
- 非居住者CDLを取得・更新できる外国人は、連邦政府の機関間スクリーニングを経た H-2A(季節農業労働者)、H-2B(一時的非農業労働者)、E-2(条約投資家) の3種類の非移民ビザ保持者のみに限定されました(カナダおよびメキシコ居住のドライバーは既存の相互承認協定の枠内で継続)。
- 有効期限「最長1年」・毎年の対面更新・SAVEシステム全件照会の義務化:
- 免許の有効期限は滞在許可期限(I-94)または 最長1年のいずれか短い方 に短縮され、郵送やオンラインでの更新は全面禁止、毎年DMV窓口へ出頭しての対面更新とDHSの SAVEシステム による全件リアルタイム照会、および無条件の英語運用能力(English Language Proficiency)テストが義務付けられました。
FMCSA自身の公式影響試算によれば、現在米国内で稼働している非居住者CDL保有者 約20万人(推計約194,000人) のほぼ全員が、今後免許の更新時期を迎えるたびに更新資格を失い、向こう数年間で市場から段階的に退場していくことになります。
米国トラック協会(ATA)が以前から警告してきた構造的なドライバー不足(約6万〜8万人)に、この 19万4,000人の強制的退場 と高齢ドライバーの大量退職が重なることで、米国の長距離トラック業界は 合計約30万人規模の労働力消失 に直面しています。
特に生鮮食品や冷凍品を扱う Hirschbach や、北米の国境を越えて24時間部品を運ぶ Charger Logistics にとって、「ドライバーが採用できないから荷物を断る」ことは事業の死を意味します。彼らがAuroraと 各500台(計1,000台) の大型契約を結んだのは、「コストが安いから」だけではなく、「人間が法規制と高齢化で20万人単位で消えていく時代において、無人トラックを確保できなければサプライチェーンそのものが止まる」というBCP(事業継続計画)上の生存戦略 なのです。
3-3. 現場で今何が起きているか?──中小キャリアの撤退と大手3PL・自動化フリートへの二極化
では、この「非居住者CDL 19万4,000人の段階的退場」が実際の物流現場にどのような連鎖反応を引き起こしているのでしょうか。Marquee Insurance Groupの規制解説やFMCSAのFAQ、およびAuroraの決算質疑応答から浮かび上がるのは、「中小トラック事業者の淘汰」と「資本力のある大手運送会社による無人トラック枠の買い占め」という強烈な二極化 です。
- ① スポット市場を支えてきた小規模事業者(1〜10台規模)の供給収縮:
- 米国のトラック輸送能力の多くは、数台のトラックを保有する小規模キャリアや個人事業主(オーナーオペレーター)によって支えられてきました。非居住者CDLのEAD発給停止と毎年の対面更新・英語運用能力審査(ELP)の厳格化は、まずこうした小規模キャリアの採用ルートを直撃します。
- 更新期限を迎えたドライバーが1人抜けるごとに、代替の米国籍・永住権ドライバーを雇おうとすれば、ATRI統計が示す「1マイル1.028ドル」以上の高賃金とサインオンボーナスを提示しなければなりませんが、営業利益率0.4%の小規模事業者にはその財務余力がありません。
- ② 冷蔵・生鮮(Reefer)とクロスボーダー輸送で先行する「無人化プレミアム」:
- とりわけ影響が深刻なのが、温度管理が必要な冷蔵・冷凍輸送(Hirschbachの主戦場)と、米国・メキシコ・カナダ国境をまたぐ長距離輸送(Charger Logisticsの主戦場)です。冷蔵貨物は途中でドライバー不足により中継地で立ち往生すれば積み荷全体が廃棄損となり、クロスボーダー輸送は国境検問と長距離移動で人間のHOS(1日11時間制限)が常にボトルネックになります。
- ここでAuroraの無人トラックを幹線区間(テキサス州ラレド国境〜ダラス〜フェニックス等)に配置すれば、国境やハブ倉庫での複雑な手続き・構内移動にはベテランの現地ドライバーを集中配置し、何百マイルも続く単調な州間高速道路(インターステート)は無人トラックに24時間ピストン輸送させるという 「人間とAIの役割分担(ハブ&スポーク/Direct-to-Customer)」 が成立します。
- ③ 2027年〜2028年のOEM生産枠(ビルドスロット)を巡る先行者利益:
- 重要なのは、トラックメーカー(VolvoやPACCAR/International)が生産できる冗長シャシーの台数には物理的な上限があるという点です。2027年にボルボのNew River Valley工場から出荷されるAurora搭載の「Volvo VNL Autonomous」は 300台以上 ですが、すでに大手運送会社1社だけで「その半分(150台)が欲しい」と手を挙げています。
- つまり、2027年後半から非居住者CDLの失効ラッシュが本格化した時点で「うちも無人トラックを導入しよう」と思い立っても、2027年〜2028年のOEM生産枠はすでにHirschbach、Charger、Werner、McLane、FedEx、Schneiderといった先行契約企業に押さえられており、後発組は順番待ちの列の後ろに並ばざるを得ないのです。
第4章:自動運転トラック4強の比較と「現場・保険の死角」──Kodiak・Waabi・PlusAI、そして500マイルの壁
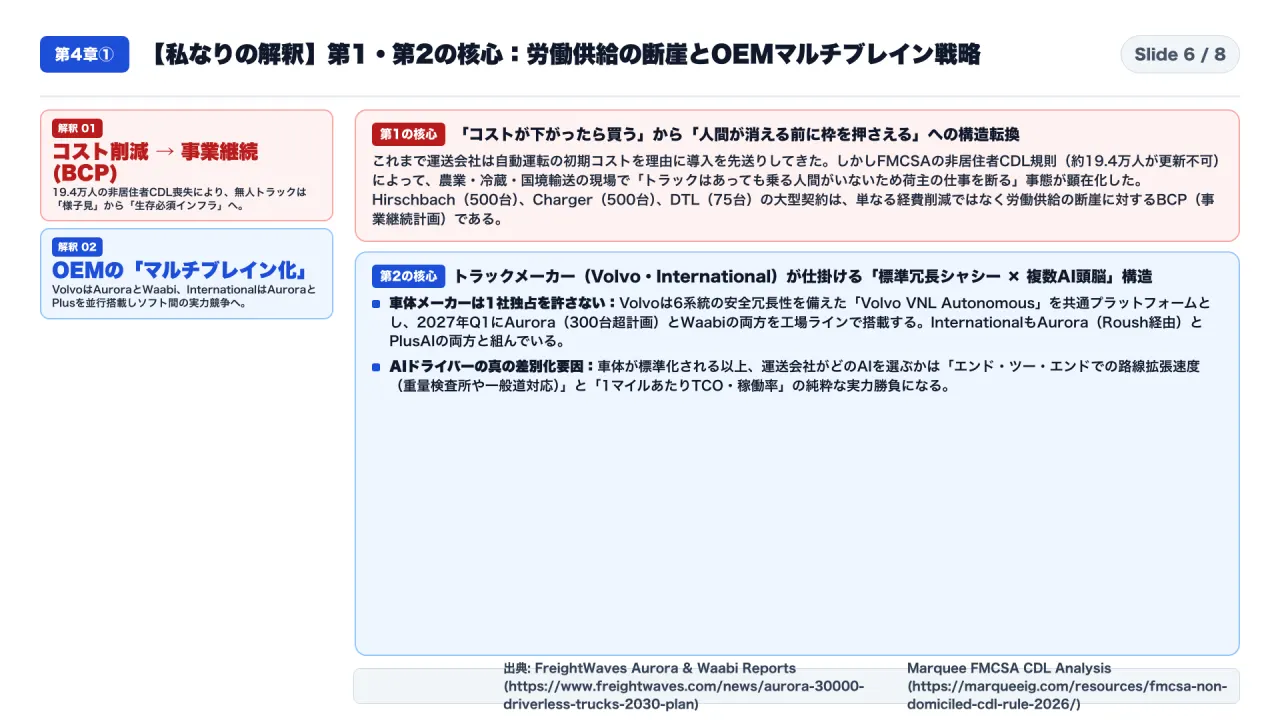
もちろん、この巨大な市場をAurora 1社が独占しているわけではありません。2026年10月現在、北米の自動運転トラック市場は Aurora、Kodiak AI、Waabi、PlusAI の4強がそれぞれ異なる武器でしのぎを削っています。また、現場の運送会社や保険引き受けシンジケートからは、無人トラック導入にあたって無視できない「実務上の死角」も指摘されています。
4-1. 自動運転トラック4強(Aurora / Kodiak / Waabi / PlusAI)の最新ポジショニング比較
一次資料(Kodiak公式、The AI Insider、FreightWaves、The Robot Report、PlusAI公式)に基づく4社の決定的な違いは以下の通りです。
- ① Aurora Innovation(NASDAQ: AUR)── 長距離幹線×OEM 3段階量産×連邦規制突破の王者:
- 公道での完全無人走行 50万マイル超。ハードウェアは自社設計のFMCW方式 FirstLight Lidar(1,000m検知) を軸に、Roush → Volvo → AUMOVIOと王道のOEM量産ラインを築いています。
- さらに規制面でも、2025年10月にFMCSAから 「故障停止時に人間の代わりにキャビン搭載の警告ビーコン(Cab-mounted warning beacons)を使用することを認める5年間の連邦免除(Exemption)」 を勝ち取り、重量検査所(Weigh Station)も無人・自動通信で通過する仕組みを確立しています。
- ② Kodiak AI(NASDAQ: KDK)── オフロード砂輸送で「64日連続無停止」&東海岸DTLと75台契約:
- 2025年9月にSPAC合併で上場したKodiakは、パーミアン盆地で顧客の Atlas Energy Solutions が自己所有する 35台の無人トラック を走らせ、2026年10月14日に 累計無人稼働4万時間・1,200万ポンドの砂輸送、そして1台のトラックが「64日間(1,500時間超)一度も止まらず連続稼働(98%稼働率)」 という驚異的な耐久記録を発表しました。
- さらに昨日(2026年10月29日)には、フロリダ〜ニュージャージー間の東海岸I-95回廊で温度管理輸送を行う DTL Transport と75台の確定導入契約(2027年後半より順次納入) を締結し、産業オフロードから東海岸の幹線道路へと攻勢を強めています。
- ③ Waabi(ワービ)── 生成AIシミュレータ「Waabi World」で新路線を3週間(学習ゼロ)で開拓、Volvo×WarpでLTL直行:
- トロント大学のラケル・ウータスン(Raquel Urtasun)教授が率いるWaabiは、累計 10億ドル(Series Cの7.5億ドル+Uber関連2.5億ドル) を調達した未上場最大の対抗馬です。
- 最大の武器は、現実世界の走行データを大量に集めなくても、物理忠実な生成AIシミュレータ 「Waabi World」 の中でAIを鍛え上げるエンドツーエンドAIです。従来は新しい高速道路ルートを開拓するのに約3ヶ月かかっていましたが、Waabiはこれを 3週間へ短縮 し、さらには テキサス州サンアントニオ(San Antonio)線を「事前の路線別追加学習ゼロ(zero route-specific training)」で一発開通 させました。
- 2026年10月1日には Volvo Autonomous Solutions(VAS)およびミドルマイル物流のWarp と組み、ダラス〜ヒューストン間でクロスドック倉庫をスキップして店舗へ直行するLTLパイロットを開始しました。2027年Q1には、同じ「Volvo VNL Autonomous」車体の上でAuroraとWaabiの2つの頭脳が同時に商用展開を始める という極めて熱い構図になっています。
- ④ PlusAI(旧Plus)── 工場ライン純正搭載「SuperDrive」で欧州TRATON・現代自動車・Ryderを掌握:
- Churchill Capital Corp IX(NASDAQ: CCIX)との約12億ドルの統合を進めるPlusAIは、最初からトラックメーカーの工場ラインで組み込む 「Factory-installed SuperDrive」 に特化しています。
- フォルクスワーゲン傘下の商用車巨人 TRATONグループ(米International、欧州Scania、MAN) や Hyundai(燃料電池トラックXCIENT) と深く結びつき、テキサス州ラレド〜ダラス間では Ryder System と商用運行して 定時運行率100% を記録、さらにAIデータセンター向けハードウェアの HyperFoundry から2,500万ドル(初期30台)の受注 を獲得しています。
4-2. 現場の運送会社と保険市場が突きつける「3つの死角」
一方で、バラ色の数字の裏にある「実務上の制約条件」も一次資料から正確に押さえておく必要があります。
- 「片道500マイル以上(または高頻度ピストン周回)」でないと稼働率2倍のメリットが出ない:
- 大手物流 Werner Enterprises のCIO(最高情報責任者)であるダレン・ウィリアムズ(Darrell Williams)氏がACT Expo等で指摘している通り、無人トラックが「1日20〜22時間稼働」の強みをフルに発揮して高額なハードウェア固定費を回収できるのは、人間のドライバーがHOS(1日11時間制限)に引っかかる「片道500マイル(約800km)以上の長距離路線」 か、あるいはDetmarの砂輸送のような 「24時間休まず荷積み・荷降ろしができる閉鎖系ピストン路線」 に限られます。
- 片道150〜200マイル程度の近距離配送で、1日に1回しか荷積みがないようなルートに無人トラックを入れても、人間の11時間枠の中で終わってしまうため、稼働率2倍の恩恵は得られません。
- 「荷待ち時間(平均1時間49分=年5,392ドル損失)」とラストワンマイルの切り替え:
- ATRIの調査によれば、米国のトラックドライバーは荷主の倉庫で 1回あたり平均1時間49分もの荷待ち(Detention Time) を強いられており、これが1台あたり 年間5,392ドルの売上機会損失 を生んでいます。また、工場や倉庫の狭い構内(ヤード)での複雑なバック付けや荷役作業がボトルネックになれば、高速道路を無人で走れても全体の回転率は落ちてしまいます(そのためAuroraは倉庫構内まで直接乗り入れる Direct-to-Customer 対応を急速に拡大しています)。
- 自動運転トラック保険のリアル(判例不足で当初は微増、その後年15〜25%低下へ):
- ロンドン保険市場(Lloyd’s of London)で自動運転保険シンジケート「Smart Follow」を率いる Apollo(アポロ)のクリス・マノイロフ(Chris Manoilov)氏 らの分析によれば、自動運転トラックは統計上の事故率を劇的に下げるものの、商用化初期の現在は 「万が一事故が起きた際、運送会社・ソフトウェア開発元(Aurora等)・車体OEM(Volvo等)のどこに製造物責任(PL)が帰属するかの裁判判例がまだ少ない」 ため、初期の保険料は人間のトラック(1マイル0.102ドル)と同等か わずかに高め(Slight uptick) に設定されるケースがあります。
- ただし、50万マイル、100万マイルと無事故のテレマティクス実績が積み上がるにつれて、自動運転トラックの保険料は今後 年間15%〜25%のペースで急低下していく と予測されています。
第5章:構造的解釈と明日からの3大実務アクション
今回の13件の一次資料から導かれる構造的解釈は以下の2点に集約されます。
[構造解釈 1:自動運転トラックの購買動機は「実験的コスト削減」から「運転手消滅時代のBCP」へ転換した]
FMCSA最終規則(91 FR 7044)で非居住者CDL 約19.4万人が更新不可 + 既存の構造不足 = 約30万人規模の供給減
  └─> 営業利益率0.4%(1マイル2.336ドル)の運送会社にとって、無人トラックは「これがないと荷物が運べない」インフラに
  └─> Hirschbach(500台)・Charger(500台)・Volvo枠の奪い合いが証明する「実需爆発フェーズ」への突入

[構造解釈 2:「アップフィット(Roush)」から「工場純正統合(Volvo)×第3世代HaaS(AUMOVIO)」への移行が勝敗を決める]
Phase 1(Roush)の6週間遅延は「後付け架装の物理的限界」を露呈したが、週20台ペースで突破へ
  └─> 2027年Q1のVolvo工場ライン直接統合(300台超)と、2027年後半のAUMOVIO HaaS(初期ハード負担ゼロ)が本丸
  └─> CapExが2027年1.85億ドル→2028年5,000万ドル未満へ急減し、7,500台稼働(2028年末)でFCF黒字化が射程に入る
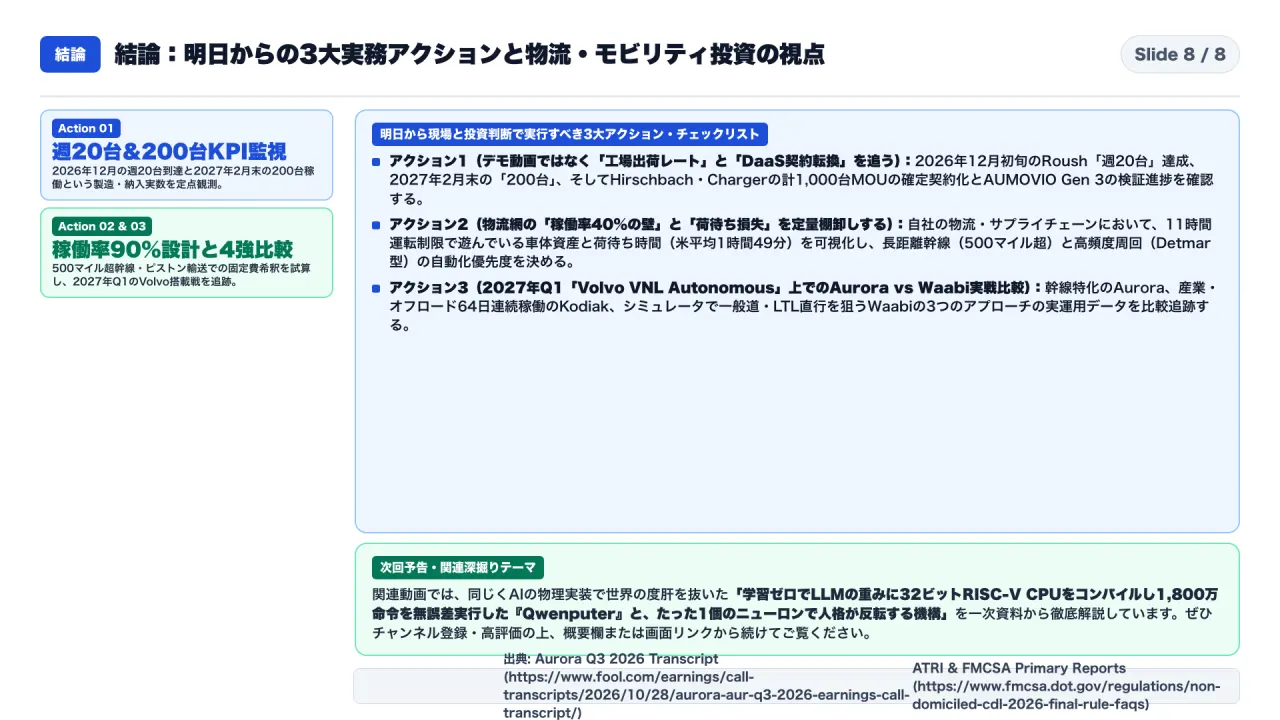
最後に、物流・サプライチェーン・製造・投資に携わる実務家が明日から実行すべき 3つのアクション を提示します。
- 自社の物流・幹線ルートを「片道500マイル超(または24時間高頻度周回)」と「荷待ち時間」の2軸で棚卸しする:
- 日本国内でも「2024年問題」以降、長距離ドライバーの時間外労働規制と高齢化で幹線輸送の維持が困難になっています。無人トラックや中継輸送(スワップボディ等)が最も高いROI(年間売上+34万ドル・利益+16万ドル相当の稼働率倍増効果)を生むのは、①1日11時間制限で人間が往復できない長距離区間、または ②Detmarのような24時間ピストン周回区間 です。同時に、効果を相殺してしまう「倉庫での荷待ち時間(米平均1時間49分)」を予約システムと自動荷役で先に削ることが、自動運転導入の必須準備となります。
- 自動運転企業の評価軸を「デモ走行動画」から「工場ライン統合・EOL検査スループット・HaaS契約」へ切り替える:
- 今回AuroraのQ3決算が示した通り、50万マイルを無事故で走れるAIソフトウェアが完成していても、ワイヤーハーネス1本、最終検査(EOL)のチリ合わせ1つで量産は6週間止まります。今後は ①2026年12月のRoush工場「週20台」出荷の達成有無、②2027年Q1のVolvo New River Valley工場でのライン統合(Aurora 300台超 vs Waabi)の歩留まり、③AUMOVIOによる第3世代HaaSの立ち上がり という「製造業としての実行指標」を定点観測してください。
- 北米サプライチェーンを持つ企業は「非居住者CDL 19.4万人退場」による2027年の運賃スパイクに備える:
- 米国に工場や販売網を持つ製造業・小売業にとって、2026年3月16日に発効したFMCSA最終規則(91 FR 7044)の影響は、既存の非居住者CDLの更新期限が到来する 2026年後半から2027年にかけて本番の供給ショックとして顕在化 します。特に冷蔵輸送やメキシコ・カナダ国境越え輸送ではドライバー不足によるスポット運賃の急騰が避けられないため、自動運転フリート(Aurora、Kodiak、Waabi、PlusAI提携キャリア)を早期に組み込んだ大手3PL・運送会社との長期契約を優先的に確保しておくことを強く推奨します。
よくある疑問と誤解(FAQ)
- Q1. 「6週間の量産遅延」は、Auroraの自動運転AIやLiDARセンサーに問題が見つかったからですか?
- A1. いいえ、AIやセンサーの問題ではありません。 タイのFabrinetが製造する第2世代センサー&コンピュータキット(FirstLight Lidar搭載)は車体組立より先行して順調に供給されています。遅れたのはミシガン州リボニアのRoush工場でInternational LTトラックに組み付ける際の「ワイヤーハーネス等の電装部品サプライヤーの品質・納期」と「最終検査(EOL)での車体チリ合わせ」であり、すでに代替サプライヤーへの切り替え(コスト増なし)と1日2交代制(16時間稼働)への移行で解決し、12月初旬から週20台ペースに入ります。
- Q2. なぜボルボ(Volvo)はAuroraだけでなくWaabiとも組んでいるのですか?
- A2. トラックメーカー(OEM)側が「冗長シャシーの共通プラットフォーム化」を進めているためです。 ボルボは自動運転専用の6系統冗長トラック「Volvo VNL Autonomous」を開発し、その上で動く「仮想ドライバー(AI頭脳)」としてAuroraとWaabiの双方を統合しています。2027年Q1には、同じボルボの商用車体上でAurora(2027年300台超)とWaabiが同時に商用運行を開始するため、荷主や運送会社から見れば「信頼できるボルボの車体で、用途や路線に合わせて最強のAI頭脳を選べる」時代が到来します。
- Q3. FMCSAの非居住者CDL新規則で、20万人の外国人ドライバーは明日から全員運転できなくなるのですか?
- A3. 即日全員が失効するわけではなく、免許の「更新時」に資格を失って段階的に退場します。 2026年3月16日発効の最終規則(91 FR 7044)により、雇用許可証(EAD)ベースでの新規発給と更新が全面禁止され、対象ビザがH-2A・H-2B・E-2の3種のみに絞られました。そのため、既存の非居住者CDL保有者(約194,000人)は現在の免許証の有効期限が切れるタイミングで更新できなくなり、2026年後半〜2028年にかけて確実に市場から抜けていきます。だからこそ運送各社は今、2027年〜2028年納入の無人トラック枠を必死に押さえているのです。
専門用語・主要指標ミニ用語集(初めて読む方向けのクイックリファレンス)
- DaaS(Driver-as-a-Service:ドライバーのサービス化): 運送会社がトラック車体(シャシー)自体を所有・運行し、Auroraなどの自動運転開発企業に対して「仮想ドライバーの利用料」として1マイルあたり0.85ドル以上を支払うビジネスモデル。
- HaaS(Hardware-as-a-Service:ハードウェアのサービス化): 2027年後半に立ち上がるAUMOVIO製・第3世代キットで導入される仕組み。センサーや車載コンピュータの初期購入費用を運送会社に負担させず、1マイルあたりの走行課金の中にハードウェア償却費を含めて回収する方式。
- FMCW方式 FirstLight Lidar: Auroraが独自開発した周波数変調連続波(FMCW)方式のレーザーセンサー。光の波長の干渉を利用して対象物までの距離と相対速度を瞬時に同時計測でき、第2世代ではシリコンフォトニクスによりチップ化(Lidar on a chip)され、最大1,000メートル先の検知を実現。
- HOS(Hours of Service:労働時間規制): 米国連邦自動車運送安全局(FMCSA)が定めるトラックドライバーの労働時間上限。原則として1日最大11時間の運転後に連続10時間の休息が義務付けられており、人間の単独トラックの稼働率が40%未満(年10万〜12.5万マイル)にとどまる最大の要因。
- 非居住者CDL(Non-Domiciled CDL): 米国外に本拠(ドミサイル)を持つ外国人ドライバーに対して州のDMVが交付する大型商用運転免許証。2026年3月16日発効のFMCSA最終規則(91 FR 7044)によりEAD(雇用許可証)での取得・更新が全廃され、約194,000人が更新資格を喪失。
- EOL(End-of-Line)検査: 工場の組立ライン最終工程で行われる完成検査およびセンサーの光学キャリブレーション(角度・位置補正)・車体チリ合わせ工程。
参考資料・一次情報ソース一覧
- Aurora Innovation (The Motley Fool): Aurora (AUR) Q3 2026 Earnings Call Transcript, October 28, 2026.
- Aurora Innovation Investor Relations: Aurora Outlines 2030 Vision to Scale to 30,000+ Driverless Trucks at Analyst and Investor Day, October 29, 2026.
- FreightWaves: Aurora outlines plan to deploy 30,000+ driverless trucks by 2030, October 29, 2026.
- U.S. Department of Transportation / FMCSA: Frequently Asked Questions — 2026 Non-Domiciled CDL Final Rule (91 FR 7044, effective March 16, 2026), 2026.
- Marquee Insurance Group: FMCSA Non-Domiciled CDL Final Rule 2026: What Fleets Need to Know, 2026.
- Marquee Insurance Group / ATRI 2026 Benchmark: Trucking Expense Calculator & ATRI 2026 Operational Costs of Trucking ($2.336/mile), 2026.
- ACT News: Aurora’s Next-Gen Hardware: Fleet Integration and the Business Case for Autonomous Trucking, 2026.
- FleetOwner: Aurora expands autonomous truck frac sand hauls in Permian Basin with Detmar Logistics, 2026.
- Kodiak AI: Kodiak Autonomous Truck Sets Industry Record with 64 Consecutive Days of Non-Stop Operation, October 14, 2026.
- The AI Insider: Kodiak AI, DTL Transport Sign Deal for 75 Driverless Trucks, October 29, 2026.
- FreightWaves: Waabi, Volvo and Warp launch autonomous LTL customer operations in Texas, October 1, 2026.
- The Robot Report: Waabi raises $1B to advance autonomous trucks and robotaxis, 2026.
- PlusAI: Plus Named to Fast Company’s World Changing Ideas 2026 for SuperDrive Factory-Installed Autonomous Trucks, June 16, 2026.