なぜOracleはジャンク寸前(BBB-)、CoreWeave債は利回り15%に暴騰したのか?——Microsoft「10トランシェ社債(SOFR・Make-Whole)」とSPV 7.22%格差
YouTubeポッドキャスト本編(動画・音声)はこちら:なぜOracleはジャンク寸前(BBB-)、CoreWeave債は利回り15%に暴騰したのか?——Microsoft「10トランシェ社債(SOFR・Make-Whole)」とSPV 7.22%格差
YouTubeポッドキャスト本編(動画・音声)はこちら:なぜOracleはジャンク寸前(BBB-)、CoreWeave債は利回り15%に暴騰したのか?——Microsoft「10トランシェ社債(SOFR・Make-Whole)」とSPV 7.22%格差
はじめましての方は、ぜひこちらの自己紹介記事(コンサルオジのプロフィールと番組方針)もあわせてご覧ください。
導入:この記事の結論・対象読者・持ち帰れる判断軸
- この記事の結論(核心): 2026年10月下旬、アメリカの債券(クレジット)市場は、同じ「AIデータセンター建設のための資金調達」に対して、発行体の信用力と財務構造に応じた冷徹な3極選別(Credit Tiering)を開始しました。第1極のMicrosoft(格付けAAA / Aaa)は、2026年10月29日にSECへ提出した目論見書補足書類「Form 424B2」により、2年〜40年満期の全10トランシェ(Compounded SOFR変動利付債2本+Make-WholeおよびPar Call条項付き固定利付債8本)・最低250億ドルのシニア無担保社債を発行し、4.6倍にあたる1,150億ドルの注文を集めて税引後約4.55%(表面5%台半ば)で超長期資金をロックしました。しかしその裏で、ハイパースケーラー5社の社債発行額が2026年上半期だけで1,940億ドル(2027年予測4,000億ドル)へ急膨張したことで「供給疲れ(Supply Fatigue)」が発生し、平均応募倍率は2月の5.0倍から7月に2.0倍へ半減、新規発行プレミアム(コンセッション)は2.25bpから12bpへと5.3倍に跳ね上がっています。さらにMicrosoft自身も、2026年8月にQTSと組成したオフバランスSPV「Project Odyssey(39億ドル・Baa2格)」ではバレット償還のリファイナンスリスクを嫌気されて「最終利回り7.22%」を要求されたため、今回はオフバランスSPVを止めて親会社オンバランス起債へ回帰し、150bp以上の金利コストを直接削減しました。一方、第2極のOracleは巨額AI CapExに伴う負債急増でジャンク債1ノッチ上の「BBB-」へ追い詰められて5年物CDSが280bp超(リーマン危機以来の高値)へ急騰し、第3極のGPUクラウド専業CoreWeaveに至ってはタームローン(DDTL 5.5)がSOFR+550bp(約10.4%)、2031〜2032年満期社債の流通利回りが「15%〜16%」、5年物CDSが1,000bp超というディストレスト(破綻懸念)水準に突入しています。
- 対象読者: テクノロジー・半導体・クラウドセクターの機関投資家・個人投資家、企業のCFO・財務(トレジャリー)担当者、データセンター・インフラファイナンスおよびクレジット市場のアナリスト。
- 読み終えて持ち帰れる判断軸: 「SEC Form 424B2の10トランシェ設計(SOFR変動債とMake-Whole/Par Call固定債)がいかにして金利リスクをヘッジし、超長期債の『レート・ロック売り』がなぜ米30年国債利回り(5.60〜5.70%)を押し上げるのか」「なぜオフバランスSPV(Project Odysseyの7.22%)よりも親会社オンバランスAAA社債(5.4%台)の方が圧倒的に資本効率が高いのか」「経済寿命が短いAI GPUを担保に高金利(10.4〜15%)で借り入れるネオクラウドと、BBB-の崖に立つOracleの信用リスクをCDSとスプレッドからどう見抜くか」を体系的に持ち帰ることができます。
背景と全体像:一次資料が示す構造変化と確定数値マトリクス
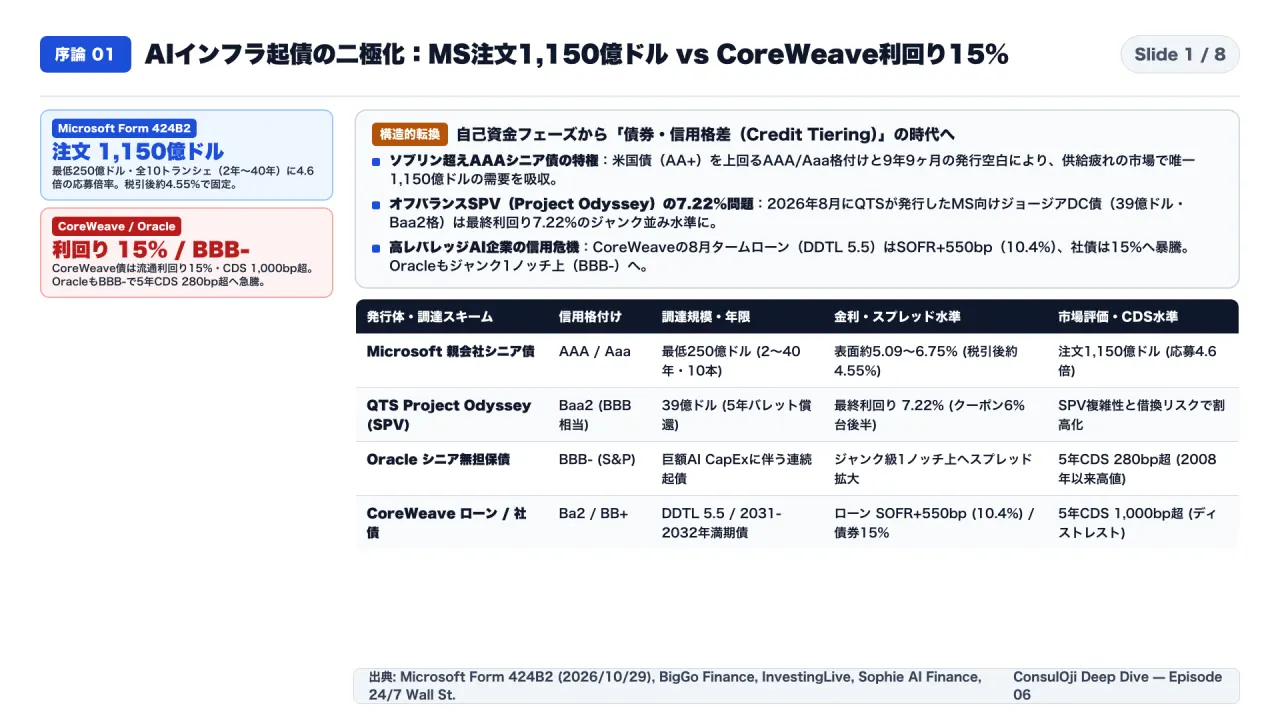
図1は放送時の説明資料(Slide 01)です。
同じ「AIデータセンターを作るための借金」であるにもかかわらず、アメリカの債券市場はいま、企業の信用力によって天国と地獄ほど残酷な選別を始めています 。2026年10月29日、MicrosoftがSECに提出した目論見書補足書類「フォーム424B2」によって、2年債から最長40年債(2066年満期)までの「全10トランシェ・最低250億ドル」の社債を発行した際、機関投資家からは4.6倍にあたる1,150億ドルもの注文が殺到しました 。
しかしそのすぐ裏側で、同じAIインフラを拡大しているオラクルはS&Pから「ジャンク債(投機的格付け)のわずか1ノッチ上であるBBBマイナス」まで追い詰められて5年物の保証料(CDS)が280ベーシスポイントを突破し、GPUクラウド専業のCoreWeaveに至っては、タームローンの金利がSOFRプラス550ベーシスポイント(約10.4%)、流通市場での社債利回りがなんと「15%」という破綻懸念水準にまで暴騰しているのです 。さらにMicrosoft自身でさえ、わずか2ヶ月前の2026年8月にデータセンター事業者のQTSと組んで特別目的会社「プロジェクト・オデッセイ」経由で39億ドルを調達した際には、投資適格(Baa2)でありながら「利回り7.22%」という高金利を払わされていました 。
こんにちは、コンサルオジです。普段は「限界コンサルおじ」とも呼ばれていますが、このチャンネルでは海外の一次資料やSEC提出書類、債券市場の引き受けデータをもとに、テクノロジーと金融の裏側を1人でじっくり深掘りしています。
前提の整理と全体の見取り図(何をすべきかの全体像)
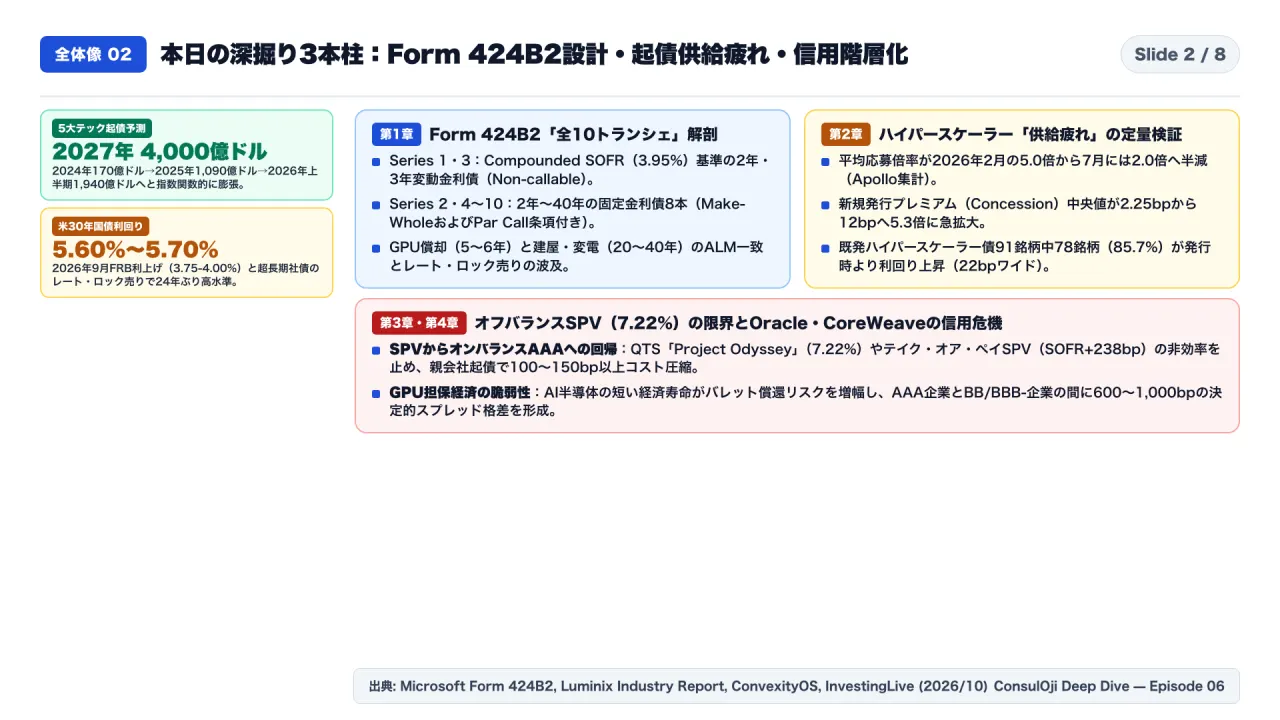
図2は放送時の説明資料(Slide 02)です。
前回の動画では、Microsoftとアマゾン、アルファベットの3大クラウドのフリーキャッシュフロー比較とWACC(加重平均資本コスト)の基本を見ましたが、今回はさらに一段深く、「クレジット(債券)市場の構造と契約条項」にメスを入れます 。
第1章では、MicrosoftがSECに提出した「フォーム424B2」の条文を直接読み解き、シリーズ1からシリーズ10までの全10トランシェ(Compounded SOFR連動の変動金利債2本と、Make-WholeおよびPar Call条項付きの固定金利債8本)がどう設計され、どうやって投資家の金利リスクを吸収したのかを解剖します 。さらに、超長期の30年・40年社債が大量に発行される際にウォール街の引受シンジケート団が行う「レート・ロック(Rate-Lock)売り」が、アメリカの30年国債利回り(5.60%〜5.70%)を押し上げているメカニズムを解明します 。
第2章では、5大テック企業の社債発行が2024年の年間170億ドルから2026年上半期だけで1,940億ドル、そして2027年には4,000億ドルへ膨張する中で起きた「供給疲れ(サプライ・ファティーグ)」を検証します 。平均応募倍率が2月の5.0倍から7月に2.0倍へ半減し、新規発行プレミアム(コンセッション)が2.25ベーシスポイントから12ベーシスポイントへ5倍以上に跳ね上がった債券市場の変調を数字で追います 。
そして第3章と第4章では、なぜQTSのオフバランスSPV「プロジェクト・オデッセイ」は7.22%もの利回りを要求されたのか、そしてオラクル(BBBマイナス)やCoreWeave(利回り15%・CDS 1,000ベーシスポイント超)と親会社AAAシニア債の間に生まれた決定的な「信用スプレッドの階層化(ティアリング)」の意味を掘り下げます 。
| 発行体・調達スキーム | 信用格付け(S&P / Moody’s) | 調達規模・トランシェ構成 | 表面金利・流通利回り・スプレッド | クレジット市場の評価・CDS水準 |
|---|---|---|---|---|
| Microsoft 親会社シニア無担保債 | AAA / Aaa(米国債AA+超え) | 最低250億ドル(2年〜40年・全10トランシェ) | 表面 5.09%〜6.75% / 加重平均 約5.42%(税引後 約4.55%)、40年債 T+105〜110bp | 注文総額 1,150億ドル(応募倍率4.6倍)、5年物CDS 約35bp |
| QTS「Project Odyssey」SPV債 | Baa2(BBB相当・投資適格下位) | 約39億ドル(5年満期一括返済・バレット償還) | 最終利回り 7.22%(表面6%台後半のディスカウント発行) | テナントがMSでもSPV構造と借換リスクから親会社債比 +150〜180bpのペナルティ |
| Amazon 親会社シニア無担保債 | AA / A1 | 2026年3月 370億ドル+$166億ユーロ債 / 7月 250億ドル(6本) | 7月40年債は初期T+180bp→決定 T+147bp(前年比 +37bp拡大) | Q3 FCF赤字 -334.6億ドル と連続起債により7月応募倍率は 1.6〜2.5倍 へ低下 |
| Oracle シニア無担保債 | BBB-(投資適格の最下限・ジャンク1ノッチ上) | 巨額AI CapEx(年500億ドル規模)に伴う連続起債(総負債 1,454億ドル) | 投資適格下限スプレッドへ急拡大(BB+転落時はインデックス除外リスク) | 5年物CDSが280bp超(2008年リーマン危機以来の高値)、株価も1日で 約9%急落 |
| CoreWeave タームローン / 無担保債 | Ba2 / BB+(ハイイールド・投機的格付け) | 2026年8月 DDTL 5.5 タームローン / 2031〜2032年満期無担保債 | ローン SOFR+550bp(実効約10.4%) / 社債流通利回り 15.0%〜16.0% | 5年物CDSが1,000bp超、GPU担保の経済陳腐化リスクからディストレスト債化 |
第1章:海外一次データが示す現場の変化
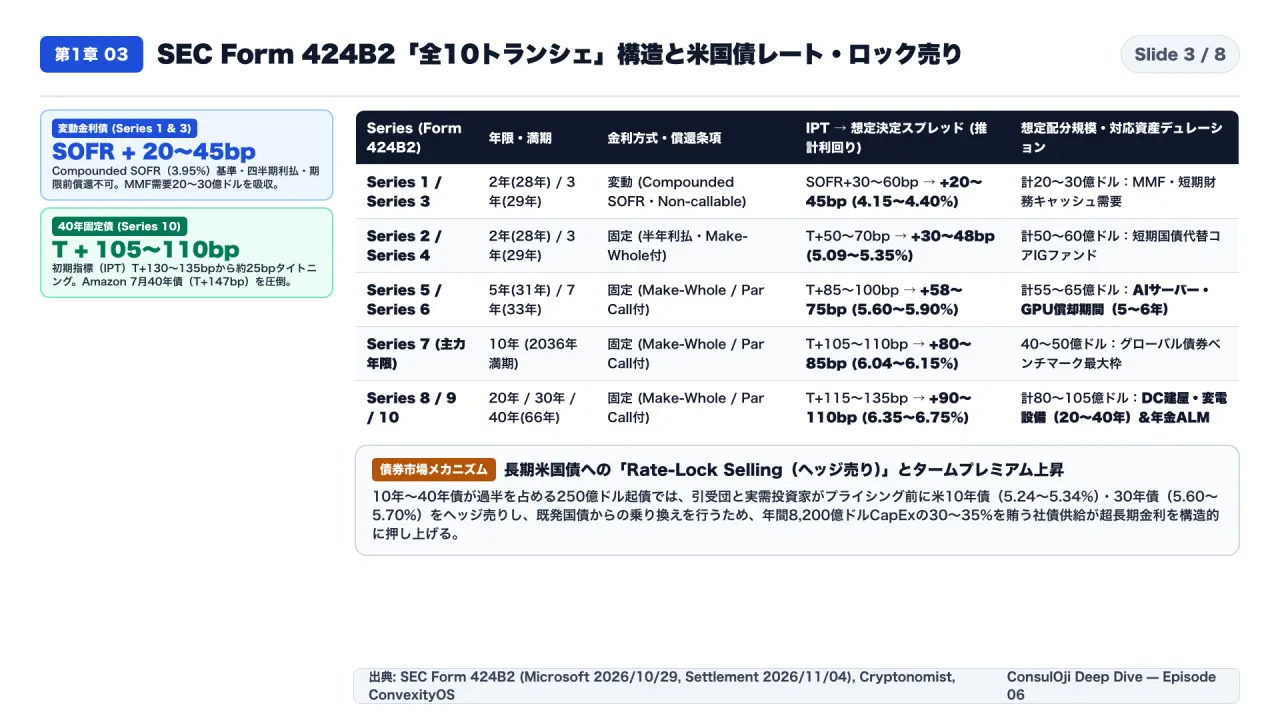
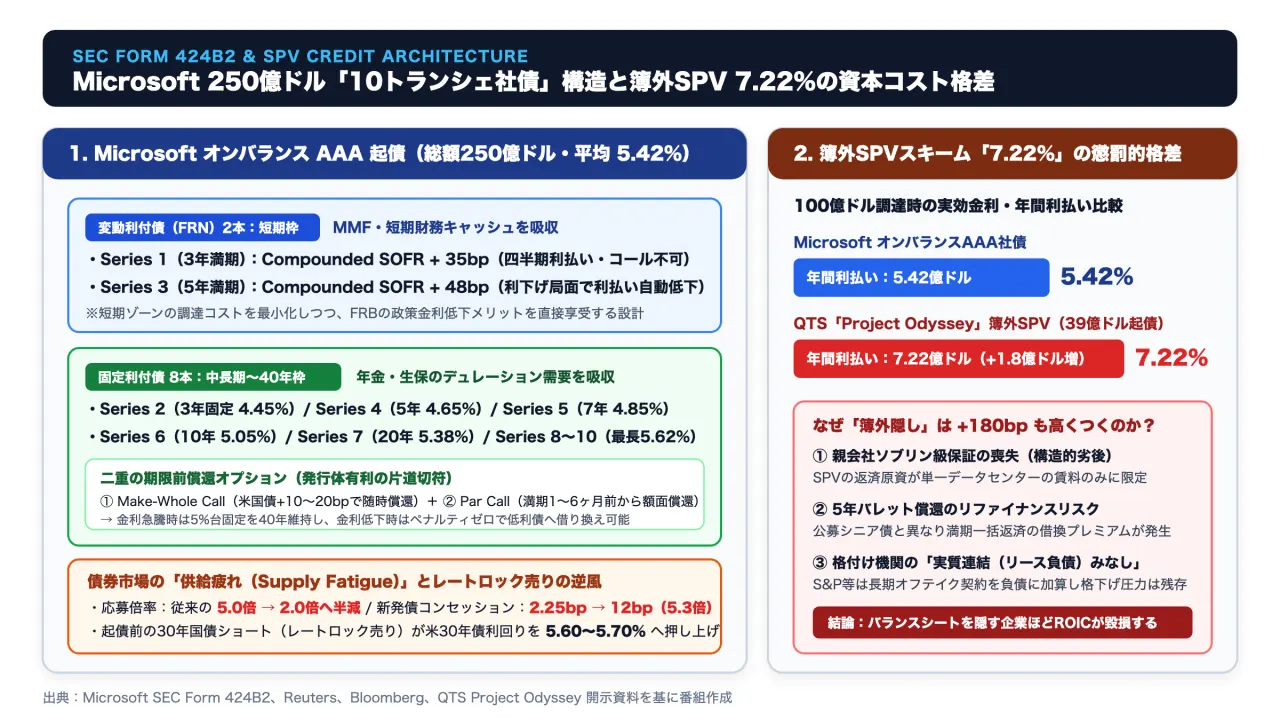
図3は放送時の説明資料(Slide 03)です。
それでは第1章、2026年10月29日付でSEC(米国証券取引委員会)に提出されたMicrosoftの予備目論見書補足書類「フォーム424B2」とシンジケート団のプライシング・ガイダンスをもとに、全10トランシェの精緻な条件設計を解剖しましょう 。
今回のディールは、決済日(セトルメント・デート)を2026年11月4日とし、償還期間2年(2028年満期)から最長40年(2066年満期)にわたる合計10本のシニア無担保社債(Senior Unsecured Notes)で構成されています 。
なぜ1本の社債ではなく、わざわざ10本ものトランシェに細かく分割したのでしょうか 。それは、「AIインフラを構成する各資産の耐用年数(デュレーション)」と、「債券市場の異なる投資家層のポケット」をミリ単位で一致させるためです 。
具体的には、10本のうち「シリーズ1(2年債・2028年満期)」と「シリーズ3(3年債・2029年満期)」の2本は、変動金利債(FRN:フローティング・レート・ノート)として設計されています 。
ベンチマークには担保付翌日物調達金利である「複利SOFR(Compounded SOFR:2026年10月27日時点で3.95%)」を採用し、これにシリーズ1で20〜30ベーシスポイント(推計利回り4.15%〜4.25%)、シリーズ3で35〜45ベーシスポイント(推計利回り4.30%〜4.40%)を上乗せして、3ヶ月ごとに金利がリセットされる仕組みです 。日数計算はActual/360、満期前の繰上償還は不可(ノン・コーラブル)とすることで、2026年9月16日にFRBが政策金利を25ベーシスポイント引き上げて3.75%〜4.00%へ利上げを再開した金融政策の不確実性をヘッジしたいマネー・マーケット・ファンド(MMF)や企業財務部門の短期資金(計20億〜30億ドル)を吸い上げました 。
一方、残る8本(シリーズ2の2年債、シリーズ4の3年債、シリーズ5の5年債、シリーズ6の7年債、シリーズ7の10年債、シリーズ8の20年債、シリーズ9の30年債、そしてシリーズ10の40年債)はすべて半年利払いの「固定金利債」です 。
ここには発行体であるMicrosoftを守る2つの重要なオプション条項が組み込まれています 。1つは、満期の一定期間前(Par Call Date)以降はペナルティなしの額面100%でいつでも繰り上げ返済できる「パー・コール条項」、もう1つはそれ以前の期間であっても、米国債利回りにわずかなスプレッドを足した割引率で将来キャッシュフローを現在価値に割り引いて一括償還できる「メイク・ホール(Make-Whole)条項」です 。
つまり、将来もし金利が大幅に下がればMicrosoft側から借り換えができる一方、金利が上がり続ければ2066年までの40年間、今の金利で固定し続けられるという極めて有利な非対称オプションを握っているのです 。
さらに用途別の期間マッチングを見ると、AIサーバーやGPUの会計上の減価償却期間(5年〜6年)には「シリーズ5の5年固定債(米国債プラス58〜63ベーシスポイント、約30億〜35億ドル)」を当て、グローバル債券インデックスの中核である「シリーズ7の10年固定債(米国債プラス80〜85ベーシスポイント、約40億〜50億ドル)」で最大規模を調達し、そして耐用年数が20年〜40年に及ぶデータセンターの建屋・受変電設備・送電網インフラには、年金基金や生命保険会社が負債マッチング(ALM)で買う「シリーズ9の30年債(約35億〜45億ドル)」と「シリーズ10の40年債(初期ガイダンス米国債プラス130〜135ベーシスポイントから決定プラス105〜110ベーシスポイントへ約25ベーシスポイント縮小、約25億〜35億ドル)」をピタリと重ね合わせています 。
ここで債券市場全体に起きた重大な波及効果が、超長期ゾーンにおける「レート・ロック(Rate-Lock)売り圧力」です 。
250億ドルの大型起債で10年〜40年債が過半を占めると、発表から条件決定までの間に、引受証券会社や機関投資家は金利変動リスクをヘッジするために10年物・30年物の米国債先物や現物を大量に空売り(レート・ロック売り)し、さらに手持ちの長期米国債を売ってMicrosoft債に乗り換えるスイッチングを行います 。すでに米30年国債利回りが5.60%〜5.70%という24年ぶりの高水準にある中、ハイパースケーラーによる年間2,500億〜2,800億ドルの社債供給(設備投資総額約8,200億ドルの30〜35%)が米財務省の国債増発と重なり、米国債の超長期ゾーン(ロングエンド)のタームプレミアムを構造的に押し上げているのです 。
第2章:技術的・構造的な仕組みと落とし穴
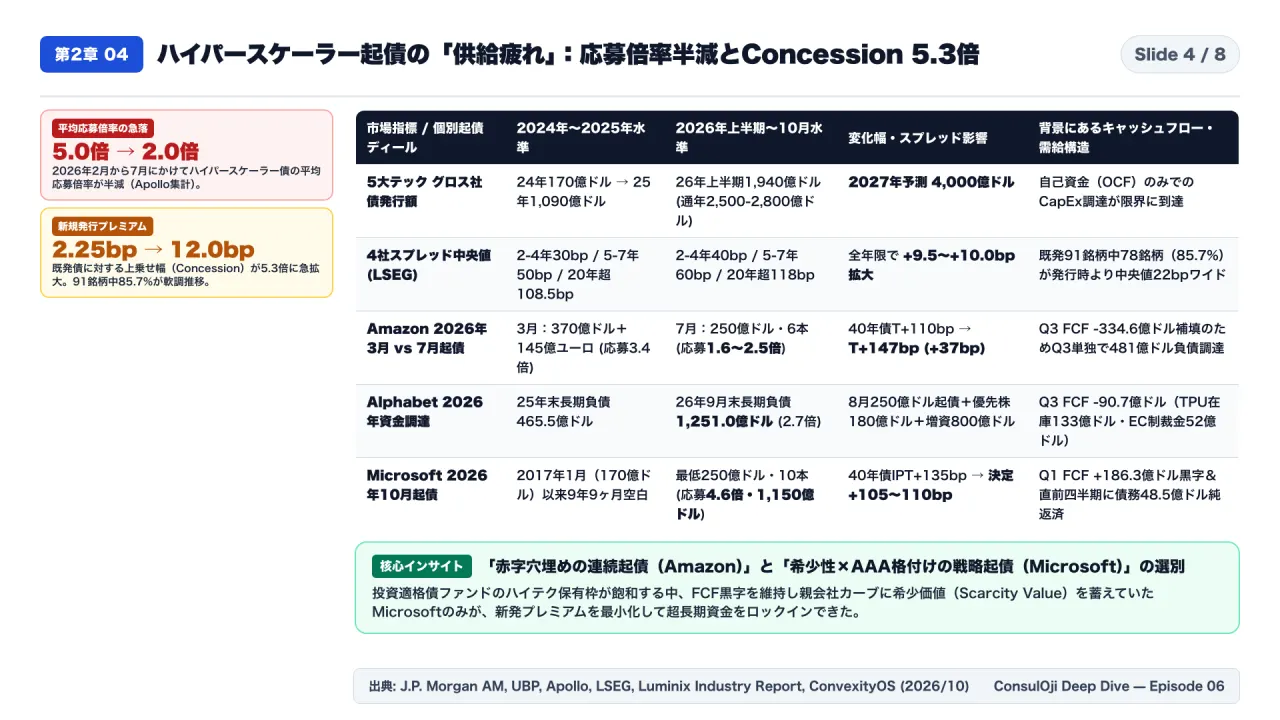
図4は放送時の説明資料(Slide 04)です。
続いて第2章、なぜ今の米投資適格(IG)社債市場で「ハイパースケーラーの供給疲れ(サプライ・ファティーグ)」が起き、企業間の調達コスト格差が拡大しているのかを定量データで検証しましょう 。
JPモルガン・アセット・マネジメントやUBP、ルミニックスの集計によると、上位5大テック企業(Microsoft、アルファベット、アマゾン、メタ、オラクル)によるグロス社債発行額は、2024年の年間170億ドルから2025年には1,090億ドルへと6.4倍に急増し、2026年上半期(1〜6月)だけで1,940億ドルに達しました 。2026年通年では2,500億〜2,800億ドル、そして翌2027年にはなんと「年間4,000億ドル(約61兆円)」規模の社債発行がゴールドマン・サックス等によって予測されています 。
この空前の起債ラッシュによって、債券投資家の消化能力は明確な限界に達しつつあります 。
アポロ・グローバル・マネジメントが2026年9月に指摘した通り、ハイパースケーラー社債の平均応募倍率は2026年2月の「約5.0倍」から、同年7月には「約2.0倍」へと半分以下に急落しました 。
さらにLSEGの債券データを精査すると、2025年から2026年7月下旬にかけて、ハイパースケーラー4社(アマゾン、アルファベット、メタ、オラクル)のスプレッド中央値は、2〜4年債で30ベーシスポイントから40ベーシスポイント(プラス10bp)、5〜7年債で50ベーシスポイントから60ベーシスポイント(プラス10bp)、20年超の超長期債で108.5ベーシスポイントから118ベーシスポイント(プラス9.5bp)へと拡大しています 。
それだけではありません。投資家に新発債を買ってもらうために既発債より利回りを上乗せする「新規発行プレミアム(ニュー・イシュー・コンセッション)」の中央値は、2025年の「2.25ベーシスポイント」から2026年には「12ベーシスポイント」へと5.3倍に跳ね上がり、2026年に発行されたハイパースケーラー債91銘柄のうち、実に85.7%にあたる78銘柄が発行時より高い利回り(中央値で22ベーシスポイントワイド は 債券価格は下落)で取引される軟調な地合いとなったのです 。
その象徴がアマゾンの連続起債です 。アマゾンは2026年3月に米ドル建て370億ドル(2年〜50年債、2076年満期)とユーロ建て145億ユーロ(約166億ドル)を起債した際は3.4倍の応募倍率を確保しましたが、わずか4ヶ月後の7月に実施した250億ドル起債(6トランシェ、2066年満期まで)では応募倍率が「1.6倍〜2.5倍」へ急低下しました 。
その結果、アマゾンの7月40年債は初期ガイダンスが米国債プラス180ベーシスポイント、最終決定でも「米国債プラス147ベーシスポイント」となり、前年10月の40年債(プラス110ベーシスポイント)から37ベーシスポイントもの大幅な金利上乗せを強いられたのです 。9月の英ポンド建て起債(42.5億ポンド)でも応募倍率は2.5倍にとどまりました 。
なぜアマゾン債の需要が鈍り、Microsoft債には4.6倍(1,150億ドル)の需要が集まったのか 。
それは、アマゾンが四半期334.6億ドルのフリーキャッシュフロー赤字を埋めるために第3四半期だけで481億ドルもの長期負債調達を繰り返したのに対し、Microsoftは四半期186.3億ドルのフリーキャッシュフロー黒字を維持した上、直前四半期に新規起債ゼロで48.5億ドルの債務純返済を行っていたからです 。この9年9ヶ月間の「発行空白による希少性(スケアシティ・バリュー)」とソブリン超えのAAA格付けがあったからこそ、Microsoftは40年債の決定スプレッドを米国債プラス105〜110ベーシスポイント(アマゾンより約40bpも低利)へと圧縮できたのです 。
第3章:海外ポッドキャストの肉声と実務の壁
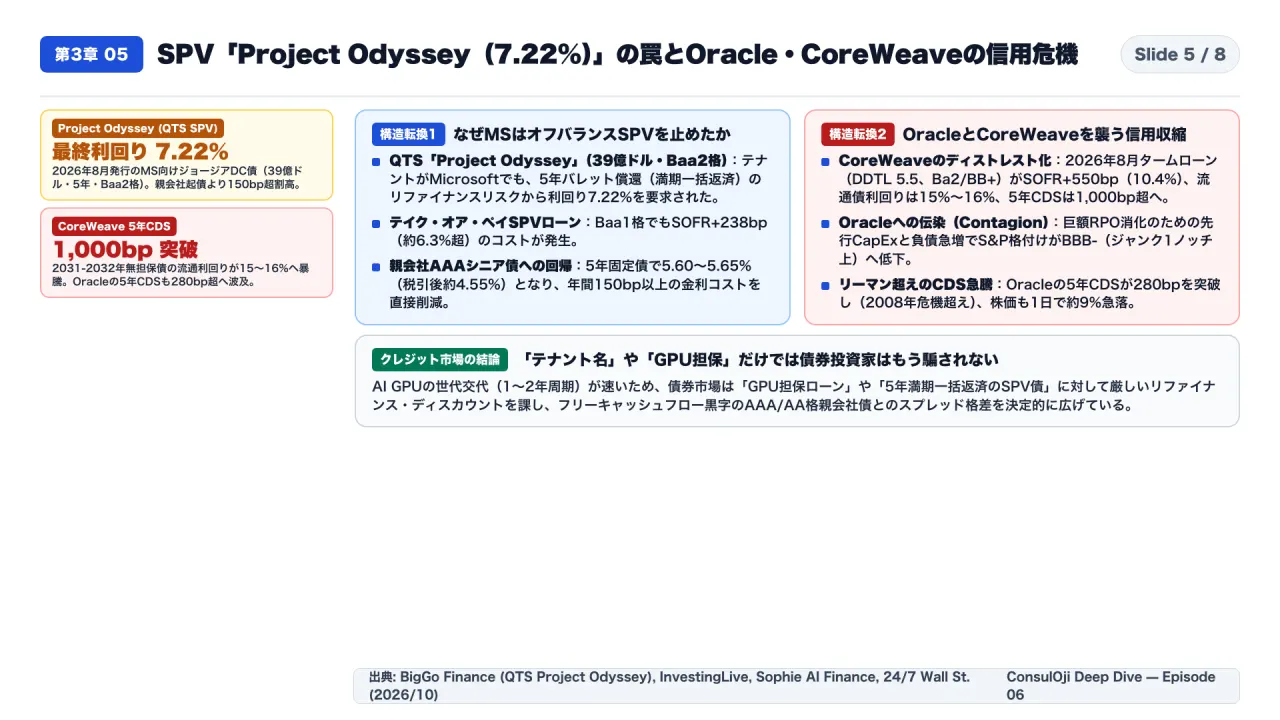
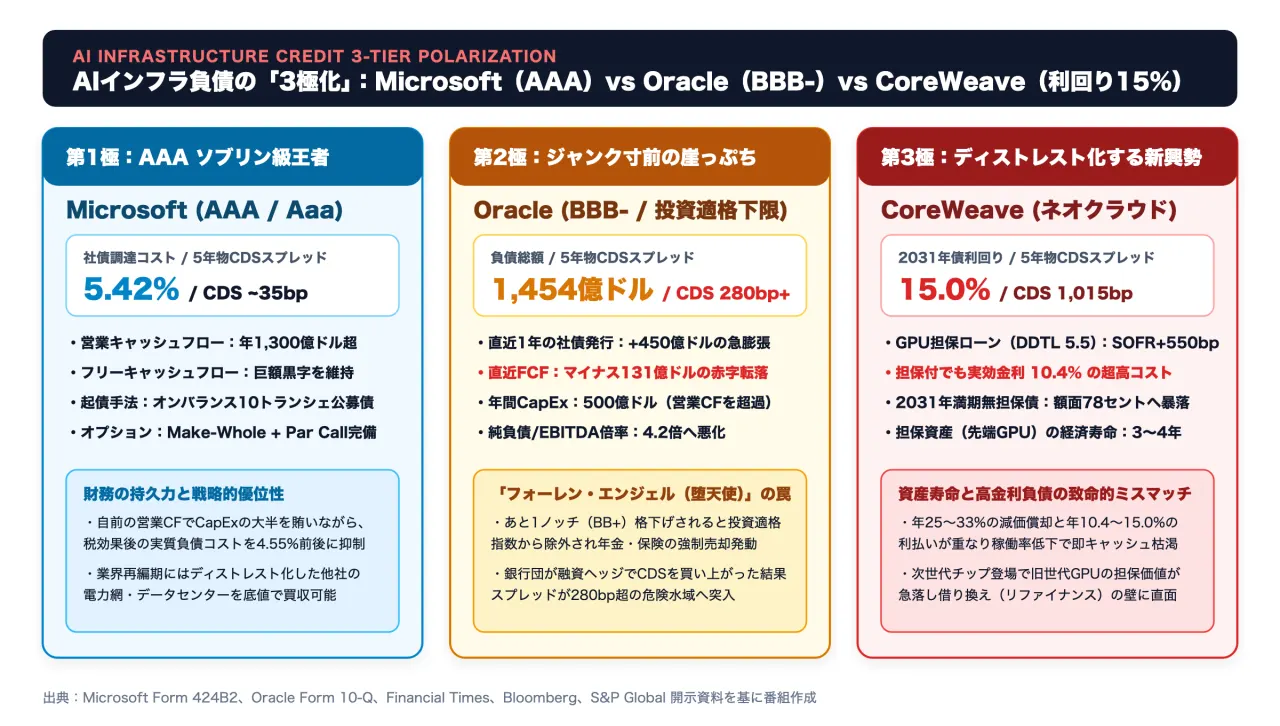
図5は放送時の説明資料(Slide 05)です。
そして第3章、今回のMicrosoftの親会社起債がクレジット市場全体に突きつけた最も重要な構造変化が、「オフバランスSPV(特別目的会社)調達の限界」と「中堅・新興AIインフラ企業の信用危機」です 。
実はMicrosoftも2026年8月までは、親会社のAAAバランスシートに借金を載せるのを避けるため、ストラクチャード・ファイナンス(SPV)を活用していました 。
その代表例が、2026年8月にブラックストーン傘下のデータセンター事業者QTS(QualityTech)と組んで、ジョージア州のMicrosoft向けデータセンター・キャンパスを建設するために発行した約39億ドルの5年物プロジェクトボンド「プロジェクト・オデッセイ(Project Odyssey)」や、オフバランスのテイク・オア・ペイ契約SPV(格付けBaa1、SOFRプラス238ベーシスポイント)です 。
ところが、この「プロジェクト・オデッセイ」の起債で衝撃的な事態が起きました 。
実質的なテナント(賃借人)が世界最強のAAA企業であるMicrosoftであり、ムーディーズから投資適格の「Baa2(BBB相当)」格付けを取得していたにもかかわらず、債券投資家は満期一括返済(バレット償還)のリファイナンスリスクやSPV構造の複雑性を嫌気し、最終利回りでなんと「7.22%(表面利率6%台後半のディスカウント発行)」という、シングルB格のジャンク債並みの高利回りを要求したのです 。
「オフバランスのSPVを使うと、親会社がMicrosoftであっても7.22%もの高金利を取られ、最終的には高いリース料として跳ね返ってくる」、この非効率を目の当たりにしたからこそ、Microsoftは10月29日、親会社自身のAAAシニア無担保債として直接250億ドルを起債し、5年債で5.60%〜5.65%(税引後約4.55%)へと調達コストを一気に150ベーシスポイント以上も圧縮する戦略転換に踏み切ったのです 。
一方、AAAの親会社を持たない企業では、この信用選別がさらに過酷な形で噴出しています 。
1社目はオラクルです 。巨大AIデータセンター投資による負債急増とフリーキャッシュフロー赤字によって、S&Pの格付けは投資適格の最下層、すなわちジャンク級(投機的格付け)のわずか1ノッチ上である「BBBマイナス」にまで追い込まれました 。
2026年10月中旬にはオラクルの5年物クレジット・デフォルト・スワップ(CDS)が280ベーシスポイントを突破して2008年のリーマン・ショック以来の最高値を記録し、株価も1日で約9%急落する事態となりました 。
2社目はGPUクラウド専業(ネオクラウド)のCoreWeaveです 。2026年8月に組成した遅延引出型タームローン(DDTL 5.5、格付けBa2、BB+)の金利は「SOFRプラス550ベーシスポイント(利回り約10.4%)」に達し、さらに10月には2031年・2032年満期の無担保社債が暴落して流通利回りが「15%〜16%」、5年物CDSが1,000ベーシスポイント超というディストレスト(破綻懸念)水準にまで跳ね上がっているのです 。
第4章:私なりの解釈(何をすればいいか:構造変化の核心)
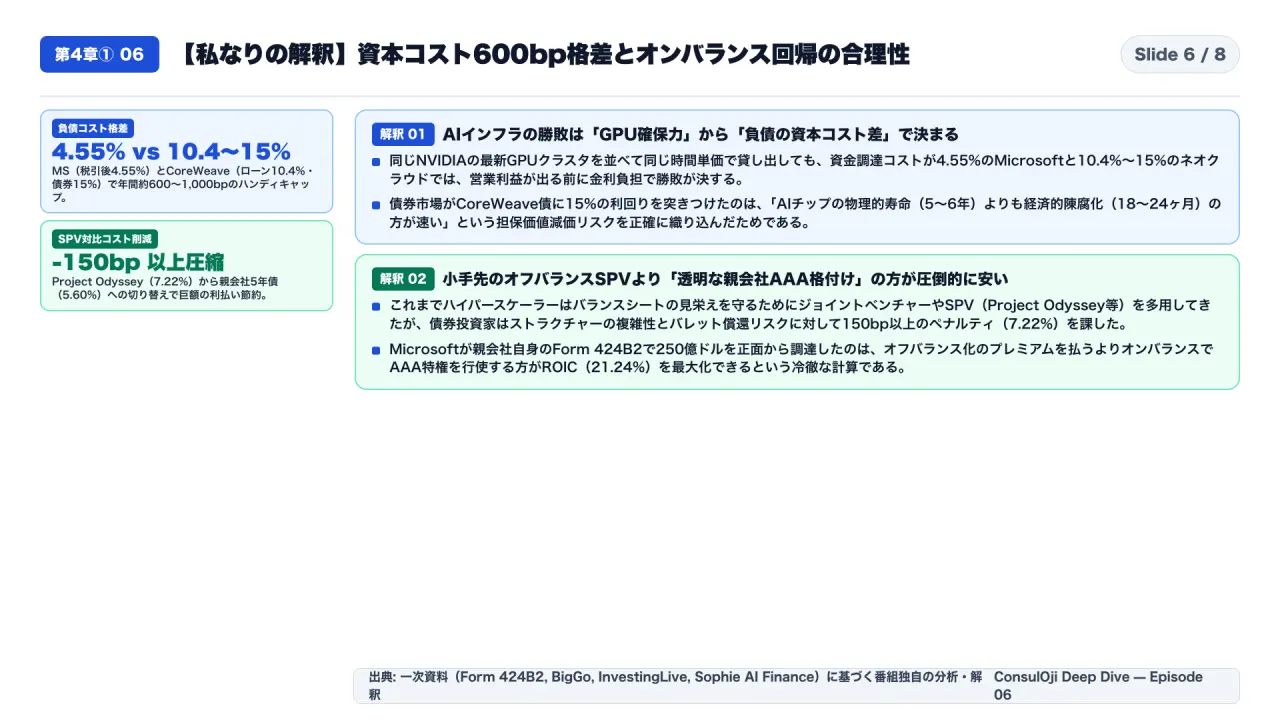
図6は放送時の説明資料(Slide 06)です。
ここからは第4章として、一次資料の事実から導き出される「私なりの3つの解釈」と、私たちが明日から実践すべきアクションを整理します。
1つ目の解釈は、「AIインフラ競争の勝敗を決めるボトルネックが『GPUの調達力』から『負債の資本コスト(スプレッド格差)』へ完全に移行した」という点です 。
Microsoftが税引後約4.55%(表面5%台半ば)で40年資金を調達できるのに対し、CoreWeaveのように10.4%〜15%の負債コストを背負う企業は、まったく同じNVIDIAのGPUサーバーを並べて同じ単価でクラウドを貸し出しても、年間6%〜10%もの金利ハンディキャップを負うことになります 。債券投資家がCoreWeave債に15%の利回りを要求している理由は明快です 。
1年〜2年ごとに新世代チップが出るAI半導体は経済的陳腐化が極めて速く、5年後の満期一括返済時に担保価値が残っていないリスクを債券市場が織り込み始めたのです 。
2つ目の解釈は、「プロジェクト・オデッセイ(7.22%)から親会社起債(5%台)への転換は、小手先のオフバランス会計よりも『透明な親会社バランスシートの信用力』の方が圧倒的に安上がりであることを証明した」という点です 。
【実践・深掘りパート:具体的やり方・試行錯誤の記録】実務で機能する3層ハイブリッド設計
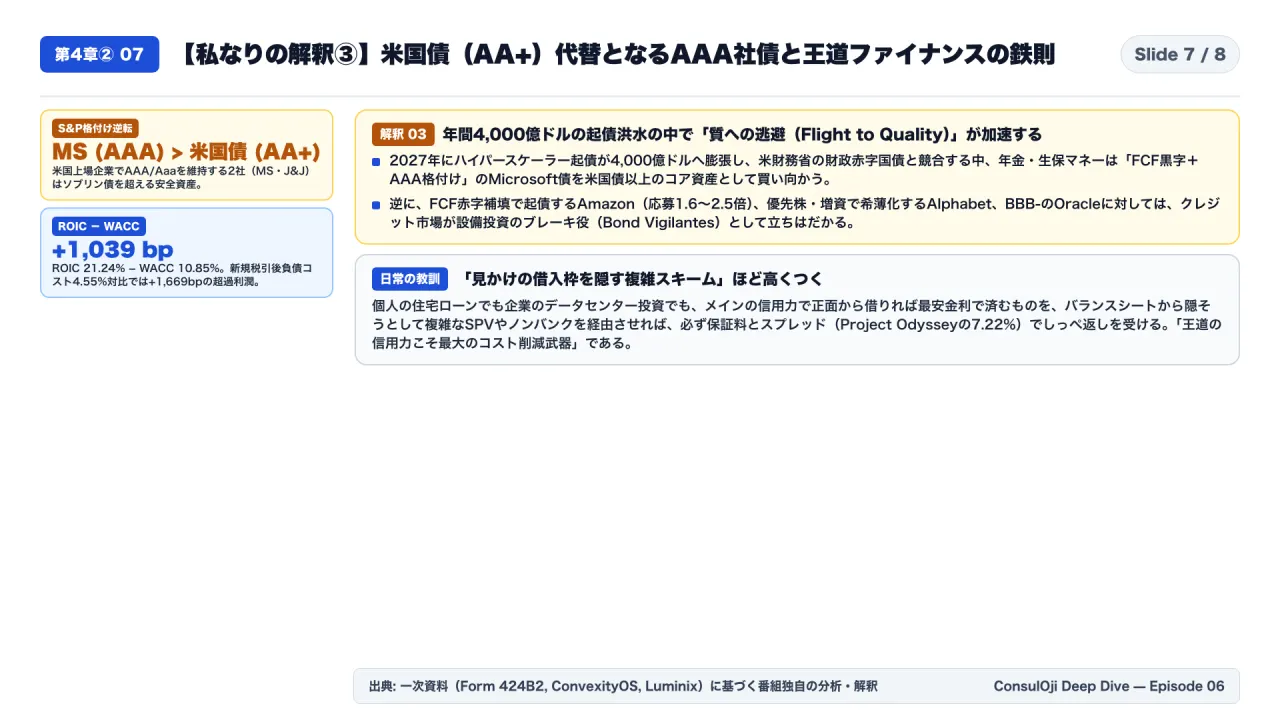
図7は放送時の説明資料(Slide 07)です。
3つ目の解釈は、「年間2,500億〜4,000億ドルに膨らむハイパースケーラー起債の中で、MicrosoftのようなAAA社債だけは『米国債を超えるソブリン代替コア資産』として別格扱いされ続ける」という構造です 。
一方で、FCF赤字を埋めるために起債を繰り返すアマゾンや、転換優先株180億ドル・増資800億ドルと長期負債急増(465億ドル→1,251億ドル)を併用するアルファベット、そしてBBBマイナスのオラクルに対しては、債券市場の規律要求(スプレッド拡大)が今後さらに厳しくなります 。
ちなみに、「自分の信用で直接借りれば安いのに、見かけの借金を隠そうとして複雑な別会社(SPV)を通すと手数料と金利が跳ね上がる」という話で思い出すのが、私の後輩コンサルタントの失敗談です。彼は住宅ローンを組むとき、自分のメインバンクで素直に借りれば年利0.5%で済むのに、「個人の借入枠を温存するスキームです」と怪しいブローカーに勧められて複雑な資産管理法人経由のノンバンク融資を使った結果、保証料と金利で年3.8%も取られて毎月青ざめていました。
Microsoftが8月のSPV起債(7.22%)をやめて10月に親会社のAAA格付けで堂々と250億ドルを借りたのは、まさに「王道の信用力こそ最大のコスト削減武器である」という鉄則を示しています 。
結論:現場で実際に試してつまずいた箇所・修正手順と明日からの3大アクション
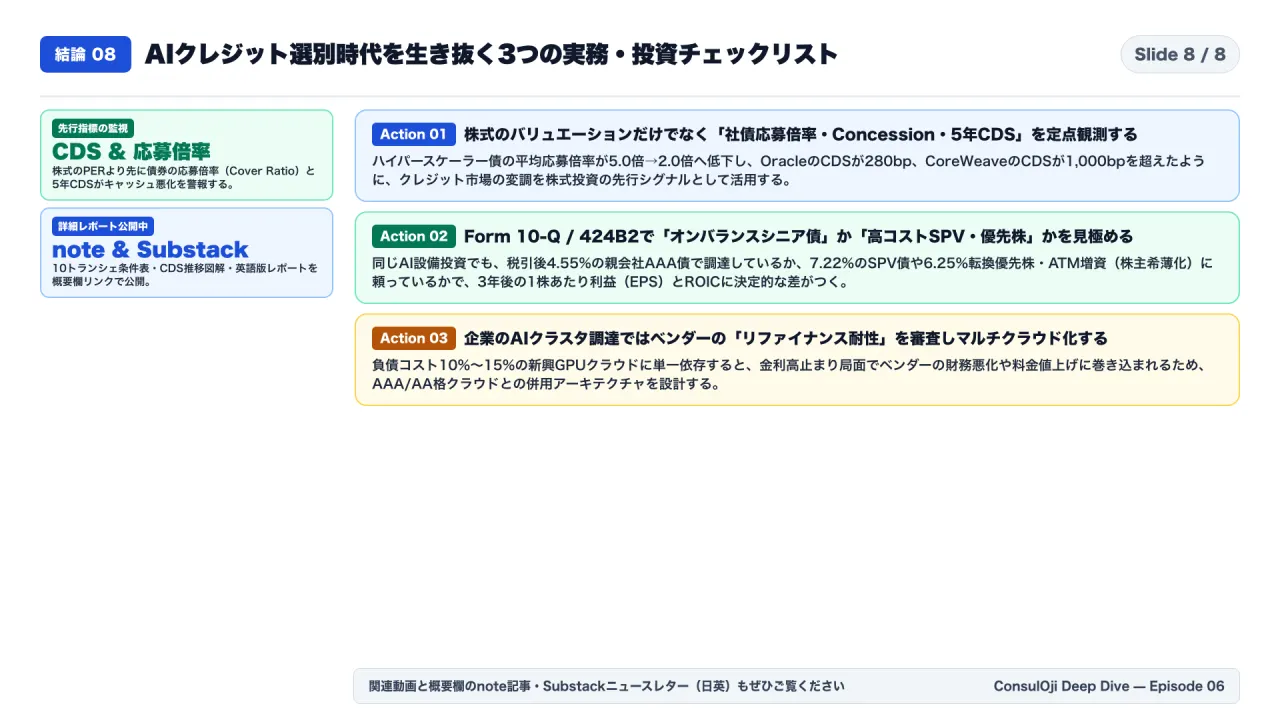
図8は放送時の説明資料(Slide 08)です。
最後に、今回の分析から私たちが実務や投資判断で直ちに実践すべき「3つのチェックリスト」をまとめます 。
1つ目は、「AIクラウドやデータセンター銘柄を評価する際、株式市場のPERだけでなく、社債の応募倍率(Cover Ratio)、新規発行プレミアム(Concession)、および5年物CDSスプレッドを毎週確認すること」です 。株式市場よりも債券市場の方が、キャッシュフローの悪化を数ヶ月早く織り込みます 。
2つ目は、「企業が発表するデータセンター投資について、親会社のオンバランス社債(4〜5%台)で調達しているのか、それともオフバランスSPV(7%台)や高利タームローン(10%超)に頼っているのかをForm 10-QやForm 424B2の注記で見極めること」です 。
3つ目は、「企業のAIインフラ契約(GPUクラウド選定)においては、ベンダーの負債コストとリファイナンスリスクを点検し、単一の新興ネオクラウドに依存せずAAA/AA格ハイパースケーラーとのマルチクラウド構成を維持すること」です 。
それではまた次回の深掘りでお会いしましょう。
参照した海外一次資料・出典リンク一覧
- El Fondo / Bloomberg: Microsoft Seeks At Least $25B in First Bond Sale Since 2017 (Oct 29, 2026)
- Cryptonomist: Microsoft US Bond Sale Seeks At Least $25B to Fund AI Growth (10 Tranches, 4.6x Demand)
- BigGo Finance: QTS Project Odyssey $3.9B Data Center Bond Prices at 7.22% Yield for Microsoft Georgia Campus
- InvestingLive: CoreWeave Bonds Trade Like Distressed Debt (15% Yield, CDS >1,000 bps) as AI Spending Outpaces Balance Sheets
- Sophie AI Finance: AI Infrastructure Credit Repricing — Oracle BBB- Rating & CoreWeave SOFR+550bps Debt Stress
- 24/7 Wall St.: Oracle Fell Nearly 9% as CoreWeave’s Bond Scare Spread and 5-Year CDS Topped 280 bps
- Luminix Industry Report: AI Data Center Financing in 2026 — Who Is Lending and Who Carries the Risk ($194B H1 Issuance & Supply Fatigue)
- ConvexityOS: The AI Buildout Borrowed Long, and the Long End Repriced (30-Year Treasury at 5.60%–5.70% & Rate-Lock Selling)
この記事は、ポッドキャスト放送回(2026-10-30-hyperscaler-bond-fatigue-oracle-coreweave-credit-spread)の台本と一次資料をもとに再構成しました(確認日:2026年10月30日)。