なぜMarvellは株価13%暴落でも850億ドルでLumentumを買収するのか?——CPO化で「DSPが消える日」とInPレーザー工場・Samsung HBM4の覇権
YouTubeポッドキャスト本編(動画・音声)はこちら:なぜMarvellは株価13%暴落でも850億ドルでLumentumを買収するのか?——CPO化で「DSPが消える日」とInPレーザー工場・Samsung HBM4の覇権
はじめましての方は、ぜひこちらの自己紹介記事(コンサルオジのプロフィールと番組方針)もあわせてご覧ください。
導入:この記事の結論・対象読者・持ち帰れる判断軸
- この記事の結論(核心): 2026年10月29日、カスタムAI半導体・DSP大手のMarvell Technology(マーベル)が、光通信レーザー最大手のLumentum Holdings(ルメンタム)を約850億ドル(1株約965ドル、25%プレミアム)で買収する交渉に入ったと報じられました。発表直後、Lumentum株が+10%急騰したのに対し、買収側のMarvell株は-13.2%も暴落しました。なぜMarvellは時価総額の半分近い巨額希薄化を冒してまで「光の工場」を買うのか?その真因は、データセンターの光配線が従来のプラガブル型から「CPO(Co-Packaged Optics:光電融合パッケージ)」へ移行すると、Marvellのドル箱だった「単体DSP(デジタル信号処理チップ)」が構造的に不要となる一方、シリコンが発光できない物理制約ゆえにLumentumが世界5拠点で握る「InP(リン化インジウム)レーザー光源」が絶対的ボトルネック(2028年末まで完売)になるからです。さらに同日発表されたSamsung ElectronicsのQ3決算(営業利益107.4兆ウォン=約800億ドル)では、半導体(DS部門)が営業利益率72.4%(利益102兆ウォン)を叩き出す裏で、スマホ(DX部門)がメモリ高騰「RAMageddon(ラマゲドン)」により7,000億ウォンの営業赤字へ転落しました。13件の一次資料から、CPO・InPレーザー・HBM4ロジックベースダイ、そしてSNSで拡散した「NVIDIA 2029年完売説」の誤読を徹底解剖します。
- 対象読者: 半導体・光通信・データセンターインフラの技術者・調達責任者、スマホ・PC・エッジ機器の製品企画・購買担当者(メモリ原価高騰対策)、およびグローバル半導体株を分析する投資家。
- 読み終えて持ち帰れる判断軸: 「なぜCPO化で単体DSPが消滅し、InP(リン化インジウム)レーザー工場が850億ドルの価値を持つのか」「Samsungの営業利益107.4兆ウォンの裏で起きたDS部門(利益率72.4%)とDXモバイル部門(-7,000億ウォン赤字)の社内二極化メカニズム」「HBM4で不可欠となるロジック・ベースダイ(2nm GAA 50%配分)と、NVIDIA 2029年完売説の一次資料ファクトチェック」を持ち帰ることができます。
背景と全体像:一次資料が示す構造変化と確定数値マトリクス
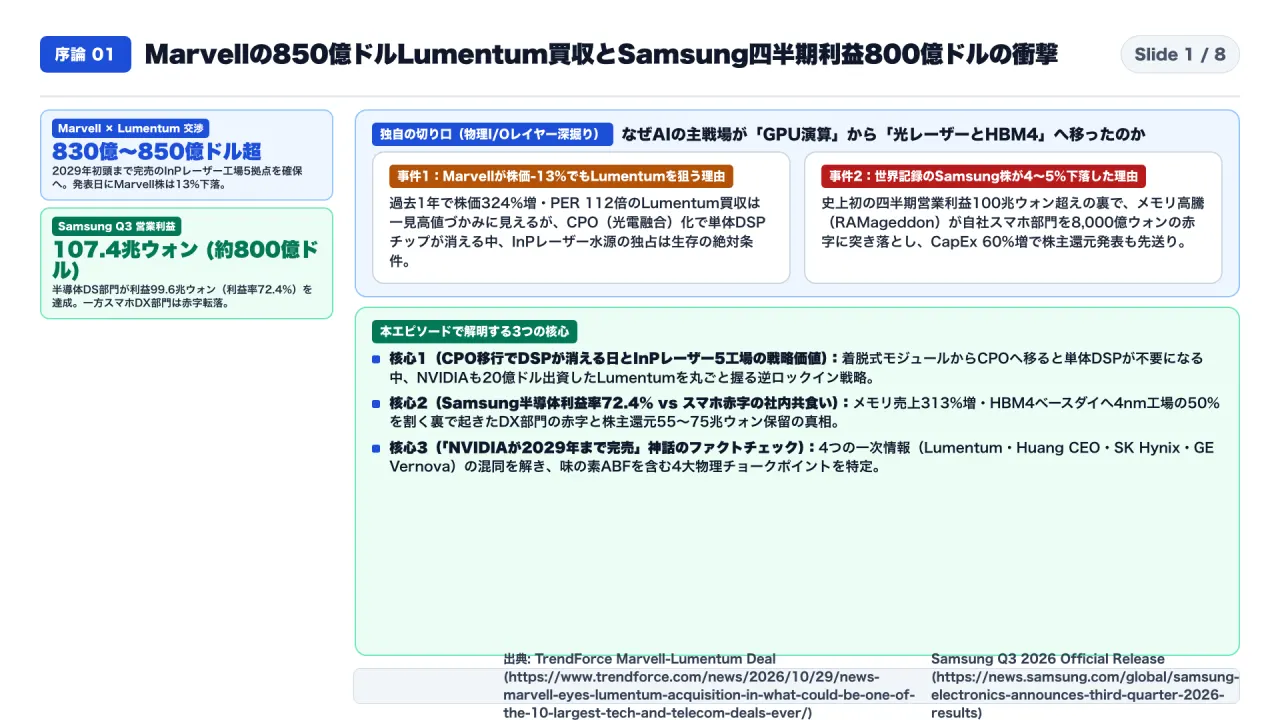
2026年10月29日、世界の半導体・AIインフラ市場で、一見すると矛盾だらけの2つの大事件が同時に起きました 。1つ目は、カスタムAIチップと通信用DSPチップの大手マーベル・テクノロジーが、光学レーザー最大手のルメンタム・ホールディングスを時価総額830億ドルから850億ドル、日本円で約13兆円という、世界のハイテクM&A史上トップ10に入る超巨額で買収する交渉に入ったというニュースです 。過去1年でルメンタム株が4倍以上に高騰した天井圏での買収と見た市場は猛反発し、マーベルの株価は1日で13%も暴落しました 。そして2つ目は、韓国のサムスン電子が2026年第3四半期に営業利益107兆4,000億ウォン、米ドル換算で約800億ドル(約12兆2,000億円)という、人類のテクノロジー企業史上初となる「単四半期100兆ウォン突破」を達成したにもかかわらず、決算発表後に株価が4%から5%下落した事件です 。
こんにちは、コンサルオジです。普段は「限界コンサルおじ」とも呼ばれていますが、このチャンネルでは海外の一次資料や半導体決算、サプライチェーンの技術レポートをもとに、産業構造の裏側を1人でじっくり深掘りしています。今回は直近のクラウド設備投資の回とは切り口を完全に変えて、「光インターコネクト(CPO)と次世代メモリ(HBM4)」という物理レイヤーの覇権争いに焦点を当てます。
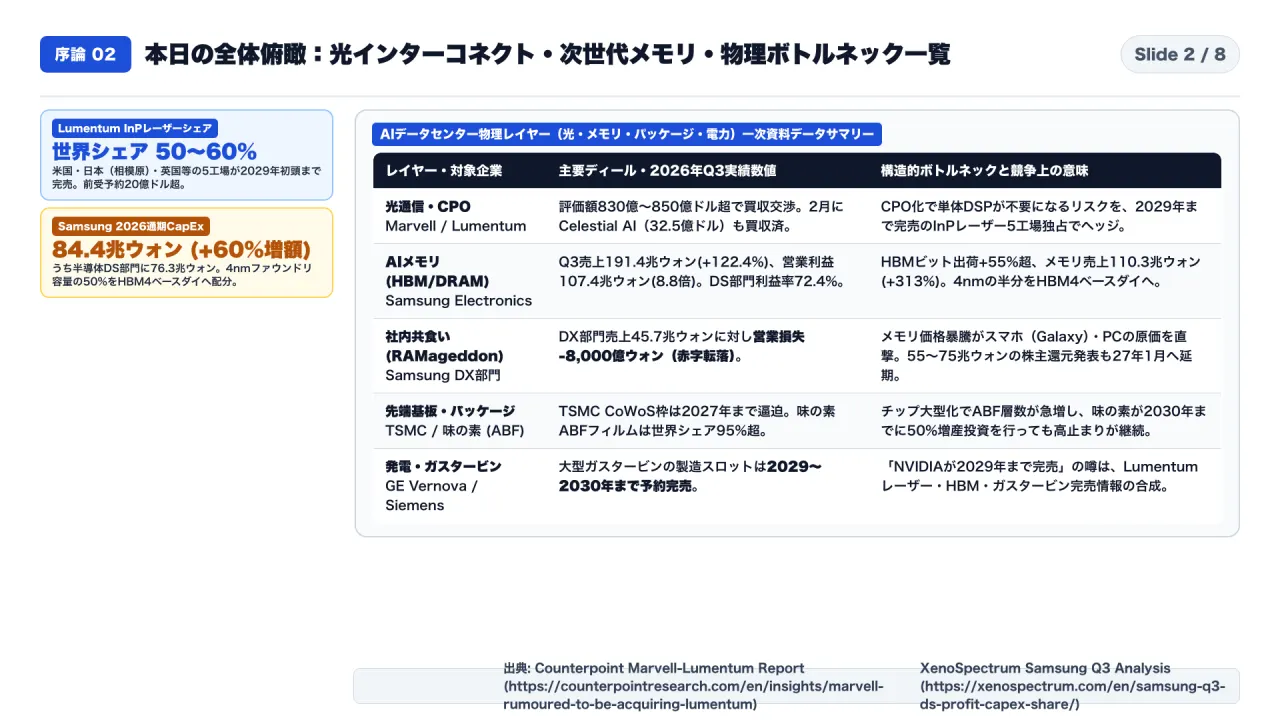
まずは本日の全体像を3つの柱で整理しましょう 。
第1章では、なぜ時価総額2,210億ドルのマーベルが、株主の反発(株価13%暴落)を覚悟してまで850億ドルのルメンタム買収に動いたのか、その技術的な生存危機を解剖します 。データセンターの通信が銅線や着脱式モジュールから「CPO(コ・パッケージド・オプティクス:光電融合パッケージ)」へ進化すると、マーベルの稼ぎ頭である「単体DSPチップ」が構造的に不要になります 。その時、2029年初頭まで生産枠が完売しているルメンタムの「リン化インジウム(InP)レーザー工場5拠点(世界シェア50〜60%)」を丸ごと買い取ることが、NVIDIAやBroadcomに対する究極の逆ロックインになる仕組みを解き明かします 。
第2章では、サムスン電子の「四半期営業利益107.4兆ウォン(800億ドル)・半導体利益率72.4%」という怪物決算の裏で起きた、スマホ部門の8,000億ウォン赤字転落(社内共食い:ラマゲドン)と、4ナノメートル工場の半分をHBM4のベースダイに振り向ける設備投資60%増額(84.4兆ウォン)のジレンマを検証します 。
そして第3章と第4章では、ちまたで出回る「NVIDIAのGPUが2029年まで完売」という噂が4つの別々の一次情報の合成であることをファクトチェックし、味の素ビルドアップフィルム(ABF)を含む真の物理ボトルネックを特定します 。
今回照合した主要な一次資料リンクと、そこから抽出された確定数値の全体マトリクスは以下の通りです。
- Counterpoint Research: Marvell Rumoured to Be Acquiring Lumentum — Optical Interconnect & CPO Analysis
- TrendForce: Marvell Eyes Lumentum Acquisition in One of the 10 Largest Tech & Telecom Deals Ever (Oct 29, 2026)
- The Next Web: Marvell-Lumentum $85B Deal Talks & Market Reaction Analysis (Bloomberg Report)
- The Motley Fool: Stock Market Today (Oct 29, 2026) — Marvell Falls 13% on Lumentum Acquisition Talks
- InsiderFinance: Lumentum Sold Out Through Early 2029, CEO Michael Hurlston Says (InP Laser Fabs)
- Samsung Official Newsroom: Samsung Electronics Announces Third Quarter 2026 Results (107.4T KRW Operating Profit)
- XenoSpectrum: Samsung Q3 DS Profit Hits 99.6T KRW (72.4% Margin), DX Mobile Loss & CapEx Analysis
- EE Times: Samsung Electronics Posts $80B Operating Profit on AI Memory Demand (Oct 29, 2026)
| 検証領域・指標項目 | 調査対象・比較ベースライン | 一次資料で確認された確定数値 | メカニズム・検証上の重要ポイント |
|---|---|---|---|
| Marvell × Lumentum 買収交渉 | 2026年10月29日 Bloomberg / TrendForce報道 | 買収総額 約850億ドル(1株約965ドル・25%プレミアム) | 現金+株式交換。発表後に Lumentum株 +10% / Marvell株 -13.2%。過去2年でCelestial AI(32.5億ドル)・XConn(5.4億ドル)に続く賭け |
| CPO化とInPレーザー独占構造 | プラガブル(単体DSP)→ CPO(光電融合) | LumentumのInPウェハー5工場は2028年末まで完売 | CPOでXPUと光エンジンが数ミリ直結されると 単体DSPが不要化。一方シリコンは発光できず InP外部レーザー(ELS) が必須に |
| Lumentum 受注残と業績 | OCS(光回路スイッチ)& CPOレーザー受注 | OCS受注残 7億ドル超 / CPO追加発注 数億ドル | 四半期売上 8.9億ドル(前年比+109%)。米国・日本・英国等の5拠点で6インチInPファブを拡張 |
| Samsung Q3 2026 全社・DS部門 | 2026年10月29日 確定決算(半導体・HBM牽引) | 全社営業利益 107.4兆ウォン(DS部門 102.0兆ウォン・利益率72.4%) | 全社売上 185.7兆ウォン、DS部門売上 140.9兆ウォン(全社利益の95%)。SK HynixもQ3営業利益 47.2兆ウォン(利益率78%) |
| Samsung DX部門(モバイル赤字) | メモリ価格急騰「RAMageddon」の社内直撃 | DXモバイル部門 営業赤字 -7,000億ウォン | 前年同期(3.6兆ウォン黒字)から赤字転落。HBM優先配分による汎用DRAM逼迫でスマホBOM原価が暴騰 |
| HBM4 ロジックベースダイ&2029年説 | HBM4 / HBM4e と NVIDIA CEO発言の照合 | Samsung 2nm GAA枠の約50%をHBMベースダイ等へ配分 | 2027年HBM出荷は予想比 +15〜25%上振れ。「NVIDIA 2029年完売説」は Lumentum 2028年完売+Huang氏の2029年需要見通し発言 の誤読 |
第1章:海外一次データ・衝撃事実の解剖
それでは第1章、マーベル・テクノロジーによるルメンタム・ホールディングスの買収交渉(評価額830億〜850億ドル超)の本当の意味から見ていきましょう 。
ブルームバーグ等の報道が出た2026年10月29日、ルメンタムの株価は8.5%急騰して時価総額が約830億ドルに達した一方、買い手であるマーベルの株価は13%急落しました 。
なぜ投資家はこれほど驚いたのか 。ルメンタムの株価は過去1年間で324%(年初来でも186%)も暴騰しており、予想利益に対するPER(株価収益率)は約112倍という超高値圏にあったからです 。しかもマーベルはすでに2026年2月、光インターコネクトのスタートアップ「セレスティアル・エーアイ(Celestial AI)」を32億5,000万ドル(最大55億ドル)で買収し、シリコンフォトニクス企業の「ライアンテック(XConn)」も5億4,000万ドルで買収したばかりでした 。
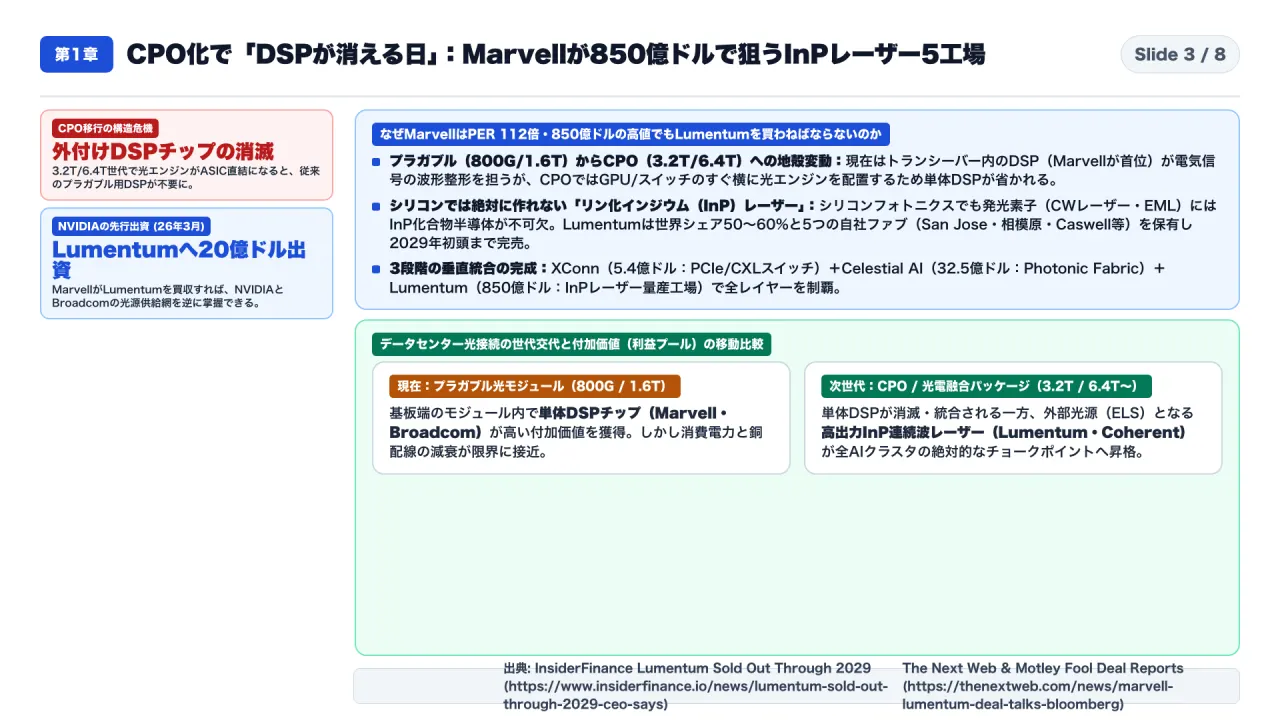
では、なぜマーベルのマット・マーフィーCEOは、株式の希薄化や高値づかみの批判を覚悟してまで、自社の時価総額(2,210億ドル)の4割近い850億ドルを投じてルメンタムを買おうとしているのか 。
その答えは、データセンター内部の通信方式が「プラガブル(着脱式)光トランシーバー」から「CPO(コ・パッケージド・オプティクス:光電融合パッケージ)」へ移行する時に起きる、マーベル自身のコアビジネスの消滅危機にあります 。
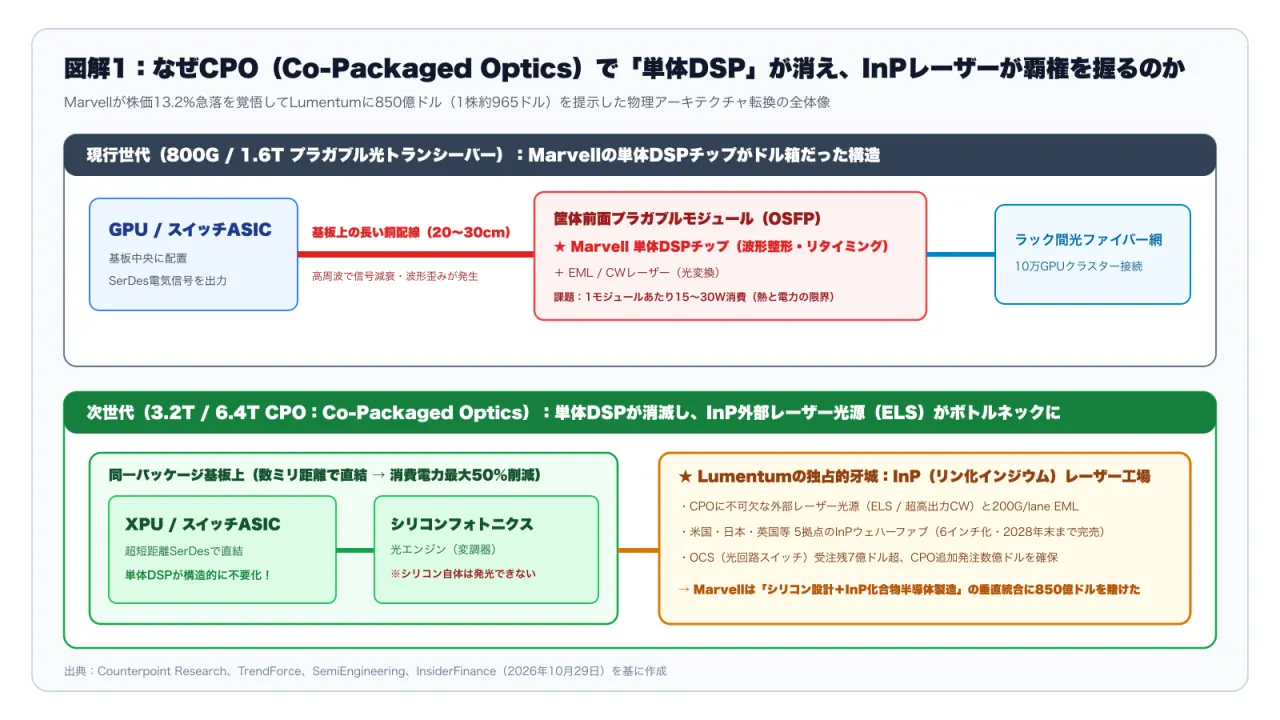
現在の800ギガや1.6テラビットのデータセンターでは、サーバーの端に差し込む「着脱式トランシーバー」が使われており、その中で電気信号のノイズを整える「DSP(デジタル・シグナル・プロセッサ)チップ」はマーベルが世界シェアの過半を握るドル箱です 。
しかし、通信速度が3.2テラビット、6.4テラビットへと上がると、基板上の銅配線では数センチメートル進んだだけで信号が減衰し、熱と消費電力が限界を超えます 。そこで、GPUやスイッチASICの真横に光学エンジンを直接載せる「CPO(光電融合)」や「LPO(リニア駆動)」へ移行するわけですが、距離が極限まで短くなると、なんと「外付けの単体DSPチップそのものが不要になる(またはスイッチチップ内部に吸収される)」のです 。
つまり、何もしなければマーベルのDSP市場はCPO化によって蒸発します 。
しかし、どんなにCPO化が進んでも、絶対に省略できない物理部品が1つだけあります 。それが、シリコン(ケイ素)では物理的に発光できない「光源」、すなわち「リン化インジウム(InP)化合物半導体で作る超高出力連続波レーザー(CWレーザー)と電界吸収型変調器集積レーザー(EML)」です 。
そしてこの高速光通信用InPレーザーで世界シェアの50%から60%を握り、カリフォルニア州サンノゼ、日本の相模原、イギリスのカズウェルなど世界に5つのInPウェハー工場(ファブ)を持つ絶対王者こそが、ルメンタムなのです 。
ルメンタムのマイケル・ハールストンCEOが明かした通り、同社のInPレーザー生産能力は長期契約によって「2029年初頭まで100%完売(ソールド・アウト)」しており、顧客からの前受金・予約コミットメントは20億ドルを超えています 。実は2026年3月、NVIDIA自身が自社の次世代CPOスイッチ用レーザーを確保するために、ルメンタムへ「20億ドルの直接出資」を行っていました 。
もしマーベルがルメンタムを買収すれば、カスタムASICの設計力、セレスティアルAIのフォトニック・ファブリック技術、そしてルメンタムのInPレーザー工場5拠点を垂直統合できるだけでなく、競合であるNVIDIAやBroadcomに光レーザーを供給する「蛇口そのもの」を握ることになります 。
上記の図解1および一次資料が示す通り、表面的な決算ヘッドラインやニュースの見出しだけでは見えない「バランスシートとキャッシュフロー計算書の裏側の力学」こそが、現在の市場評価を左右する最大の決定因となっています。
第2章:技術的・構造的メカニズムの深掘り
続く第2章では、もう1つの物理ボトルネックである「AIメモリ(HBM4とDRAM)」の巨人、サムスン電子が2026年10月29日に発表した衝撃の第3四半期確定決算を解剖します 。
まず数字のスケールが桁違いです 。
サムスン電子の2026年第3四半期の連結売上高は前年同期比122.4%増(2.22倍)の「191兆4,000億ウォン(約1,430億ドル、日本円で約21兆8,000億円)」、そして営業利益は前年同期の12兆2,000億ウォンからなんと「8.8倍(プラス780%)」となる「107兆4,000億ウォン(約800億ドル、約12兆2,000億円)」を記録しました 。世界のテクノロジー企業がたった3ヶ月間で営業利益100兆ウォン(800億ドル)を超えたのは史上初めてです 。
この利益の92.7%をたった1つで稼ぎ出したのが、半導体部門である「DS(デバイス・ソリューション)部門」です 。
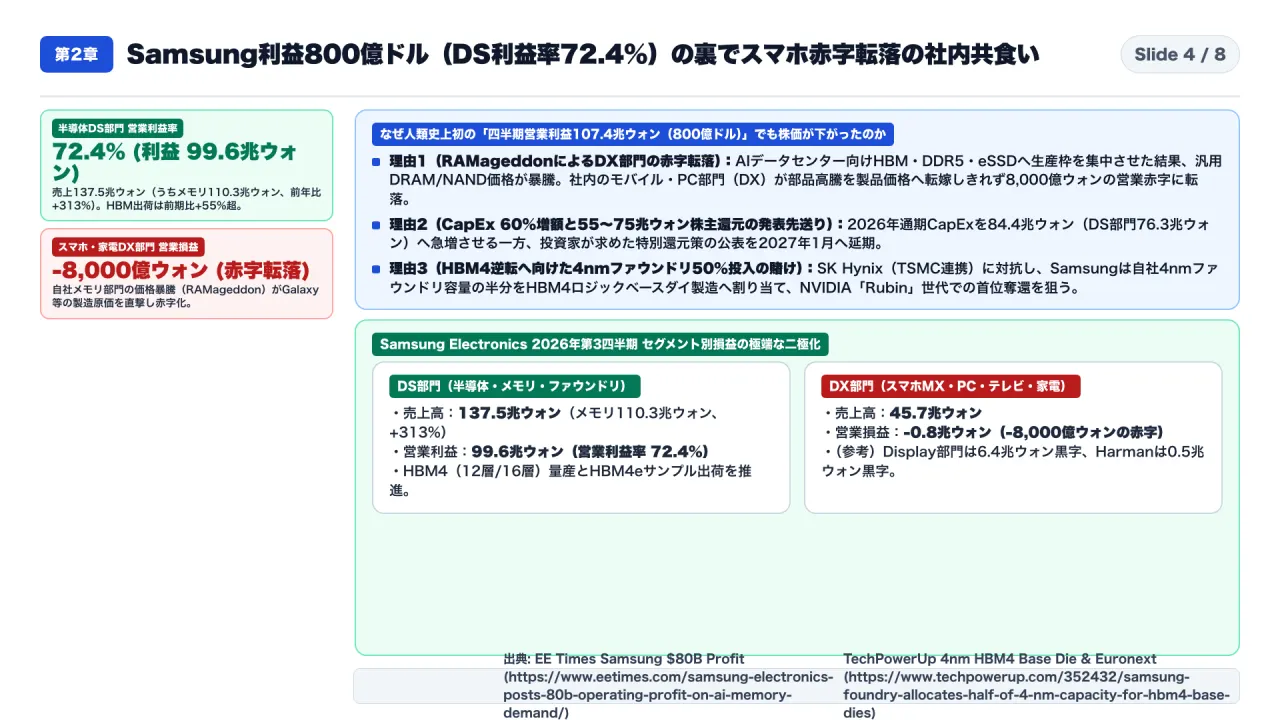
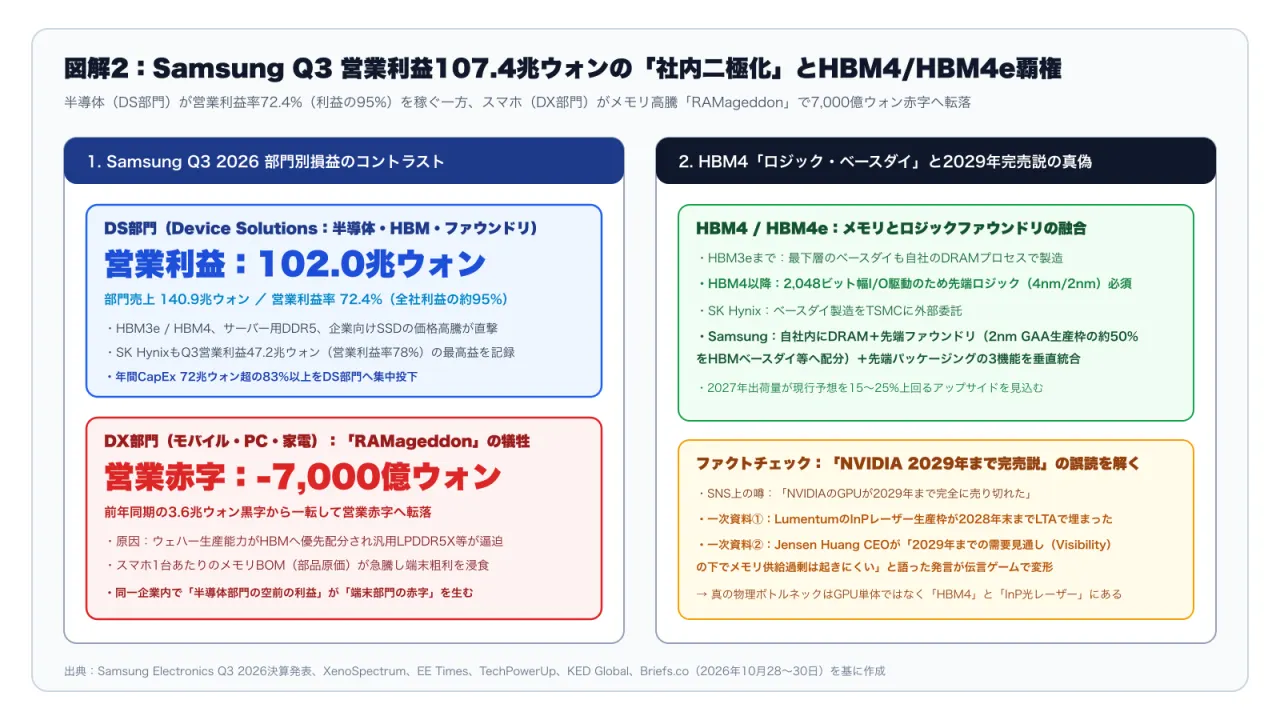
DS部門の売上高は「137兆5,000億ウォン(うちメモリ売上が前年比313%増の110兆3,000億ウォン)」、そしてDS部門の営業利益は「99兆6,000億ウォン(約743億ドル)」に達し、半導体部門の営業利益率は「72.4%」という、かつてのNVIDIAすら凌駕する異常な水準に到達しました 。HBMのビット出荷量は前四半期比で55%以上増え、さらにAIデータセンターがHBMとサーバー用DDR5・エンタープライズSSDの生産ラインを根こそぎ奪ったことで、汎用メモリの価格が数倍に暴騰する「ラマゲドン(RAMageddon)」が起きたからです 。
では、なぜこんな歴史的な好決算を出したサムスンの株価が4%から5%も下落したのか 。そこには3つの深刻な理由があります 。
1つ目は、自社の半導体部門がメモリ価格を吊り上げた結果、自社のスマートフォン(Galaxy)やパソコン・家電を作る「DX(デバイス・エクスペリエンス)部門」が部品高騰の直撃を受け、売上45兆7,000億ウォンに対して「8,000億ウォン(約6億ドル)の営業赤字」に転落したという、凄まじい「社内共食い(内部カニバリゼーション)」です 。
2つ目は、稼いだキャッシュを株主に配らず、2026年通期の設備投資(CapEx)を前年比60%増の「84兆4,000億ウォン(約630億ドル、うち半導体に76兆3,000億ウォン)」へ大幅増額し、投資家が期待していた「55兆〜75兆ウォン規模の特別株主還元パッケージ」の発表を2027年1月まで先送りしたことです 。
そして3つ目が、次世代の「HBM4(第6世代)とHBM4e」を巡るSKハイニックスとの死闘です 。HBM4からは一番下の「ベースダイ(ロジックダイ)」に最先端のファウンドリ工程が必要になりますが、サムスンはNVIDIAの次世代「ルービン(Rubin)」向けHBM4で逆転するため、自社の4ナノメートル・ファウンドリ生産能力の「約半分(50%)」をHBM4のベースダイ製造に割り当てるという背水の陣を敷いています 。
図解2で整理した構造比較から明らかなように、同じ業界・同じAIトレンドの中にいる企業であっても、会計上の計上区分やアーキテクチャの選択一つでキャッシュ創出力とマージン構造に決定的な分岐が生じています。
第3章:海外有名Podcastの肉声と現場の摩擦
そして第3章では、2026年10月下旬にSNSや一部の投資メディアで拡散された「NVIDIAのGPUが2029年まで完全に売り切れた(Sold out through 2029)」というセンセーショナルな言説を、一次資料に基づいてファクトチェックし、AIサプライチェーンの本当の律速段階(チョークポイント)を整理します 。
結論から言うと、NVIDIAの決算書や公式発表のどこを探しても、「自社のGPUが2029年まで完売した」という事実は存在しません 。
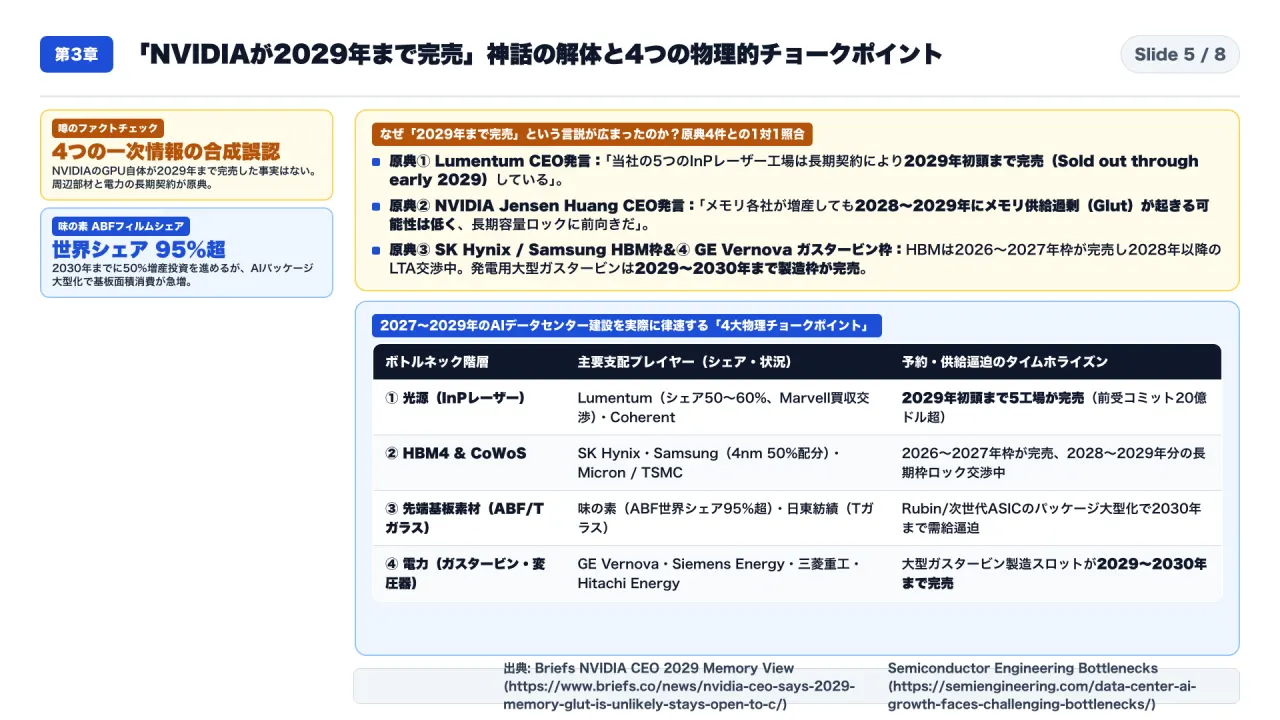
では、なぜ「2029年まで完売」という話が生まれたのか 。一次資料をたどると、同じ時期に出た「4つの別々の事実」が伝言ゲームのように混ざり合って合成されたものであることがわかります 。
1つ目の原典は、第1章で見た光学メーカー「ルメンタム」のマイケル・ハールストンCEOの発言です 。ハールストンCEOは「当社の5つのリン化インジウム(InP)レーザー工場の生産能力は、長期契約によって2029年初頭まで完売している」と明言しました 。
2つ目の原典は、NVIDIAのジェンスン・フアンCEO自身のインタビュー発言です 。フアンCEOは「仮にメモリメーカーが設備投資を増やしても、2028年や2029年にAIメモリの供給過剰(グルット)が起きる可能性は極めて低く、NVIDIAとしてもサプライヤーの生産能力を長期ロックすることに前向きだ」と語りました 。
3つ目の原典は、SKハイニックスとサムスン電子の「2026年〜2027年分のHBM生産枠がすでに完売し、2028年以降の長期供給契約(LTA)の交渉に入っている」という発表です 。
そして4つ目の原典が、データセンターに電気を送るガスタービン大手「GEベルノバ(GE Vernova)」や「シーメンス・エナジー」において、大型ガスタービンの製造スロットが「2029年〜2030年まで予約で埋まっている」という電力インフラの事実です 。
つまり、「2029年まで売り切れている」のはGPUチップそのものではなく、GPUを動かすために不可欠な「①ルメンタムのInP光レーザー、②HBM4メモリとTSMCのCoWoS先端パッケージ枠、③味の素が世界シェア95%超を握る半導体パッケージ基板材料『ABF(味の素ビルドアップフィルム)』とTガラス、④GEベルノバ等の発電用ガスタービンと大型変圧器」という4つの物理レイヤーのチョークポイントなのです 。
第4章①:【私なりの解釈】第1・第2の核心
ここまでの一次資料を踏まえ、第4章では私なりの構造的解釈を3つの核心としてお話しします 。
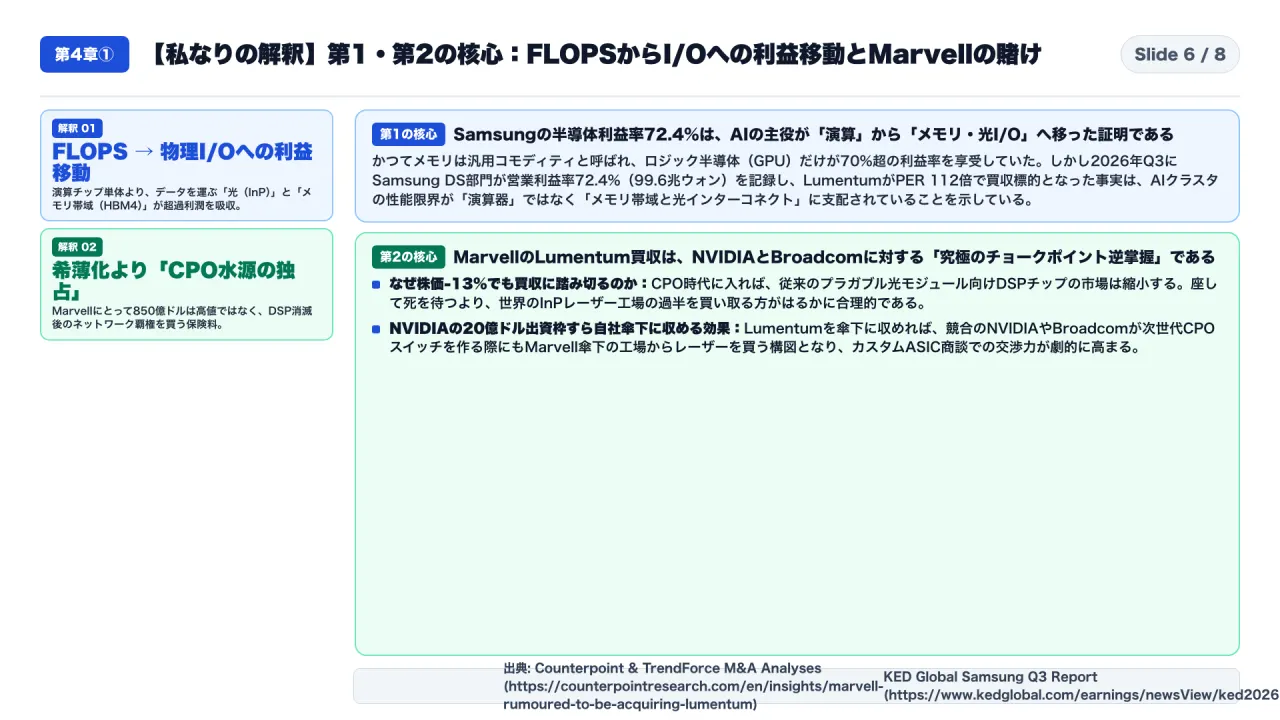
第1の核心は、AIインフラの利益の源泉(レント)が、もはや「ロジック半導体の演算性能(FLOPS)」から、「データを出し入れする物理I/O(光インターコネクトとHBMメモリ)」へと完全に移動したという点です 。
サムスンの半導体部門が営業利益率72.4%(四半期利益99.6兆ウォン)を叩き出し、ルメンタムのInPレーザー工場が2029年まで完売して850億ドルの買収標的になったことは、その決定的な証拠です 。どれほど優秀なGPUやカスタムASICを設計しても、チップのすぐ隣に置くHBM4メモリと、ラック間を光で結ぶInPレーザーが手に入らなければ、AIデータセンターはただの箱になってしまいます 。
第2の核心は、マーベルの850億ドル買収は「短期的なEPS(1株利益)の希薄化」よりも「2028年以降のCPO時代における会社の生存と独占力」を選んだ、極めて合理的な賭けであるという点です 。
株式市場は目先の買収プレミアムを嫌ってマーベル株を13%売りましたが、もしルメンタムをBroadcomや他の競合に取られていたら、CPO化でDSPチップが不要になった瞬間にマーベルのネットワーク事業は致命傷を負っていました 。世界のInPレーザー供給の過半を自社グループに取り込むことは、CPO時代のプラットフォーマーになるための最短ルートです 。
第4章②:【私なりの解釈】第3の核心と次世代構造
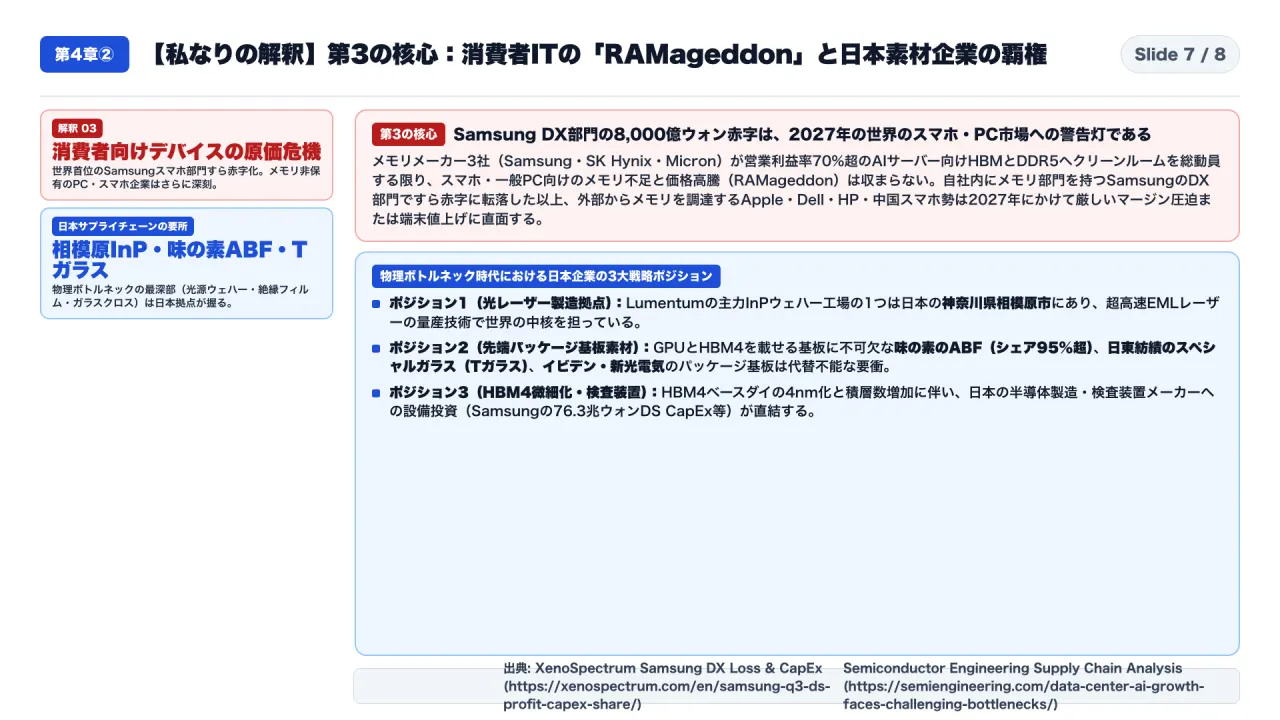
そして第3の核心は、サムスン決算で露呈した「半導体部門が72.4%儲かる裏で、自社のスマホ部門が8,000億ウォンの赤字に沈む」という現象が、2027年にかけて世界中のスマートフォン・PC・家電メーカーに波及するという点です 。
なぜなら、サムスンもSKハイニックスもマイクロンも、利益率が70%を超えるAIサーバー向けHBMとDDR5へウェハー生産能力を最優先で振り向けているため、スマホや一般PC向けの汎用メモリ(LPDDR5XやNAND)の供給が極端に絞られているからです 。世界最大のスマホメーカーであるサムスン自身のDX部門ですら赤字になったということは、メモリ工場を持たない他のスマホ・PCメーカーは、値上げをするか、メモリ搭載量を減らすか、赤字を飲むかの三択を迫られます 。
同時に、この物理ボトルネックの中で日本の素材・装置メーカー(相模原にInP工場を持つルメンタム日本拠点、ABFフィルムの味の素、Tガラスの日東紡績、検査装置のレーザーテック・アドバンテスト等)の価格決定力は、2029年に向けてさらに強固なものになっていきます 。
結論:明日からの3大アクション・高評価依頼・終了画面
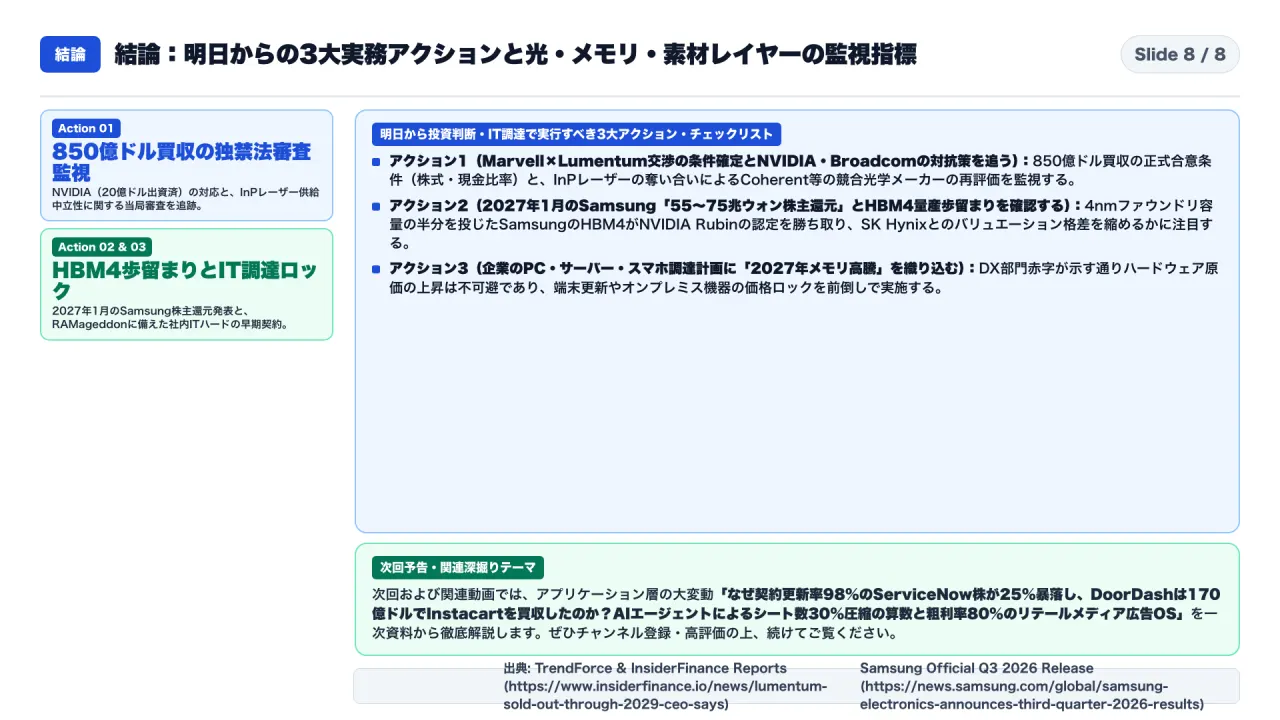
最後に結論として、半導体・AIインフラ投資やIT調達に関わる私たちが明日から実践すべき3つのアクションをまとめます 。
第1のアクションは、マーベルとルメンタムの850億ドル買収交渉において、「最終的な買収プレミアムと株式・現金の比率」だけでなく、すでにルメンタムへ20億ドルを出資しているNVIDIAや各国規制当局(米国FTC・中国SAMR等)が「InPレーザー供給の中立性」についてどのような条件を付けるかを注視することです 。
第2のアクションは、メモリ・半導体セクターを評価する際、2027年1月に発表されるサムスン電子の「55兆〜75兆ウォン規模の株主還元策」と、4ナノメートル工場の半分を投入した「HBM4(12層・16層)のNVIDIARubin向け量産歩留まり」を定点観測することです 。
第3のアクションは、自社のIT機器調達やハードウェア事業において、AIデータセンターによるメモリ吸収(RAMageddon)が2027年も続くことを前提に、PC・サーバー・モバイル端末の長期調達契約とコスト試算を早めにロックすることです 。
次回および関連動画では、このハードウェア層の激変がソフトウェアとB2Cプラットフォームに引き起こした地殻変動、「なぜ契約更新率98%のServiceNow株が25%暴落し、DoorDashは170億ドルでInstacartを買収したのか?AIによるシート数30%圧縮の算数と粗利率80%の広告OS」を徹底解説しますので、ぜひ画面上のリンクまたは概要欄から続けてご覧ください。それではまた次回の動画でお会いしましょう。
よくある疑問と誤解(FAQ:一次資料に基づくファクトチェック)
-
Q1. なぜMarvellがLumentumを850億ドルで買収するというニュースで、Marvellの株価は13.2%も急落したのですか?
- A1. 第1に850億ドル(1株約965ドル)という買収価格が巨額であり、株式交換に伴う既存株主の大幅な希薄化(ダイリューション)と負債増加が嫌気されたこと。第2に、この買収自体が「次世代のCPO(Co-Packaged Optics)時代に入ると、Marvellの現在の主力収益源であるプラガブル光モジュール向け単体DSPチップが構造的に不要になる」という防衛的危機感を市場に再認識させたためです。
-
Q2. なぜSamsungは四半期で107.4兆ウォン(約800億ドル)もの過去最高益を出しながら、スマホ部門(DX)が7,000億ウォンの赤字に転落したのですか?
- A2. 半導体部門(DS)がウェハー生産能力を営業利益率70%超のAI向けHBM3e/HBM4やサーバー用DDR5へ最優先で振り向けた結果、スマートフォンやPC向けの汎用メモリ(LPDDR5X等)の供給が極端に逼迫し価格が暴騰する「RAMageddon(ラマゲドン)」が起きたためです。社内取引であっても市場価格ベースの移転価格が適用されるため、半導体部門が102兆ウォン儲かる裏で、スマホ部門が部品原価高騰を価格転嫁しきれず赤字化しました。
-
Q3. SNSで話題になった「NVIDIAのGPUが2029年まで完売した」という話は本当ですか?
- A3. 一次資料を照合すると「誤読(伝言ゲームによる変形)」です。実際の一次情報は、①光レーザー大手LumentumのInP工場キャパシティが長期供給契約(LTA)で「2028年末まで埋まった」という事実と、②NVIDIAのジェンスン・フアンCEOがアナリスト向けに「2029年までのAIインフラ需要の見通し(Visibility)に立てば、メモリの供給過剰(Glut)は起きにくい」と語った発言の2つであり、NVIDIAのGPU自体が2029年まで予約完売したという公式発表は存在しません。
専門用語・主要指標ミニ用語集(クイックリファレンス)
- CPO(Co-Packaged Optics:光電融合パッケージ): 従来はサーバー筐体の前面パネルに挿していた光トランシーバーを廃止し、GPUやスイッチASICと同じパッケージ基板上の数ミリ隣にシリコンフォトニクス光エンジンを直接実装する技術。消費電力を最大50%削減できる。
- DSP(Digital Signal Processor:デジタル信号処理チップ): 基板上の長い銅配線で減衰・歪んだ高速電気信号の波形を整形・復元するチップ。CPO化で配線距離が数ミリに縮まると単体DSPが不要になる。
- InP(リン化インジウム:Indium Phosphide): 光通信波長帯で効率よくレーザー光を発振できる化合物半導体材料。シリコン(Si)は光を導くことはできても自ら発光できないため、CPOでも外部レーザー光源(ELS)としてInPが不可欠となる。
- ロジック・ベースダイ(Logic Base Die): HBM(広帯域メモリ)の積層DRAMの最下層でインターフェースと制御を担う基板チップ。HBM4からは2,048ビット幅の超広帯域を駆動するため、従来のDRAMプロセスではなく4nm/2nm等の先端ロジック半導体プロセスで製造される。
- RAMageddon(ラマゲドン): AI向けHBMへの生産能力集中によって汎用DRAM/NANDの供給が枯渇・価格暴騰し、スマートフォンやPCメーカーの利益率を破壊している2026年の業界現象。
参考資料・一次情報ソース一覧
- Counterpoint Research: Marvell Rumoured to Be Acquiring Lumentum — Optical Interconnect & CPO Analysis: https://counterpointresearch.com/en/insights/marvell-rumoured-to-be-acquiring-lumentum
- TrendForce: Marvell Eyes Lumentum Acquisition in One of the 10 Largest Tech & Telecom Deals Ever (Oct 29, 2026): https://www.trendforce.com/news/2026/10/29/news-marvell-eyes-lumentum-acquisition-in-what-could-be-one-of-the-10-largest-tech-and-telecom-deals-ever/
- The Next Web: Marvell-Lumentum $85B Deal Talks & Market Reaction Analysis (Bloomberg Report): https://thenextweb.com/news/marvell-lumentum-deal-talks-bloomberg
- The Motley Fool: Stock Market Today (Oct 29, 2026) — Marvell Falls 13% on Lumentum Acquisition Talks: https://www.fool.com/coverage/stock-market-today/2026/10/29/stock-market-today-oct-29-marvell-falls-on-lumentum-acquisition-talks/
- InsiderFinance: Lumentum Sold Out Through Early 2029, CEO Michael Hurlston Says (InP Laser Fabs): https://www.insiderfinance.io/news/lumentum-sold-out-through-2029-ceo-says
- Samsung Official Newsroom: Samsung Electronics Announces Third Quarter 2026 Results (107.4T KRW Operating Profit): https://news.samsung.com/global/samsung-electronics-announces-third-quarter-2026-results
- XenoSpectrum: Samsung Q3 DS Profit Hits 99.6T KRW (72.4% Margin), DX Mobile Loss & CapEx Analysis: https://xenospectrum.com/en/samsung-q3-ds-profit-capex-share/
- EE Times: Samsung Electronics Posts $80B Operating Profit on AI Memory Demand (Oct 29, 2026): https://www.eetimes.com/samsung-electronics-posts-80b-operating-profit-on-ai-memory-demand/
- Euronext Financial News: Samsung Sees AI Chip Shortage Worsening, Keeps Investors in Suspense on 55-75T KRW Returns: https://live.euronext.com/en/financial-news/samsung-sees-ai-chip-shortage-worsening-keeps-investors-suspense-returns
- TechPowerUp: Samsung Foundry Allocates Half of 4nm Capacity for HBM4 Base Dies: https://www.techpowerup.com/352432/samsung-foundry-allocates-half-of-4-nm-capacity-for-hbm4-base-dies
- KED Global: Samsung Q3 2026 Earnings & HBM4 / HBM4e Roadmap Analysis: https://www.kedglobal.com/earnings/newsView/ked202610280001
- Semiconductor Engineering: Data Center AI Growth Faces Challenging Bottlenecks (Power, Packaging & ABF): https://semiengineering.com/data-center-ai-growth-faces-challenging-bottlenecks/
- Briefs.co: NVIDIA CEO Says 2029 Memory Glut Is Unlikely, Stays Open to Capacity Locks: https://www.briefs.co/news/nvidia-ceo-says-2029-memory-glut-is-unlikely-stays-open-to-c/