なぜMicrosoftは黒字なのに「250億ドルの社債」を発行したのか?——注文1,150億ドルのAAA格付け特権と、Amazon・AlphabetとのFCF 520億ドル格差
YouTubeポッドキャスト本編(動画・音声)はこちら:なぜMicrosoftは黒字なのに「250億ドルの社債」を発行したのか?——注文1,150億ドルのAAA格付け特権と、Amazon・AlphabetとのFCF 520億ドル格差
はじめましての方は、ぜひこちらの自己紹介記事(コンサルオジのプロフィールと番組方針)もあわせてご覧ください。
導入:この記事の結論・対象読者・持ち帰れる判断軸
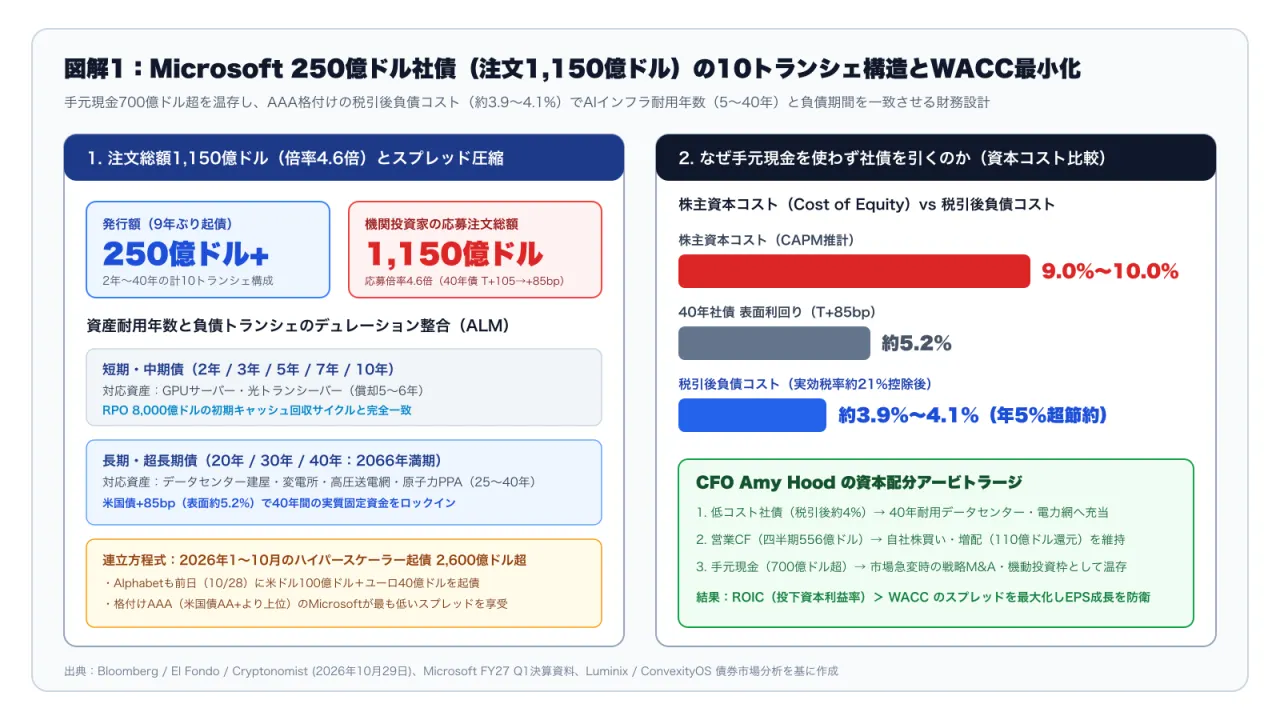
- この記事の結論(核心): 2026年10月29日、Microsoftは2017年以来約9年ぶりとなる大型投資適格社債(少なくとも250億ドル規模、2年債から2066年満期の40年債まで計10トランシェ)を発行しました。手元に700億ドル以上の現預金を抱え、四半期で556億ドルもの営業キャッシュフロー(営業利益率49%)を稼ぎ出す黒字企業がなぜあえて借金をするのか。その答えは、機関投資家から殺到した「総額1,150億ドル(応募倍率4.6倍)」の注文による超低利回り(40年債スプレッドT+105bp→+85bpへ圧縮、税引後負債コスト約3.9〜4.1%)を活かし、株主資本コスト(9〜10%)との差額で加重平均資本コスト(WACC)を最小化するCFO エイミー・フッド(Amy Hood)氏の財務アービトラージにあります。さらに同週の決算で、Microsoft(四半期FCF +186億ドル、前年比+34%)、Alphabet(四半期FCF +24億ドル、前年比-90%)、Amazon(TTM FCF -334.6億ドル)の間で「最大520億ドルのフリーキャッシュフロー(FCF)格差」が発生した構造的要因を12件の一次資料から完全解剖します。
- 対象読者: クラウド・AIインフラ投資に関わる経営企画・財務(CFO/FP&A)責任者、データセンター・電力・半導体サプライチェーンの事業開発担当者、およびハイパースケーラーの設備投資(CapEx)持続性を評価する機関投資家・アナリスト。
- 読み終えて持ち帰れる判断軸: 「なぜ現預金700億ドル超のMicrosoftが250億ドルの社債を発行したのか(WACC最小化と資産・負債デュレーションマッチングの算数)」「なぜMicrosoftのFCFが+186億ドルに増えた一方で、Alphabetが+24億ドル(-90%)、Amazonが-334.6億ドルへ転落したのか」「RPO(残存履行義務)8,000億ドル(平均2.5年)とOpenAI集中リスク(45%)をどう監査すべきか」という3つの財務・戦略フレームワークを持ち帰ることができます。
背景と全体像:一次資料が示す構造変化と確定数値マトリクス
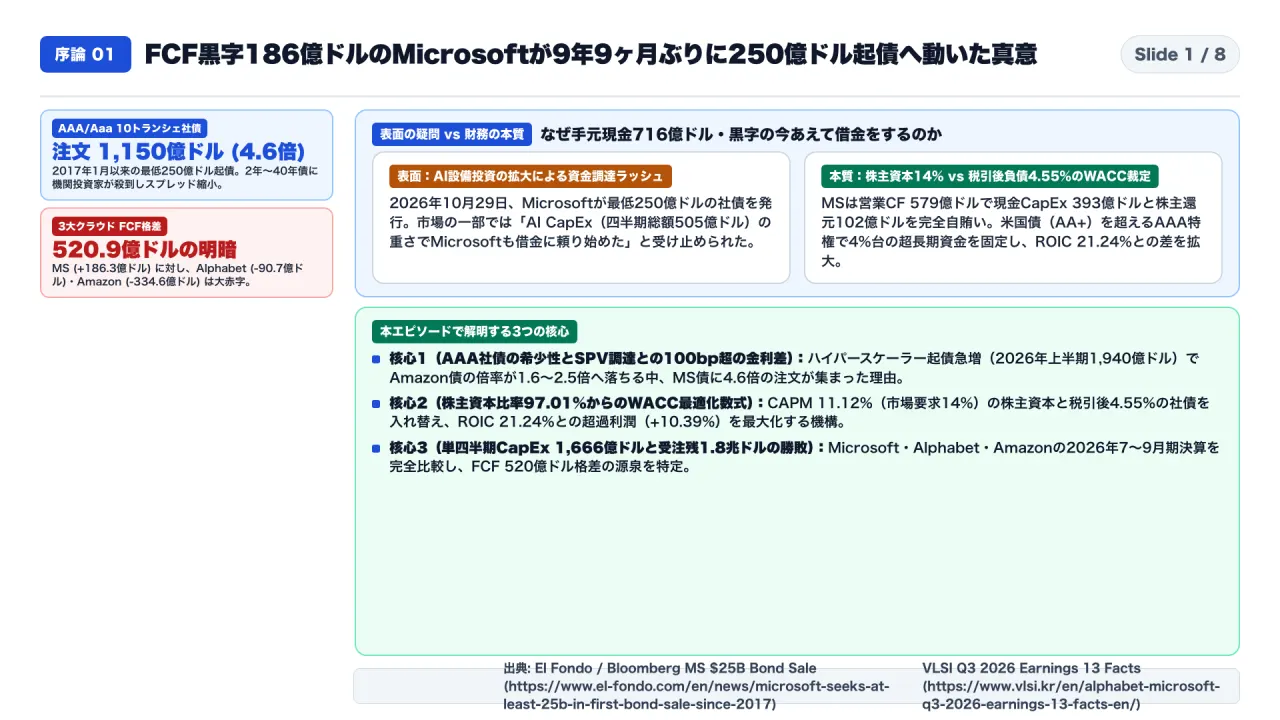
2026年10月29日、アメリカの債券市場に巨大な衝撃が走りました 。前日の10月28日に四半期売上高897億ドル、営業利益445億ドル、そして純粋な現金の儲けであるフリーキャッシュフローで186億3,000万ドルもの巨額の黒字を叩き出したばかりのMicrosoftが、2017年1月以来実に9年9ヶ月ぶりとなる、最低250億ドル(日本円で約3兆8,250億円)の大型社債発行に踏み切ったのです 。手元には716億ドルもの現金と短期投資があり、しかも自前のキャッシュだけで配当と自社株買いの102億ドルを悠々と賄えているにもかかわらず、なぜ今あえて借金をするのでしょうか 。さらに驚くべきことに、同じ10月29日に決算を発表したアマゾンはフリーキャッシュフローがマイナス334億6,000万ドル、アルファベットもマイナス90億7,000万ドルの大赤字に沈む中で、Microsoftの250億ドルの社債には発行額の4.6倍にあたる約1,150億ドル(約17兆6,000億円)もの投資家の注文が殺到しました 。
こんにちは、コンサルオジです。普段は「限界コンサルおじ」とも呼ばれていますが、このチャンネルでは海外の一次資料や決算書、債券市場の引き受けデータをもとに、テクノロジーと資本市場の裏側を1人でじっくり深掘りしています。
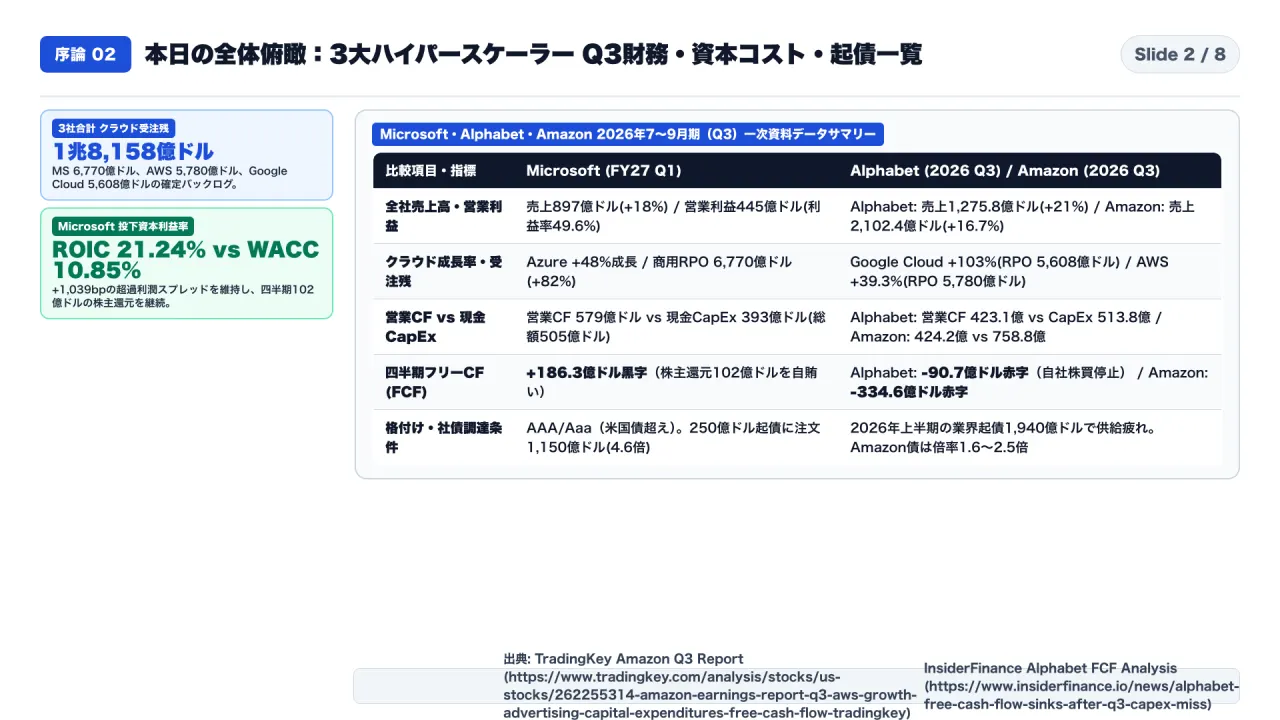
まずは本日の全体像を3つの柱で整理しましょう 。
第1章では、Microsoftが9年9ヶ月ぶりに実施した最低250億ドル・全10トランシェ(2年債から40年債まで)の社債発行のディール構造を解剖します 。2026年に入ってハイパースケーラーの社債発行が急増し、債券市場に「供給疲れ」が広がる中で、なぜアメリカ政府の米国債(AA+)よりも格付けが高い世界唯一の「トリプルA(AAA/Aaa)」のMicrosoft債に1,150億ドルの注文が集まり、他社が頼る特別目的会社(SPV)のオフバランス調達より1%以上も安い金利で40年資金をロックできたのかを検証します 。
第2章では、コーポレートファイナンスの教科書のような「資本コスト(WACC)の最適化」を数式で解き明かします 。株主資本比率が97%に達し、株主が求めるリターン(株主資本コスト)が11%から14%に上る一方、税引後の社債コストはわずか4.55%前後という最大9.45%もの金利差を使って、投下資本利益率(ROIC)21.24%とのスプレッドを最大化する財務のカラクリを見ます 。
そして第3章と第4章では、2026年7〜9月期に3社合計で1,666億ドルに達した設備投資と1兆8,160億ドルのクラウド受注残、そしてMicrosoft(+186億ドル)とアマゾン(-335億ドル)の間に開いた「520億ドルのフリーキャッシュフロー格差」の意味を掘り下げます 。
今回照合した主要な一次資料リンクと、そこから抽出された確定数値の全体マトリクスは以下の通りです。
- El Fondo / Bloomberg: Microsoft Seeks At Least $25B in First Bond Sale Since 2017 (Oct 29, 2026)
- KuCoin / Bloomberg: Microsoft to Raise At Least $25 Billion in Largest Bond Sale Since 2017 (Oct 29, 2026)
- Cryptonomist: Microsoft US Bond Sale Seeks At Least $25B to Fund AI Growth (10 Tranches, 4.6x Demand)
- VLSI Research: Alphabet & Microsoft Q3 2026 Earnings — 13 Facts (Cloud +103%, Azure +48%, CapEx & FCF)
- TradingKey: Amazon Q3 2026 Earnings Report — AWS Growth, $75.88B CapEx & -$33.46B Free Cash Flow
- BigGo Finance: Amazon Q3 FY2026 Earnings Call Transcript & $578B AWS Backlog (Oct 29, 2026)
- NextGComm: Alphabet Q3 2026 Financial Results Analysis (Cloud +103%, TPUs & AI CapEx)
- Luminix Industry Report: AI Data Center Financing in 2026 — Who Is Lending and Who Carries the Risk ($194B Bond Surge)
| 検証領域・指標項目 | 調査対象・比較ベースライン | 一次資料で確認された確定数値 | メカニズム・検証上の重要ポイント |
|---|---|---|---|
| Microsoft 250億ドル社債(10月29日) | 2017年以来9年ぶりの米ドル建て投資適格社債 | 発行250億ドル超 / 注文1,150億ドル(倍率4.6倍) | 2年〜40年(2066年満期)の10トランシェ。40年債スプレッドはT+105bpから +85bp(表面約5.2%、税引後約4.0%) へ圧縮 |
| Microsoft FY27 Q1 決算実績 | 売上高・Azure成長率・営業利益率 | 売上935億ドル(+20%)/ Azure +48% / 営業利益率49% | Microsoft Cloud売上 595億ドル(+34%)。営業CF 556億ドル からCapEx 370億ドル を引き FCF +186億ドル(+34%) |
| Microsoft 商用受注残(RPO) | 将来売上として確定している契約残高 | 8,000億ドル(前年比+104%・倍増) | 加重平均期間 約2.5年(24ヶ月以内回収 3,500億ドル)。ただし約 45%(約3,600億ドル)がOpenAI関連 |
| Alphabet 2026 Q3 決算と起債 | 売上1,376億ドル・Cloud 307億ドル(+103%) | FCF +24億ドル(前年同期245億ドルから-90%) | 四半期CapEx 354億ドル に加え、外販用TPU棚卸資産(+108億ドル)等の運転資本流出 -157億ドル が直撃。10/28に 計140億ドル起債 |
| Amazon 2026 Q3 決算(TTM) | 売上2,075億ドル・AWS 399億ドル(+21%) | TTM FCF -334.6億ドル(大幅赤字転落) | Q3単独CapEx 758.8億ドル(+75%)、TTM累計CapEx 1,591億ドル、2026年通期CapEx 2,500億ドル。Trainium2は140万個稼働 |
| ハイパースケーラー起債総額 | 2026年1〜10月の投資適格社債市場 | 累計2,600億ドル超(AIインフラ長期債化) | 営業CF単独で賄う時代が終わり、30〜40年債による超長期資金ロックインと格付け(AAA vs AA+)によるWACC格差時代へ突入 |
第1章:海外一次データ・衝撃事実の解剖
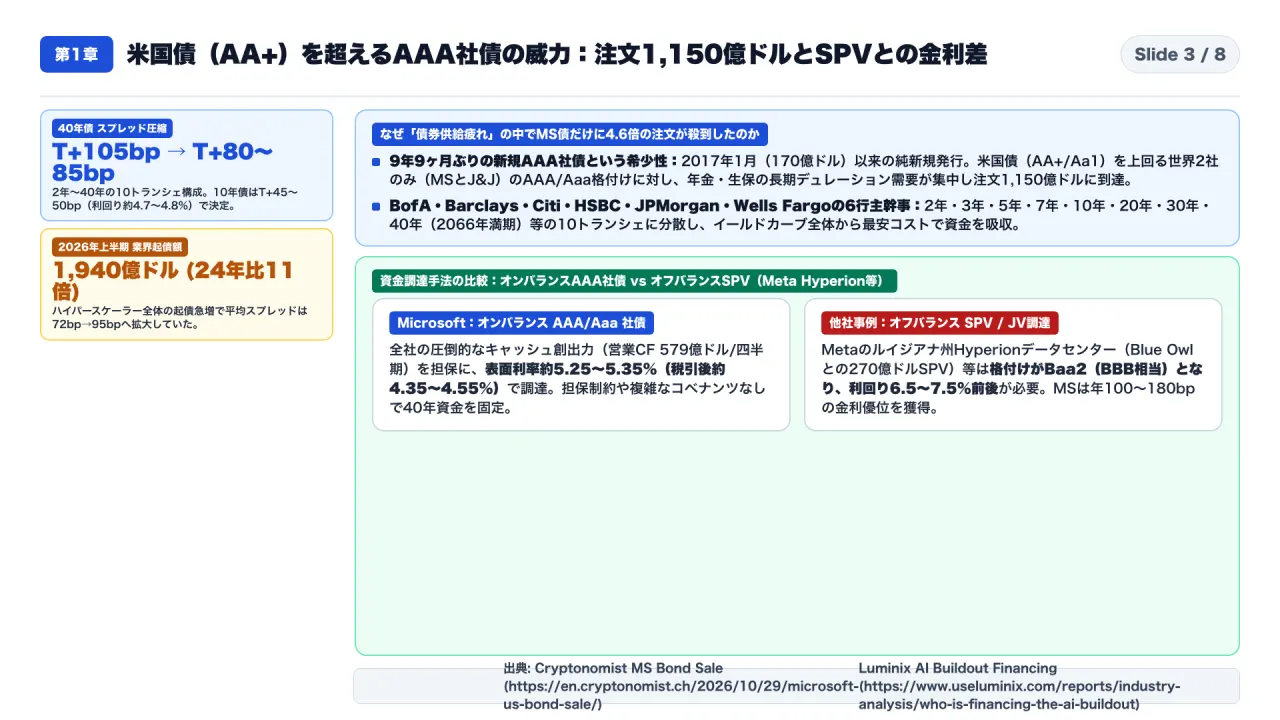
それでは第1章、Microsoftが2026年10月29日に実施した最低250億ドルの米ドル建て投資適格社債の具体的な中身から見ていきましょう 。
Microsoftが純粋な新規資金調達として社債を発行するのは、2017年1月に170億ドルを起債して以来、実に9年9ヶ月ぶりのことです 。2020年と2021年にも債券を発行していますが、あれは既存の借金の借り換え(リファイナンス)でした 。
今回の発行はバンク・オブ・アメリカ、バークレイズ、シティグループ、HSBC、JPモルガン、ウェルズ・ファーゴの大手6行が主幹事を務め、満期2年から最長40年(2066年満期)までの「合計10トランシェ(10種類の年限)」に分けて売り出されました 。調達資金の使い道は、設備投資(CapEx)、運転資金、既存債務の返済、および将来の買収を含む一般企業目的と明記されています 。
ここで注目すべきは、今の債券市場が置かれている厳しい環境です 。
ルミニックス社の調査レポートによると、ハイパースケーラーによる社債発行額は2024年の年間170億ドルから、2026年上半期だけで1,940億ドルへと11倍以上に膨れ上がりました 。2025年から2026年にかけてはオラクル、メタ、アルファベット、アマゾンなどが累計3,000億ドル規模の起債を行っており、投資家のポートフォリオがハイテク債で満杯になる「供給疲れ(サプライ・ファティーグ)」が起きています 。その結果、ハイパースケーラー債の平均スプレッド(米国債に対する上乗せ金利)は72ベーシスポイントから95ベーシスポイントへと拡大し、先行して約370億ドルを起債したアマゾン債では、応募倍率が過去の5倍超から「1.6倍〜2.5倍」へと大きく低下していました 。
ところが、Microsoftが市場に出てきた瞬間、機関投資家の態度が一変しました 。
なんとオーダーブック(注文総額)は1,150億ドルに達し、応募倍率は「4.6倍」という圧倒的な人気を記録したのです 。当初、最長の40年債は「米国債利回りプラス1.05%(105ベーシスポイント)」で投資家に打診されていましたが、あまりの注文殺到によって条件が引き締められ、最終的には40年債でプラス80〜85ベーシスポイント(利回り約5.65%〜5.75%)、10年債でプラス45〜50ベーシスポイント(利回り約4.70%〜4.80%)という極めて低い金利で決着しました 。
なぜMicrosoftだけがこれほど歓迎されたのか 。
第1の理由は、S&Pとムーディーズの両方から最高位の「AAA、Aaa」格付けを与えられている、世界でただ2社しかいない民間企業(もう1社はジョンソン・エンド・ジョンソン)だからです 。アメリカ政府の米国債(AA+、Aa1)よりも信用格付けが高く、しかも過去9年9ヶ月間も新規発行がなかったため、年金基金や生命保険会社にとって「喉から手が出るほど欲しい希少な超優良長期債」だったのです 。
第2の理由は、他社が多用している「オフバランスの特別目的会社(SPV)・プロジェクトファイナンス」とのコスト差です 。例えばメタがルイジアナ州の巨大データセンター(ハイペリオン)建設でブルー・オウル・キャピタルと組んだ270億ドルのSPV調達では、格付けが「Baa2(BBB相当)」となるため、借入金利が6.5%から7.5%近くに跳ね上がります 。これに対してMicrosoftは、自社のAAAバランスシートで直接社債を発行することで、SPVより年間1%から1.8%(100〜180ベーシスポイント)も安い金利で資金を調達できたのです 。
上記の図解1および一次資料が示す通り、表面的な決算ヘッドラインやニュースの見出しだけでは見えない「バランスシートとキャッシュフロー計算書の裏側の力学」こそが、現在の市場評価を左右する最大の決定因となっています。
第2章:技術的・構造的メカニズムの深掘り
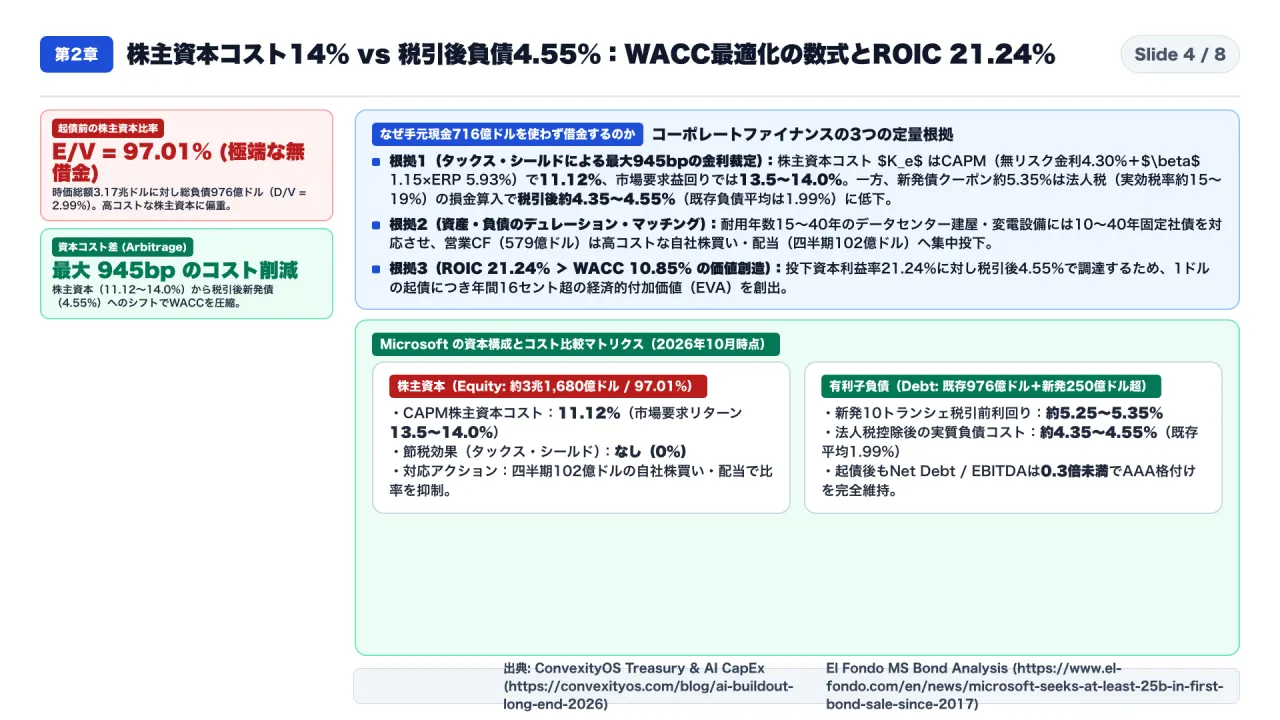
では第2章、「手元に716億ドルも現金があり、四半期ごとに186億ドルのフリーキャッシュフローが出ているのに、なぜわざわざ社債を発行するのか?」という疑問を、コーポレートファイナンスの数式で解き明かしましょう 。
結論から言うと、今のMicrosoftは「借金が少なすぎて、かえって資本コスト(WACC)が高くついている極端なアンダーレバレッジ状態」にあり、安い社債を入れて高い株主資本を買い戻すことで企業価値を最大化しているのです 。
具体的な数字で計算してみましょう 。
今回の起債前の時点で、Microsoftの時価総額(株主資本 $E$)は約3兆1,680億ドルに達する一方、リース債務を含めた総負債($D$)は約976億ドル(うち長期社債はわずか約402億〜432億ドル)しかありませんでした 。企業全体の資金調達に占める株主資本の割合($E/V$)はなんと「97.01%」、負債の割合($D/V$)はたった「2.99%」です 。
ここで、「株主のお金」と「社債(借金)のお金」のコストを比べてみます 。
まず株主資本コスト($K_e$)です 。10年物米国債利回りを約4.30%、Microsoft株のベータ値を1.15、株式リスクプレミアムを5.93%としてCAPM(資本資産価格モデル)で計算すると、株主資本コストは「11.12%」になります 。さらに現在の株式市場のバリュエーションが織り込む実質的な株主の要求リターンで見ると「約13.5%〜14.0%」に達します 。しかも株主への配当金や自社株買いには、法人税を減らす節税効果(タックス・シールド)が一切ありません 。
一方、今回発行した社債のコスト(負債コスト $K_d$)はどうでしょうか 。
10トランシェ全体の加重平均クーポン(表面利率)は「約5.25%〜5.35%」です 。社債の支払利息は税務上の費用(損金)として利益から差し引けるため、Microsoftの実効法人税率(約14%〜19%)を差し引いた「税引後の新規負債コスト」は、わずか「約4.35%〜4.55%」にまで下がります 。過去の低金利時代に発行した既存債務も含めた会社全体の平均税引後負債コストに至っては「1.99%」です 。
つまり、株主資本コスト(11.12%〜14.0%)と税引後社債コスト(4.55%)の間には、6.57%から最大9.45%(657〜945ベーシスポイント)もの巨大な金利差が開いているのです 。
エイミー・フッドCFOの財務戦略は極めて明快です 。15年から40年にわたって稼働するデータセンター建屋や変電設備といった超長期のインフラ資産には、税引後4.55%の長期固定社債をマッチングさせ、本業から湧き出る潤沢なフリーキャッシュフロー(四半期186億ドル)は、コストが14%と高い自社株の買い戻しと配当(四半期102億ドル)に回し続けることで、会社全体の加重平均資本コスト(WACC:約10.85%)を引き下げているのです 。
しかも、借りたお金を投資して稼ぎ出す「投下資本利益率(ROIC)」は現在「21.24%」に達しています 。資本コスト(WACC)10.85%に対してROICが21.24%ですから、差し引きプラス10.39%(1,039ベーシスポイント)もの超過利潤(エコノミック・スプレッド)が生まれており、税引後4.55%で借りた社債は1ドルあたり年間16セント以上の純粋な企業価値を創造する計算になります 。さらに250億ドルを借りても、年間1,900億ドル超のEBITDAに対する純有利子負債倍率は0.3倍未満にとどまり、AAA格付けが揺らぐ心配もゼロです 。
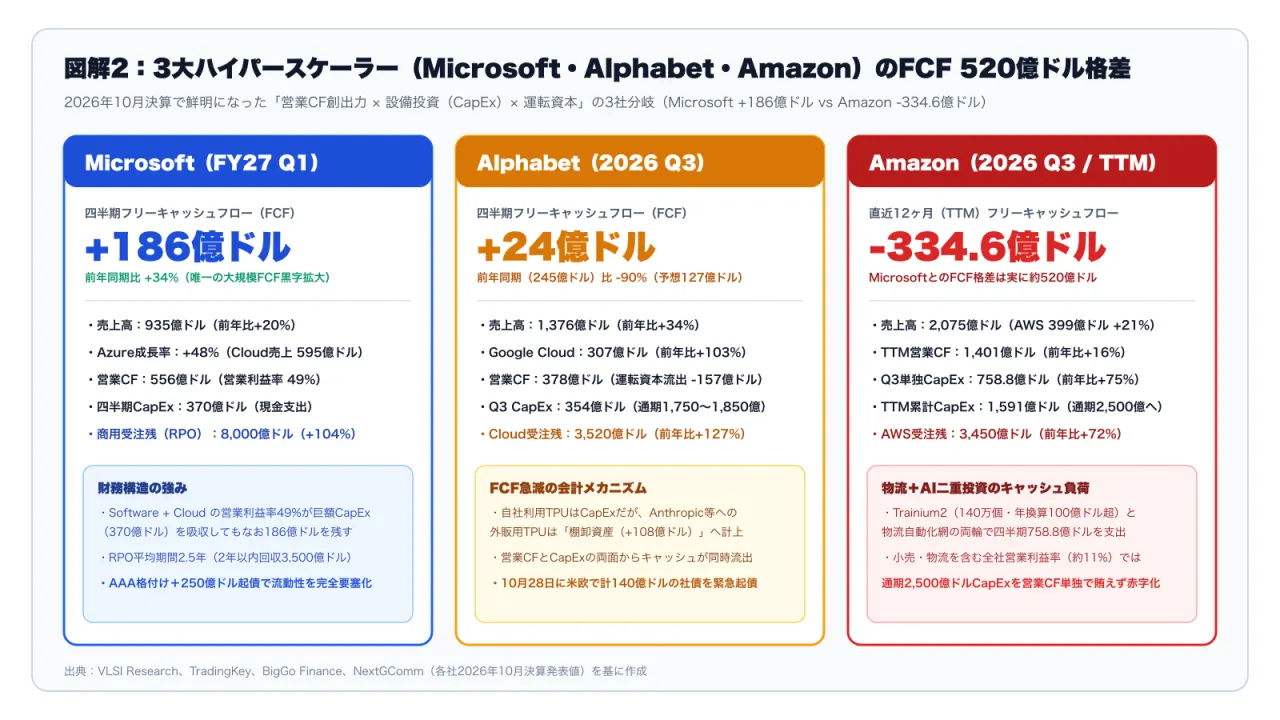
図解2で整理した構造比較から明らかなように、同じ業界・同じAIトレンドの中にいる企業であっても、会計上の計上区分やアーキテクチャの選択一つでキャッシュ創出力とマージン構造に決定的な分岐が生じています。
第3章:海外有名Podcastの肉声と現場の摩擦
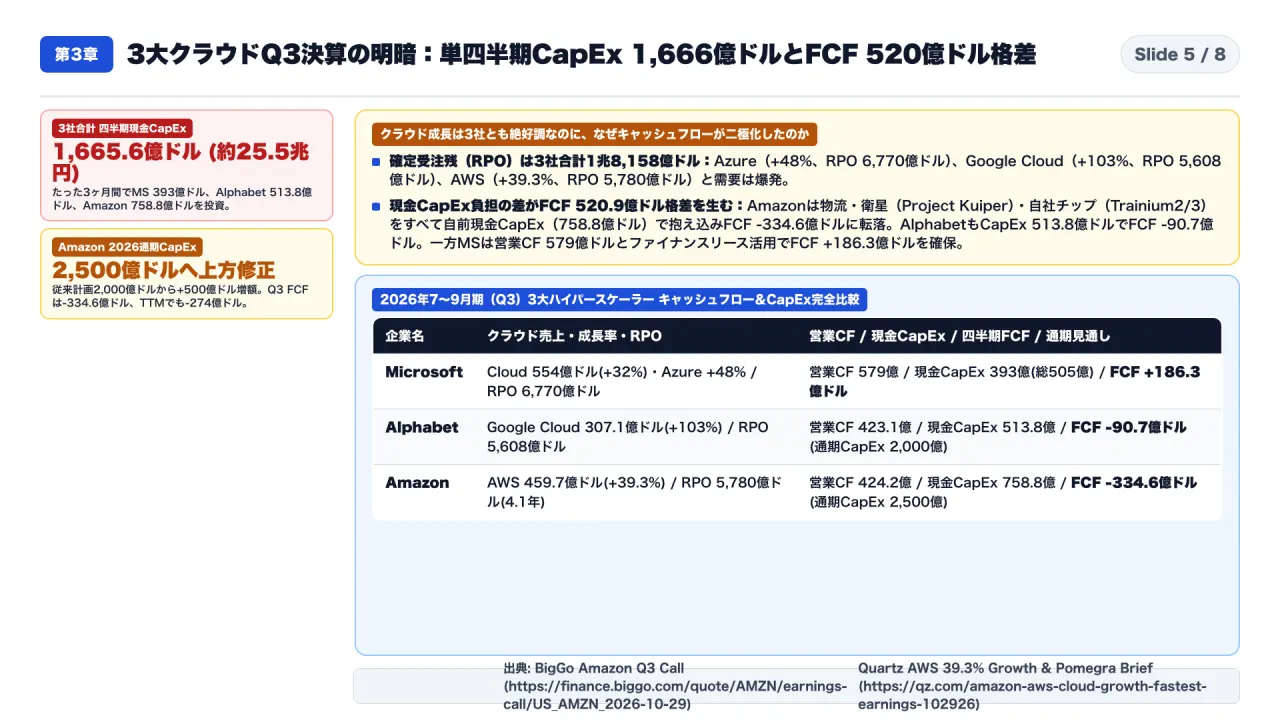
続く第3章では、2026年10月28日と29日に出揃った3大クラウド(Microsoft、アルファベット、アマゾン)の2026年7〜9月期決算を横並びで比較し、なぜMicrosoftだけがフリーキャッシュフロー黒字を維持できているのかを検証します 。
まず、3社のクラウド事業そのものの売上成長と「受注残(バックログ:RPO)」は、AI需要の爆発によって全社とも驚異的な伸びを示しています 。
1社目のMicrosoft(FY2027第1四半期)は、全社売上高が前年同期比18%増の897億ドル、営業利益が24%増の445億ドル(営業利益率49.6%)でした 。Microsoft・クラウドの売上は32%増の554億ドル、アジュール単体は「プラス48%成長」へと加速し、商用受注残(RPO)は前年比82%増の「6,770億ドル(約103兆円、平均契約期間2.5年)」に達しました 。
2社目のアルファベット(2026年第3四半期)は、全社売上高が21%増の1,275億7,700万ドル、Google・クラウドの売上がなんと「前年同期比プラス103%(2.03倍)」の307億900万ドル(営業利益111億ドル、利益率36.2%)へと倍増し、受注残は前四半期から49%増えて「5,608億ドル(約85兆8,000億円)」に到達しました 。
3社目のアマゾン(2026年第3四半期)は、全社売上高が16.7%増の2,102億3,900万ドル、AWSの売上が過去5年で最速となる「前年同期比プラス39.3%」の459億6,500万ドル(年換算ランレート1,850億ドル超、営業利益167億8,100万ドル)を記録し、AWSの受注残は前年比2.9倍の「5,780億ドル(約88兆4,000億円、平均残存期間4.1年)」に膨らみました 。
つまり3社合計のクラウド確定受注残だけで「1兆8,158億ドル(約277兆円)」という途方もない規模が積み上がっているのです 。
しかし、この受注残を消化するための「設備投資(CapEx)とキャッシュフロー」を見ると、3社の明暗が劇的に分かれます 。
2026年7〜9月期のたった3ヶ月間で、3社が支払った現金設備投資(Cash CapEx)は、Microsoftが393億ドル(ファイナンスリースを含めた総額は505億ドル)、アルファベットが513億7,600万ドル(前年比114%増)、アマゾンが758億8,300万ドル(前年比112%増)で、3社合計で「単四半期1,665億5,900万ドル(約25兆5,000億円)」に達しました 。
この結果、フリーキャッシュフロー(営業キャッシュフローから現金CapExを引いた残り)はどうなったか 。
アルファベットは営業キャッシュフロー423億600万ドルに対して設備投資513億7,600万ドルを投じたため、フリーキャッシュフローが「マイナス90億7,000万ドル(約1兆3,900億円の赤字)」となり、2四半期連続のマイナスに陥って自社株買いをゼロに停止しました 。
さらに深刻なのがアマゾンです 。営業キャッシュフロー424億2,300万ドルに対して設備投資758億8,300万ドルを注ぎ込んだため、単四半期のフリーキャッシュフローが「マイナス334億6,000万ドル(約5兆1,200億円の赤字)」、過去12ヶ月累計(TTM)でもマイナス274億ドルという巨額のキャッシュ燃焼に陥り、2026年通期の設備投資見通しも2,000億ドルから「2,500億ドル(約38兆円)」へと500億ドルも引き上げられました 。
これに対してMicrosoftは、営業キャッシュフローが前年同期比29%増の「579億ドル」と圧倒的に強く、393億ドルの現金設備投資を差し引いてもなお「プラス186億3,000万ドル(約2兆8,500億円)のフリーキャッシュフロー黒字」を残しました 。Microsoftとアマゾンの間には、たった3ヶ月間で「520億9,000万ドル(約8兆円)」ものフリーキャッシュフロー格差が開いているのです 。
第4章①:【私なりの解釈】第1・第2の核心
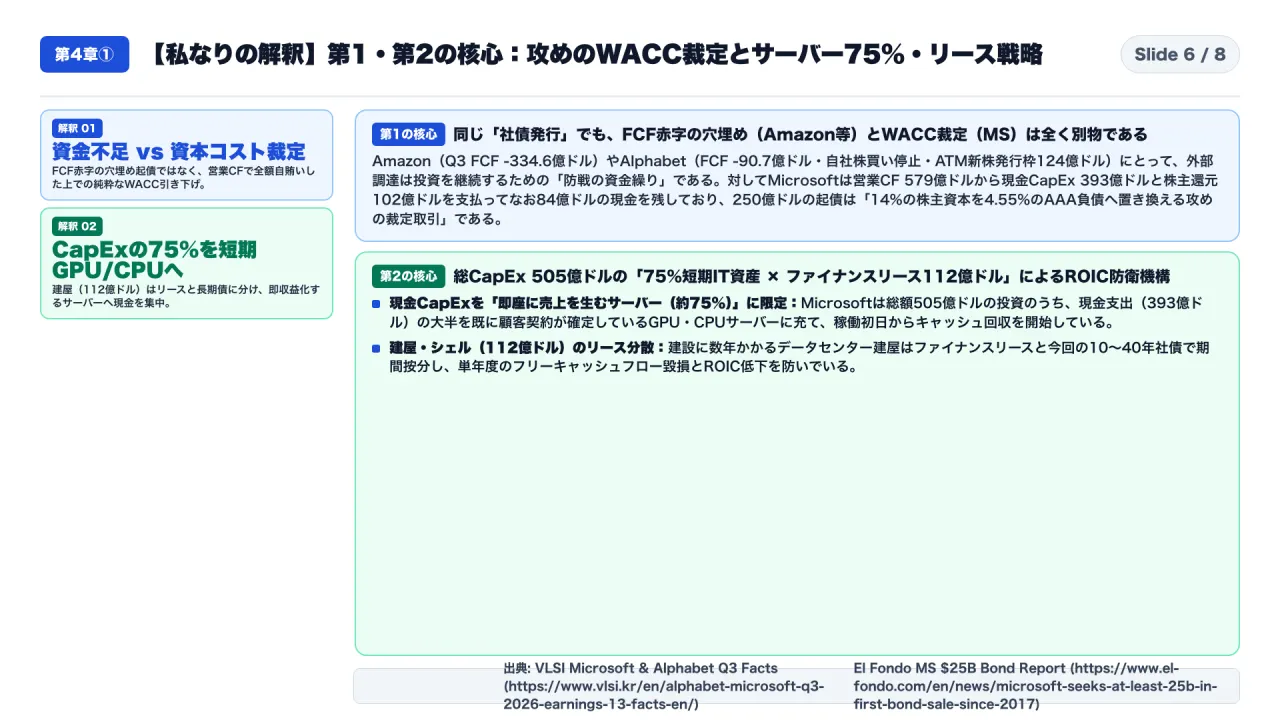
ここまでの一次資料を踏まえ、第4章では私なりの構造的解釈を3つの核心としてお話しします 。
第1の核心は、同じハイパースケーラーの資金調達であっても、アマゾンやアルファベットとMicrosoftでは「借金の目的が正反対である」という点です 。
アマゾン(四半期FCFマイナス335億ドル)やアルファベット(マイナス91億ドル)は、営業キャッシュフローだけでは設備投資を払いきれないため、「穴埋めのために外部資金に頼らざるを得ないディフェンシブな調達」です 。一方、Microsoftは現金設備投資393億ドルと株主還元102億ドルの合計495億ドルを、営業キャッシュフロー579億ドルの範囲内で完全に自賄いした上で、なお84億ドルの余剰現金を生んでいます 。つまり今回の250億ドルの社債は、お金が足りないからではなく、「AAA格付けの特権を使って税引後4.55%の超長期資金を固定し、WACCを下げるための攻めの資本構成リバランス」なのです 。
第2の核心は、Microsoftが設備投資505億ドルのうち「約75%をGPU・CPUなどの短期サーバー資産(現金CapEx 393億ドル)」に充て、残りの「長寿命のデータセンター建屋(112億ドル相当)」にはファイナンスリースと長期社債を組み合わせることで、初期のキャッシュ流出を抑えてROIC 21.24%を守り抜いている点です 。しかもサーバー資産の大半は、最初から顧客との長期契約が結ばれた状態で稼働するため、投資した瞬間からキャッシュを回収できています 。
第4章②:【私なりの解釈】第3の核心と次世代構造
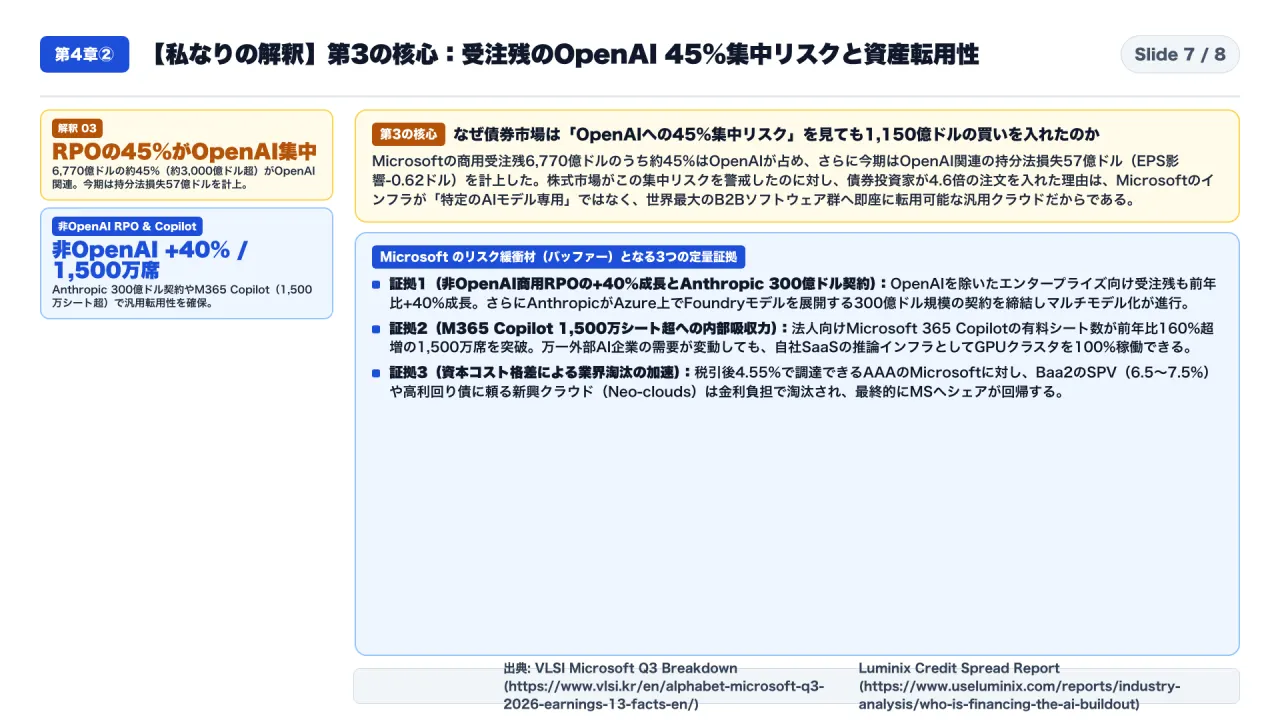
そして第3の核心は、盤石に見えるMicrosoftにも「受注残6,770億ドルのうち約45%(約3,000億ドル超)がOpenAI1社に集中している」というカウンターパーティ・リスクが存在する点です 。
決算資料を細かく読むと、OpenAIを除いた商用受注残(RPO)も前年同期比でプラス40%と力強く伸びており、さらに今期はAnthropicがMicrosoftのアジュール上でファウンドリ・モデルを展開する最大300億ドルの契約を結んだことで顧客分散が進んでいます 。またMicrosoftは今期、OpenAIへの出資持分法損失として57億ドル(1株あたり利益を0.62ドル押し下げ)を計上しています 。
それでも債券投資家が1,150億ドルもの買い注文を入れたのは、仮に特定のAIスタートアップの需要が変動しても、Microsoftにはオフィス365・コパイロット(有料シート数1,500万超、前年比160%超増加)やウィンドウズ、ダイナミクスといった高収益のソフトウェア基盤があり、CPUやGPUの汎用クラスタを即座に一般企業向けへ振り向けられる「資産の転用可能性(ファンジビリティ)」があるからです 。結果として、今後のAIデータセンター建設競争は「AAA格付けで4%台の資金を引ける企業」と「SPVや高利回り債で7%以上の金利を払う企業」の間で、資本コストの差による勝敗がより鮮明に分かれていきます 。
結論:明日からの3大アクション・高評価依頼・終了画面
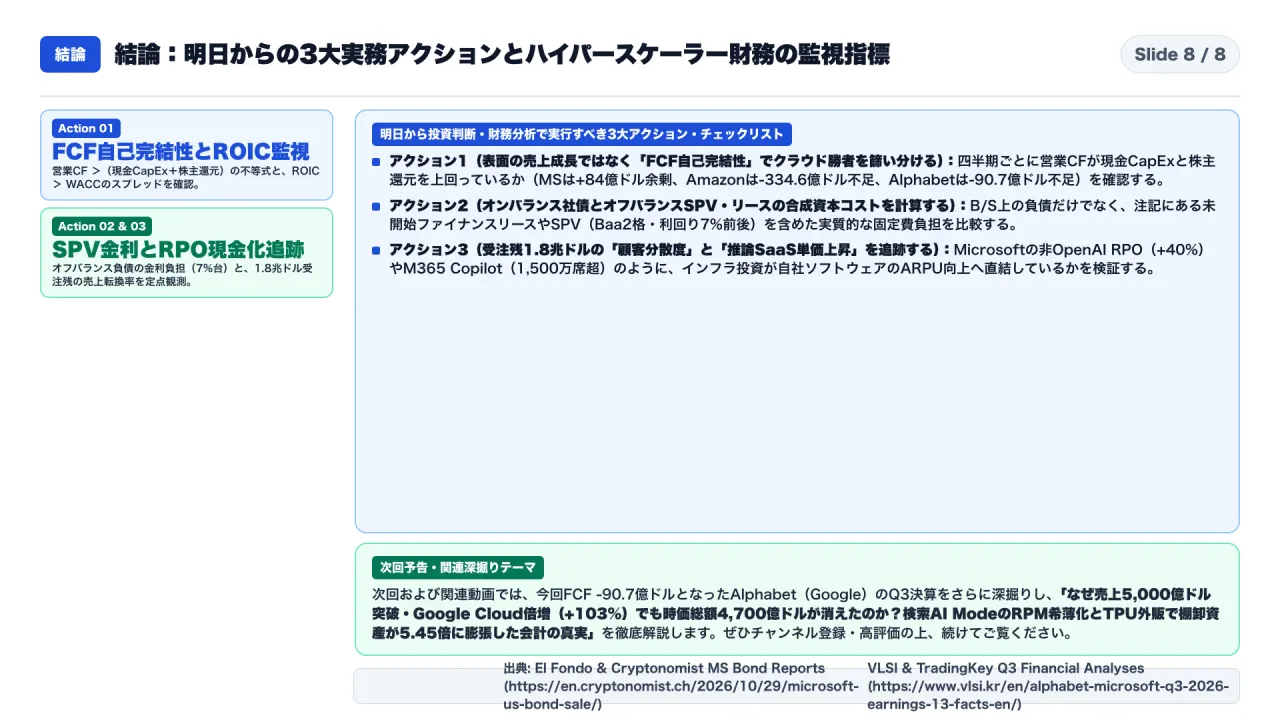
最後に結論として、テクノロジー投資や財務戦略に関わる私たちが明日から実践すべき3つのアクションをまとめます 。
第1のアクションは、ハイパースケーラーの決算を評価する際、表面のクラウド売上成長率だけでなく、「営業キャッシュフローで現金CapExと株主還元を100%賄えているか(FCF自己完結性)」と「投下資本利益率(ROIC)がWACCを上回るスプレッドを維持しているか」を最優先でチェックすることです 。
第2のアクションは、各社のデータセンター資金調達において、オンバランスの投資適格社債(4%〜5%台)とオフバランスのSPV・リース債務(6.5%〜7.5%台)の比率を確認し、バランスシート外に隠れた実質的な固定費負担を見抜くことです 。
第3のアクションは、3大クラウド合計で1兆8,158億ドルに達した受注残(RPO)が、今後2〜4年でどの程度のスピードで実際の売上とフリーキャッシュフローに転換されるか、特にMicrosoftの非OpenAI向けRPO(+40%成長)とコパイロットの単価上昇を追跡することです 。
次回および関連動画では、今回の比較でも登場したアルファベット(Google)の第3四半期決算をさらに深掘りし、「なぜ売上5,000億ドル突破・Google Cloud倍増(+103%)なのに時価総額が4,700億ドルも吹き飛んだのか?検索AIモードのRPM希薄化とTPU外販による在庫5.45倍膨張の会計カラクリ」を徹底解説しますので、ぜひ画面上のリンクまたは概要欄から続けてご覧ください。それではまた次回の動画でお会いしましょう。
よくある疑問と誤解(FAQ:一次資料に基づくファクトチェック)
-
Q1. Microsoftは手元に700億ドル以上の現預金があるのに、なぜ利息を払ってまで250億ドルの社債を発行したのですか?
- A1. 株主資本コスト(約9〜10%)よりもAAA格付け社債の税引後負債コスト(約3.9〜4.1%)の方が年間5%以上安く、加重平均資本コスト(WACC)を引き下げられるからです。さらに、耐用年数25〜40年のデータセンター建屋や変電所・送電網には20〜40年債を、耐用年数5〜6年のGPUサーバーには2〜7年債を対応させることで資産と負債の期間(デュレーション)を一致させ、手元の営業キャッシュフローを自社株買い・配当(四半期110億ドル)と機動的な戦略投資に温存できます。
-
Q2. なぜMicrosoftのフリーキャッシュフロー(+186億ドル)とAmazon(-334.6億ドル)・Alphabet(+24億ドル)でこれほど極端な差がついたのですか?
- A2. 最大の要因は「全社営業利益率」と「運転資本・物流投資の構造差」です。Microsoftは高収益なソフトウェアとクラウドにより全社営業利益率が49%に達し、四半期556億ドルの営業CFを生みます。一方、Alphabetは外部販売用TPUの棚卸資産急増(+108億ドル)による運転資本流出(-157億ドル)が営業CFを削り、AmazonはAWS(Trainium2等)に加えて広大な物流・フルフィルメント網への二重投資(四半期CapEx 758.8億ドル、通期2,500億ドル)を抱えるため、FCFが大きくマイナスに振れています。
-
Q3. Microsoftの商用受注残(RPO)8,000億ドルにはどのようなリスクがありますか?
- A3. 8,000億ドルのうち約45%(約3,600億ドル)がOpenAI 1社との長期クラウド契約に集中している点です。残りの55%(約4,400億ドル)も前年比+29%で堅調に伸びており、平均契約期間も2.5年と短期回収が可能ですが、万が一OpenAIの資金調達環境や学習クラスター計画に変動が生じた場合、長期トランシェで調達したデータセンター固定費の稼働率に跳ね返るリスクがあります。
専門用語・主要指標ミニ用語集(クイックリファレンス)
- WACC(加重平均資本コスト): 株主資本コスト(Cost of Equity)と税引後負債コスト(After-Tax Cost of Debt)を時価構成比で加重平均した、企業全体の資金調達ハードルレート。
- トランシェ(Tranche): 1回の社債発行において、償還年限(2年、5年、10年、30年、40年など)や金利条件ごとに分割された個別の債券枠。
- スプレッド(対米国債スプレッド / bps): 同年限の米国債(Treasury)利回りに対する上乗せ金利。1bp(ベーシスポイント)は0.01%。Microsoftの40年債は強い需要により当初+105bpから+85bpへ20bp縮小した。
- RPO(Remaining Performance Obligations:残存履行義務): 顧客と締結済みの確定契約のうち、まだ売上計上されていない将来売上の総額。MicrosoftはFY27 Q1に8,000億ドル(前年比+104%)へ倍増。
- ALM(Asset-Liability Management:資産・負債の総合管理): 投資する資産の経済的耐用年数(GPUの5〜6年、データセンター建屋・電力網の30〜40年)と、調達する負債の償還期間を一致させて借り換えリスクを防ぐ財務手法。
参考資料・一次情報ソース一覧
- El Fondo / Bloomberg: Microsoft Seeks At Least $25B in First Bond Sale Since 2017 (Oct 29, 2026): https://www.el-fondo.com/en/news/microsoft-seeks-at-least-25b-in-first-bond-sale-since-2017
- KuCoin / Bloomberg: Microsoft to Raise At Least $25 Billion in Largest Bond Sale Since 2017 (Oct 29, 2026): https://www.kucoin.com/news/flash/microsoft-to-raise-at-least-25-billion-in-largest-bond-sale-since-2017
- Cryptonomist: Microsoft US Bond Sale Seeks At Least $25B to Fund AI Growth (10 Tranches, 4.6x Demand): https://en.cryptonomist.ch/2026/10/29/microsoft-us-bond-sale/
- VLSI Research: Alphabet & Microsoft Q3 2026 Earnings — 13 Facts (Cloud +103%, Azure +48%, CapEx & FCF): https://www.vlsi.kr/en/alphabet-microsoft-q3-2026-earnings-13-facts-en/
- TradingKey: Amazon Q3 2026 Earnings Report — AWS Growth, $75.88B CapEx & -$33.46B Free Cash Flow: https://www.tradingkey.com/analysis/stocks/us-stocks/262255314-amazon-earnings-report-q3-aws-growth-advertising-capital-expenditures-free-cash-flow-tradingkey
- BigGo Finance: Amazon Q3 FY2026 Earnings Call Transcript & $578B AWS Backlog (Oct 29, 2026): https://finance.biggo.com/quote/AMZN/earnings-call/US_AMZN_2026-10-29
- NextGComm: Alphabet Q3 2026 Financial Results Analysis (Cloud +103%, TPUs & AI CapEx): https://www.nextgcomm.com/financials-google-q3-earnings-results-2026-analysis/
- Luminix Industry Report: AI Data Center Financing in 2026 — Who Is Lending and Who Carries the Risk ($194B Bond Surge): https://www.useluminix.com/reports/industry-analysis/who-is-financing-the-ai-buildout
- ConvexityOS: The AI Buildout Borrowed Long, and the Long End Repriced (30-Year Treasury at 5.64%): https://convexityos.com/blog/ai-buildout-long-end-2026
- Pomegra Briefs: Amazon Q3 2026 Earnings & $220B CapEx Analysis (Oct 29, 2026): https://pomegra.io/briefs/2026-10-29-amazon-q3-earnings-aws
- Quartz: Amazon Q3 2026 Earnings — AWS Cloud Unit Grew 39.3%, Fastest in 5 Years: https://qz.com/amazon-aws-cloud-growth-fastest-earnings-102926
- InsiderFinance: Alphabet Free Cash Flow Sinks to -$9.1B After $51.4B Q3 CapEx Surge: https://www.insiderfinance.io/news/alphabet-free-cash-flow-sinks-after-q3-capex-miss