なぜ契約更新率98%のServiceNow株が25%暴落し、DoorDashは170億ドルでInstacartを買収したのか?——「シート数30%圧縮」の算数と粗利率80%の広告OS
YouTubeポッドキャスト本編(動画・音声)はこちら:なぜ契約更新率98%のServiceNow株が25%暴落し、DoorDashは170億ドルでInstacartを買収したのか?——「シート数30%圧縮」の算数と粗利率80%の広告OS
はじめましての方は、ぜひこちらの自己紹介記事(コンサルオジのプロフィールと番組方針)もあわせてご覧ください。
導入:この記事の結論・対象読者・持ち帰れる判断軸
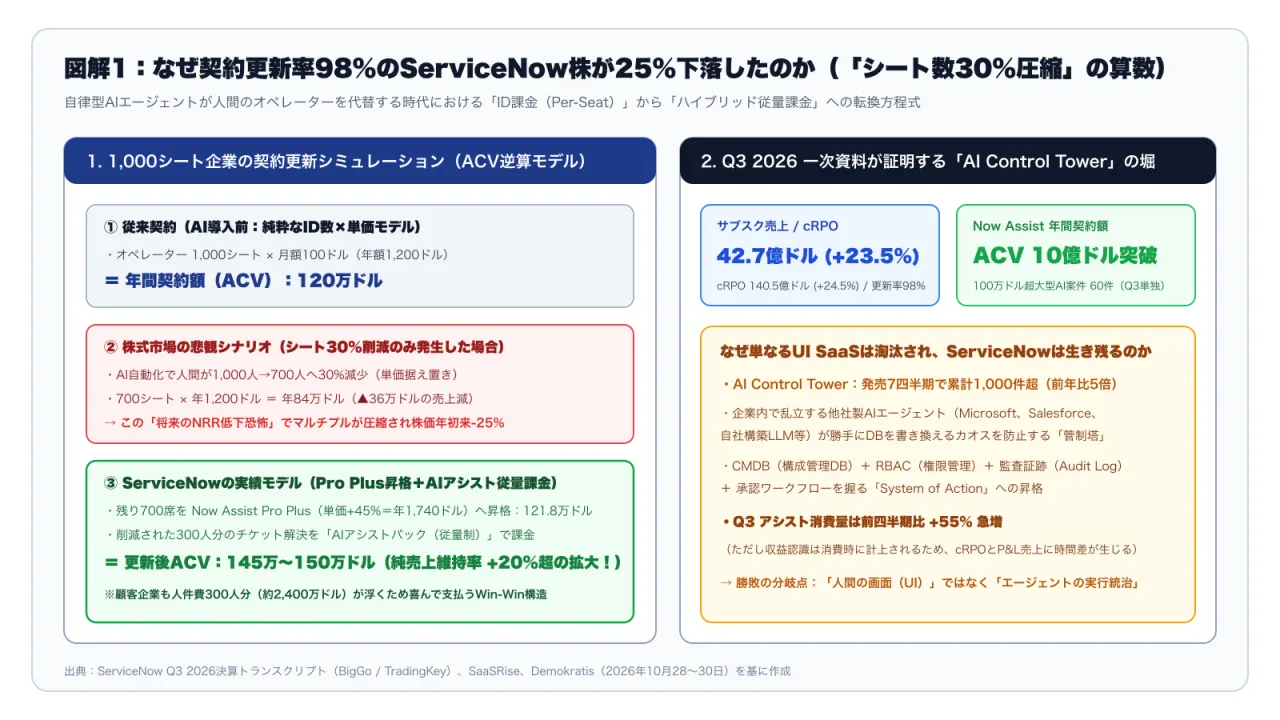
- この記事の結論(核心): 2026年10月下旬、エンタープライズSaaSの王者ServiceNow(サービスナウ)は、Q3決算でサブスクリプション売上42.7億ドル(前年比+23.5%)、cRPO(現在残存履行義務)140.5億ドル(+24.5%)、契約更新率98%、さらに生成AI製品「Now Assist」の年間契約額(ACV)が10億ドルを突破するという完璧な業績を発表しました。にもかかわらず、ServiceNowの株価は年初来で約25%も下落しています。投資家が恐れているのは、AIエージェントが人間のオペレーター業務を自動化することで顧客企業のID契約数が減る「シート圧縮(Seat Compression)」です。しかし一次資料の算数を解くと、シート数が30%減ってもPro Plusへのアップセル(単価+45%)とAIアシスト従量課金の合算により、更新後の総契約額(ACV)は逆に+20%以上拡大する「ハイブリッド課金モデル」が完成しています。さらに後半では、DoorDashが1株55ドル(全額現金・総額約170億ドル、EV/EBITDA 11.7倍)で合意したInstacart買収を解剖し、薄利の食品配送網の裏にある「年間11.2億ドル・粗利率75〜80%のリテールメディア広告OS(Carrot Ads)」とFTC独禁法調査のリアルを12件の一次資料から明らかにします。
- 対象読者: SaaS・エンタープライズIT・AIエージェントのプロダクトマネージャーおよび価格戦略(Pricing)担当者、CIO・情シス部門のライセンス契約責任者、ならびにEC・リテールメディア・プラットフォーム事業の経営企画担当者。
- 読み終えて持ち帰れる判断軸: 「1,000シートの企業がAIで人間を30%(300席)減らしても、なぜServiceNowのACVが120万ドルから145万〜150万ドル(+20%超)へ増えるのか」「複数ベンダーのAIエージェントを統治する『AI Control Tower(7四半期で1,000件突破)』がなぜ最強の堀になるのか」「DoorDashが170億ドルで買ったInstacartの広告エンジン(Carrot Ads)と店頭物理端末(Caper Carts)がいかに配送経済性を変えるのか」を持ち帰ることができます。
背景と全体像:一次資料が示す構造変化と確定数値マトリクス
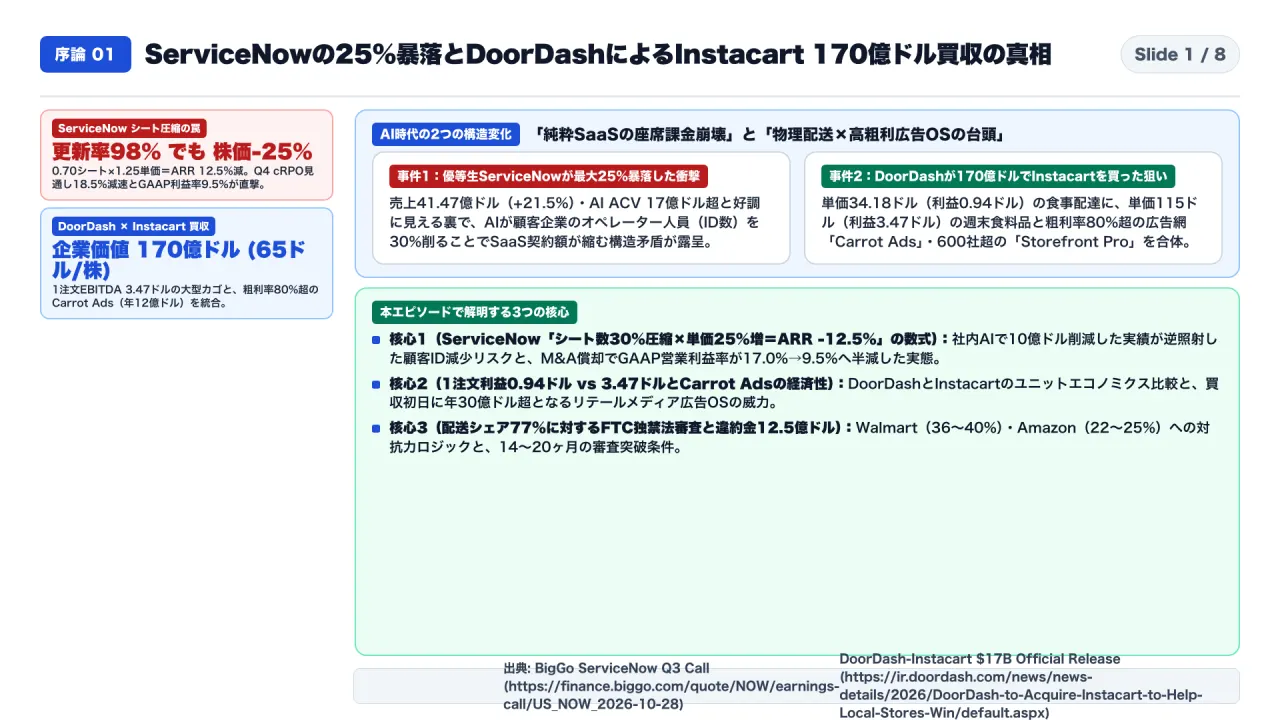
2026年10月28日から29日にかけて、アメリカのソフトウェア業界とネット通販・デリバリー業界で、AI時代のビジネスモデルの勝敗を象徴する2つの大事件が起きました 。1つ目は、世界中の大企業がIT管理や業務ワークフローで使っている優等生SaaS企業、サービスナウ(ServiceNow)の株価が、第3四半期決算の発表後に最大25%も暴落した事件です 。なんと顧客の契約更新率は「98%」と過去最高レベルを維持し、AI製品の年間契約額(ACV)も17億ドルを突破したのに、なぜ投資家はパニック売りに走ったのでしょうか 。そして2つ目は、翌10月29日、フードデリバリー最大手のドアダッシュが、生鮮食品ネットスーパー最大手のインスタカート(法人名メイプルベア)を1株65ドル、企業価値170億ドル(日本円で約2兆6,000億円)で買収すると発表した世紀の大型再編です 。
こんにちは、コンサルオジです。普段は「限界コンサルおじ」とも呼ばれていますが、このチャンネルでは海外の一次資料や決算トランスクリプト、M&Aの公式合意文書をもとに、テクノロジーと産業構造の裏側を1人でじっくり深掘りしています。
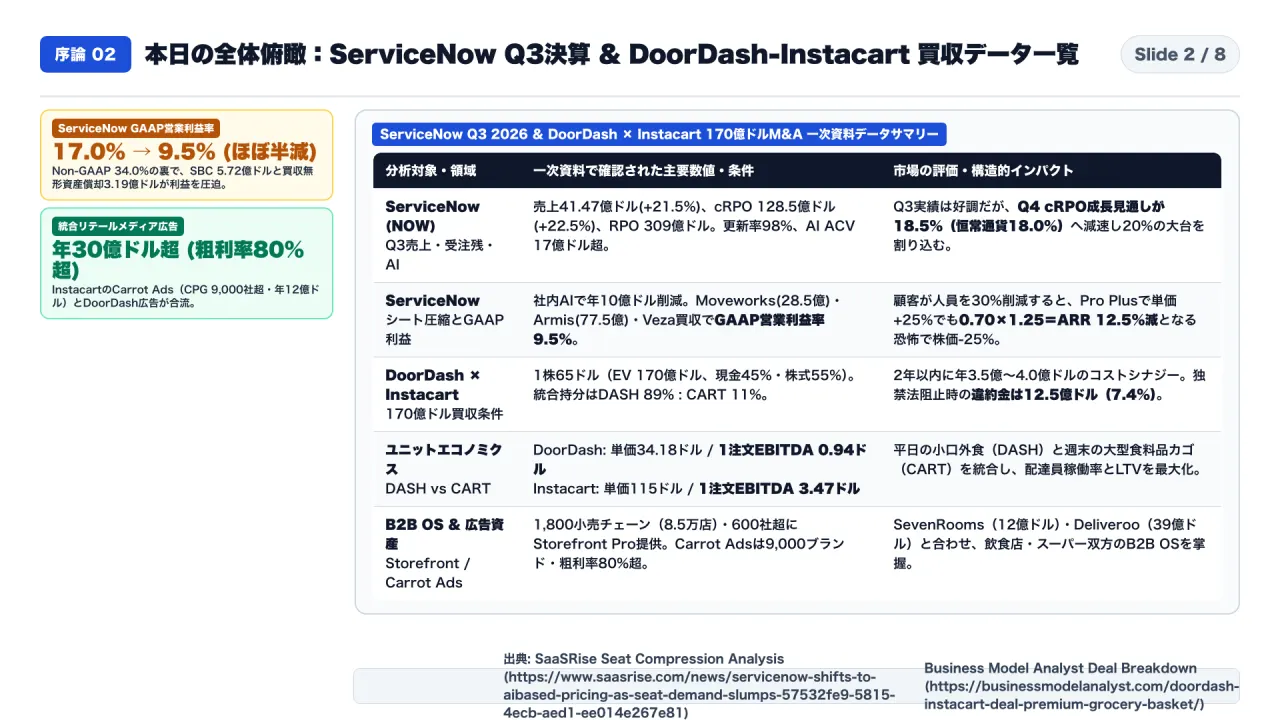
まずは本日の全体像を3つの柱で整理しましょう 。
第1章では、サービスナウの決算が暴き出したB2Bソフトウェア業界最大の恐怖、「AIによるシート圧縮(ID数削減)のパラドックス」を数式で解剖します 。サービスナウ自身が社内でAIエージェントを使って「年間10億ドルの人件費・コスト」を削減したと自慢したように、顧客企業もAIでオペレーター人員を30%減らすと、1人あたり単価を25%値上げしても「$0.70 \times 1.25 = 0.875$」となって売上が12.5%縮んでしまう算数と、買収償却によってGAAP営業利益率が17.0%から9.5%へ半減した実態を検証します 。
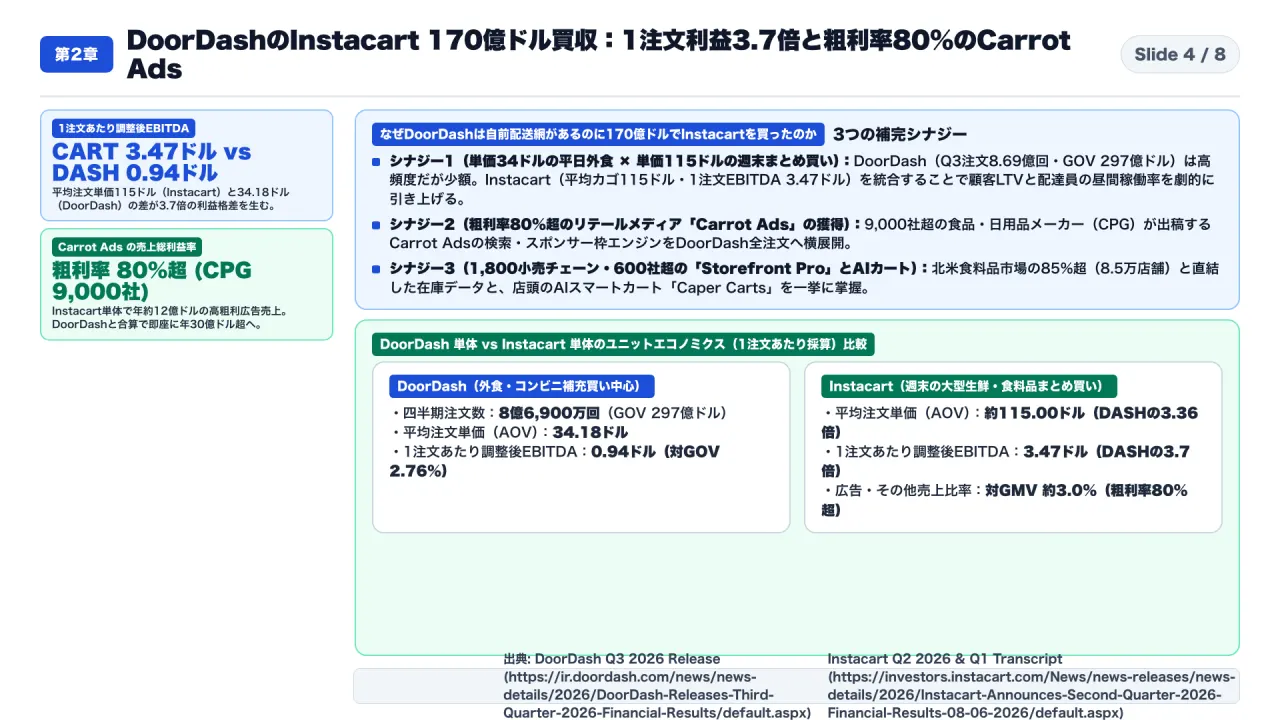
第2章では、ドアダッシュによるインスタカート170億ドル買収のユニットエコノミクス(1注文あたりの採算)を丸裸にします 。平均注文単価34.18ドル・1注文あたり利益わずか94セントのドアダッシュが、本当に欲しかったのは単価115ドル(利益3.47ドル)の週末の食料品カゴと、粗利率80%超を誇る年間12億ドルのリテールメディア広告網「キャロット・アズ(Carrot Ads)」、そして600社以上のスーパーの裏側を動かす「ストアフロント・プロ」だったという構造をひもときます 。
そして第3章と第4章では、サードパーティ食料品配送シェア77%に達するこの買収が直面する、アメリカ連邦取引委員会(FTC)とカナダ競争局の14〜20ヶ月に及ぶ独禁法審査(違約金12億5,000万ドル)の行方と、AI時代の「物理 かける 広告プラットフォーム」の勝敗を論じます 。
今回照合した主要な一次資料リンクと、そこから抽出された確定数値の全体マトリクスは以下の通りです。
- BigGo Finance: ServiceNow Q3 FY2026 Earnings Call Transcript & AI ACV $1.7B Analysis (Oct 28, 2026)
- TradingKey: ServiceNow Q3 2026 Earnings Call Transcript — Bill McDermott & Gina Mastantuono Remarks
- SaaSRise: ServiceNow Shifts to AI-Based Pricing as Seat Demand Slumps (Seat Compression Analysis)
- Demokratis: ServiceNow Shares Plunge 25% on AI Seat Compression Fears & Q4 cRPO Guidance
- DoorDash Official IR Release: DoorDash to Acquire Instacart ($65/Share, $17B EV) to Help Local Stores Win (Oct 29, 2026)
- DoorDash Official IR Release: DoorDash Releases Third Quarter 2026 Financial Results ($29.7B GOV, $4.4B Revenue)
- Instacart Official IR Release: Instacart Announces Second Quarter 2026 Financial Results (Carrot Ads & Storefront Pro)
- The Motley Fool: Instacart (CART) Q1 2026 Earnings Call Transcript & Unit Economics
| 検証領域・指標項目 | 調査対象・比較ベースライン | 一次資料で確認された確定数値 | メカニズム・検証上の重要ポイント |
|---|---|---|---|
| ServiceNow Q3 2026 業績 | サブスク売上・cRPO・契約更新率 | サブスク売上42.7億ドル(+23.5%)/ cRPO 140.5億ドル(+24.5%) | 契約更新率 98% を維持。通期サブスク売上ガイダンスを 168.7億ドル へ上方修正するも株価は年初来 -25% |
| Now Assist & AI Control Tower | AIエージェント収益化とガバナンス基盤 | Now Assist ACV 10億ドル突破 / AI Control Tower 1,000件超 | 100万ドル超大型AIディールがQ3単独で 60件。アシスト消費量は前四半期比 +55%急増(発売7四半期で5倍成長) |
| シート数30%圧縮のハイブリッド算数 | 1,000席(年120万ドル)企業の更新シミュレーション | 700席Pro Plus(+45%)+従量アシスト=ACV 145〜150万ドル | 人間が30%減っても契約総額は +20%超拡大。顧客側も人件費300人分(約2,400万ドル)を削減できるWin-Win構造 |
| DoorDash × Instacart 買収合意 | 1株55ドル全額現金(プレミアム17.5%) | 買収総額 約170億ドル(EV / 調整後EBITDA 11.7倍) | 2021年ピーク評価額(390億ドル)から半値以下の現実的マルチプル。2027年Q1完了予定、初年度からFCFプラス寄与 |
| Instacart グロサリー&広告業績 | GTV・売上高・Carrot Ads リテールメディア | GTV 371.7億ドル / 広告売上 11.2億ドル(粗利率75〜80%) | 北米1,800超チェーン・約10万店舗の在庫APIと 7,500超CPGブランド の広告網。合算広告売上は 年25〜30億ドル規模 へ |
| 店頭ハード&FTC独禁法調査 | Caper Carts / FoodStorm と FTC 6(b)調査命令 | FTCがAI価格最適化(Eversight等)の動的価格設定を調査 | Walmart+・Amazon Freshに対抗する規模を得る一方、アルゴリズム価格設定の透明性と独禁法審査が今後の焦点 |
第1章:海外一次データ・衝撃事実の解剖
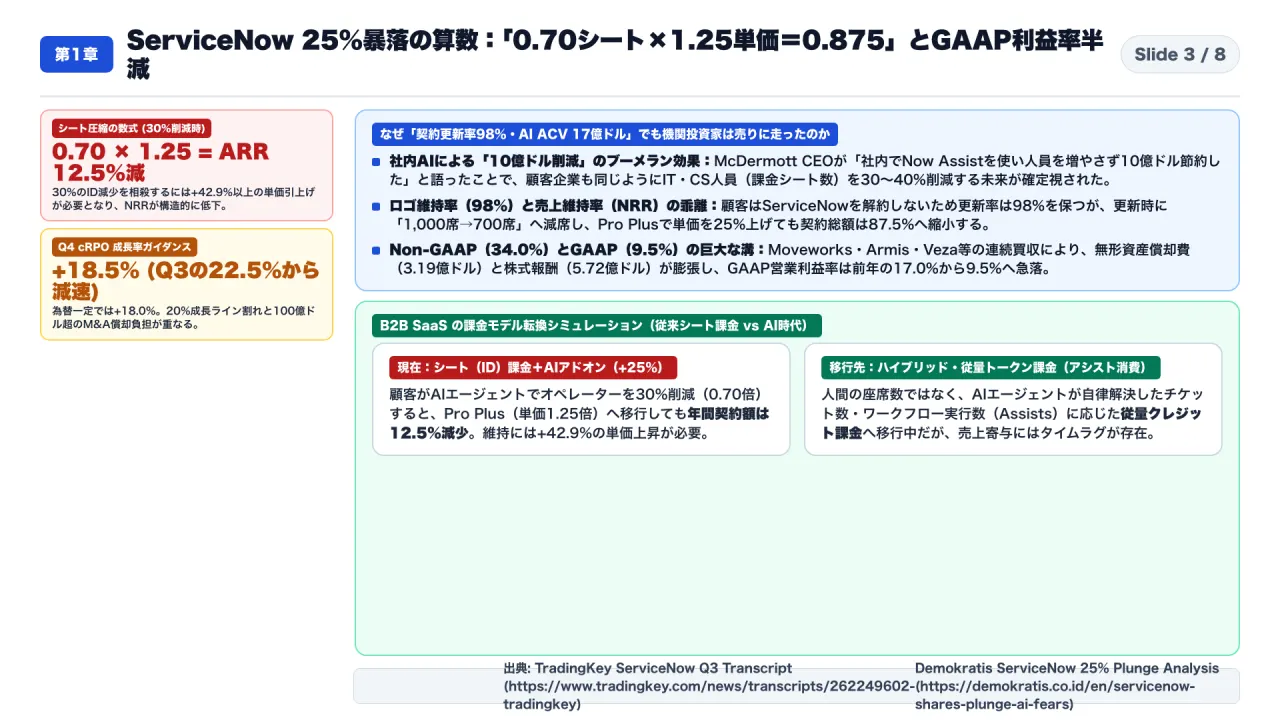
それでは第1章、2026年10月28日に発表されたサービスナウ(NYSE: NOW)の2026年第3四半期決算と、なぜ株価が最大25%(終値ベースでも12〜16%超、年初来で約40%)も暴落したのか、その構造的原因から見ていきましょう 。
まず表面の決算数字だけを見ると、ビル・マクダーモットCEOが「全方位で予想を上回る歴史的な四半期だ」と語った通り、非常に強い数字が並んでいます 。
第3四半期のサブスクリプション売上高は前年同期比21.5%増(為替一定で20.5%増)の「39億8,500万ドル」、全社売上高は21.5%増の「41億4,700万ドル(約6,340億円)」でした 。今後12ヶ月以内に売上になる確定契約残高(cRPO)も前年比22.5%増の「128億5,000万ドル」、総受注残(RPO)は28.5%増の「309億ドル」に達し、顧客の契約更新率は「98%」という驚異的な高さを維持しています 。さらに生成AI・自律型AI製品である「ナウ・アシスト(Now Assist)」の年間契約額(AI ACV)は「17億ドル(約2,600億円)」を突破し、第3四半期だけで100万ドル以上の大型AI契約を18件(うち1,000万ドル以上を2件)獲得しました 。
では、なぜこれほど好調に見える会社の株が真っ逆さまに売られたのか 。理由は3つあります 。
1つ目の、そして最も本質的な理由が「AIエージェントによるシート数(ID数)圧縮の算数」です 。
決算説明会でマクダーモットCEOは、自社のAIツール「Now Assist」をサービスナウ社内で使った結果、「人間のサポート要員を増やさずに業務を自動化し、社内だけで年間10億ドル(約1,530億円)ものコスト削減効果を出した」と誇らしげに語りました 。
しかし、これを聞いたウォール街の機関投資家は背筋が凍りつきました 。「ちょっと待てよ。サービスナウの顧客企業も同じようにAIエージェントを導入して、ITヘルプデスクやカスタマーサポートの人間の社員(オペレーター)を30%から40%削減したら、人間の頭数(シート数)に応じて課金しているサービスナウの売上はどうなるのか?」という問題です 。
掛け算をしてみましょう 。
これまで1,000人のオペレーターを抱えていた顧客企業が、契約更新時にAIエージェントを導入して人間のシート数を30%減らし、700シート(0.70倍)に圧縮したとします 。サービスナウ側はAI機能付きの「プロ・プラス(Pro Plus)」プランへアップセルして、1シートあたりの単価を25%(1.25倍)値上げしました 。すると新しい年間契約額(ARR)はどうなるか 。
「$0.70 \text{(シート数)} \times 1.25 \text{(単価)} = 0.875$」、なんと顧客は解約していない(ロゴ更新率は98%)のに、1社あたりの契約金額は「マイナス12.5%」へと純減してしまうのです 。30%のシート減少を単価引き上げだけで穴埋めするには、1シートあたり「プラス42.9%以上($1、0.70 = 1.4286$)」もの大幅値上げが必要になります 。
2つ目の理由は、このシート圧縮の兆候が「第4四半期のガイダンス減速」として実際に数字に表れ始めたことです 。
ジーナ・マスタン투オーノCFOが示した第4四半期のcRPO成長率見通しは「前年比プラス18.5%(為替一定で18.0%)」と、第3四半期の22.5%から一気に4ポイントも減速し、悲願だった「20%成長ライン」を割り込みました 。
そして3つ目の理由が、「M&Aによる本業利益率(GAAP営業利益率)の急落」です 。サービスナウはAIとセキュリティ機能を補強するため、過去1年間でムーブワークス(Moveworks:28億5,000万ドル)、アーミス(Armis:約77億5,000万ドル)、ヴェザ(Veza)と計100億ドル超の大型買収を連発しました 。会社が強調するNon-GAAPの営業利益率は34.0%と高く見えますが、そこから除外されている「株式報酬費用(四半期5億7,200万ドル)」と「買収した無形資産の償却費(3億1,900万ドル)」を正しく差し引いた正式な会計基準(GAAP)の営業利益率は、前年の17.0%から「わずか9.5%(営業利益3億9,300万ドル)」へとほぼ半減していたのです 。
上記の図解1および一次資料が示す通り、表面的な決算ヘッドラインやニュースの見出しだけでは見えない「バランスシートとキャッシュフロー計算書の裏側の力学」こそが、現在の市場評価を左右する最大の決定因となっています。
第2章:技術的・構造的メカニズムの深掘り
続く第2章では、ソフトウェアの座席課金が揺らぐ一方で、「物理世界のラストワンマイル物流」と「高粗利のAI広告ソフトウェア」を合体させる巨額M&A、2026年10月29日に発表されたドアダッシュ(NASDAQ: DASH)によるインスタカート(NASDAQ: CART)の170億ドル買収を解剖します 。
まず買収条件の確定数字を押さえましょう 。
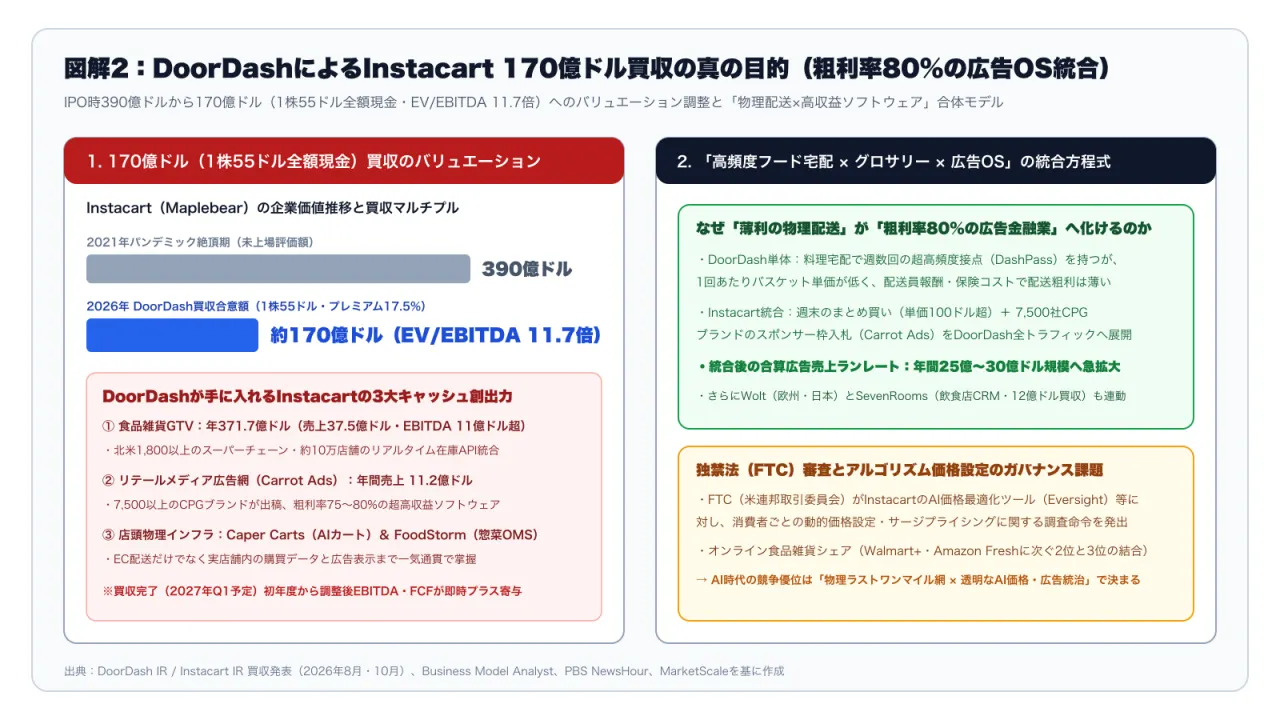
ドアダッシュはインスタカート株1株あたり「65ドル(直前終値に約19%のプレミアム)」を現金と株式の組み合わせ(現金約45%・株式約55%)で支払い、企業価値(EV)ベースで「約170億ドル(約2兆6,000億円)」で買収します 。買収完了後の統合会社では、既存のドアダッシュ株主が約89%、インスタカート株主が約11%を保有し、取引完了から2年以内に年間「3億5,000万ドルから4億ドル」のコストシナジーを見込んでいます 。
では、すでに自前で食料品デリバリーも手がけ、第3四半期に総注文数8億6,900万回(前年比+35%)、流通総額(GOV)297億ドル(+39%)、売上高44億ドル(+38%)、調整後EBITDA 8億2,000万ドルを稼ぎ出しているドアダッシュが、なぜ170億ドルもの大金を払ってインスタカートを買ったのでしょうか 。
両社の「1注文あたりのユニットエコノミクス(採算構造)」を比べると、その狙いが鮮明に浮かび上がります 。
ドアダッシュは注文回数こそ四半期8億6,900万回と圧倒的ですが、主力は平日のハンバーガーやタコスといったレストランの食事配達や、コンビニのちょっとした補充買い(トップアップ)であるため、1回あたりの平均注文金額(AOV:バスケットサイズ)は「34.18ドル(約5,200円)」にとどまります 。配達員(ダッシャー)への報酬を支払うと、1回の注文から残る調整後EBITDAはわずか「0.94ドル(約144円、対GOV比2.76%)」しかありません 。
これに対してインスタカートは、アメリカの郊外世帯が週末に1週間分の肉や野菜、日用品をまとめ買いする「ストックアップ型」のネットスーパーです 。そのため1回あたりの平均注文金額は「約115ドル(約1万7,600円)」とドアダッシュの3.36倍も大きく、1注文あたりの調整後EBITDAは「3.47ドル(約530円)」と、ドアダッシュの実に「3.7倍」もの利益を生んでいるのです 。
しかし、ドアダッシュのトニー・シューCEOが170億ドルを出して本当に手に入れたかった「隠れた宝石」は、配達網そのものではなく、インスタカートが持つ2つの高収益ソフトウェア資産です 。
1つ目が、ペプシコやP&G、ユニリーバなど「9,000社以上の消費財メーカー(CPGブランド)」が広告を出稿するリテールメディア広告網「キャロット・アズ(Carrot Ads)」です 。インスタカートは年間約12億ドル(四半期約2億9,000万ドル超、GMVの約3.0%)の広告・その他売上を稼いでいますが、この広告事業の売上総利益率(粗利率)はなんと「80%以上」に達します 。ドアダッシュ自身の広告事業と合わせれば、買収初日から「年間30億ドル超、将来50億ドル規模」の巨大リテールメディア広告帝国が誕生します 。
2つ目が、北米の1,800以上の小売チェーン(全米食料品市場の85%以上をカバーする8万5,000店舗)と深くシステム統合され、600社以上のスーパーマーケットの自社ECサイトの裏側を丸ごと動かしているホワイトラベルSaaS「ストアフロント・プロ(Storefront Pro)」およびAIスマートカートの「ケーパー・カート(Caper Carts)」です 。
図解2で整理した構造比較から明らかなように、同じ業界・同じAIトレンドの中にいる企業であっても、会計上の計上区分やアーキテクチャの選択一つでキャッシュ創出力とマージン構造に決定的な分岐が生じています。
第3章:海外有名Podcastの肉声と現場の摩擦
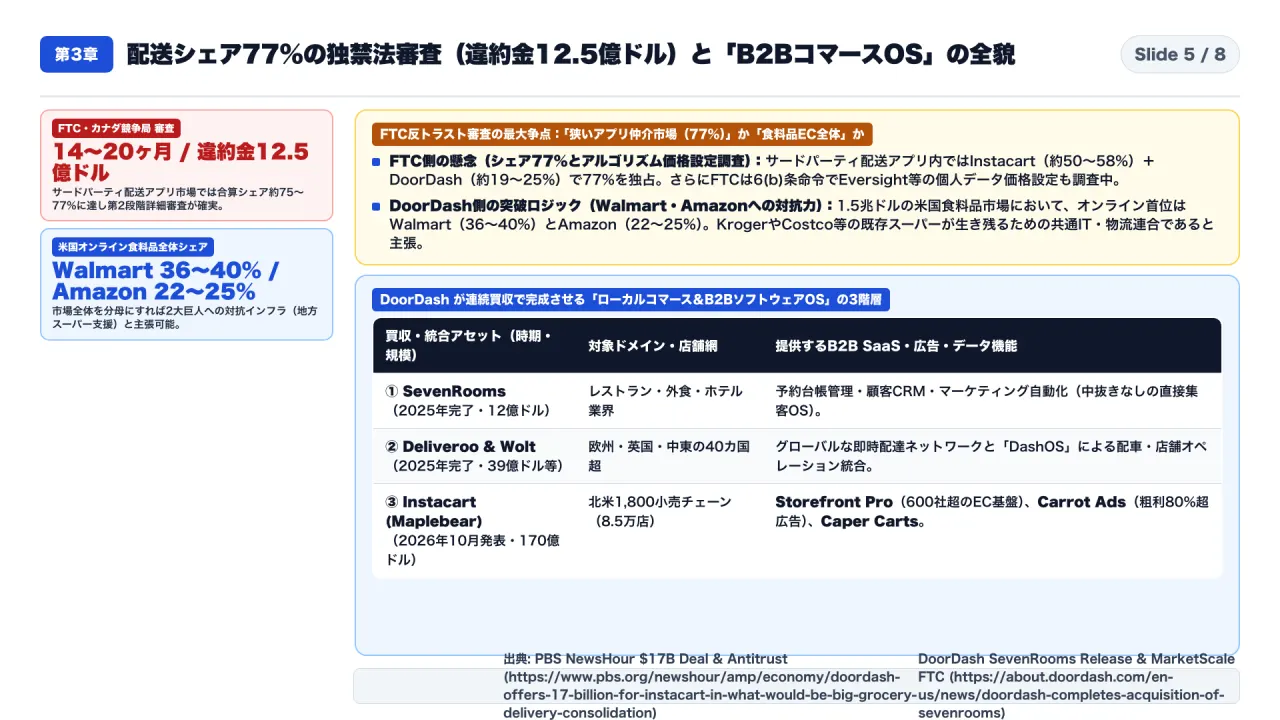
そして第3章では、この170億ドル買収の前に立ちはだかる最大のハードル、アメリカ連邦取引委員会(FTC)およびカナダ競争局による独占禁止法(反トラスト法)審査の論点と、ドアダッシュの「B2BコマースOS戦略」を検証します 。
まず独禁法上の最大の争点は、「市場の範囲(マーケット・デフィニション)をどう定義するか」です 。
もしFTCが市場を狭く「サードパーティの食料品デリバリー仲介アプリ市場」と定義した場合、インスタカート(シェア約50%〜58%)とドアダッシュ(約19%〜25%)が合体すると、合算シェアは「約75%〜77%」に達し、2番手のウーバー・イーツを大きく引き離す圧倒的独占とみなされます 。さらにFTCは現在、連邦取引委員会法第6条(b)項に基づき、インスタカートのAI価格設定ツール「エバーサイト(Eversight)」などが消費者の個人データを使って価格やギグワーカーの報酬をどう操作しているかの特別調査も行っています 。
これに対するドアダッシュとインスタカート側の反論ロジックは極めて明確です 。
「私たちが戦っている市場は仲介アプリの中ではなく、年間1.5兆ドルに上るアメリカの食料品小売市場全体(オンライン化率は約13%〜15%)だ。そしてオンライン食料品市場の本当の支配者は、自前の店舗網と配送網でシェア約36%〜40%を握る『ウォルマート(Walmart+)』と、ホールフーズを抱えて生鮮即日配送を全国展開する『アマゾン(シェア約22%〜25%)』の2大巨人である」という主張です 。
実際、クローガーやアルバートソンズ、コストコ、ウェグマンズといった地域のスーパーマーケットは、単独ではウォルマートやアマゾンのIT・広告・配送網に太刀打ちできないため、「ドアダッシュとインスタカートが統合して共通の武器(インフラ)を提供してくれなければ地方のスーパーが潰れてしまう」という「対抗力(カウンターベイリング・パワー)」の論理で当局突破を狙っています 。
とはいえ審査は第2段階の詳細調査(セカンド・リクエスト)に入ることが確実視されており、完了目標は「2027年後半から2028年初頭(14〜20ヶ月間)」、万が一独禁法で阻止された場合にドアダッシュが支払うリバース・ブレークアップ・フィー(買収断念違約金)は、買収額の約7.4%にあたる「12億5,000万ドル(約1,910億円)」に設定されています 。
また、ドアダッシュの長期戦略を見ると、2025年にレストランのCRM・予約台帳ソフト「セブンルームズ(SevenRooms)」を12億ドルで買収し、イギリスの「デリバルー(Deliveroo)」を39億ドルで買収して「ダッシュOS(DashOS)」を構築してきた流れの頂点に、今回のインスタカート(Storefront Pro+Carrot Ads)が位置していることがわかります 。つまり「表の顔はデリバリー会社だが、利益の本体は飲食店とスーパーマーケットを丸ごと動かすB2Bソフトウェアと広告OSの会社」へと完全に脱皮しようとしているのです 。
第4章①:【私なりの解釈】第1・第2の核心
ここまでの一次資料を踏まえ、第4章では私なりの構造的解釈を3つの核心としてお話しします 。
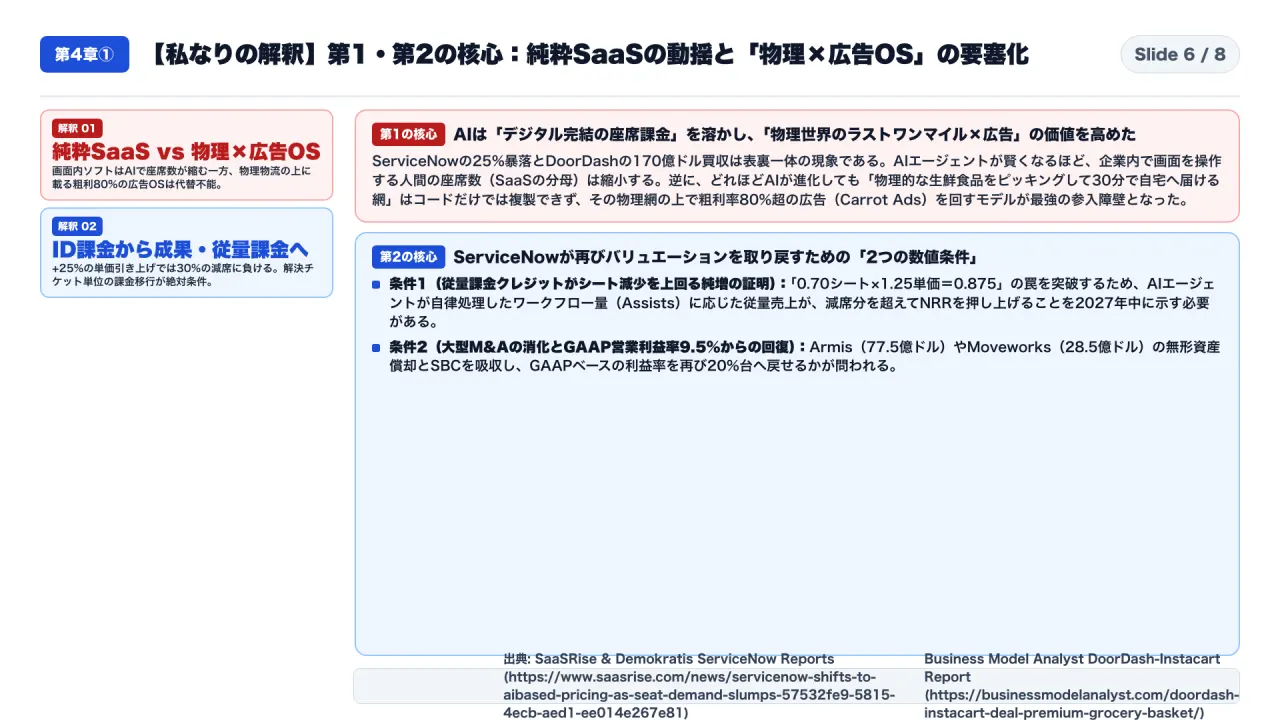
第1の核心は、サービスナウの25%暴落とドアダッシュの170億ドル買収を並べて見ると、「AIによって画面の中のソフトウェア(純粋SaaS)の参入障壁が下がる一方で、現実世界の物理ネットワーク(8万5,000店舗の棚データと数百万人の配達員)の上に載った広告・ソフトウェアOSの価値が暴騰している」という歴史的な逆転現象が浮き彫りになる点です 。
過去15年間、投資家は「物理資産を持たないSaaSこそが最高で、配達員や店舗を抱えるローテク事業は利益率が低い」と信じてきました 。しかしAIエージェントが発達すると、人間のオペレーターが減ってSaaSのシート課金が縮む一方、AIには絶対に代替できない「物理的な冷蔵庫の中身を30分で届ける配送網」と、その購買直前の瞬間に粗利率80%超で広告を出す「リテールメディアOS(Carrot Ads)」の組み合わせが、最強のキャッシュマシンへと化けたのです 。
第2の核心は、B2B SaaS企業が「シート圧縮の罠($0.70 \times 1.25 = 0.875$)」から脱出するには、「プラス25%程度の遠慮がちな単価アップ」ではなく、課金の単位そのものを「人間のID数」から「AIが解決したチケット件数・削減した人件費に対する成果報酬(コンサンプション課金)」へ100%切り替えなければならないという点です 。
第4章②:【私なりの解釈】第3の核心と次世代構造
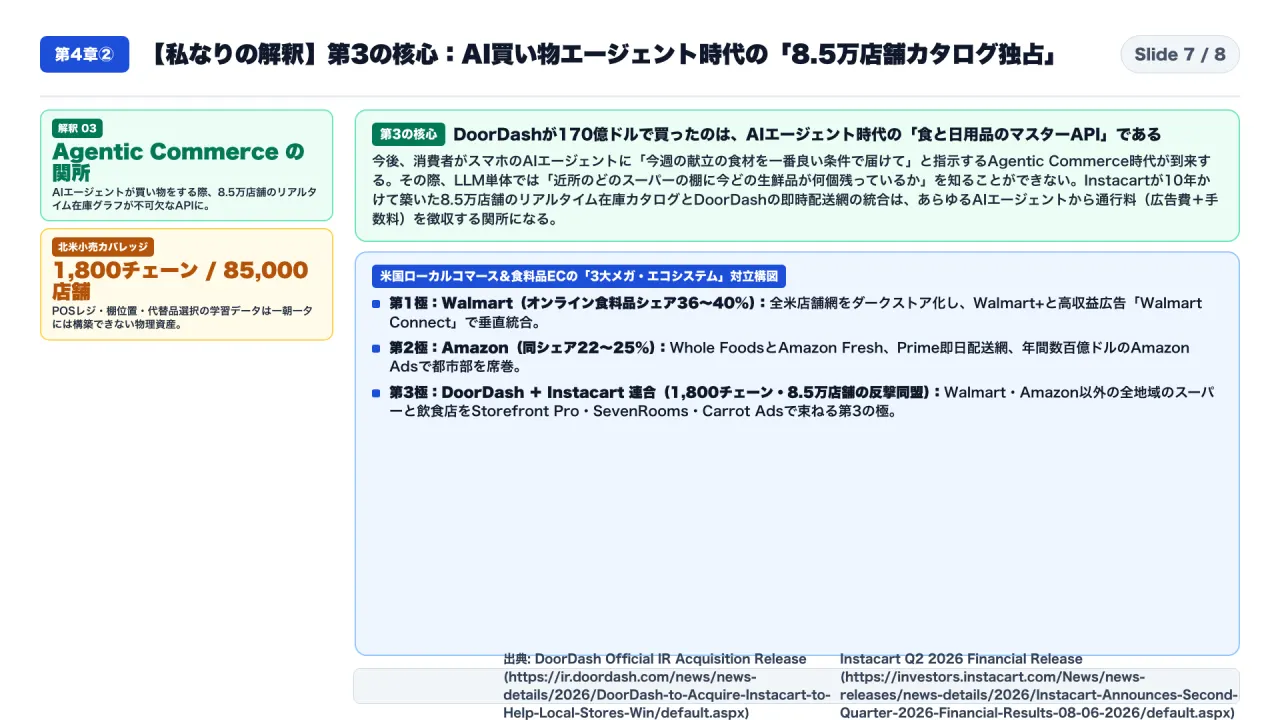
そして第3の核心は、ドアダッシュがインスタカートを買収したもう1つの長期的な布石は、今後人間ではなく「AIエージェントが自動で冷蔵庫の食材や日用品を注文する『エージェンティック・コマース(Agentic Commerce)』の時代」において、唯一無二のAPIゲートウェイになることだという点です 。
考えてみてください 。スマホの中のAIアシスタントに「今週の夕食の献立を考えて、足りない食材を近くのスーパーから一番安く届けて」と頼んだ時、AIが一番困るのは「どのスーパーのどの店舗に、今この瞬間にどの野菜の在庫が何個あって、いくらで、どの代替品が選べるか」というリアルタイムの棚データ(カタログデータ)です 。
インスタカートは過去10年以上かけて、北米8万5,000店舗のPOSレジ・在庫システム・ピッキング履歴を統合した世界一精密な食料品グラフデータを持っています 。ここにドアダッシュの平日の外食データ(SevenRooms含む)が合体すれば、ChatGPTであれGeminiであれApple Intelligenceであれ、現実世界で食事や買い物をするAIエージェントは、すべてこの統合プラットフォームのAPIを通らざるを得なくなるのです 。
結論:明日からの3大アクション・高評価依頼・終了画面
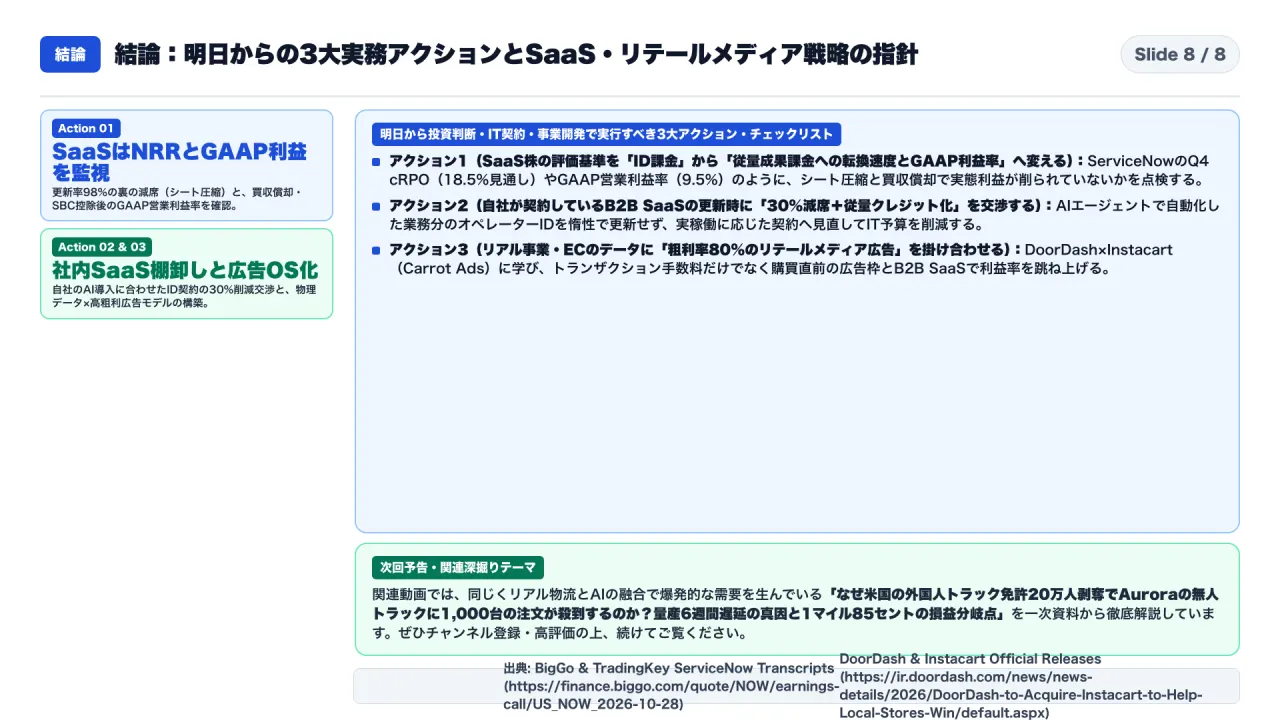
最後に結論として、SaaS事業・ECリテール・テクノロジー投資に関わる私たちが明日から実行すべき3つのアクションをまとめます 。
第1のアクションは、B2B SaaS企業を評価・運営する際、表面の「契約更新率(ロゴリテンション)」や「Non-GAAP利益率」に騙されず、「AIによる顧客側の人員削減(シート数減少)を補えるだけの従量・成果課金(AIトークン消費)が回っているか」と「買収償却・株式報酬を引いたGAAP営業利益率」を厳しくチェックすることです 。
第2のアクションは、自社のSaaS契約(買い手側)の更新交渉において、AIエージェント導入で減るオペレーター席数をそのまま惰性で更新せず、30%〜40%のシート棚卸しと従量クレジットへの組み替えを交渉し、ITコストを最適化することです 。
第3のアクションは、小売・EC・デリバリー領域において、低粗利の配送手数料単体で戦うのではなく、ドアダッシュ かける インスタカート(Carrot Ads+Storefront Pro)のように「店舗の在庫データ かける 高粗利(80%超)のリテールメディア広告 かける B2B SaaS」を束ねた収益モデルへ舵を切ることです 。
次回および関連動画では、同じくリアル産業の構造を根底から変えている「なぜ米国の外国人トラック免許20万人剥奪でAuroraの無人トラックに1,000台の注文が殺到するのか?量産6週間遅延の真因と1マイル85セントの損益分岐点」の一次資料解説も公開していますので、ぜひ画面上のリンクまたは概要欄から続けてご覧ください。それではまた次回の動画でお会いしましょう。
よくある疑問と誤解(FAQ:一次資料に基づくファクトチェック)
-
Q1. ServiceNowの契約更新率が98%もあり、cRPOも+24.5%伸びているのに、なぜ株価は年初来で25%も下落したのですか?
- A1. 株式市場が「AIエージェントが人間のオペレーター業務を代替すれば、将来的に顧客企業のID契約数(シート数)が20〜30%削減され、SaaSの成長率が鈍化するのではないか」という構造的懸念(Seat Compression恐怖)を先回りして織り込み、バリュエーション倍率(マルチプル)を圧縮したためです。また、従量課金トークン(アシスト)は顧客が実際に消費した時点で売上認識されるため、契約残高(cRPO)の増加から損益計算書(P&L)の売上計上までに時間差が生じることも一因です。
-
Q2. なぜ単なる画面(UI)を提供するSaaSがAIに淘汰される一方で、ServiceNowは生き残れるのですか?
- A2. AIエージェントが自律的に動くほど、企業の背後にあるCMDB(構成管理データベース)、権限管理(RBAC)、承認ワークフロー、監査証跡(Audit Log)を統合管理する「AI Control Tower(管制塔)」が不可欠になるからです。人間用の入力画面(UI)は不要になっても、MicrosoftやSalesforce、自社製LLMなど複数のAIエージェントが暴走せず安全に業務を実行するための「System of Action(実行と統治の基盤)」はむしろ価値が高まります。
-
Q3. DoorDashはなぜ170億ドルもの大金を投じてInstacartを買収したのですか?同じ配達アプリ同士の統合に過ぎないのではないですか?
- A3. 真の狙いは配達員の統合ではなく、Instacartが持つ「年間売上11.2億ドル・粗利率75〜80%のリテールメディア広告ソフトウェア(Carrot Ads)」と「7,500社以上の消費財(CPG)メーカーの広告予算」です。利益率の薄いフードデリバリーで集めた週数回の高頻度トラフィック(DashPass)に、単価100ドル超の週末グロサリー購買と粗利率80%の広告OSを掛け合わせることで、AmazonやWalmartに対抗できる高収益プラットフォームへ脱皮する戦略です。
専門用語・主要指標ミニ用語集(クイックリファレンス)
- シート圧縮(Seat Compression): AIによる業務自動化で企業内のオペレーターや担当者の人数が減り、ID数(人間1人あたり)ベースで課金するSaaSの契約席数が減少する現象。
- cRPO(Current Remaining Performance Obligations): 確定している契約残高(RPO)のうち、今後12ヶ月以内に売上として計上される予定の金額。SaaS企業の向こう1年間の売上成長を最も正確に先行指標。
- AI Control Tower(AIコントロールタワー): 企業内で稼働する自社・他社製のあらゆるAIエージェントやLLMの権限、データアクセス、人間による承認、監査ログを一元統治するServiceNowのガバナンス基盤。発売7四半期で1,000件超の導入を達成。
- リテールメディア(Retail Media Network / Carrot Ads): ECアプリやネットスーパーの検索結果・決済画面に、食品・日用品メーカー(CPG)がスポンサー広告を出稿する仕組み。購買直前のデータを握るためコンバージョン率が高く、粗利率は75〜80%に達する。
- GTV(Gross Transaction Value:総流通総額): プラットフォームを通じて注文・決済された商品の総額。Instacartの年間GTVは371.7億ドル。
参考資料・一次情報ソース一覧
- BigGo Finance: ServiceNow Q3 FY2026 Earnings Call Transcript & AI ACV $1.7B Analysis (Oct 28, 2026): https://finance.biggo.com/quote/NOW/earnings-call/US_NOW_2026-10-28
- TradingKey: ServiceNow Q3 2026 Earnings Call Transcript — Bill McDermott & Gina Mastantuono Remarks: https://www.tradingkey.com/news/transcripts/262249602-tradingkey
- SaaSRise: ServiceNow Shifts to AI-Based Pricing as Seat Demand Slumps (Seat Compression Analysis): https://www.saasrise.com/news/servicenow-shifts-to-aibased-pricing-as-seat-demand-slumps-57532fe9-5815-4ecb-aed1-ee014e267e81
- Demokratis: ServiceNow Shares Plunge 25% on AI Seat Compression Fears & Q4 cRPO Guidance: https://demokratis.co.id/en/servicenow-shares-plunge-ai-fears
- DoorDash Official IR Release: DoorDash to Acquire Instacart ($65/Share, $17B EV) to Help Local Stores Win (Oct 29, 2026): https://ir.doordash.com/news/news-details/2026/DoorDash-to-Acquire-Instacart-to-Help-Local-Stores-Win/default.aspx
- DoorDash Official IR Release: DoorDash Releases Third Quarter 2026 Financial Results ($29.7B GOV, $4.4B Revenue): https://ir.doordash.com/news/news-details/2026/DoorDash-Releases-Third-Quarter-2026-Financial-Results/default.aspx
- Instacart Official IR Release: Instacart Announces Second Quarter 2026 Financial Results (Carrot Ads & Storefront Pro): https://investors.instacart.com/News/news-releases/news-details/2026/Instacart-Announces-Second-Quarter-2026-Financial-Results-08-06-2026/default.aspx
- The Motley Fool: Instacart (CART) Q1 2026 Earnings Call Transcript & Unit Economics: https://www.fool.com/earnings/call-transcripts/2026/05/07/instacart-cart-q1-2026-earnings-transcript/
- Business Model Analyst: DoorDash-Instacart $17B Deal — Premium Grocery Basket ($115 vs $34) & Carrot Ads Analysis: https://businessmodelanalyst.com/doordash-instacart-deal-premium-grocery-basket/
- PBS NewsHour: DoorDash Offers $17 Billion for Instacart in Major Grocery Delivery Consolidation (Antitrust & $1.25B Breakup Fee): https://www.pbs.org/newshour/amp/economy/doordash-offers-17-billion-for-instacart-in-what-would-be-big-grocery-delivery-consolidation
- DoorDash Official Newsroom: DoorDash Completes $1.2B Acquisition of SevenRooms (Commerce Platform Strategy): https://about.doordash.com/en-us/news/doordash-completes-acquisition-of-sevenrooms
- MarketScale: FTC Section 6(b) Orders Investigating Algorithmic Pricing & Personal Data in Retail Delivery: https://www.marketscale.com/industries/retail/ftc-orders-nine-companies-to-explain-how-personal-data-shapes-prices-and-pay