Alphabetの自社定義FCFは赤字に。その穴を、誰のお金で埋めたのか? ── 決算書の資金の表で読む
YouTubeポッドキャスト本編(動画・音声)はこちら:Alphabetの自社定義FCFは赤字に。その穴を、誰のお金で埋めたのか? ── 決算書の資金の表で読む
https://www.youtube.com/watch?v=Lj0eWSCK83s
結論:赤字は2026年の4〜6月期と7〜9月期の両方。同じ9か月に債務・新株・優先株を計1,472億ドル調達したが、使い道は「一般的な企業目的」
結論から書きます。Googleの親会社Alphabetが自社で定義するフリーキャッシュフロー(営業キャッシュフローから設備投資を引いた値)は、2026年の4〜6月期がマイナス58.6億ドル、7〜9月期がマイナス90.7億ドルでした。ただし、直近12か月では197.5億ドルの黒字です。同じ会社の同じ指標でも、期間によって符号が変わります。
2026年1〜9月の9か月では、設備投資が1,320億ドル、営業キャッシュフローが1,271億ドルで、差は小さな赤字(私の計算でマイナス48.0億ドル)です。この9か月に、Alphabetは債務で852億ドル、新株で429億ドル、優先株で191億ドルを調達しました。合計は1,472億ドル(私の計算)で、赤字の穴をはるかに上回ります。一方、自社株買いは前の年の398億ドルからゼロになりました。
つまり、穴を埋めたのは借金だけではなく、株式や優先株を買った人のお金も入っています。ただし、同社の開示では、使い道は「一般的な企業目的」です。債務の資金を設備投資に一対一で結び付けることは、確認した範囲ではできません。
この記事の対象読者は、取引先や投資先、自社の決算で「フリーキャッシュフローが赤字」という見出しを読む機会のある、経理・経営企画・営業企画の担当者です。数字の根拠を決算書の原文で確かめてから説明したい管理職も想定しています。
読み終えると、次の三つができるようになります。一つ目は、「赤字」という言葉を、定義と期間に分けて読むこと。二つ目は、決算書の資金の表で、赤字の穴が何で賄われたかを分けて読むこと。三つ目は、資料同士で合わない数字を、無理にそろえず「未解明」として残すことです。
なお、この記事は株式の売買判断を含みません。使う資料は、Alphabetの決算リリース4本と、四半期報告書(Form 10-Q)1本だけです。
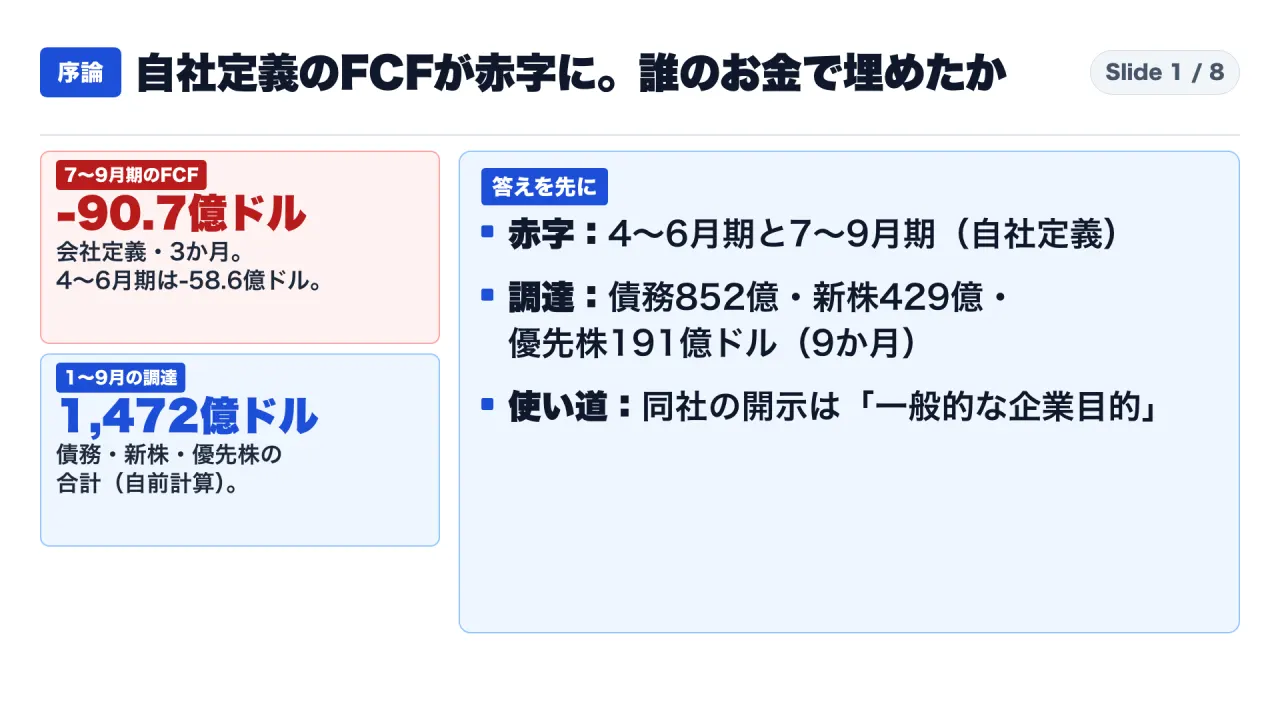
図1は、この記事全体の答えを一枚で示したものです。7〜9月期の赤字、9か月の調達の合計、使い道の開示を、順に確かめます。
読み方:本文では「事実」「会社の説明」「自前計算」「筆者の解釈」を分けて書きます
本文の各段落には、必要に応じて四つの札を付けます。
【事実】は、決算リリースと四半期報告書に書かれている数字と文章です。【会社の説明】は、Alphabetが自社の数字について述べている説明で、第三者の確認を経たものではありません。【自前計算】は、公表された数字から私が計算した値で、Alphabetの公表値ではありません。算式は本文または表に書きます。【解釈】は、筆者が資料を読んで考えたことで、資料に書かれているわけではありません。
資料の扱いにも制約があります。決算リリースと四半期報告書の表は、取得した本文では表のセルが1つずつ分かれていました。そのため、キャッシュフローの表の値は、各セルを読み取って手で確認しています。また、決算説明会でのCFOの発言や、設備投資の通年の見通しは、一次資料として取得できなかったため、この記事では使っていません。
金額の単位にも注意してください。原典は百万ドルや十億ドルで書かれています。この記事では、読みやすさのために億ドルへ直して書き、直した値は小数第1位で四捨五入しています。1億ドルは100百万ドル、10億ドルは1十億ドルです。円換算はしていません。
背景:この記事で使う言葉を先にそろえます
- 営業キャッシュフロー:本業の営業活動で、現金がどれだけ入り、出ていったかを示す金額です。売上から費用を引いた利益とは別の数字です。
- 設備投資:サーバー、ネットワーク機器、データセンターなどの設備を買うために、現金で払った金額です。キャッシュフロー計算書では、有形固定資産の購入として出ます。
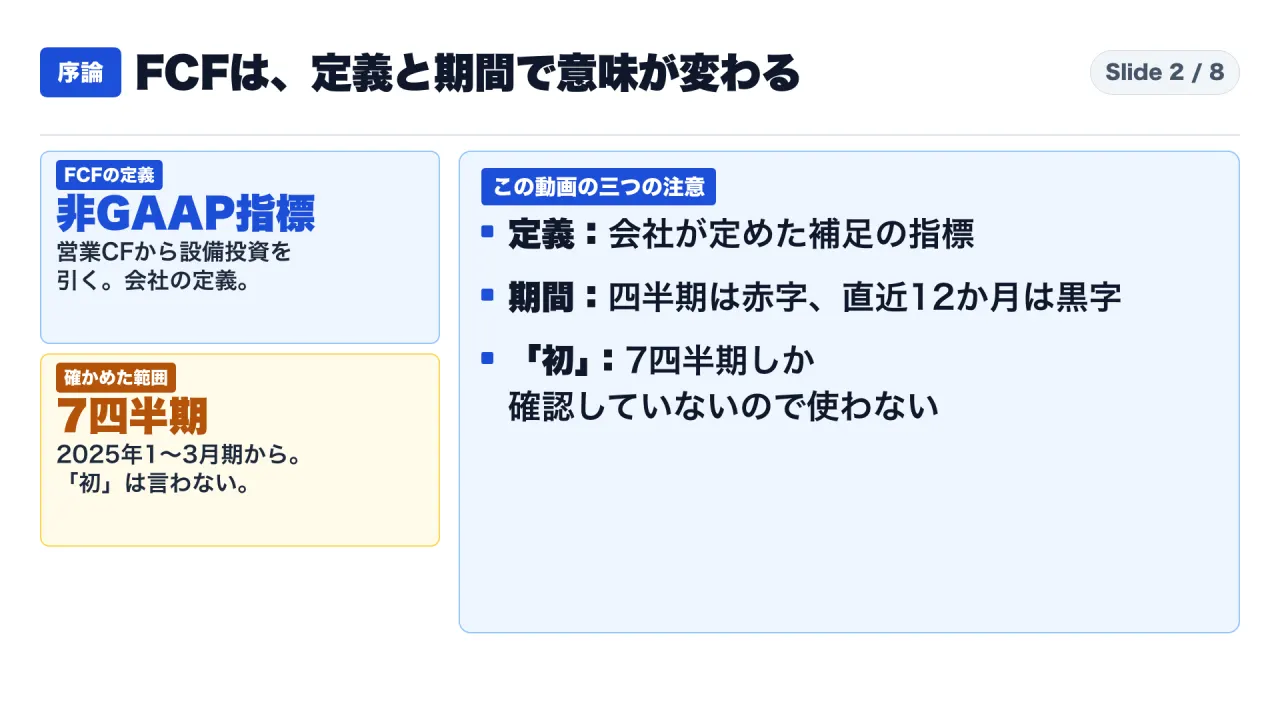
- フリーキャッシュフロー(FCF):Alphabetの定義では、営業キャッシュフローから設備投資を引いた値です。会計基準(GAAP)で決まった数字ではなく、会社が補足として出す非GAAP指標です。
- 直近12か月(TTM):直近の連続する12か月の合計です。この記事では、2025年10〜12月期から2026年7〜9月期の4四半期の合計を指します。
- 減価償却:設備を買った金額を、使える年数に分けて費用にしていく会計の仕組みです。お金が出ていくのは買った時、費用になるのは使える状態になってからなので、時間差が生まれます。
- 普通株・優先株・強制転換優先株:普通株は、通常の株式です。優先株は、配当などで普通株より優先される株式です。強制転換優先株は、決められた時期に普通株へ転換される優先株で、Alphabetは2026年6月に発行しました。
- 公募・私募・ATMプログラム:公募は、広く投資家へ株式を売り出す方法です。私募は、特定の相手へ株式を売る方法です。ATMプログラムは、市場で少しずつ株式を売る枠で、Alphabetは総額400億ドルの枠を設けています。
- 債務・社債:債務は、返す義務のある借入れの総称です。社債は、会社が投資家からお金を借りるために発行する債券です。
- コマーシャルペーパー:短期の資金を調達するために、会社が発行する短期の借用証書です。
- 後発事象:決算日(今回は2026年9月30日)より後に起きた出来事のうち、決算書に注記される事柄です。
「赤字」という言葉は、損益計算書の赤字(損失)と、キャッシュフローの赤字(現金の流出超過)で意味が違います。この記事の「赤字」は、すべてフリーキャッシュフローがマイナスという意味です。会社が損失を出したという意味ではありません。
第1章:自社定義のFCFは4〜6月期と7〜9月期で赤字。ただし直近12か月は197.5億ドルの黒字
飲食店にたとえると
店の営業で手元に残ったお金から、新しい店の内装工事代を払う場面を考えます。手元に残ったお金より工事代が多い月は、その差の分だけ、手持ちの資金が減ります。営業キャッシュフローが「手元に残ったお金」、設備投資が「工事代」、フリーキャッシュフローが「差」に当たります。これはたとえ話です。
7四半期の推移
【事実】Alphabetの決算リリースの調整表から、2025年1〜3月期から2026年7〜9月期までの7四半期を並べます。単位は百万ドルです。
| 四半期 | 営業キャッシュフロー | 設備投資 | フリーキャッシュフロー |
|---|---|---|---|
| 2025年1〜3月期 | 36,150 | 17,197 | 18,953 |
| 2025年4〜6月期 | 27,747 | 22,446 | 5,301 |
| 2025年7〜9月期 | 48,414 | 23,953 | 24,461 |
| 2025年10〜12月期 | 52,402 | 27,851 | 24,551 |
| 2026年1〜3月期 | 45,790 | 35,674 | 10,116 |
| 2026年4〜6月期 | 39,069 | 44,924 | −5,855 |
| 2026年7〜9月期 | 42,290 | 51,355 | −9,065 |
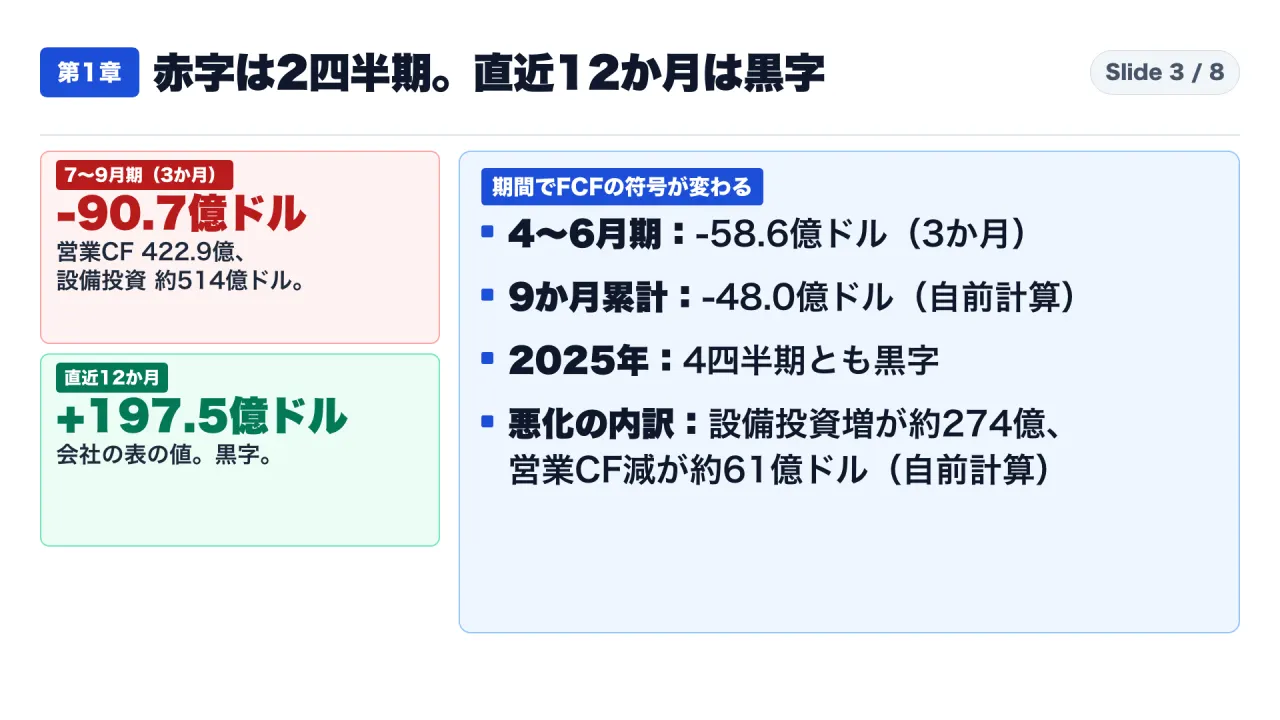
2025年の4四半期は、すべて黒字でした。2026年は、1〜3月期が101.2億ドルの黒字、4〜6月期が58.6億ドルの赤字、7〜9月期が90.7億ドルの赤字です。7四半期のうち、赤字は直近の2四半期だけです。
設備投資は、2025年1〜3月期の約172億ドルから、2026年7〜9月期の約514億ドルへ増えました。四半期報告書は、7〜9月期の設備投資は主に技術インフラへの投資を反映したもの、と説明しています。
なお、この記事では「初めての赤字」とは書きません。【事実】として確認したのは、上の7四半期だけです。それより前の期間は、一次資料で照合していません。
赤字の中身を分ける
7〜9月期を前の年の同じ時期と比べます。【事実】営業キャッシュフローは484.1億ドルから422.9億ドルへ減り、設備投資は239.5億ドルから約514億ドルへ増えました。
【自前計算】フリーキャッシュフローは、前の年は24,461百万ドルの黒字、今期は9,065百万ドルの赤字で、変化は33,526百万ドルです。このうち設備投資の増加が、51,355−23,953=27,402百万ドル(約274億ドル)、営業キャッシュフローの減少が、48,414−42,290=6,124百万ドル(約61億ドル)です。悪化幅の約335億ドルのうち、約8割が設備投資の増加、約2割が営業キャッシュフローの減少という分解になります。
期間を変えると符号が変わる
【自前計算】2026年1〜9月の9か月累計では、営業キャッシュフロー127,149百万ドルから設備投資131,953百万ドルを引いて、マイナス4,804百万ドル(マイナス48.0億ドル)です。四半期表の10,116、マイナス5,855、マイナス9,065を足しても、同じ値になります。
【事実】一方、直近12か月(2025年10〜12月期〜2026年7〜9月期)では、営業キャッシュフローが179,551百万ドル、設備投資が159,804百万ドルで、フリーキャッシュフローは19,747百万ドル(197.5億ドル)の黒字です。
| 期間 | 区分 | フリーキャッシュフロー |
|---|---|---|
| 2026年4〜6月期(3か月) | 会社の表 | −58.6億ドル |
| 2026年7〜9月期(3か月) | 会社の表 | −90.7億ドル |
| 2026年1〜9月(9か月) | 自前計算 | −48.0億ドル |
| 直近12か月(2025年10〜12月期〜2026年7〜9月期) | 会社の表 | +197.5億ドル |
同じ指標でも、四半期では赤字、9か月では小さな赤字、12か月では黒字です。期間を言わずに「赤字」と言うと、読み手は別々の期間を混ぜてしまいます。
第2章:9か月の設備投資は1,320億ドルで前年から2倍超。費用になる減価償却は220億ドル
機械の購入にたとえると
工場に新しい機械を入れる場面を考えます。機械を買った時に、お金は一度に出ていきます。ところが、会計上の費用は、使える状態になってから、何年かに分けて計上します。この費用が減価償却です。これはたとえ話です。
設備投資の増え方
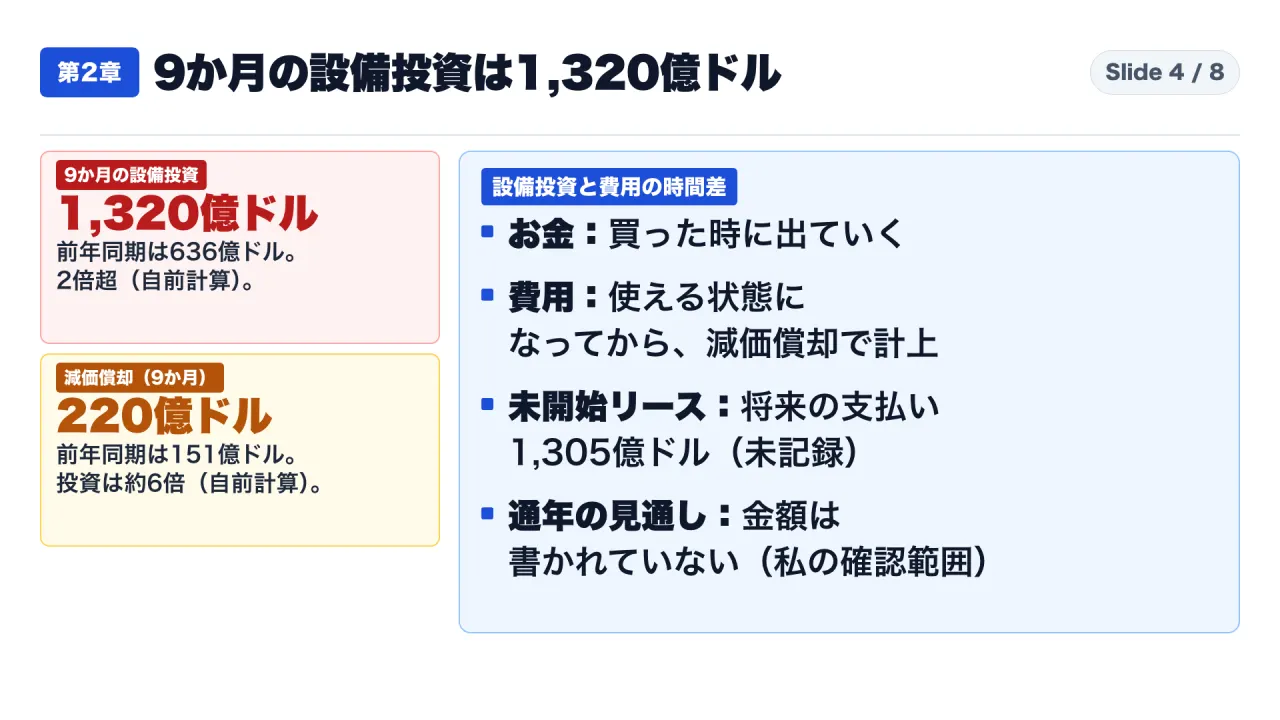
【事実】四半期報告書によると、2026年1〜9月の設備投資は132.0十億ドル(1,320億ドル)で、前の年の同じ時期は63.6十億ドル(636億ドル)です。7〜9月期だけの設備投資は51.4十億ドル(約514億ドル)です。
【自前計算】9か月の設備投資を前の年と比べると、131,953÷63,596で約2.07倍です(四半期報告書の丸めた値では132.0÷63.6で約2.08倍)。「2倍超」は私の計算で、Alphabetの公表値ではありません。
【会社の説明】四半期報告書は、2026年は2025年に比べて、サーバーやネットワーク機器、データセンターなどの技術インフラへの投資を大幅に増やす見込み、と書いています。
ただし、私が確認した範囲では、通年の設備投資の金額の見通しは、決算リリースにも四半期報告書にも書かれていません。決算説明会でのCFOの発言は、一次資料として取得できなかったので使っていません。インターネット上の二次情報には通年の金額を挙げたものもありましたが、出所が一次資料ではないため、この記事では扱いません。
減価償却との比較
【事実】減価償却は、同じ9か月で、15.1十億ドル(151億ドル)から22.0十億ドル(220億ドル)へ増えました。四半期報告書によると、有形固定資産の減価償却は、その設備が使える状態になってから始まります。
【自前計算】9か月の設備投資132.0十億ドルは、9か月の減価償却22.0十億ドルの約6倍です(132.0÷22.0=6.0)。これは二つの流れの単純な比較です。9か月の設備投資が、そのまま今後の償却額になるという意味ではありません。償却は、過去に買った設備も対象で、設備ごとに使える年数も違います。
未開始のリース
【事実】四半期報告書によると、2026年9月30日時点で、Alphabetは、主にデータセンターとエネルギー設備に関するリースで、まだ開始していない(使い始めていない)ものを結んでいます。その将来の支払いは130.5十億ドル(1,305億ドル)で、まだ帳簿に記録されていません。リースは2026年から2031年にかけて始まります。
設備投資のほかに、このような未開始のリースがあることも、「お金の出入り」を読む時の前提になります。ただし、この動画と記事では、未開始リースの支払い時期や金額の年ごとの配分は扱いません。
第3章:9か月で債務852億ドル、新株429億ドル、優先株191億ドルを調達。ただし債務の数字には未解明の差がある
家を建てる資金にたとえると
家を建てる場面を考えます。お金の出どころは、貯金、銀行からの借入れ、仲間からの出資と、いくつもあります。出どころごとに、返す義務や、相手の取り分が違います。これはたとえ話です。
決算書の資金の表(9か月)
【事実】四半期報告書の連結キャッシュフロー計算書から、2026年1〜9月の9か月の数字を並べます。単位は百万ドルです。
| 項目 | 2025年1〜9月 | 2026年1〜9月 |
|---|---|---|
| 営業活動によるキャッシュフロー | 112,311 | 127,149 |
| 設備投資(有形固定資産の購入) | −63,596 | −131,953 |
| 債務の発行による収入(費用控除後) | 38,002 | 85,222 |
| 債務の返済 | −26,094 | −8,879 |
| 普通株の発行による収入 | 0 | 42,870 |
| 強制転換優先株の発行による収入 | 0 | 19,063 |
| 自社株買い | −39,810 | 0 |
| 優先株・普通株の配当の支払い | −7,513 | −8,167 |
| 投資活動によるキャッシュフロー | −68,515 | −217,171 |
| 財務活動によるキャッシュフロー | −44,416 | 115,757 |
2026年1〜9月の営業キャッシュフローは1,271億ドルでした。そこに、財務活動で集めたお金が加わります。
一つ目は債務です。債務の発行で852億ドル、返済が89億ドルでした。
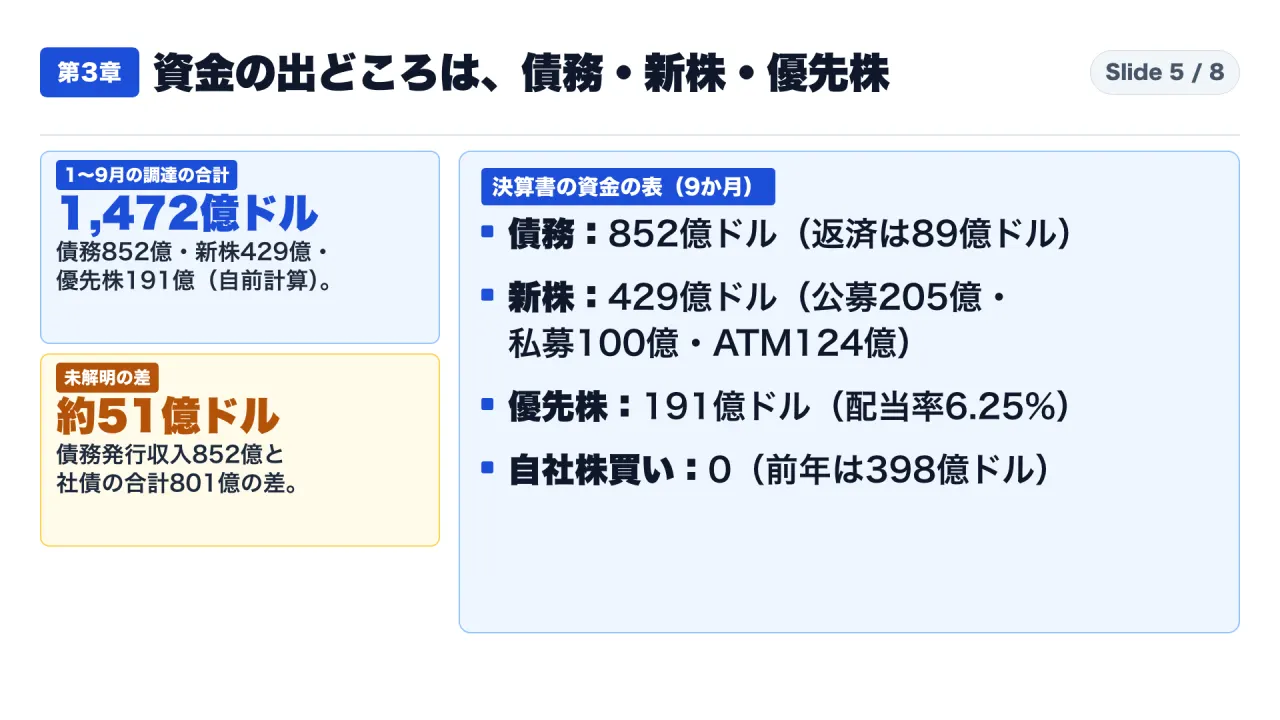
二つ目は新株です。普通株の発行で429億ドルです。【事実】四半期報告書によると、2026年6月に、公募で純収入205億ドル、私募で純収入100億ドルを調達しています。【事実】7〜9月期には、ATMプログラムで、A種株の純収入4.3十億ドルとC種株の純収入8.1十億ドルを調達しました。【自前計算】205億、100億、124億ドルを足すと429億ドルで、決算書の値と合います。ATMの124億ドルは、4.3十億ドルと8.1十億ドルの合計です。なお、ATMプログラムは総額400億ドルの枠で、9月末の残りは276億ドルです。
三つ目は優先株です。強制転換優先株の発行で、純収入191億ドルです。この優先株の配当率は6.25%です。
そして、自社株買いは、前の年の同じ時期の398億ドルから、ゼロになりました。
調達の合計と、使い道の開示
【自前計算】債務852億ドル、新株429億ドル、優先株191億ドルを足すと、147,155百万ドル、つまり1,472億ドルです。同じ9か月のフリーキャッシュフローの赤字は48.0億ドルなので、調達額は赤字をはるかに上回ります。穴の分だけを借りた、という図ではありません。
【会社の説明】使い道について、Alphabetは、社債の資金を「一般的な企業目的」に使うと書いています。2026年6月の新株と優先株の発行の資金は、「設備投資を含む一般的な企業目的」に使うと書いています。6月の公募、私募、優先株を合わせた純収入は496億ドルです。
【事実】9か月の投資活動全体の支出は2,172億ドルで、設備投資の1,320億ドルのほかに、有価証券の購入なども含まれます。この記事では、投資活動の内訳の個別の項目は検証していません。
【解釈】債務の資金を設備投資に一対一で結ぶ記述は、確認した範囲にはありません。資金は債務、株式、優先株、手元の資金が合わさって動くので、「赤字の穴を借金で埋めた」とは、一次資料からは言えません。
合わない数字:852億ドルと801億ドル
ここで、合わない数字があります。【事実】社債の発行の純収入は、各四半期の決算リリースに、1〜3月期が31.1十億ドル、4〜6月期が20.3十億ドル、7〜9月期が28.7十億ドルと書かれています。【自前計算】足すと80.1十億ドル、つまり801億ドルです。
一方、キャッシュフロー計算書の債務の発行による収入は、85,222百万ドル(852億ドル)です。【自前計算】差は、85,222−80,100=5,122百万ドルで、約51億ドルです。
この差の内訳は、私が確認した資料では特定できていません。社債以外の債務があるのか、費用の扱いの違いなのか、推測はできますが、資料で確認できていないため、ここは「未解明」のままにします。
負担の側面
【事実】7〜9月期に発行した社債のうち、米ドル建は、加重平均のクーポンが5.55%、加重平均の年限が15年です。豪ドル建は、加重平均のクーポンが5.82%、加重平均の年限が8年です。
【事実】長期債務の帳簿価額は、2025年12月末の465億ドルから、2026年9月末の1,251億ドルへ増えました。支払利息は、7〜9月期で9.67億ドル、前の年の同じ時期は1.43億ドルです。この表の支払利息は、設備の取得費として資産に計上した利息(7〜9月期で4.05億ドル)を除いた額です。
【事実】9月末の現金・現金同等物・短期有価証券は2,651億ドルです。コマーシャルペーパーの残高はゼロで、枠は250億ドルです。
【事実】9月30日より後の2026年10月に、傘下のウェイモが、50億ドルの担保付きタームローンの契約を結びました。金利はTerm SOFRに5.25%を上乗せしたもの、満期は2032年10月で、アルファベット本体は保証していません。これは後発事象で、ここまでの9か月の数字には入っていません。
【事実】同じ7〜9月期の事業の数字として、売上は1,276億ドルで25%増、Googleクラウドは307億ドルで103%増です。営業利益率は31.8%でした。
筆者の解釈:赤字と資金繰りの危機は分けて読み、調達は借入れに偏らず、負担はこれから見える
ここからは、事実ではなく私の解釈です。ここまでの数字は、決算リリースと四半期報告書から読みました。以降は、私なりの読みであり、断定ではありません。
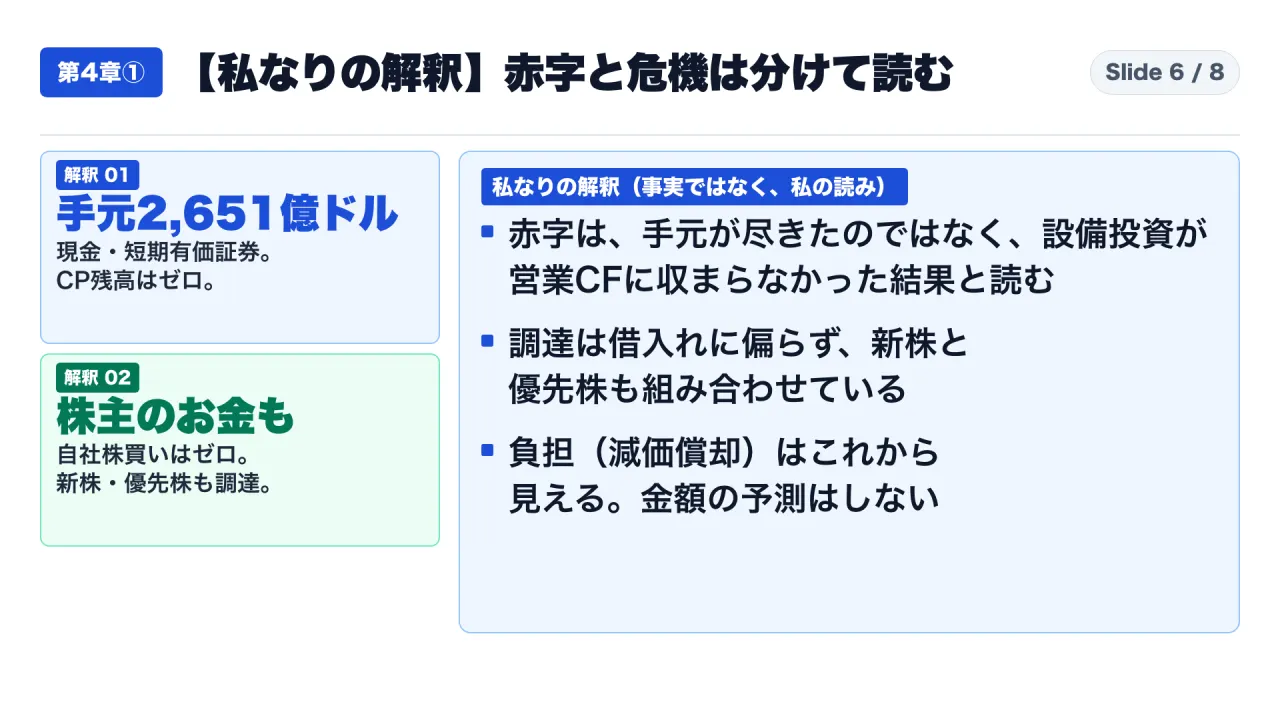
第一に、「赤字」と「資金繰りの危機」は分けて読むべきだと考えます。【事実】9月末の手元は2,651億ドルで、コマーシャルペーパーの残高はゼロです。【解釈】赤字になった二つの四半期は、手元の資金が尽きたというより、設備投資が営業キャッシュフローの内側に収まらなかった結果と読めます。7〜9月期の売上が25%増、Googleクラウドが103%増という事実とも、事業が傾いた数字ではない点で向きが合います。
第二に、資金は借入れに偏らず、新株と優先株も組み合わせていると読めます。【事実】自社株買いは前の年の398億ドルからゼロになり、普通株429億ドルと優先株191億ドルが入りました。【解釈】株主から見ると、還元に回していた分が、投資の側へ回ったように見えます。ただし、同社がそう説明しているわけではありません。
第三に、負担はこれから見えてくると考えます。【自前計算】9か月の設備投資は、減価償却の約6倍でした。設備が使える状態になるほど、減価償却は増えていくはずです。ただし、その金額の見通しは確認できていないので、予測はしません。支払利息も、長期債務が465億ドルから1,251億ドルへ増えた分、今後の期間にも響く可能性がありますが、将来の金額は資料にないので、見通しとしては扱いません。
比較条件と限界:数字は、期間・範囲・出所を揃えて読みます
この記事と動画で、言えないこと、扱わないことを整理します。
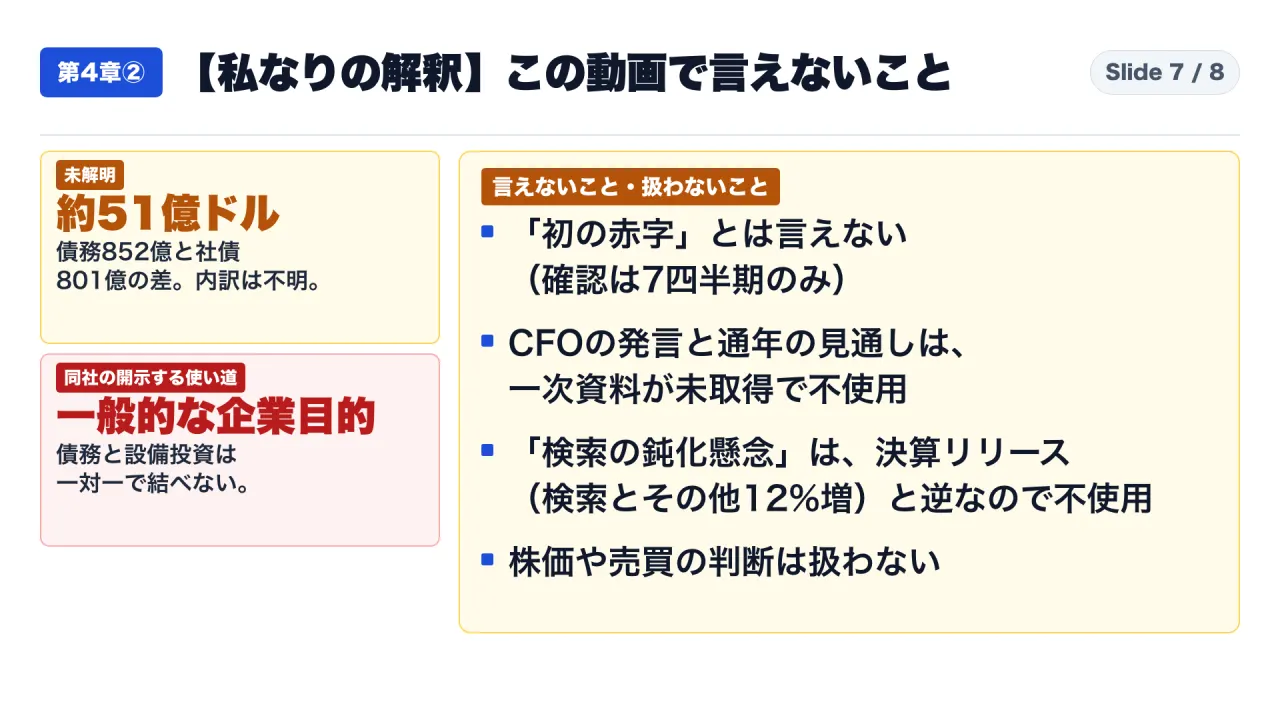
- 「初めての赤字」とは言えません。 確認したのは、2025年1〜3月期から2026年7〜9月期までの7四半期だけです。それより前の期間は、一次資料で照合していません。
- 債務852億ドルを設備投資に使った、とは言えません。 同社の開示では、使い道は「一般的な企業目的」です。
- 債務の852億ドルと、社債発行の合計801億ドルの差、約51億ドルは、内訳が分かっていません。 資料同士で合わない数字は、無理にそろえず、差を差として残します。
- フリーキャッシュフローは、会社が定めた補足の指標です。 四半期、9か月、直近12か月で、符号が変わります。期間をそろえずに比べると、読み違えます。
- CFOの発言や、通年の設備投資の見通し、減価償却の見通しは、一次資料として取得できなかったので使っていません。
- 株価や売買の判断は扱いません。
制作の裏側も書いておきます。下調べで読んだ要約には、「検索収益の鈍化への懸念」という説明がありました。ところが、【事実】第3四半期の決算リリースは、Googleの検索とその他の収益が12%増えたと書いています。要約の説明とは逆なので、使っていません。「初の赤字」も、先ほど書いた理由で使っていません。ほかに、要約にはインタビュー発言を根拠にした見方もありましたが、発言者や時刻を確認できる一次資料を取得していないため、事実として扱っていません。
実務:赤字のニュースを、どう確かめるか
対象と前提
対象は、取引先や投資先、自社の決算で、フリーキャッシュフローや営業キャッシュフローの赤字を読んで、状況を判断したり、社内で説明したりする人です。前提は、決算書(またはその要約)のキャッシュフロー計算書を手元に置けることです。米国の上場企業であれば、四半期報告書と決算リリースは、証券取引委員会(SEC)の公開データベースで誰でも読めます。
手順1:定義と期間を確かめる
最初に、その会社が「フリーキャッシュフロー」をどう定義しているかを、決算リリースの調整表の注記で確かめます。今回なら、「営業キャッシュフローから設備投資を引いた値」でした。次に、数字が四半期(3か月)なのか、累計なのか、直近12か月なのかを確かめます。今回は、4〜6月期と7〜9月期が赤字、9か月累計が小さな赤字、直近12か月が黒字でした。
数字を社内で使うときは、「2026年7〜9月期、会社定義のFCF、マイナス90.7億ドル」のように、期間・基準・単位を一緒に書きます。
手順2:資金の出どころを分ける
次に、キャッシュフロー計算書の財務活動の欄で、お金の出どころを項目ごとに分けます。今回なら、債務の発行、普通株の発行、優先株の発行、債務の返済、自社株買い、配当の支払いです。営業キャッシュフローと設備投資の差が、何で賄われたのかを、一つの数字にまとめず、項目ごとに見ます。
その上で、決算リリースや四半期報告書の本文で、各項目の使い道の記述を探します。今回は、「一般的な企業目的」でした。使い道が書いていない、または一般的な書き方の場合は、特定の使い道に結び付けて言い切りません。
手順3:合わない数字は「未解明」と書く
最後に、二つの資料の数字を突き合わせます。今回は、各四半期の決算リリースの社債の発行額の合計(801億ドル)と、キャッシュフロー計算書の債務の発行による収入(852億ドル)が、約51億ドル合いませんでした。
差の理由が資料から分からないときは、推測で埋めず、「差は約51億ドル。内訳は確認できていない」と書きます。説明を求められたら、確認できた範囲、確認できなかった範囲、確認に使った資料を分けて答えます。
確認で食い違ったときの対応
定義が会社によって違う場合は、比べる前に、定義を揃えられるかを確認します。揃えられないなら、会社ごとの定義のまま並べて、「定義が違う」と書きます。四半期の数字と累計の数字が混ざっている場合は、四半期の値を足して累計と一致するかを確かめます。今回は、10,116、マイナス5,855、マイナス9,065を足すと、9か月累計のマイナス4,804と一致しました。
この記事の内容を使わないほうがよい場面
この記事の方法は、キャッシュフローの見出しの数字を読み直すための手順です。投資の売買判断や、株価の予測には使えません。また、会計基準や開示の形式が違う会社には、注記の場所や言葉が違うため、そのままは当てはまらない場合があります。金融業のように、資金の出入りが事業そのものである会社にも、この読み方はそのままは使えません。
よくある疑問と読み違い
Q1. フリーキャッシュフローが赤字なら、お金が足りなくなったのですか。 そうとは限りません。赤字は、その期間に営業キャッシュフローより設備投資が多かったという意味です。9月末の現金・短期有価証券は2,651億ドルで、コマーシャルペーパーの残高はゼロです。ただし、手元の水準が今後も続くかは、この資料からは分かりません。
Q2. 9か月で1,472億ドルを調達したのは、全部、設備投資のためですか。 一次資料からは言えません。同社の開示では、社債の資金は「一般的な企業目的」、新株と優先株の資金は「設備投資を含む一般的な企業目的」です。また、9か月の投資活動全体の支出は2,172億ドルで、設備投資のほかに有価証券の購入なども含まれます。
Q3. 債務の852億ドルは、社債の発行額なのですか。 そう決め付けられません。キャッシュフロー計算書の債務の発行による収入は852億ドルですが、各四半期の決算リリースにある社債の発行額の合計は801億ドルで、約51億ドルの差があります。差の内訳は、確認した資料では特定できていません。
Q4. 自社株買いがゼロになったのは、株価への見方が変わったからですか。 この記事で使った資料では、理由を確認していません。事実は、9か月の自社株買いが前の年の398億ドルからゼロになったことだけです。理由を推測して書くことは、この記事ではしていません。
Q5. 「Alphabetのフリーキャッシュフローが初めてマイナス」と聞きましたが。 この記事では確認できません。確認できたのは、2025年1〜3月期以降の7四半期で、赤字は2026年の4〜6月期と7〜9月期の二つです。それ以前の期間を照合していないので、「初」とは言えません。
Q6. 減価償却が増えると、利益はどうなりますか。 減価償却は費用なので、ほかの条件が同じなら、営業利益を押し下げる方向に働きます。ただし、償却額の見通しは資料から確認できず、この記事では将来の利益を予測しません。
最後の確認リスト
- 「赤字」の対象が、会社の定義のフリーキャッシュフローなのか、損益の赤字なのかを確かめたか
- 数字の期間が、四半期、累計、直近12か月のどれかを確かめ、混ぜていないか
- キャッシュフロー計算書の財務活動で、お金の出どころを項目ごとに分けたか
- 使い道の記述を、決算リリースと四半期報告書の本文で探したか。書いていない使い道を、特定の項目に結び付けていないか
- 資料同士で合わない数字を、推測で埋めず、「未解明」と書いたか
- 自分で計算した数字に、「自前計算」と書いたか
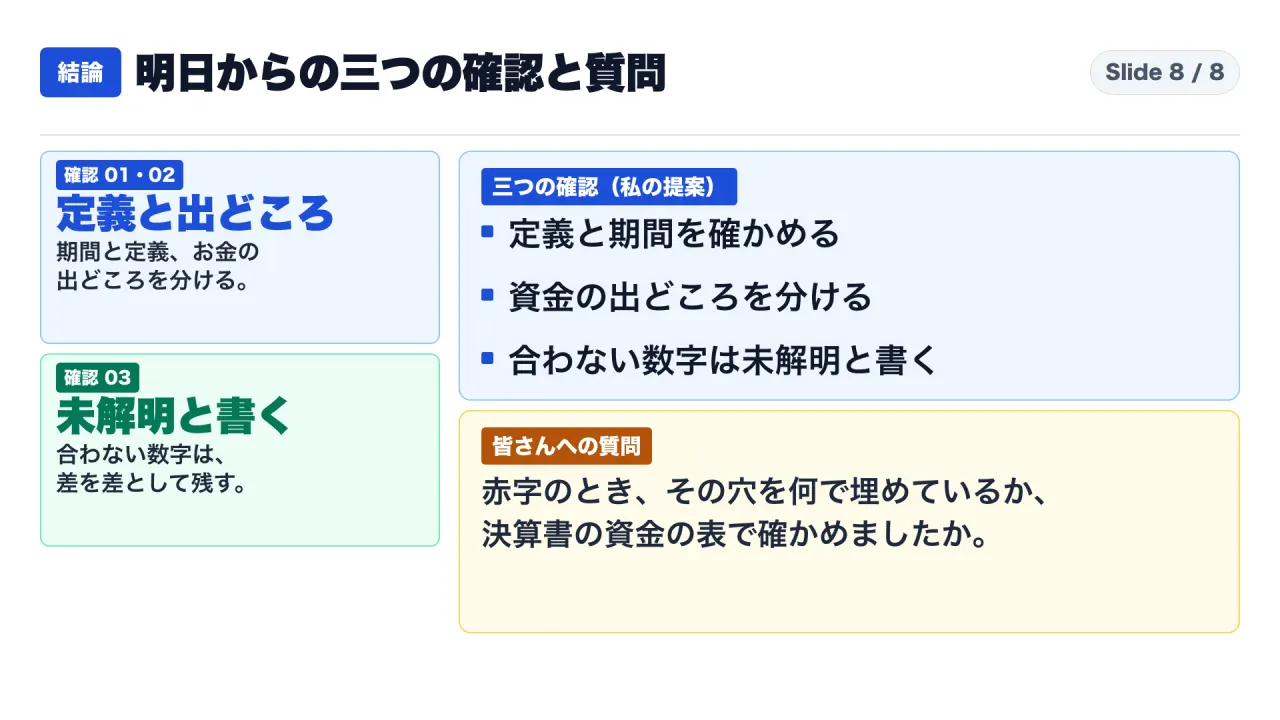
最後に、一つ質問です。取引先や自社の決算で、フリーキャッシュフローが赤字のとき、その穴を何で埋めているかを、決算書の資金の表で確かめたことはありますか。コメントで教えてください。
同じ系列の別の回として、Microsoftの社債発行を扱った回と、Amazonの決算を扱った回もあります。あわせて読むと、各社の資金の動きの違いが比べやすくなります。
YouTube本編:{{YOUTUBE_URL}}
初めてこのチャンネルの記事を読まれた方は、https://note.com/consuloji_ch/n/n1975ecc3cf48 から読み始めてください。