AnthropicのS-1の「計算費用は売上の55%」は、何を示し、何を示さないのか? ── 分子・分母・期間・範囲に分けて読む
YouTubeポッドキャスト本編(動画・音声)はこちら:AnthropicのS-1の「計算費用は売上の55%」は、何を示し、何を示さないのか? ── 分子・分母・期間・範囲に分けて読む
結論:55%は「2026年上半期の計算費用の総額÷売上」で、顧客向けの原価率ではなく、将来の固定契約も含みません
結論から書きます。AnthropicがSECに提出したForm S-1(予備目論見書つきの届出書)にある「計算費用は売上の55%」は、2026年上半期の計算費用の総額を、同じ期間の売上で割った値です。この計算費用には、研究、モデル開発、顧客への提供、Claudeの社内利用がまとめて入っています。顧客に提供する分だけの原価率ではありません。
さらに、2026年6月末時点で、固定または最低保証の契約の将来の支払いが約2,656億ドルあります。これは上半期の費用の比率とは別の数字で、55%には映りません。比率が下がった理由は、S-1の中で会社が説明している内容です。要因ごとの寄与を示す数字は、私が読んだ範囲では見当たりません。
この記事の対象読者は、自社のAI関連の費用を売上や予算と比べて管理する、経営企画、財務、情報システムの担当者と、その数字を承認する管理職です。英語の届出書を自分で最後まで読む時間はないが、「55%」のような数字を見て判断を誤りたくない方を想定しています。
読み終えると、次の三つができるようになります。一つ目は、売上比の数字を見たときに、分子に何が入り、分母が何の売上で、期間が同じかを確かめること。二つ目は、固定の契約や最低支払いを、費用の比率とは別枠で見ること。三つ目は、自社のAI費用の売上比を、同じ手順で分解することです。
なお、この記事は株式の売買判断を含みません。評価額、上場価格、株価の予測は扱いません。
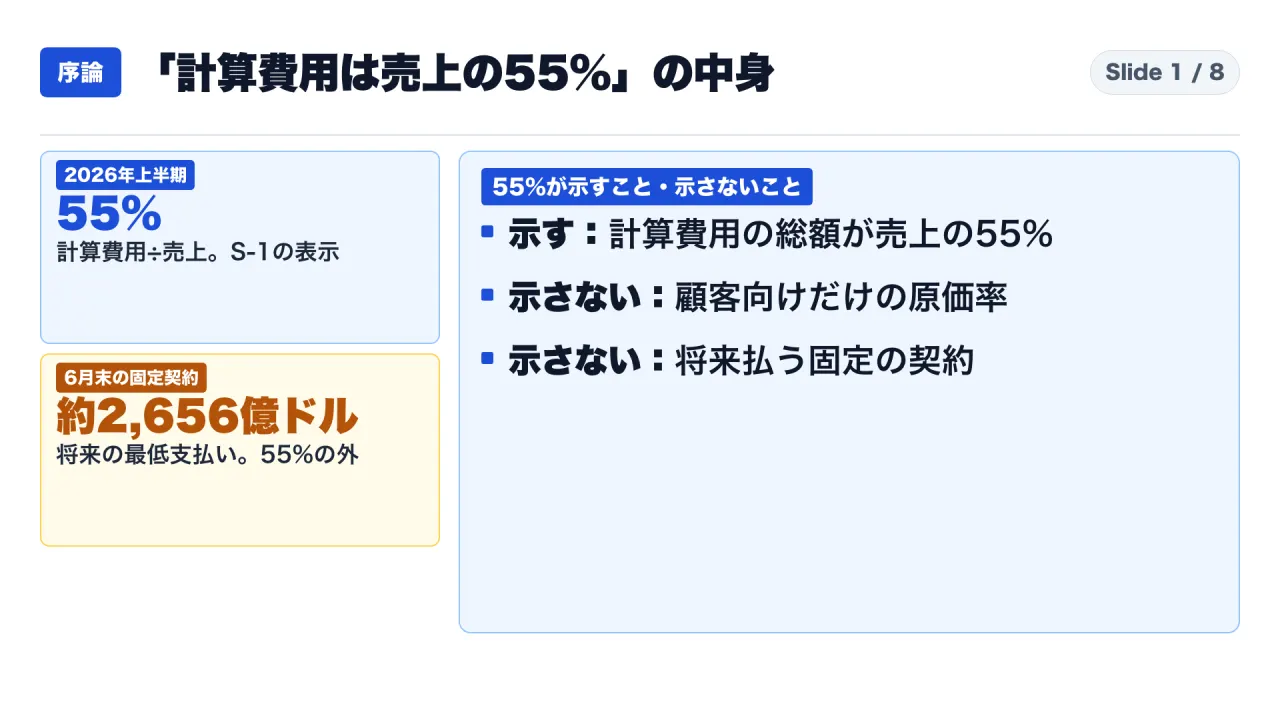
図1は、この記事の問いを一枚にしたものです。左に55%、右に約2,656億ドルを置いたのは、この二つが別の種類の数字だからです。
読み方:本文では「S-1の記述」「当方の計算」「会社の説明」「解釈」を分けて書きます
本文の各段落には、必要に応じて四つの札を付けます。
【S-1の記述】は、S-1の表や本文にそのまま書かれていることです。【当方の計算】は、S-1の数字から私が計算した値で、S-1には書かれていません。【会社の説明】は、S-1の中で会社が理由や見通しを述べている部分で、第三者の検証ではありません。【解釈】は、私が読んで考えたことです。
使った資料は、AnthropicのForm S-1の1件だけです。2026年10月26日に提出された予備目論見書で、価格や株数などの欄は空欄です。空欄の数字は語りません。S-1自身が「この予備目論見書の情報は完全ではなく、変更されうる」と書いています。修正された版(S-1/A)の有無は、私は確認していません。この記事の数字は、私が読んだ版のものです。
表の数字は百万ドル単位です。円換算はしません。「約89億ドル」のような億ドル表記は、百万ドル表記の表の値を私が換算したものです。
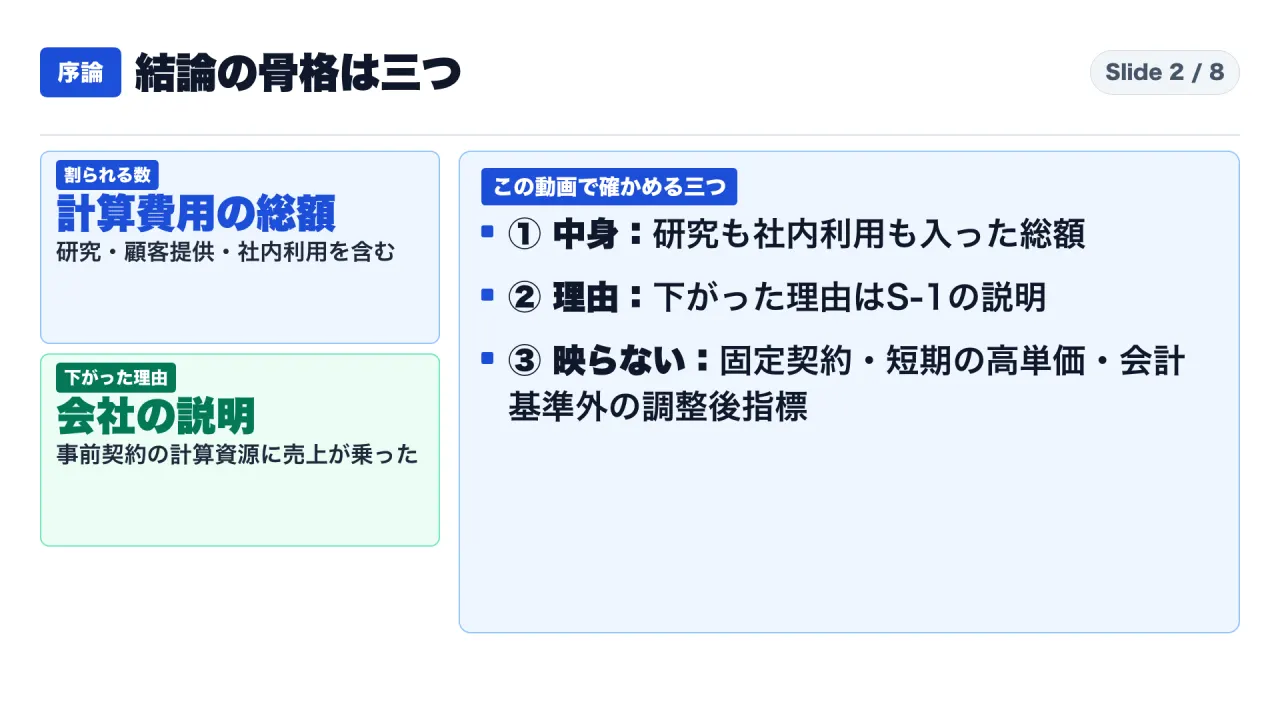
図2は、この記事の骨格です。中身、下がった理由、映らないものの三つに分けて確かめます。
背景:この記事で使う言葉を先にそろえます
まず、用語を整理します。「S-1での扱い」の列は、S-1が実際に書いている範囲です。「S-1が定義していないこと」の列は、思い込みやすい点です。
| 用語 | S-1での扱い | S-1が定義していないこと |
|---|---|---|
| 計算費用(compute and infrastructure) | 営業費用の一項目。研究、モデル開発、顧客への提供、Claudeの社内利用を含む | 作業ごとの内訳は、この項目では示されていません |
| 売上原価(cost of revenue) | 注記8の機能別の表の項目。ほぼすべてが顧客向けの計算費用で、一部の人件費と間接費を含む | 売上原価から作る粗利益や粗利率は、損益計算書の独立項目ではなくなっています |
| 調整後営業利益 | 営業損失から、株式報酬、現金を伴わない寄付、Bartz和解を除いた値 | 会計基準(GAAP)の指標ではありません |
| 固定または最低保証の契約 | 2026年6月末時点の、将来の支払いの見込み。期間は1年から20年 | 契約ごとの内訳の足し算が、この合計と一致するかは、ここでは扱いません |
| 年間10万ドル以上の顧客 | 直近12か月の売上が10万ドル以上の組織。アカウントを一つの組織にまとめて数える | 「企業」顧客の区分は、S-1にありません |
この表で一番大切なのは、計算費用と売上原価の行です。名前が似ていますが、範囲が違います。以降の章で、数字を使って確かめます。
数字の置き場所:S-1のどこを見ると確かめられるか
自分で確かめたい方のために、この記事の数字がS-1のどこにあるかを書きます。ページ番号は版によって変わりうるので、見出しの名前で書きます。
| 確かめたい数字 | S-1の場所 |
|---|---|
| 売上、計算費用、営業損失、純損失(百万ドル) | 「Summary Consolidated Financial and Other Data」(要約財務表) |
| 計算費用の対売上比(55%、201%、653%、160%、1,056%)と、下がった理由の説明 | 「Management’s Discussion and Analysis」(MD&A)の営業費用の節 |
| 売上原価2,380と研究開発費9,741(機能別の表) | 連結財務諸表の注記8「Supplemental Financial Information」 |
| 粗利益が独立項目でなくなった説明 | 連結財務諸表の注記1(表示の変更) |
| 固定または最低保証の契約の約265.6ビリオンドル | 連結財務諸表の注記13「Commitments and Contingencies」 |
| 顧客数、Fortune 500の0.1%未満 | 事業の説明の節と、冒頭付近の用語の定義 |
S-1の本文は長く、表がページをまたぐため、数字を探すときは、見出しの名前と表の行の名前で検索するのが早いです。
第1章:55%は約89億ドルを約163億ドルで割った値で、同じ期間で比べると201%から55%に下がりました
割り算の中身を確かめる
【S-1の記述】S-1の要約財務表によると、2026年上半期(1月から6月)の売上は16,286百万ドル、つまり約163億ドルです。同じ期間の計算費用は8,945百万ドル、約89億ドルです。
【当方の計算】8,945を16,286で割ると、約54.9%です。S-1のMD&A(経営陣による財務の説明)は、この比率を55%と表示しています。小数点以下を丸めた数字で、私の計算と一致しています。
飲食店にたとえます。「今月の仕入れ代は売上の55%」と聞けば、原価率が55%だと思うでしょう。ところが、その仕入れ代に、新メニューの試作用の食材や、スタッフの賄いの分まで入っていたらどうでしょう。仕入れ代の総額は同じでも、原価率とは呼べません。これはたとえ話です。S-1の計算費用は、この「全部入りの仕入れ代」に近い性格を持っています。詳しくは、第2章で書きます。
年ごとの推移を、同じ定義で並べる
【S-1の記述】S-1のMD&Aの表は、計算費用の売上に対する比率を、次のように示しています。
| 期間 | 売上(百万ドル) | 計算費用(百万ドル) | 計算費用÷売上(S-1の表示) |
|---|---|---|---|
| 2023年(通年) | 41 | 433 | 1,056% |
| 2024年(通年) | 386 | 2,522 | 653% |
| 2025年(通年) | 4,585 | 7,326 | 160% |
| 2025年上半期 | 1,163 | 2,334 | 201% |
| 2026年上半期 | 16,286 | 8,945 | 55% |
【当方の計算】1,056%は、売上の約10.6倍の計算費用がかかったという意味です。この10.6倍は、私が換算した値です。
期間をそろえないと、誤読する
ここで一つ、典型的な読み違いがあります。「2025年は160%で、2026年上半期は55%。1年で大きく下がった」と読むことです。160%は1年間、55%は半年の数字で、期間が違います。比べるなら、上半期同士の201%から55%です。
額も確かめます。【S-1の記述】計算費用の額は、2025年上半期の2,334百万ドルから、2026年上半期の8,945百万ドルへ、283%増えました。【当方の計算】売上は、1,163百万ドルから16,286百万ドルで、約14倍です。計算費用の額も増えていますが、売上がそれ以上に増えたので、比率が下がりました。
四半期で見ると、動きがさらに見える
【S-1の記述】S-1は四半期の表も示しています。計算費用は、2025年1〜3月の944百万ドルから、2026年4〜6月の5,558百万ドルまで、すべての四半期で増えました。同じ6四半期で、売上は376百万ドルから11,555百万ドルに増えています。S-1は、計算費用の対売上比が、この期間に251%から48%に下がったと書いています。
【当方の計算】2026年1〜3月は、3,387を4,731で割って約71.6%です。半年の55%は、71.6%の四半期と、48%の四半期の合成です。直近の四半期の比率は、半年の55%より低い、ということです。
【S-1の記述】営業損益も四半期で動いています。2026年1〜3月の営業損失は1,667百万ドル、4〜6月は974百万ドルの営業利益です。半年の営業損失693百万ドルは、この二つの合計です。
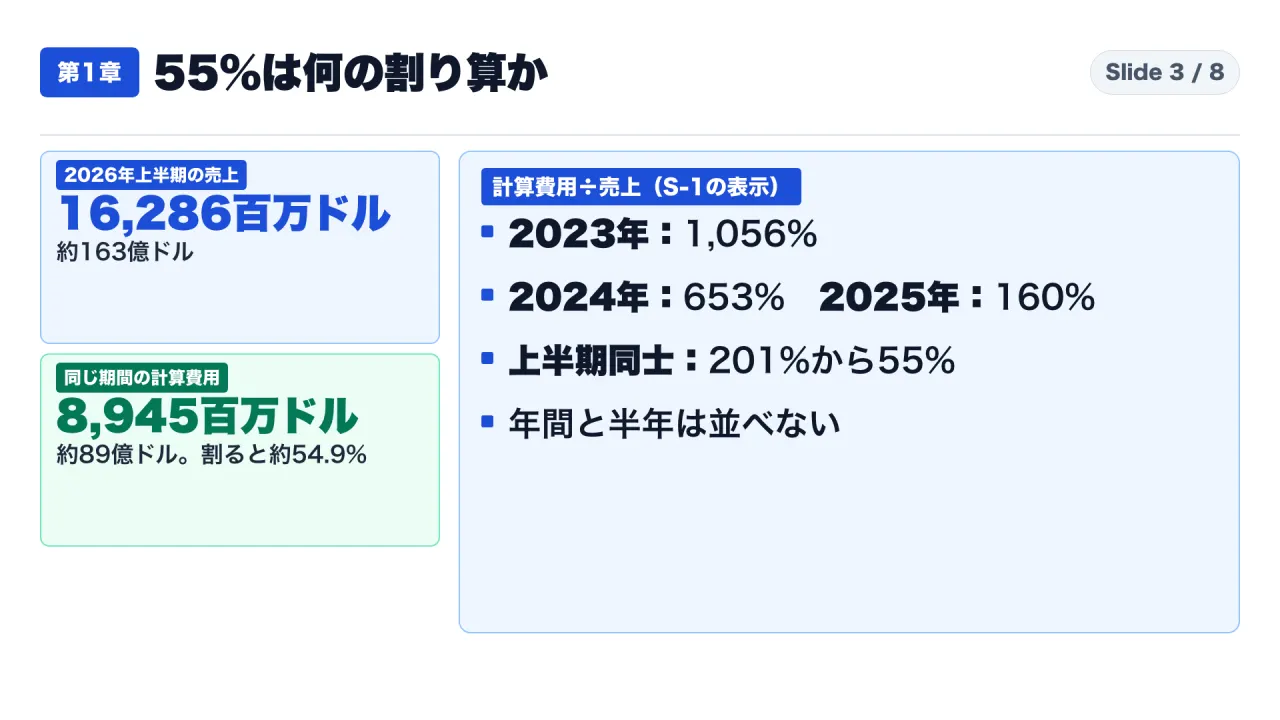
図3は、売上、計算費用、S-1の比率を並べたものです。右側の四つの行は、同じ定義の比率です。年間と半年は、並べません。
制作の裏側を話します。下調べの段階で、私は2023年の比率を「表から自分で計算する値」と整理していました。ところが、S-1のMD&Aの表に、1,056%と表示されていました。そこで、この記事ではS-1の表示を使っています。質問メモにあった「10倍」は、この1,056%とおおむね合う数字でした。表示を見落としたまま「当方の計算」と書いていれば、出典の書き方を誤るところでした。
第2章:55%は研究も社内利用も含む総額で、顧客に提供する分の原価率ではありません
S-1が書いている計算費用の範囲
【S-1の記述】S-1は、計算費用を、会社のモデルのあらゆる作業を支える基盤の費用だと説明します。範囲は、研究、モデル開発、顧客への提供、そしてClaudeの社内利用です。
もう少し細かく見ます。【S-1の記述】S-1は、この計算資源を、すべての作業で共有する一つの資源として使い、作業ごとではなく総額で計画し、費用を計上し、評価すると書いています。また、費用は計算資源が使えるようになった時点で計上され、事前に契約した多年の契約が大半なので、近い将来は概ね固定的だとも書いています。
【解釈】ここから私は、55%を「作業ごとの原価」ではなく「共有の計算資源の総額」と読みます。厨房のガス代の請求書が一枚で、店で出す料理の分も、新メニューの試作の分も入っているのと同じです。この一枚の金額を売上で割っても、料理の原価率にはなりません。
2026年からは、範囲に変更があります
【S-1の記述】S-1は、2026年から、計算資源のリースに関わる義務が始まるのに伴い、この費用にリース費用なども含まれると書いています。具体的には、オペレーティング・リース費用、ファイナンス・リース資産の償却、変動リース費用、所有するサーバーなどの減価償却です。
【解釈】ここは私の注意点です。2025年と2026年の比較では、費用の範囲が同じとは限りません。比率の下がり方を読むときは、この範囲の変更を頭に置く必要があります。
顧客向けの分は、機能別の表で確かめる
では、顧客に提供する分は、どのくらいなのでしょうか。S-1の注記8には、機能別に分けた表があります。
| 項目(機能別・2026年上半期) | 金額(百万ドル) | 売上に対する比率 | 備考 |
|---|---|---|---|
| 売上原価 | 2,380 | 約14.6%(当方の計算) | ほぼすべてが顧客向けの計算費用。一部の人件費と間接費を含む |
| 研究開発費 | 9,741 | 約59.8%(当方の計算) | 主な中身は、モデル開発・研究・社内利用の計算費用と人件費など |
【S-1の記述】売上原価は2,380百万ドルです。S-1は、このほぼすべてが、顧客向けの作業にかかる計算費用だと書いています。ただし、一部の人件費と間接費も含むと注記しています。【当方の計算】2,380を16,286で割ると約14.6%です。9,741を16,286で割ると約59.8%です。
ここで注意が二つあります。一つ目は、この二つの比率を足して、55%と照らし合わせないことです。機能別の表は、人件費や間接費を含み、計算費用の表とは切り口が違います。二つ目は、14.6%を「粗利率」と呼ばないことです。
【S-1の記述】S-1は、2025年に、営業費用の表示を、機能別から性質別へ変えたと書いています。その結果、売上原価と粗利益は、損益計算書の独立した項目ではなくなりました。S-1は粗利益を表示していないので、14.6%は粗利率ではありません。
費用全体の中での位置づけ
【S-1の記述】2026年上半期の営業費用の合計は16,979百万ドルです。内訳は、計算費用8,945、人件費3,152、販売・マーケティング・提携3,168、その他の営業・管理1,714です。
【当方の計算】営業費用の合計に占める計算費用は、約52.7%です。営業費用の合計16,979は、売上16,286を693百万ドル上回り、これが営業損失693百万ドルです。計算費用は費用全体の半分強を占めますが、営業損益を決める費用はそれだけではありません。
【S-1の記述】S-1のMD&Aは、費用の各項目の対売上比も、上半期同士で示しています。
| 費用の項目 | 2025年上半期(売上比) | 2026年上半期(売上比) |
|---|---|---|
| 計算費用 | 201% | 55% |
| 人件費 | 46% | 19% |
| 販売・マーケティング・提携 | 10% | 19% |
| その他の営業・管理 | 26% | 11% |
【当方の計算】営業費用の合計の対売上比は、2025年上半期が約284%(3,298÷1,163)、2026年上半期が約104%(16,979÷16,286)です。この表から読めるのは、計算費用だけでなく、人件費やその他の費用も売上比で下がっていることです。一方、販売・マーケティング・提携費は、10%から19%へ上がっています。売上が急に増えたことで、売上を分母にした比率は、多くの項目で下がりました。計算費用の55%が下がったことを、計算資源の効率だけで説明するのは、他の費用の動きと並べると、慎重になるべきだと私は考えます。
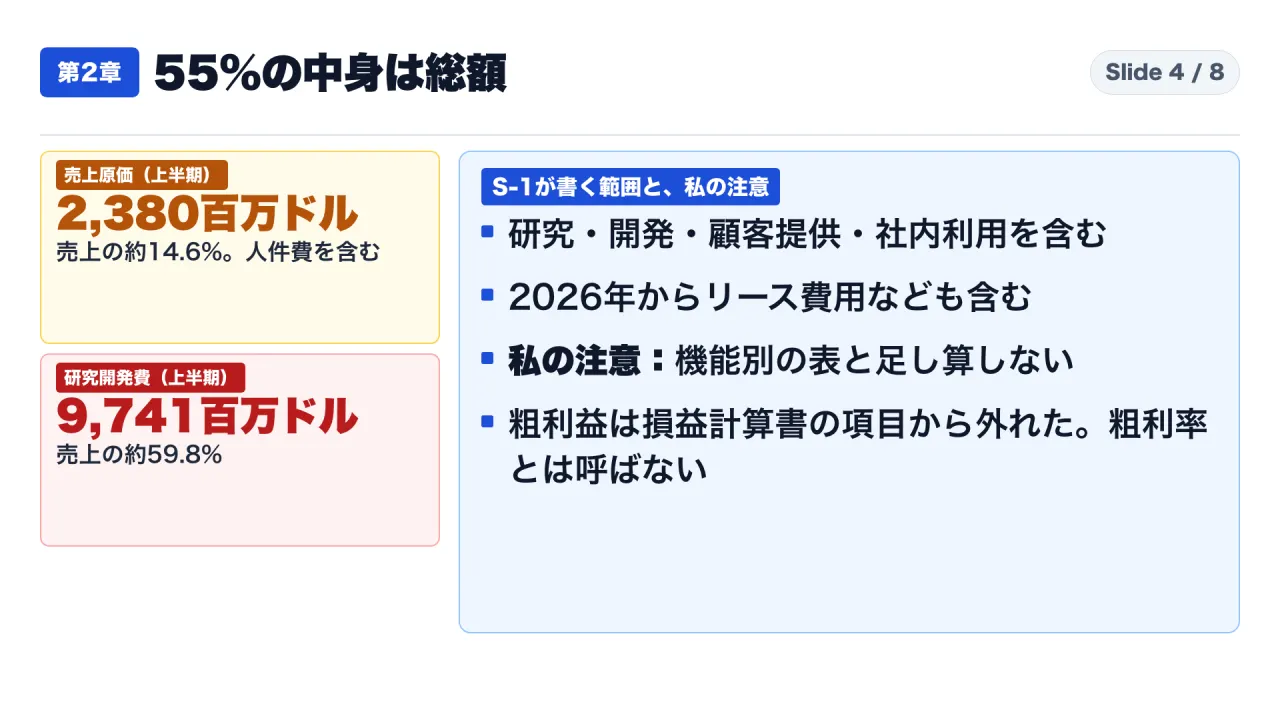
図4は、機能別の売上原価と研究開発費を、右側の「範囲と注意」と並べたものです。粗利率と呼ばない理由も、右側に書いています。
ここで、無料で試せる確認を一つ。自社の資料で「AI費用は売上の○%」と書いてある箇所を探し、分子の中身を担当者に聞いてみてください。研究開発の分や社内利用の分が入っているか、一行で答えが返ってくるかを確かめるのが、最初の一歩です。
第3章:下がった理由は会社の説明で、固定の契約や調整後の指標は55%に映りません
会社が説明する、比率が下がった理由
【会社の説明】S-1は、計算費用の比率が下がったのは、売上が大きく増えた一方で、計算資源の大半が事前に契約されていて、その期間の需要に応じて変わらなかったからだと説明しています。
【S-1の記述】2026年4月から6月の3か月で、売上は前の年の同じ期間より1,368%増え、計算費用は300%増えました。
【会社の説明】S-1は、この背景に、「学習と推論の最適化の研究と、複数のチップを併用する構成」があると書いています。複数のチップの併用とは、AWSのTrainium、GoogleのTPU、NVIDIAのGPU、AMDのGPUという四つの系統で、Claudeの学習と提供を行うことです。学習の効率の項目では、Claude自身が、次のモデルをつくる研究と工学を助けるようになってきていると書いています。
【解釈】ここで大事なことがあります。それぞれの要因が、比率の低下にどれだけ効いたのかを分けた数字は、私が確認した範囲では見当たりません。「複数のチップのおかげで下がった」「Claude自身の改善のおかげで下がった」とは、この記事では言えません。また、四つの系統は並列に書かれていて、NVIDIAに追加した、という書き方ではありません。
55%に映らないもの(1):将来の固定の契約
【S-1の記述】S-1の注記によると、2026年6月末時点(未監査)で、固定または最低保証の契約の将来の支払いは約265.6ビリオンドル、つまり約2,656億ドルで、期間は1年から20年です。2,656億ドルは、私が億ドルに直した値です。
この数字は、上半期の費用ではありません。これから先の期間に払う約束の合計です。上半期の比率である55%には、映りません。
55%に映らないもの(2):会社自身の予告
【会社の説明】S-1は、需要が長期の契約を超えたときは、短期で計算資源を調達し、それは通常、計算資源1単位あたりの費用が高いと書いています。また、新しい計算資源が増える期は、その費用が、資源が最終的に支える売上より先に計上され、営業利益率が縮みうると見ています。
【S-1の記述】S-1は、計算資源の大半が、利用できる12〜18か月前に調達される多年契約だとも書いています。【解釈】この「先に契約し、あとから売上が追いつく」という構造が、比率が大きく動く背景だと、私は読みます。
55%に映らないもの(3):調整後の指標
【S-1の記述】S-1の調整後営業利益は、2026年上半期で1,618百万ドルの黒字です。S-1は、これを、営業損失から、株式報酬、現金を伴わない寄付、Bartz和解を除いた値と定義しています。会計基準の営業損失は、同じ期間で693百万ドルです。
【当方の計算】693百万ドルは、約6.9億ドルです。会計基準の営業損失と、調整後の黒字は、定義が違う別の指標です。どちらが正しい、という話ではなく、何を除いた数字かを確かめる必要があります。
55%に映らないもの(4):営業の外の動きと、キャッシュ
【S-1の記述】純損失は80,748百万ドル、約807億ドルです。そのうち、転換社債などの公正価値の変動が72,388百万ドル、約724億ドルです。S-1は、この変動が、発行済みの転換社債の公正価値の増加が主な原因だと説明しています。計算費用の比率とは、別の話です。
【S-1の記述】営業活動によるキャッシュフローは、2026年上半期が3,929百万ドルのプラス、2025年上半期が1,513百万ドルのマイナスです。S-1は、この増加の主な要因を、非現金項目を調整した純損失の改善と、運転資本の変動(ベンダーへの支払いと顧客からの入金の時期)としています。
【解釈】損益、調整後の指標、キャッシュフローは、見る角度が違います。計算費用の比率を理解するために、全部を同時に読む必要はありません。ただ、「55%に下がった」という一点だけで会社の状態を判断することは、避けるべきだと私は考えます。
同じ「割合」でも、分母で意味が変わる例
もう一つ、分母で意味が変わる割合があります。
【S-1の記述】S-1は、Fortune 500の顧客からの売上が、先方の総費用の平均0.1%未満だと書いています(2026年7〜9月)。ただし、対象は、年間10万ドル以上の顧客のうち、上場している企業だけです。分母は、先方の公開された財務諸表に載る総費用です。「Fortune 500全体の0.1%」ではありません。
顧客数も同じです。【S-1の記述】年間10万ドル以上の顧客は、2026年9月30日時点で11,900超で、前年同期の950超から増えました。100万ドル以上は1,900社超、1,000万ドル以上は約250社です。S-1は、顧客を、アカウントをまとめた一つの組織として数えると定義し、「企業」顧客という区分は持たないと明記しています。
質問メモには「12,000社」と書いてありましたが、S-1の数字は11,900超です。丸めた数字を、そのまま使わないことにしました。
【S-1の記述】売上の集中度についても、S-1は、2026年1〜9月で、単独で10%を超える顧客はないが、上位5顧客で売上の約25%を占めると書いています。分母としての売上が、少数の顧客に偏っている、という点は、比率を読むときの前提の一つです。
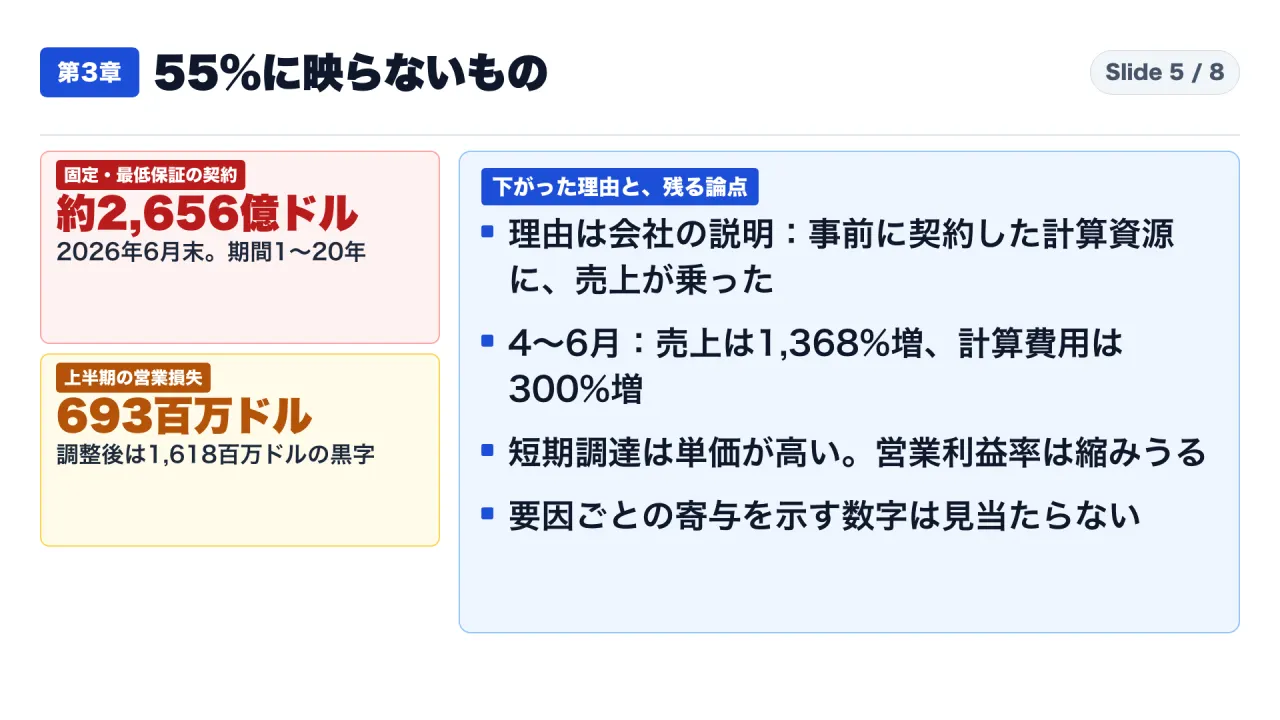
図5は、映らないものを並べたものです。左は固定契約と営業損失、右は下がった理由と残る論点です。
第4章:【私なりの解釈】55%は「原価率」ではなく、「前払いの計算資源に売上が追いついた度合い」と読めます
ここからは、事実ではなく私の解釈です。
第一に、55%を「前払いの計算資源に、売上が追いついた度合い」として読むと、筋が通ります。会社の説明は、事前に契約した計算資源に売上が乗った、というものでした。計算資源は先に確保し、あとから売上が追いかける。四半期の比率が251%から48%に下がった動きは、その追いつき具合を映している、と私は読みます。
第二に、比率が下がることと、将来の固定の重さは別の話です。55%に下がっても、2026年6月末時点の固定または最低保証の契約は、約2,656億ドルあります。比率を見て安心するより、比率と契約残高を並べて見るのが、私の読み方です。
第三に、自社のAI費用を見るときにも、同じ分解が使えます。分子に何が入っているか、分母は何の売上か、期間は同じか。この三つを分けないと、55%のような数字は、読み違えます。
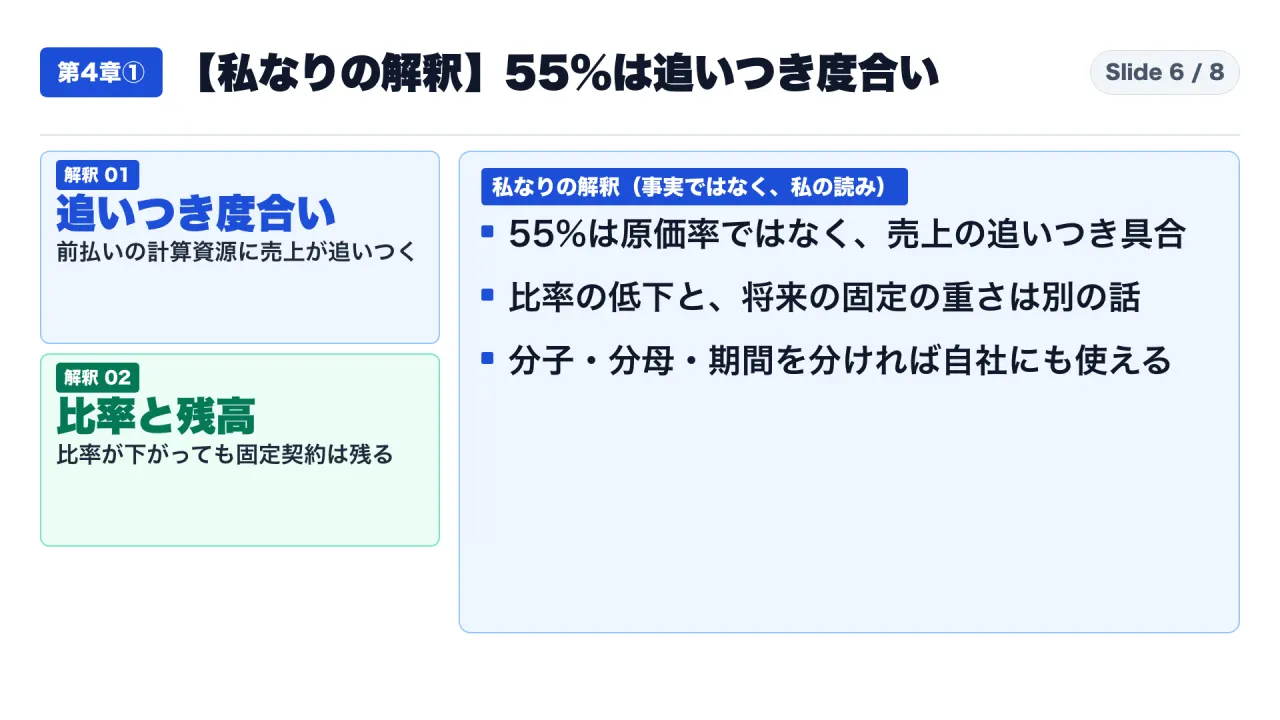
図6は、私の解釈を二つのカードにしたものです。右側に、私の読みを三つ並べています。
この記事で言えないこと
言えないことを先に並べておきます。
一つ目。55%は、顧客に提供するサービスの原価率ではありません。研究、モデル開発、社内利用を含む総額の比率です。
二つ目。比率が下がった理由は、会社の説明です。複数のチップの併用や、Claude自身の寄与の大きさは、数字で分けられていません。「どれが効いた」とは言えません。
三つ目。この資料は予備目論見書で、変更されうるとS-1自身が書いています。修正された版の有無は確認していません。
四つ目。「Fortune 500の0.1%」と「11,900超」は、範囲と定義つきの数字です。「企業全体」や「大企業の導入率」とは言えません。
五つ目。S-1は会社自身の書類です。外部の検証ではありません。複数のチップ併用の効果は、会社の説明として扱い、他の資料での裏づけは確認していません。
六つ目。評価額、上場価格、株の売買判断は扱いません。
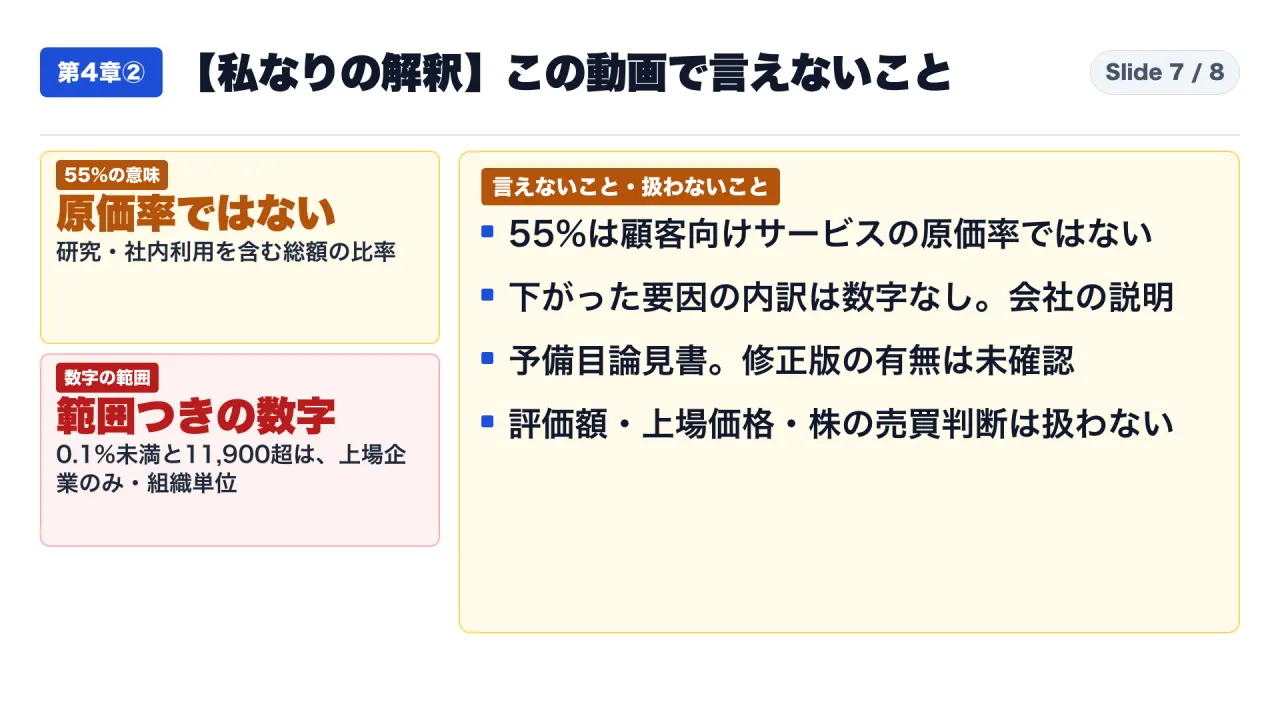
図7は、言えないことの一覧です。左の二枚のカードは、55%の意味と、数字の範囲の注意です。
第5章:自社のAI費用の「売上比」に、同じ分解を当てはめる手順
S-1の読み方を、自社の数字に当てはめる手順を書きます。ここからは、S-1に書かれていない、私の提案です。
手順1:分子の中身を三つに分ける
自社のAI関連費用を、次の三つに分けます。一つ目は、顧客に提供する製品やサービスに直接使う分です。二つ目は、研究開発や試作に使う分です。三つ目は、社内の業務に使う分です。クラウドの請求書が一枚で来ている場合は、タグやアカウントの単位で分けられるかを、情報システムの担当者に聞いてください。分けられなければ、「分けられない」ことを資料に書いておきます。S-1も、計算資源を総額で評価していて、作業ごとには分けていませんでした。
手順2:分母と期間をそろえる
売上比を出すときの分母が、全社の売上なのか、その事業部の売上なのかを決めます。期間は、半年なら半年同士、年なら年同士で比べます。S-1が、201%から55%を「上半期同士」で見せているのは、この理由です。
手順3:固定の契約と最低支払いを、別枠で一覧にする
クラウドの利用契約には、一定額を使うことを約束する条件がついている場合があります。契約書を確認し、期間、最低支払額、解約条件を一覧にします。S-1は、費用の比率とは別に、固定または最低保証の契約の将来の支払い約2,656億ドルを、注記で示していました。同じように、比率と契約残高を別の欄に置きます。
手順4:範囲の変更を記録する
費用の範囲が変わった時点を記録します。S-1は、2026年からリース費用などが計算費用に含まれると書いていました。自社でも、購入からサブスクリプションへ、または別の勘定科目へ移した時期があれば、前後の比較に注意が必要です。
担当者への質問と、資料に残す一文
手順を実行するときは、数字を持っている担当者に、次の順で聞くと早く進みます。これは私の提案で、S-1の記述ではありません。
| 聞く相手 | 質問 | 資料に残す一文の例 |
|---|---|---|
| 情報システム | AI関連の請求は、タグやアカウントで用途別に分けられますか | 「AI費用はアカウント単位で、顧客向け・研究・社内の三つに分けた」または「分けられないため総額で示す」 |
| 経理 | 売上比の分母は、全社の売上と事業部の売上のどちらですか。期間は決算期とそろっていますか | 「分母は事業部の売上。上半期同士で比較した」 |
| 購買・法務 | 最低支払いや解約条件のある契約は、いつからいつまで、いくらですか | 「最低支払いの残高は別欄に記載。今期の費用比率には含めない」 |
| 経営企画 | 勘定科目や集計の範囲を変えた時期はいつですか | 「○年○月に集計の範囲を変更。前後の比較は参考値」 |
S-1も、計算費用の範囲の変更(2026年からのリース費用など)と、固定または最低保証の契約を、本文と注記で別々に書いていました。自社の資料でも、比率の本文と、前提を書いた注記を分けておくと、数字を引用した人が読み違えにくくなります。
仮の例で試す
次の数字は、手順を説明するための架空の例で、実在の会社の数字ではありません。ある事業部で、売上が10億円、AI関連の費用が合計5億5,000万円だったとします。「売上比55%」と書きたくなります。ところが、内訳を聞くと、顧客向けの製品に使う分が1億5,000万円、研究開発と試作に使う分が3億円、社内業務に使う分が1億円でした。顧客向けの分だけで見れば15%です。さらに、向こう3年間の最低支払いの約束が6億円ありました。この6億円は、今期の55%には入っていません。
この例が示すのは、55%という一つの数字だけでは、判断材料として足りないということです。分子の中身、期間、将来の約束を並べて、初めて数字の意味が決まります。
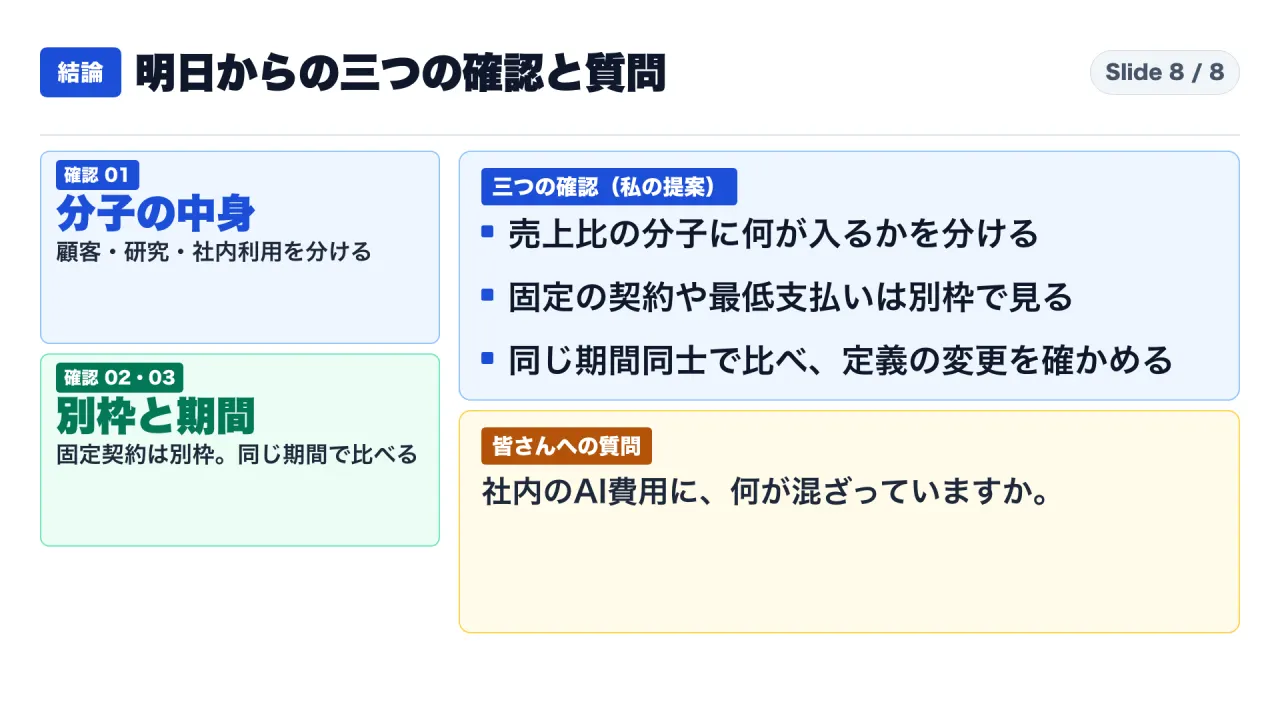
図8は、明日から使える三つの確認と、皆さんへの質問です。
読み違えやすい点の早見表
質問メモや、よく見かける言い方と、S-1で確認できた内容を並べます。
| よくある言い方 | S-1で確認できた内容 | この記事での扱い |
|---|---|---|
| 計算費用は売上の約10倍から55%に下がった | 2023年は1,056%(約10.6倍)、2026年上半期は55%。同一期間の比較は、上半期同士の201%から55% | 約10.6倍は当方の換算。期間をそろえて書く |
| 年間10万ドル以上の顧客が950社から12,000社に増えた | 950超から11,900超(2025年9月30日から2026年9月30日、直近12か月の売上基準) | 「11,900超」と書く。12,000とは書かない |
| Fortune 500の支出は、企業の総経費の0.1%未満 | 平均0.1%未満。ただし上場企業だけ、2026年7〜9月の売上、先方の公開財務諸表の総費用が分母 | 範囲を付けて書く |
| 比率の低下は、複数のチップの併用とClaude自身の改善のおかげ | 会社が、効率の三つの柱(学習、推論、複数のチップ)として説明。寄与の大きさの数字は見当たらない | 会社の説明と書き、因果の大きさは断定しない |
| 55%はサービス提供の原価率 | 研究、開発、顧客提供、社内利用を含む総額。粗利益は独立項目ではない | 原価率と呼ばない |
よくある疑問
Q1. 55%が低いのは、会社が儲かっているということですか。 A. この記事では、そう断定しません。55%は計算費用の対売上比で、営業損失は693百万ドルでした。調整後営業利益は黒字ですが、会計基準の指標ではありません。
Q2. 比率が下がり続けるのですか。 A. S-1は、需要が長期契約を超えたときの短期調達は単価が高く、営業利益率が縮みうると書いています。将来の比率は、この記事では予測しません。
Q3. 2023年の1,056%は、S-1の数字ですか、あなたの計算ですか。 A. S-1のMD&Aの表に表示されている数字です。「約10.6倍」は、私がその数字を倍数に直した値です。
Q4. 売上原価の14.6%は、粗利率ですか。 A. 違います。S-1は、2025年から粗利益を損益計算書の独立項目として表示していません。14.6%は、売上原価を売上で割った、私の計算値です。人件費と間接費も含みます。
Q5. 約2,656億ドルは、全部払うことが確定しているのですか。 A. S-1は「固定または最低保証の契約の将来の支払いの見込み」と書いています。契約の期間は1年から20年です。確定した支払い額の意味かどうかは、この記事では断定しません。
Q6. 質問メモにあった「Baillie Giffordの幹部の発言」は、S-1にありましたか。 A. 私が確認した範囲では、S-1に該当する記載は見当たりませんでした。そのため、この記事では使っていません。
Q7. 株は買いですか。 A. この記事は、株の売買判断を扱いません。
最後の確認リスト
自社のAI費用の売上比を見る前に、次の項目を確認してください。
- 分子に、顧客向け、研究開発、社内利用のどれが入っているか
- 分母は、全社の売上か、事業部の売上か
- 比べる期間が、半年同士、年同士で、そろっているか
- 固定の契約や最低支払いを、費用の比率とは別の欄に書いたか
- 勘定科目や費用の範囲を変えた時期を記録したか
- 引用する数字が、実績か、会社の説明か、予測かを区別したか
- 一つの資料の数字を、業界全体の事実として書いていないか
最後に、一つ質問です。社内のAI関連の費用を、売上や部門の予算と比べて見ているとしたら、その分子には、何が混ざっていますか。コメントで教えてください。
YouTube本編:{{YOUTUBE_URL}}
初めてこのチャンネルの記事を読まれた方は、https://note.com/consuloji_ch/n/n1975ecc3cf48 から読み始めてください。
出典一覧
- Anthropic Form S-1(2026年10月26日提出、予備目論見書つきの届出書、SEC EDGAR):https://www.sec.gov/Archives/edgar/data/2130357/000162828026067168/anthropicpbc-sx1.htm