AWSの受注残と融資枠は、四半期報告書のどこまで読めるのか? ── Amazonの2026年9月期の開示で確かめる、読める範囲と読めない範囲
YouTubeポッドキャスト本編(動画・音声)はこちら:AWSの受注残と融資枠は、四半期報告書のどこまで読めるのか? ── Amazonの2026年9月期の開示で確かめる、読める範囲と読めない範囲
結論:金額・平均の残り期間・融資枠の条件までは読めます。売上になる時期、顧客別の割合、貸し手、実際の借入額は読めません
結論から書きます。Amazonが2026年10月30日に提出した四半期報告書(フォーム10-Q、2026年9月30日終了)から読めるのは、次の三つです。
- 契約済みでまだ売上に認識していない金額(この記事では「受注残」と呼びます)が、2026年9月30日時点で約5,780億ドル。契約の平均の残り期間は6.1年。
- 2025年12月31日から9月30日まで、四つの報告書を並べたときの受注残の推移。
- 技術インフラの資産を買うための担保付きの融資枠の条件。借りられる期間は2027年第1四半期から2028年第3四半期、上限は約800億ドル、変動金利、各借入から5年後に満期、購入した資産の一部に担保。
反対に、次の三つは読めません。
- 受注残がいつ売上になるか。報告書は、売上になる金額と時期は顧客の利用量などで決まり、元の契約期間を超えることもある、と書いています。年ごとの内訳はありません。
- 受注残のうち、特定の顧客がいくらを占めるか。OpenAIとAnthropicの追加契約は書かれていますが、受注残に占める金額は書かれていません。
- 融資枠の貸し手の名前や種類、そして実際にいくら借りるか。
この記事の対象読者は、クラウドやサーバーの長期契約を結ぶ購買・情報システム・経理の担当者、取引先の与信を見る人、そして海外企業の決算書を日本語で読み解く必要がある人です。英語の報告書を最初から最後まで自分で読む時間がない方を想定しています。
読み終えると、次の三つができるようになります。受注残の数字を、金額・基準日・平均の残り期間の三点セットで控えること。融資や調達の開示を、書かれていない欄を空欄のまま残した表に整理すること。そして、自社がクラウドの長期契約を結ぶ側のとき、相手の開示を見る前に、自社の契約条件を確認することです。
なお、この記事は株式の売買判断を含みません。数字は、Amazonの四半期報告書、年次報告書、決算発表に書かれたものと、そこから私が割り算した計算値だけです。
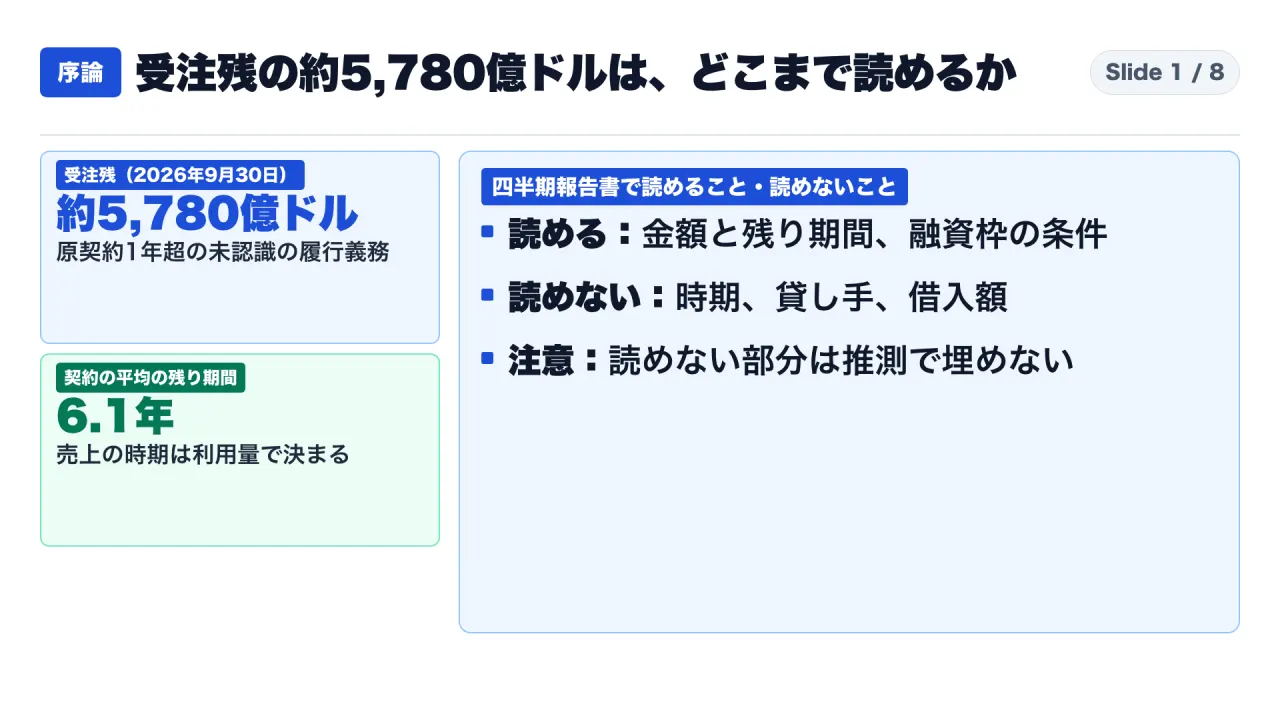
図1は、この記事全体の問いを一枚にしたものです。左に二つの数字、右に読める範囲と読めない範囲を置いています。
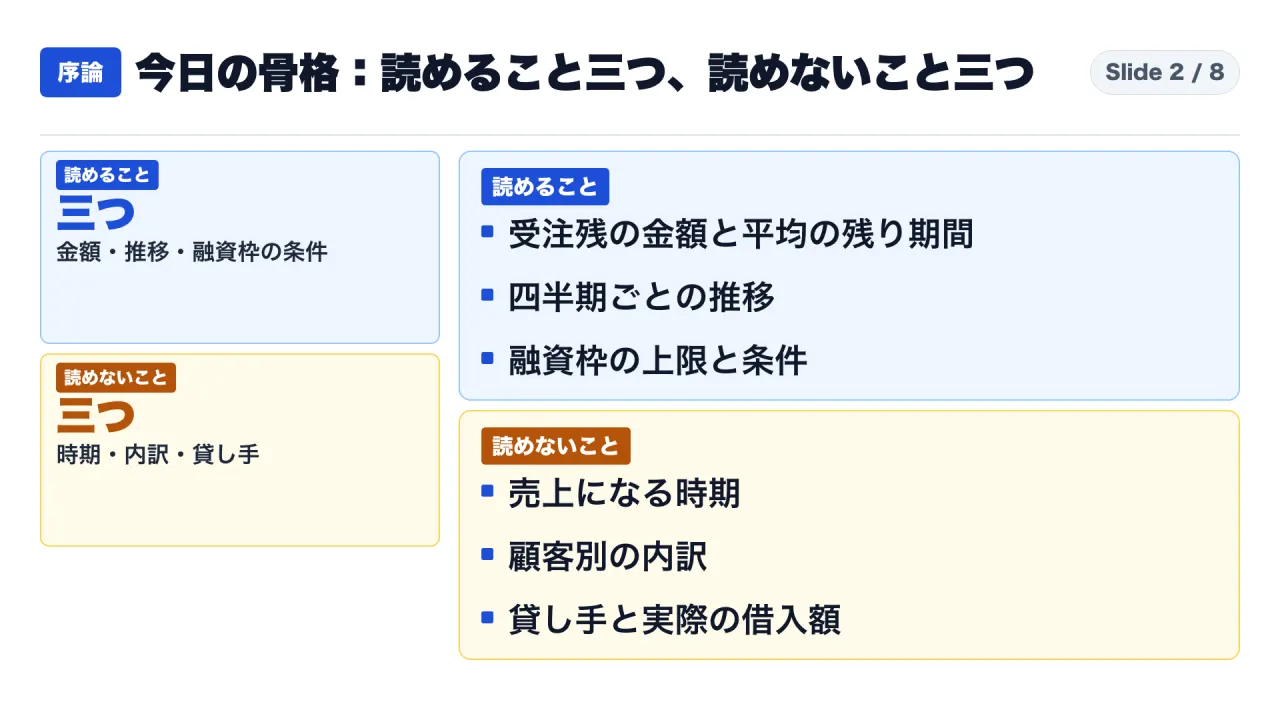
図2は、読めることと読めないことを三つずつに分けた骨格です。以降の章は、この六項目を順に確かめます。
読み方:本文では「事実」「計算」「解釈」を分けて書きます
本文の段落には、必要に応じて三つの札を付けます。
【事実】は、Amazonの四半期報告書、年次報告書、決算発表に書かれていることです。報告書の言葉は英語ですので、日本語に直して書き、数字は原文どおりにそろえます。【計算】は、公表された数字から私が割り算や引き算をした値で、Amazon自身の公表値ではありません。【解釈】は、私が資料を読んで考えたことで、資料に書かれているわけではありません。
資料の取得についても、先に断っておきます。四半期報告書と年次報告書は、米国証券取引委員会(SEC)の公開ページから全文を取得して確認しました。決算発表はAmazonの投資家向けページの文面で確認しました。決算説明会の電話会議は、文字起こしが公開されておらず、確認していません。報告書に添付される契約書類も、全部は確認していません。
数字の表記もそろえます。報告書は「約5,780億ドル」を「$578 billion」と書いています。この記事では億ドル表記に換算していますが、換算は桁の読み替えだけで、為替による円換算は使いません。
背景:この記事で使う言葉を先にそろえます
履行義務(performance obligations)。顧客と結んだ契約のうち、これからサービスを提供することを約束している部分です。報告書は、AWSを中心に、この義務のうち、原契約が1年を超える契約で、まだ売上に認識していないものを見積もって書いています。
受注残。この記事での呼び名です。報告書は「受注残」「バックログ」「RPO」という言葉を使っていません。書かれている言葉は「履行義務」です。私が、2026年9月期の四半期報告書と決算発表の全文を、これらの語で検索したところ、どちらも該当は0件でした。日本語の解説では、この種の金額を受注残と呼ぶことが多いので、この記事もそう呼びますが、会社の用語ではありません。
契約の平均の残り期間。報告書は「加重平均の残存期間(weighted-average remaining life)」と書いています。契約ごとの残り期間を、重みを付けて平均した数字です。重みの付け方は、報告書に書かれていません。
前受収益(unearned revenue)。すでに代金を受け取った、またはその支払期日が来ているのに、まだサービスを提供していない分です。受注残とは別の数字で、同じ注記の少し前に書かれています。2025年12月31日時点の前受収益の合計は250億ドルで、そのうち2026年9月30日までの9か月で売上に回ったのは181億ドルです。前受収益は、受注残とは別に書かれた数字です。受注残の約5,780億ドルに、この前受収益が含まれるかどうかは、報告書に書かれていません。
担保付きの融資枠(secured loan facility)。借りられる上限と期間を決めておき、その範囲で、必要なときに借りる仕組みです。購入した資産などを担保にします。報告書では「Loan Facility」と書かれています。
変動金利。借りている間に、基準になる金利の動きに合わせて、支払う金利が変わる仕組みです。固定金利の反対です。
長期債務。貸借対照表で、返済までの期間が長い借入を載せる項目です。
第1章:受注残は売上ではない。報告書は「原契約1年超の、まだ売上に認識していない履行義務」と書いている
工務店の受注台帳にたとえると
最初にたとえ話です。工務店の受注台帳を思い浮かべてください。契約書にサインした工事のうち、まだ請求書を出していない分の合計が、台帳の合計です。ただし、工期は工事ごとに違い、施主の都合で前後します。台帳の合計が大きくても、来月の売上がいくらかは、それだけでは決まりません。これはたとえ話で、Amazonの実態を説明したものではありません。
報告書のどこに書かれているか
四半期報告書は長く、最初に探す場所が分からないと、読む前に疲れてしまいます。今回の三つの論点は、財務諸表の注記の次の場所にあります。
| 論点 | 場所(2026年9月期の四半期報告書) | 書かれている内容 |
|---|---|---|
| 受注残と平均の残り期間 | 注記1「会計方針と補足開示」の、前受収益の説明の直後 | 約5,780億ドル、6.1年、OpenAIとAnthropicの追加契約 |
| 延長された支払条件 | 注記4「コミットメントと偶発債務」の、購入債務の脚注 | 最大1年の支払条件と、買掛金・設備購入の分類 |
| 融資枠とタームローン | 注記5「債務」の、無担保タームローンの段落の直後 | 融資枠の期間・上限・金利・満期・担保・会計区分 |
この三か所を順に開けば、この記事の数字はすべて、原文で確かめられます。
報告書に書かれていること
【事実】四半期報告書は、AWSを中心にした履行義務のうち、原契約が1年を超える契約で、まだ売上に認識していないものを、2026年9月30日時点で約5,780億ドルと見積もっています。契約の平均の残り期間は6.1年です。
【事実】報告書は、この金額の売上になる時期について、「売上の金額と時期は、顧客の利用量と、契約上の義務に沿った当社の履行で決まり、元の契約期間を超えることもある」と書いています。
ここで注意が三つあります。
一つ目。原契約が1年以下の契約は、この金額に入りません。ですから、約5,780億ドルは、会社の契約残高の全部ではありません。
二つ目。6.1年は、この金額が6.1年かけて均等に売上になるという意味ではありません。報告書自身が、売上になる時期は利用量などで決まると書いています。
三つ目。この数字は「見積もり」です。報告書は「estimated」と書いています。確定した請求額ではありません。
大きさの感覚をつかむ
【事実】決算発表によると、2026年7〜9月期のAWSの売上は約460億ドルで、前の年の同じ時期より39%増えました。営業利益は約178億ドルです。
【計算】受注残の約5,780億ドルを、この四半期の売上の約460億ドルで割ると、約12.6倍です。式は578÷46.0=12.57です。ただし、これは大きさの比べ方です。12.6四半期で売上になるという意味ではありません。
【計算】営業利益の約178億ドルを売上の約460億ドルで割ると、約38.7%です。式は17.8÷46.0=38.70です。四捨五入した数字同士の割り算ですので、小数点以下には誤差があります。Amazonが利益率として公表した数字ではなく、私の計算値です。
この章のまとめ
受注残は、「契約の厚み」を示す数字です。売上ではありません。金額だけを抜き出さず、基準日、対象(原契約1年超)、平均の残り期間と一緒に控えるのが、読み違いを避ける最初の手順です。
第2章:受注残は2025年末の約2,440億ドルから約5,780億ドルへ増えた。ただし、中身の割合は読めない
四つの時点を並べる
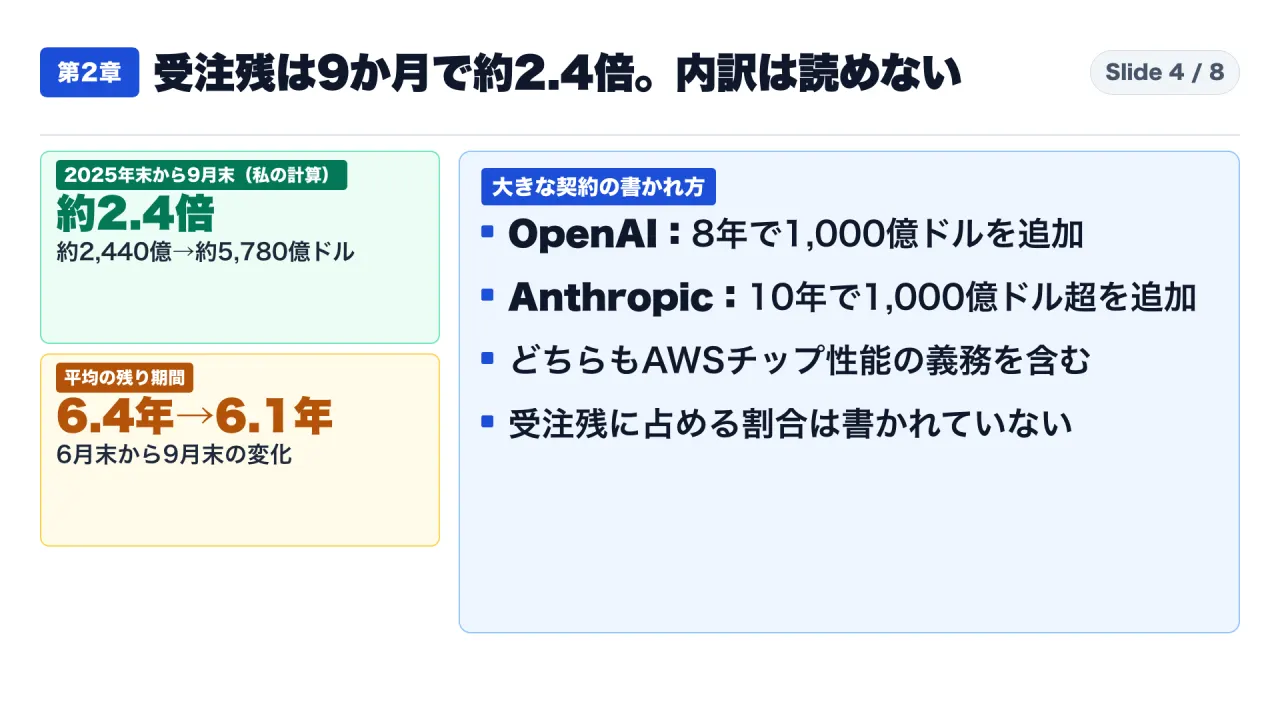
【事実】Amazonは、四半期報告書と年次報告書のたびに、同じ形式で受注残と平均の残り期間を書いています。四つの時点を並べると、次のとおりです。
| 基準日 | 出典 | 受注残(原契約1年超の未認識の履行義務) | 契約の平均の残り期間 |
|---|---|---|---|
| 2025年12月31日 | 年次報告書 | 約2,440億ドル | 4.1年 |
| 2026年3月31日 | 四半期報告書 | 約3,640億ドル | 5.5年 |
| 2026年6月30日 | 四半期報告書 | 約4,960億ドル | 6.4年 |
| 2026年9月30日 | 四半期報告書 | 約5,780億ドル | 6.1年 |
【計算】2025年末から9月末までの9か月で、受注残は約3,340億ドル増えました。式は578−244=334です。倍率は578÷244=2.37で、約2.4倍です。直近の6月末から9月末までの3か月の増加は、578−496=82で、約820億ドルです。
【計算】平均の残り期間は、6月末の6.4年から9月末の6.1年へ、0.3年短くなりました。
【事実】報告書は、この0.3年の短縮の理由を書いていません。契約が進んで残りが減ったのか、期間の短い契約が加わったのか、この数字だけでは判断できません。
【計算】四半期ごとの増加額も出しておきます。2026年第1四半期は364−244=120で約1,200億ドル、第2四半期は496−364=132で約1,320億ドル、第3四半期は578−496=82で約820億ドルです。三つを足すと334で、先ほどの9か月の増加額に一致します。
【解釈】第3四半期の増加額が、前の二つの四半期より小さいからといって、「受注残の増え方が鈍った」とは言えません。契約は、大きな案件が入った時期に、まとめて増えるものだからです。報告書も、増減の理由を書いていません。増加額は、四半期ごとの上下を見るための参考値にとどめるのが安全です。
大きな契約はどう書かれているか
【事実】同じ注記に、二つの大きな契約が書かれています。2026年第1四半期に、AWSとOpenAIは、既存の380億ドルの複数年の約束を、8年間で1,000億ドル広げると発表しました。2026年第2四半期には、AWSとAnthropicが、既存の複数年の約束を、10年間で1,000億ドル超広げると発表しました。どちらも、AWSのチップの性能に関する契約上の義務を含むと書かれています。
ここが、最も読み違えやすい点です。
【計算】二つの追加額を足すと、数字の上では2,000億ドル超です。一方、先ほど計算した9か月の受注残の増加は、約3,340億ドルです。この二つを並べて、「増加分の約6割がこの二社」と言いたくなります。しかし、報告書には、受注残のうち、いくらがこの二つの契約なのかが書かれていません。追加額と、受注残に計上された金額が一致するという記載もありません。ですから、この割り算はできません。
受注台帳で考える
もう一度、工務店の台帳で考えます。大型の工事が二件入ると、台帳は急に厚くなります。でも、台帳の合計を見ても、その二件が何割を占めるか、いつ工事が進むかは分かりません。台帳の合計と、個別の工事の金額が、同じ表に並んでいないからです。報告書にも、その対応表がありません。これもたとえ話です。
この章のまとめ
受注残の推移は、四つの報告書を並べれば追えます。しかし、増えた理由と中身の割合は、報告書から読めません。大型契約のニュースと受注残の増加額を、一つの割り算で結び付けないことが大切です。
第3章:約800億ドルの融資枠は、借りられる上限であって、借りた金額ではない
リフォームの借入枠にたとえると
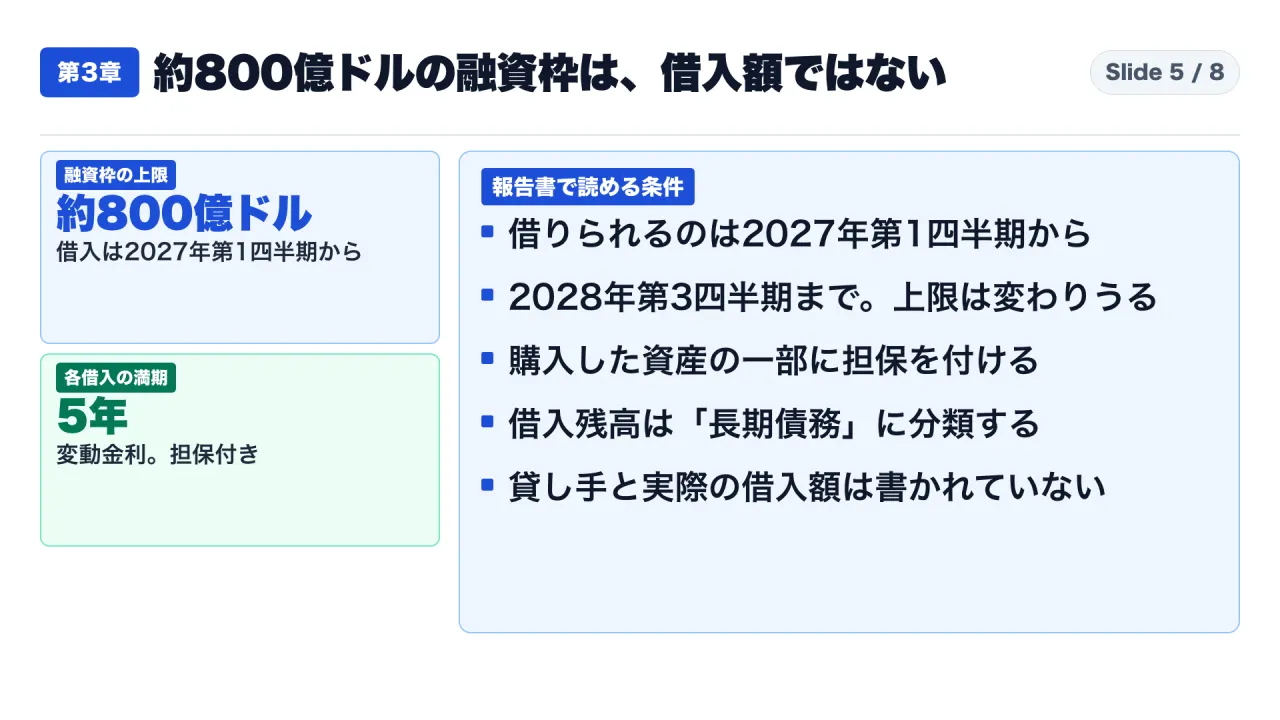
リフォームで考えます。貸し手が、工事のたびに、合計でこの金額までなら貸します、という枠を用意するとします。枠の上限が大きくても、実際に借りた金額とは別です。これもたとえ話です。
報告書の記載を一つずつ読む
【事実】報告書は、技術インフラの資産の購入に関して、英語で「supplier financing arrangements」、日本語にすれば供給元融資の仕組みを結んでいる、と書いています。その一つが、担保付きの融資枠です。条件は次のとおりです。
| 項目 | 報告書の記載 |
|---|---|
| 借入の判断 | アマゾンの裁量で借りる |
| 借りられる期間 | 2027年第1四半期から2028年第3四半期まで |
| 上限 | 約800億ドル。発注の量・時期と価格条件によって変わりうる |
| 金利 | 変動金利 |
| 満期 | 各借入の日から5年後 |
| 担保 | 購入した資産の一部に担保権を設定する |
| 会計の扱い(貸借対照表) | この枠で買った資産の借入残高は「長期債務」に分類する |
| 会計の扱い(キャッシュフロー計算書) | 元本を返したときは「長期債務の返済」として報告する |
【事実】報告書は、この仕組みを「供給元融資」と呼ぶ一方で、貸し手が供給元自身なのか、銀行などの金融機関なのかを書いていません。融資枠の名称(Loan Facility)、貸し手の名前、貸し手の種類、基準日時点の借入額のいずれも、この段落にありません。四半期報告書の全文を、融資枠に関する語(Loan Facility、supplier financing、secured loan、security interest)で検索したところ、該当は1段落だけでした。
タイミングを確かめる
【事実】借りられる期間の始まりは2027年第1四半期です。報告書の基準日は2026年9月30日で、その前の日付です。
【事実】同じ報告書の、経営陣による財務状況の説明(流動性の項目)は、2026年9月30日時点の借入残高として、二つの無担保のリボルビング与信枠とコマーシャル・ペーパーは借入なし、タームローンは175億ドルと書いています。この文に、融資枠は出てきません。
【解釈】日付の前後と、この説明を合わせると、基準日の時点では、この枠からの借入は始まっていなかったと読めます。ただし、報告書が「融資枠の借入残高はゼロ」と明記しているわけではありません。「出ていない」ことと「ゼロである」ことは別です。
隣の段落の借入と書き方を比べる
同じ注記の隣の段落に、別の借入が書かれています。この比較が、読める範囲と読めない範囲の違いを、最もよく見せてくれます。
【事実】2026年6月に結んだ175億ドルの無担保のタームローンは、2026年9月に借り入れて、2026年9月30日時点で175億ドルの残高があります。金利は、基準金利のSOFRに0.625%から0.875%を、信用格付けに応じて上乗せする形です。満期は2029年9月です。
| 項目 | タームローン(隣の段落) | 融資枠(Loan Facility) |
|---|---|---|
| 担保 | なし(無担保) | あり(購入した資産の一部) |
| 金額 | 175億ドル(借入済み) | 上限約800億ドル(借入前) |
| 金利 | SOFR+0.625%〜0.875% | 変動金利としか書かれていない |
| 満期 | 2029年9月 | 各借入から5年後 |
タームローンは、金額・金利の上乗せ幅・満期が具体的に書かれています。融資枠は、上限と条件の枠組みは書かれていますが、上乗せ幅は書かれていません。同じ報告書でも、書かれている深さが違います。この差を、推測で埋めないことが大切です。
混ぜてはいけないもう一つの仕組み
【事実】融資枠とは別に、一部の設備の発注には、最大1年の延長された支払条件があります。受け取った資産の未払い分は「買掛金」に分類され、支払ったときは、キャッシュフロー計算書の「有形固定資産の購入」に出ます。
これは、融資枠とは別の仕組みで、報告書でも別の場所に書かれています。「資産を買ったのに、まだ払っていない」という状況は、延長された支払条件でも、融資枠でも起こりえますが、会計の分類が違います。二つを混ぜると、数字の読み違いにつながります。
報告書の英語を日本語にするときの注意
融資枠の段落は、短い英語の語句に、条件が詰まっています。語句ごとに、読み取れることと、読み取れないことを分けておきます。
| 英語の語句 | 日本語 | 読み取れること |
|---|---|---|
| at our discretion | アマゾンの裁量で | 借りる権利であり、借りる義務とは書かれていない(私の解釈) |
| up to approximately | 約〜を上限に | 確定額ではなく、上限 |
| subject to variability | 変わりうる | 発注の量・時期と価格条件で上限が動く |
| variable rates | 変動金利 | 金利の種類。上乗せ幅や基準金利は書かれていない |
| mature five years from the date of each borrowing | 各借入の日から5年後に満期 | 枠全体の満期ではなく、借入ごとの満期 |
| security interest in certain purchased assets | 購入した資産の一部への担保権 | 担保の対象は「一部」。範囲は書かれていない |
特に、「各借入の日から5年後」は読み違えやすい点です。枠全体が5年で終わるのではありません。2027年第1四半期から2028年第3四半期までの間に借りた分が、それぞれ、借りた日から5年後に満期を迎えます。
フリーキャッシュフローへの影響は言えない
「この融資枠を使うと、フリーキャッシュフローが良く見えるのではないか」という見方があります。
【事実】この融資枠の記載には、借入を実行したときのキャッシュフロー計算書上の表示も、フリーキャッシュフローへの影響の説明も書かれていません。書かれているのは、元本を返したときの項目名までです。
ですから、「見かけを押し上げる」という言い方は、この記載からは言えません。可能性として考えること自体は自由ですが、報告書に書かれている事実とは、分けて扱う必要があります。
制作の裏側:調査メモの数字を報告書で訂正した
この動画の下調べで、未検証の主張を含む調査メモを使いました。メモには「受注残は5,800億ドル」「バックログ」「800億ドルの取引相手」といった言葉が並んでいました。四半期報告書の全文で確かめると、金額は約5,780億ドルで、バックログという語は使われておらず、貸し手は書かれていませんでした。メモにあった、チップの設置ペースや外販、経営者のインタビューの発言、成長の連続加速といった話は、四半期報告書と決算発表で確認できなかったため、この記事では扱いません。
この章のまとめ
約800億ドルは、上限です。借りた金額ではありません。借りられる期間は、基準日の後に始まります。貸し手、実際の借入額、金利の上乗せ幅は、書かれていません。
筆者の解釈:受注残は「契約の厚み」、融資枠は「調達の選択肢」と読みます
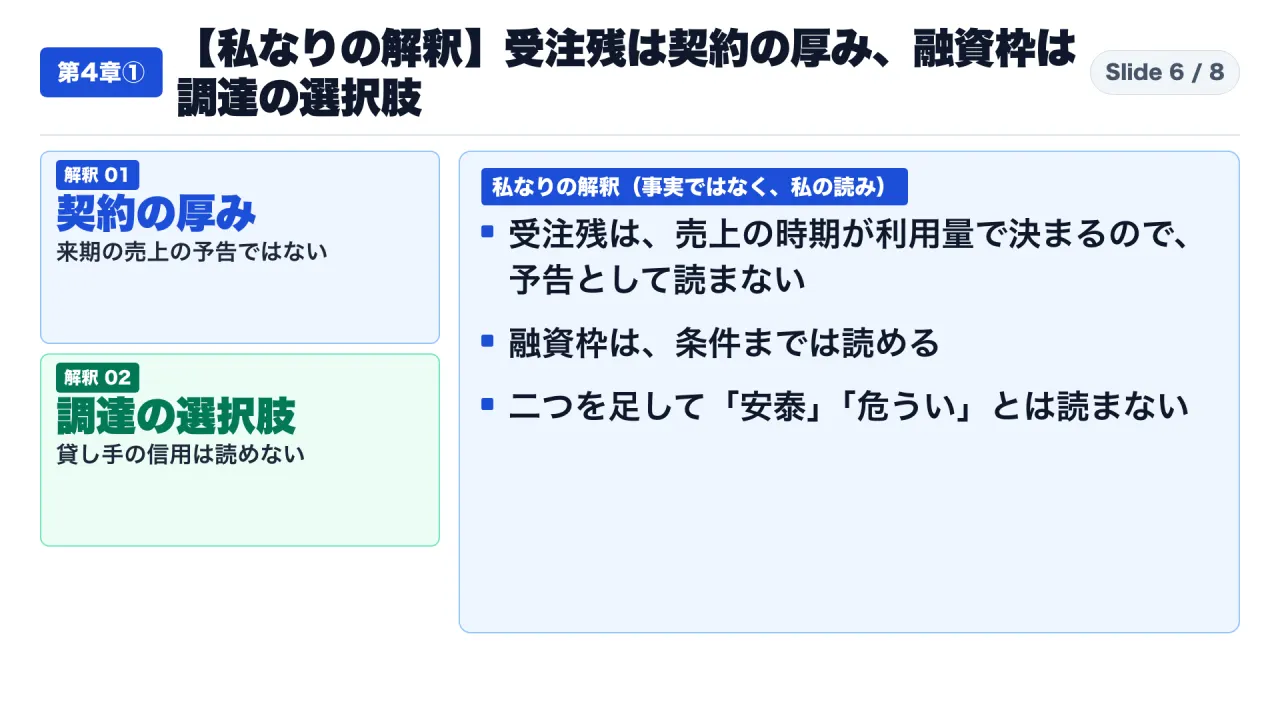
ここからは、事実ではなく私の解釈です。断定ではありません。
【解釈】第一に、受注残は、「契約の厚み」を示す数字として読むのが安全です。売上になる時期は利用量などで決まると、報告書自身が書いています。来期の売上の予告として使うと、読み過ぎになります。
【解釈】第二に、融資枠は、「調達の選択肢と、その条件の開示」として読むのがよいと考えます。上限、借りられる期間、金利の種類、担保、会計区分までは読めます。貸し手の信用や、実際の資金繰りまでは読めません。
【事実】経営者の見通しは、分けて扱います。2026年10月29日の決算発表で、最高経営責任者は、AWSの売上の成長率が、2027年と2028年のどちらも40%を超える見通しだと述べました。これは経営者の見通しで、四半期報告書の確定した数字ではありません。受注残がその根拠なのかも、書かれていません。
【解釈】第三に、受注残と融資枠を足し合わせて、「安泰」とも「危うい」とも結論づけるのは、読み過ぎです。受注残は顧客との契約の話、融資枠は設備の調達の話です。二つのつながりは、報告書に書かれていません。
比較条件と限界:この記事で言えないこと
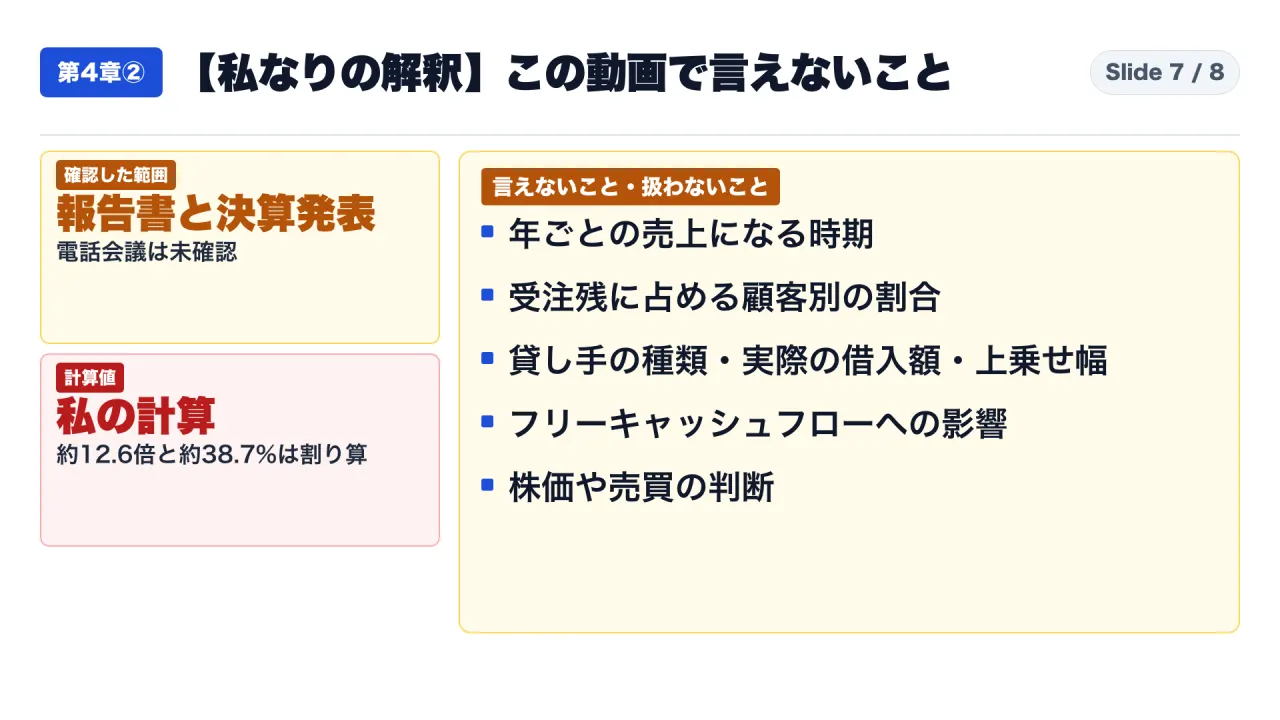
次の項目は、この記事では言えません。
- 年ごとの売上になる時期。平均の残り期間が6.1年だからといって、毎年同じ額が売上になるとは読めません。
- 受注残に占める特定の顧客の割合。OpenAIとAnthropicの追加額は書かれていますが、受注残に占める割合は計算できません。
- 融資枠の貸し手の種類、実際の借入額、金利の上乗せ幅。報告書に書かれていません。
- フリーキャッシュフローへの影響。借入を実行したときの表示の仕方が書かれていないためです。
- 確認した範囲。四半期報告書、年次報告書、決算発表の本文は全文を取得して確認しました。決算説明会の電話会議と、報告書に添付される契約書類の全部は、確認していません。経営者のインタビューも、確認していません。
- 他社との比較。この記事は、Amazonの一社の報告書だけを読んでいます。ほかのクラウド事業者が同じ形式で受注残を開示しているか、同じ基準で比べられるかは、確認していません。
- 計算値の精度。約12.6倍と約38.7%は、四捨五入した数字同士の割り算です。倍率の小数点以下は、参考値として扱ってください。
- 株価や売買の判断。この記事では扱いません。
実務:クラウドや設備の長期契約に関わる人が、報告書を読むときの手順
対象と前提
この手順は、三つの場面を想定しています。一つ目は、クラウド事業者の開示を読んで、長期契約の相手としての安定性を考える購買・情報システムの担当者。二つ目は、取引先の与信を見る経理・与信管理の担当者。三つ目は、海外企業の決算書を、報告書の言葉のまま読む必要がある調査担当者です。
前提として、報告書の数字は「相手の体力の目安」の一つにすぎません。契約の可否や与信の判断は、自社の契約条件、取引額、代替手段などと合わせて行います。この記事の内容だけで判断を決めないでください。
手順1:受注残は金額・基準日・平均の残り期間の三点セットで控える
数字だけを抜き出すと、定義が消えます。今回なら、次のように控えます。
| 金額 | 基準日 | 平均の残り期間 | 対象 |
|---|---|---|---|
| 約5,780億ドル | 2026年9月30日 | 6.1年 | 原契約1年超の未認識の履行義務(見積もり) |
さらに、前の期との比較を並べておくと、「増えたのか、平均の残り期間が動いたのか」が見えます。第2章の表の形が、そのまま使えます。
手順2:融資や調達の開示は、欄を作り、書かれていない欄を空欄のまま残す
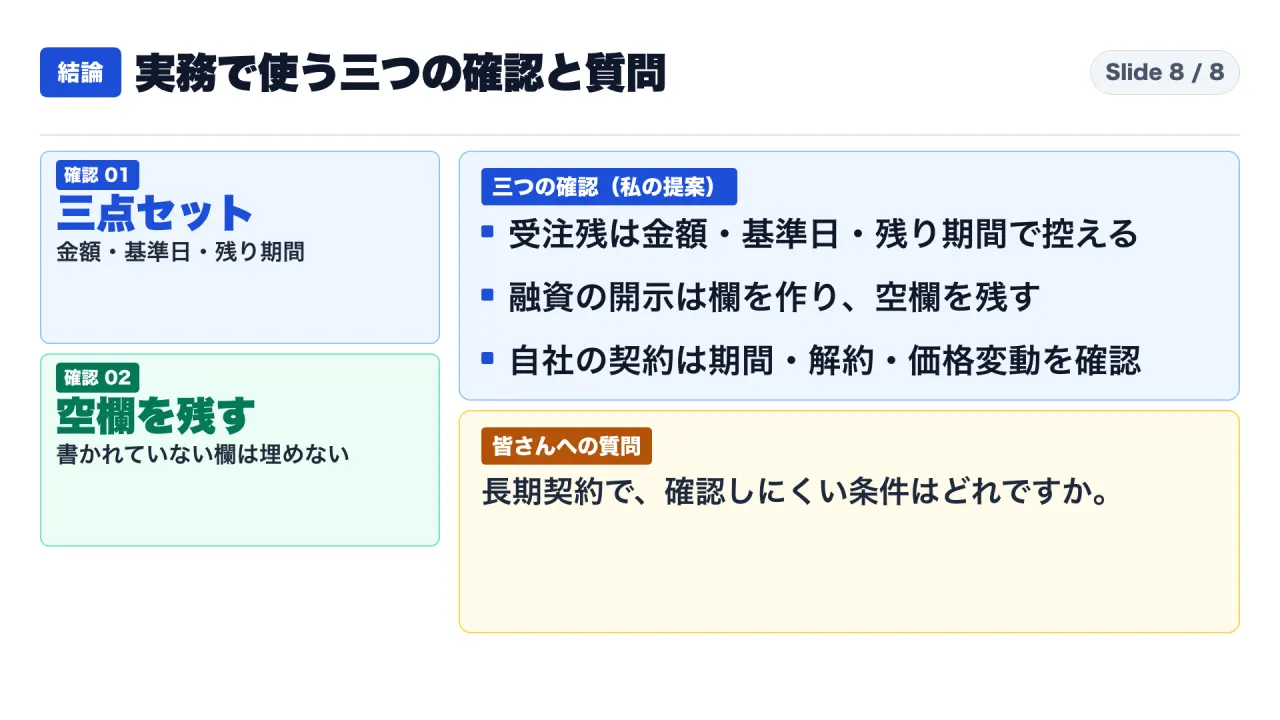
融資枠の開示を整理する表を、先に作ります。Amazonの今回の開示で埋めると、次のようになります。
| 欄 | 今回の記載 |
|---|---|
| 上限 | 約800億ドル(発注の量・時期・価格条件で変わりうる) |
| 借りられる期間 | 2027年第1四半期から2028年第3四半期 |
| 金利の種類 | 変動金利 |
| 金利の上乗せ幅 | (空欄:記載なし) |
| 満期 | 各借入から5年後 |
| 担保 | 購入した資産の一部 |
| 会計区分(貸借対照表) | 長期債務 |
| 会計区分(キャッシュフロー計算書) | 返済は「長期債務の返済」。借入時の表示は(空欄:記載なし) |
| 貸し手の名前・種類 | (空欄:記載なし) |
| 基準日時点の借入額 | (空欄:記載なし) |
空欄を推測で埋めないでください。空欄が、その報告書で読めない範囲の地図になります。空欄の多い開示ほど、追加の情報源(電話会議、添付の契約書類、会社への問い合わせ)が必要になります。
手順3:自社の契約条件を、相手の開示より先に確認する
自社がクラウドやサーバーの長期契約を結ぶ側なら、相手の受注残の大きさより先に、自社の契約条件を確認してください。確認する条件は三つです。
- 契約期間。何年で、更新の条件は何か。
- 中途解約の可否。解約できる場合の条件と費用は何か。
- 価格が変わる条件。値上げの上限、為替や利用量による変動、改定の通知期間は何か。
相手の開示は、その後の補足材料です。受注残が大きい会社でも、自社の契約条件が不利なら、自社にとってのリスクは変わりません。
うまくいかない場合の次の判断
報告書の記載が見つからない、または表現が曖昧なときは、次の順で進めます。まず、同じ会社の別の期の報告書で、同じ項目がどう書かれているかを比べます。次に、決算説明会の電話会議の記録を探します。それでも分からなければ、「分からない」と記録して、判断の根拠に使わない項目として残します。
この記事の内容を使わないほうがよい場面
次の場面では、この記事の読み方を、そのまま当てはめないでください。
- 他社の報告書。開示の形式や用語は会社ごとに違います。この記事の「受注残」は、Amazonの「履行義務」の金額です。
- 日本の会計基準で作られた書類。用語や分類が違う場合があるため、対応は別途確認してください。
- 投資判断。この記事は売買判断を含みません。
よくある疑問と読み違い
Q1:受注残の約5,780億ドルは、これから入ってくる売上の合計ですか。 A:報告書は、原契約1年超の契約のうち、まだ売上に認識していない履行義務の見積もりと書いています。売上になる金額と時期は、顧客の利用量などで決まり、元の契約期間を超えることもあります。売上の合計として読むことはできません。
Q2:6.1年で割れば、1年あたりの売上が分かりますか。 A:分かりません。6.1年は契約の平均の残り期間で、均等に消化される期間ではありません。
Q3:OpenAIとAnthropicの契約が受注残の大半ですか。 A:報告書からは言えません。二つの追加額は書かれていますが、受注残に占める金額・割合は書かれていません。
Q4:約800億ドルは、もう借りたお金ですか。 A:違います。上限です。借りられる期間は2027年第1四半期からで、報告書の基準日の後です。この枠の借入残高は、報告書に出ていません。
Q5:融資枠の貸し手は、供給元自身ですか。 A:報告書は「供給元融資」と呼んでいますが、貸し手が供給元自身か金融機関かは書いていません。
Q6:この融資枠でフリーキャッシュフローは良く見えますか。 A:この記載からは言えません。借入を実行したときの表示も、影響の説明も書かれていません。
Q7:営業利益率が約38.7%というのは、Amazonの公表値ですか。 A:違います。決算発表の営業利益と売上を、私が割った計算値です。
最後の確認リスト
- 受注残の数字は、金額・基準日・平均の残り期間・対象(原契約1年超)で控えたか。
- 「受注残」が会社の用語ではなく、報告書の「履行義務」の言い換えだと理解しているか。
- 平均の残り期間を、均等に消化される期間として読んでいないか。
- 大型契約の追加額と、受注残の増加額を、一つの割り算で結び付けていないか。
- 融資枠の上限と、実際に借りた金額を区別しているか。
- タームローンのように具体的に書かれた借入と、融資枠のように条件だけの借入を、区別して読んでいるか。
- 書かれていない欄(貸し手、借入額、上乗せ幅)を、空欄のまま残したか。
- 計算値(約2.4倍、約12.6倍、約38.7%など)に、「私の計算」と書いたか。
- 自社の契約条件(期間、中途解約、価格変動)を、相手の開示より先に確認したか。
YouTube本編:https://youtu.be/B0pzm5XxZ3c
初めてこのチャンネルの記事を読まれた方は、https://note.com/consuloji_ch/n/n1975ecc3cf48 から読み始めてください。
出典一覧
- Amazon 四半期報告書 フォーム10-Q(2026年9月30日終了、2026年10月30日提出):https://www.sec.gov/Archives/edgar/data/1018724/000101872426000040/amzn-20260930.htm
- Amazon 四半期報告書 フォーム10-Q(2026年6月30日終了):https://www.sec.gov/Archives/edgar/data/1018724/000101872426000026/amzn-20260630.htm
- Amazon 四半期報告書 フォーム10-Q(2026年3月31日終了):https://www.sec.gov/Archives/edgar/data/1018724/000101872426000014/amzn-20260331.htm
- Amazon 年次報告書 フォーム10-K(2025年12月31日終了):https://www.sec.gov/Archives/edgar/data/1018724/000101872426000004/amzn-20251231.htm
- Amazon 2026年第3四半期 決算発表(2026年10月29日):https://ir.aboutamazon.com/news-release/news-release-details/2026/Amazon-com-Announces-Third-Quarter-Results/