EAの非公開化で、書類で読める所と報道でしか読めない所はどこで分かれるのか ── 買収額・負債・開示の停止・BioWare閉鎖を読み分ける
YouTubeポッドキャスト本編(動画・音声)はこちら:EAの非公開化で、書類で読める所と報道でしか読めない所はどこで分かれるのか ── 買収額・負債・開示の停止・BioWare閉鎖を読み分ける
結論:買収額と負債の中身は提出書類で読めますが、BioWare閉鎖の人数と費用削減額は書類にありません
結論から書きます。ゲーム会社エレクトロニック・アーツ(以下EA)は、2026年8月4日に買収を終え、買い手の完全子会社になりました。1株210ドルの現金、約550億ドルという金額、ローンと社債の種類と金額と利率、株主総会の票数は、EAが米国証券取引委員会(SEC)に出した書類で確かめられます。
一方、2026年10月に報じられたBioWare閉鎖に伴う人数や、年間の費用削減額は、私が確かめた提出書類には見つかりません。BioWareの公式投稿にも、人数と費用の額はありません。これらの数字は、ブルームバーグの報道として伝えられている内容で、私は報道の原文を取得していません。そのため、この記事では「報道」と分けて紹介し、確認済みの事実としては扱いません。
しかも、EAは完了後に、報告の義務を止めるための届出を出しました。私の読みでは、これから先、人員や費用の裏づけになる提出書類は期待しにくくなります。
この記事の対象読者は、取引先や投資先の発表、海外企業のニュースを読む機会のある、経営企画・経理・営業企画・情報システムの担当者と、数字の出所を確かめてから人に説明したい管理職です。英語の原文まで読む時間がない方を想定しています。
読み終えると、次の三つができるようになります。一つ目は、ニュースの数字が「提出書類」「当事者の声明」「報道」のどこから来たのかを分けること。二つ目は、買収に伴う負債の中身を、提出書類のどこで読むかを知ること。三つ目は、書類に出ない数字に出会ったとき、断定せずに仮の数字として扱うことです。
なお、この記事は株式の売買判断を含みません。非公開化の是非や、出資者への評価も扱いません。使う資料は、EAの提出書類(臨時報告書、委任状、年次報告書、登録終了の届出)、ナスダックが出した上場廃止の届出、BioWareの公式X投稿です。
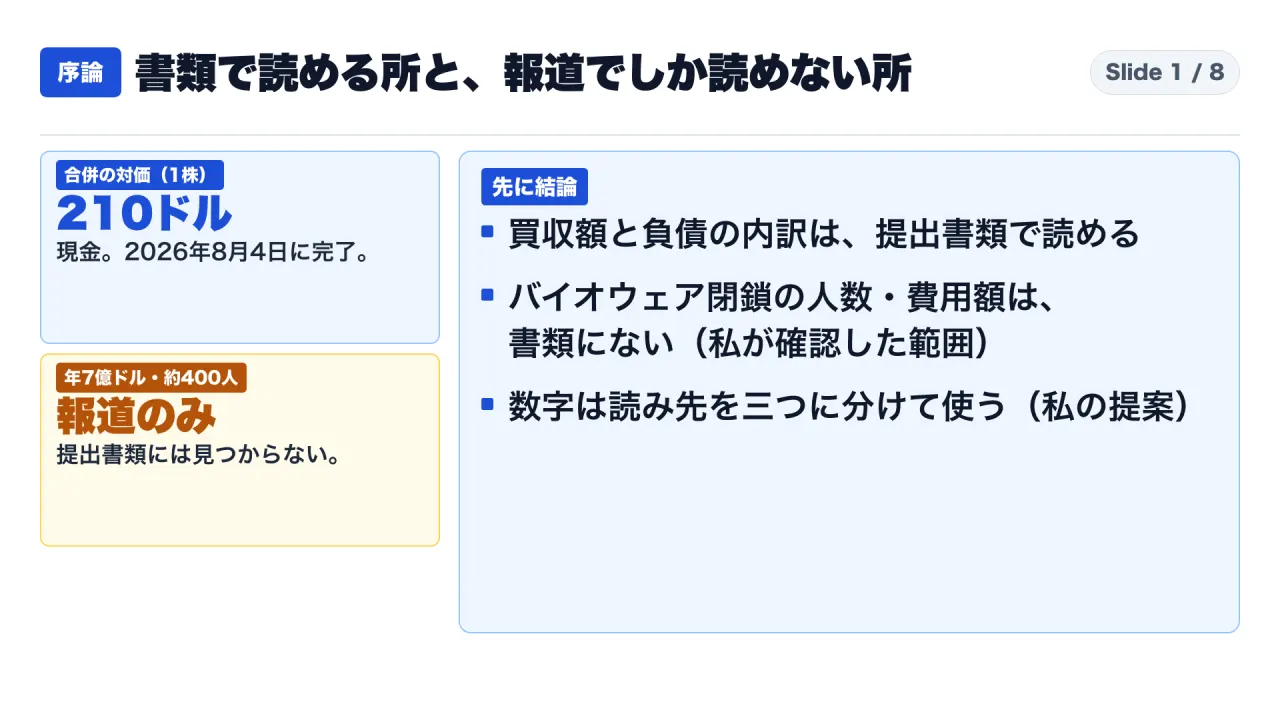
図1は、この記事全体の答えを一枚で示したものです。1株210ドルと負債の内訳は書類で読めること、年7億ドルや約400人は報道であることを、順に確かめます。
読み方:本文では「事実」「報道」「自前計算」「解釈」を分けて書きます
本文の各段落には、必要に応じて札を付けます。
【事実】は、提出書類やBioWareの公式投稿に書かれている数字と文章です。【報道】は、報道で伝えられている内容で、私が原文を取得できていないものです。【自前計算】は、公表された数字から私が計算した値で、EAの公表値ではありません。算式は本文か対応表に書きます。【解釈】は、筆者が資料を読んで考えたことで、資料に書かれているわけではありません。
資料の取得方法にも制約があります。株主総会の票数の表は、取得した本文では表のセルが1つずつ分かれていたため、表の行を読み取って手で確認しました。BioWareの公式投稿は、本文が添付画像で、画像を目視して転記しました。ブルームバーグの記事そのものは、有料のため取得していません。
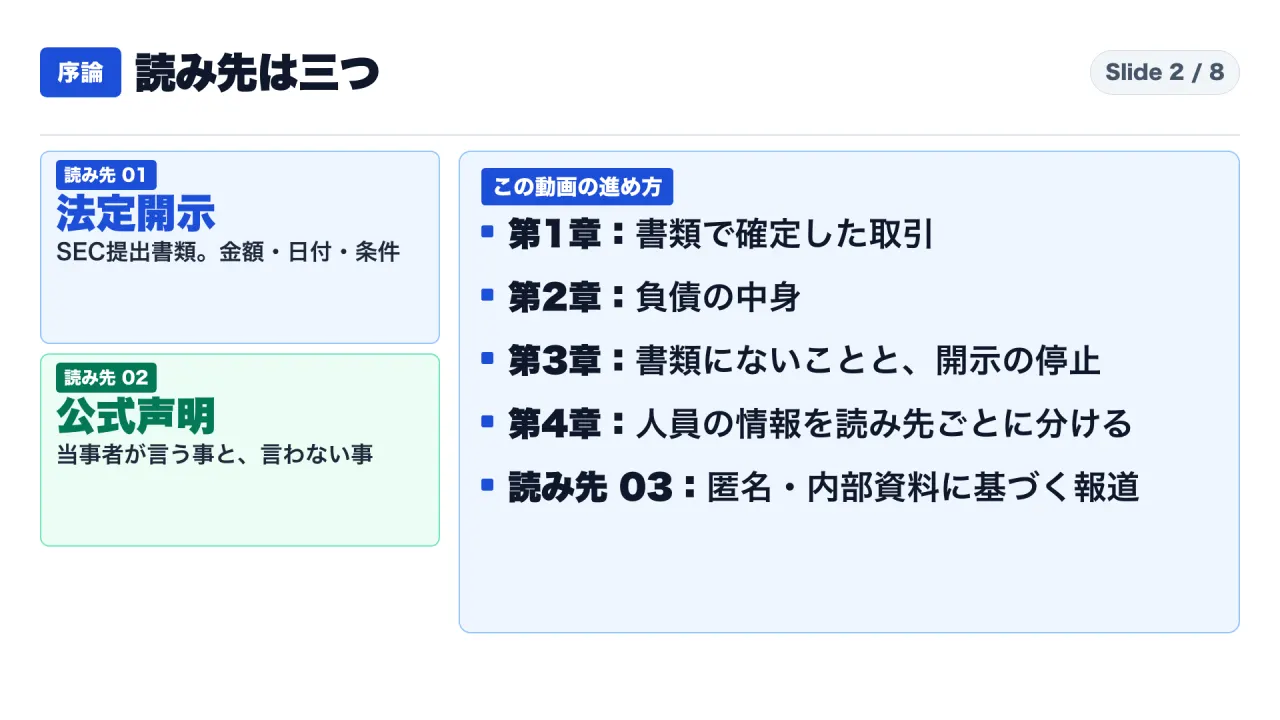
図2のとおり、読み先は三つです。法定開示、当事者の公式声明、そして匿名の関係者や内部資料に基づく報道です。
背景:この記事で使う言葉を先にそろえます
- 法定開示:法律や取引所の規則に基づいて、会社が当局へ提出し、公開される書類です。この記事では、SECの提出書類を指します。
- 非公開化:上場している会社の株式をすべて買い取り、取引所での売買をやめることです。
- 企業価値:株式の価値に、負債などを加えた、会社全体の値段の目安です。
- タームローン:期間と返済の予定が決まった借入です。
- リボルビング:借入の上限だけを決めておき、必要なときに借りられる枠です。
- 第一順位(first lien):返済が滞ったときに、担保から優先して回収できる順位です。
- 社債:会社が投資家から資金を借りるために発行する債券です。無担保は、特定の資産を担保にしない社債です。
- フォーム25:上場廃止を取引所がSECへ届ける書類です。
- フォーム15-12G:登録を終了し、報告の義務を止めてもらうための届出です。
これらの説明は、私の整理です。書類の定義を引き写したものではありません。
第1章:書類で確定している取引。1株210ドルの現金で、2026年8月4日に完了した
契約と買い手
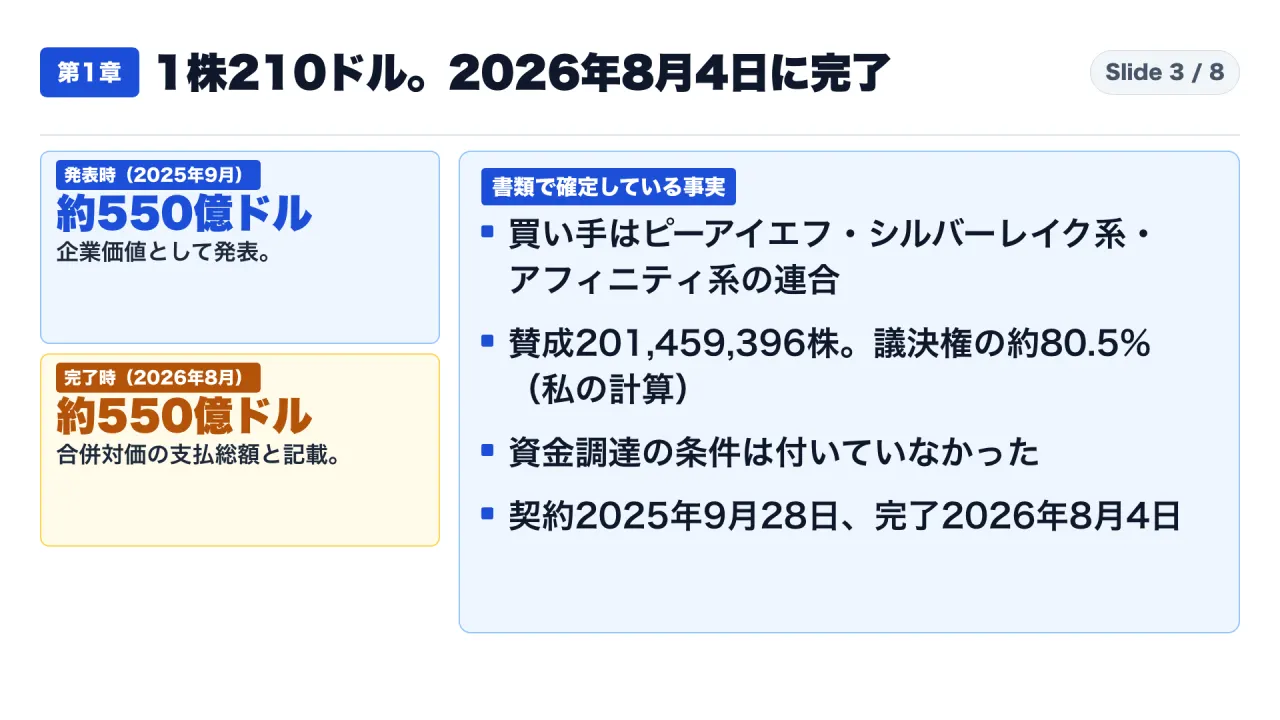
【事実】2025年9月28日、EAは合併契約を結びました。買い手は、ピーアイエフ(The Public Investment Fund)、シルバーレイク系の投資ファンド、アフィニティ系の投資ファンドの連合です。投資会社だけの買収ではありません。
【事実】ピーアイエフは、プレスリリースで、自らを「世界で最も影響力のある投資家の一つ」と述べ、サウジアラビアの経済の変革を担うと説明しています。また、ピーアイエフは、すでに持っていたEA株の9.9%を、買収後の持ち分へ引き継ぎます。
【事実】株主が受け取るのは、現金で1株につき210ドルです。
約550億ドルは、書類によって指すものが違う
【事実】2025年9月の発表のプレスリリースは、この取引がEAの企業価値を約550億ドルと評価すると書いています。【事実】2026年8月4日の完了時の臨時報告書は、合併に関して支払う対価の総額が約550億ドルと書いています。
どちらも約550億ドルですが、指すものが違います。前者は会社全体の値段の目安で、後者は合併で支払う対価の総額です。共有資料の多くは、これを区別せずに「550億ドルの買収」と書いていました。この記事では両方を併記します。【解釈】「どちらが正しいか」ではなく、「どの書類の数字か」を言うのが安全です。
株主の賛成と、資金調達の条件
【事実】2025年12月22日の臨時株主総会で、合併案に賛成した株式は201,459,396株、反対は1,915,837株、棄権は90,331株でした。議決権のある株式は250,106,129株です。【自前計算】賛成は、議決権のある株式の約80.5%です(201,459,396 ÷ 250,106,129 = 0.8055)。分母は、議決権のある株式の総数です。投票した株式の中での割合とは違います。
【事実】この合併は、資金調達の条件が付いていませんでした。契約には、完了が資金調達の条件に左右されないと書かれています。
【事実】2026年8月4日に買収が完了し、EAは買い手の完全子会社になりました。
第2章:負債の中身は書類で読める。ローンと社債の種類、金額、利率、担保まで確かめられる
発表時の計画
【事実】発表時の資金計画は、株式による出資が約360億ドルで、この中にはピーアイエフの既存の持ち分を引き継ぐ分も含まれます。負債は、JPモルガンが全額の引き受けを確約した200億ドルで、そのうち180億ドルを完了時に調達する見込み、と書かれていました。
完了時に実際に実行された内訳
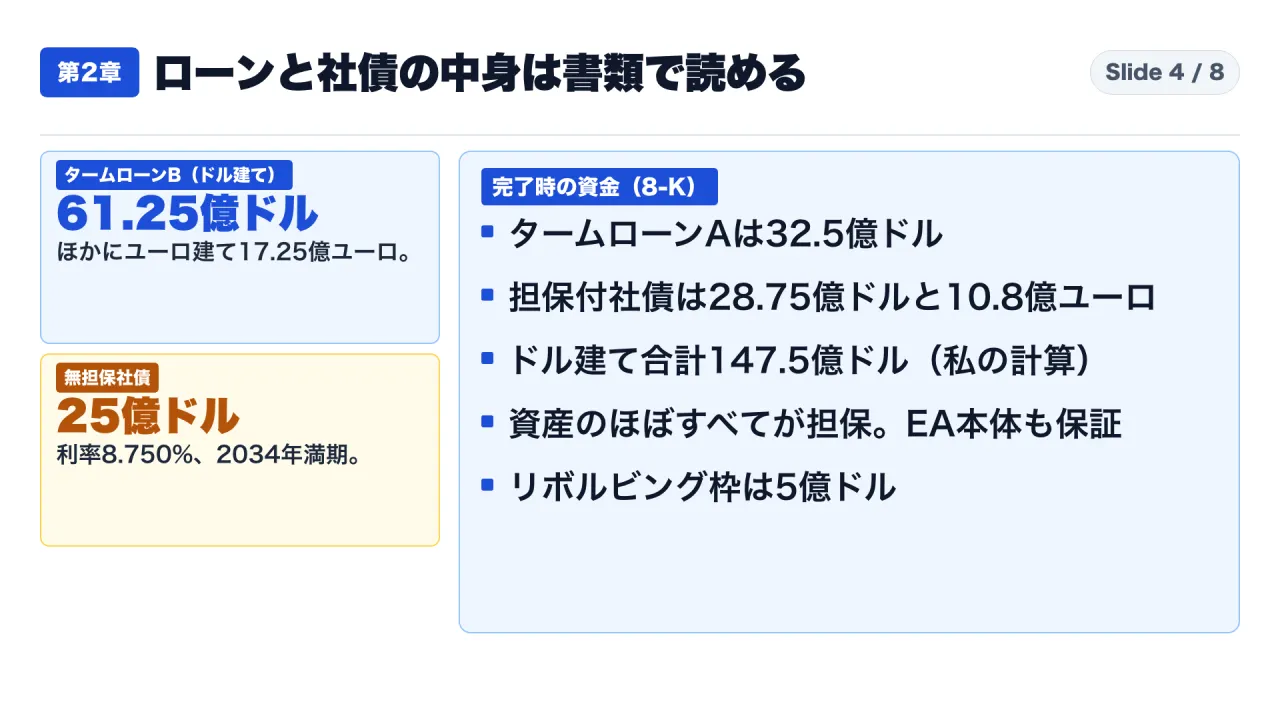
【事実】完了時の臨時報告書に、実際の借入と社債の内訳があります。
| 区分 | 内容 | 金額 |
|---|---|---|
| タームローンB(第一順位) | 2026年8月4日に実行 | 61.25億ドルと17.25億ユーロ |
| タームローンA(第一順位) | 2026年8月4日に実行 | 32.5億ドル |
| リボルビング枠(第一順位) | 借入枠 | 5億ドル |
| 優先担保付社債 | 2026年4月8日に発行。2033年満期 | 28.75億ドル(利率7.250%)と10.8億ユーロ(利率6.250%) |
| 無担保社債 | 2026年4月8日に発行。2034年満期 | 25億ドル(利率8.750%) |
【事実】ローンと社債は、EA本体も保証しています。担保は、買い手と保証人の資産のほぼすべてで、EAの資産も含みます。
【自前計算】新しく実行された額を、報告書の数字から単純に足すと、ドル建てが147.5億ドル(6,125.0 + 3,250.0 + 2,875.0 + 2,500.0 = 14,750.0百万ドル)、ユーロ建てが28.05億ユーロ(1,725.0 + 1,080.0 = 2,805.0百万ユーロ)です。リボルビングは含めず、為替の換算もしていません。
【解釈】発表時の「完了時に調達する見込み180億ドル」と、大筋で矛盾はありません。ただし、ユーロ建てが入るので、為替しだいで変わります。ぴったり一致するかは、確認していません。リボルビング枠を実際にいくら引き出したのかも、報告書には書かれていません。
既存の社債
【事実】完了時の臨時報告書によると、既存の社債の公開買付けは、2026年7月30日に期限を迎えました。2031年満期の旧社債は、応募が68.830百万ドルだけで、681.170百万ドルが残りました。2051年満期の旧社債は、応募が7.922百万ドルだけで、742.078百万ドルが残りました。また、旧クレジット契約のリボルビング枠は、解約の直前、未引出でした。
書類で読める範囲
【解釈】書類で読める負債の範囲は、種類、金額、利率、担保、満期までです。一方、この資金を、買収後に何で返していくのかは、書類に書かれていません。「返済のために人員を減らす」という因果は、書類から読み取れません。
負債の数字を読むときの注意も、二つ書きます。一つ目。ユーロ建てとドル建ては、別の通貨のまま読みます。足し合わせるには、換算の基準日と為替レートを決める必要があり、この記事では換算していません。二つ目。社債の利率は、書類に書かれた表面の利率です。ローンの金利は、今回の臨時報告書に書かれていないため、年間の利払いの総額は、私は計算できません。報道には、年間の利払いの額を挙げるものもありますが、出所を確認できなかったので、この記事では使いません。
第3章:書類に書かれていないこと。非公開化で、開示の義務そのものが止まる
非公開化の手続き
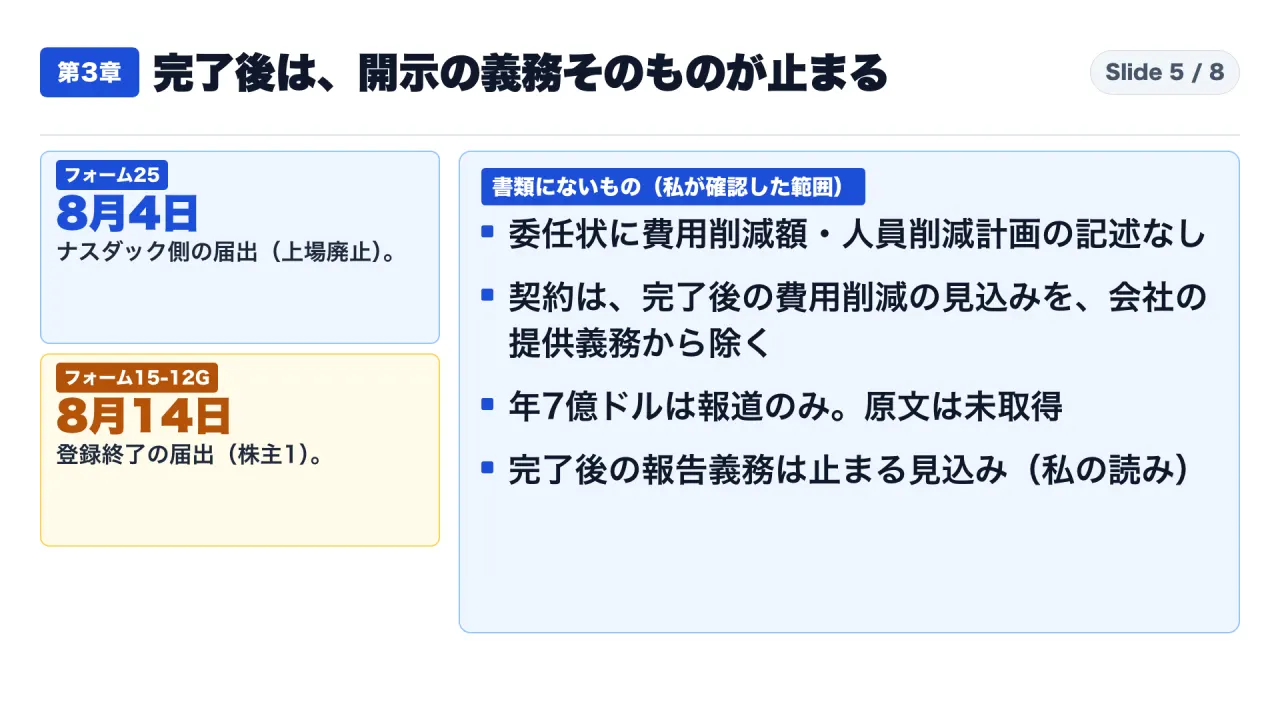
【事実】完了日の2026年8月4日、EAはナスダックに、取引の停止と、上場廃止の届出であるフォーム25の提出を求めました。ナスダックが提出したフォーム25の署名日も、2026年8月4日です。
【事実】続いて、2026年8月14日付で、EAは登録を終了する届出書、フォーム15-12Gを出しました。完了時の報告書は、このフォーム15で、報告の義務を止めてもらう意向を述べていました。届出書には、記録上の株主の概数が1と書かれています。
【解釈】つまり、EAが今後、人員削減や費用削減を、臨時報告書や年次報告書として出す義務は、止まる見込みです。私の読みでは、これから先の裏づけになる法定開示は、期待しにくくなります。ただし、取引先への通知や、各国の届出など、SEC以外の経路で出る情報までは、私は確認していません。
合併前の委任状に、費用削減の額はあったか
【解釈】合併の前に株主へ出した委任状(2025年11月20日提出)を、費用削減、人員削減、シナジー(統合の効果)、再編などの語で検索しました。費用削減の額や、人員削減の計画を示す記述は、見つかりませんでした。関連する語は、債務調達に使う情報の範囲を定めた契約条項や、労働法令の遵守の表明に出てくるだけでした。
【事実】その契約条項には、買い手が債務の調達に使う情報から、完了後や見込みの費用削減、統合の効果を、会社が提供する義務の対象外とする定めがあります。【解釈】費用削減の見込みは、会社が書類に出す前提で作られていなかった、と読めます。
年7億ドルの費用削減は、どこから来たのか
【報道】完了後に債権者へ示された資料に、年間7億ドルの費用削減が書かれていた、と伝えられています。ブルームバーグの記事として伝えられていますが、私は原文を取得しておらず、EAの提出書類にも見つかりません。この数字は、確認済みの事実としては扱いません。
第4章:バイオウェアの人員。公式の声明と、報道の数字を分ける
公式投稿に書かれていること
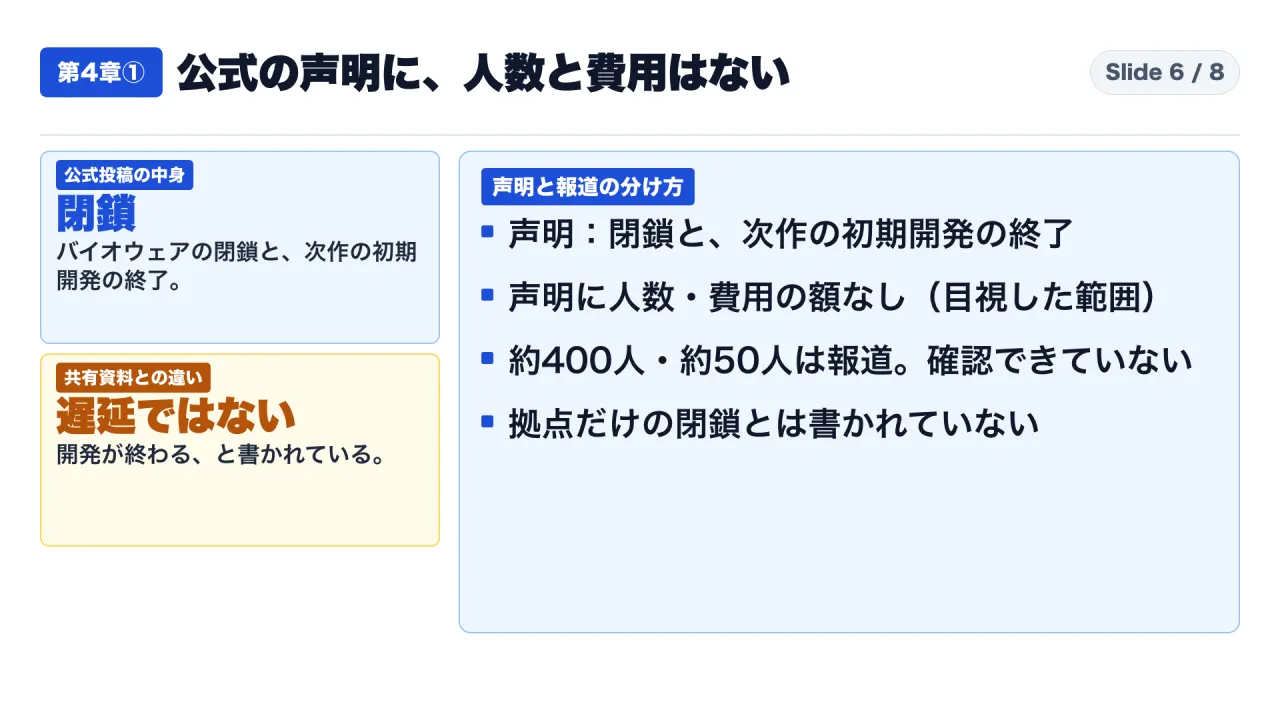
【事実】BioWareは、公式のX投稿で、30年以上の歴史に触れたうえで、BioWareは閉鎖され、次のマスエフェクト(Mass Effect)の初期開発は終了する、と述べました。投稿は、働いてきた人たちを支え、この移行を乗り切ることに触れています。
共有資料との違いを二つ書きます。一つ目。声明は、開発が遅れているとは書いていません。開発が終わる、と書いています。二つ目。声明は、拠点の名前を挙げていません。スタジオそのものの閉鎖です。【解釈】報道の中には、特定の拠点の閉鎖として紹介するものもありますが、公式の声明の範囲は、スタジオ全体の閉鎖です。
【解釈】ただし、声明には、人数も、費用の額も、書かれていません。私は投稿の画像を目視で読んで確認しました。
報道の数字
【報道】報道では、EA全体で約400人、BioWareでは約50人が対象と伝えられています。内部のメモに基づくとされる報道で、私は一次資料で確認できていません。この数字は、報道として受け止め、断定に使いません。
2024年の人員整理との対比
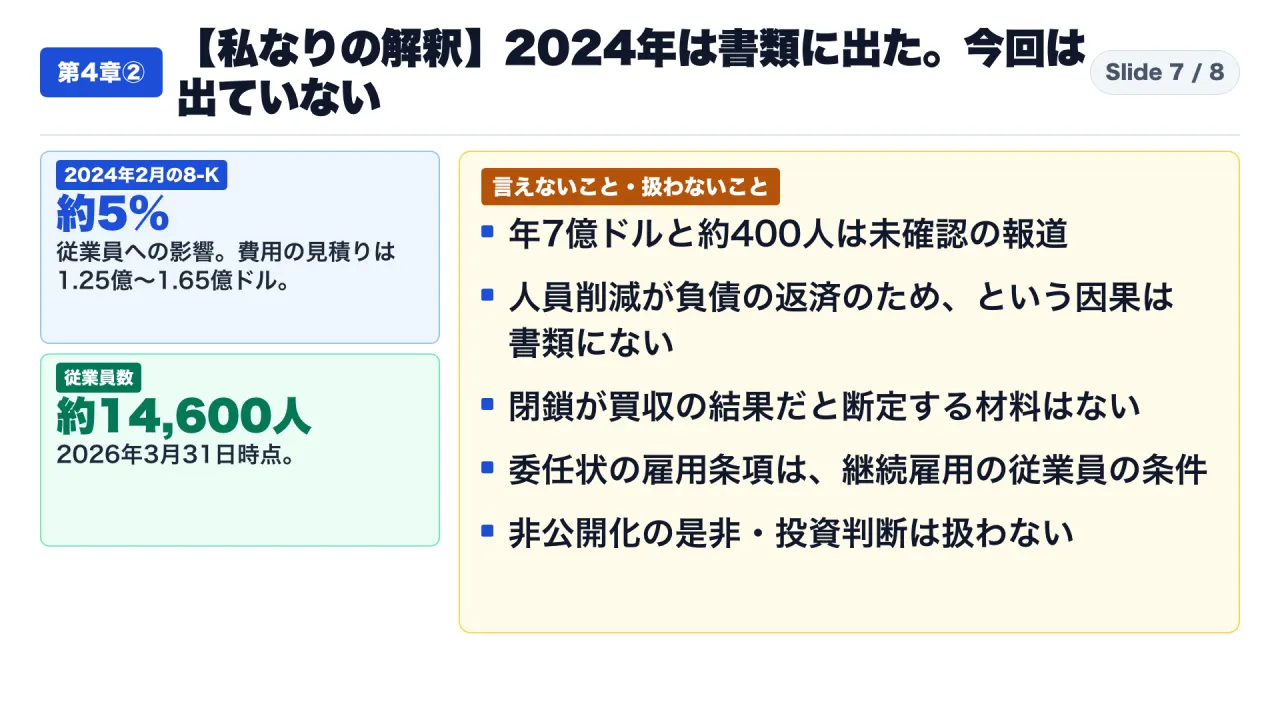
【事実】2024年2月27日、EAの取締役会は、人員整理を含む事業再編の計画を承認しました。臨時報告書には、従業員の約5%に影響すること、費用の見積りが125百万ドルから165百万ドルであることが書かれていました。費用の内訳には、オフィスの縮小、従業員の退職金と関連費用、ライセンス契約に関する費用が含まれます。
【解釈】2024年は、法定の書類に、影響を受ける割合と費用の見積りが出ました。今回は、公式の書類にも声明にも、人数と費用がありません。同じ会社でも、数字が出てくる場所が違います。出てこない理由が、非公開化で開示の義務が止まったためなのかは、書類からは分かりません。
従業員に関する契約条項
【事実】委任状には、従業員に関する条項があります。買い手は、合併の完了後12か月、または退職までの間、継続して雇う従業員に、基本給と目標賞与を完了前より下げないと書かれています。【事実】さらに、合併の完了後12か月以内に、退職金の対象になる退職をした継続雇用の従業員には、既存の制度より不利でない退職金と給付を出すと書かれています。
【解釈】ただし、BioWareの従業員が、この条項の対象になるのかは、書類から分かりません。条項は、継続して雇う従業員の条件です。閉鎖の対象になった人への扱いを、直接定めたものではありません。
【事実】規模の目安として、EAの従業員数は、2026年3月31日時点で約14,600人で、71%が海外にいます。【解釈】報道の約400人が、この数字のどの範囲に当たるのかは、書類から分かりません。
言えないこと
【解釈】ここまでの内容から、言えないことが四つあります。一つ目。年7億ドルと約400人は、確認済みの事実ではありません。二つ目。費用削減や人員削減が、負債の返済のためだ、という因果は、書類にありません。三つ目。BioWareの閉鎖が、この買収の結果だと断定する材料も、書類にありません。四つ目。非公開化の是非や、株の売買の判断は、扱いません。
実務の手順:数字の読み先を分ける三つの確認
ここからは、日本の社会人が、海外企業のニュースの数字を使う前に確かめる手順です。私の提案で、法的な助言ではありません。
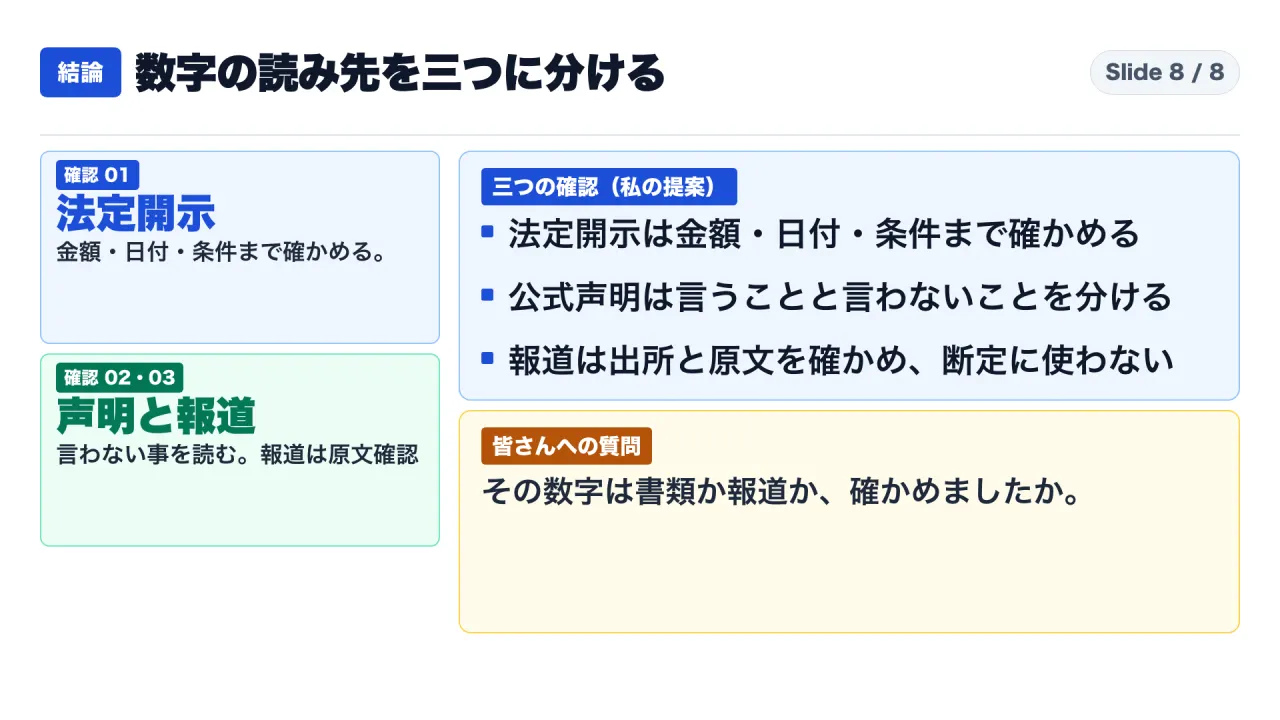
手順1:法定開示の数字は、金額・日付・条件まで確かめる
提出書類から数字を取るときは、金額だけでなく、日付と、数字の意味(企業価値か、支払総額か)と、通貨を確かめます。今回なら、約550億ドルが、発表時は企業価値、完了時は支払総額と書かれていた点が、確かめる価値のある例でした。
手順2:当事者の公式声明は、言うことと言わないことを分ける
声明が何を述べ、何を述べていないかを、原文で読みます。今回なら、BioWareの声明は、閉鎖と、次作の初期開発の終了を述べ、遅延、拠点名、人数、費用の額は書いていません。声明に書かれていない点は、「書かれていない」と記録しておきます。
手順3:報道の数字は、出所と原文の有無を確かめる
報道の数字は、誰の資料に基づくのか、原文を自分で読めるのかを確かめます。原文が読めないときは、仮の数字として扱い、会議資料や発注の判断に「確認済みの事実」として載せません。載せるときは、「報道によると」と書き、出所を添えます。
社内資料への書き方の例
読み先を分けたら、社内の資料や取引先への説明でも、分けたまま書きます。今回の題材なら、次のような書き方になります。ここでの文例は、私の提案です。
法定開示から書ける文は、たとえば「EAは2026年8月4日に買収を完了し、買い手の完全子会社になった(EAの臨時報告書)」です。出所の書類名と日付を添えれば、読み手は自分で原文に当たれます。
当事者の声明から書ける文は、「BioWareは公式投稿で、スタジオの閉鎖と、次のマスエフェクトの初期開発の終了を述べた。人数と費用の額は述べていない」です。言っていないことまで書くと、読み手は「分かっていない部分」を正しく受け取れます。
報道から書ける文は、「報道によると、費用削減の額は年間7億ドルとされるが、EAの提出書類では確認できていない」です。「とされる」「確認できていない」の二つがそろって、はじめて仮の数字として扱えます。どちらかが欠けると、読み手は確定した数字だと受け取ります。
提出書類が止まると、読み先が一つ減る
もう一つ、今回の題材から学べる点があります。上場している間は、会社が四半期ごとの報告書や、重要な出来事の臨時報告書を出す義務を負います。人員整理のような出来事も、2024年のように臨時報告書に出ることがありました。
非公開化の後は、この義務が止まる見込みです。すると、三つの読み先のうち、法定開示の読み先から、新しい情報が出にくくなります。残るのは、当事者の声明と、報道です。だから、報道の数字を扱うときの注意が、非公開化の後はいっそう重くなります。【解釈】これは私の読みで、会社が情報を出さなくなる、という意味ではありません。会社が自発的に出す声明や、取引先への通知は、これからも出ます。ただし、法律で形式が決まった書類ではなくなるため、数字の定義や比較の条件が毎回そろうとは限りません。
もう一つ、今回の書類から読み取れる点があります。完了報告のフォーム15-12Gには、記録上の株主の概数が1と書かれています。買い手の側が全株を持つ形になったので、株主向けの情報提供の必要性そのものが小さくなった、という見方もできます。【解釈】ただし、これは私の見方で、書類にその説明が書かれているわけではありません。
確認で食い違ったときの対応
書類と報道の数字が食い違うときは、書類の数字を優先し、食い違いを記録します。書類に出ていない数字は、無理に書類で裏づけようとせず、「書類では確認できない」と書きます。
この記事の内容を使わないほうがよい場面
この記事の方法は、数字の出所を分けて読むための手順です。投資の売買判断や、株価の予測には使えません。また、米国以外の会社や、非上場のまま開示義務のない会社には、提出書類の種類が違うため、そのままは当てはまりません。
よくある疑問と読み違い
Q1. 約550億ドルは、買収額ですか、企業価値ですか。 どちらも約550億ドルですが、書類で書き方が違います。発表のプレスリリースは企業価値、完了時の臨時報告書は支払総額と書いています。
Q2. 買い手は、投資会社ですか。 投資会社だけではありません。ピーアイエフ、シルバーレイク系のファンド、アフィニティ系のファンドの連合です。
Q3. マスエフェクトの次作は、遅れているのですか。 公式投稿は、遅延とは書いていません。次の作品の初期開発が終了する、と書いています。
Q4. 年7億ドルの費用削減は、確かな数字ですか。 報道で伝えられた数字で、私は原文を取得しておらず、提出書類にも見つかりません。確認済みの事実としては扱えません。
Q5. 約400人の人員削減は、確かな数字ですか。 同じく、報道で伝えられた数字です。EAの公式の総数の発表は、私が確かめた範囲では見つかりません。
Q6. 負債を減らすために人員を減らした、ということですか。 書類にそのような因果は書かれていません。この記事では、断定しません。
Q7. 提出書類が止まるなら、EAについて何も分からなくなるのですか。 いいえ。会社やスタジオが自発的に出す声明や、取引先への通知は、これからも出ます。ただし、法律で形式が決まった書類ではなくなるため、数字の定義や比較の条件が毎回そろうとは限りません。分からなくなるのは、書式がそろった数字が定期的に出ることです。
Q8. 委任状に費用削減の額がないのは、費用削減の計画がないからですか。 そうは言えません。委任状に書かれていないことと、計画がないことは、別の話です。契約には、完了後や見込みの費用削減を、債務調達の情報の対象外とする定めがありました。書く前提で作られていなかった、と読めるだけです。
Q9. この記事の読み方は、日本の会社にも使えますか。 日本の会社の開示は、書類の種類も提出先も違います。ただ、数字を読む前に、書類の数字、当事者の声明、報道の数字に分けるという考え方は、そのまま使えます。
最後の確認リスト
- ニュースの数字が、提出書類、当事者の声明、報道のどれから来たのかを分けたか
- 金額が、企業価値か支払総額かなど、何の金額かを書類で確かめたか
- 自分で計算した数字に、「自前計算」と書いたか
- 当事者の声明に書かれていない点を、「書かれていない」と記録したか
- 報道の数字に、「報道によると」と出所を添え、確認済みの事実として使っていないか
- 非公開化の後は、提出書類が止まる可能性を考えたか
最後に、一つ質問です。取引先や自社の発表で、数字を見たとき、それが書類の数字なのか、報道の数字なのかを分けて確かめたことはありますか。コメントで教えてください。
YouTube本編:{{YOUTUBE_URL}}
初めてこのチャンネルの記事を読まれた方は、https://note.com/consuloji_ch/n/n1975ecc3cf48 から読み始めてください。
出典一覧
- EA 臨時報告書8-K(2025年9月29日提出):https://www.sec.gov/Archives/edgar/data/712515/000114036125036415/ef20056167_8k.htm
- EA 買収発表のプレスリリース(2025年9月29日):https://www.sec.gov/Archives/edgar/data/712515/000114036125036415/ef20056167_ex99-1.htm
- EA 臨時報告書8-K(2026年8月4日):https://www.sec.gov/Archives/edgar/data/712515/000114036126031157/ef20079099_8k.htm
- EA 臨時報告書8-K(2025年12月22日の株主総会):https://www.sec.gov/Archives/edgar/data/712515/000114036125046555/ef20061803_8k.htm
- Nasdaq提出のForm 25(2026年8月4日):https://www.sec.gov/Archives/edgar/data/712515/000135445726000757/primary_doc.xml
- EA Form 15-12G(2026年8月14日):https://www.sec.gov/Archives/edgar/data/712515/000114036126032929/ef20079519_1512g.htm
- EA 委任状DEFM14A(2025年11月20日):https://www.sec.gov/Archives/edgar/data/712515/000114036125042872/ny20056157x2_defm14a.htm
- EA 年次報告書10-K(2026年3月期):https://www.sec.gov/Archives/edgar/data/712515/000162828026033617/ea-20260331.htm
- EA 臨時報告書8-K(2024年2月28日提出):https://www.sec.gov/Archives/edgar/data/712515/000071251524000009/ea-20240227.htm
- BioWareの公式X投稿:https://x.com/bioware/status/2112953618093535510