AIブームで、なぜPCが売れなくなるのか? ── Intel決算で読む「メモリ不足」の連鎖と、購買担当が確認する3点
この記事の結論と、読んで持ち帰れるもの
結論から述べます。Intelは2026年10月29日の第3四半期決算で、AIサーバー向けの需要は供給を上回っている一方、PC向けはメモリの価格上昇と入手難で減速していると説明しました。同じAI投資の流れでも、立場によって数字の向きが逆になっています。ただし、この連鎖とPC出荷の減少予測はIntel自身の説明です。メモリを作る会社の発表や市場全体の統計で裏づけた数字ではありません。
対象読者は、社内のPCやサーバーの購入・更改計画、予算を担当する情報システム部門の方と、決算資料を読む機会のある事業企画の方です。
読み終えると、次の二つができるようになります。一つ目は、AI関連の決算の数字を「払う側」「作る側」「道具を売る側」「買う側」のどこの話かに分けて読むことです。二つ目は、自社のPC・サーバーの見積もりについて、何を、どの順で、誰に確認するかを決めることです。株式の売買判断や株価の予測は扱いません。
記事の読み方
本文では、次の三つを区別して書きます。
- 事実:各社が公式に発表した実績の数字です。
- 各社の主張・予測:会社が示した見通しや説明で、実際にそうなるとは限らないものです。
- 筆者の解釈:筆者が事実から読み取った考えで、断定ではありません。
円換算は1ドル=150円の参考値です。これはアドバンテストが2026年度下期の予想の前提とした為替レートであり、市場の実勢ではありません。
使った資料は、Amazonの2026年第3四半期決算発表、Intelの第3四半期決算発表、Intelの経営陣による発表原稿(CEOとCFOの説明)、アドバンテストの業績予想ページ、同社の2027年3月期第2四半期決算短信、同社の自己株式取得のお知らせの六つです。URLは記事の末尾に載せています。
Intelは予想を上回ったのに、なぜ次の粗利益率の見通しが38%に下がるのか
まず事実を並べます。Intelの2026年7月から9月期の売上高は165億ドルで、前の年の同じ時期の137億ドルより21%増えました。1ドル150円では約2.5兆円です。調整後の1株利益は0.52ドルで、会社自身の予想だった0.38ドルを上回りました。CFOは、今期は売上高・粗利益率・1株利益のすべてが予想を上回ったと述べ、予想を上回るのは8四半期連続だと説明しています。
調整後の粗利益率は44.1%でした。CFOによると、前の四半期と、会社が出していた予想の両方より約2ポイント高い水準です。
ところが、次の10月から12月期の見通しは、売上高が150億ドルから160億ドル、その中央の155億ドルで、調整後の粗利益率が38%、調整後の1株利益が0.25ドルです。決算は良かったのに、次の見通しは下がる。この食い違いが、この回の出発点でした。
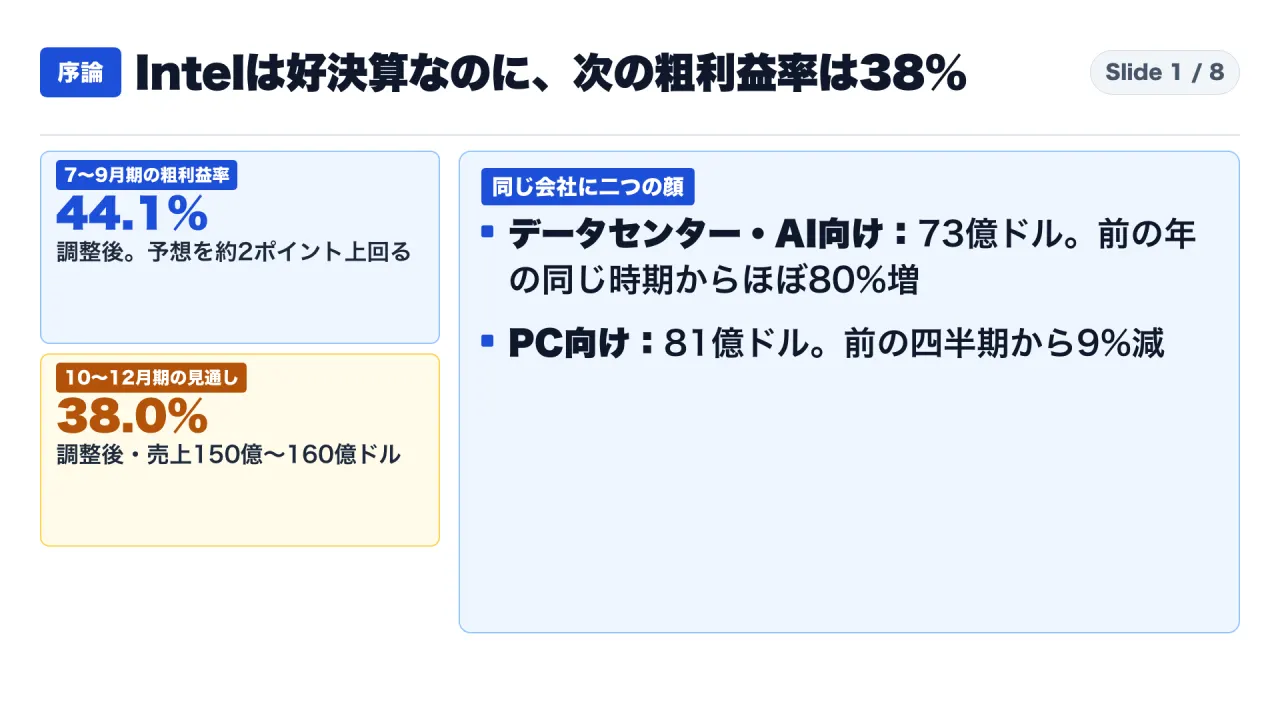
この図は放送時のスライドです。7〜9月期の実績44.1%と10〜12月期の見通し38.0%、それに同じ会社の中でデータセンター向けとPC向けが逆の動きをした点をまとめています。
数字を読む前に、用語を六つ整理します
粗利益率は、売上総利益を売上高で割った割合です。売上のうち、製品を作るための原価を引いた後にどれだけ残るかを示します。
ポイントとパーセントは別物です。44.1%から38.0%への変化は、6.1ポイントの低下です。「6.1%下がった」とは違います。割合そのものの差がポイントで、元の値に対する変化の大きさがパーセントです。
**調整後(非GAAP)**は、会計基準どおりの数字(GAAP)から、会社が除くと決めた項目を引いた数字です。Intelは、買収で得た無形資産の償却、株式報酬、事業再編などの費用を除いていると説明しています。同時に、非GAAPの数字はGAAPの代わりにも上位の指標にもならない、と注意書きを付けています。
GAAPの数字も同じ発表に載っています。7〜9月期の粗利益率は、調整後が44.1%、GAAPが43.0%です。10〜12月期の見通しは、調整後が38.0%、GAAPが37.1%で、差は0.9ポイントです。1株利益は、7〜9月期がGAAP0.60ドル・調整後0.52ドル、10〜12月期の見通しがGAAP0.10ドル・調整後0.25ドルで、基準によって大小の関係まで変わります。
DCAIとCCPGは、Intelの部門名です。DCAIはData Center and AI(データセンターとAI)、CCPGはClient Computing and Physical AI Group(クライアントコンピューティングと物理AI)の略です。CCPGは2026年の第1四半期まではClient Computing Group(CCG)と呼ばれていました。発表原稿ではCCPGの説明の中でEdge(エッジ)事業にも触れているため、CCPGはPC専業の数字ではありません。本稿では読みやすさのため、CCPGを「PC向け」と呼びます。
前年同期比と前四半期比は、分母が違います。前年同期比は1年前の同じ時期、前四半期比は直前の3か月との比較です。この違いは、後の章で重要になります。
この章の要点
- Intelの7〜9月期は、売上・粗利益率・1株利益のすべてが会社予想を上回りました。
- 10〜12月期の見通しは、調整後の粗利益率38%で、44.1%から6.1ポイントの低下です。
- 38%は調整後の数字です。GAAPでは37.1%で、基準が違えば数字も変わります。
同じAI投資が、立場によって逆向きに働いている
今回の決算で読み取れるのは、AIへの投資が、立場によってまったく違う形で数字に表れているということです。次の表は、本稿で使う四つの立場と、各社の発表から確認できた数字です。
| 立場 | 会社 | 確認できた数字 | 数字の向き |
|---|---|---|---|
| 払う側 | Amazon | 直近12か月のフリーキャッシュフローは424億ドルの流出(1年前は148億ドルの流入) | キャッシュが減った |
| 作る側 | Intel(データセンター向け) | 売上73億ドル、前の四半期から17%増、需要が供給を上回る | 売上が伸びた |
| 道具を売る側 | アドバンテスト | 通期売上の予想を1兆7,140億円から1兆8,630億円へ引き上げ | 予想が上がった |
| 買う側 | Intel(PC向け) | 売上81億ドル、前の四半期から9%減。2026年のPC出荷はIntelの予測で約12%減 | 売上が縮んだ |
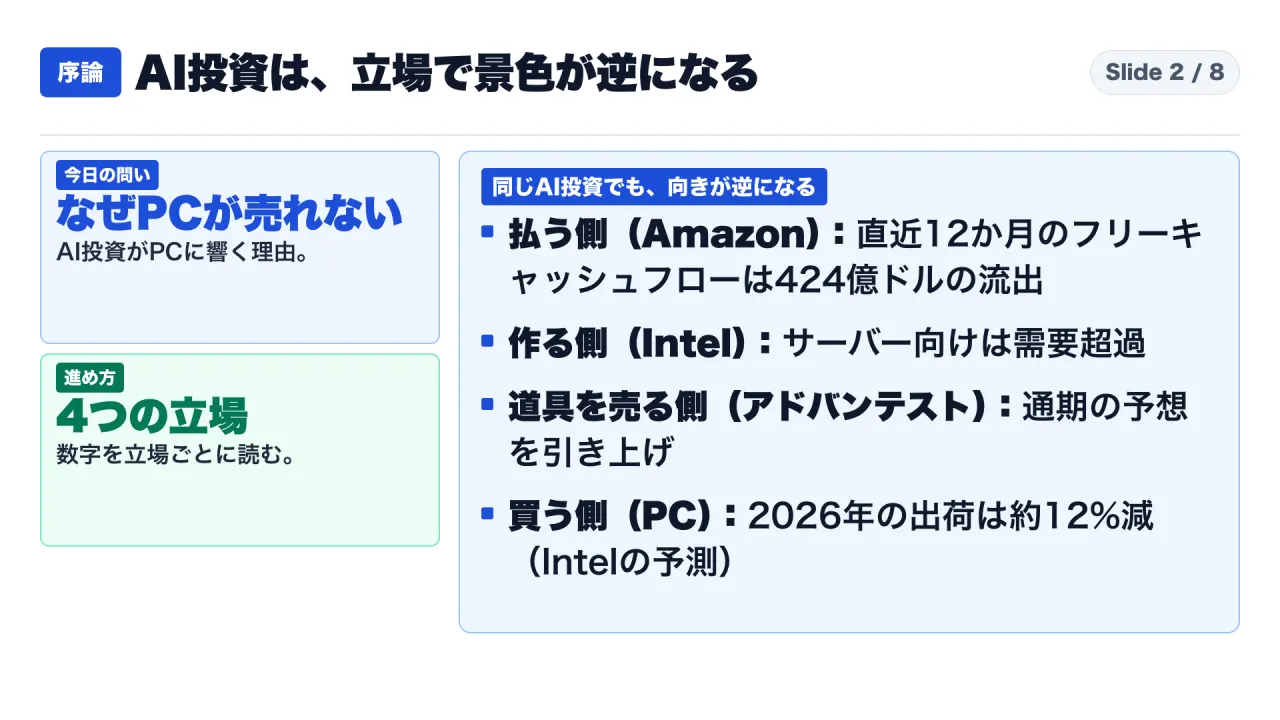
この図は放送時のスライドです。払う側、作る側、道具を売る側、買う側の四つに分けて、同じAI投資でも数字の向きが逆になる様子を示しています。
表の読み方に二つ注意があります。一つ目は、四つの立場の数字は、期間も会計基準も違うことです。Amazonは直近12か月、Intelは四半期、アドバンテストは通期の会社予想で、表の行どうしを足したり引いたりして一つの結論を出すことはできません。二つ目は、「買う側」の約12%減はIntelの予測で、実績ではないことです。
この章の要点
- AI関連の決算は、払う側・作る側・道具を売る側・買う側に分けると読み違いが減ります。
- 表の数字は期間と基準がそろっていないため、並べて比べるのではなく、立場ごとに読みます。
Intelの二つの顔:データセンター向けは約80%増、PC向けは9%減
Intelの7〜9月期は、一つの会社の中でデータセンター向けとPC向けが逆に動きました。比較の分母をそろえるため、次の表では同じ指標を二つの部門に並べます。
| 指標(2026年7〜9月期) | DCAI(データセンターとAI) | CCPG(PC向け) |
|---|---|---|
| 売上高 | 73億ドル | 81億ドル |
| 前の四半期との比較 | 17%増 | 9%減 |
| 前の年の同じ時期との比較 | ほぼ80%増 | 5%減 |
| 営業利益と売上に対する割合 | 30億ドル(42%) | 23億ドル(28%) |
| 10〜12月期の見通し(前の四半期比) | 10%台半ばの増加 | 20%超の減少 |
放送では「サーバー向けは約80%増、PC向けは9%減」と述べました。これは前年同期比と前四半期比という分母の違う数字を並べた言い方でした。表のとおり、分母をそろえると、前の四半期比ではDCAIが17%増・CCPGが9%減、前年同期比ではDCAIがほぼ80%増・CCPGが5%減です。向きが逆であることは、どちらの分母でも変わりません。
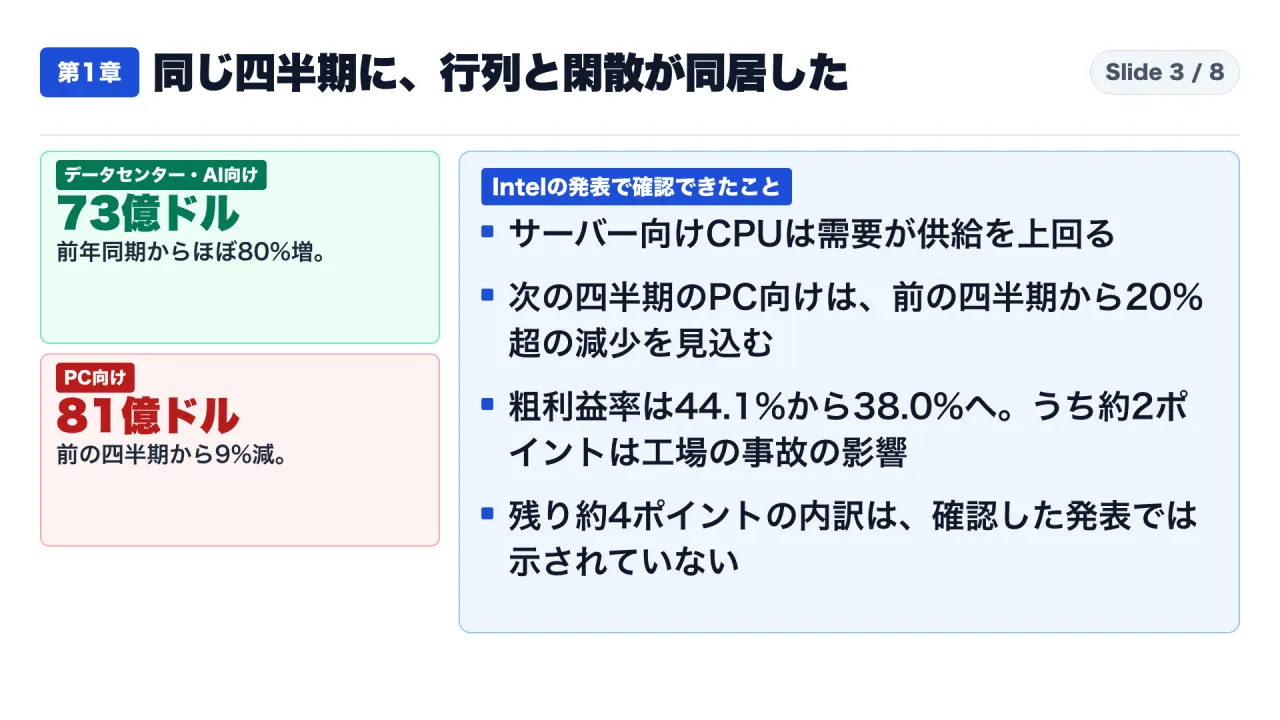
この図は放送時のスライドです。データセンター向けとPC向けの売上、そしてIntelの発表で確認できたことと確認できなかったことを並べています。
データセンター向け:需要が供給を上回る
CEOは、DCAIの売上の伸びがこの部門として15年で最も強いと述べました。需要は供給を大きく上回っていて、供給の増加が追いついていないという趣旨です。CFOは、サーバー用CPUの業界全体の出荷台数が2026年と2027年のどちらも30%を超えて伸びると見ており、供給が増えればもっと伸びたはずだと説明しています。業界全体の供給不足は、2027年から2028年にかけても続くという見方です。
なお、出荷の制約はIntel自身にもあります。CEOは、先端の有機基板が業界全体で不足していることを、サーバー向けの生産量を増やす妨げとして挙げました。さらに、10月に起きたイスラエル工場の事故が、10〜12月期の10nm世代のサーバー向け出荷に影響するとも述べています。CEOは、強い顧客の需要に今期は応えきれなかったことを残念に思うとも述べています。
PC向け:売上が想定を下回り、次の四半期はさらに減る
PC向けの売上81億ドルは、会社の想定も下回りました。CFOによると、メモリ不足がPC市場の後半を圧迫するという懸念は以前から伝えていたものの、その圧力が7〜9月期、特に期の終盤に強まり、顧客の購入の仕方が大きく変わりました。10〜12月期のPC向けは、前の四半期から20%を超えて減る見通しです。
一方で、PC向けの中にも良い材料はあります。AIに対応したPCの売上は前の年から35%増えました。PC向け全体は5%減ですから、全体が縮むなかで一部は伸びています。また、Intelの製造工程18Aで作るPC向けCPUは、第1四半期から、売上の5%未満の状態からPC向けCPU売上の3分の1近くまで増えたと説明されています。なお、これらはいずれもIntelの説明で、市場全体の数字ではありません。
粗利益率の6.1ポイントの低下は、何で説明できるのか
44.1%から38%への低下は、6.1ポイントです。ここには、イスラエル工場の事故の影響が含まれています。経営陣の早期の見積もりでは、売上高で約3億ドル、粗利益率で約200ベーシスポイント、つまり約2ポイントです。3億ドルのほぼすべては10nm世代のサーバー向け製品に関係すると説明されています。
6.1ポイントから事故の約2ポイントを引くと、約4ポイントが残ります。この約4ポイントについて、CFOは定性的な理由を挙げています。主な理由は二つです。一つ目は、PC向けのウエハーの投入量を需要に合わせて絞るため、固定費に対して売上が減ること。二つ目は、Intelが「purpose-built silicon」と呼ぶ事業の成長が大きい売上構成が、前の四半期との比較を難しくしていることです。これらを、Intel 3と18Aの歩留まりとコストの改善が一部相殺するとされています。ただし、各要因が何ポイントずつかという内訳は、私が読んだ資料には書かれていません。
金額で見るための概算も添えます。調整後の粗利益額は、7〜9月期が約165億ドル×44.1%で約73億ドル、10〜12月期の見通しは中央値で約155億ドル×38%で約59億ドルです。差は約14億ドルになります。これは筆者の概算で、売上高は発表の丸めた数字、見通しは範囲の中央値を使っているため、実際の数字とは一致しません。
この章の要点
- 前年同期比で見ても前四半期比で見ても、DCAIは増え、CCPGは減っています。放送時の「80%増と9%減」の並べ方は、分母が違う数字の並置でした。
- 粗利益率の低下6.1ポイントのうち、約2ポイントは工場の事故の影響です。残る約4ポイントは、理由は挙がっていても内訳は未確認です。
- 「粗利益率38%」の一言から、AIによる構造変化が原因と決めることはできません。
AIからメモリ、メモリからPCへ:Intelの経営陣が語った連鎖の順番
ここからは、PCの減速がなぜ起きるのかを、Intelの経営陣の説明の順に確かめます。以下はすべてIntelの説明で、Intel自身の予測を含みます。
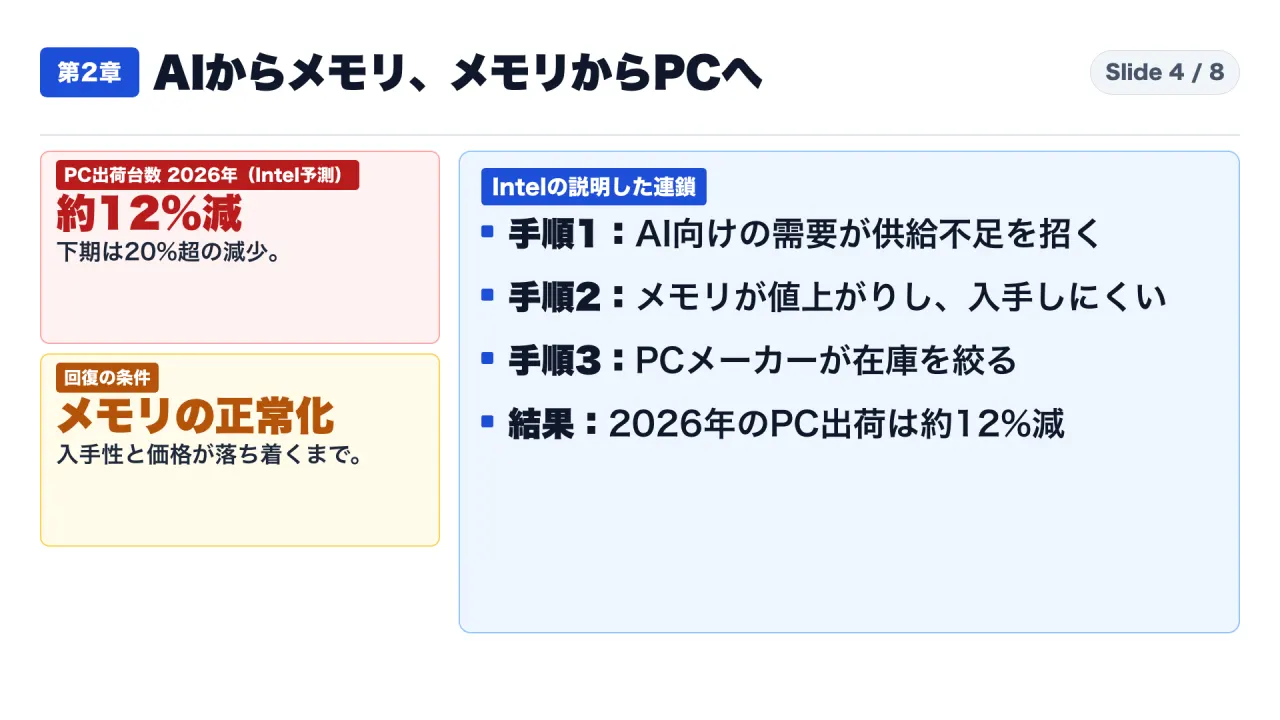
この図は放送時のスライドです。Intelが説明した連鎖を、供給不足から2026年のPC出荷の減少予測まで順に並べています。
手順1:供給不足。 CEOは、業界は歴史上でも最大級の供給不足に直面していると述べました。理由は、Intelが「スーパーインテリジェンス」と呼ぶAIへの前例のない需要です。
手順2:メモリの価格上昇と入手難。 顧客は最近になって、メモリの価格と入手しにくさを理由に、PCの減速の兆しを示し始めたとCEOは述べています。今年に入ってからPCの最終価格が大きく上がり、すでに限られていたIT予算にさらに圧力がかかっているとも説明しています。ここで、Intelが挙げる原因が二つあることに注意してください。メモリ価格と、限られたIT予算です。メモリだけが原因とは、Intelも言っていません。
手順3:PCメーカーの在庫調整。 PCの調整の速さは、この2か月で増しました。PCメーカーは、売れ行きの鈍さに合わせて、在庫を積極的に絞っています。10〜12月期のPC向けが前の四半期から20%超減る見通しの背景として、CFOは、顧客が在庫を急いで減らし、購入量を2027年の消費の見通しに合わせていることを挙げています。
手順4:出荷台数の見通し。 Intelは、2026年のPC出荷台数(Intelの言う「PC unit TAM」)が約12%減り、下期だけでは20%を超えて減ると見ています。2027年は、約10%の減少を前提に計画しています。2027年は前半の減少が大きく、後半は比較対象が低くなるため、改善する可能性があるとも述べています。CFOは、PCの減速は少なくとも来年の前半まで続くと見ています。「PC unit TAM」の算出方法は、発表原稿には書かれていません。本稿では台数の見通しとして読みます。
回復の条件。 Intelは、メモリの入手性が改善し、価格が落ち着き始めるまで、持続的な回復は見込まないとしています。同時に、PCの長期の見通しは変えていないとも述べています。
Intelの説明を、どこまで受け取れるか
この連鎖を読むときは、三つの点を意識します。
一つ目は、説明している会社の立場です。IntelはPC向けCPUを売る会社です。減速の原因を、自社の外にあるメモリの供給に置くのは自然な説明ですが、売る側の説明である点は変わりません。
二つ目は、他社の発表との関係です。アドバンテストは決算短信で、AIへの投資が産業界で拡大する中、メモリ半導体などの主要部品の需要は引き続き供給を上回っていると書いています。Amazonも、将来の見通しに関する注意書きの中で、業績に影響しうる要因として、メモリチップを含む資源と供給の変動を挙げています。複数の会社がメモリの需給に触れていることは確認できました。ただし、両社の記述は主要部品や供給変動への言及であり、PC出荷の減少を裏づける数字ではありません。メモリを作る会社の決算や市況の統計は、本稿では確認していません。
三つ目は、時間の幅です。Intelの説明は「ここ数週間」「この2か月」という短い期間の変化が中心です。減速が一時的な在庫調整なのか、2027年まで続く構造的なものかは、この発表だけでは判断できません。Intelは前半の減少が大きいと見ていますが、これも予測です。
この章の要点
- 連鎖は「供給不足、メモリの値上がりと入手難、在庫調整、出荷減」の順で、Intelの説明です。
- Intelが挙げる原因は、メモリ価格と限られたIT予算の二つです。
- アドバンテストとAmazonもメモリの需給に触れていますが、PC出荷の減少を数字で裏づけたものではありません。
お金を出すAmazonと、道具を売るアドバンテストの数字
連鎖の外側にいる二つの会社の数字も確認します。ここでは、期間の取り違えが最も起きやすい場所なので、期間と基準を明記します。
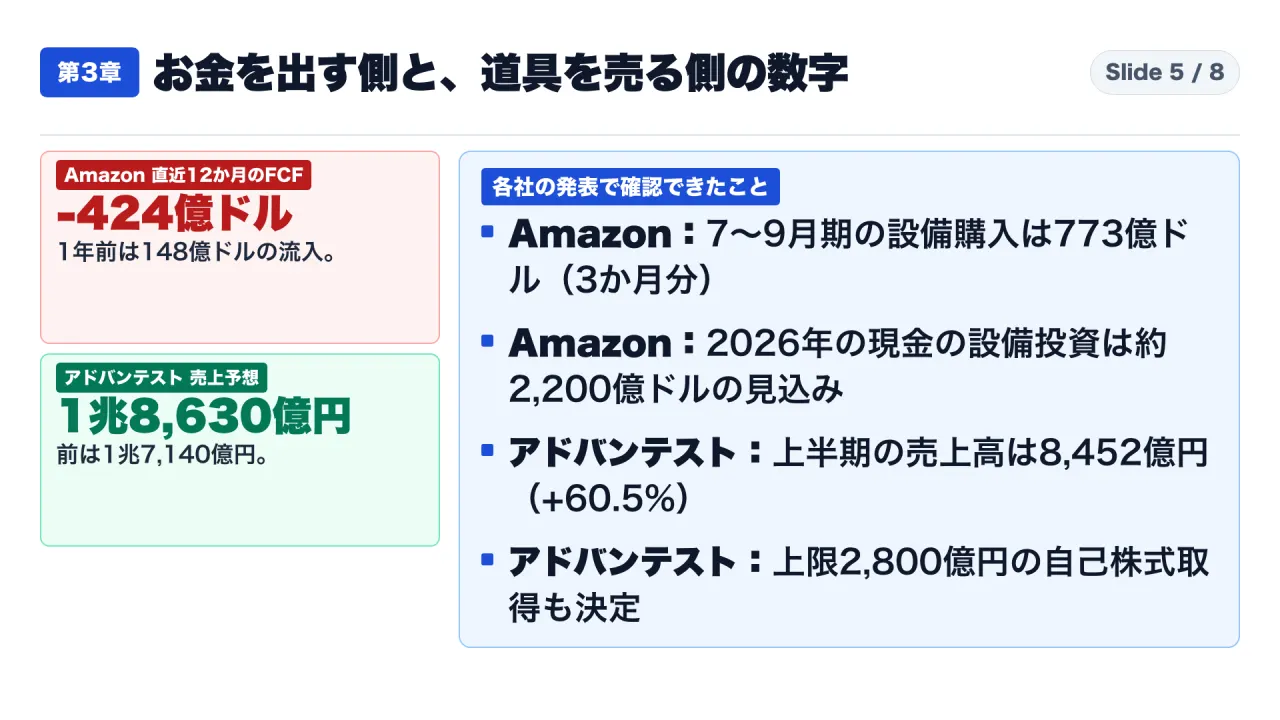
この図は放送時のスライドです。Amazonの直近12か月のフリーキャッシュフローと、アドバンテストの通期売上予想の引き上げを並べて示しています。
Amazon:本業は好調で、設備投資がそれ以上に増えた
2026年7〜9月期の売上高は2,019億ドルで、前の年の同じ時期の1,802億ドルより12%増えました。営業利益は281億ドルで、前の年の174億ドルから増えています。営業利益率は13.9%で、Amazonは過去最高だと説明しています。クラウド事業のAWSの売上高は460億ドルで、39%の増加です。年換算の売上は1,840億ドルです。純利益は207億ドルで、前の年の212億ドルより減りましたが、会社は、前の年に出資先のAnthropicから得た約95億ドルの税引前の利益が含まれていたことが主因だと説明しています。
次に、設備投資です。数字の期間を表にまとめます。
| 数字 | 金額 | 期間・基準 | 取り違えた場合 |
|---|---|---|---|
| 設備の購入 | 773億ドル(約11.6兆円) | 2026年7〜9月の3か月(前の年の同じ3か月は351億ドル) | 年間の数字と読むと、実際より3倍近く大きく見える |
| 現金の設備投資の見込み | 約2,200億ドル(約33兆円) | 2026年の1年間(会社の見通し。会社は「引き続き」この見込みと説明) | 実績と読むと、見通しを事実と取り違える |
| フリーキャッシュフロー | 424億ドルの流出(約6.4兆円) | 直近12か月。1年前の同じ12か月は148億ドルの流入 | 3か月の数字と読むと、規模を過小に見る |
| 営業キャッシュフロー | 1,683億ドル(29%増) | 直近12か月。1年前の同じ12か月は1,307億ドル | 流出の原因を稼ぐ力の低下と読み違える |
Amazonは、フリーキャッシュフローを「営業キャッシュフローから、設備の購入(売却収入や補助を除いた額)を引いたもの」と定義しています。直近12か月の流出は、主に、この設備の購入が前の年から948億ドル増えたことによるものだと説明され、その増加は主に人工知能への投資を反映しているとされています。営業キャッシュフローは29%増えており、稼ぐ力が落ちたのではなく、支出がそれ以上に増えたという構図です。
長期の借入金は、2025年12月末の656億ドルから、2026年9月末の1,731億ドルへ増えました。約9か月で1,000億ドルを超える増加です。
AWSについて、CEOのJassy氏は、投資は成果を出していると述べ、AWSの売上の伸びが2027年と2028年のどちらも40%を超えると見込んでいると説明しています。これは会社の主張と予測です。投資の回収が実現するかどうかは、今後の実績を見るまで分かりません。
アドバンテスト:予想を上げ、自己株式の取得も決めた
アドバンテストは、半導体の検査に使う装置(決算短信の用語では「テスタ」)の会社です。2026年4月から9月の上半期の売上高は8,452億円で、前の年の同じ期間から60.5%増えました。営業利益は4,568億円で、96.5%増です。営業利益率は54.0%でした。会社は、AI関連の高性能半導体の生産数量が増え、複雑化が進んだことで、検査装置への積極的な設備投資が続いたと説明しています。メモリの検査装置でも、データセンター投資を背景にDRAM向けが増えたとされています。
通期の予想は、2026年10月28日に引き上げられました。決算短信上の期は2027年3月期で、業績予想ページでは「FY26」と表記されています。売上高は1兆7,140億円から1兆8,630億円へ(前期比65.1%増)、営業利益は8,460億円から9,670億円へ、当期利益は6,600億円から7,415億円へです。通期の予想から上半期の実績を引くと、下期の売上高は約1兆178億円で、予想ページにも同じ数字が載っています。
この予想には、読むときの条件が二つあります。
一つ目は為替です。上半期の平均為替レートは1ドル160円で、前の年の146円より円安でした。会社は円安も業績に寄与したと書いています。一方、下期の予想の前提は1ドル150円で、通期では155円です。会社は、円が1円安になると、2026年度の営業利益が58億円増えるという最新の見通しを示しています。上半期の伸びには円安の押し上げが含まれ、下期の予想はそれより円高の前提だということです。
二つ目は、利益の中身です。税引前の中間利益5,102億円には、投資有価証券の評価益を主な要因とする約570億円の金融収益が含まれます。営業利益とは別の項目です。また、アドバンテストはIFRSという会計基準、IntelはU.S. GAAPで数字を出しているため、利益率をそのまま並べて優劣を比べることはできません。この中間期の決算短信は、公認会計士または監査法人のレビューの対象外だと明記されています。
同じ10月28日に、上限2,800億円の自己株式の取得も決まりました。上限は1,100万株(2026年9月30日時点の発行済株式総数から自己株式を除いた数の1.5%)で、取得期間は2026年10月29日から2027年3月24日まで、東京証券取引所での市場買付です。会社は、第3期中期経営計画の3年間の総還元性向を50%以上にする方針に沿った取得だと説明しています。総還元性向は、(配当額+自己株式取得額)÷連結当期利益で計算されます。「上限」は取得できる最大額であり、この額を必ず取得するという意味ではありません。
この章の要点
- Amazonの773億ドルは3か月の数字、約2,200億ドルは2026年の見通し、424億ドルの流出は直近12か月の数字です。
- フリーキャッシュフローの流出は、営業キャッシュフローの低下ではなく、設備の購入の増加が主因です。
- アドバンテストの通期予想は、会社の予想であり、円安の前提と金融収益を含む数字の読み分けが必要です。
筆者の解釈:「AI関連」と一括りにすると、見誤る
ここからは事実ではなく、筆者の解釈です。ここまでの数字は各社の公式発表から読んだものですが、これから述べる読みは、私の考えであって断定ではありません。
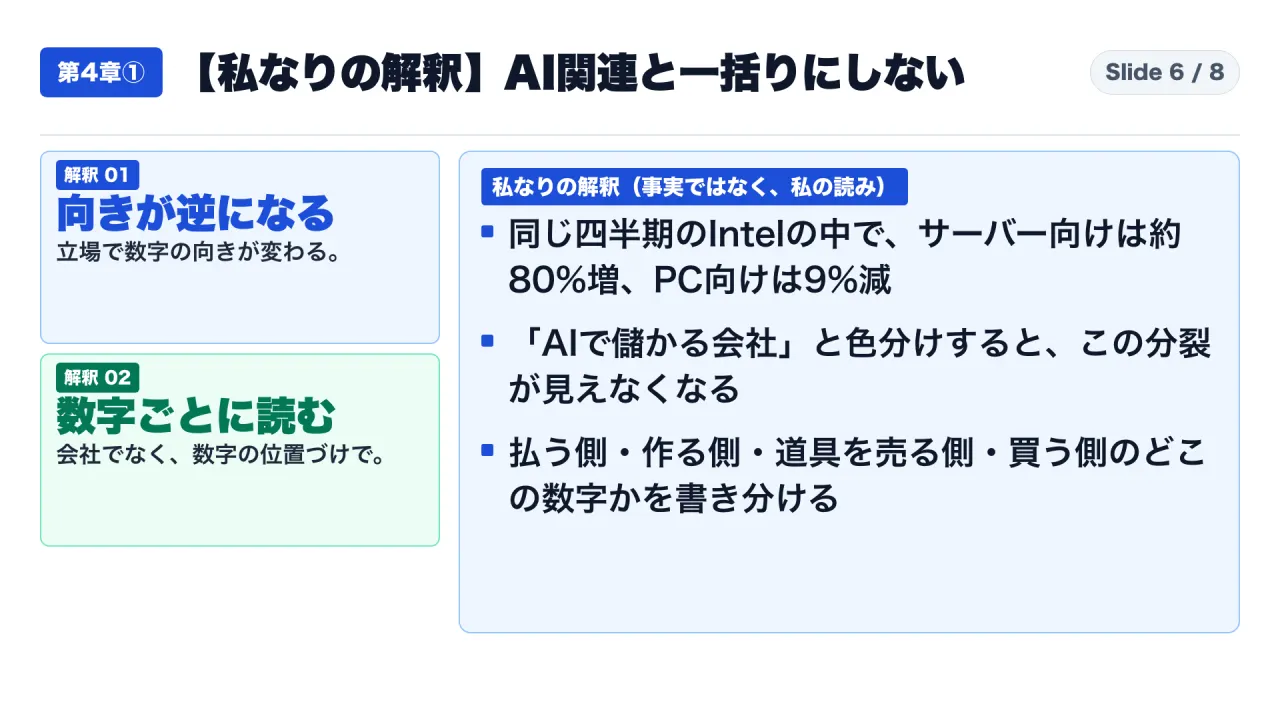
この図は放送時のスライドです。解釈の要点として、立場で数字の向きが変わることと、会社単位ではなく数字ごとに読むことを示しています。
解釈1:決算を「AI関連」という一つの箱に入れない。 同じAI投資の流れの中で、払う側ではキャッシュが減り、作る側ではサーバー向けの需要が供給を上回り、道具を売る側では予想が上がり、買う側では売れ行きが落ちています。この向きの違いは、会社単位で「AIで儲かる会社」「AIで損する会社」と色分けすると見えなくなります。Intelは一つの会社の中に、増えた部門と減った部門の両方を持っているからです。
解釈2:「この数字は流れのどこの話か」を書き分ける。 数字ごとに、期間と基準と立場を書き添えるだけで、読み違いはかなり減ります。たとえばAmazonの設備投資は、3か月の実績なのか、年間の見通しなのかを区別するだけで、桁が変わります。
自己批判:この解釈が外れる場合。 この読みには弱い点があります。第一に、四つの立場に分ける枠組みは筆者が作ったもので、各社の発表がこの分け方に沿っているわけではありません。第二に、PCの減速には、メモリ以外にも、限られたIT予算や在庫調整といった要因が重なっています。AIの投資だけを原因に据えると、単純化しすぎです。第三に、Intelの説明には、事故や供給制約といった同社固有の事情も混ざっています。これらを切り分けるには、メモリ企業の決算やPC市場の公的な統計など、別の資料が必要です。
この章の要点
- 立場ごとに数字の向きが逆になるため、「AI関連」の一語で決算をまとめない。
- 数字ごとに、期間・基準・立場を書き分けて読む。
- 筆者の枠組みは仮説で、メモリ側の資料で裏づけてはいません。
この記事で言えないことと、確認が必要な前提
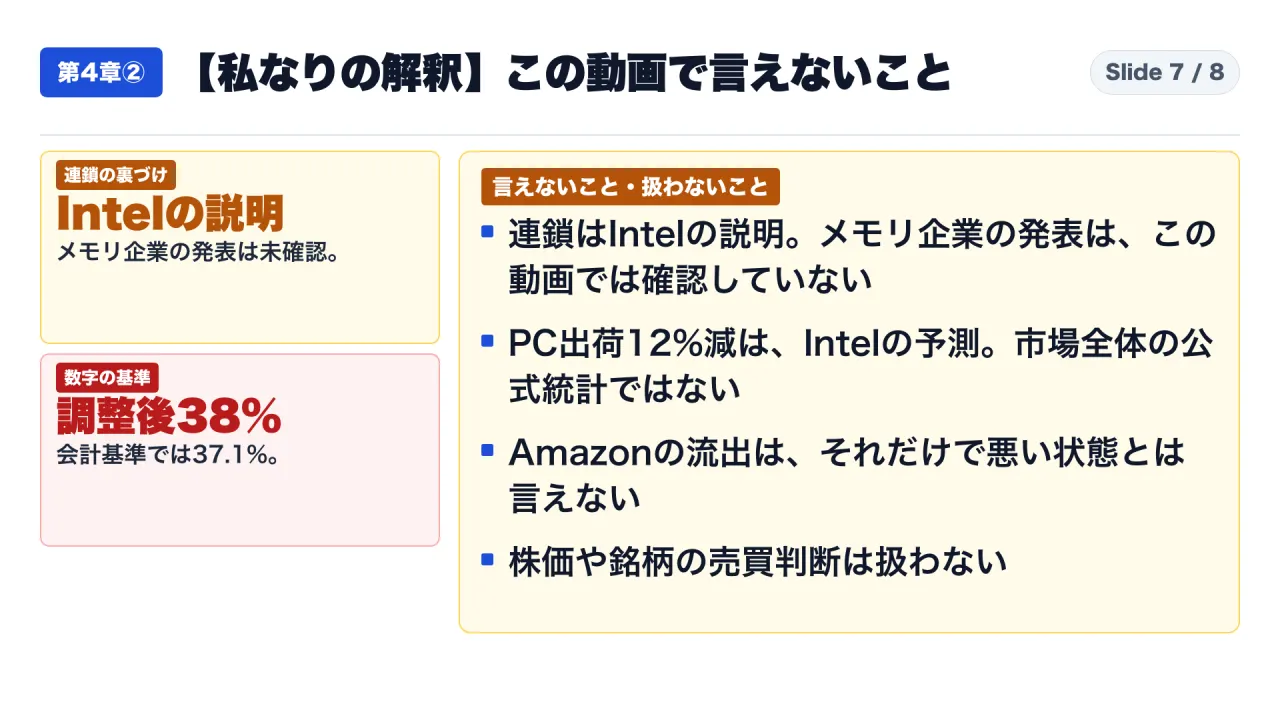
この図は放送時のスライドです。連鎖の裏づけ、数字の基準、言えないことと扱わないことを整理しています。
次の表で、本稿の主な記述を、事実・会社の主張や予測・筆者の解釈に分けます。
| 記述 | 区分 | 確認の状況 |
|---|---|---|
| Intelの7〜9月期の売上165億ドル、調整後粗利益率44.1% | 事実(公式発表) | 決算発表と発表原稿で確認 |
| 10〜12月期の粗利益率38%、PC向け20%超減 | 会社の見通し | Intelの予測で、実績ではない |
| AI需要がメモリ不足を招きPCが減速する連鎖 | 会社の主張 | メモリ企業の資料は未確認 |
| 2026年のPC出荷が約12%減 | 会社の予測 | 市場全体の公式統計ではない |
| Amazonの424億ドルの流出、773億ドルの設備購入 | 事実(公式発表) | 発表本文と財務表で確認 |
| アドバンテストの通期予想1兆8,630億円 | 会社の予想 | 円安の前提と金融収益を含む |
| 立場ごとに数字の向きが逆になる読み方 | 筆者の解釈 | 他の資料での検証は未実施 |
言えないことを、五つに整理します。
一つ目は、連鎖の独自の裏づけです。AIからメモリ、メモリからPCへという連鎖は、Intelの説明です。メモリを作る会社の発表やメモリの市況を、私は確認していません。
二つ目は、PC市場の統計です。約12%減はIntelの予測であり、PC市場全体を測った公式な統計ではありません。
三つ目は、数字の基準です。Intelの38%は調整後の数字で、GAAPでは37.1%、1株利益は調整後0.25ドルに対してGAAPで0.10ドルです。10〜12月期の見通しのGAAPの税率は31%、調整後は11%と大きく違い、1株利益の差には税率の違いも関わっている可能性がありますが、差の内訳は本稿では追っていません。
四つ目は、Amazonの評価です。フリーキャッシュフローの流出は、それだけで悪い状態とは言えません。長期の借入金が増えたことは事実ですが、投資が将来の売上に変わるかどうかは、この記事の材料では判断できません。
五つ目は、投資判断です。株価の動きや、どの銘柄を買うべきかは扱いません。記事の数字は、各社が発表した業績と見通しだけです。
この章の要点
- 連鎖と12%減の予測は、Intelの説明と予測です。
- 38%は調整後、37.1%がGAAPです。見るときは基準をそろえます。
- 売買の判断材料にはしません。
購買担当・情報システム担当が、今日から確認する手順
決算の読み方は分かったとして、自社のPC・サーバーの購入計画にどう使うか。ここは筆者の提案です。決算資料から、次に何をすればよいかを決めるための手順を示します。Intelの発表は、メモリの価格が何%上がるかも、いつ下がるかも示していません。ですから、ここで示すのは予測に賭ける方法ではなく、見積もりの条件を確認して、計画に幅を持たせる方法です。
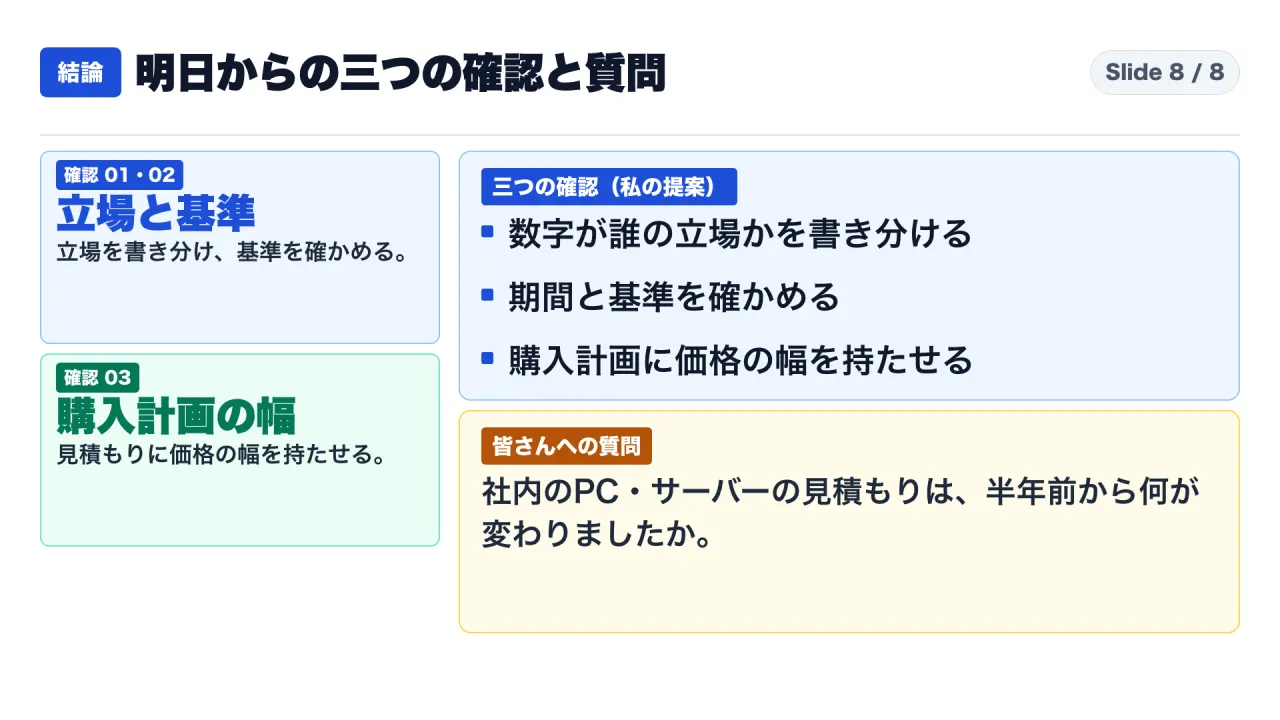
この図は放送時のスライドです。数字が誰の立場かの書き分け、期間と基準の確認、購入計画の幅という、三つの確認を示しています。
着手する条件
次の二つが当てはまる場合に進めてください。今後12か月以内にPCまたはサーバーの購入・更改の予定があること。直近の見積もりまたは過去の発注の記録が手元にあることです。どちらも当てはまらない場合は、「適用しない場合」の項を先に読んでください。
手順1:数字を「立場・期間・基準」で書き分ける
社内資料や報道でAI関連の数字を見たら、次の三つを書き添えます。誰の数字か(払う側・作る側・道具を売る側・買う側)、いつの数字か(四半期・直近12か月・通期の見通し)、どの基準か(会計基準どおりか調整後か)。確認方法は、発表資料の脚注や用語の定義を見ることです。書き添えられない数字は、判断の根拠から外します。
手順2:見積もりを半年前と同じ構成で並べる
社内のPCやサーバーの見積もりを、価格・納期・構成の三つで半年前のものと比べます。比べるときは、同じCPU、同じメモリ容量、同じストレージ、同じ台数にそろえます。構成が違えば、価格の差は構成の差かもしれず、市況の変化とは言えません。同じ構成の見積もりがなければ、現在の発注先に、半年前と同じ構成で見積もりを依頼します。
手順3:発注先に、見積もりの条件を三つ聞く
見積もりの有効期限は何日か。納期は確約か、目安か。メモリ容量を変えた場合の差額はいくらか。この三つを書面で確認します。Intelは、PCの調整が少なくとも2027年前半まで続くと見ていますが、これは予測なので、発注先の条件の確認が先です。
失敗した場合の次の判断
発注先の回答が曖昧、または納期が未定の場合は、次の順で対応します。
- 同じ仕様で、別の発注先から相見積もりを取る。
- 購入を一括にせず、時期を分けて発注する。
- 既存の機器を使い続けられる期間を、保守の期限と業務への影響から見直す。
どれを選ぶかは、自社の業務停止のリスクで決めます。この記事は、特定の方法を勧めるものではありません。
手順4:購入計画に価格の幅を持たせる
予算の中に、価格が想定より上がった場合の余裕を置きます。幅の大きさは自社の予算の事情で決めてください。本稿は、何%という数字を示しません。根拠となる数字が、確認した資料にないからです。見積もりの更新時に、前回との差を確認し、計画を見直す日付を決めておきます。
この手順を適用しない場合
- 今後12か月以内に購入の予定がない場合。
- 数台の購入で、価格の変動が予算に与える影響が小さい場合。
- 利用中の機器の保守期限や不具合により、業務が止まる恐れがあり、更改を待てない場合。この場合は、見積もりを取り、必要な台数を先に手配するほうが安全です。
- この記事を、「いま買うべきか、待つべきか」の判断に使いたい場合。本稿は、価格の上昇や下落を予測しておらず、その判断はできません。
この章の要点
- 手順は、数字の書き分け、構成をそろえた見積もりの比較、発注先への三つの確認、計画の幅の順です。
- 失敗した場合は、相見積もり、発注の分散、既存機器の使用期間の見直しを検討します。
- 購入の時期を指示する記事ではありません。
よくある読み違い
Q1. 「AIブームでPCが売れなくなる」と言い切ってよいですか。 言い切れません。Intelの説明は、メモリの価格と入手難、限られたIT予算、在庫調整が重なってPCが減速するというものです。AIは原因の一つとして挙げられていますが、唯一の原因とは説明されていません。
Q2. 粗利益率38%は、AIによる悪化を示していますか。 示すとは言えません。6.1ポイントの低下のうち、約2ポイントは工場の事故の影響です。残る約4ポイントは、固定費や売上構成といった理由が挙がっていますが、ポイントごとの内訳は確認できていません。
Q3. Amazonの773億ドルは、年間の設備投資ですか。 違います。7〜9月の3か月間の設備の購入額です。2026年の現金の設備投資の見込みは約2,200億ドルです。
Q4. フリーキャッシュフローが424億ドルの流出なら、Amazonは赤字ですか。 赤字とは別の話です。営業利益は281億ドルで黒字です。流出は、営業キャッシュフローから設備の購入を引いた結果で、直近12か月の数字です。
Q5. アドバンテストの予想引き上げは、AI投資全体が順調な証拠ですか。 そうとは言えません。一社の通期予想で、円安の前提や、営業利益とは別の金融収益の影響を含みます。
Q6. PC出荷12%減は、市場全体の統計ですか。 Intelの予測です。公的な統計とは別のものです。
Q7. 決算でPCの減速が分かったので、今すぐ買うべきですか、待つべきですか。 本稿は価格の予測をしないため、答えを出せません。自社の見積もりの条件と業務への影響で決めます。
Q8. 調整後の数字は、実態を偽っていますか。 Intelは、どの項目を除いているかを発表の中で説明しています。偽りと決めるのではなく、GAAPと調整後のどちらの数字かを区別して使うことが必要です。
最後に確認する項目
- AI関連の数字に、立場(払う・作る・道具を売る・買う)を書き添えたか。
- 数字の期間(3か月・直近12か月・通期の見通し)を確認したか。
- 調整後とGAAPのどちらの基準かを確認したか。
- 前年同期比と前四半期比を混ぜて並べていないか。
- 会社の予測を事実と取り違えていないか。
- 見積もりを、同じ構成で半年前と並べたか。
- 発注先に、有効期限・納期の確約・構成変更の差額を確認したか。
- 購入計画に、価格の幅と見直しの日付を置いたか。
この記事の元になった動画では、最後に一つ質問をしました。社内のPCやサーバーの見積もりは、半年前と比べて、価格・納期・構成のどれが変わりましたか。コメントや、お近くの購買担当の方との会話のきっかけにしていただければ幸いです。
YouTube本編:https://youtu.be/gexZKyaV6TM
初めてこのチャンネルを知った方は、固定の自己紹介記事もご覧ください。 https://note.com/consuloji_ch/n/n1975ecc3cf48
出典(公式資料):
- Amazon.com Announces Third Quarter Results(2026年10月29日):https://ir.aboutamazon.com/news-release/news-release-details/2026/Amazon-com-Announces-Third-Quarter-Results/
- Intel Reports Third-Quarter 2026 Financial Results(2026年10月29日):https://www.intc.com/news-events/press-releases/detail/1786/intel-reports-third-quarter-2026-financial-results
- Intel CEO/CFO Earnings Call Comments(2026年第3四半期の発表原稿):https://d1io3yog0oux5.cloudfront.net/_47986fe477a6ac84fe34efbcbf38dd13/intel/db/887/9273/prepared_remarks/Q3%2726_Prepared_Remarks.pdf
- アドバンテスト 業績予想(2026年10月28日発表):https://www.advantest.com/ja/investors/financial-highlights/forecast/
- アドバンテスト 2027年3月期 第2四半期(中間期)決算短信:https://www.advantest.com/ja/news/2026/mpd9kn0000000ger-att/J_FR_FY2026_2Q.pdf
- アドバンテスト 自己株式の取得に係る事項の決定に関するお知らせ:https://www.advantest.com/ja/news/2026/mpd9kn0000000gfl-att/J_Info_20261028_02.pdf