現預金の比率が下がったのは、株を買ったからなのか? ── 家計2,519兆円の資産を、日銀の統計で売買と値上がりに分けて読む
YouTubeポッドキャスト本編(動画・音声)はこちら:現預金の比率が下がったのは、株を買ったからなのか? ── 家計2,519兆円の資産を、日銀の統計で売買と値上がりに分けて読む
結論:現預金の比率は9.1ポイント下がりましたが、現預金を株に替えた形跡は統計にありません
結論から書きます。日本銀行の資金循環統計(2026年4〜6月期の速報)によると、2026年6月末の家計の金融資産は2,519兆円で、そのうち現預金は44.9%です。2022年12月末は54.0%でしたから、9.1ポイント下がっています。
ただし、この低下を「現預金を減らして株を買った結果」とは読めません。2023年1〜3月期から2026年4〜6月期までの14四半期の累計で、家計は株式等を約12兆円売り越し、投資信託を約35兆円買い越し、現預金は約15兆円増やしています。私の計算では、株式等と投資信託の残高の増加(約361兆円)のうち、売買の累計は約23兆円で、残りの約94%は価格変化などによる変化分でした。比率が動いた主な理由は、買い増しではなく値上がりです。
この記事の対象読者は、ニュースや資料で「家計の資産構成」「現預金から投資へ」といった数字を目にし、それを仕事や生活の判断材料にしたい社会人です。統計の表を自分で開く時間がない方、数字の変化を「誰が何をしたのか」という話に置き換えてしまいがちな方を想定しています。
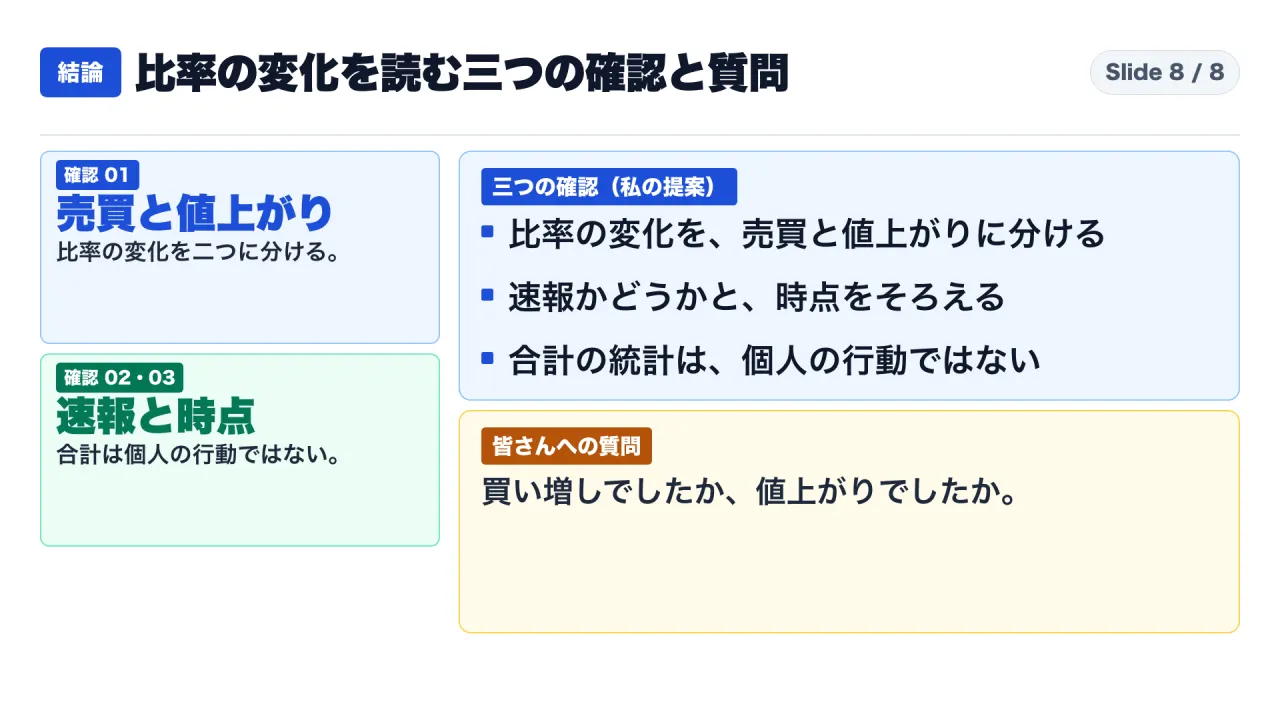
読み終えると、次の三つができるようになります。一つ目は、比率の変化を、売買の差し引きと、価格変化などによる変化分に分けて読むこと。二つ目は、速報かどうか、どの時点の数字かをそろえて比べること。三つ目は、家計全体の合計の統計から言えることと、言えないことを区別することです。
なお、この記事は株式や投資信託の売買判断を含みません。使う資料は、日本銀行の資金循環統計と日米欧比較、同行の経済・物価情勢の展望、総務省統計局の消費者物価指数だけです。
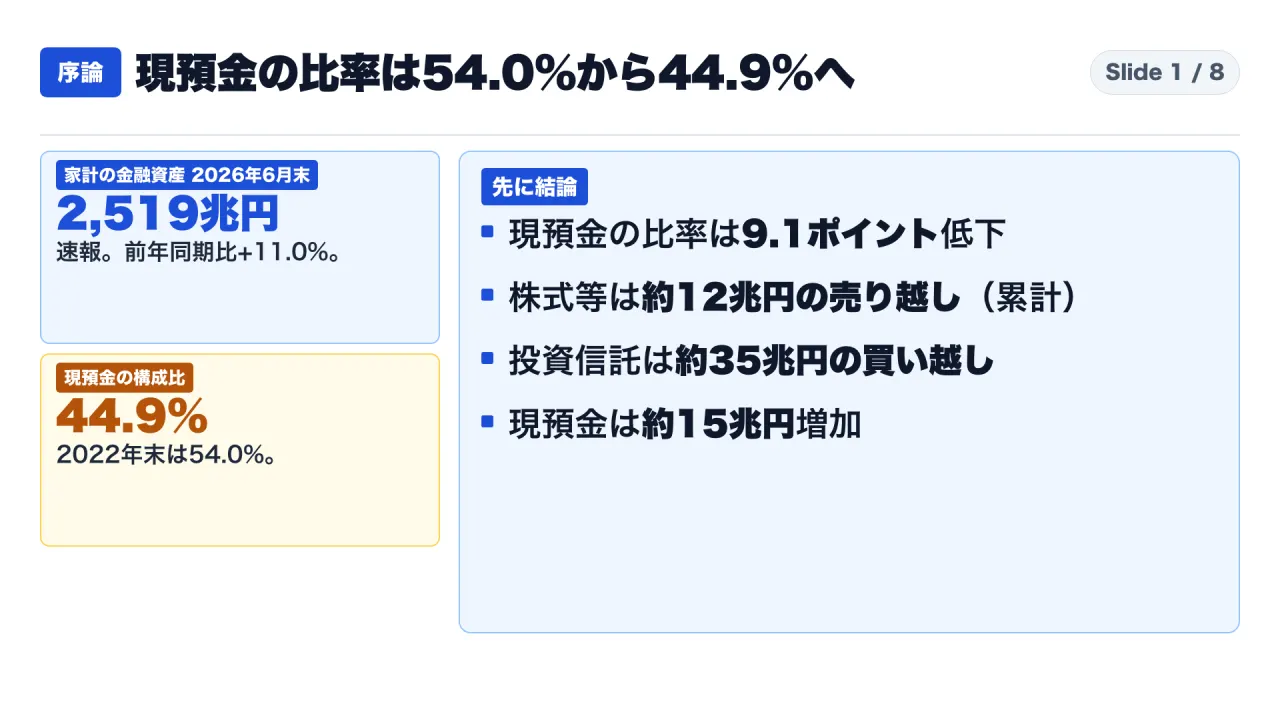
図1は、この記事全体の答えを一枚で示したものです。現預金の比率の低下、売買の累計、現預金の増加を、順に確かめます。
読み方:本文では「事実」「日銀の記述」「自前計算」「筆者の解釈」を分けて書きます
本文の各段落には、必要に応じて四つの札を付けます。
【事実】は、日本銀行や総務省統計局の資料に載っている数字と文章です。【日銀の記述】は、日銀が自らの統計や経済・物価の見方について書いている言葉で、私の評価を含みません。【自前計算】は、公表された数字から私が計算した値で、日銀や総務省の公表値ではありません。算式は本文または末尾の対応表に書きます。【解釈】は、筆者が資料を読んで考えたことで、資料に書かれているわけではありません。
資料の扱いにも制約があります。日米欧比較の図表と、消費者物価の表の一部は、PDFの画像を目視して値を読み取り、手で転記しました。また、時系列のデータは、日銀の時系列統計データ検索サイトから取得した値をそのまま使い、兆円への換算(1兆円は1億円の1万倍)は私が行いました。新NISAなど口座の種類別の統計は、この記事では確認していません。
背景:この記事で使う言葉を先にそろえます
資金循環統計は、日本銀行が公表する、部門別の金融資産と負債の統計です。この記事で「家計」と書くときは、この統計の「家計」部門の合計を指します。一人ひとりの資産ではありません。
「残高」は、ある時点で持っている金額です。2026年6月末の家計の金融資産2,519兆円は、残高です。「構成比」は、残高の合計に占める各項目の割合です。「ポイント」は、割合どうしの差を表す単位で、54.0%から44.9%への変化は、9.1ポイントの低下です。「9.1%の低下」とは別の意味になるので、読み違えないでください。54.0%から44.9%への変化を、比率そのものの変化として計算すると約17%の縮小(44.9÷54.0=0.83)になります。9.1ポイントの低下と、約17%の縮小は、同じ変化を別の物差しで表した数字です。この記事では、誤解が少ない「ポイント」で書きます。
「売買の差し引き」は、資金循環統計の用語では「フロー」や「取引額」にあたり、一定の期間に買った額から売った額を引いたものです。買った額が多ければ「買い越し」、売った額が多ければ「売り越し」です。
「調整額」は、日銀の統計の注によると、対象とする期間の残高の差額と取引額(フロー)との間の乖離額で、価格変化などによる変化分です。つまり、残高が増えた分から、売買の差し引きを引いた残りです。「など」とあるので、全部が値上がりとは限りません。
「速報」は、最初に公表される暫定の数字です。今回使う2026年4〜6月期の数字は速報で、あとで変わることがあります。
第1章:家計の金融資産は2,519兆円(速報)。現預金が44.9%で最大です
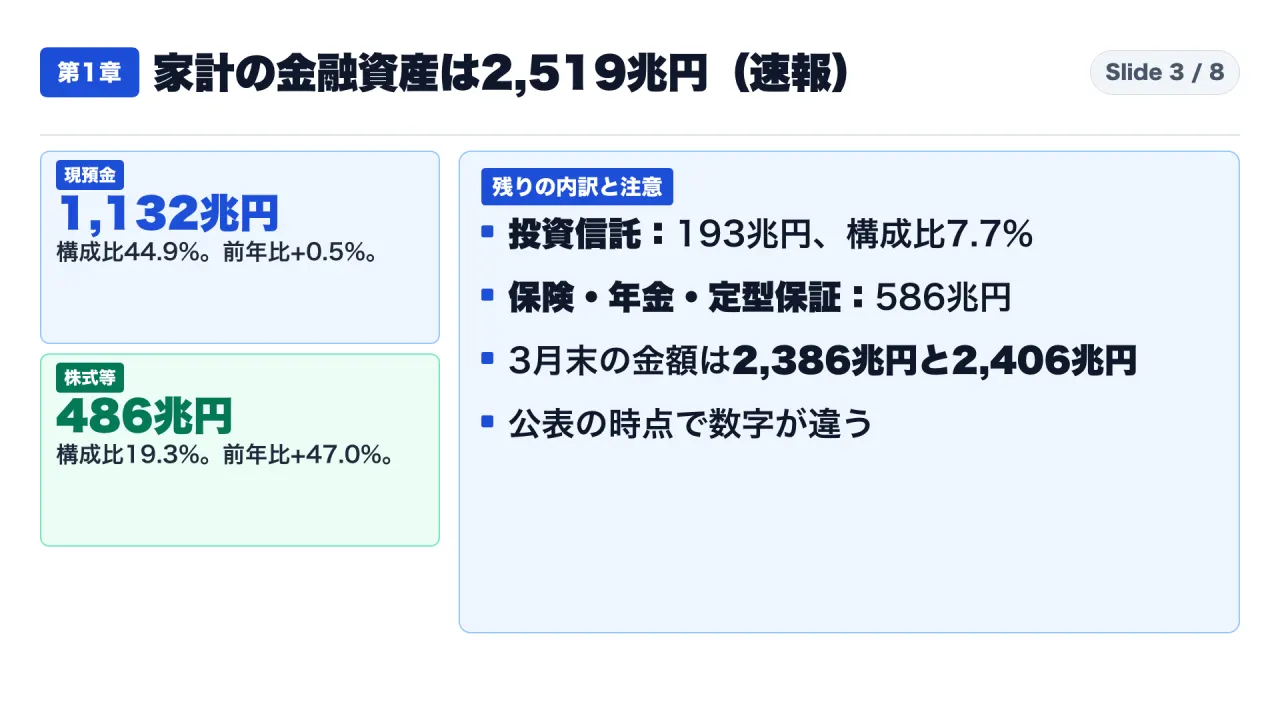
【事実】日銀の参考図表(2026年9月17日公表、2026年第2四半期の速報)によると、2026年6月末の家計の金融資産は2,519兆円で、前の年の同じ時期より11.0%多い金額です。内訳は、現預金が1,132兆円(構成比44.9%)、保険・年金・定型保証が586兆円(23.3%)、株式等が486兆円(19.3%)、投資信託が193兆円(7.7%)です。
【事実】前の年の同じ時期と比べた伸びは、現預金が0.5%、株式等が47.0%、投資信託が36.8%、保険・年金・定型保証が3.2%でした。四つの項目の中で、株式等と投資信託の伸びが突出しています。
【解釈】数字を並べると、現預金はほぼ横ばいで、株式等と投資信託が大きく増えています。ここから「現預金から株式等と投資信託へ資金が移った」という物語を思い浮かべやすいのですが、残高の伸びは、買い増しの結果にも、値上がりの結果にもなりえます。残高だけでは、どちらかを区別できません。次の章で区別します。
同じ3月末の数字が、公表の時点で二つある
【事実】2026年3月末の家計の金融資産は、2026年8月31日公表の日米欧比較の資料では2,386兆円です。9月17日公表の速報の参考図表の前年比の表では、同じ2026年3月末が2,406兆円です。
【自前計算】差は2,406−2,386=20兆円です。
【解釈】数字が違う理由は、両資料から断定できません。私が言えるのは、公表の時点が違う二つの数字があるという事実だけです。速報の数字は、あとで変わることがあるという前提で読む必要があります。2026年6月末の2,519兆円も、同じ前提で扱います。
第2章:現預金の比率は9.1ポイント下がりました。ただし売買の累計では、株式等は売り越しです
比率の変化を確かめる
【自前計算】日銀の時系列統計データの残高から、2022年12月末の構成比を計算します。家計の現預金は11,167,078億円、家計の金融資産の合計は20,667,095億円で、割合は54.0%です。2026年6月末は、現預金11,315,943億円、合計25,191,289億円で、44.9%です。差は9.1ポイントです。
同じ方法で、株式等は11.2%から19.3%へ、投資信託は4.2%から7.7%へ上がりました。
日銀の時系列統計データの残高(家計、単位は億円)を表にすると、次のとおりです。検算したい方は、この表の値で、同じ計算ができます。
| 項目 | 2022年12月末 | 2026年6月末 | 差 |
|---|---|---|---|
| 現預金 | 11,167,078 | 11,315,943 | 148,865 |
| 株式等 | 2,316,062 | 4,856,251 | 2,540,189 |
| 投資信託 | 867,200 | 1,933,357 | 1,066,157 |
| 合計 | 20,667,095 | 25,191,289 | 4,524,194 |
表の読み方です。現預金の差は148,865億円で、後で出てくる売買の累計の合計(148,865億円)と一致します。現預金は、価格が変わらないので、残高の増加がそのまま売買の差し引きになる、ということです。株式等と投資信託は、残高の差と売買の累計が一致しません。その差が、調整額です。
合計は、2022年12月末の約2,067兆円から2026年6月末の2,519兆円へ、約452兆円増えました。現預金は約1,117兆円から1,132兆円へ、約15兆円増えました。ですから、現預金以外の資産は約438兆円増えています。比率が下がった理由は、現預金が減ったからではなく、現預金以外の資産が、現預金よりはるかに大きく増えたからです。
売買の差し引きを見ると、株式等は売り越しです
【自前計算】2023年1〜3月期から2026年4〜6月期まで、14四半期の売買の差し引きを合計します。日銀の時系列統計データ(家計のフロー)の値は、次のとおりです。単位は億円で、プラスは買い越し(現預金は増加)、マイナスは売り越し(現預金は減少)です。
| 期間 | 株式等 | 投資信託 | 現預金 |
|---|---|---|---|
| 2023年1〜3月期 | 122 | 5,581 | -104,975 |
| 2023年4〜6月期 | -33,217 | 16,373 | 116,430 |
| 2023年7〜9月期 | 1,951 | 20,503 | -44,340 |
| 2023年10〜12月期 | -2,074 | 3,774 | 145,010 |
| 2024年1〜3月期 | -17,841 | 32,445 | -91,098 |
| 2024年4〜6月期 | 6,646 | 30,168 | 84,931 |
| 2024年7〜9月期 | 694 | 25,335 | -106,455 |
| 2024年10〜12月期 | -23,842 | 18,800 | 179,768 |
| 2025年1〜3月期 | 13,898 | 34,600 | -149,146 |
| 2025年4〜6月期 | -18,918 | 22,061 | 66,395 |
| 2025年7〜9月期 | -27,897 | 21,094 | -42,368 |
| 2025年10〜12月期 | -1,865 | 28,505 | 178,151 |
| 2026年1〜3月期 | -15,845 | 47,143 | -142,366 |
| 2026年4〜6月期 | -2,176 | 39,628 | 58,928 |
| 合計 | -120,364 | 346,010 | 148,865 |
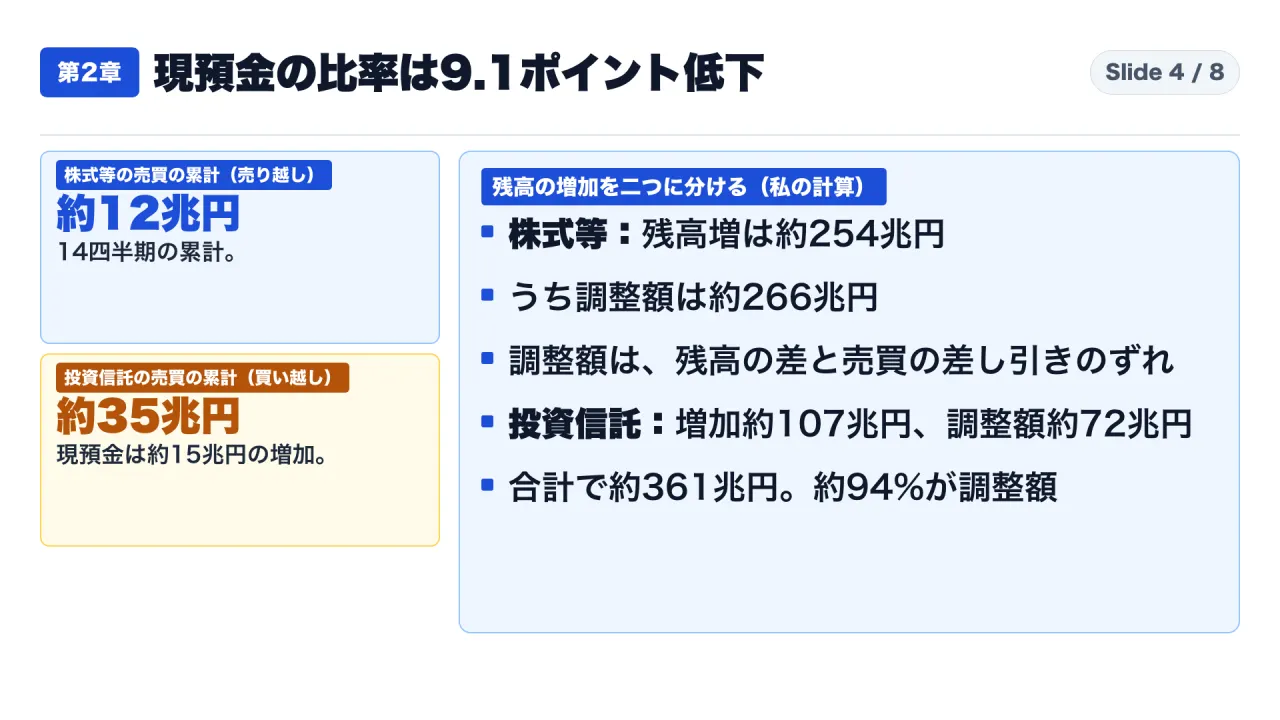
合計は、株式等が約マイナス12兆円(約12兆円の売り越し)、投資信託が約35兆円の買い越し、現預金が約15兆円の増加です。株式等を買い越した四半期は5四半期(2023年1〜3月期、7〜9月期、2024年4〜6月期、7〜9月期、2025年1〜3月期)で、残りの9四半期は売り越しでした。「毎期売り越し」ではなく、累計で売り越しという意味です。投資信託は、14四半期すべてで買い越しでした。
現預金の四半期の動きは、増える期と減る期が交互に出ています。2026年1〜3月期から4〜6月期の合計は、約マイナス8.3兆円です。【解釈】この上下の理由は、この表からは分かりません。
残高の増加を、売買と調整額に分ける
【自前計算】2022年12月末から2026年6月末までの、家計の株式等の残高の増加は約254兆円でした。このうち売買の累計は約マイナス12兆円ですから、調整額は254−(−12)で約266兆円です。投資信託は、残高が約107兆円増え、そのうち売買の累計は約35兆円、調整額は約72兆円です。
二つを足すと、株式等と投資信託の残高の増加は約361兆円で、売買の累計は約23兆円、調整額は約338兆円です。調整額は、増加の約94%を占めます。
【自前計算】調整額がなかったと仮定して、現預金の比率を試算します。2026年6月末の合計25,191,289億円から、株式等と投資信託の調整額(約338兆円)を引くと、合計は約2,181兆円です。現預金は1,131.6兆円ですから、比率は約51.9%で、2022年12月末の54.0%からの低下は約2.1ポイントにとどまります。9.1ポイントのうち約7.0ポイントは、この調整額で説明できる計算です。ただし、保険や債務証券などほかの項目の調整額は引いていない単純な試算で、厳密な分解ではありません。
【事実】2026年4〜6月期だけを見ると、株式等の売買の差し引きはマイナス0.2兆円、調整額は61.0兆円(日銀の速報全体版の調整額の表、家計の行)で、残高は約60.8兆円増えました。この3か月は、残高の増加のほぼ全部が調整額です。
たとえ話で確かめます(実際の数字ではありません)。株式等を100持っていて、10を売り、残りの90の価格が20%上がったとします。残高は90×1.2=108で、残高の差は+8です。売買の差し引きは−10ですから、調整額は8−(−10)=+18です。売った額より値上がりが大きければ、売り越しでも残高は増えます。今回の統計は、これと同じ構造が、家計全体で大きな金額で起きたことを示しています。
【解釈】株式等は売り越しなのに、残高は約254兆円増えています。矛盾ではありません。売った額よりも、価格変化などによる変化分のほうが大きかった、ということです。株式等の調整額(約266兆円)が残高の増加(約254兆円)を上回るのは、売買の累計がマイナスだからです。
【解釈】この資料からは、買い増しとして確認できるのは主に投資信託です。ただし、投資信託の中身(国内か海外か、円建てか外貨建てか)は、この表から分かりません。
第3章:日米欧で比べると、日本は現預金が多く株式等が少なくなっています。ただし時点をそろえる必要があります
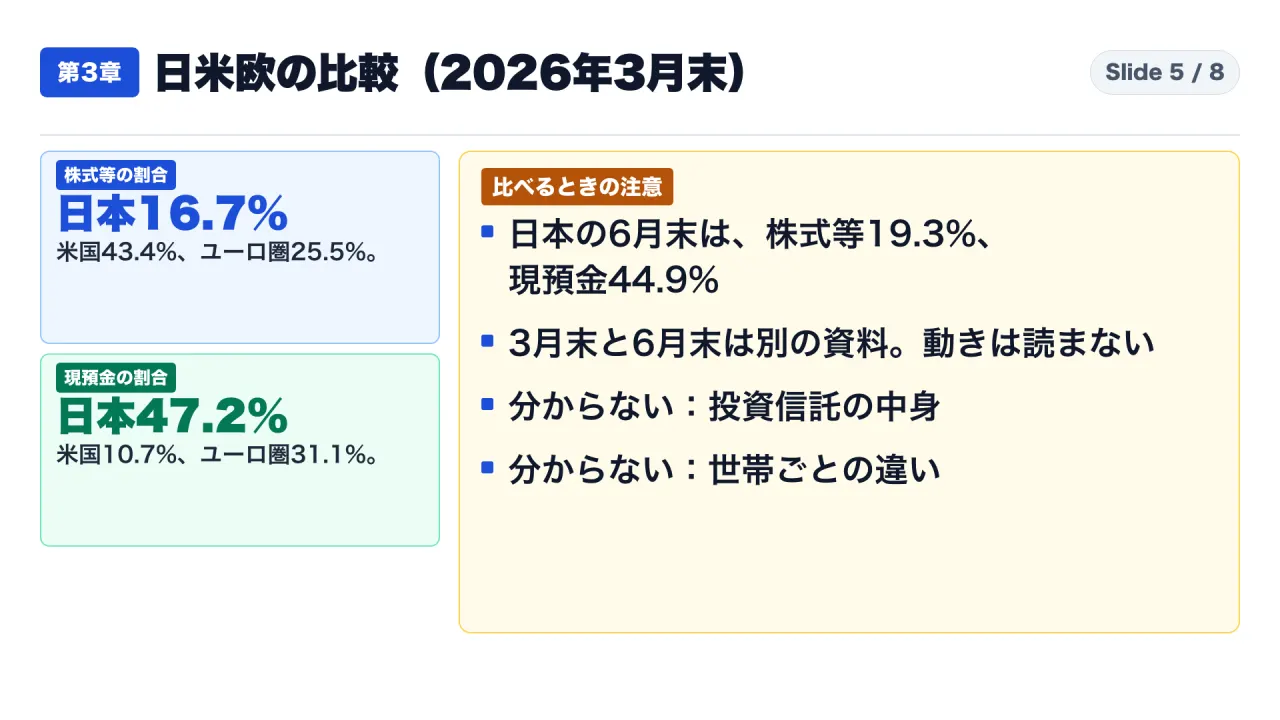
【事実】日銀の「資金循環の日米欧比較」(2026年8月31日公表、データはいずれも2026年3月末現在)の図表2によると、家計の金融資産に占める割合は、次のとおりです。
| 項目 | 日本 | 米国 | ユーロ圏 |
|---|---|---|---|
| 現預金 | 47.2% | 10.7% | 31.1% |
| 株式等 | 16.7% | 43.4% | 25.5% |
| 投資信託 | 6.9% | 13.3% | 12.1% |
| 保険・年金・定型保証 | 24.5% | 25.7% | 26.5% |
【自前計算】保険・年金・定型保証の割合は、日本24.5%、米国25.7%、ユーロ圏26.5%で、最大と最小の差は26.5−24.5=2.0ポイントです。現預金は、日本と米国の差が47.2−10.7=36.5ポイントあります。
【解釈】日本は、米国やユーロ圏より現預金の割合が高く、株式等の割合が低い、という傾向が読み取れます。ただし、この表は2026年3月末の比較です。日本の「現預金が多く、株式等が少ない」という違いは、保険・年金・定型保証の割合の差よりもはるかに大きいことが分かります。ただし、この表は2026年3月末の比較です。
時点が違う数字を並べない
同じ日本でも、3月末の株式等は16.7%で、6月末は19.3%です。3月末の資料は2,386兆円を基にした数字で、6月末の速報の表では、3月末が2,406兆円になっています。ですから、「3月末から6月末にかけて、日本の株式等の割合が2.6ポイント上がった」とは書けません。資料の公表時点も範囲も違うからです。
そろえて読むための約束事は、二つです。同じ資料の中で、同じ時点を比べること。別の資料の数字を比べるときは、公表日と時点を書くこと。
この統計が示さないこと
【解釈】私がこの資料を読んだ範囲では、次の三つは分かりません。
- 投資信託の中身。家計の投資信託は一つの項目で、国内か海外か、円建てか外貨建てかは分かりません。株式等の中身も、この表だけでは細かく分かりません。
- 世帯ごとの違い。載っているのは家計全体の合計で、一人ひとりの売買ではありません。
- 株価が上がった理由。調整額が大きいことは分かっても、なぜ上がったかは、この統計の範囲を超えます。
国全体の対外投資は、IMFの報告書を読む別の回で扱います。この記事は、家計の資産の中身までです。
物価との関係:現預金の伸びは、物価の上昇率を下回っています。ただし測り方が違います
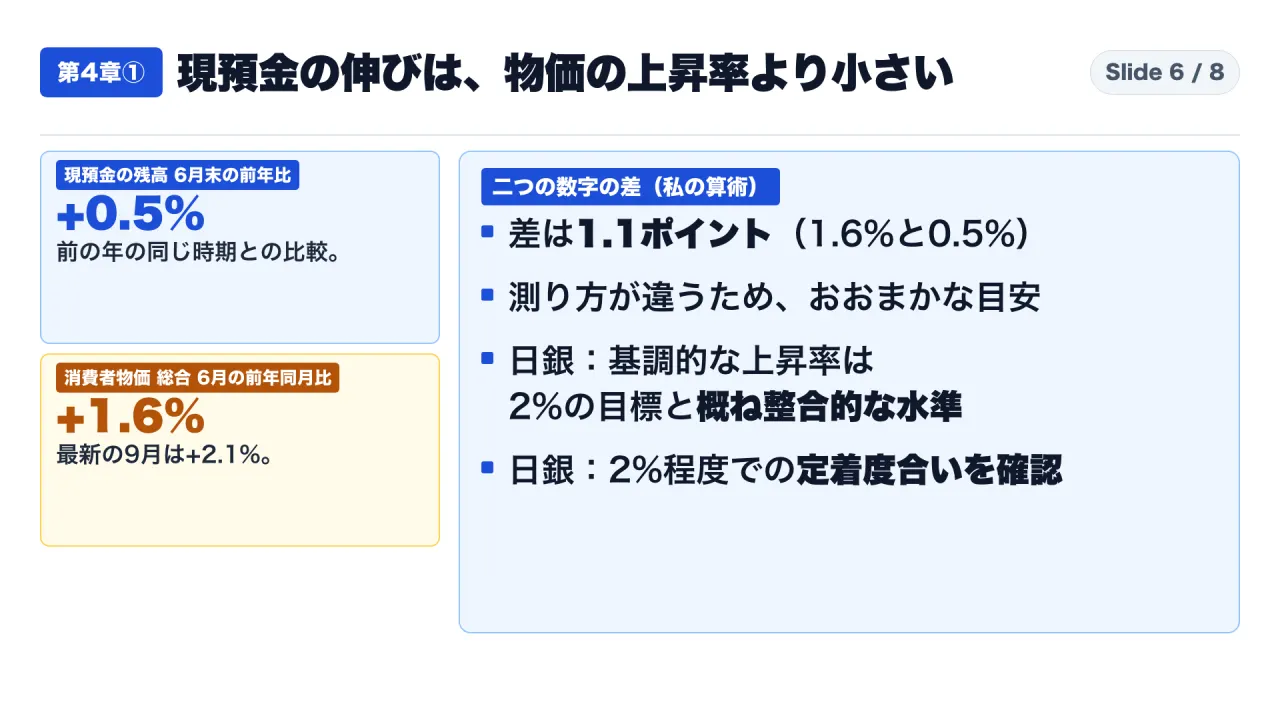
【事実】2026年6月末の現預金の残高は、前の年の同じ時期より0.5%の増加でした。同じ6月の消費者物価の総合は、前年同月比で1.6%の上昇です(総務省統計局、2025年基準、全国)。2026年9月は、総合が前年同月比で2.1%の上昇です。
【自前計算】6月どうしで比べると、差は1.6−0.5=1.1ポイントです。【解釈】ただし、現預金は月末の残高の前年比、物価は月ごとの前年同月比で、測り方が違います。この引き算は、おおまかな目安にとどまります。
【日銀の記述】日銀は、2026年10月の経済・物価情勢の展望で、消費者物価の基調的な上昇率は2%の「物価安定の目標」と概ね整合的な水準となっている、と書いています。また、「物価安定の目標」の持続的・安定的な実現という観点から、2%程度の水準での定着度合いを確認していくことが重要だ、と書いています。この記事は、この記述に評価を加えず、そのまま引用するにとどめます。
筆者の解釈:比率の低下は値上がりで読めます。ただし言えないことも多くあります
ここからは、事実ではなく私の解釈です。
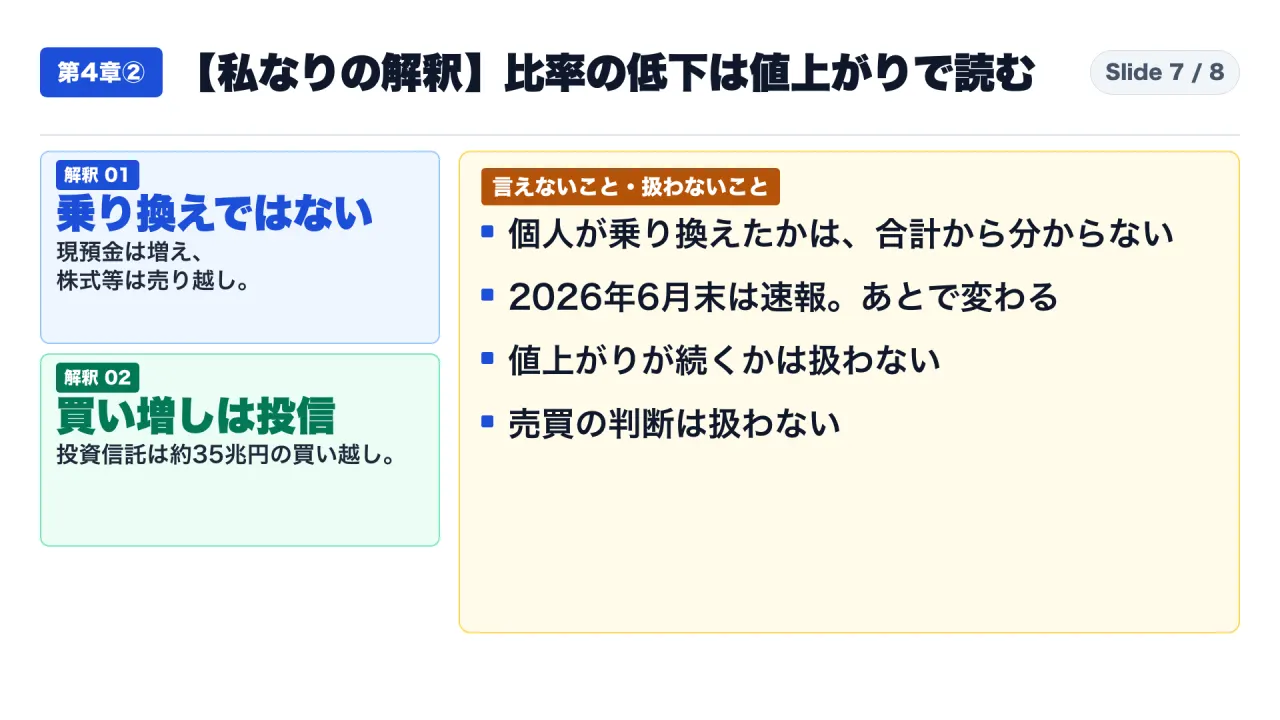
第一に、現預金の比率の低下を、現預金から株への乗り換えとは読めません。累計で現預金は増え、株式等は売り越しでした。株式等と投資信託の残高の増加のうち、約94%は調整額でした。
第二に、買い増しとして確認できるのは、主に投資信託です。投資信託は累計で約35兆円の買い越しで、株式等は約12兆円の売り越しでした。
第三に、物価との比較は、目安にとどまります。現預金が0.5%、物価が1.6%という二つは、測り方が違います。
比較条件と限界:数字は、時点・範囲・出所をそろえて読みます
この記事の数字には、次の限界があります。
- 2026年6月末の数字は速報で、あとで変わることがあります。同じ2026年3月末の金額が、公表の時点によって2,386兆円と2,406兆円の二つあります。
- 売買の累計と調整額は、2023年1〜3月期から2026年4〜6月期の家計全体の合計です。個人が現預金から株や投資信託に乗り換えたかどうかは、合計の統計から分かりません。
- 調整額は、残高の差から売買の累計を引いた値で、日銀の定義では価格変化などによる変化分です。全部が値上がりとは限りません。
- 日米欧の比較は2026年3月末で、日本の6月末の数字とは時点が違います。
- 新NISAなど、口座の種類別の統計は確認していません。新NISAの影響の有無は、この記事では言えません。
- 値上がりが今後も続くかどうかは、扱いません。株や投資信託を買うか売るかの判断も扱いません。
制作の裏側も書いておきます。下調べで読んだ資料には、現預金の比率の数字が、日銀の表と少し違うものがありました。日銀の表で確認できた数字だけを使い、確認できない数字は使っていません。
実務:資産構成の変化を、どう確かめるか
対象読者は、ニュースや社内資料で資産構成の数字を見て、「なぜ変わったのか」を説明する立場の方です。着手に必要なのは、日銀の時系列統計データ検索サイトと、表計算ソフトだけです。
- 資料の表紙で、速報かどうかと公表日を確かめます。 今回は「2026年第2四半期の資金循環(速報)」、2026年9月17日でした。
- 残高と構成比を読みます。 現預金の構成比は、44.9%でした。
- 同じ部門の「売買の差し引き(フロー)」と「残高(ストック)」を、同じ期間で並べます。 日銀の時系列統計データ検索サイトの「資金循環」で、家計の現預金、株式等、投資信託、合計の、ストックとフローの系列を選びます。今回の取得先は、出典一覧に記載しています。
- 調整額を計算します。 調整額は、期間の終わりの残高から、期間の初めの残高を引き、そこから売買の累計を引いた値です。今回の株式等では、254−(−12)=約266兆円でした。
- 構成比の変化を、「売買による分」と「調整額による分」に分けて説明します。 説明の文は、たとえば「売買の累計は約12兆円の売り越しだったが、調整額が約266兆円あり、残高は増えた」となります。
- 時点と公表日をそろえます。 別の資料の数字を並べるときは、その公表日と時点を、数字の横に書きます。
- 合計の話を、個人の話にしません。 「家計全体」の数字から、「あなたの会社の従業員」や「取引先」の行動は分かりません。
たとえ話で、使い方を示します(実在の場面ではありません)。社内の資産形成セミナーの資料に、「家計の現預金の比率が9.1ポイント下がった。だから、投資を始める時期だ」と書かれていたとします。この文には、二つの確認が必要です。一つ目は、比率が下がった理由です。今回の統計では、家計全体の現預金は増え、株式等は売り越しでした。「皆が現預金を株に替えた」という説明は、統計と合いません。二つ目は、「だから、投資を始める時期だ」という部分です。これは統計から出てくる結論ではなく、書き手の判断です。事実の部分と判断の部分を分けて読むと、資料に何が書かれていて、何が書かれていないかが見えます。
うまくいかない場合の次の判断です。系列が見つからない、または数字が参考図表と合わないときは、公表日と速報かどうかをまず確かめます。それでも合わないときは、その数字を使わず、「確認できなかった」と書いてください。確認できない数字を、結論の根拠に使わないことが大切です。
この手順が適用できないのは、一人ひとりの資産の変化を知りたいときです。その場合は、自分の取引履歴や残高の記録で、同じ分け方(売買による分と値上がりによる分)を試してください。
よくある疑問と読み違い
Q1.現預金の比率が下がったのは、現預金が減ったからではないのですか。
A.減っていません。2022年12月末から2026年6月末までに、現預金は約15兆円増えています。比率が下がったのは、現預金以外の資産の増加(約438兆円)が、現預金の増加(約15兆円)よりはるかに大きかったからです。
Q2.新NISAで資金が流入したのではないですか。
A.この記事の資料では、新NISAの影響の有無は言えません。家計全体の合計で見ると、株式等は累計で売り越し、投資信託は14四半期すべてで買い越しでした。口座の種類別の統計は確認していません。
Q3.株式等が売り越しなら、株を持っている人は皆売っているのですか。
A.言えません。売買の差し引きは、家計全体の合計です。買った人も売った人もいて、その差し引きがマイナスだった、という意味です。
Q4.速報の数字は信用できないのですか。
A.速報は、あとで変わることがあります。同じ2026年3月末の金額が2,386兆円と2,406兆円の二つあることは、その一例です。信用できないということではなく、水準の数字は公表日と速報かどうかを添えて扱う、という意味です。
Q5.調整額は、全部が値上がりですか。
A.違います。日銀の注は、調整額を「価格変化などによる変化分」としています。「など」があるので、値上がり以外も含みます。
Q6.物価が上がっているなら、現預金は目減りしているのですか。
A.この記事では、そこまで言えません。現預金の残高の前年比(0.5%)と、物価の前年同月比(1.6%)は測り方が違い、差の1.1ポイントはおおまかな目安です。
最後の確認リスト
資産構成や比率の変化を読むときに、次の点を確かめてください。
- 速報か、公表日はいつか
- 残高の変化を、売買の差し引きと、調整額(価格変化など)に分けたか
- 構成比の差を「ポイント」で書いたか。「%の低下」と混同していないか
- 別の資料の数字を並べるとき、時点と公表日をそろえたか
- 家計全体の合計の話を、個人や取引先の話にしていないか
- 自分で計算した数字に、「自前計算」と書いたか
最後に、一つ質問です。ご自身の資産の比率が変わったとき、それは買い増しだったのか、値上がりだったのか、確かめたことはありますか。コメントで教えてください。
YouTube本編:{{YOUTUBE_URL}}
初めてこのチャンネルの記事を読まれた方は、https://note.com/consuloji_ch/n/n1975ecc3cf48 から読み始めてください。
出典一覧
- 日銀 資金循環統計 参考図表(2026年4〜6月期速報):https://www.boj.or.jp/statistics/sj/sjexp.pdf
- 日銀 時系列統計データ 家計の残高(資金循環):https://www.stat-search.boj.or.jp/api/v1/getDataCode?format=csv&lang=jp&db=FF&code=FOF_FFAS430A100,FOF_FFAS430A330,FOF_FFAS430A318,FOF_FFAS430A900&startDate=202201&endDate=202602
- 日銀 時系列統計データ 家計の売買の差し引き(資金循環):https://www.stat-search.boj.or.jp/api/v1/getDataCode?format=csv&lang=jp&db=FF&code=FOF_FFAF430A100,FOF_FFAF430A330,FOF_FFAF430A318&startDate=202301&endDate=202602
- 日銀 資金循環統計 速報全体版(2026年4〜6月期):https://www.boj.or.jp/statistics/sj/sjall.pdf
- 日銀 資金循環の日米欧比較(2026年8月31日):https://www.boj.or.jp/statistics/sj/sjhiq.pdf
- 日銀 経済・物価情勢の展望(2026年10月):https://www.boj.or.jp/mopo/outlook/gor2610a.pdf
- 総務省統計局 消費者物価指数(2026年9月分):https://www.stat.go.jp/data/cpi/sokuhou/tsuki/pdf/zenkoku.pdf