安川電機は売上が増えて営業利益が減った。AIロボットは儲けを生んでいるのか? ── 部門別の決算と、7月の発表を分けて読む
YouTubeポッドキャスト本編(動画・音声)はこちら:安川電機は売上が増えて営業利益が減った。AIロボットは儲けを生んでいるのか? ── 部門別の決算と、7月の発表を分けて読む
https://www.youtube.com/watch?v=BptkDdUInQ4
結論:減益で最も大きく押し下げたのはロボット部門で、AIロボット単独の損益は決算資料から読めません
結論から書きます。安川電機の2026年度の上期(2026年3月から8月)は、売上が9.8%増えたのに、営業利益は5.5%減りました。部門別に見ると、営業利益の減少で最も大きく押し下げたのはロボット部門で、105億円から60億円へ減っています。一方で、AIロボット「MOTOMAN NEXT」単独の売上と利益は、決算短信、決算補足説明資料、中期経営計画のどれにも、私が読んだ範囲では見当たりません。ですから、AIロボットが儲けを生んでいるのかどうかは、決算資料からは言えません。
この記事の対象読者は、取引先や投資先、自社の決算を読む機会のある経理・経営企画・営業企画の担当者と、新しい技術の発表と実際の数字を結びつけて説明したい管理職です。決算の公式資料を一つずつ開く時間がない方を想定しています。
読み終えると、次の三つができるようになります。一つ目は、増収と減益を部門別に分けて、出どころを確かめること。二つ目は、新技術の発表と、決算に出る開示項目を分けて読むこと。三つ目は、通期の見通しから、残りの期間に必要な利益率を自分で計算してみることです。
なお、この記事は株式の売買判断を含みません。使う資料は、安川電機の決算短信、決算補足説明資料、中期経営計画「Dash 35」と、AIロボットに関する公式発表だけです。
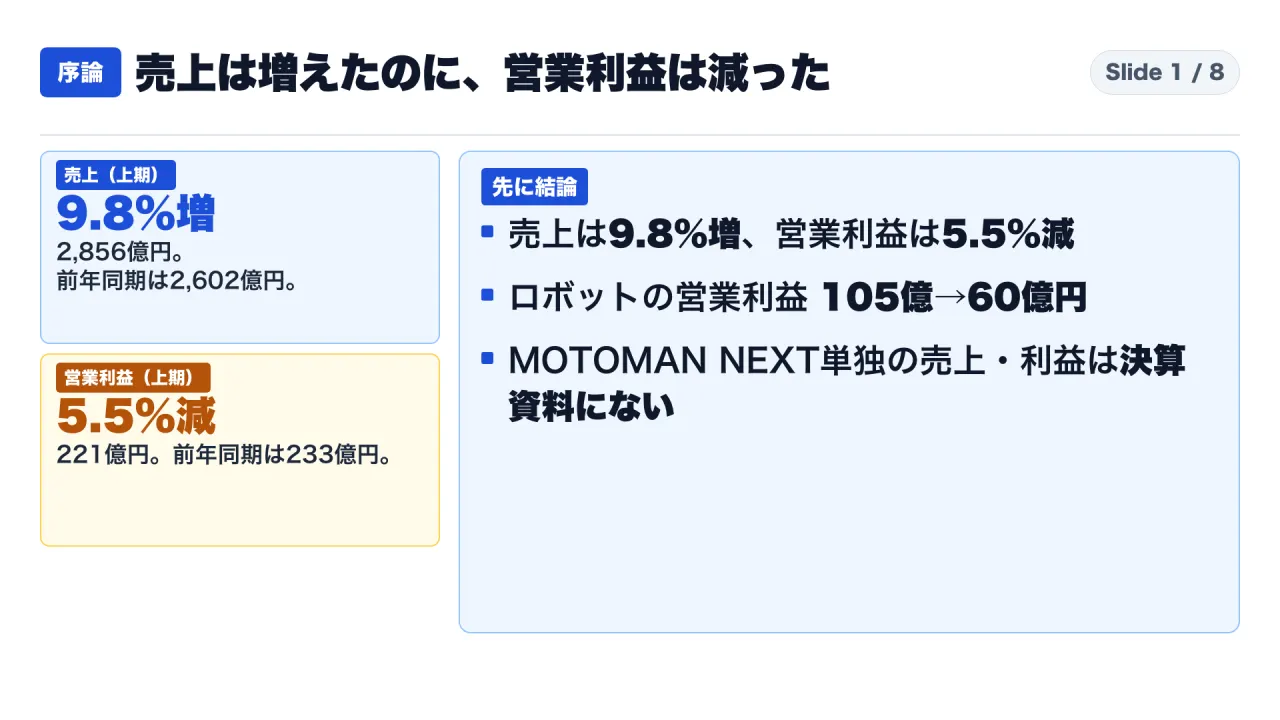
図1は、この記事全体の答えを一枚で示したものです。売上9.8%増、営業利益5.5%減、ロボットの営業利益の105億円から60億円への減少を、順に確かめます。
読み方:本文では「事実」「自前計算」「筆者の解釈」を分けて書きます
【事実】は、安川電機の公式資料に書かれている数字と文章です。【自前計算】は、公表された数字から私が計算した値で、安川電機の公表値ではありません。算式は本文に書きます。【解釈】は、筆者が資料を読んで考えたことで、資料に書かれているわけではありません。
資料の取得方法にも制約があります。決算補足説明資料と中期経営計画はPDFで、表の列が崩れて文字化されます。そのため、必要な表の行は、単位をつけて手で書き写し、PDFの表と見比べて確認しています。また、2026年10月13日に予定されていた決算説明会の書き起こしは取得していないので、経営陣の口頭の発言は使っていません。
図2のとおり、確かめる角度は三つです。利益がどの部門で減ったか。売上の増加を誰が作ったか。AIロボットの発表が決算のどこに現れているか。この順に読みます。
背景:期の呼び方と、この記事で使う言葉を先にそろえます
- 上期:決算短信は「2027年2月期の中間期」、決算補足説明資料は「2026年度の上期」と呼びます。対象期間は同じ、2026年3月1日から8月31日です。
- 営業利益:売上から、仕入れ、製造、人件費などの営業の費用を引いた利益です。利息や税金は含みません。
- 営業利益率:売上に対する営業利益の割合です。
- セグメント:会社が事業を分けて開示する単位です。安川電機は、モーションコントロール、ロボット、システムエンジニアリング、その他の四つで開示しています。
- AIロボット:安川電機が、MOTOMAN NEXTを指して使う呼び方です。
【事実】安川電機の上期の売上は2,856億円で、前年同期の2,602億円より9.8%増えました。営業利益は221億円で、前年同期の233億円より5.5%減りました。営業利益率は、前年同期が9.0%、今期が7.7%です。
第1章:営業利益は233億円から221億円へ。ロボット部門が最も大きく押し下げた
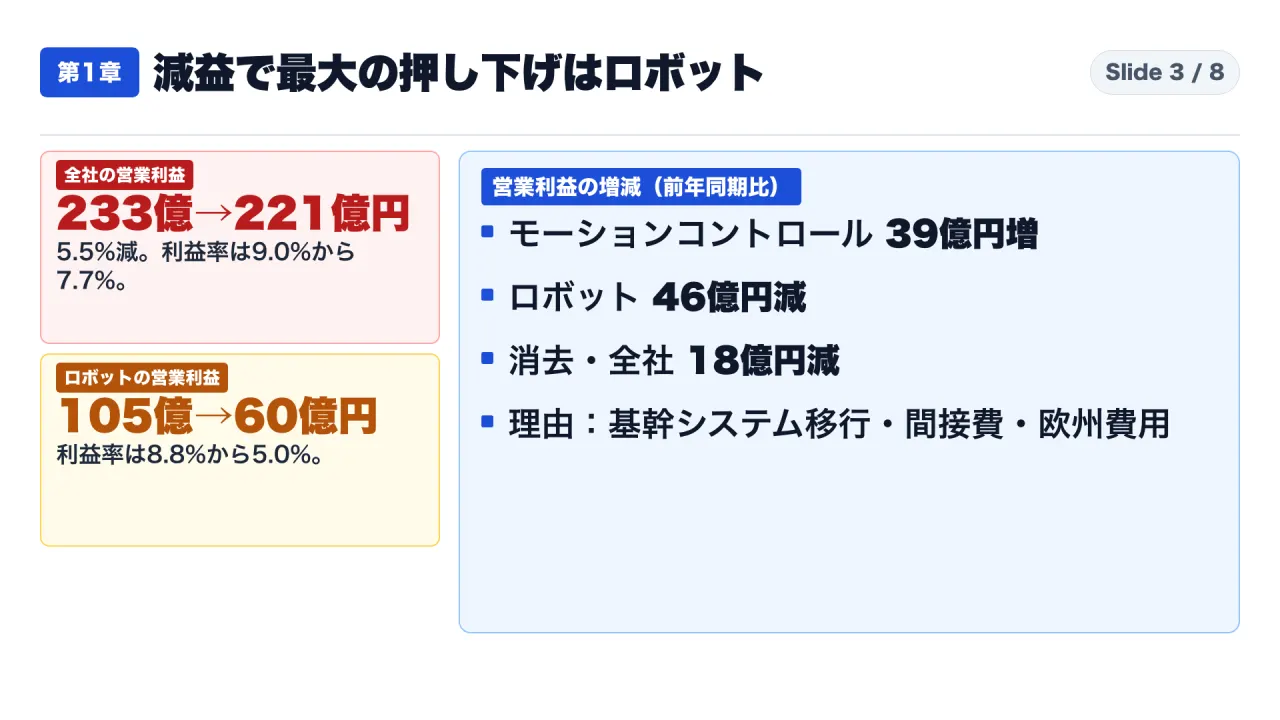
【事実】営業利益の増減を部門別に見ると、モーションコントロールが39億円増、システムエンジニアリングが15億円増でした。一方で、ロボットが46億円減、その他が4億円減、消去または全社が18億円減です。全社では13億円の減少でした。表は億円単位なので、端数のため部門の合計と全社の数字は1億円ずれて見えます。
ロボット部門だけを見ると、売上は1,184億円で、前年同期から0.7%の減少です。それに対して営業利益は60億円で、前年同期の105億円から43.3%減りました。営業利益率は、前年同期が8.8%、今期が5.0%です。売上はほとんど変わらないのに、利益が4割以上減った、という形です。
では、安川電機は減益の理由を、どう説明しているのでしょうか。「AIロボットに投資したから利益が減ったのでは」と考えたくなりますが、公式資料の文章を、そのまま読みます。
【事実】決算短信は、全社の営業利益の減少を、三つの理由で説明しています。基幹システムの移行に伴う生産・出荷への影響、間接費の増加、欧州における事業構造改革費用の一時的な計上です。
【事実】ロボット部門については、日本における基幹システム移行の影響で販売が減少し、売上が減ったこと、欧州における事業構造改革費用を一時的に計上したことが、減益の理由として書かれています。
【事実】決算短信には、MOTOMAN NEXTという名前そのものが出てきません。これは私が決算短信の全文を検索して確認した結果です。
【解釈】上期の減益で最も大きく押し下げたのはロボット部門ですが、安川電機が挙げる理由は、基幹システムの移行、間接費の増加、欧州の費用です。この説明の範囲では、減益を、AIロボットへの投資や、AIロボットの収益性と結びつけることはできません。
第2章:増収を作ったのはモーションコントロール。売上は21.7%増、営業利益は32.8%増
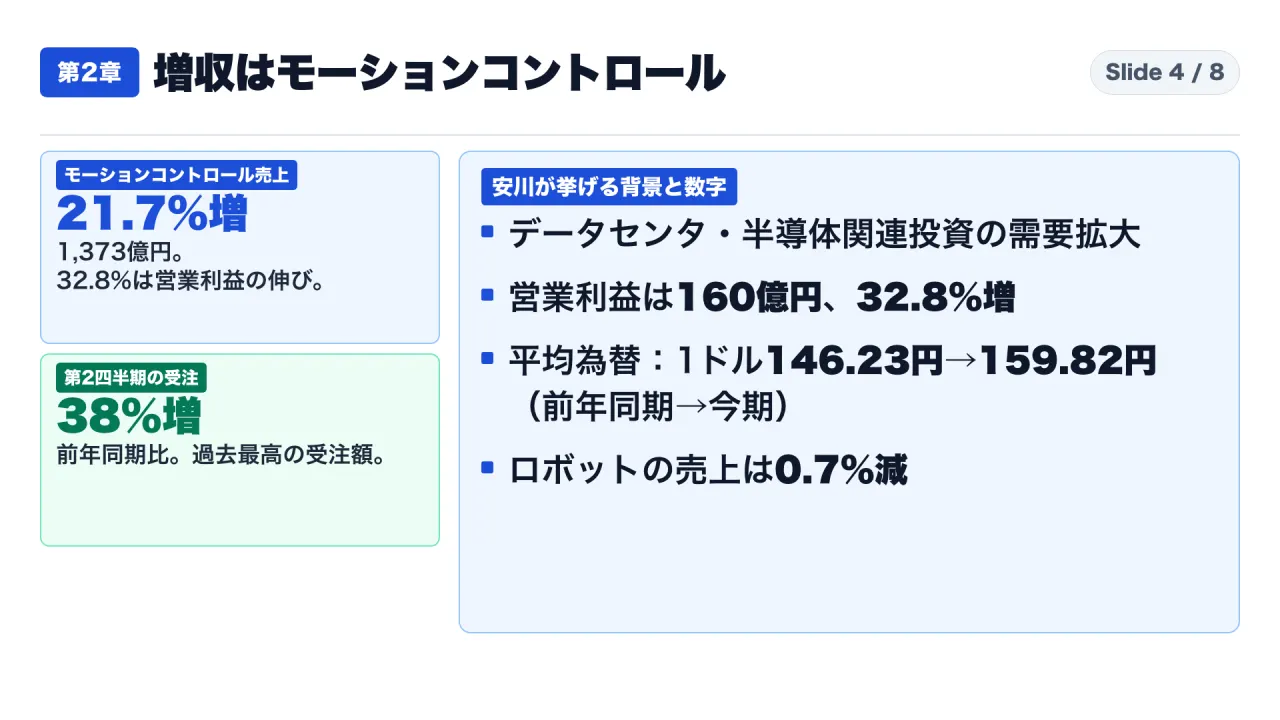
【事実】モーションコントロールの売上は1,373億円で、前年同期から21.7%増えました。営業利益は160億円で、32.8%増です。ここで注意が必要です。32.8%は営業利益の伸び率で、売上の伸び率ではありません。売上の伸びは21.7%です。両方の数字が近くに並ぶので、取り違えやすい点です。
【事実】モーションコントロールは、ACサーボモータ、コントローラ、インバータの事業で構成されています。決算短信は、増収の理由を、データセンタおよび半導体関連投資を背景とした需要拡大と説明しています。
【事実】全社の経営環境についても、決算短信は、AI関連投資にけん引されたデータセンタおよび半導体関連を中心とした設備投資需要は好調に推移した、と書いています。
【事実】受注にも勢いがあります。第2四半期の受注は、前年同期比で38%増、前の四半期比で13%増で、会社は過去最高の四半期受注額と説明しています。
【事実】円安も背景にあります。上期の平均為替レートは、1ドルが前年同期は146.23円、今期は159.82円でした。決算短信は、通期の売上が増える見込みの理由として、円安水準での推移を挙げています。円安が売上や利益を何億円押し上げたかは、確認した範囲では示されていません。
【事実】一方、ロボット部門の売上は0.7%減でした。米州や中国など海外では販売が拡大しましたが、日本では基幹システム移行の影響で販売が減少した、と決算短信は説明しています。
【解釈】安川電機の増収は、AI関連の設備投資を受ける側として、モーションコントロールが伸びた結果だと私は読みます。AIロボットの販売が増収を作った、とは、資料から言えません。設備投資の波が、設備の部品を供給する企業の売上に先に現れる、という形です。
第3章:MOTOMAN NEXTの公式発表は、実証と開発の段階を示す。損益の数字は出ていない
【事実】MOTOMAN NEXTは、安川電機がAIロボットと呼ぶ製品です。2023年11月29日に販売開始を発表し、可搬質量4キログラムから35キログラムまで、5機種を、2023年12月から順次発売しました。特徴は、ロボット本体の制御機能に加えて、周囲の状況を認識し、動作を計画する「自律制御ユニット」を搭載した点です。
【会社の説明】2023年12月14日の説明会で、安川の担当者は、導入件数を指標とし、初期の段階では販売台数は緩やかな伸びとなるかもしれない、と答えています。発売当初から、販売台数で成果を測るのではなく、導入件数で測る考えが示されていました。
【事実】2026年7月13日には、安川電機とソフトバンクが、柔軟な物体のハンドリングの実証を発表しました。形状や配置が作業ごとに変わるワイヤーハーネスを箱に収納する作業で、安定してハンドリングできることを確認した、としています。ソフトバンクの発表によると、実証の基盤はソフトバンクの「AIデータセンター GPUクラウド」で、NVIDIAの協力の下で実施されました。
【事実】ただし、両社の発表には、成功率や、何倍といった数字は書かれていません。私が両社の発表の本文を検索して確認しました。
【事実】2026年7月15日には、MOTOMAN NEXTとGoogle DeepMindの生成AI、Gemini Robotics ER 1.6を連携させた、エージェンティック・ロボットシステムの開発を発表しました。生成AIが何をすべきかを考え、MOTOMAN NEXTがどう動いてそれを実現するかを担う、という役割分担です。この発表は、商用化の時期を示していません。発表文は、具体的な適用領域や提供時期等については、準備が整い次第、改めてお知らせする、と書いています。
【事実】決算補足説明資料も確認しました。上期の取組みとして、AIロボットの導入事例に挙がっているのは、西部電機の混載パレタイズと、ニップンの食材トッピング工程の二つです。売上や台数の記載は、そのページにはありません。
【事実】決算短信、決算補足説明資料、中期経営計画のいずれにも、MOTOMAN NEXT単独の売上や利益の数字は、私が読んだ範囲では見当たりません。
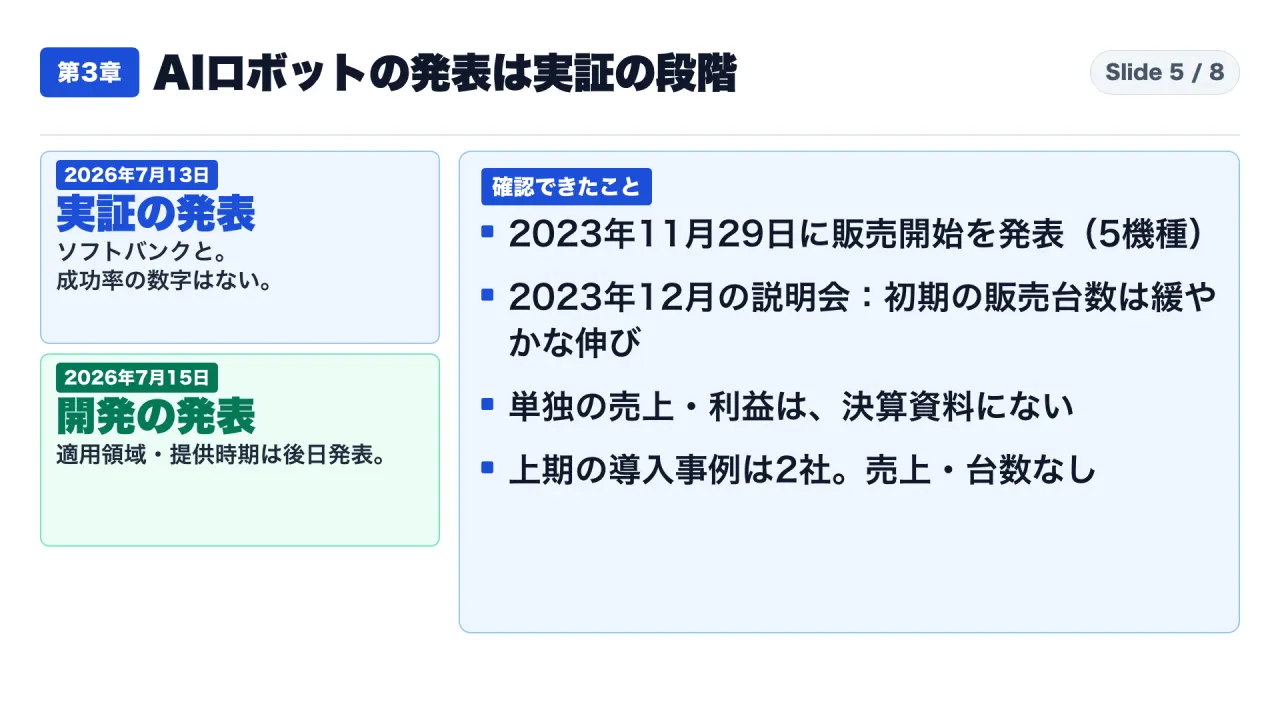
【解釈】7月の二つの発表は、実証と開発の発表で、決算に出ている数字は、部門ごとの売上と利益です。発表の日付と、決算の開示項目は、別の場所にあります。この二つを一つの流れとして読むと、数字の裏づけのない物語になります。
第4章①:【私なりの解釈】回復は下期が前提で、AIロボットの損益は切り分けられない
【事実】安川電機は、通期の売上見通しを5,800億円から6,000億円に引き上げ、営業利益の見通しを600億円から575億円に引き下げました。ロボット部門の通期の営業利益見通しも、210億円から178億円に下がりました。ロボット部門の営業利益率の見通しは7.1%です。
【自前計算】通期の営業利益見通し575億円から、上期の実績221億円を引くと、下期に必要な営業利益は354億円です。売上は、6,000億円から2,856億円を引いて3,144億円です。下期の営業利益率は、354÷3,144で約11.3%になります。上期は7.7%でした。百万円単位で計算しても、約11.3%で同じです。安川電機の公表値ではありません。
【自前計算】ロボット部門も同じ計算をします。通期の営業利益見通し178億円から、上期実績60億円を引くと、下期に必要な営業利益は約118億円です。億円単位の表の値を使った概算です。
【事実】中期経営計画「Dash 35」は、営業利益と営業利益率を最重要の指標とし、2029年度に営業利益1,000億円、営業利益率15.4%を目指すとしています。2029年度の売上目標は6,500億円です。ロボット部門は、2029年度に、売上2,900億円、営業利益450億円、営業利益率15.5%を目標にしています。2025年度の実績は、営業利益204億円、営業利益率8.3%でした。
【自前計算】450億円は、204億円の約2.2倍です。安川電機の公表値ではありません。
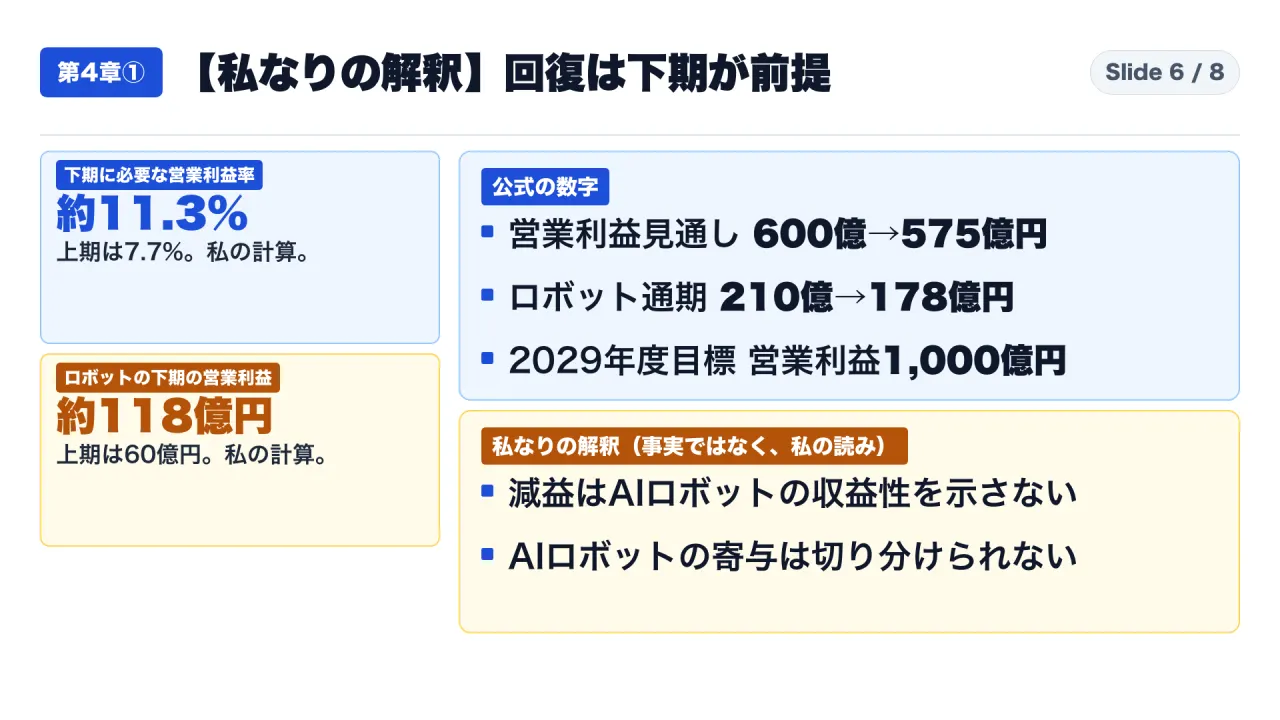
【解釈】第一に、上期の減益は、AIロボットの収益性を示す数字とは読めません。安川電機が挙げる理由は、基幹システムの移行、間接費の増加、欧州の費用だからです。第二に、通期の見通しは、下期に営業利益率が約11.3%まで上がることを前提にした数字です。上期は7.7%でした。この回復が実現するかは、次の決算で確かめるしかありません。第三に、ロボット部門の営業利益率は、上期が5.0%、中期経営計画では、2029年度には15.5%まで上げる目標です。ただし、この部門には、半導体向けなど、AIロボット以外のロボットも含まれます。決算短信は、中国で半導体ロボットの販売が好調だったと書いています。AIロボットの寄与は、ここからは切り分けられません。
第4章②:【私なりの解釈】この動画で言えないことと、確認が必要な前提
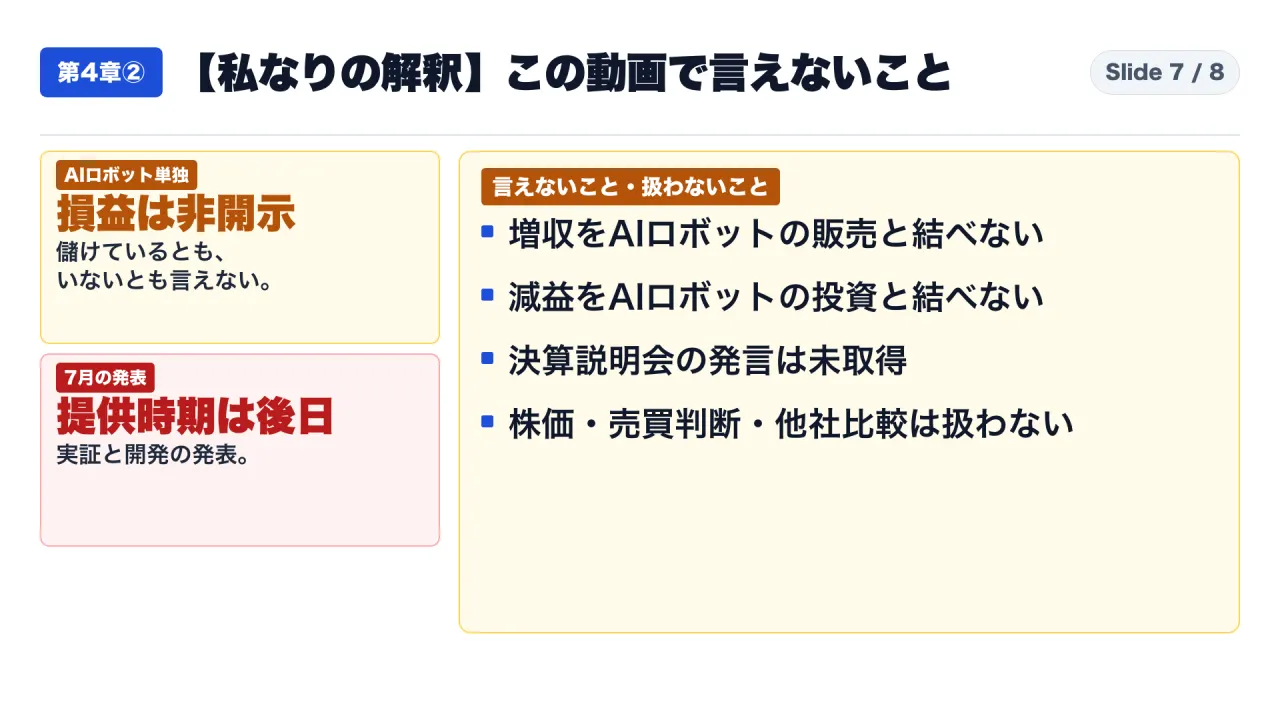
【解釈】言えないことを、先に並べます。
一つ目。AIロボット単独の売上と利益は開示されていないので、儲けを生んでいるとも、いないとも言えません。
二つ目。7月の二つの発表は、実証と開発の発表です。適用領域と提供時期は、準備が整い次第お知らせする、とされています。売上への寄与は、資料から読み取れません。
三つ目。上期の増収の出どころは、主にモーションコントロールです。AIロボットの販売が増収を作った、とは言えません。
四つ目。ロボット部門の減益の理由は、基幹システムの移行と欧州の費用です。AIロボットへの投資が減益を作った、とも言えません。
五つ目。中国の需要について、決算短信は、半導体関連投資の拡大を背景に好調に推移した、と書いています。下調べで読んだ調査メモにあった、中国の失速が減益の原因だという説明は、安川電機の資料に書かれていないので、使いません。
六つ目。下調べの調査メモには、把持成功率が何倍に上がったという数字がありました。ところが、安川電機とソフトバンクの発表には見当たりません。ですから、使っていません。ファナックなど他社との比較も、この記事では扱いません。
七つ目。決算説明会の発言は、取得できていないので使っていません。株価や売買の判断も、扱いません。
結論:決算を読むときの三つの確認
最後に、決算を読むときの三つの確認を、私の提案としてまとめます。
一つ目は、増収と減益を、部門別に分けて読むことです。今回は、モーションコントロールの売上が21.7%増、ロボットの営業利益が46億円減でした。全社では、9.8%増収と5.5%減益だけでは、出どころが分かりません。
二つ目は、新技術の発表と、決算の開示項目を分けて読むことです。今回は、7月の二つの発表が実証と開発で、決算に出る数字は部門ごとの売上と利益でした。AIロボット単独の数字は、開示されていません。
三つ目は、次の決算で、三つの数字を確かめることです。ロボット部門の営業利益率は、上期が5.0%、通期の見通しが7.1%です。全社で下期に必要な営業利益率は、約11.3%です。そして、AIロボットに関する開示が増えるかどうかです。
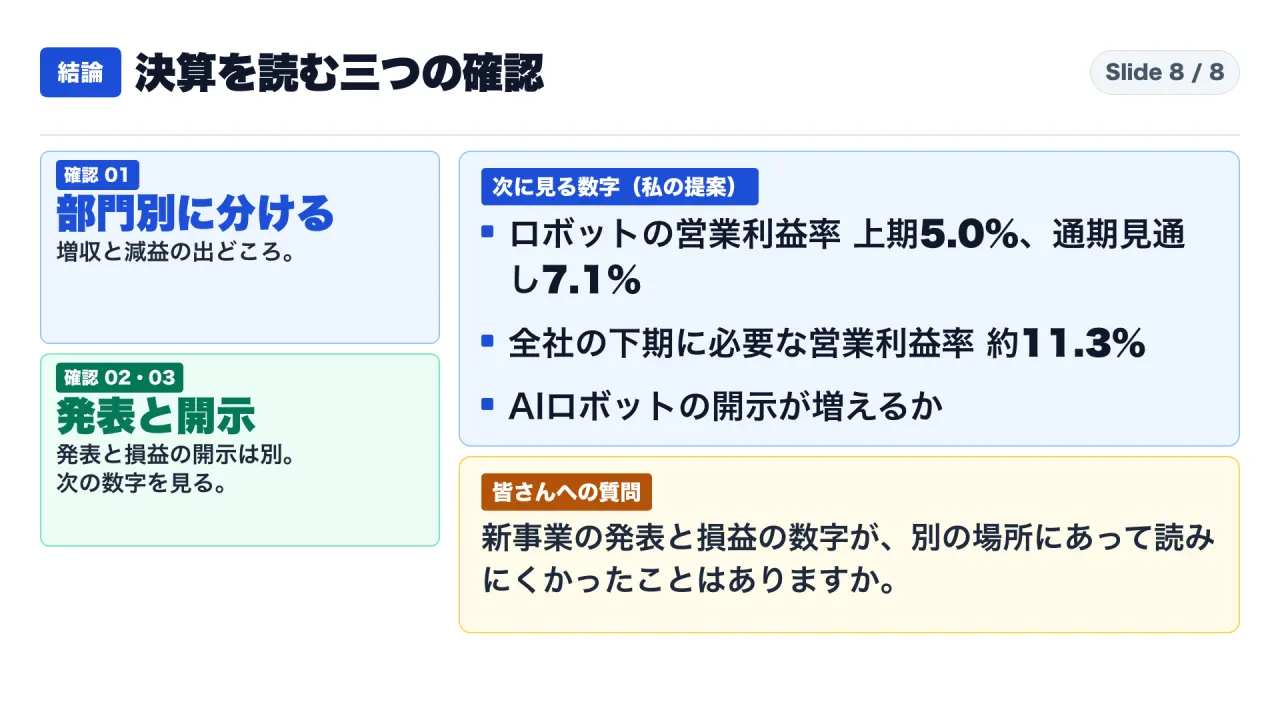
あなたの会社や取引先の決算で、新しい事業の発表と、実際の損益の数字が、別の場所にあって読みにくかったことはありますか。ぜひ、コメントで教えてください。
この記事の元になった動画は、こちらです。
{{YOUTUBE_URL}}
補足:営業利益の増減を足し合わせると、何が見えるか
【自前計算】部門別の営業利益の増減を、増えた側と減った側に分けて足してみます。増えたのは、モーションコントロールの39億円とシステムエンジニアリングの15億円で、合計54億円です。減ったのは、ロボットの46億円、その他の4億円、消去または全社の18億円で、合計68億円です。差し引きは14億円の減少で、表の13億円と1億円ずれます。表が億円単位に丸められているためとみられます。安川電機の公表値ではなく、私の計算です。
この足し算から分かることは二つあります。一つ目は、増えた54億円のほとんどを、モーションコントロールが作っていることです。二つ目は、減った68億円のうち、ロボットが46億円、つまり約3分の2を占めていることです。ただし、消去または全社の18億円も、2番目に大きな減少です。この項目の内訳は、確認した資料には示されていません。ですから、減益の原因を、ロボット部門だけに押しつけることもできません。
この補足の目的は、「ロボットが最大」という言い方の範囲を、数字で確かめることです。最大の押し下げ要因であることは、表の数字から言えます。しかし、全社の減益のすべてがロボットの責任だとは言えません。
実務への応用:自社や取引先の決算を、同じ手順で読む
【提案】今回の読み方は、安川電機に限らず、取引先や自社の決算にも使えます。手順は四つです。
一つ目は、全社の増減率を書き出したら、すぐに部門別の表へ進むことです。今回の全社の売上は9.8%増、営業利益は5.5%減でしたが、この二つの数字だけでは、増収の出どころと減益の出どころが別の部門であることは分かりませんでした。部門別の表で初めて、モーションコントロールが増収と増益を作り、ロボットが営業利益を最も大きく押し下げた、と読めます。
二つ目は、会社が挙げる減益や増益の理由を、文章のまま書き写すことです。要約すると、読み手の期待が混ざります。今回であれば、「基幹システムの移行に伴う生産・出荷への影響」「間接費の増加」「欧州における事業構造改革費用の一時的な計上」という三つの言葉のまま、メモに残します。そのうえで、自分が関心を持っている技術や事業の名前が、その理由の中に出てくるかどうかを確かめます。
三つ目は、新技術の発表の日付と、決算の期間を並べることです。今回は、7月13日と7月15日の発表が、上期(3月から8月)の期間内にありました。しかし、発表が期間内にあったことと、その発表が期間内の数字に寄与したことは、別の話です。寄与を言うには、会社が寄与を数字で示している必要があります。
四つ目は、通期の見通しから、残りの期間に必要な数字を逆算することです。今回は、通期の営業利益見通しから上期の実績を引いて、下期に必要な営業利益率を約11.3%と計算しました。逆算の結果が、直近の実績よりも大きく高ければ、見通しは回復を前提にしている、と読めます。逆算は公表値ではないので、必ず「私の計算」と書きます。
よくある取り違えと、その確かめ方
今回の資料で、取り違えやすい点を四つ挙げます。
一つ目は、伸び率の取り違えです。モーションコントロールの売上は21.7%増で、営業利益は32.8%増です。二つの数字が同じ段落に並ぶため、「売上が32.8%増えた」と書いてしまう誤りが起きやすくなります。数字を引用するときは、売上なのか営業利益なのかを、必ず直前に書きます。
二つ目は、期の呼び方の取り違えです。決算短信の「2027年2月期の中間期」と、補足説明資料の「2026年度の上期」は、同じ期間です。呼び方が違うだけで、別の期間だと読んでしまうと、前年同期との比較がずれます。
三つ目は、見通しと実績の取り違えです。通期の売上6,000億円、営業利益575億円は、会社の見通しであり、実績ではありません。上期の実績と、通期の見通しの差を取った下期の数字も、実績ではなく、逆算した必要値です。
四つ目は、発表と開示の取り違えです。7月の二つの発表は、会社が自ら公表した実証と開発の内容です。決算の開示項目である売上や利益とは、公表の場所も、数字の有無も違います。どちらも公式資料ですが、読み取れる内容が違います。
確認した範囲と、確認できなかったこと
この記事で「見当たりません」と書いた箇所は、私が決算短信、決算補足説明資料、中期経営計画のPDFと、公式発表のページを読み、全文を検索した範囲の結果です。会社が非開示と明言した文書を確認したわけではありません。したがって、「開示されていない」ではなく、「確認した資料に出ていない」と読んでください。
確認できなかったことも書いておきます。2026年10月13日に予定されていた決算説明会の発言は、取得していません。Google DeepMind側のモデルの仕様も、確認していません。両社の発表の背景にある、MOTOMAN NEXTの販売台数や導入件数は、確認した資料に出ていません。円安が増収や利益に何億円寄与したかも、確認した資料には示されていません。これらは、今後の決算や追加の発表で、数字が出るかどうかを見ていく項目です。
また、補足説明資料と中期経営計画のPDFは、表の列が崩れて文字化されます。そのため、必要な行は、単位をつけて手で書き写し、PDFの表と見比べました。書き写しの誤りを避けるため、この記事の数字は、すべて、元の表と照合しています。