AI支出の「上位1%が80%」は、AI需要の何を示し、何を示さないのか ── 集中の数字を分母から読む
YouTubeポッドキャスト本編(動画・音声)はこちら:AI支出の「上位1%が80%」は、AI需要の何を示し、何を示さないのか ── 集中の数字を分母から読む
https://www.youtube.com/watch?v=7KR0PQTlU9M
動画・音声本編はこちら:AI支出の「上位1%が80%」は、AI需要の何を示し、何を示さないのか ── 集中の数字を分母から読む
結論:「上位1%が80%」が示すのは支出の偏りまで。需要の強さは、この数字だけでは決まりません
結論から書きます。OpenAIとAnthropicへの支出は、上位1%の企業が80%を占める、とランプ(Ramp)は書いています。この数字が示すのは、ランプを使う企業の中で、支出が少数の企業に偏っていることです。需要が弱いのか、使う企業が限られているだけなのかは、この数字だけでは決まりません。同じ偏りは、クラウドやAIを除くSaaSにも、アポロ(Apollo)のチャートで記録されています。
この記事の対象読者は、自社のAI費用や、AI市場の見出しの数字を読む立場の人です。具体的には、AI関連の予算を持つ事業部門や情報システム部門の担当者、そして「AIの需要は本物か」という議論を、数字の出どころから確かめたい管理職を想定しています。集中を示す数字は、記事や論考で「証拠」として引かれることが増えました。引かれた数字が、何を測り、何を測っていないのかを、一次資料で分けて読みます。
読み終えると、次の三つができるようになります。一つ目は、「上位1%が80%」のような集中の数字を見たとき、分母と期間と測っている対象を確かめること。二つ目は、支出の動きを、単価と量に分けて読むこと。三つ目は、資料が記録していることと、論者の主張を、分けて引用することです。
なお、この記事は、売買の推奨、株価の予測、「バブルが崩壊する」といった結論を含みません。使う資料は、ランプの公開ページと手紙、アポロのチャートと記事、経済学者ディーン・ベイカー氏の論考、そしてAnthropicの上場申請書(S-1)の一文です。
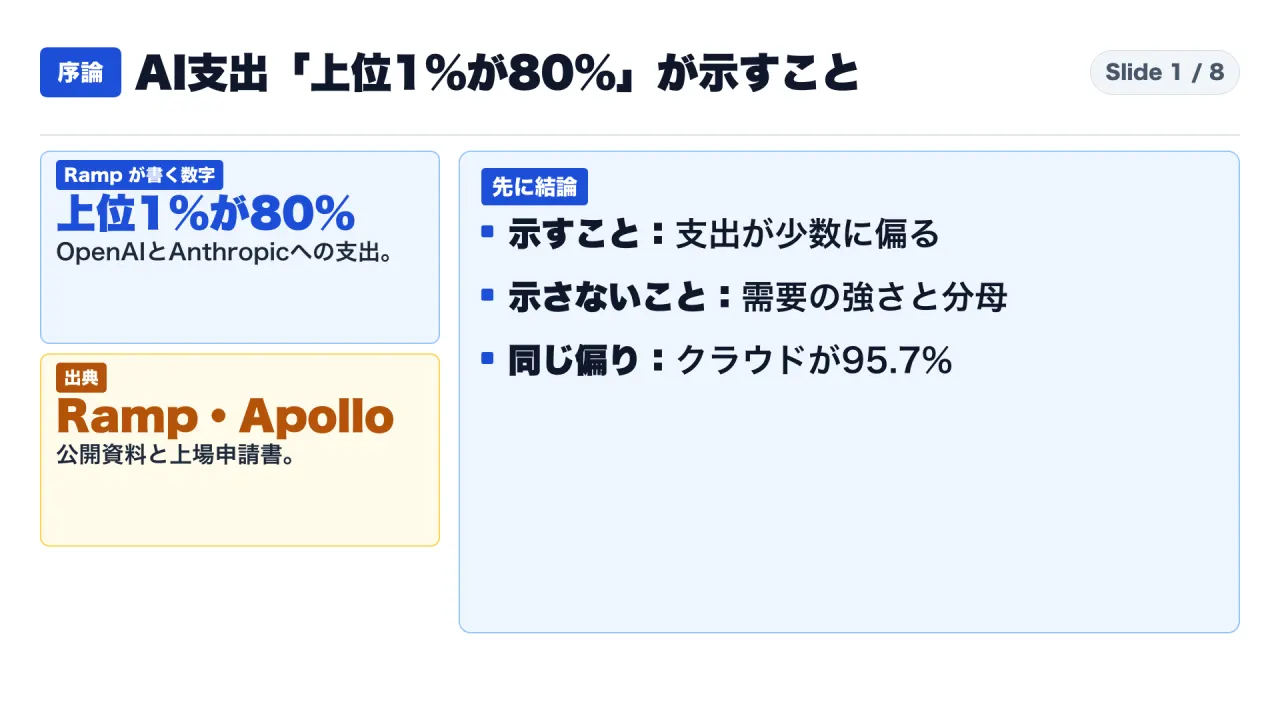
図1は、この記事全体の答えを一枚で示したものです。示すことは、支出が少数に偏っていること。示さないことは、需要の強さと分母です。偏りの大きさだけなら、クラウドが95.7%と、同じ水準の数字があります。
読み方:本文では「資料の記載」「自前の計算」「解釈」を分けて書きます
本文の各段落には、必要に応じて三つの札を付けます。
【資料の記載】は、ランプ、アポロ、ベイカー氏、Anthropicの原文に書かれている内容です。論者の主張は、事実と分けて、「書いています」と書きます。【自前の計算】は、公表された数字から私が計算した値です。出典の表示ではありません。【解釈】は、資料を読んで私が考えたことで、資料に書かれているわけではありません。
資料の扱いには、五つの制約があります。
一つ目は、データの範囲です。ランプのデータは、ランプの法人カードと請求書払いを使う企業に限ります。アメリカ企業全体ではありません。
二つ目は、80%の出どころです。ランプの10月14日の手紙は、80%を「以前に共有した」と書くだけです。最初の出典と期間は、この記事では確認できていません。
三つ目は、アポロの表の分母です。アポロのチャートは、上位10%の企業と下位90%の企業に分けていますが、何の集合の上位10%なのか、どの期間なのかは、図に定義がありません。
四つ目は、ベイカー氏の論考の確認先です。経済政策研究センター(CEPR)のサイトは取得できなかったため、ベイカー氏の発言は、本人のサブスタックの掲載ページだけから引用します。
五つ目は、アポロのチャートの手入力です。チャート4の題名と、チャート5の数値は、PDFの文字から取れなかったため、チャート画像を目で読んで確認しました。チャート4の7行の数値は、PDFの文字から機械的に取れた行と一致しました。
集中の数字を読む五つの問い
集中を示す数字は、短く強い印象を残します。「1%が80%」と聞くと、需要が薄い、と感じる人もいれば、重い利用者が支えている、と感じる人もいます。どちらの読み方も、数字の中身を確かめる前の印象です。この記事では、次の五つの問いを、数字ごとに順に当てはめます。
一つ目は、何の集合の、上位何%なのか、です。企業なのか、利用者なのか、支払いの件数なのか。母集団が全企業なのか、AIに支払う企業だけなのかで、同じ「上位1%」でも意味が変わります。二つ目は、いつの期間なのか、です。月の数字なのか、累計なのか。三つ目は、測っているのが、支出の金額なのか、企業の数なのか、です。「上位1%の企業の80%が出資を受けている」と、「上位1%の企業が支出の80%を占める」は、別の文です。四つ目は、誰が測ったのか、です。支払いを見ているランプのような記録なのか、論者が引いた二次的な数字なのか。五つ目は、資料が記録している内容なのか、論者の主張なのか、です。
この五つを当てはめると、「1%が80%」には、一つ目と二つ目の答えが資料に書かれていません。それでも、数字が実在し、ランプ自身が書いていることは確認できました。確認できたことと、確認できなかったことを、分けて並べるのが、この記事のやり方です。
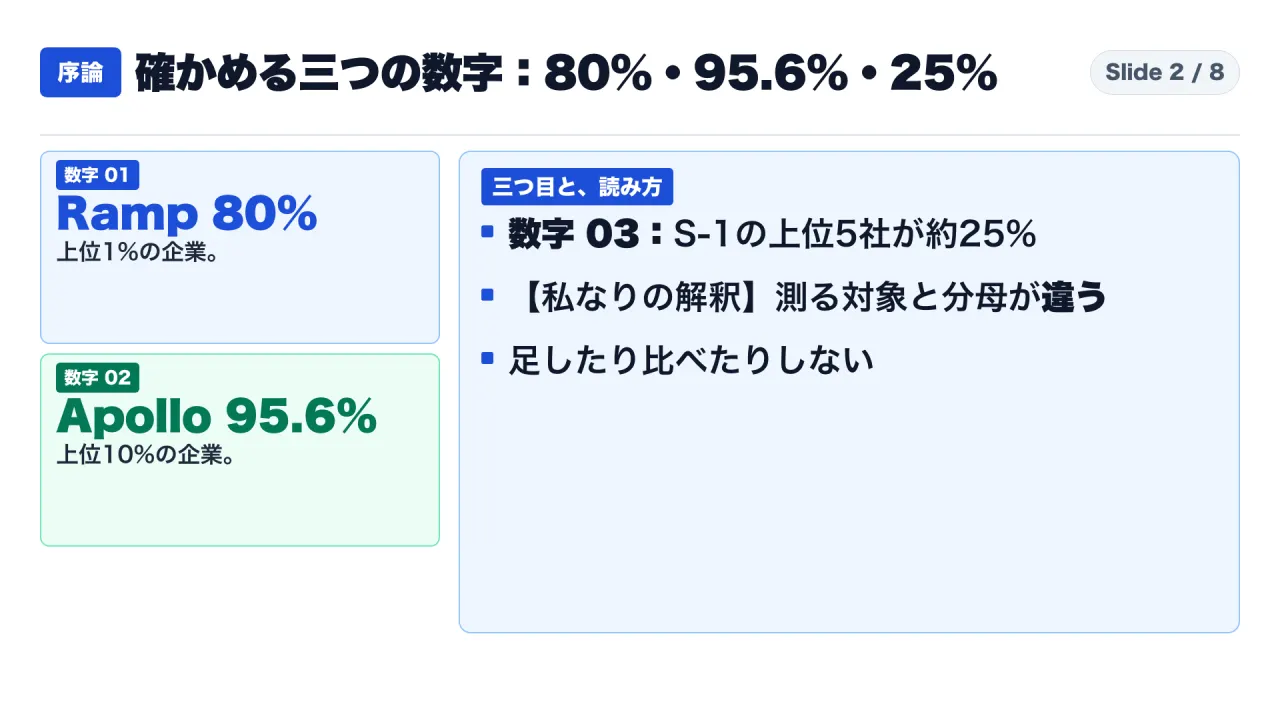
図2のとおり、確かめる数字は三つです。ランプが書く「1%が80%」、アポロの表の95.6%、Anthropicの上場申請書にある上位5社の約25%です。この三つはどれも集中を示しますが、測っている対象と分母が違います。
第1章:ランプの数字は、ランプ経由の支払いの観測であり、上位1%の月額は各グループの中央値です
商店街の売上を、あるレジの記録だけで数えたとします。現金で払われた分や、別の店で払われた分は、入りません。これはたとえ話です。ランプの数字にも、同じ種類の限界があります。
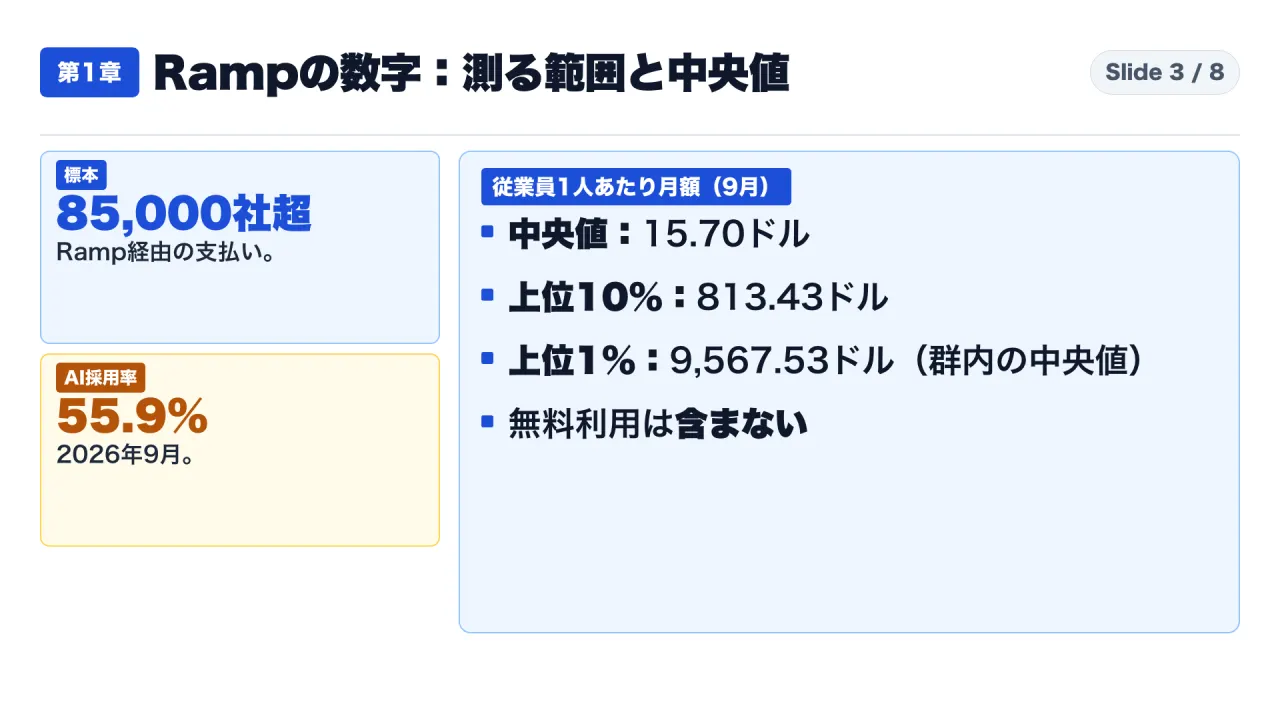
【資料の記載】ランプのAI指数は、ランプの法人カードと請求書払いのデータで、アメリカ企業のAI利用を測ります。標本は、85,000社超です。採用とは、その月に、AIの製品やサービスへの支払いが観測された企業の割合です。2026年9月は55.9%で、8月より0.6ポイント、前の年の同じ月より12.1ポイント高くなりました。
【資料の記載】ただし、ランプ自身が、無料のAIツールや、従業員の個人アカウントの利用は、支払いが観測されないため、実際より少なく出る可能性が高い、と書いています。つまり、この指数は、ランプで支払いが見える範囲の数字であり、AI利用の全体像ではありません。
【資料の記載】従業員1人あたりの月額も出ています。AIに支払う企業だけが対象で、2026年9月は、中央値が15.70ドル、上位10%が813.43ドル、上位1%が9,567.53ドルです。8月は、中央値が14.74ドル、上位10%が740.47ドル、上位1%が8,568.17ドルでした。上位10%と上位1%の値は、各グループの中の中央値です。平均ではありません。
| 指標(従業員1人あたり月額) | 2026年9月 | 2026年8月 |
|---|---|---|
| AIに支払う企業の中央値 | 15.70ドル | 14.74ドル |
| 上位10%の企業(群内の中央値) | 813.43ドル | 740.47ドル |
| 上位1%の企業(群内の中央値) | 9,567.53ドル | 8,568.17ドル |
【自前の計算】上位1%の月額9,567.53ドルは、中央値15.70ドルの約609倍です。上位10%の月額813.43ドルは、約52倍です。ただし、この比は、各グループの中央値を比べたものです。支出の合計に占める割合ではありません。80%という割合とは、別の量です。
【資料の記載】もう一つ、ランプの表には、給与を除く企業の支出のうち、AI支出が占める割合があります。9月が5.77%、8月が5.96%です。この割合の分母が、ランプのどの企業の支出なのかは、ページに詳しい定義が見当たりません。
【解釈】中央値、平均、割合は、別の量です。上位1%の中央値が9,567.53ドルだ、ということは、上位1%の企業の半分がそれ以上を払っている、という意味です。支出の合計の何%を上位1%が占めるか、という割合は、企業ごとの支出額の分布が分からなければ、中央値から計算できません。この記事の数字だけでは、80%と、9,567.53ドルを、結び付けることはできません。
【解釈】この章の数字は、ランプを使う企業の支払いの観測です。アメリカ企業すべての、AI利用ではありません。「上位1%」が、どの集合の上位1%なのかも、80%の文には書かれていません。AIに支払う企業の中の上位1%なのか、ランプの全企業の中の上位1%なのかで、意味が変わります。
【資料の記載】ランプの10月14日の手紙は、80%を「以前に共有した」と書くだけです。この記事では、80%の最初の出典と期間を、確認できていません。
第2章:偏りはAIだけの特徴ではなく、アポロのチャートではクラウドが95.7%、AIを除くSaaSが91.8%です
大きな銀行の預金が、一部の大口の口座に偏っているとします。それだけで、その銀行の預金が不人気だとは言えません。これはたとえ話です。支出の偏りは、多くの種類の支出で起きる現象だからです。
【資料の記載】アポロは、2026年10月24日の記事に、ランプのエコノミストのデータを使ったチャートを付けました。チャートの題名は、AIの支出は、少数の企業に極端に集中している、です。表の見出しは、上位10%の企業と、下位90%の企業です。出典欄には、ランプのエコノミストの名前が書かれています。
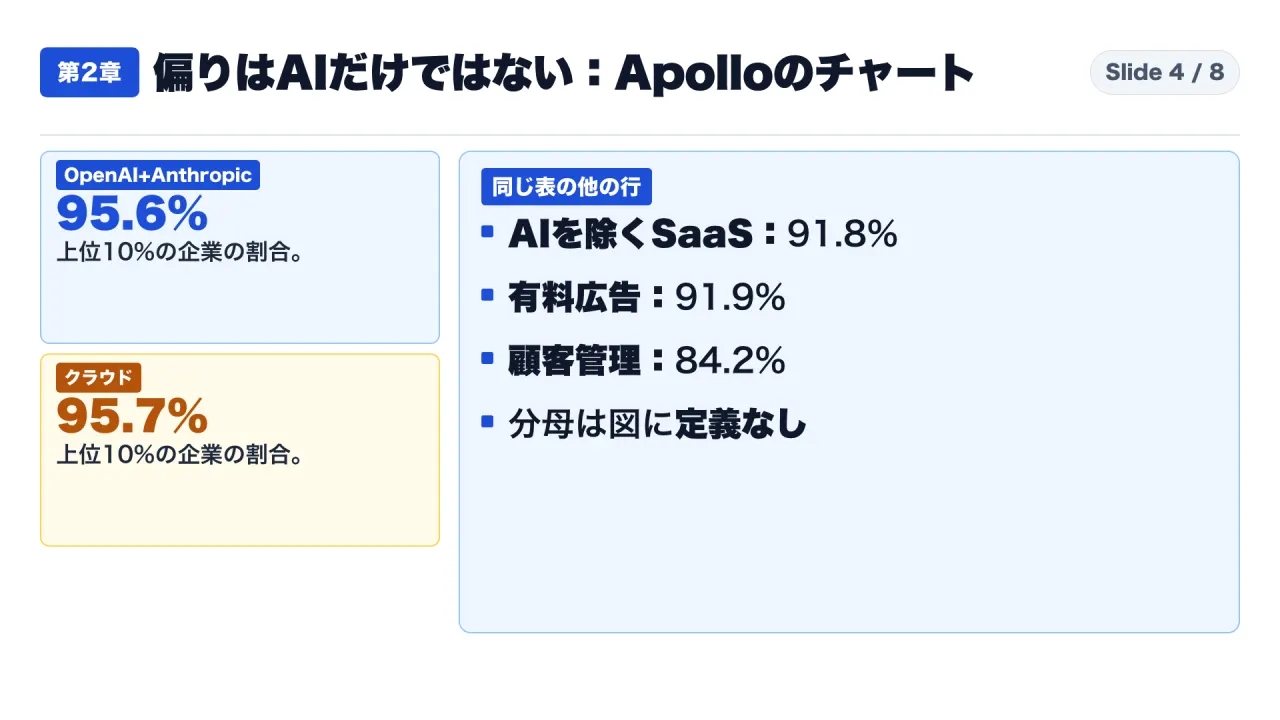
【資料の記載】OpenAIとAnthropicの支出は、上位10%の企業が95.6%です。クラウドが95.7%、AIを除くSaaSが91.8%、有料広告が91.9%、顧客管理システムが84.2%です。モデルの提供と推論が99.5%、ネオクラウドが99.0%です。ネオクラウドは、AI向けの計算機を貸す新しい事業者のことです。
| 支出の種類 | 上位10%の企業 | 下位90%の企業 |
|---|---|---|
| モデルの提供と推論 | 99.5 | 0.5 |
| ネオクラウド | 99.0 | 1.0 |
| OpenAIとAnthropic | 95.6 | 4.4 |
| クラウド | 95.7 | 4.3 |
| AIを除くSaaS | 91.8 | 8.2 |
| 有料広告 | 91.9 | 8.1 |
| 顧客管理システム(CRM) | 84.2 | 15.8 |
この表の数値は、アポロの表では%記号なしで書かれています。上位10%の列と下位90%の列の和は、どの行でも100です。この記事では、この2列が割合であることから、%を補って書いています。
【解釈】読み方の例を一つ置きます。これは仮の例で、資料の数字ではありません。100社が、あるサービスに支払っているとします。上位10社が支出の95.6%を占める、というのは、残りの90社が合計で4.4%を払っている、という意味です。90社の1社あたりの平均は、約0.05%になります。この形は、クラウドでも、AIを除くSaaSでも、アポロの表では同じ水準で出ています。少数の大口と、多数の小口という分布の形は、AIに限らない、ということです。
【自前の計算】OpenAIとAnthropicの95.6%と、AIを除くSaaSの91.8%の差は、3.8ポイントです。顧客管理システムの84.2%との差は、11.4ポイントです。
【資料の記載と限界】この表の分母は、図に定義がありません。上位10%の企業が、何の集合の上位10%なのか、どの期間なのかは、図から分かりません。ランプが書く80%は上位1%、アポロの表にある95.6%は上位10%です。同じデータの別の切り口かどうかは、資料から分かりません。この記事では、二つを足したり、並べて比べたりしません。
【解釈】偏りの大きさだけを見ると、OpenAIとAnthropicは、クラウドと同じ水準で、AIを除くSaaSとも約4ポイントの差です。偏りはAI特有ではない、と読めます。ただし、だから安心、とも言えません。偏りが同じ水準でも、需要の強さについては、何も言っていないからです。この表が示すのは、支出が少数の企業に集まっている、という分布の形だけです。
第3章:上位1%の80.4%はベンチャーキャピタルの出資企業ですが、「大半は他のAI企業」はベイカー氏の推測です
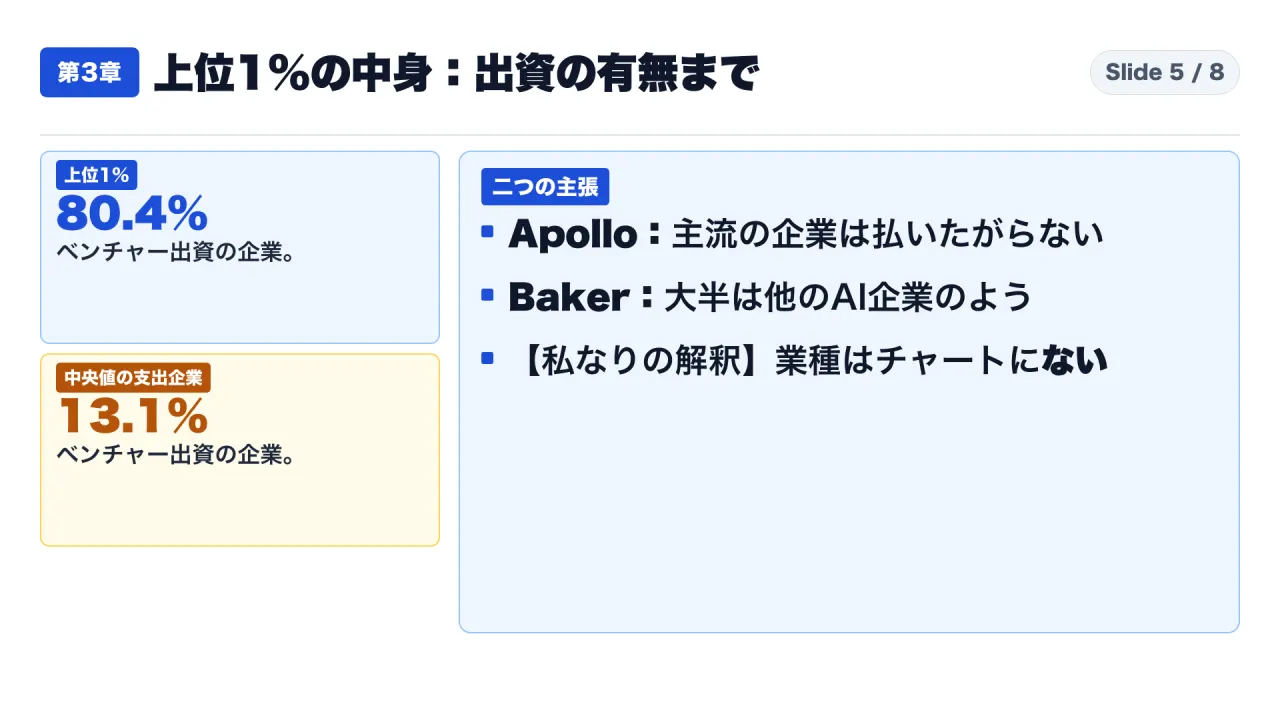
【資料の記載】アポロのもう一枚のチャートは、AI支出の上位1%の企業を、ベンチャーキャピタルの出資を受けているかどうかで分けています。上位1%は、80.4%が出資を受けており、中央値の支出企業は、13.1%です。チャートの題名は、AIの循環が、トークン支出にも現れる、です。「循環」は、アポロの題名の言葉です。
| グループ | ベンチャーキャピタル出資 | 出資なし |
|---|---|---|
| AI支出の上位1% | 80.4% | 19.6% |
| 中央値の支出企業 | 13.1% | 86.9% |
【資料の記載】アポロの記事は、ベンチャーキャピタル出資の企業は、トークンにますます支出するが、主流のアメリカ企業は、最新のモデルを必要とせず、払いたがらない、と書いています。AIとトークンの支出が、経済のごく一部にとどまる間は、マクロ経済への影響は、非常に小さい、とも書いています。これはアポロの見方です。さらにアポロは、AIは、テック以外のアメリカ企業に、財務上の見返りをゼロしかもたらしていない、と強い言い方をしています。これも、アポロの主張です。
【資料の記載】経済政策研究センターの上級エコノミスト、ベイカー氏は、10月26日の論考で、ランプの数字を引いています。1%の企業が、OpenAIとAnthropicへの支出のうち80%を占める、という文です。その上で、重い利用者の大半は、他のAI企業のようだ、と書きました。最終用途は、他のAIの開発で、ベンチャーキャピタルに頼り、いまは黒字の事業モデルを持たない、と続けています。また、ベイカー氏は、アポロを投資会社と紹介し、テック以外では、AIの見返りの証拠がまだない、という分析を引いています。
【解釈】アポロの主張と、ベイカー氏の推測は、位置づけが違います。アポロの記事は、自社のチャートを根拠に、主流企業が最新モデルを必要としない、と読みます。ベイカー氏は、そのアポロとランプを根拠に、重い利用者の大半は他のAI企業だ、と推測します。二人とも、チャートの外の話をしています。チャートが記録しているのは、出資を受けている企業の割合までです。読み手は、チャートの数字と、二人の読みを、別の行に書き分けて保存しておくと、あとで数字だけを再利用できます。
【解釈】アポロのチャートは、出資の有無で企業を分けています。業種は示していません。ベンチャーキャピタルの出資を受けた企業が、AI企業だとは限りません。ベイカー氏の「大半は他のAI企業」は、アポロとランプを根拠に挙げながら、その分類はチャートにありません。この記事では、事実としては扱わず、論者の推測として扱います。
【解釈】もう一つ、このチャートは、企業の割合を示しています。支出額の割合ではありません。上位1%の企業のうち80.4%が出資を受けている、というのが、チャートが言える範囲です。出資を受けた企業の支出が、どんな目的の支出なのかは、チャートの外の話です。
第4章:支出は需要と同じ量ではなく、上位1%の推計は改定され、分母の違う集中の数字は並べられません
水道料金が下がっても、使った水の量が減ったとは限りません。単価が下がっただけかもしれません。これはたとえ話です。AIの支出にも、同じ分解が使えます。
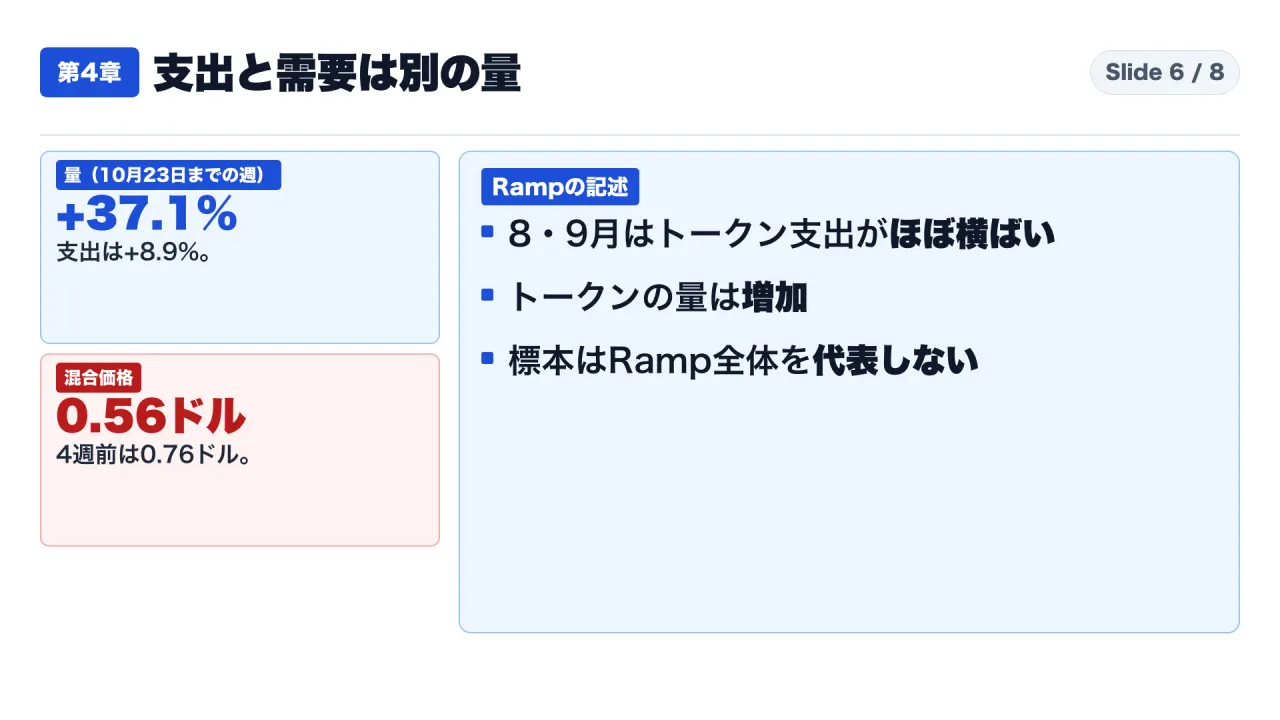
【資料の記載】10月14日のランプの手紙は、8月と9月の二か月、トークン支出がほとんど伸びなかった一方で、トークンの量は増えた、と書いています。10月23日までの週は、前の月の同じ週と比べて、トークン支出が8.9%、トークンの量が37.1%増えました。ただし、この指標は、トークン支出管理の製品を使う企業の標本で、ランプ全体のAI支出を代表しない、とランプ自身が書いています。
【資料の記載】OpenAIとAnthropicについて、100万トークンあたりの混合価格は、0.56ドルで、4週前が0.76ドルなので、26.8%下がりました。9月9日の手紙は、実効価格が、3月のピーク1.15ドルから41%下がり、0.68ドルになったと書いています。ランプのエコノミストは、主因を、最先端モデルの値下がりと、モデルの効率と品質の改善だと見ています。これは筆者の見方です。
【解釈】これも仮の例です。ある企業のトークンの量が2倍になり、単価が半分になったとします。支出は、変わりません。量が2倍になっているのに、支出が横ばいに見えるわけです。ランプの手紙が書く、支出がほとんど伸びず、量が増えた、という組み合わせは、この形と矛盾しません。ただし、実際の単価と量の内訳は、手紙の記述だけでは分かりません。ランプのエコノミストは、価格の低下を主因と見ています。この見方は筆者のもので、この記事で検証した結果ではありません。
【解釈】支出は、単価と量の掛け算です。単価が下がれば、量が増えても、支出は伸びにくくなります。支出の偏りだけから、需要の強さは決まりません。ただし、逆に、量が増えているから需要が強い、とも言い切れません。標本の限界があり、量の増加が誰の利用なのかも、この資料からは分かりません。
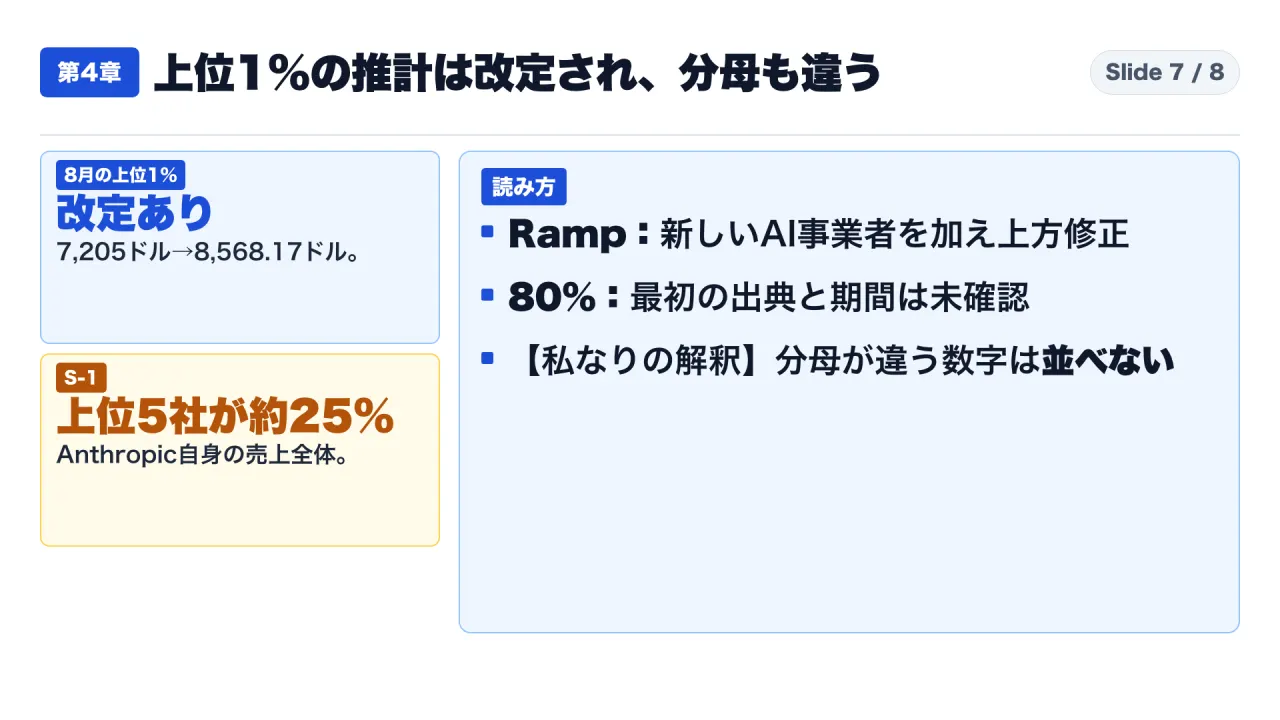
【資料の記載】ランプの上位1%の推計は、動いています。9月9日の手紙は、8月の上位1%が9.7%下がり、7,976ドルから7,205ドルになったと書きました。ところが、現在のランプの指数表では、同じ8月の上位1%が、8,568.17ドルです。10月14日の手紙は、少数の企業のため推計の変動が大きく、新しいAI事業者を加えて、全期間を上方修正した、と書いています。また、9月の上位1%は、9,568ドルで、7月の高値9,873ドルより3.1%低い、とあります。
【自前の計算】7,205ドルから8,568.17ドルへの差は、約18.9%です。ただし、差の全部が修正によるのかは、資料から分かりません。ランプの手紙が書いているのは、修正があったことまでです。
【解釈】上位1%の推計が改定される、という事実は、上位1%の数字を使うときの注意点になります。少数の企業の集計は、1社の追加や漏れで、大きく動きます。ランプは、この点を、手紙の中で自分で書いています。引用する側も、ある月の上位1%の数字を、確定値のように使わないほうが安全です。
【資料の記載】9月9日の手紙で、ランプのエコノミストは、上位1%が、モデル会社の企業向け売上の大半を支える、と書いています。この文には、数字の根拠が示されていません。
【資料の記載】Anthropicの上場申請書は、別の分母です。2026年1月から9月の売上全体で、上位5社の顧客が約25%を占め、単独で10%を超える顧客はいません。
【解釈】ランプが書く80%は、ランプ経由の、OpenAIとAnthropicへの支出です。上場申請書にある25%は、Anthropic自身の売上全体です。分母が違う数字は、同じ集中として足したり、矛盾と見たりはできません。80%と25%のどちらが正しいか、という問いは、成り立ちません。測っている対象が違うからです。
【資料の記載】ベイカー氏は、例えとして、月20ドルを払う弁護士が100万人契約しても、年2.4億ドルにしかならず、数千億ドルのリース契約には遠い、と書いています。これは個人の例えで、統計ではありません。
【自前の計算】月20ドルを12か月、100万人で掛けると、2.4億ドルです。算術は合っています。ただし、リース契約の規模は、この記事では確認していません。また、この例えは、弁護士の月額だけを使った仮定です。AI需要の全体を測るものではありません。
結論:示すこと、示さないこと、日本の実務者への問い
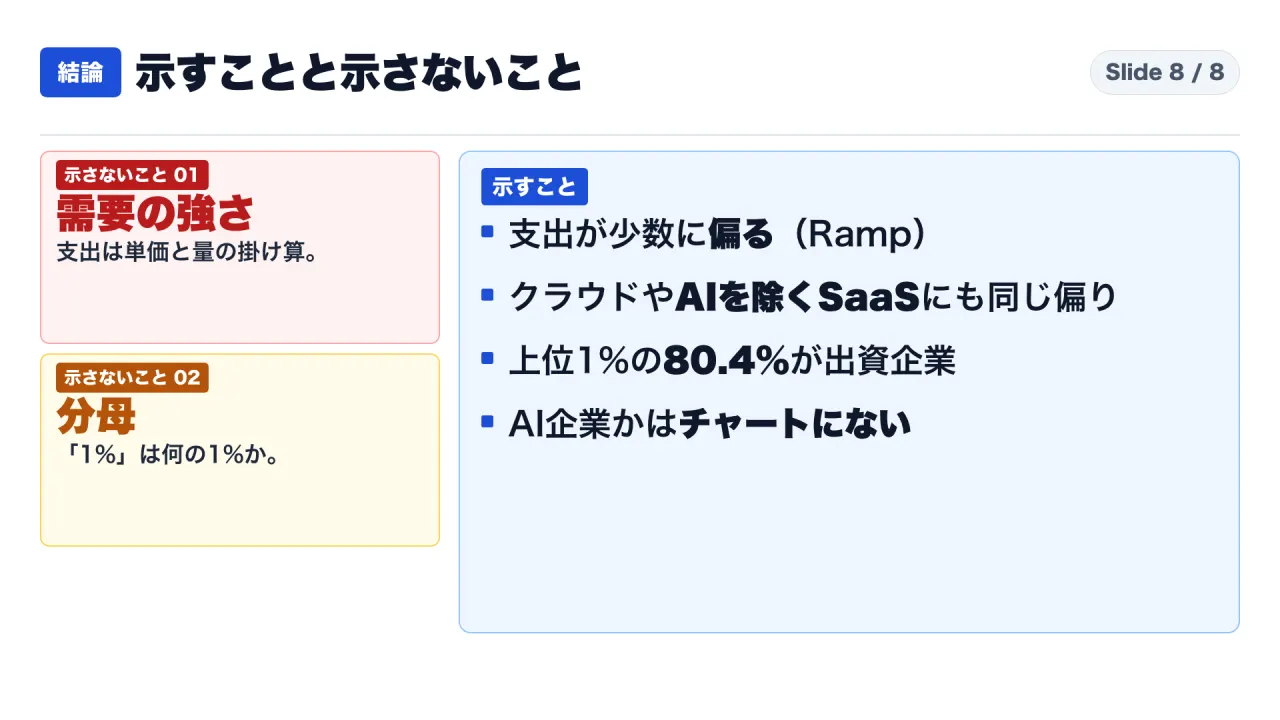
ここで、三つの数字を、五つの問いで並べ直します。ランプの80%は、対象がOpenAIとAnthropicへの支出、集合がランプの利用企業の上位1%で、期間と最初の出典が未確認です。アポロの95.6%は、対象が同じ支出、集合が上位10%の企業で、分母と期間の定義が図にありません。Anthropicの上場申請書の約25%は、対象がAnthropic自身の売上全体、集合が上位5社の顧客で、期間は2026年1月から9月と明記されています。三つとも集中を示しますが、並べて一つの傾向にまとめることはできません。
最後に、示すことと示さないことを、私の整理で並べます。投資の助言ではありません。
示すことは三つです。
一つ目は、ランプを使う企業の中で、OpenAIとAnthropicへの支出が、少数の企業に偏っている、とランプが書いていることです。
二つ目は、同じ水準の偏りが、クラウドやAIを除くSaaSにもあることです。アポロの表では、クラウドが95.7%、AIを除くSaaSが91.8%です。
三つ目は、AI支出の上位1%には、ベンチャーキャピタル出資の企業が80.4%いることです。
示さないことは、四つです。
一つ目は、需要の強さです。支出は単価と量の掛け算で、量が増えても、支出がほぼ横ばいの時期がありました。
二つ目は、分母です。「1%」が何の上位1%かは、私が確認した範囲では、80%の文にも、アポロの表にも定義がありません。
三つ目は、上位の中身です。ベンチャーキャピタル出資かどうかは分かっても、AI企業かどうかは、チャートにありません。
四つ目は、安定した水準です。上位1%の推計は、新しいAI事業者の追加で、改定されました。
「バブル」や「崩壊」という結論も、この記事は扱いません。
日本の実務者が、自社のAI費用を見るときにも、同じ問いが使えます。誰が使っているのか。どの層が払っているのか。単価と量のどちらが動いたのか。たとえば、自社のAI費用を、部署別、利用者別、単価と量別に分けて、一度並べてみると、「一部の部署に偏っている」のか、「全社で単価が下がった」のかを、数字で切り分けられます。これは私の整理で、資料の記載ではありません。
自社で試すときの手順を、私の整理で書きます。まず、直近の数か月のAI関連の請求を、部署別と利用者別に分けます。次に、上位の部署や利用者が、全体の何%を占めるかを、金額と人数の両方で出します。ここで、金額の割合と、人数の割合を、別々に書くことが大切です。この記事で見たとおり、「企業の80.4%」と「支出の80%」は、別の文だからです。最後に、各月の支出を、利用量と単価に分けます。請求書に、利用量と単価の内訳があれば、それを使います。なければ、内訳を出してもらえるかを、提供元に確かめます。この手順で、偏りと需要の強さを、自社の数字で別々に見られます。これは資料の記載ではなく、私の提案です。
用語の補足と、数字を自分で確かめる手順
トークンは、AIモデルが文章を処理するときの単位で、利用料金は、このトークンの量に単価を掛けて決まることが多い、と説明されます。ネオクラウドは、AI向けの計算機を貸す新しい事業者です。SaaSは、ソフトウェアを月額などで使う形態の呼び名です。ベンチャーキャピタルは、成長を見込む未上場の企業に出資する投資家です。中央値は、並べた値の真ん中の値で、極端に大きな値の影響を受けにくい指標です。
この記事の数字は、誰でも同じ手順で確かめられます。ランプの指標は、AI指数のページの表に、9月と8月の値が並んでいます。80%の文は、10月14日の手紙の、上位1%の月額を書いた段落にあります。9月9日の手紙には、8月の上位1%の値と、7月の上方修正の記述があります。アポロのチャートは、PDFの4枚目と5枚目で、題名と数値が読めます。ベイカー氏の文は、論考の後半の、ランプとアポロを引いた段落にあります。Anthropicの上場申請書の一文は、リスク要因の、顧客の集中を書いた段落です。
確かめるときは、数字を見つけた段落の前後も読んでください。この記事で「推測」「見方」「主張」と書いた箇所は、資料の中でも、数字とは別の段落にあります。数字は数字として保存し、読みは読みとして別に保存すると、後から別の資料と組み合わせても、取り違えが起きにくくなります。
この記事で言えないこと
一つ目。ランプのデータは、ランプを使う企業に限ります。アメリカ企業全体ではありません。
二つ目。80%の最初の出典と期間は、確認できていません。アポロの表の分母も、図に定義がありません。
三つ目。ベイカー氏の論考は、本人のサブスタックの掲載ページで確認しました。経済政策研究センターのサイトは、取得できていません。
四つ目。アポロのチャート4の題名と、チャート5の数値は、PDFの文字から取れず、チャート画像を目で読んで手入力しました。
五つ目。論者の主張は、事実と分けて紹介しました。賛成も反対もしていません。ベイカー氏の「大半は他のAI企業」と、アポロの「循環」は、論者の推測や題名の言葉として扱いました。
六つ目。リース契約の規模、ベイカー氏が引く弁護士の人数、アポロの「財務上の見返りはゼロ」という主張の根拠は、この記事では確認していません。
準備では、引用した数字を、ランプ、アポロ、ベイカー氏、Anthropicの原文と、一行ずつ突き合わせました。
最後の確認リスト
- 集中の数字を見たとき、分母(何の集合の上位何%か)と期間を確かめたか
- 同じ種類の数字を、別の資料の数字と、足したり比べたりしていないか
- 支出の動きを、単価と量に分けて見たか
- 論者の推測(「大半は他のAI企業」など)を、事実として引いていないか
- 自社のAI費用を、誰が使い、どの層が払っているかで分けて見たか
最後に、一つ質問です。皆さんの会社のAI費用は、誰が使い、どの層が払っているか、数字で見たことはありますか。コメントで教えてください。
YouTube本編:{{YOUTUBE_URL}}
初めてこのチャンネルの記事を読まれた方は、https://note.com/consuloji_ch/n/n1975ecc3cf48 から読み始めてください。
出典一覧
- Ramp AI Index(Ramp):https://ramp.com/data/ai-index
- Ramp Economics Lab 2026年10月14日の手紙:https://econlab.substack.com/p/ai-index-oct-2026
- Ramp Economics Lab 2026年9月9日の手紙:https://econlab.substack.com/p/ai-index-sept-2026
- Apollo チャート集(2026年10月24日):https://www.apollo.com/content/dam/apolloaem/pdf/daily-spark/2026/oct/24/102426_Charts.pdf
- Apollo Daily Spark(2026年10月24日):https://www.apollo.com/wealth/insights-news/insights/daily-spark/no-signs-of-ai-payoff-outside-the-tech-sector
- Dean Baker 2026年10月26日の論考:https://deanbaker22.substack.com/p/the-big-problem-with-ai-wheres-the
- Anthropic S-1(SEC EDGAR):https://www.sec.gov/Archives/edgar/data/2130357/000162828026067168/anthropicpbc-sx1.htm
#AI支出 #Ramp #Apollo #集中 #AIの設備投資と企業経営 #数字の読み方