NVIDIAの四半期報告書は、顧客への出資・保証・購入の約束をどこまで書いているのか? ── 書かれていないことも含めて読む
YouTubeポッドキャスト本編(動画・音声)はこちら:NVIDIAの四半期報告書は、顧客への出資・保証・購入の約束をどこまで書いているのか? ── 書かれていないことも含めて読む
結論:金額は書かれている。出資金の使い道と、循環かどうかの評価は書かれていない
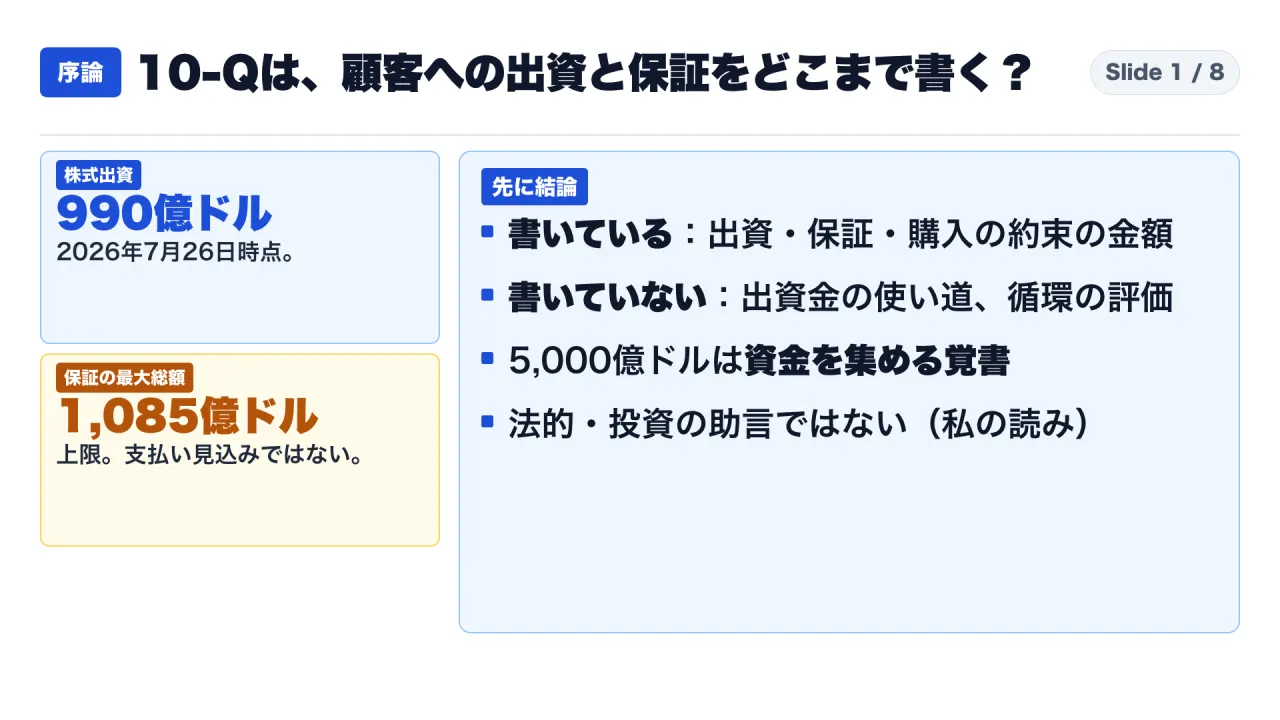
結論から書きます。NVIDIA(エヌビディア)が2026年8月26日付で提出した四半期報告書(Form 10-Q、2026年7月26日に終わった四半期)は、顧客や提携先に向けた出資、保証、購入や利用の約束を、金額つきで書いています。株式出資は990億ドル、出資の約束は250億ドル、保証の最大総額は1,085億ドルです。このうち保証の1,050億ドルは、OpenAIの関連会社のリースに向けたものです。AIクラウドとの約束は360億ドルです。
一方で、報告書に書かれていないことがあります。出資したお金の使い道、たとえば、出資先がそのお金でエヌビディアの製品を買うのかどうかは、確認した範囲で書かれていません。循環になっているかどうかの評価も、書かれていません。保証が実際に発動する見込みも、出資先の社名も、書かれていません。5,000億ドルという数字も出てきますが、これはエヌビディアが貸す与信枠ではなく、第三者の資金を集める枠組みを作るための覚書です。
この記事の対象読者は、取引先や投資先の開示を読む機会のある、事業会社の経営企画、財務、調達、営業の担当者です。AI関連の大きな数字を見たときに、何の数字なのかを確かめたい方に向けて書きました。
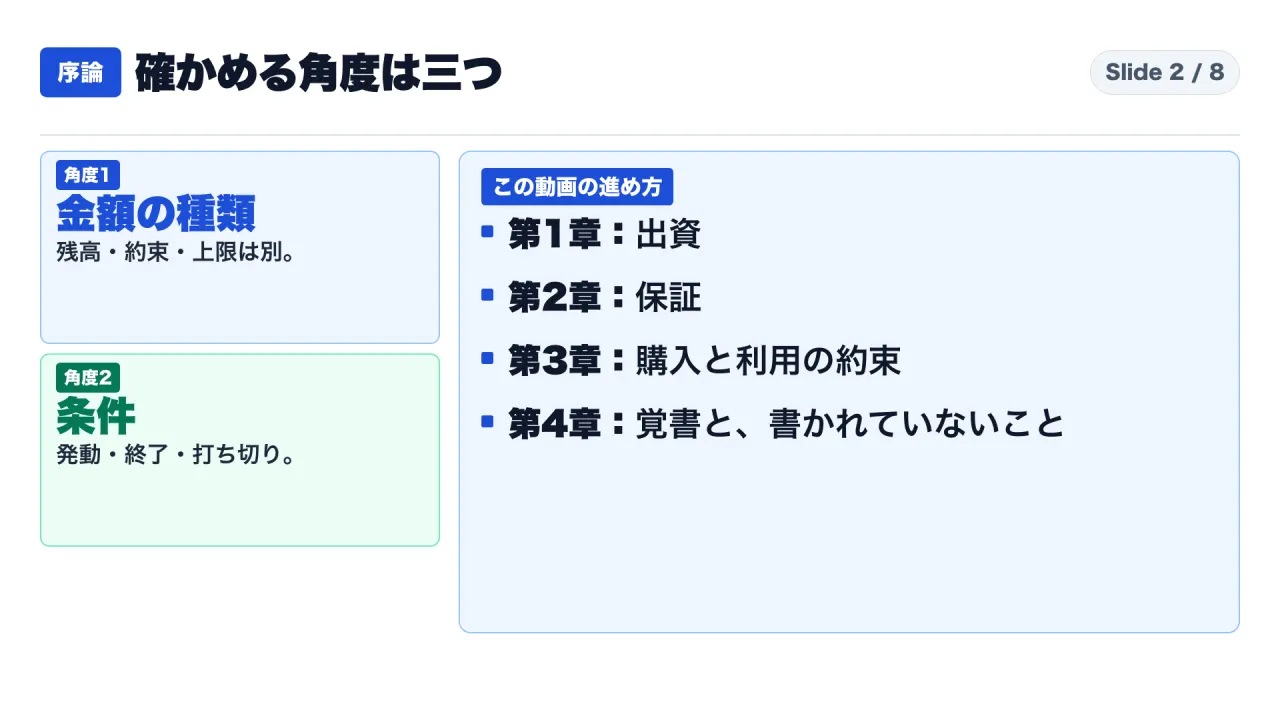
読み終えると、次の三つができるようになります。一つ目は、出資、保証、購入の約束という、性質の違う金額を、報告書の言葉で分けて説明すること。二つ目は、条件、つまり、いつ発動し、いつ終わり、相手が打ち切れるのかを確かめること。三つ目は、報告書に書かれていないことを、事実として扱わず、そのまま「書かれていない」と受け取ることです。
この記事は、報告書を読んだ整理です。株の売買の推奨も、株価の予測も、含みません。
読み方:本文では「事実」「私の解釈」を分けて書きます
本文は、次の二つを区別して書きます。
- 事実:エヌビディアの四半期報告書に書かれていること。金額は、原文のドル建てのまま、億ドルで示します。出典は、記事の最後に一覧で示します
- 私の解釈:私の読みと提案です。事実と混ぜず、「私の解釈」「私の提案」と書きます
使った資料は一つだけです。SEC(米国証券取引委員会)のEDGARで公開されている、エヌビディアのForm 10-Qの本文です。報告書の外の報道や、論者の主張は使っていません。ドルの金額は、原文では、百万ドル単位や10億ドル単位で書かれています。この記事では、10億ドルを10億ドル、100万ドルを0.01億ドルとして、億ドルに言い換えました。990億ドルは、原文の99 billion dollarsです。この言い換えは、私の換算で、会社の公表値ではありません。
「書かれていない」と書く箇所は、取得した報告書の本文を読み、語を数えた範囲に限ります。たとえば、循環を意味する語の circular、round-trip、vendor financing は、本文に各0件でした。
背景:この記事で使う言葉を先にそろえます
- 四半期報告書(10-Q):上場企業が、四半期ごとに、SECへ提出する報告書です。この記事の報告書は、2026年7月26日に終わった四半期のもので、署名の日付は2026年8月26日です
- 会計年度:エヌビディアの会計年度です。2027会計年度の第2四半期が、2026年7月26日に終わった四半期です。「2029年度」のような表記は、暦年ではなく、エヌビディアの会計年度を指します
- AIクラウド:報告書の語です。報告書は、AIスタートアップ、モデルを作る企業、一般企業、研究機関、国家の顧客に、エヌビディアのAI基盤を広く使ってもらうための提携先と説明しています。エヌビディアは、選んだAIクラウドの提携先と、2027会計年度の第2四半期に、新しい事業の形を始めたと書いています
- AIモデル企業:報告書の語 AI model makers です。出資の約束の相手として出てくる一方、直接の顧客の例としても出てきます
- 直接の顧客:エヌビディアから製品を直接買う顧客です。報告書は、組立メーカー、販売会社、クラウド事業者、AIモデル企業などを例に挙げています
- 最大総額:保証の表の語 maximum gross exposure です。保証が全額発動した場合の上限で、実際に払う額の見込みではありません
- エスクロー:第三者に預けておく仕組みです。報告書では、AIクラウドの提携先が、エヌビディアの潜在的な負担を和らげるために、7.12億ドルを預けています
- 持分法:出資先の損益のうち、持ち分に応じた額を、自社の損益に取り込む会計の方法です
原文の場所
- 出資の金額:経営陣の説明の節(MD&A)と、Note 10
- 非上場株の残高と、その動き:Note 6
- 売掛金の集中と、支払い期限:Note 7
- ワラントと、AIクラウド向けの保証の想定元本:Note 8
- 約束の表と、保証の表:Note 10
- 売上の集中:Note 13
- 買い取りの合意と、OpenAIの補償:リスク要因の節
第1章:株式出資は990億ドル、出資の約束は250億ドル。ただし、出資先の社名と内訳は書かれていない
出資の目的と金額
報告書は、出資の目的を、自社を取り巻く企業群の中で成長の機会を高め、競争上の立場を強めるためだと書いています。原文の語は ecosystem で、この記事では「自社を取り巻く企業群」と言い換えました。
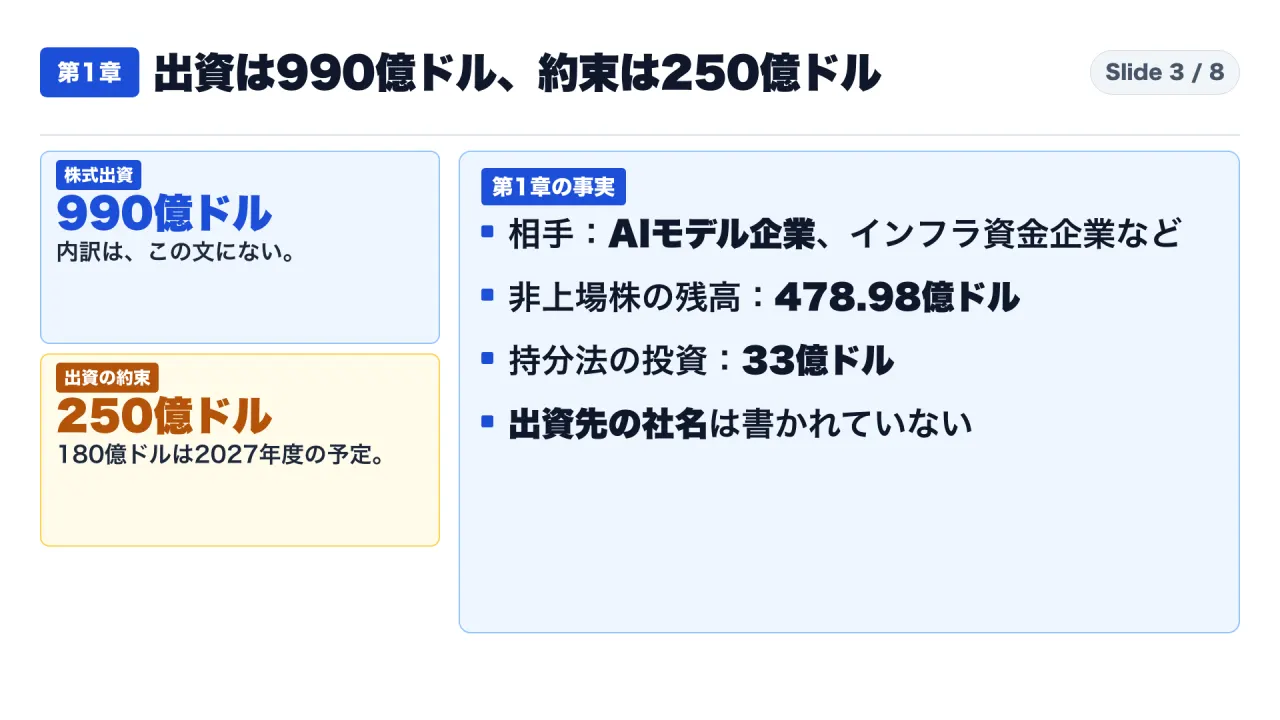
金額は、経営陣の説明の節(MD&A)に、一文で書かれています。2026年7月26日時点で、株式出資は990億ドル、株式出資の約束は250億ドルです。
この990億ドルについて、気をつけたい点が二つあります。一つ目は、本文でこの金額が出てくるのは、この一文だけだということです。内訳を示す表や文は、確認した範囲でありません。二つ目は、評価の基準が、この文には書かれていないことです。取得原価なのか、時価なのかは、この文からは分かりません。
別の箇所には、非上場株の帳簿の残高の表があります。2026年7月26日の残高は478.98億ドルで、上半期の純増は310.05億ドル、上半期の期首の残高は222.51億ドルでした。ただし、この478.98億ドルが、990億ドルのうちのどの部分に当たるのかは、書かれていません。報告書が内訳を書いていない以上、読み手が推測で合わせるのは危ういと、私は考えます。
残高の表は、純増だけで動いていない
この表は、期首の残高に、純増、未実現の利益、再分類、減損を足し引きして、期末の残高を出す作りです。上半期は、期首の222.51億ドルに、純増310.05億ドルと、未実現の利益75.04億ドルが加わりました。一方で、再分類として127.12億ドル、減損と未実現の損失として1.5億ドルが、差し引かれました。期末は478.98億ドルです。
再分類は、表の脚注に、主に、公開市場で取引されるようになった市場性のある証券に関するものだと書かれています。上半期の純増310.05億ドルが、残高の増加幅より大きいのは、このためです。増加幅の256.47億ドルは、478.98億ドルから222.51億ドルを引いた私の計算で、報告書の記載ではありません。
もう一つ、この表から読み取れることがあります。非上場株は、取得原価から減損を引いた額を基本に、観察できる価格の変化で調整する、と報告書は書いています。累計の未実現の利益は、2026年7月26日時点で91億ドルです。残高の動きの中に、新しく出したお金と、価格の見直しによる増減が、混ざっているということです。478.98億ドルを、「新しく出したお金の合計」と読むのは、ここで外れます。
出資の約束は、条件つきで、年度ごとに支払い予定がある
出資の約束の相手は、報告書の原文で、AIモデルを作る企業、インフラの資金を出す企業、その他の非上場企業と書かれています。約束には、一定の条件、つまり contingencies がつきます。
約束250億ドルの支払い予定は、表にあります。エヌビディアの会計年度で、2027年度の残りの期間が180億ドル、2028年度が30億ドル、2029年度と2030年度が、各20億ドルです。支払い予定の7割以上が、2027年度の残りの期間に集まっています。この割合は、180億ドルを250億ドルで割った私の計算で、報告書の記載ではありません。
インフラの資金を出す企業への出資と、株式を買う権利
このほかに、インフラの資金を出す企業への出資が、持分法で33億ドルあります。連結しない仕組みの会社、報告書の語で variable interest entities に当たるものは、約束した追加分を含む最大の損失額が47億ドルと書かれています。
また、エヌビディアは、2027会計年度の第2四半期に、上場企業の株式を買える権利、ワラントを受け取りました。期間は3年から5年です。デリバティブの想定元本の表では、このワラントが48億ドル、株式の先渡し契約が10億ドルです。株式に関わるデリバティブの公正価値は、8.24億ドルと書かれています。想定元本は、契約の名目上の大きさで、価値そのものではありません。
書かれていないこと:社名と、お金の使い道
出資先の社名は、書かれていません。本文を読んで語を数えると、顧客として社名が出てくるのは、次の章で読む保証の文脈の、OpenAIの関連会社だけです。ほかのAI企業の社名も、本文に出てきません。
出資したお金の使い道について、書いた文も、確認した範囲にありません。「出資して、そのお金で自社のチップを買わせているのでは」という疑問を持つ方もいると思います。報告書は、出資の金額と、約束と、残高までを書いています。出資金が何に使われるのかは、報告書の外の話です。
第2章:保証の最大総額は1,085億ドル。そのうち1,050億ドルは、OpenAI関連会社のリースへの保証
保証は、上限であって、払う額ではない
賃貸のお店の保証人を思い浮かべてください。借り手が家賃を払えなくなったときだけ、保証人に請求が来ます。保証の上限は、実際に払う額ではありません。これはたとえ話です。
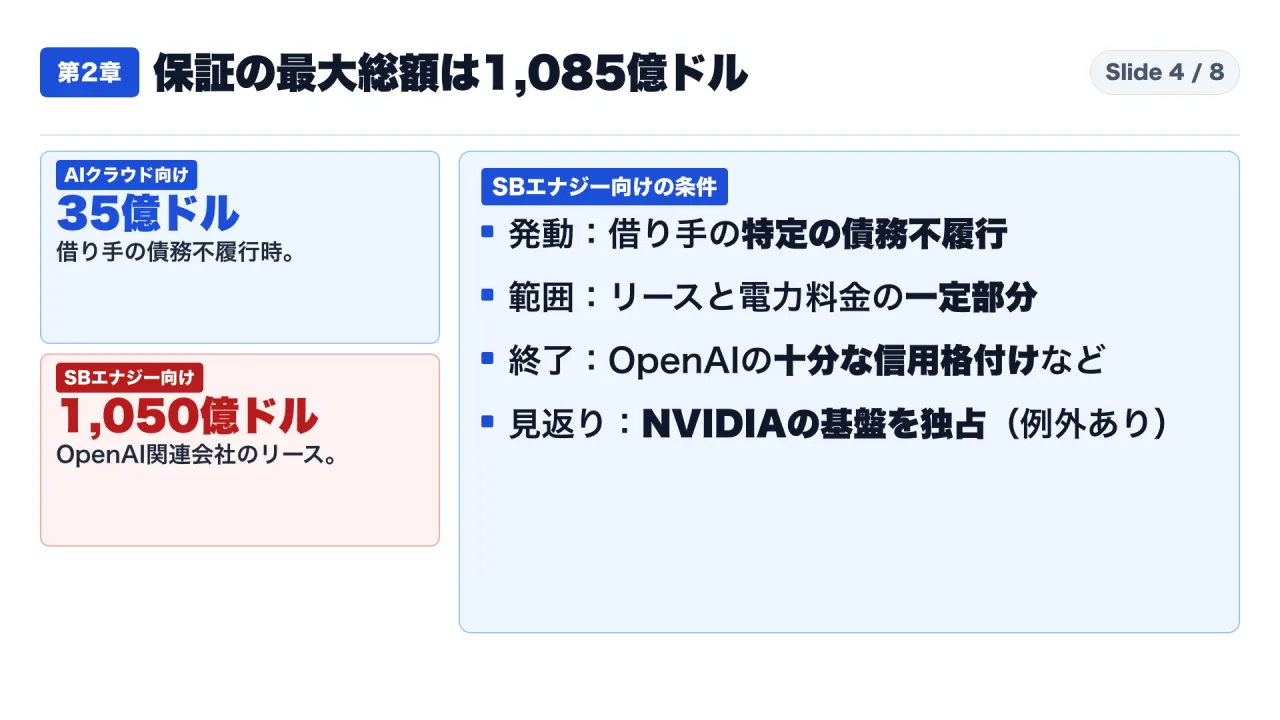
報告書の保証は、二つあります。表の見出しは、最大総額、つまり maximum gross exposure です。二つを合わせた最大総額は、1,085億ドルです。この合計は、35億ドルと1,050億ドルを足した値で、報告書の表の合計とも一致します。
合計の中で、時点が混ざっている
保証の表は、四半期の終わりの後、2026年8月に結んだSBエナジー向けの保証も含めて、合計しています。つまり、1,085億ドルの中には、2026年7月26日時点の35億ドルと、8月に増えた1,050億ドルが、混ざっています。表の見出しにも、2026年8月に結んだSBエナジー向けの保証を含む、と書かれています。四半期の終わりの時点の残高だけを見たいときは、この合計は、そのままでは使えません。
AIクラウド向けの保証:35億ドル
一つ目は、AIクラウドの提携先のデータセンターのリースへの保証です。借り手が債務不履行になった場合の保証で、最大総額は35億ドルです。提携先は、7.12億ドルをエスクローに預けています。これで潜在的な負担の一部を和らげると、報告書は書いています。最大総額は、提携先が貸主に払うのに合わせて、5年から7年で減ります。
会計上は、信用デリバティブとして扱われ、公正価値は重要でない金額と書かれています。なお、デリバティブの想定元本の表では、この保証は35.29億ドルです。本文の説明の35億ドルと同じ保証を、丸めた値と表の値で書いたものと読めます。
SBエナジー向けの保証:1,050億ドル
二つ目は、2026年8月に結んだ、SBエナジー向けの保証です。上限は合計1,050億ドルで、エヌビディアの顧客である、OpenAIの関連会社のために、土地、電力、建屋の整備に信用支援をする形です。対象は、オハイオ州パイク郡のデータセンター用地で、IT負荷の合計で約4.25ギガワット分のリースです。
整備は9段階で、最初の稼働は、エヌビディアの会計年度で2029年度の見込みです。リース期間は、各段階で20年です。この上限は、貸主のSBエナジーが、稼働の準備の条件を満たすことなどを、条件にしています。
保証の条件も、書かれています。発動するのは、借り手の特定の債務不履行です。保証は、リースと電力料金の一定部分に限られ、用地の費用全体や、借り手の義務のすべてではありません。保証額は、各段階のリース期間中に減る見込みです。保証が終わる条件には、OpenAIが十分な信用格付けを得ることなどがあります。
見返りとして、この用地は、限定的な例外を除いて、エヌビディアのAI基盤だけを設置すると書かれています。さらに、エヌビディアには、用地が広がるのに合わせて、約3.8ギガワット分の追加の信用支援をする選択権があります。行使は、エヌビディアの単独の判断です。
リスク要因の節が書いていること
リスク要因の節は、こう書いています。OpenAIが義務を果たさない、または破産などになり、保証が発動した場合、エヌビディアは、そのリースを引き継ぐことがあります。OpenAIは、一定の損失を弁済し補償することに合意していますが、すぐに、または全額を回収できない場合がある、とも書かれています。
上限と、会計上の評価は別
AIクラウド向けの保証は、会計上、信用デリバティブで、公正価値は重要でない金額とされています。上限の35億ドルと、公正価値が重要でないことは、並べて書かれていても、矛盾しません。上限は、全額が発動した場合の大きさで、公正価値は、保証の価値を会計の方法で評価した額だからです。ただし、この二つの関係の説明は、一般的な会計の考え方で、報告書が説明しているわけではありません。SBエナジー向けの保証は、期末の後に結んだため、7月26日時点のデリバティブの表には載っていません。この表は、AIクラウド向けの保証の想定元本を、35.29億ドルと書いています。
書かれていないこと:発動の見込み
1,085億ドルは、上限です。SBエナジー向けの保証が実際に発動する見込みの金額や確率は、確認した範囲で書かれていません。この点は、上限の数字だけを見て、実際の負担を読み取ろうとしたときに、特に気をつけたいところです。
第3章:AIクラウドとの約束は360億ドル。クラウド側が打ち切れる一方、売れ残りは買い取る合意がある
向きが入り組んだ契約
ここまでは、エヌビディアから相手へ、お金や信用が向かう話でした。この章は、購入と利用の約束です。向きが入り組んでいるので、順に分けます。
エヌビディアは、2027会計年度の第2四半期に、選んだAIクラウドの提携先と、新しい事業の形を始めたと書いています。AIクラウドが、エヌビディアのデータセンター向け製品を購入し、エヌビディアが、クラウドサービスの契約を約束する、という形です。
エヌビディアの約束は、2026年7月26日時点で360億ドル、期間は通常6年です。表では、2028年度が60億ドル、2029年度が80億ドル、2030年度が70億ドル、2031年度が60億ドル、2032年度以降が90億ドルです。
契約の三つの特徴と、買い取りの合意
この契約には、三つの特徴が書かれています。一つ目は、クラウド側が、エヌビディアへの提供を、一方的にやめて、より有利な条件で第三者に売れることです。二つ目は、エヌビディアの約束が、第三者や自社の研究開発が容量を使うほど、減ることです。三つ目は、一定の条件を満たすと、AIクラウドが第三者から得る収益の分配を、エヌビディアが受けることです。
リスク要因の節には、さらに書かれています。AIクラウドが、約束した容量を第三者に売れなかった場合、エヌビディアは、その容量を買い取ることに合意しています。使い切れない、または転売できない可能性がある、とも書かれています。
会社自身が書く理由
この仕組みの理由を、エヌビディア自身は、こう書いています。AIクラウドの提携先には、強い需要と販売の見込みがあるが、必要な大規模設備に制約がある、と会社は考えています。また、AIクラウドとAIモデル企業は、長期のインフラ契約と、投資適格級の資金調達力を、いまは確保できない、と会社は考えています。
対策として、会社は、顧客が製品を展開するのに必要な、用地、電力、建屋、容量の保証を挙げています。顧客の側の事情としては、新しい製品の購入を先送りする理由に、データセンターの不足と並んで、製品を買うための十分な資金がないことが挙がっています。大手のクラウド事業者と投資適格級の企業は、用地などを独立に確保し続けると、会社は見ています。
ここは、報告書自身の言葉で、顧客の資金の制約が、売上の時期に関わりうると認めている箇所です。ただし、書かれているのは、リスクと、会社の認識です。出資のお金が、購入に回ったという説明ではありません。
供給の約束は、顧客向けではない
別の約束として、供給と生産能力の約束が、前の四半期の1,190億ドルから、2,790億ドルに増えました。これは、メモリや製造設備など、製品を作るための供給側への約束です。顧客への金融ではありません。約束の総額は3,660億ドルで、この中に、出資の約束250億ドルも含まれます。
なお、研究開発のためのクラウド利用の約束が、290億ドル、別の項目にあります。AIクラウドとの契約360億ドルとは、別のものです。この二つを混ぜて読むと、金額を取り違えます。
供給の約束2,790億ドルの支払い予定も、表にあります。2027年度の残りの期間が920億ドル、2028年度が870億ドル、2029年度が880億ドルで、2030年度以降は小さくなります。約束の総額3,660億ドルの年度別の合計は、2027年度の残りが1,200億ドル、2028年度が1,000億ドル、2029年度が980億ドルです。この3年分を足すと3,180億ドルで、総額の約87%です。この3年分の合計と、約87%という割合は、私の計算で、報告書の記載ではありません。
売上の集中と、支払い条件
売上は、少数の顧客に集中しています。第2四半期は、直接の顧客1社が、売上の16%を占めました。上半期は、3社が、16%、15%、13%です。売掛金は、直接の顧客5社が、22%、14%、13%、11%、10%を占めています。
支払い条件も書かれています。投資適格級の顧客の購入では、大規模なデータセンターの建設を助けるため、90日から1年までの、長い支払い期限を認めることがあります。上半期の営業キャッシュフローは、この長い支払い条件による売掛金の増加で、一部が相殺されました。顧客や提携先が、資金不足や、事業の行き詰まり、破産になる可能性も、リスクとして明記されています。
第4章①:5,000億ドルは、エヌビディアが出す枠ではなく、第三者の資金を集める枠組みの覚書
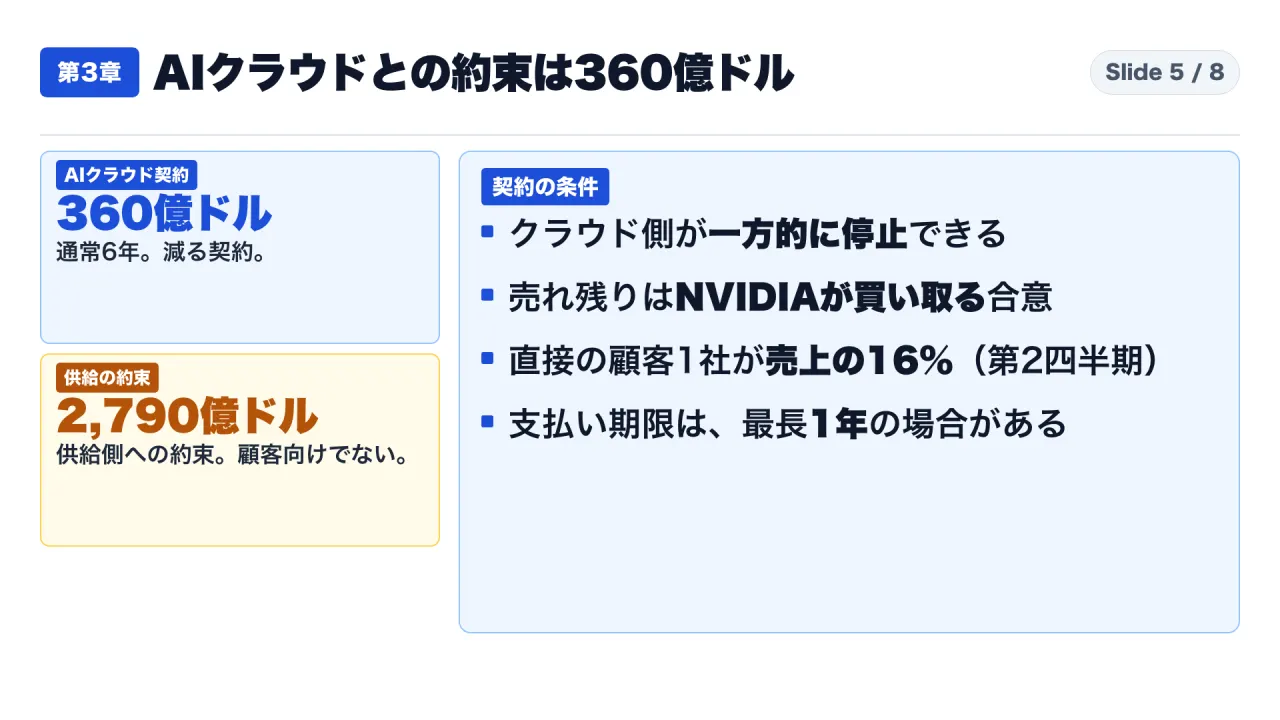
5,000億ドルが出てくるのは、本文で一か所です。2026年8月に、エヌビディアは、複数の大手の資金提供者と、覚書を結びました。目的は、AIインフラの整備のために、独立した資金調達の枠組みを作り、時間をかけて、第三者の資金を5,000億ドル超、集めることです。
これらの準備段階の取り決めは、確定した契約に至らない可能性があると、報告書自身が書いています。資金調達の仕組みは、資金提供者が独立に引き受け、独立に資金を出す設計です。
ただし、エヌビディアは、選択すれば、特定の案件の一部に、限定的な残存価値の支援をすることがあります。残存価値は、設備が将来いくらで売れるか、という価値です。
エヌビディアが貸す与信枠、という意味の語は、本文にありません。語 credit line、line of credit、credit facility は、各0件でした。覚書の相手の社名も、書かれていません。
書かれていないことの整理
書かれていないことを、もう一度、整理します。いずれも、取得した本文を読み、確認した範囲です。
- 出資先と、保証の相手以外の顧客の社名
- 出資したお金の使い道
- 循環かどうかの評価
- 保証が発動する見込み
- 覚書の資金提供者の社名
第4章②:【私なりの解釈】出資・保証・購入の約束は、同じ類型の相手に並ぶ。ただし、同じ相手かどうかは書かれていない
ここからは、事実ではなく、私なりの解釈です。ここまでの数字は、すべて報告書に書かれていることです。ここから先の読みは、断定ではありません。
同じ言葉が、出資と顧客の両方に出てくる
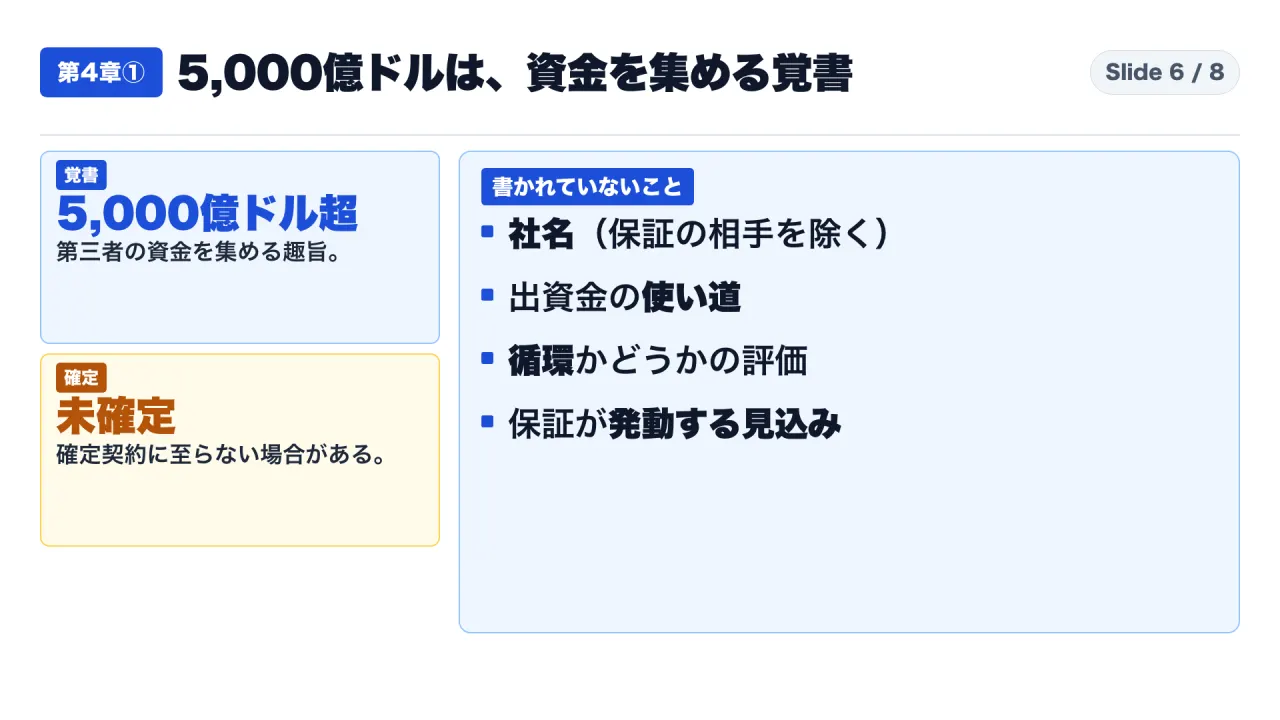
事実を一つだけ確認します。「AIモデルを作る企業」という言葉は、出資の約束の相手として出てきます。同じ言葉は、直接の顧客の例としても出てきます。
私の解釈です。出資、保証、購入や利用の約束、長い支払い条件が、AIクラウドとAIモデル企業という、同じ類型の相手に向いている、と読めます。ただし、出資先と顧客が同じ会社なのかは、報告書に書かれていません。類型が同じことと、相手が同じことは、別です。
会社の説明は一貫している。ただし、効果の大きさは言えない
もう一つ、私の解釈です。報告書は、顧客の資金不足を課題として書き、取り組みに、用地や電力や建屋の保証を挙げています。会社の側の説明としては、一貫しています。ただし、それが売上をどれだけ押し上げたのかは、報告書から言えません。
金額の種類を分ける
金額の種類を、整理し直します。
| 金額 | 報告書での性質 | 条件や限界 |
|---|---|---|
| 990億ドル | 株式出資。2026年7月26日時点の金額 | 内訳と評価の基準は、この文にない |
| 250億ドル | 株式出資の約束 | 条件つき。支払い予定は年度ごとに表がある |
| 1,085億ドル | 保証の最大総額(上限) | 借り手の特定の債務不履行で発動。実際に払う額の見込みではない |
| 360億ドル | AIクラウドとの約束 | クラウド側が一方的に停止できる。約束は使われるほど減る |
| 5,000億ドル | 第三者の資金を集める枠組みの覚書 | 確定した契約に至らない可能性がある |
報告書は、これらを足した合計を書いていません。性質が違うので、足して一つの「支援総額」にはできません。足し算をした数字を見たら、何を足したのかを確かめてください。
言えないこと
言えないことを、先に並べておきます。一つ目は、循環になっているかどうかです。二つ目は、出資が回収できるかどうかです。三つ目は、保証が実際に発動するかどうかです。四つ目は、この開示が、将来の売上にどう影響するかです。これらは、報告書の外の判断で、この記事では評価しません。株価の見通しも、売買の判断も、扱いません。
五つ目に、この記事は、2026年7月26日に終わった四半期の報告書の整理です。その後の契約や、次の四半期の報告書で、内容は変わりえます。
この記事の限界
この記事が「書かれていない」と書くのは、四半期報告書の本文に限った話です。同じ日に出た決算発表(Form 8-K)、決算説明会の発言、年次報告書(Form 10-K)は、読んでいません。そこに、出資先や保証についての追加の説明がある可能性は、否定できません。
表の値と列の見出しは、原文と照合しました。読者が原文で確かめるときは、Note 6、Note 8、Note 10の表を直接開いてください。
結論:開示を読むときは、金額の種類、条件、書かれていないことを分ける
最後に、まとめます。
エヌビディアの四半期報告書は、金額つきで書いています。株式出資は990億ドル、出資の約束は250億ドル、保証の最大総額は1,085億ドル、AIクラウドとの約束は360億ドルです。書かれていないのは、出資したお金の使い道、循環かどうかの評価、保証が発動する見込み、出資先の社名です。
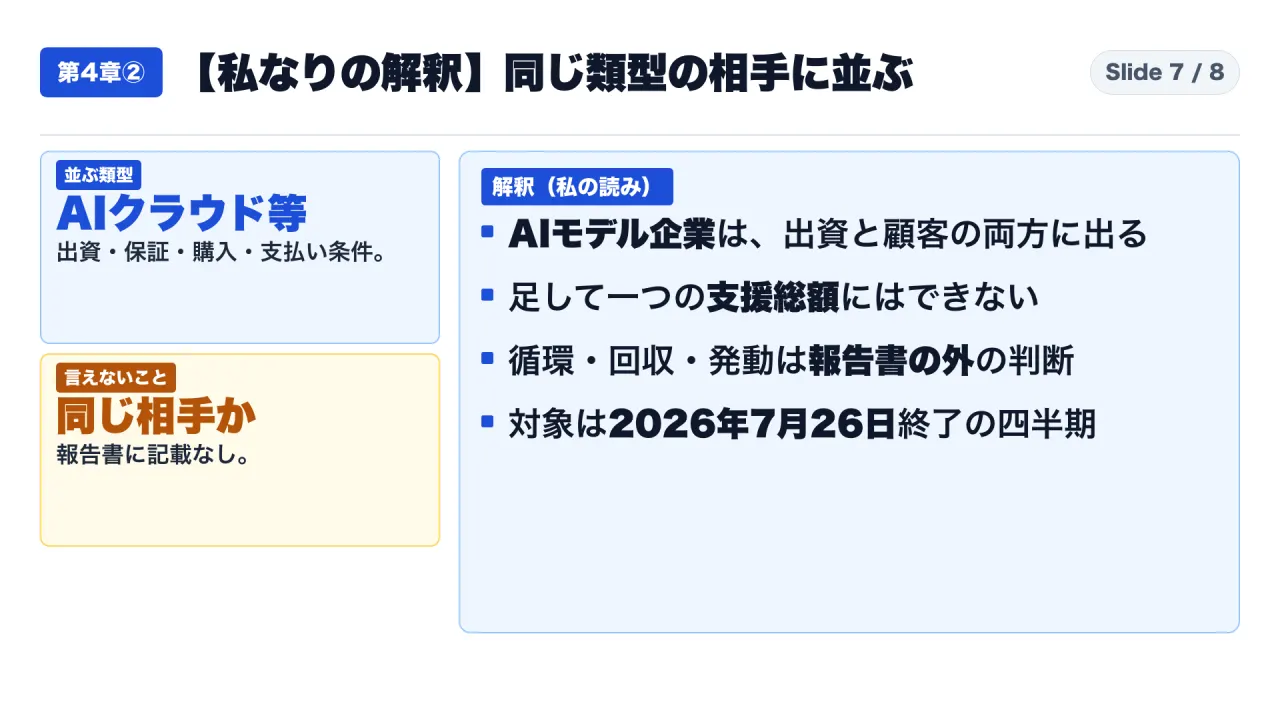
開示を読むときの確認は、三つです。これは私の提案です。一つ目は、金額の種類です。残高か、約束か、上限か。二つ目は、条件です。いつ発動し、いつ終わり、相手が打ち切れるのか。三つ目は、書かれていないことです。書かれていないことは、事実として扱わず、そのまま「書かれていない」と受け取ります。
補足:取引先の開示を読む手順の例(私の提案)
ここまでの確認を、取引先や投資先の開示を読むときの手順にします。これは私の提案で、報告書の記述ではありません。
最初に、数字を一枚の表に写します。金額、単位、時点、性質の四つの列を作ります。性質の列には、残高、約束、上限、覚書のどれかを書きます。この列が空欄の数字は、まだ読めていません。
次に、各行に、条件を書き足します。発動の条件、終わる条件、相手が打ち切れるか、金額が減っていく仕組みがあるかの四つです。報告書の原文に、その語があるかを確かめ、なければ「記載なし」と書きます。「記載なし」と「ない」は、別です。記載がないことは、実際にないことの証明にはなりません。
三つ目に、同じ語が出てくる箇所を探します。この報告書では、「AIモデルを作る企業」が、出資の約束と、顧客の例の両方に出てきました。同じ語が、別々の項目に出てくる場合は、類型が同じなのか、相手が同じなのかを、分けて書きます。同じ会社かどうかが、報告書から分からないなら、分からないと書きます。
四つ目に、足し算をしない決まりを置きます。残高、約束、上限、覚書は、性質が違います。合計が必要なら、何と何を、どういう理由で足したのかを、表に書きます。合計を、一つの「支援総額」のような言葉にまとめる前に、足した人の説明を読みます。
五つ目に、日付を残します。この記事は、2026年7月26日に終わった四半期の報告書に基づきます。次の四半期の報告書が出たら、同じ表を、もう一度使えるようにしておくと、見直しが短く済みます。
この手順は、特定の会社や製品の推奨ではありません。エヌビディアでも、ほかの会社の開示でも、同じように使えます。
最後の確認リスト
- 数字ごとに、金額、単位、時点、性質(残高、約束、上限、覚書)を書いたか
- 保証の数字が、上限なのか、払う見込みなのかを区別したか
- 約束の数字に、相手が打ち切れる条件や、金額が減る仕組みがあるかを確かめたか
- 同じ語が、複数の項目に出てくるときに、類型が同じなのか、相手が同じなのかを分けたか
- 「書かれていない」ことを、事実として扱っていないか
- 足し算をした数字に、何を足したかの説明があるか
- 見た報告書の日付と期間を、書き留めたか
最後に、一つ質問です。お勤めの会社の取引先が、顧客の資金調達を支える開示を出していたら、どの項目を最初に確かめますか。コメントで教えてください。
YouTube本編:{{YOUTUBE_URL}}
初めてこのチャンネルの記事を読まれた方は、https://note.com/consuloji_ch/n/n1975ecc3cf48 から読み始めてください。
出典一覧
- NVIDIA 四半期報告書 Form 10-Q(2026年7月26日終了の四半期、2026年8月26日付):https://www.sec.gov/Archives/edgar/data/1045810/000104581026000075/nvda-20260726.htm