売上は前の四半期より40.3%増。次の四半期の見通しは0.8%増。キオクシアの決算短信は、何を言い、何を言っていないのか?
YouTubeポッドキャスト本編(動画・音声)はこちら:売上は前の四半期より40.3%増。次の四半期の見通しは0.8%増。キオクシアの決算短信は、何を言い、何を言っていないのか?
結論:売上は急に増えた。見通しは一つの点の値で、理由は一文だけ。単価と出荷量の変化率、為替の感応度、通期の見通しは書かれていない
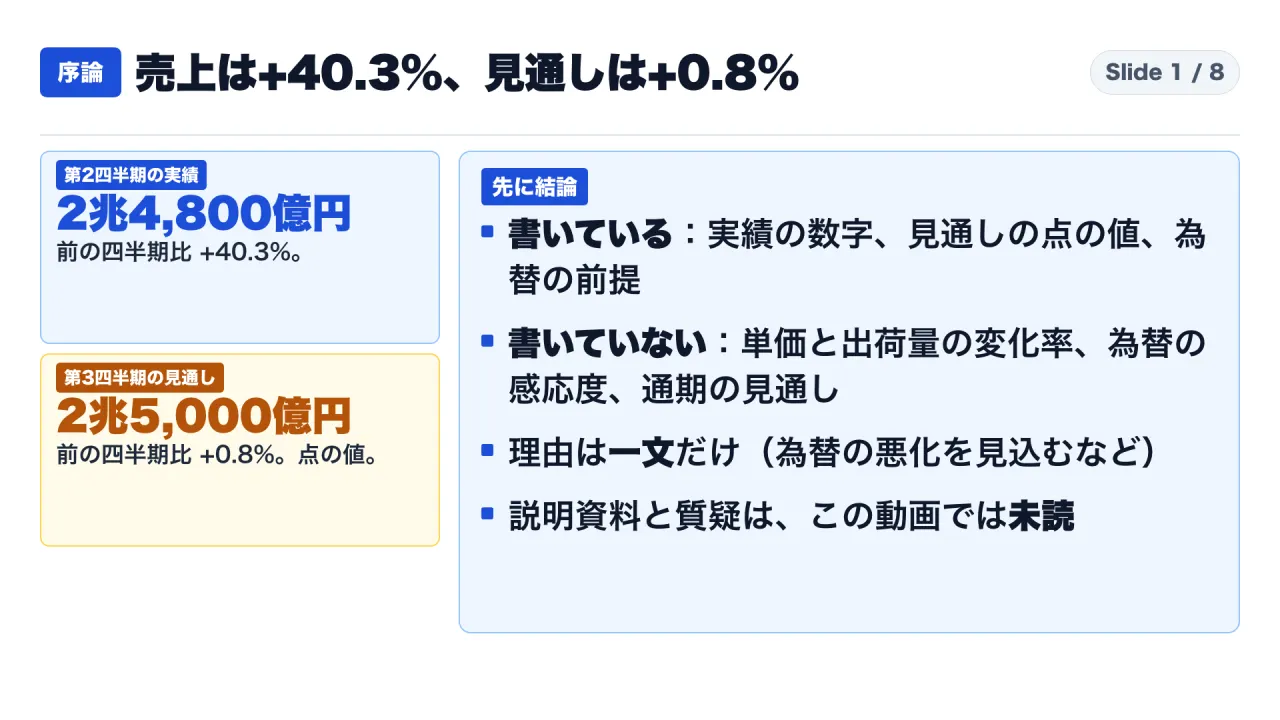
結論から書きます。キオクシアホールディングスが2026年10月30日に出した、2027年3月期 第2四半期(中間期)の決算短信によると、2026年7〜9月の売上収益は2兆4,800億円で、前の四半期より40.3%増えました(40.3%は私の計算です)。一方で、次の四半期(2026年10〜12月)の見通しは、売上収益が2兆5,000億円、前の四半期比で0.8%の増加です。営業利益の見通しは1兆9,950億円で、増加率は0.0%です。
この見通しについて、会社が書いた理由は、一文だけです。データセンター向けの需要は旺盛に推移すると予想するものの、為替の悪化を見込むことなどから、第2四半期と同水準の業績を見込む、という文です。数字は一つの点で、上限と下限の幅は示されていません。通期の見通しもありません。
書かれていないことも多くあります。平均販売単価と出荷量の変化率、為替が1円動いたときの感応度、売上を単価・出荷量・為替に分けた内訳は、短信の本文にありません。一方で、直近2回の見通しは、実績が上回りました。第1四半期は売上で1.0%、第2四半期は売上で3.8%です。ただし、2回だけです。
この記事の対象読者は、取引先や投資先の決算書を読む機会のある、事業会社の経営企画、財務、調達、営業の担当者です。売上が急に伸びた後の「横ばい」という見通しを、どう読めばよいかを確かめたい方に向けて書きました。
読み終えると、次の三つができるようになります。一つ目は、見通しの形、つまり、数字が点か幅か、理由が何文で書かれているか、通期の見通しがあるかを確かめること。二つ目は、過去の見通しと実績の差を、数字で確かめること。三つ目は、利益と現金の差を、営業債権や未払いの税金から説明することです。
この記事は、公表された書類を読んだ整理です。投資の推奨や予測は、含みません。
公開直前の再確認:2026年11月3日に、使った書類を取得し直し、2026年10月30日の開示から内容が変わっていないこと、訂正の開示が出ていないことを確認しました。
読み方:本文では「事実」「私の解釈」「書かれていないこと」を分けて書きます
本文は、次の三つを区別して書きます。
- 事実:キオクシアが公表した書類に書かれていること。金額は、短信の表記どおり、億円で示します。短信の億円表記は、億円未満を四捨五入した開示値です。百万円単位の表から億円に直した値は、そう書きます
- 私の計算:短信の数字から、私が計算した値です。40.3%、84.5%、76.2%、80.4%などです。会社の公表値ではありません
- 私の解釈:私の読みと提案です。事実と混ぜず、「私の解釈」「私の提案」と書きます
「書かれていない」と書く箇所は、取得した短信の本文を読み、語を数えた範囲に限ります。たとえば、「ビット」「感応」「レンジ」「通期」「価格」の語は、第2四半期の決算短信の本文に、各0件でした。
使った資料は、次の六つです。いずれも、キオクシアの適時開示、または当社の発表です。
- 2027年3月期 第2四半期(中間期)決算短信〔IFRS〕(連結)、2026年10月30日
- 株主還元方針及び剰余金の配当(中間配当・初配)に関するお知らせ、2026年10月30日
- 2027年3月期 第1四半期決算短信〔IFRS〕(連結)、2026年7月31日
- 2026年3月期 決算短信〔IFRS〕(連結)、2026年5月15日
- サンディスクコーポレーションとの投資計画に関するお知らせ、2026年8月27日
- 北上工場 新製造棟(K3棟)の建設について、2026年8月27日
決算補足説明資料と、決算説明会の質疑は、読んでいません。短信の表紙は、決算補足説明資料があると書いています。そのため、経営陣の発言は、この記事では使っていません。
背景:この記事で使う言葉を先にそろえます
- 決算短信:上場会社が、決算の内容を、適時開示として出す書類です。この記事の短信は、国際財務報告基準(IFRS)で書かれています
- 四半期と期:キオクシアの決算期は、3月末です。2027年3月期の第2四半期は、2026年7〜9月。上期(中間期)は、2026年4〜9月です
- 見通し:会社が、次の四半期の業績を、どう見込んでいるかを書いた表です。この短信の見通しは、売上収益と各利益、為替レートの行だけです
- 営業利益率:売上収益に対する営業利益の割合です。短信には率の記載がないので、この記事では私の計算として示します
- Non-GAAP営業利益:会社が社内指標として出す、調整後の営業利益です。会社は、IFRSに基づく会計項目ではなく、監査法人の監査や期中レビューを受けた数値ではない、と書いています
- 営業債権:商品を売って、まだお金を受け取っていない分です。短信の語は、「営業債権及びその他の債権」です
- 営業キャッシュフロー:本業の活動で、実際に出入りした現金の差です
- 未払法人所得税:計上したが、まだ払っていない法人所得税です
- 親会社所有者帰属持分比率:資産のうち、親会社の所有者に帰属する持分の割合です。一般に自己資本比率と呼ばれる指標に近い数字です
- 株式分割:2026年10月1日付で、普通株式1株を3株に分割しました。配当の金額は、分割前か分割後かで、3倍違います
原文の場所
- 売上と営業利益、前四半期比較表、見通しの表と文:第2四半期決算短信の2頁、3頁、6頁
- 財政状態とキャッシュフローの概況:同じ短信の5頁、6頁
- 損益計算書、貸借対照表、キャッシュフロー計算書:同じ短信の8頁から15頁
- 過去の見通し:第1四半期決算短信と、2026年3月期決算短信の「今後の見通し」
- 株主還元の方針と配当:株主還元方針のお知らせ
第1章:売上は四半期ごとに急に増えてきた。営業利益は1兆9,947億円で、営業利益率は80.4%
毎月の売上が、100万円、140万円、141万円と並んだ店を想像してください。増えた額は、40万円から、1万円に縮みました。それでも、売上は減っていません。増え方が小さくなることと、減ることは、別です。これはたとえ話です。
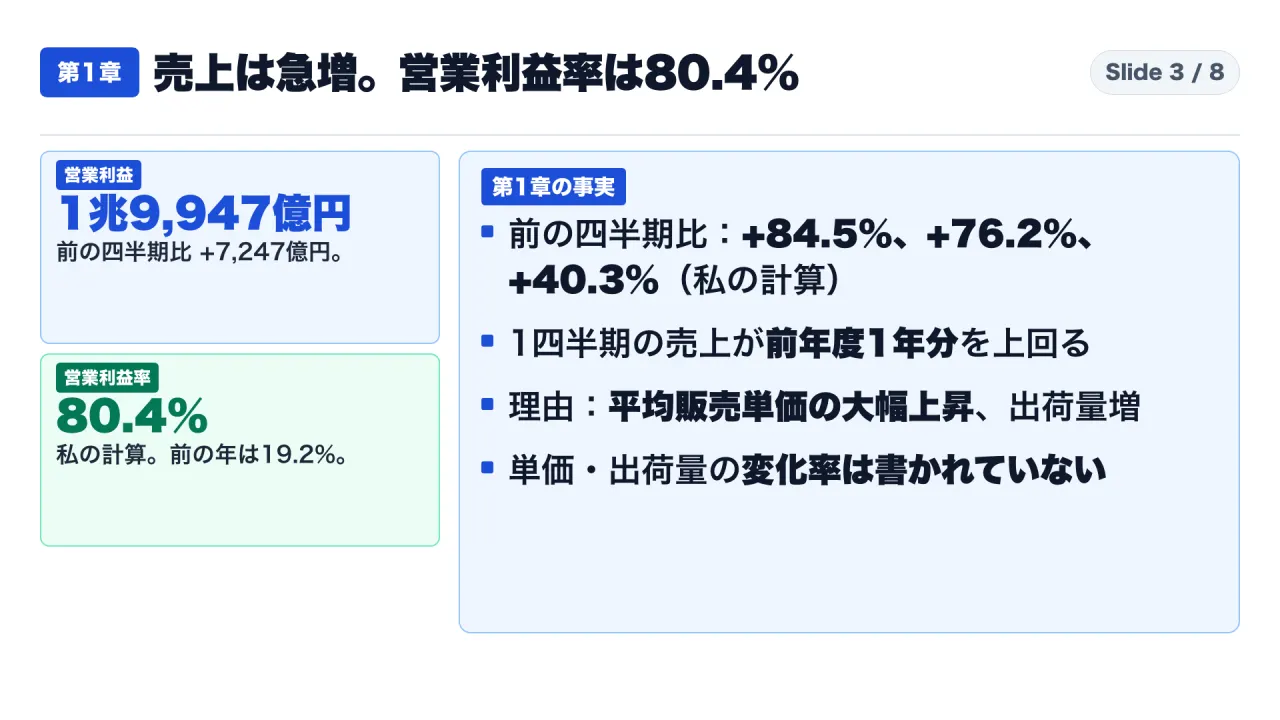
実際の数字です。決算短信に並ぶ、四つの四半期の売上収益を、前の四半期と比べます。増加率は、私の計算です。
| 四半期 | 期間 | 売上収益 | 前の四半期比(私の計算) |
|---|---|---|---|
| 2026年3月期 第3四半期 | 2025年10〜12月 | 5,436億円 | - |
| 同 第4四半期 | 2026年1〜3月 | 1兆29億円 | +84.5% |
| 2027年3月期 第1四半期 | 2026年4〜6月 | 1兆7,671億円 | +76.2% |
| 同 第2四半期 | 2026年7〜9月 | 2兆4,800億円 | +40.3% |
規模の話もあります。2026年3月期の一年間の売上収益は、2兆3,376億円でした。今期の、7〜9月の一つの四半期の売上収益は、それを上回りました。なお、「過去最高」という語は、五つの書類のどれにもありません。この記事では、確かめられる範囲だけを書きます。
第2四半期の営業利益は、1兆9,947億円で、前の四半期より7,247億円増えました。売上に対する営業利益の割合は、私の計算で80.4%です。前の年の同じ四半期は、19.2%でした。売上総利益の割合は、82.8%です。売上は、前の年の同じ四半期の約5.5倍です。これも私の計算です。
用途別では、SSD & ストレージの売上収益が1兆6,160億円で、売上の65.2%(私の計算)です。スマートデバイスは7,889億円です。
上期(2026年4〜9月)の合計も確認します。売上収益は4兆2,472億円で、前年同期比436.8%の増加です。営業利益は3兆2,647億円です。この営業利益には、第1四半期に計上した訴訟損失引当金繰入額366億円が含まれています。Non-GAAP営業利益は3兆3,145億円で、IFRSの営業利益より498億円大きく、差は、引当金繰入額などを除いた結果です(498億円は私の計算で、3兆3,145億円−3兆2,647億円です)。第2四半期だけを見る場合と、上期で見る場合とで、利益の水準の見え方が変わるので、期間を必ず確かめます。
売上が増えた理由として、短信は、生成AI用途を中心としたデータセンター向け顧客の需要が旺盛に推移したことを挙げています。そのうえで、平均販売単価の大幅な上昇と、出荷量(記憶容量ベース)の増加を挙げています。ただし、単価が何%上がったのか、出荷量が何%増えたのかは、短信に書かれていません。
前の四半期、2026年1〜3月の理由の文は、違いました。出荷量は減ったものの、平均販売単価の大幅な上昇で、売上が増えた、という書き方です。単価と出荷量のどちらが効いたかは、四半期ごとに違い、短信は、数字では示していません。
市場の認識として、短信は、スマートフォン、PC向けの需要は鈍化傾向で、データセンターとエンタープライズ向けは、AI用途サーバー向けの需要が増加している、と書いています。
数字の扱いにも、注意があります。この短信は、公認会計士や監査法人のレビューの対象外です。会社が独自に出すNon-GAAP営業利益は1兆9,883億円ですが、これも、監査や期中レビューを受けた数値ではない、と書かれています。
第2章:見通しは一つの点で、理由は一文だけ。前回の見通しは、実績が上回った
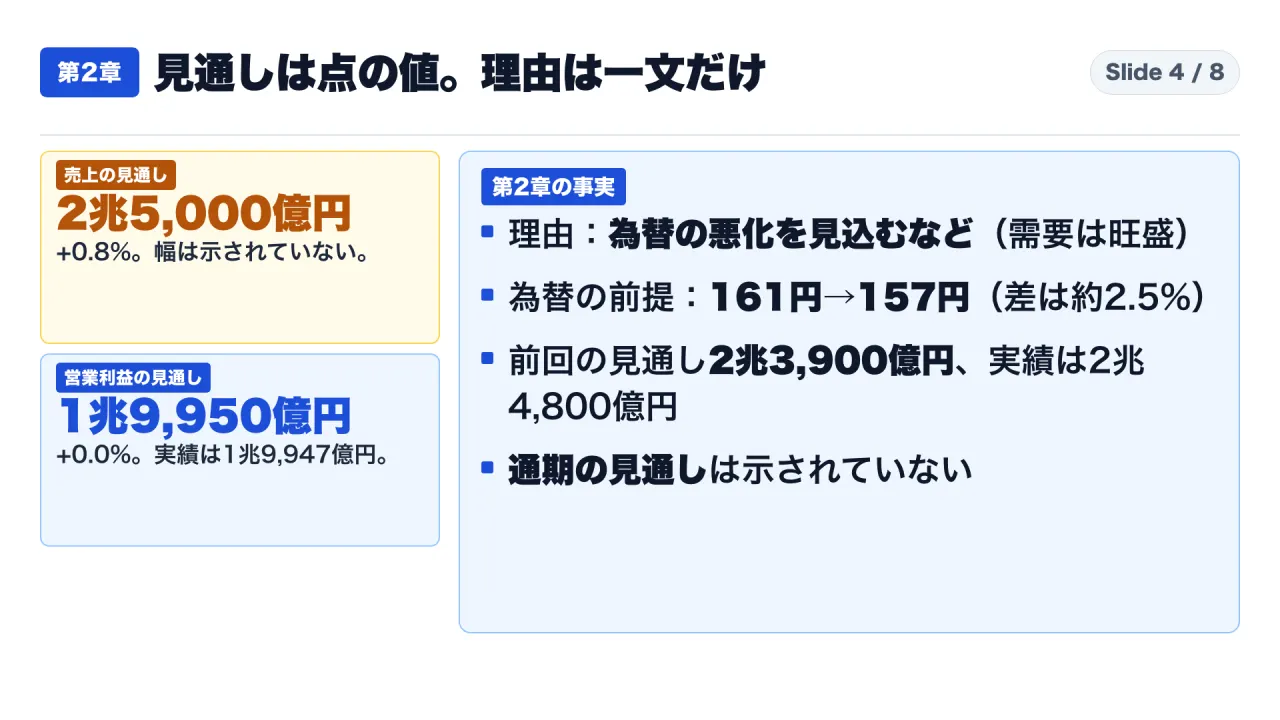
次の四半期、2026年10〜12月の見通しです。売上収益は2兆5,000億円で、前の四半期より0.8%の増加です。営業利益は1兆9,950億円で、増加率は0.0%です。実績の営業利益は1兆9,947億円でした。Non-GAAP営業利益の見通しは2兆円で、増加率は0.6%です。
見通しの数字は、どれも、一つの点です。上限と下限の幅は、示されていません。
会社が書いた理由は、一文です。「データセンター向けの需要が旺盛に推移することが予想されるものの、為替の悪化を見込むことなどから、2027年3月期第2四半期連結会計期間と同水準の業績を見込んでいます」。この一文が、見通しの説明のすべてです。
為替の前提は、米ドルで、第2四半期の実績が161円、次の四半期の見通しが157円です。差は4円で、率にすると約2.5%です。私の計算です。なお、第2四半期の売上が増えた理由の文には、「為替」の語がありません。見通しの理由の文には、為替が入っています。
ここで、書かれていないことがあります。為替が1円動くと、売上や利益がいくら動くのか、その感応度は、短信にありません。ドルで受け取る代金の割合も、書かれていません。ですから、為替だけで、横ばいをどこまで説明できるのかは、短信の数字から計算できません。
見通しの数字から、私が計算できることもあります。売上の増加見込みは200億円、営業利益の増加見込みは3億円です。差の197億円は、費用などの増加として見込まれている計算です。何の費用かは、短信に書かれていません。どちらの数字も、億円未満を四捨五入しているので、差には、数億円の丸めの幅があります。営業利益率は、見通しから計算すると79.8%で、第2四半期の80.4%より、少し低くなります。
では、会社の見通しは、これまで、実績と比べてどうだったのか。短信で確かめられる、直近の2回を見ます。
| 四半期 | 売上収益の見通し | 売上収益の実績 | 差(私の計算) | 見通しの出所 |
|---|---|---|---|---|
| 2027年3月期 第1四半期(2026年4〜6月) | 1兆7,500億円 | 1兆7,671億円 | +171億円(+1.0%) | 2026年3月期決算短信(2026年5月15日) |
| 同 第2四半期(2026年7〜9月) | 2兆3,900億円 | 2兆4,800億円 | +900億円(+3.8%) | 第1四半期決算短信(2026年7月31日) |
第2四半期の営業利益の見通しは1兆8,900億円で、実績は1兆9,947億円です。1,047億円、5.5%上回りました(私の計算)。この四半期の見通しの為替の前提は162円で、実績は161円でした。ほぼ前提どおりです。そのときの見通しの理由の文は、データセンター向けの需要が引き続き旺盛に推移することが予想されるため、増収増益を見込む、というものでした。
ただし、これは2回だけです。次の見通しが、同じように実績と離れるのか、どちらに離れるのかは、短信の数字から言えません。
通期の見通しは、ありません。短信は、半導体メモリ業界では事業環境が短期間に大きく変化するため、年度計画値とその達成状況の記載は省略している、と書いています。配当の状況の表でも、2027年3月期(予想)の行は、期末と合計の欄が「-」です。
第3章:営業キャッシュフローは利益の一部。営業債権の増加と未払いの税金が、現金の数字を調整している
請求書を出したばかりの個人事業主を想像してください。帳簿の上では、もう利益です。でも、口座にお金が入るのは、先です。これはたとえ話です。
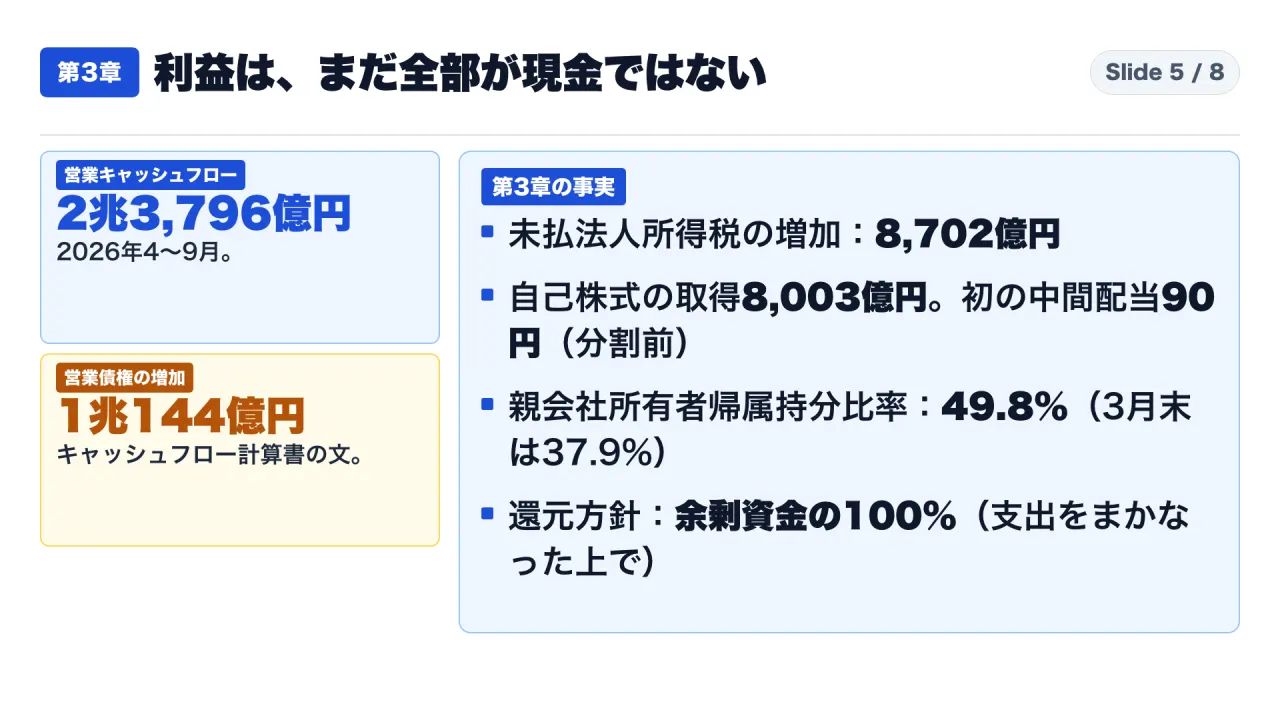
上期(2026年4〜9月)の営業キャッシュフローは、2兆3,796億円です。税引前の中間利益は、3兆2,034億円でした。差の理由の一つとして、短信は、営業債権などの増加による支出を挙げています。キャッシュフロー計算書の文で、1兆144億円です。前の年の同じ期間は、42億円の獲得でした。
なお、貸借対照表では、営業債権及びその他の債権が、前の期末より9,878億円増えています。これは、貸借対照表の差で、キャッシュフロー計算書の1兆144億円とは、別の数字です。この記事では、キャッシュフロー計算書の数字だけを使います。
私の計算です。営業債権などの残高を、その四半期の売上で割ると、2026年3月末は65.9%、2026年9月末は66.5%です。売上の増え方と、同じくらいの速さで、売掛が増えた形です。ただし、これは残高と売上の比で、支払いまでの日数が開示されているわけではありません。
もう一つ。短信は、負債が増えた主な理由として、未払法人所得税が8,702億円増えたことを挙げています。上期の法人所得税費用は、表の値を億円に換算すると1兆55億円です。実際に払った税金は、キャッシュフロー計算書で1,107億円です。期末に残る未払法人所得税は、9,747億円です。私の解釈では、営業キャッシュフローは、この、まだ払っていない税金が残った状態の数字です。
現金は、1兆3,973億円あります。社債と借入金、リース負債を合わせた有利子負債は、私の計算で8,027億円です。現金が、有利子負債より、5,946億円多い計算です。親会社所有者帰属持分比率は49.8%で、2026年3月末の37.9%から、11.9ポイント上がりました。
財務キャッシュフローでは、自己株式の取得による支出が8,003億円、長期借入金の返済が5,231億円です。
初めての中間配当は、1株あたり90円で、配当金の総額は約479億円です。基準日は2026年9月30日、効力発生日は2026年12月8日です。2026年10月1日付で、1株を3株に分ける株式分割をしたので、90円は分割前の金額です。分割後に直すと、30円になります。私の計算です。期末配当の予想は、短信に書かれていません。
株主還元の方針の文書は、こう書いています。設備投資、研究開発費、人的資本への投資、戦略投資(M&A等)、その他の確定した将来支出をまかなった上で、ネット・キャッシュポジションを維持し、機動的な自己株式の取得及び累進配当を基本方針として、中長期的に余剰となった資金の100%を株主還元に充当する。これは方針の表明です。金額と時期の約束ではありません。
第4章①:工場の計画は、市場動向と政府の支援が条件。短信に書かれていないことも多い
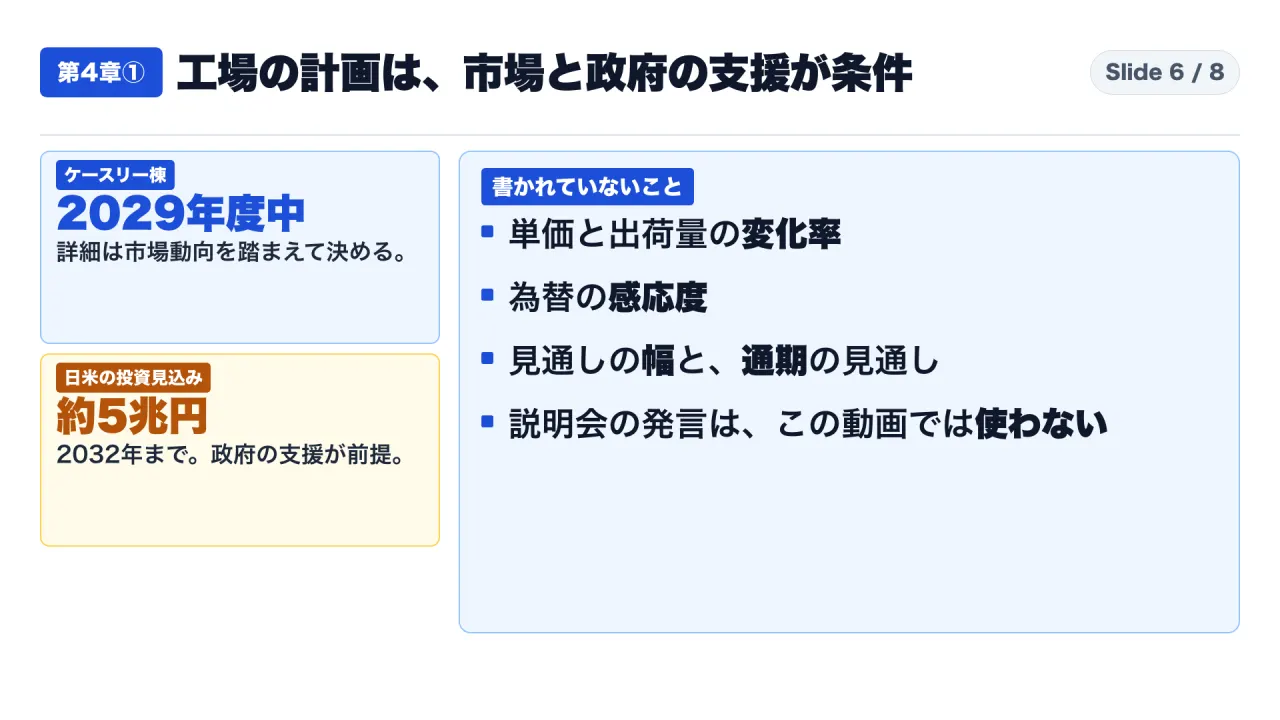
供給側の計画も、条件つきで書かれています。2026年8月27日、キオクシアは、北上工場(岩手県北上市)の第3製造棟(K3棟)の建設に向けた、土地等の整備を開始したと発表しました。2029年度中の稼働開始を目指す、と書いています。K3棟の建設時期や生産設備への投資など、詳細な計画は、市場動向を踏まえて決定する、とあります。K3棟への投資は、政府からの支援を前提としています。
同じ日に、キオクシアとサンディスクは、日本で、政府からの支援を前提に、2032年までに総額約5兆円(310億米ドル超)の投資を見込む、と発表しました。この投資は、市場動向をふまえた、四日市工場と北上工場の生産設備などのための投資、と書かれています。「見込む」という書き方で、確定した金額とは書かれていません。
ただし、第3四半期の見通しに、設備投資や供給能力の増加が、どう入っているかは、短信に書かれていません。語「生産能力」「供給能力」は、短信の本文に0件です。
メモリの需要が、パソコンの値段にどう響くかは、前の回「なぜAI向けのメモリ需要は、PCを高くするのか?」で扱いました。この記事では、繰り返しません。
短信に書かれていないことを、並べます。
- 平均販売単価と、出荷量の変化率
- 為替の感応度、ドル建ての売上の割合
- 通期の見通し
- 見通しの上限と下限の幅
- 第3四半期の売上を、単価・出荷量・為替に分けた内訳
いずれも、確認した範囲で、短信の本文にありません。決算補足説明資料と決算説明会の内容は、この記事では読んでいないので、そこに書かれているか、話されているかは、確かめていません。
第4章②:【私なりの解釈】「横ばい」は減る見通しではない。ただし、理由は一文で、言えないことが多い
ここからは、事実ではなく、私なりの解釈です。ここから先の読みは、断定ではありません。
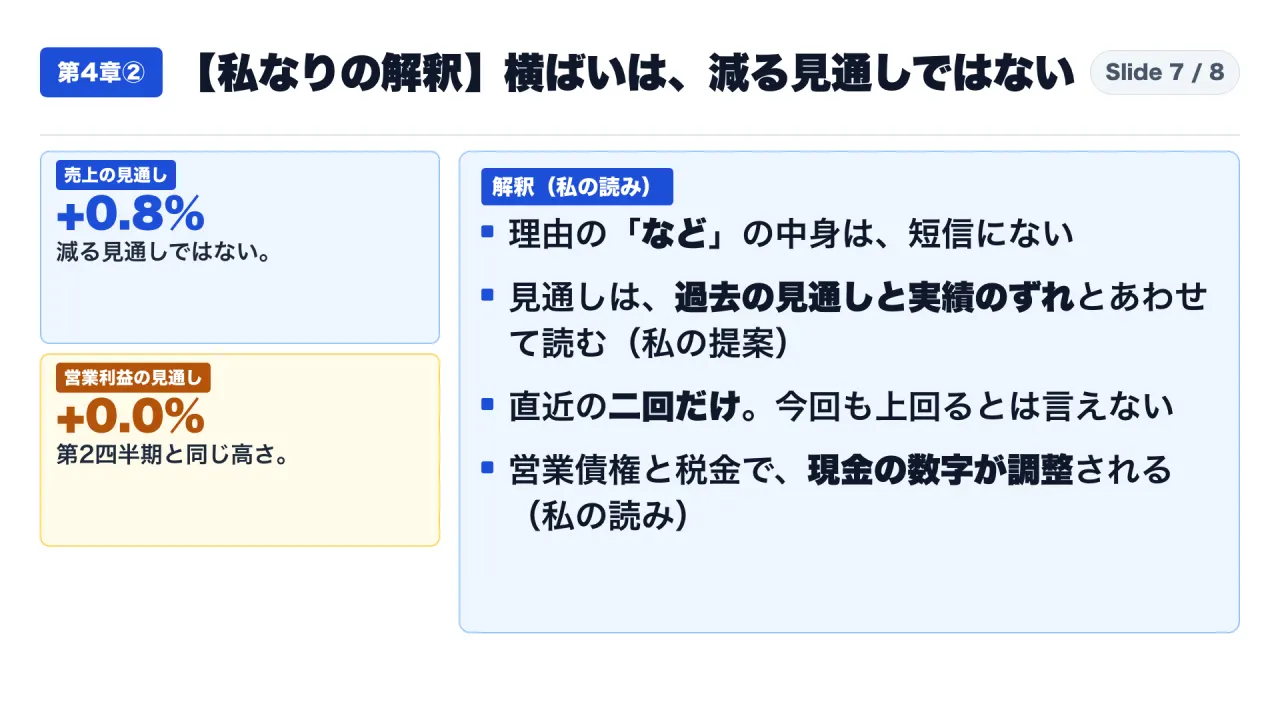
第一の解釈。「横ばい」は、減る、という意味ではありません。見通しは、売上が0.8%増、営業利益が0.0%増です。減る見通しではなく、第2四半期と同じ高さが続く見通しです。
第二の解釈。伸び率だけを並べると、84.5%、76.2%、40.3%、0.8%と、急に止まったように見えます。ただ、直近の2回は、実績が見通しを上回りました。見通しの数字は、過去の見通しと実績のずれを、あわせて読むのが、私の提案です。ただし、2回だけです。今回も上回るとは、言えません。
第三の解釈。会社が書いた理由は、為替の悪化を見込むことなど、です。「など」の中身は、短信に書かれていません。理由を為替だけに決めつけるのは、危うい読みです。
第四の解釈。売上が急に増えた後は、請求から入金までの時間差が、現金の数字に出やすい、と読めます。営業債権と未払いの税金が、その例です。ただし、売上と同じくらいの速さで増えた形で、問題があると言える材料は、短信にありません。
言えないことを、先に並べておきます。
- 次の四半期の実績が、見通しとどう違うのか
- 価格を意図的に抑えているのか、出荷の時期がずれるのか、といった説明の有無。説明資料と質疑を読んでいないので、この記事では言えません
- メモリの市況が、この先どうなるのか、需要が続くのかどうか
- 制作の裏側:下調べに使った資料には、短信にない数字や、短信と食い違う数字が、いくつかありました。たとえば、為替の影響額、出荷量と単価の変化率、経営陣の発言とされる言葉です。短信や適時開示で確認できないので、使っていません
- 投資の判断は、扱いません
結論:見通しを読むときは、形、履歴、現金の三つを確かめる
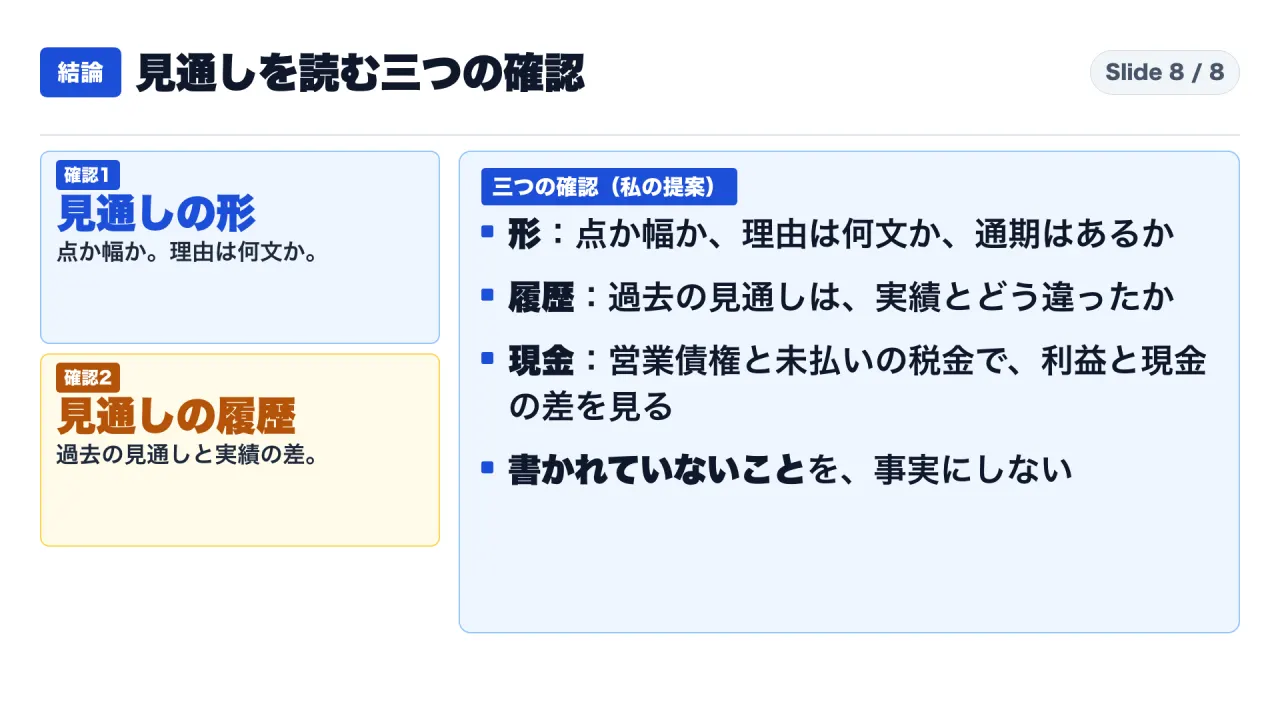
まとめます。7〜9月期の売上は2兆4,800億円で、前の四半期より40.3%の増加です。次の四半期の見通しは2兆5,000億円で、0.8%の増加です。見通しの理由は、データセンター向けの需要は旺盛に推移すると予想するものの、為替の悪化を見込むことなどから、同水準、という一文です。書かれていないのは、単価と出荷量の変化率、為替の感応度、通期の見通し、見通しの幅です。
見通しを読むときの確認は、三つです。これは私の提案です。一つ目は、見通しの形です。数字が点か幅か、理由が何文で書かれているか、通期の見通しがあるか。二つ目は、見通しと実績の履歴です。過去の見通しが、実績とどう違ったかを、数字で確かめます。三つ目は、利益と現金の差です。営業債権や未払いの税金で、現金の数字がどう調整されているかを、確かめます。書かれていないことは、事実にせず、そのまま、書かれていない、と受け取ります。
補足:取引先の決算の見通しを読む手順の例(私の提案)
ここまでの確認を、取引先の決算書を読むときの手順にします。これは私の提案で、短信の記述ではありません。
最初に、見通しの表を一枚に写します。列は、前の四半期の実績、次の四半期の見通し、差、前提(為替など)の四つです。見通しの列が、点か幅かも、ここで書き留めます。
次に、理由の文を、そのまま写します。何文あるか、数字の理由と、数字にない理由(「など」「同水準」)のどちらが書かれているかを、分けます。「など」の中身は、書かれていなければ、「記載なし」と書きます。「記載なし」と「ない」は、別です。記載がないことは、実際にないことの証明にはなりません。
三つ目に、過去の見通しと実績の差を、表にします。この記事では、直近2回の売上で、+1.0%と+3.8%でした。回数が少ないうちは、傾向とは呼ばず、「2回だけ」と書き添えます。
四つ目に、利益と現金の差を、営業債権と未払いの税金に分けて確かめます。残高と売上の比も、時点を変えて並べると、請求から入金までの時間差が、急に伸びていないかの目安になります。ただし、支払いまでの日数の開示ではないので、目安にとどめます。
五つ目に、日付を残します。この記事は、2026年10月30日の決算短信に基づきます。次の四半期の決算短信が出たら、同じ表を、もう一度使えるようにしておくと、見直しが短く済みます。
この手順は、特定の会社の推奨ではありません。キオクシアでも、ほかの会社の開示でも、同じように使えます。
よくある疑問に、短信の範囲で答えます
疑問1:見通しが横ばいなら、需要が弱まった、ということですか。短信は、データセンター向けの需要は旺盛に推移することが予想される、と書いています。需要が弱まる、とは書いていません。横ばいの理由として挙げているのは、為替の悪化の見込みなどです。ただし、「など」の中身は、短信に書かれていません。
疑問2:会社の見通しは、実績より低く出る傾向があるのですか。直近2回の売上では、実績が見通しを上回りました。ただし、2回だけです。傾向と呼ぶには回数が少なく、今回の見通しが、実績と同じ向きにずれるかどうかは、短信の数字から言えません。
疑問3:営業キャッシュフローが、利益より小さいのは、問題ですか。短信が挙げているのは、営業債権の増加による支出1兆144億円です。未払法人所得税も8,702億円増えています。営業債権などの残高と四半期売上の比は、2026年3月末と2026年9月末で、65.9%と66.5%でした。売上と同じくらいの速さで増えた形で、問題があると言える材料は、短信にありません。ただし、支払いまでの日数は開示されていないので、これ以上は言えません。
疑問4:「過去最高」と言ってよいですか。この記事で確かめたのは、7〜9月期の売上収益2兆4,800億円が、短信に並ぶ四つの四半期の中で最大で、2026年3月期の一年間の売上収益2兆3,376億円を上回る、という点です。「過去最高」という語は、五つの書類にありません。それより前の期との比較は、この記事では読んでいません。
自社の判断に使うときの注意(私の提案)
取引先の決算短信の見通しを、自社の調達や営業の計画に使う場面を考えます。これは私の提案で、短信の記述ではありません。
一つ目。見通しは、会社の見込みで、約束ではありません。短信自身も、将来に関する記述は、現時点で把握できる情報に基づく想定で、実際の結果は異なる可能性がある、という趣旨の注意を書いています。見通しの数字を、価格や納期の前提に使うときは、この注意を、そのまま計画書に写しておくと、後で前提を見直しやすくなります。
二つ目。見通しの数字が点のときは、点の前後に、どのくらいの幅があるのかを、自分で置きます。この記事では、直近2回の売上が、見通しより1.0%と3.8%上回りました。ただし、2回だけで、幅の根拠には足りません。自社の計画では、「見通しどおりの場合」と「上にずれる場合」「下にずれる場合」を、別々に書いておく方法があります。
三つ目。為替の前提は、見通しの理由に出てくるので、自社の計画にも同じ前提を置くと、会社の説明と比べやすくなります。ただし、会社の為替の感応度は短信にないので、売上や利益への影響額は、自分では計算できません。計算できない部分は、空欄にして、「感応度の記載なし」と書きます。
四つ目。次の更新の日を、確かめておきます。この短信は、半期報告書の提出予定日を2026年11月6日と書いています。半期報告書と、決算補足説明資料には、この記事で読んでいない情報があります。この記事の結論は、決算短信の本文だけに基づく、と書き添えてください。
最後の確認リスト
- 見通しの数字が、点か幅かを確かめたか
- 見通しの理由が、何文で書かれているかを確かめたか
- 為替などの前提と、その感応度が書かれているかを確かめたか
- 過去の見通しと実績の差を、数字で確かめたか。回数も書いたか
- 利益と営業キャッシュフローの差を、営業債権や未払いの税金で説明したか
- 「書かれていない」ことを、事実として扱っていないか
- 見た書類の日付と期間を、書き留めたか
最後に、一つ質問です。取引先や自社の決算で、次の四半期の見通しが横ばいだったとき、理由が何文で書かれているかを確かめたことはありますか。コメントで教えてください。
YouTube本編:{{YOUTUBE_URL}}
初めてこのチャンネルの記事を読まれた方は、https://note.com/consuloji_ch/n/n1975ecc3cf48 から読み始めてください。
出典一覧
- キオクシア 2027年3月期 第2四半期(中間期)決算短信〔IFRS〕(連結)(2026年10月30日):https://ssl4.eir-parts.net/doc/285A/tdnet/2902676/00.pdf
- キオクシア 株主還元方針及び剰余金の配当(中間配当・初配)に関するお知らせ(2026年10月30日):https://ssl4.eir-parts.net/doc/285A/tdnet/2902681/00.pdf
- キオクシア 2027年3月期 第1四半期決算短信〔IFRS〕(連結)(2026年7月31日):https://ssl4.eir-parts.net/doc/285A/tdnet/2859905/00.pdf
- キオクシア 2026年3月期 決算短信〔IFRS〕(連結)(2026年5月15日):https://ssl4.eir-parts.net/doc/285A/tdnet/2815552/00.pdf
- キオクシア サンディスクコーポレーションとの投資計画に関するお知らせ(2026年8月27日):https://ssl4.eir-parts.net/doc/285A/tdnet/2878649/00.pdf
- キオクシア 北上工場 新製造棟(K3棟)の建設について(2026年8月27日):https://www.kioxia.com/ja-jp/about/news/2026/20260827-2.html