AnthropicのS-1/Aが新しく開示した第3四半期の数字は、何を示し、何を示さないのか?
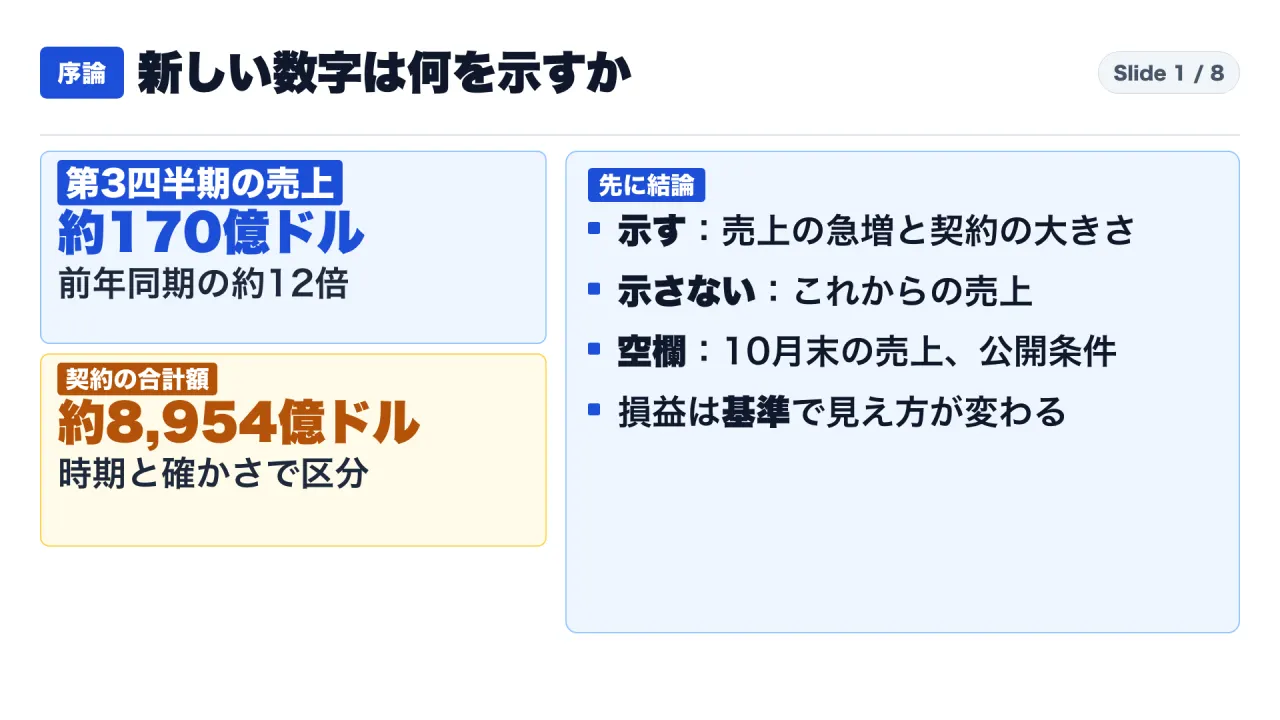
結論:新しい数字が示すのは売上の急増と契約の大きさ。示さないのは、これからの売上と、空欄のままの項目の中身
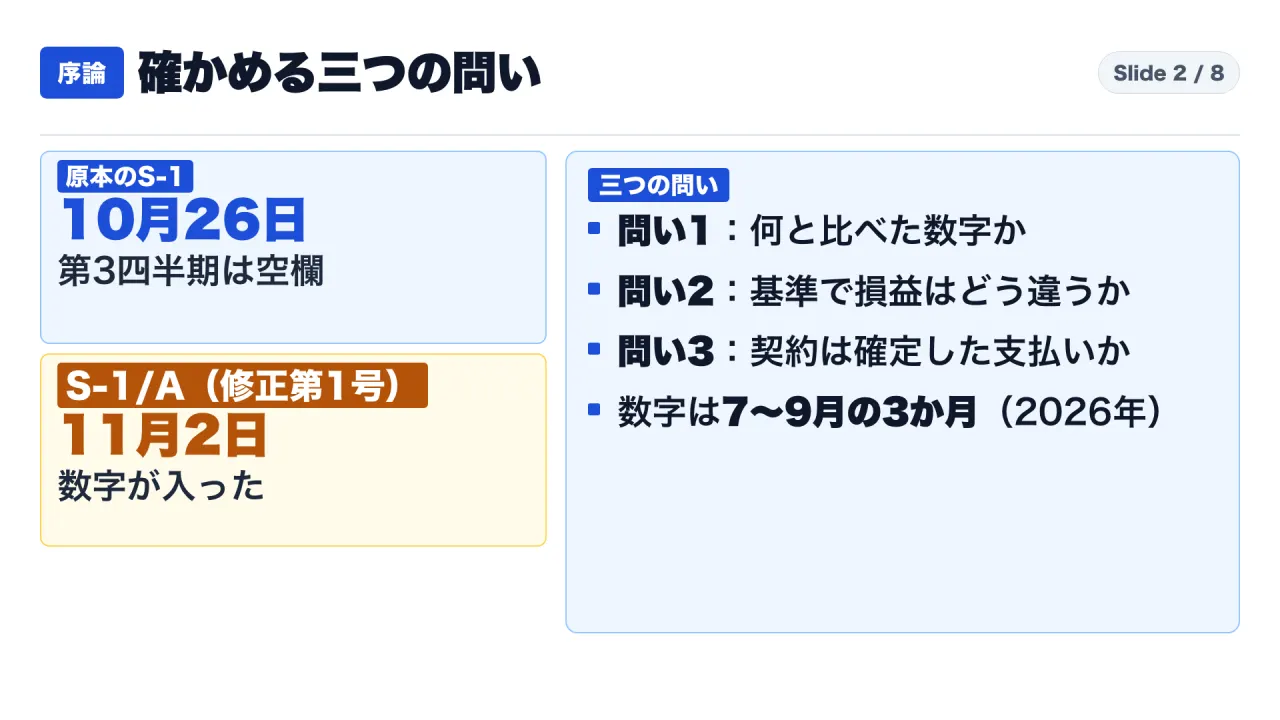
結論から書きます。Anthropic, PBCは2026年11月2日に、Form S-1/A(修正第1号)をSEC(米国証券取引委員会)へ提出しました。2026年10月26日提出の原本では、第3四半期(2026年7〜9月)の売上と契約の合計額の欄が、金額なしの空欄でした。修正版で、その数字が入っています。
新しく入った数字のうち、中心は三つです。一つ目は、7〜9月の3か月の売上が16,956百万ドル(約170億ドル)で、前年の同じ3か月の1,382百万ドルの約12.27倍、前年同期比で+1,127%だったことです。二つ目は、営業損益が、会計基準では567百万ドルの損失、会社が調整した基準では2,463百万ドルの利益と、見え方が分かれることです。三つ目は、契約の合計が約8,954億ドルで、支払いの時期と確かさが分かれていることです。
一方で、届出書が示していないものもあります。10月末時点のランレート売上、公開価格の範囲、売り出す株数、手取り額の見込みは、この版でも空欄です。また、約8,954億ドルのうち、実際にいくら払うことになるのか、解約される見込みがどのくらいあるのかは、確認した範囲で書かれていません。
この記事の対象読者は、AI企業の財務を、届出書の原文から理解したい、事業会社の企画、経理、情報システムの担当者です。「前年同期比+1,127%」や「契約の合計約8,954億ドル」のような大きな数字を見たときに、期間、基準、確かさを確かめたい方に向けて書きました。
読み終えると、次の三つができるようになります。一つ目は、倍率や増加率が、何と何を比べた数字かを確かめること。二つ目は、損益が会計基準の数字か、会社が調整した数字かを見分けること。三つ目は、契約の合計額を、時期と確かさに分けて読むことです。
この記事は、SECに提出された届出書の原文を読んだ整理です。
読み方:本文では「事実」「私の解釈」「書かれていないこと」を分けて書きます
本文は、次の三つを区別して書きます。
- 事実:届出書に書かれていること。出所は、文のあとの出典(S1は修正第1号、S2は原本)で示します。ページ番号は、届出書に印字された番号です。
- 私の解釈:事実から私が導いた読み方です。「私の解釈」「私の計算」と明示します。断定ではありません。
- 書かれていないこと:確認した範囲で、届出書に記載がないことです。「ない」と断定せず、「確認した範囲で書かれていない」と書きます。
数字の期間にも注意が必要です。この記事で「第3四半期」と書くときは、2026年7月から9月の3か月を指します。9か月の累計や、2026年上半期、通年の数字とは混ぜません。前の回で扱った原本の上半期の数字や、計算費用の比率の読み方は、この記事では繰り返しません。この記事は、修正版で新しく入った数字に絞ります。
背景:この記事で使う言葉を先にそろえます
- S-1とS-1/A:米国で株式を公募で売り出すときに、SECへ提出する届出書がS-1です。S-1/Aは、その修正版です。今回は「修正第1号」で、2026年11月2日に提出されました。
- 営業損益:売上から、計算・インフラ費用、人件費、販売・提携費用などの営業費用を引いた損益です。
- 会計基準(GAAP):届出書は、米国で一般に認められた会計基準を指す略称としてGAAPを使っています。
- 調整後営業利益:会社が決めた指標です。届出書は、営業損失から、株式報酬費用、非現金の寄付費用、バーツ訴訟の和解費用を除いたものと定義しています。会計基準の数字ではありません。
- 公正価値の変動:転換社債などの金融商品を、決算ごとに評価し直した差額です。届出書では、純損失の大きな要因として出てきます。
- ランレート売上:年に直した推計の指標です。届出書の定義は、直近28日間の使用量に応じた料金に13を掛け、月額の料金に12を掛けて足したものです。会計基準の売上の代わりにはなりません。
なお、修正版にも空欄が残るのは、不自然なことではありません。一般に、米国の届出書は、売り出し価格が決まる前の版で、価格や株数に関する欄を空欄のままにします。ただし、これは一般的な説明で、この届出書がなぜ空欄なのかを、届出書自身は説明していません。空欄の理由を推測せず、空欄は空欄として読みます。
第1章:第3四半期の売上は16,956百万ドル(約170億ドル)。前年同期の約12倍だが、比べた相手は小さかった
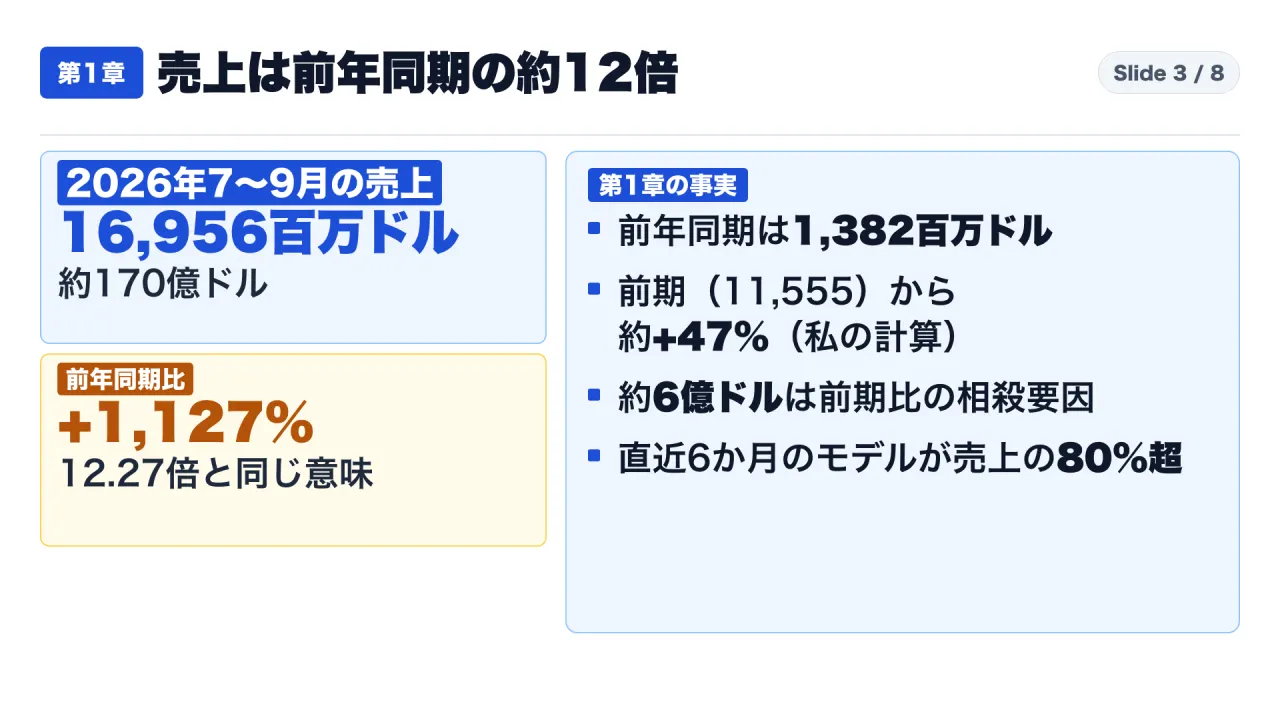
届出書の四半期表によると、2026年7〜9月の3か月の売上は16,956百万ドルです。本文では「$17.0 billion」と書かれています。円や億ドルに直すと、169億5,600万ドルです。前年の同じ3か月(2025年7〜9月)は1,382百万ドル、つまり13億8,200万ドルでした。
16,956を1,382で割ると、約12.27倍です。これは私の計算です。届出書の本文は、前年同期比で1,127%増えた、と書いています。12.27倍と+1,127%は同じ意味です。倍率は、増えた割合に100%を足して100で割った数になります。
ここで、割る前の数字が小さいことにも注意が必要です。前年の同期は14億ドルに満たない水準でした。前の年の数字が小さいほど、倍率は大きく出ます。倍率だけでなく、四半期ごとの積み上がりも見ます。
四半期ごとの売上は、次のとおりです(百万ドル、2026年)。
| 期間 | 売上 |
|---|---|
| 1〜3月 | 4,731 |
| 4〜6月 | 11,555 |
| 7〜9月 | 16,956 |
7〜9月は、前の四半期(4〜6月)から約+47%です。これは私の計算です(16,956÷11,555=約1.47)。
売上の増え方には、減る要因も書かれています。届出書の四半期の傾向の節は、4〜6月から7〜9月の間で、使用量が増えたことによる増収が、約600百万ドル(約6億ドル)の値下げと契約割引で、一部、相殺された、と書いています。値下げは、新しいモデルの版とあわせて導入されたものです。この約6億ドルは、前の四半期からの増収を一部打ち消した額です。7〜9月の売上そのものが、6億ドル小さくなった、という意味ではありません。
もう一つ。届出書は、2026年9月30日までの6か月に出たモデルの版が、第3四半期の売上の80%を超えた、と書いています。新しいモデルの版の売上への寄与が大きい、という届出書の説明です。
ここまでで、売上の数字が示すのは、増える速さと規模です。示さないのは、この速さが続くかどうかと、10月以降の水準です。
第2章:営業損益は、会計基準で567百万ドルの損失、調整後で約25億ドルの利益。差は株式報酬と非現金の寄付費用
第3四半期の営業損益は、基準によって見え方が変わります。
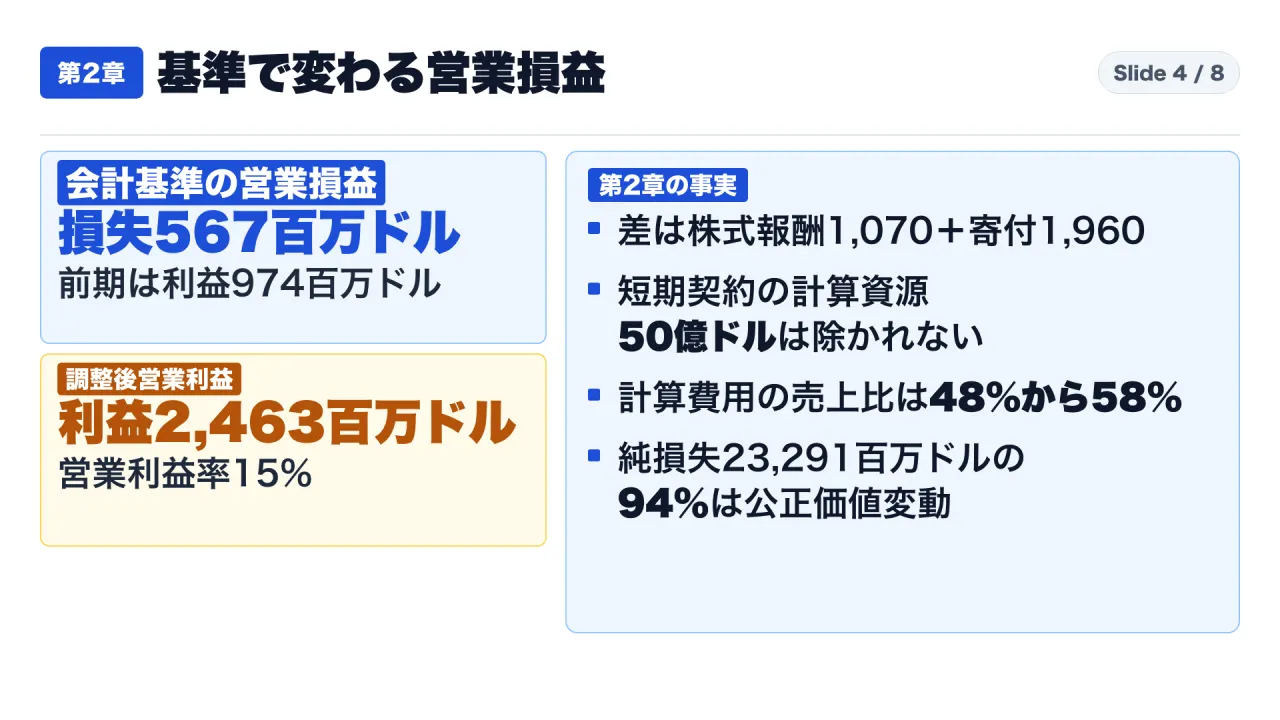
まず、会計基準です。7〜9月の営業損失は567百万ドル(5億6,700万ドル)です。前の四半期(4〜6月)は974百万ドルの営業利益でしたから、赤字に変わっています。届出書は、この営業損失の主な要因として、二つを挙げています。一つ目は、短期契約の計算資源の50億ドルです。二つ目は、寄付のマッチング制度に関する非現金の費用の20億ドルです。短期契約の計算資源は、複数年の契約で調達した同じ計算資源より、現在のところ大幅に高い、とも書かれています。
次に、調整後営業利益です。届出書の本文は、約25億ドル(表では2,463百万ドル)、調整後営業利益率は15%と書いています。前の四半期は、約22億ドルで、19%でした。割合が下がった主な要因は、50億ドルの短期の計算資源だ、と届出書は書いています。
営業利益率で見ても、基準の違いは出ます。届出書は、7〜9月の営業利益率が、会計基準でマイナス3%、調整後で15%だったと書いています。営業利益率は、営業損益を売上で割った割合です。同じ売上、同じ四半期でも、基準が違えば、マイナス3%と15%という、向きの違う数字になります。
調整後営業利益は、営業損失から三つを除いて計算します。株式報酬費用、非現金の寄付費用、バーツ訴訟の和解費用です。バーツ訴訟の和解費用は、2025年7〜9月に15億ドル計上されましたが、2026年7〜9月はゼロです。第3四半期の調整表は、次のとおりです(百万ドル)。
| 項目 | 2026年7〜9月 |
|---|---|
| 営業損失(会計基準) | (567) |
| 株式報酬費用 | 1,070 |
| 非現金の寄付費用 | 1,960 |
| バーツ訴訟の和解費用 | なし |
| 調整後営業利益 | 2,463 |
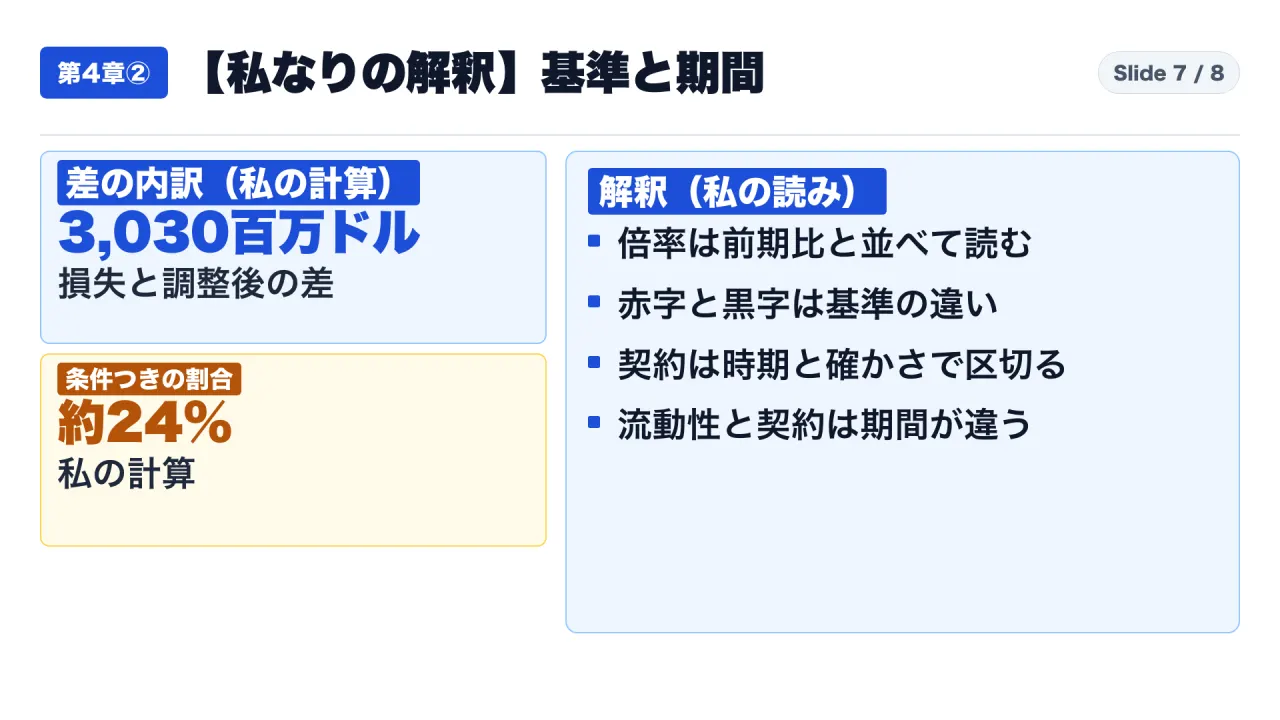
(567)の損失に、1,070と1,960を足すと、2,463です。赤字と黒字の差は3,030百万ドル(約30億3,000万ドル)で、この二つの除外で説明できます。これは私の計算です。注意したいのは、50億ドルの短期の計算資源は、除外の三つに入っていないことです。調整後にも、費用として残っています。
次に、計算とインフラの費用の売上比です。届出書の表では、7〜9月は58%(9,863百万ドル)で、前の四半期は48%でした。表の最初の四半期(2025年1〜3月)は251%でした。届出書は、短期契約の計算資源の分、計算に使った金額あたりの売上が、前の四半期より下がった、と書いています。前の回で扱った「55%」は、上半期の値です。今回は、一つの四半期の値です。
最後に、純損益です。7〜9月の純損失は23,291百万ドル(232億9,100万ドル)です。このうち、転換社債などの公正価値の変動の費用が21,936百万ドルで、純損失の約94%を占めます。これは私の計算です。営業損益とは別の行です。9か月の累計では、純損失は104.0十億ドル(1,040億ドル)で、公正価値の変動が94.3十億ドルです。届出書は、この変動を、転換社債の公正価値が増えたことによる、と説明しています。純損失は、事業の損益と、社債の評価替えを混ぜた数字ですから、売上や営業損益と同じ物差しでは読めません。
第3章:契約の合計は約8,954億ドル。支払いの時期と、確かさで分かれている
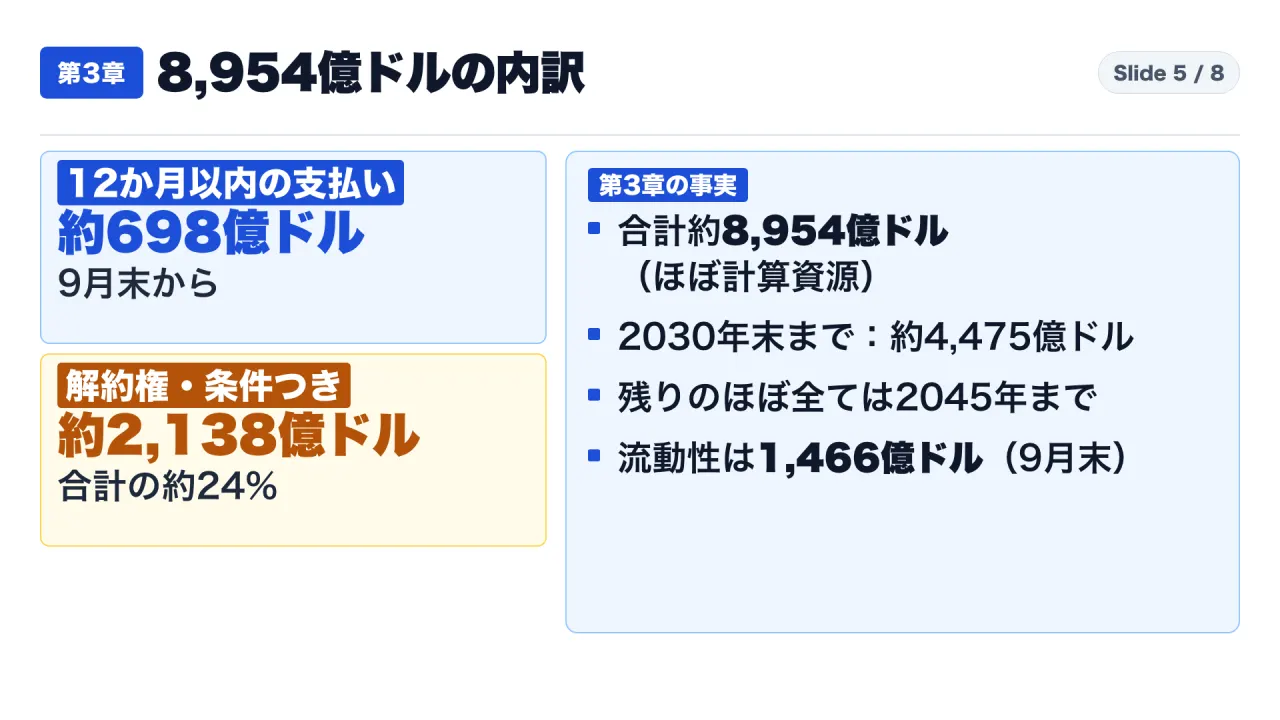
届出書は、契約の合計額を、約895.4十億ドル(約8,954億ドル)と書いています。含まれるのは、購入の約束とリース契約で、短期の契約と、まだ始まっていないリースも含みます。ほぼすべてが、計算資源とインフラに関するものです。
時期の内訳は、次のとおりです。
| 区分 | 金額 |
|---|---|
| 2030年12月31日まで | 約4,475億ドル |
| その後(ほぼすべて2031〜2045年) | 差し引き約4,479億ドル(私の計算) |
| 2026年9月30日から12か月以内 | 約698億ドル |
12か月以内の約698億ドルは、合計の約8%です(69.8÷895.4=約7.8%、私の計算)。
確かさでも分かれています。約213.8十億ドル(約2,138億ドル)は、行使できる解約権、または、始まる前に満たすべき条件の対象です。条件の例は、相手が、資金、施設、規制の承認を得られることです。条件が満たされなければ、契約が終わることがあります。この額は、合計の約24%です(213.8÷895.4=約23.9%、私の計算)。さらに届出書は、相手が約束の期日を守れない場合に、会社が義務の全部または一部を解約できる、とも書いています。
資金の側も確認します。2026年9月30日時点で、この公募で入る手取り金を考慮する前の流動性は、146.6十億ドル(約1,466億ドル)です。内訳は、現金と現金同等物が95.6十億ドル、短期投資が36.3十億ドル、融資枠の未使用分が14.8十億ドルです。四捨五入のため、内訳を足しても、146.6にはぴったり合いません。
この合計は、購入の約束、リース、短期の契約、まだ始まっていないリースを、一つにまとめた額です。届出書は、これを「aggregate committed spend」、つまり約束した支出の合計と呼んでいます。一つの契約の額でも、一年分の支払い額でもありません。時期の内訳と、確かさの内訳を並べて、初めて、読める数字になります。
届出書の数字から言えることは、ここまでです。約8,954億ドルのうち、実際に払う額や、解約される見込みは、確認した範囲で書かれていません。契約の期間は2045年まで続きますから、9月末の流動性と、そのまま引き算することはできません。
第4章①:空欄のまま残る項目。10月末のランレート売上、公開価格の範囲、株数、手取り額
修正版にも、空欄が残っています。
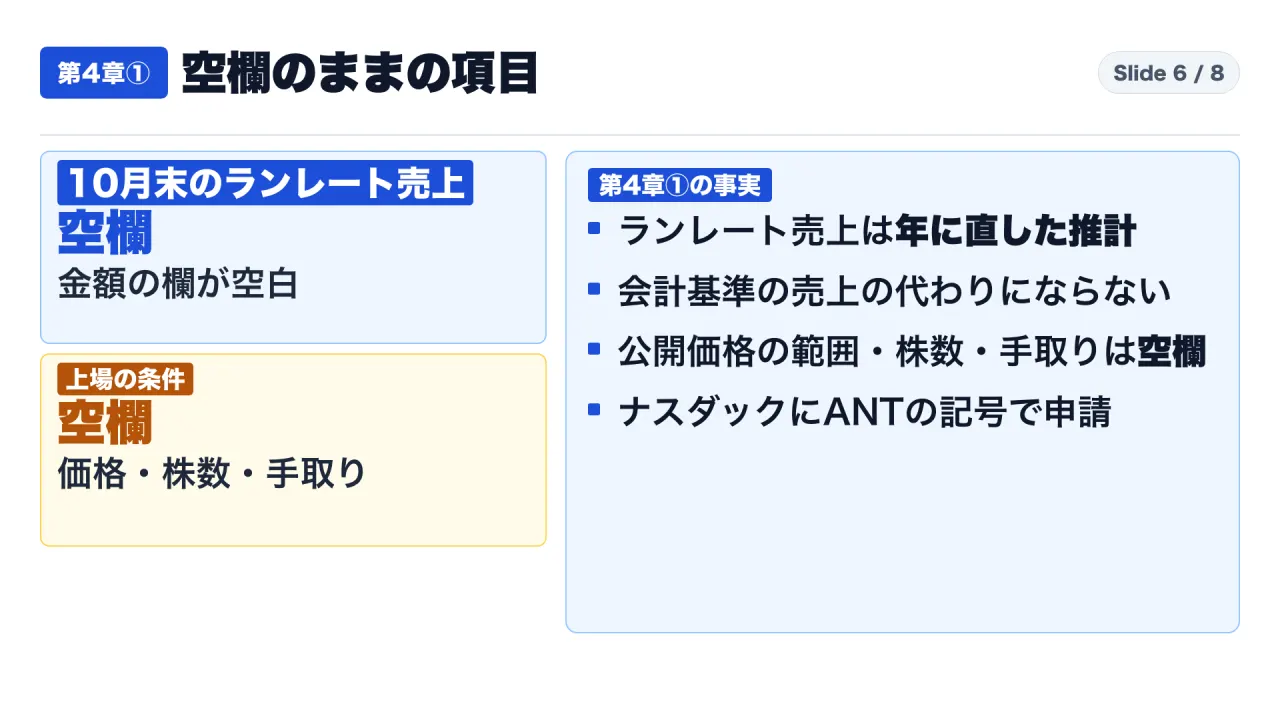
一つ目は、10月末時点のランレート売上です。届出書は、ランレート売上が、2026年10月31日の時点で何ドルだった、という文の、金額の欄を空欄にしています(199ページ)。ランレート売上は、年に直した推計の指標です。直近28日間の使用量に応じた料金に13を掛け、月額の料金に12を掛けて足します。届出書は、会計基準の売上の代わりにはならず、売上の予測でもない、と書いています。
二つ目は、上場の条件です。届出書は、Nasdaq Global Select Marketに、ANTという記号で上場を申請した、と書いています。一方で、公開価格の範囲は空欄です。売り出す株数も空欄です。この公募の手取り額の見込みも、空欄です。
空欄の読み方にも、注意が要ります。空欄は、「ゼロ」でも「小さい」でも「大きい」でもなく、「この版では、書かれていない」という意味です。空欄の欄の数字を、ほかの数字から、逆算して埋めることは、しません。たとえば、7〜9月の売上16,956百万ドルから、10月末のランレート売上を推し量ることは、性質の違う数字を結びつけることになります。
この版は、修正第1号です。あとの修正で、空欄が埋まったり、数字が変わったりする可能性があります。使う前に、最新の版を確かめてください。
なお、共有された下調べの資料にあった数字のうち、届出書の原文で確認できなかったものは、この記事では使っていません。
第4章②:【私なりの解釈】基準と期間を分けて、確かさで区切って読む
ここからは、事実ではなく、私なりの解釈です。ここまでの数字は、公開された届出書に書かれていることです。ここから先の読みは、断定ではありません。
第一の解釈。売上の倍率は、前の年の小さな数字との比べ方です。約12倍だけでは、前の四半期から約+47%増えた、という勢いが見えません。両方を並べて読むのがよい、と私は考えます。
第二の解釈。営業の赤字と、調整後の黒字は、同じ四半期の二つの見せ方です。差は約30億ドルで、株式報酬と非現金の寄付の費用です。50億ドルの短期の計算資源は、どちらにも入っています。基準を言わずに、赤字、黒字とだけ言うと、読み違えます。
第三の解釈。約8,954億ドルは、一つの支払いの予定表ではありません。約2,138億ドルは条件つきで、残りの時期も2045年まで広がっています。時期と確かさで分けて読むものです。
第四の解釈。流動性と契約の合計額は、期間が違います。この資料だけで、足りる、足りない、と言うことはできません。
言えないことも並べます。一つ目。10月以降の売上の水準。二つ目。契約のうち、実際に払われる額と、解約される額。三つ目。公開の条件。四つ目。次の修正で、何が変わるのか。
結論:数字を読むときは、期間、基準、確かさの三つを確かめる
第3四半期の売上は約170億ドルで、前年同期と比べて約12倍です。営業損益は、会計基準で損失、調整後で利益です。差は、株式報酬と非現金の寄付費用です。契約の合計額は約8,954億ドルで、時期と確かさで分けて読みます。
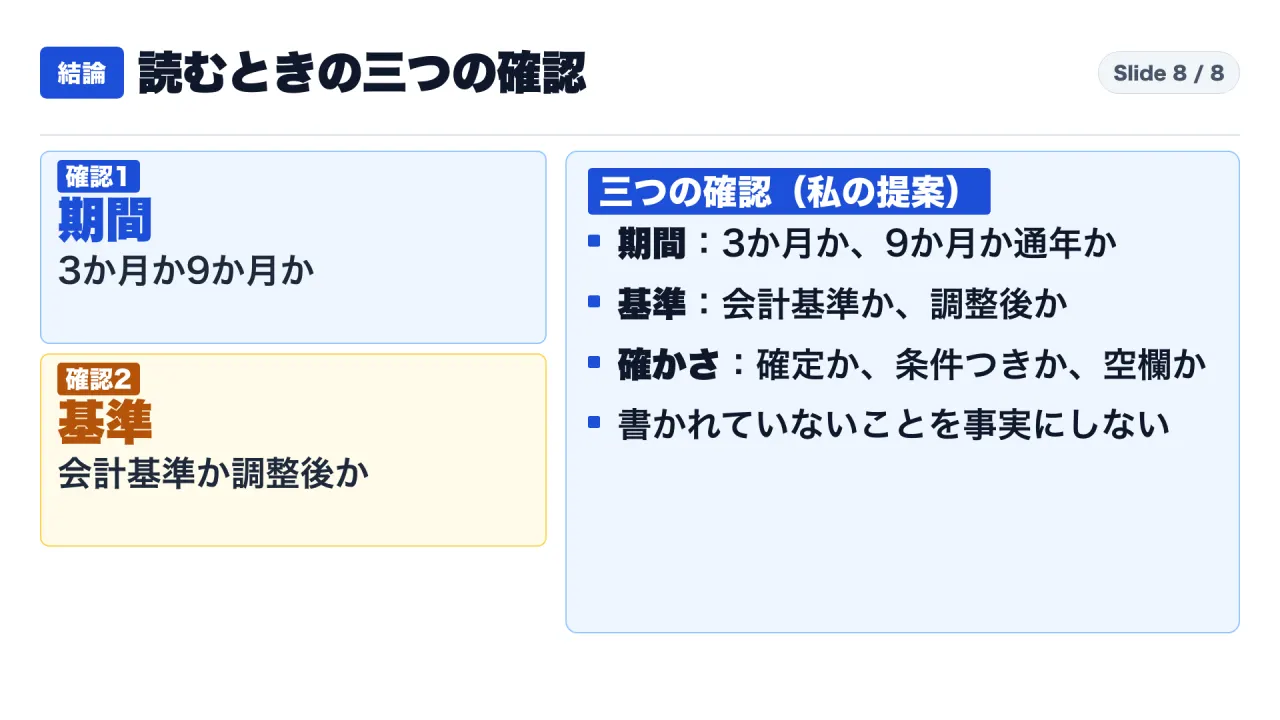
数字を読むときの確認は、三つです。これは私の提案です。
- 期間:3か月か、9か月か、通年か。
- 基準:会計基準か、会社が調整した基準か。
- 確かさ:確定した額か、条件つきか、空欄か。
書かれていないことは、事実にせず、そのまま「書かれていない」と受け取ります。
補足:決算や契約の数字を読む手順の例(私の提案)
届出書や決算資料の数字を、自分の仕事で使うときの手順の例を書きます。公開された資料の読み方の提案で、特定の判断を勧めるものではありません。
- 数字の期間を書き出します。3か月、9か月、通年を混ぜません。
- 基準を書き出します。会計基準の数字と、会社が調整した数字を、別の行に分けます。
- 比べた相手を書き出します。前年同期か、前の四半期か。相手の大きさも書きます。
- 確かさを書き出します。確定した額、条件つきの額、空欄を、分けます。
- 書かれていないことを、一覧にします。事実にしません。
よくある疑問に、届出書の範囲で答えます
Q. 売上が約12倍なら、事業は安定して成長しているのですか。 A. 届出書が示すのは、7〜9月の3か月の売上が、前年の同じ3か月の約12.27倍だったことです。この速さが続くかどうかは、書かれていません。10月末のランレート売上の欄も空欄です。
Q. 営業損失567百万ドルは、事業が赤字ということですか。 A. 会計基準では、7〜9月は営業損失です。ただし、調整後営業利益は2,463百万ドルの利益です。差は、株式報酬と非現金の寄付の費用で、どちらの基準かを言わずに、赤字か黒字かは決められません。
Q. 約6億ドルの値下げで、売上が6億ドル減ったのですか。 A. 届出書は、4〜6月から7〜9月の間で、使用量が増えた分の増収が、約6億ドルの値下げと契約割引で、一部相殺された、と書いています。前の四半期との比較での相殺要因で、7〜9月の売上そのものを6億ドル押し下げた額ではありません。
Q. 約8,954億ドルの契約は、すべて払うことが決まっているのですか。 A. 届出書は、約2,138億ドルが、行使できる解約権、または、始まる前に満たすべき条件の対象だと書いています。合計に対する割合は約24%です。実際に払う額は、確認した範囲で書かれていません。
Q. 純損失が大きいのは、事業が悪いからですか。 A. 7〜9月の純損失23,291百万ドルの約94%は、転換社債などの公正価値の変動の費用です。営業損益とは別の行です。事業の損益と、金融商品の評価替えを分けて読む必要があります。
Q. 調整後営業利益は、会社に都合のよい数字なのですか。 A. 届出書は、調整後営業利益を、営業損失から、株式報酬費用、非現金の寄付費用、バーツ訴訟の和解費用を除いたもの、と定義しています。会計基準の数字ではなく、会社が決めた指標です。都合がよいかどうかは、この資料だけでは判断できません。会計基準の数字と並べ、除いた項目が何かを確かめて、両方を読むのが、基本の読み方です。
Q. 原本の数字と、今回の数字は、同じ期間のものですか。 A. 違います。原本は、2026年6月30日までの6か月の数字が中心で、7〜9月の欄は金額なしの空欄でした。今回の修正版で、7〜9月の数字が入りました。前の回で扱った上半期の数字と、今回の7〜9月の数字は、期間が違いますから、混ぜて比べません。
Q. ランレート売上が空欄だと、何が分からないのですか。 A. 10月末の時点で、年に直した売上がいくらかが分かりません。7〜9月の売上16,956百万ドルは、すでに終わった3か月の実績です。ランレート売上は、直近の水準を年に直した推計で、性質が違います。空欄の間は、10月以降の水準について、届出書から数字は読めません。
事例:取引先のAI企業の決算資料を読むときの問い(私の提案)
この届出書の読み方は、取引先や調達先の決算資料を読むときにも使えます。私なら、次の問いを順に確かめます。
- 売上の増加率は、何と何を比べた数字か。比べた相手は、いつの、どのくらいの大きさか。
- 損益は、会計基準の数字か、会社が調整した数字か。調整で除いた項目は何か。
- 契約や受注の合計額は、いつまでの、どの範囲の合計か。確定した額と、条件つきの額は、分かれているか。
- 空欄や「記載なし」の項目は、どれか。その項目なしで、判断してよいか。
どの問いも、資料に書かれていることを確かめるためのものです。書かれていないことを、推測で埋めるためのものではありません。
自社の判断に使うときの注意(私の提案)
この記事の数字は、2026年11月2日に提出された修正第1号の数字です。以後の修正で変わる可能性があります。自社の判断に使うときは、最新の版の原文で、期間、基準、ページ番号を、自分で確かめてください。契約の合計額と流動性のように、期間の違う数字を、そのまま引き算することは避けてください。
この記事は、届出書の読み方の整理で、投資の助言ではありません。
最後の確認リスト
- 数字の期間(3か月、9か月、通年)を書いたか。
- 会計基準の数字と、調整後の数字を、分けたか。
- 倍率や増加率の、比べた相手とその大きさを確かめたか。
- 契約の合計額を、時期と確かさに分けたか。
- 空欄の項目を、空欄のまま受け取ったか。
出典一覧
- S1:SEC提出書類 Form S-1/A(修正第1号、2026年11月2日提出、受付番号0001628280-26-068676):https://www.sec.gov/Archives/edgar/data/2130357/000162828026068676/anthropicpbc-sx1ax1.htm
- S2:SEC提出書類 Form S-1(原本、2026年10月26日提出、受付番号0001628280-26-067168):https://www.sec.gov/Archives/edgar/data/2130357/000162828026067168/anthropicpbc-sx1.htm