CoreWeaveのSPV借入は、10-Qでどこまで親会社から切り離されているのか? 保証の範囲を読む
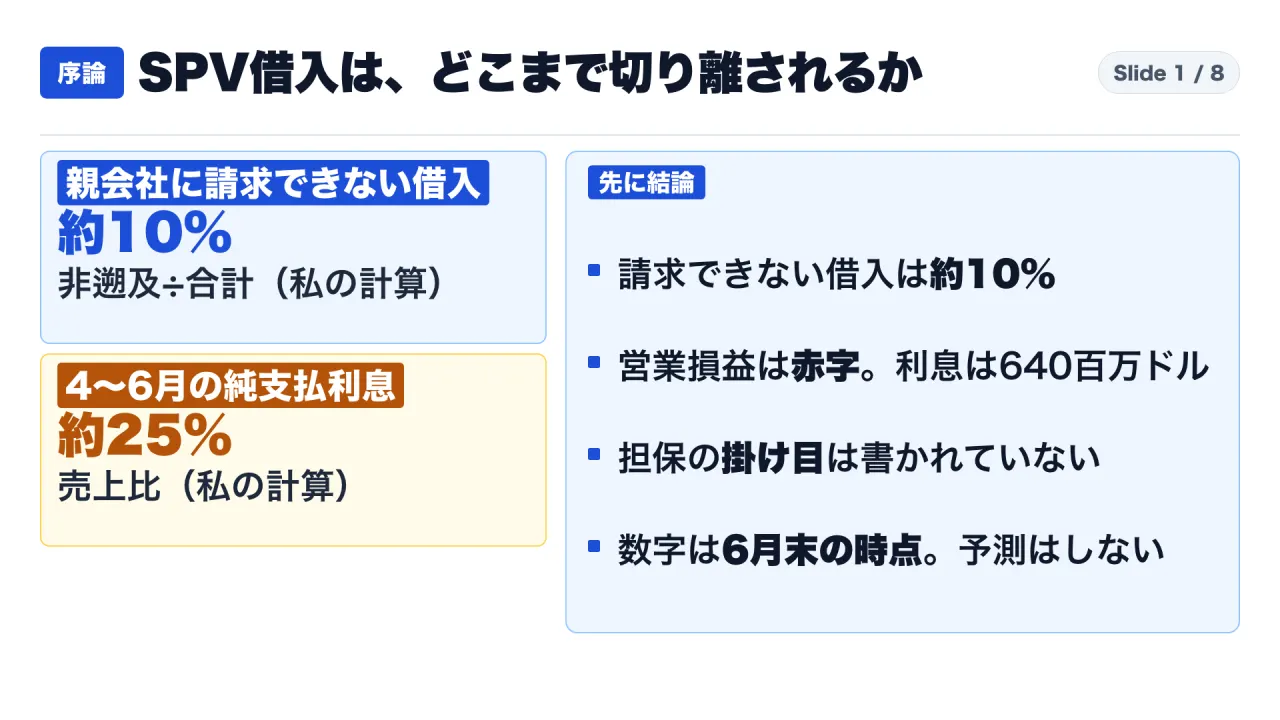
結論:親会社に返済を請求できない借入は約10%。資産の囲い込みは広いが、連結の内側にある
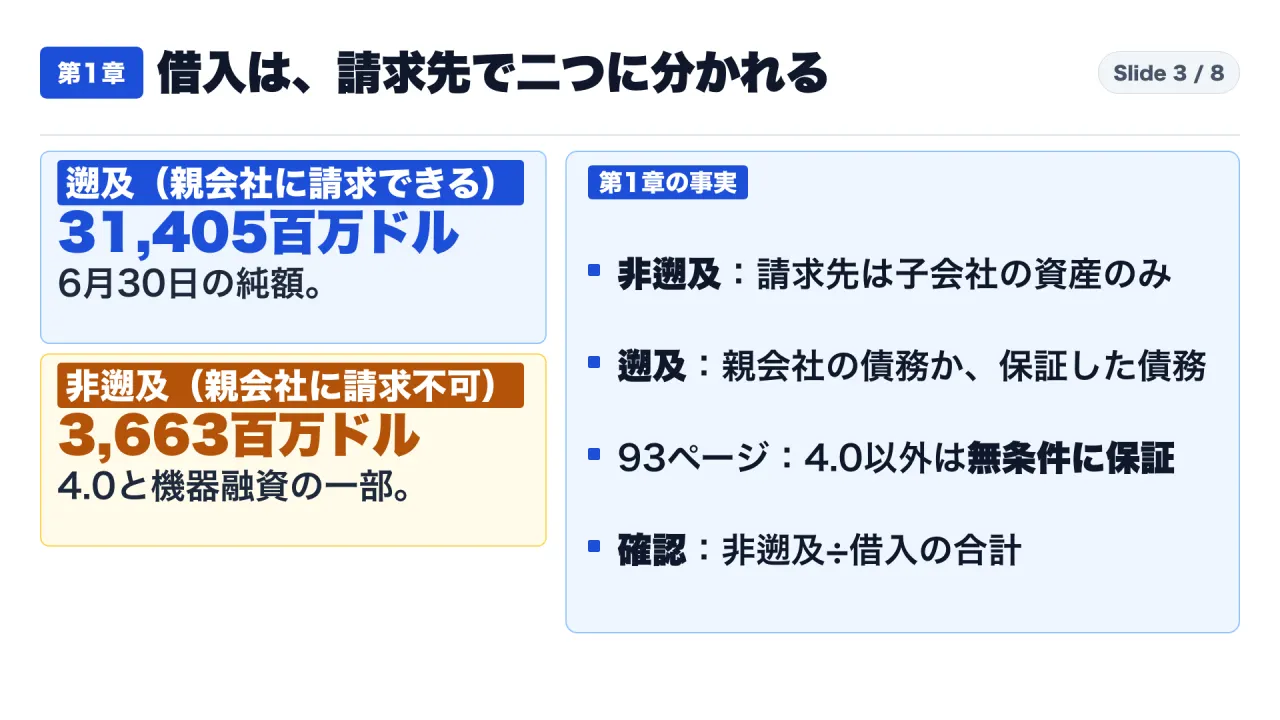
結論から書きます。CoreWeaveの四半期報告書(2026年6月30日までの期間)は、借入を「遡及」と「非遡及」に分けて示しています。遡及は、返済を親会社に請求できる借入です。非遡及は、請求先が子会社の資産に限られる借入です。2026年6月30日の時点で、非遡及は3,663百万ドル(約36.6億ドル)、遡及と合わせた借入の合計は35,068百万ドル(約351億ドル)で、非遡及は合計の約10%でした(3,663÷35,068=0.1045、私の計算)。
DDTL(Delayed Draw Term Loan:必要に応じて引き出せる融資枠)の保証について、四半期報告書は「DDTL 4.0を除き、すべての債務を当社が無条件に保証している」と書いています(93ページ)。つまり、「SPVの借入だから親会社から切り離されている」という説明は、DDTL 4.0と機器融資の一部にしか当てはまりません。
一方で、資産の囲い込みは、もっと広く書かれています。30ページには、DDTL 4.0のほかにも、破産から隔離された特別目的の連結子会社が結ぶ借入枠があり、その資産の一部は、その会社の債務の返済にだけ使える、とあります。ただし、その金額(固定資産など182億ドル、流動資産26億ドル)は、CoreWeaveの連結の貸借対照表に含まれています。
加えて、2026年4〜6月は、営業損益が49百万ドルの赤字で、純支払利息は640百万ドルでした。担保の掛け目(借入額の上限の割合)は、四半期報告書に書かれていません。
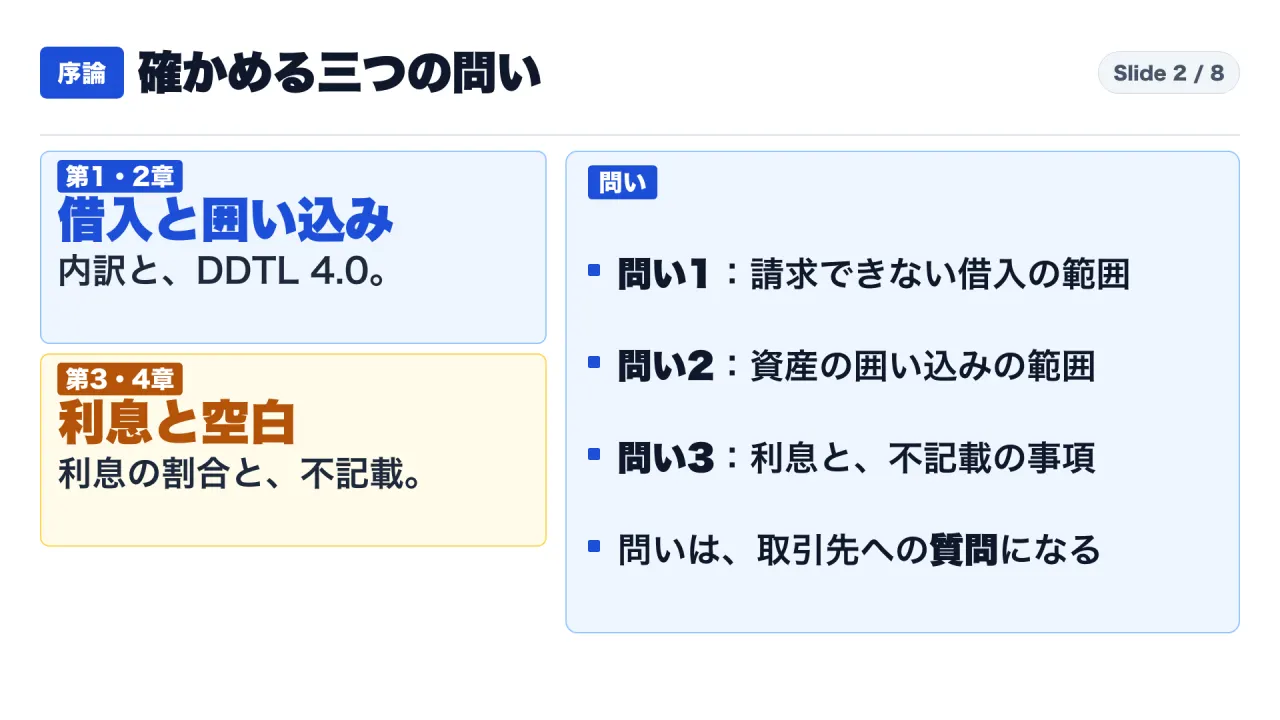
この記事の対象読者は、取引先や投資先の資料で「SPVだから親会社とは別」という説明を読み、実際に誰が返済の責任を負うのかを確かめたい、事業会社の企画、経理、調達の担当者です。読み終えると、次の三つができるようになります。一つ目は、「切り離し」を、資産の囲い込みと、返済責任の遮断に分けて読むこと。二つ目は、保証の有無を、原文の一文で確かめること。三つ目は、数字がどの時点のものかを確かめることです。
この記事は、公表された資料を読んだ整理です。数字は2026年6月30日の時点で、次の四半期報告書が出れば変わります。予測は書きません。
なお、6月末より後の動きが一つあります。2026年9月22日、CoreWeaveは、2033年満期・年2.875%の転換社債42億ドルの発行を完了したと、臨時報告書(8-K)で公表しました。この社債は親会社自身の無担保の債務で、一部の完全子会社が保証します(S4)。この記事の数字は6月末の時点のもので、この発行は含みません。
読み方:本文では「事実」「私の解釈」「書かれていないこと」を分けて書きます
- 事実:公開された資料に書かれていること。出所は、文のあとと、記事末尾の出典一覧に示します。
- 会社の説明:会社の発表の言葉。事実とは分けて、「会社の発表では」と書きます。
- 私の計算:資料の数字から私が計算した値。算式を示します。公表値ではありません。
- 私の解釈:事実から私が読んだこと。「私の解釈」「私の読み」と明示します。
- 書かれていないこと:確認した範囲で、資料の本文にない項目。取得した本文を読み、語を検索した範囲に限ります。
出典は三つです。一つ目は、CoreWeaveの四半期報告書(S1)で、米国証券取引委員会(SEC)に提出された原文です。ページ数は、原文の下部に印字されたページ番号です。二つ目は、2026年3月のCoreWeaveの発表(S2)で、DDTL 4.0の契約完了を伝える提出書類の添付です。三つ目は、2025年9月のCoreWeaveの臨時報告書(S3)で、NVIDIAとの注文書の内容です。表の中の値は、本文の行に出ないため、原文の表から手入力の行として照合しました。
背景:この記事で使う言葉を先にそろえます
- SPV:特別な目的のために作る子会社です。この記事では、四半期報告書が「破産から隔離された特別目的の連結子会社」と書くものを指します。「SPV」の語そのものは、取得した四半期報告書の本文に見つかりませんでした。
- 遡及(そきゅう)と非遡及:返済を請求できる先の違いです。遡及は親会社に請求できます。非遡及は、請求先が子会社の資産に限られます。
- 保証:借りた会社が払えないとき、別の会社が代わりに払うと約束することです。賃貸の連帯保証人に近い関係です。
- 連結:親会社と子会社を、一つの会社として合算して示す会計です。
- DDTL:必要に応じて、決まった期限まで何度かに分けて引き出せる融資枠です。CoreWeaveは、枠ごとに1.0、2.0、2.1、3.0、4.0、5.0と番号を付けています。
- 受注残(RPO):契約が決まっていて、まだ提供していない分の金額です。
第1章:借入は、親会社に返済を請求できる分と、できない分に分かれる
四半期報告書は、2026年第2四半期から、借入を遡及と非遡及に分けて表示しています(13ページ)。つまり、この区分は、この四半期から示されたものです。
会社の定義は、27〜28ページにあります。非遡及は、子会社が結んだ借入で、請求先がその子会社の資産に限られるものです。例外として、親会社が限られた保証を出す場合があります。実際の詐欺、故意の違法行為、担保の流用、一部の破産の申し立てなど、決まった場合に限って、請求が親会社に及びます。この限られた保証は、元本や利息の通常の返済を保証するものではない、と書かれています。遡及は、親会社自身の債務か、親会社が無条件に、取り消せない形で保証した子会社の債務です。
2026年6月30日の数字は、次のとおりです(貸借対照表、6ページ)。遡及の借入は31,405百万ドル、非遡及の借入は3,663百万ドルで、合計は35,068百万ドルです。非遡及は合計の約10%です(私の計算)。
注意したいのは、非遡及が、DDTL 4.0だけではないことです。27ページの表では、DDTL 4.0が2,837百万ドル、機器とソフトウェアのライセンスの融資の一部が882百万ドル、未償却の割引と発行費用が△56百万ドルで、合わせて3,663百万ドルです。
残りの約9割は、どうなっているのか。93ページの一文が、核心です。原文は、次のとおりです。
All obligations under the DDTL Facilities, other than the DDTL 4.0 Facility, are unconditionally guaranteed by us.
訳すと、「DDTLの各枠の債務は、DDTL 4.0を除き、すべて、当社が無条件に保証している」です。この文が数える「DDTLの各枠」は、1.0、2.0、2.1、3.0、4.0、5.0です。4.0を除く5本の残高は、27ページの表で、1,300、3,190、3,000、2,215、1,101百万ドルです。合計は10,806百万ドルで、約108億ドルになります(私の計算)。30ページには、DDTL 5.0について、全債務を会社が無条件に保証する、という記述もあります。
逆向きの保証もあります。93ページに、親会社が出した社債は、一部の完全子会社が保証している、とあります。
遡及の借入の内訳も確認します。27ページの表で、DDTL以外の遡及は、社債(2030年満期2,000、2031年9.00%債1,750、2031年9.75%債2,750、2032年9.625%債1,250、2032年ユーロ債2,279百万ドル)、転換社債(2031年満期2,588、2032年満期4,000百万ドル)、機器とソフトウェアのライセンスの融資4,220百万ドル、Magnetarからの借入189百万ドルで、未償却の割引と発行費用が△427百万ドルです。DDTL 5本の10,806百万ドルと足すと、社債が16,617、その他が4,409で、31,832から427を引いて31,405百万ドルになり、貸借対照表の遡及の合計と一致します(私の計算)。つまり、遡及の借入は、DDTLの保証付きの枠だけでなく、親会社自身が発行した社債や転換社債を含みます。
この章で確かめられること(私の提案):取引先の四半期報告書を開いたら、借入の注記(Debt)で、遡及(recourse)と非遡及(non-recourse)に分けた表があるかを見ます。表があれば、非遡及の合計を借入の合計で割ると、親会社に請求できない分の割合が出ます。表がなければ、親会社が保証していると書いた一文を探します。
第2章:資産は子会社に囲い込まれ、全体は連結される
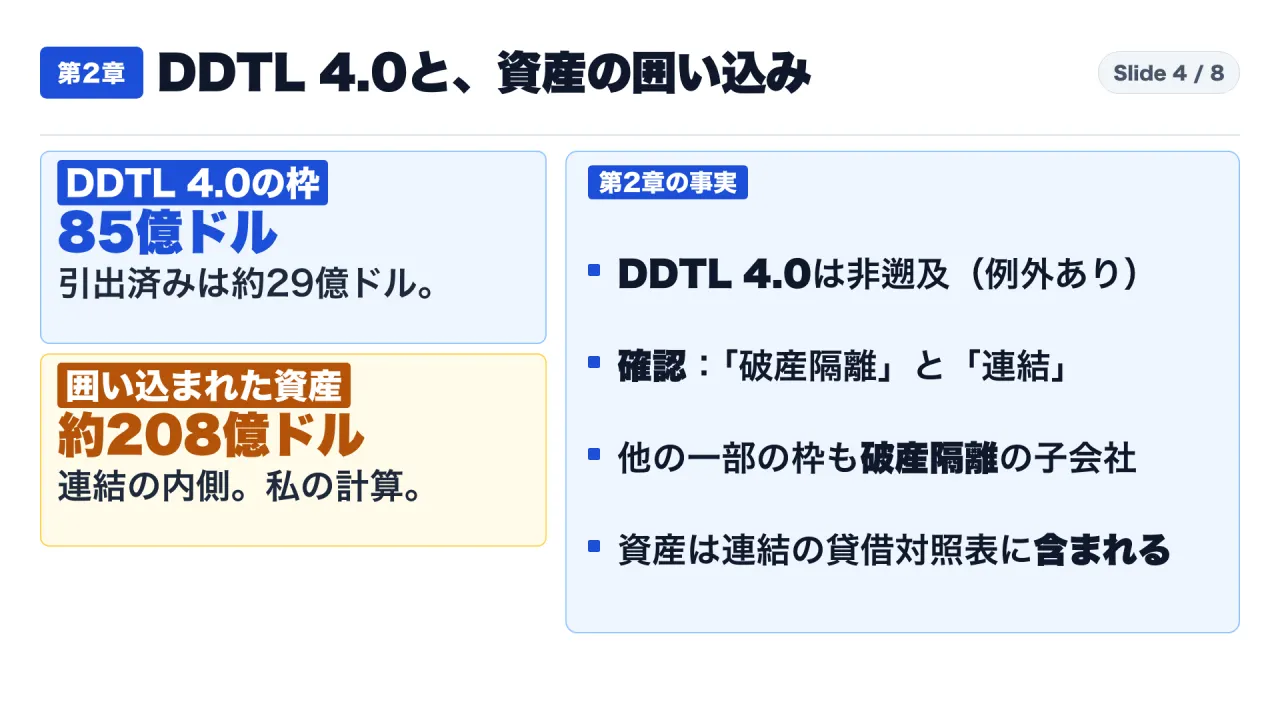
返済の請求を親会社に及ぼさない、大きな枠は、DDTL 4.0です。結んだのは、CoreWeaveの子会社で、時期は2026年3月です(28ページ)。枠は85億ドルで、引き出せる期限は2027年6月30日です。会社の発表では、最初に借りられるのは約75億ドルまでで、資産が安定したら85億ドルまで増やせる、とされています(会社の説明)。
引き出した分は、2026年6月30日の時点で、変動金利が1.4十億ドル、固定金利が1.5十億ドルで、合わせて約29億ドルです。借入の表の元本は2,837百万ドルです。本文は十億ドル単位(小数1桁)の数字で、表は百万ドル単位の数字なので、両者は同じ借入を別の丸め方で示したものと読めます。
金利は、次のとおりです。変動は、ソーファー(SOFR)に2.25%を足した値です。固定は、会社の発表では約5.9%で、四半期報告書の本文は、米国債に基づく率に2.00%を足した値と書いています。借入の表の実効金利の欄は7%です。測り方が違うので、一つの数字にはまとめません。格付けは、MoodysがA3、DBRSがA(low)です。会社は、これを、高性能な計算設備と顧客契約を裏づけにした、初めての投資適格の格付けの借入と呼んでいます(会社の言葉です)。
切り離しの中身は、29ページにあります。DDTL 4.0は非遡及で、例外は、決まった除外条項に関する限られた保証だけです。担保は、子会社の持ち分と、子会社のほぼ全ての資産です。2026年6月30日の時点で、その資産は、固定資産などが33億ドル、流動資産が155百万ドル(主に拘束された現金)です。拘束された現金は、向こう3か月の利息と元本の支払い、金利交換の決済、運営費に基づく額を積み立てる条件です。30ページには、DDTLの契約の条項を、すべて守っている、とあります。
次に、題名の問いの核心です。30ページに、次の記述があります。
In addition to DDTL 4.0, certain of the Company’s debt facilities are entered into by bankruptcy-remote, special-purpose consolidated subsidiaries formed to hold the financed infrastructure and the related customer contracts.
訳すと、「DDTL 4.0のほかにも、会社の借入枠の一部は、融資で買った設備と、それに関わる顧客との契約を持つために作られた、破産から隔離された特別目的の連結子会社が結んでいる」です。これらの会社の資産の一部は、その会社の債務の返済にだけ使えます。2026年6月30日の時点で、その債務の担保は、固定資産など182億ドル、流動資産(主に売掛金と拘束された現金)26億ドルです。そして、この金額は、連結の貸借対照表に含まれている、と書かれています。12ページには、財務諸表は、親会社と、完全子会社と、過半数を持つ子会社の勘定を含み、会社どうしの取引は消去している、とあります。
整理します。資産を子会社に囲い込むことと、返済の責任を親会社から切ることは、別の話です。囲い込みはDDTL 4.0のほかの枠にも書かれていますが、親会社に請求できない、と書かれているのは、DDTL 4.0と機器融資の一部です。
この章で確かめられること(私の提案):取引先が「資産は子会社に切り分けてある」と説明したら、資産の囲い込みの話か、返済責任を切る話かを分けて聞きます。書類では「破産から隔離(bankruptcy-remote)」と「連結の貸借対照表に含まれる(原文は「included in the Company’s condensed consolidated balance sheets」)」の両方を探します。前者だけでは、親会社が返済の責任を負わないとは言えません。
第3章:4〜6月の利息は売上の約25%。収入を支える契約は、少数の顧客に集まっている
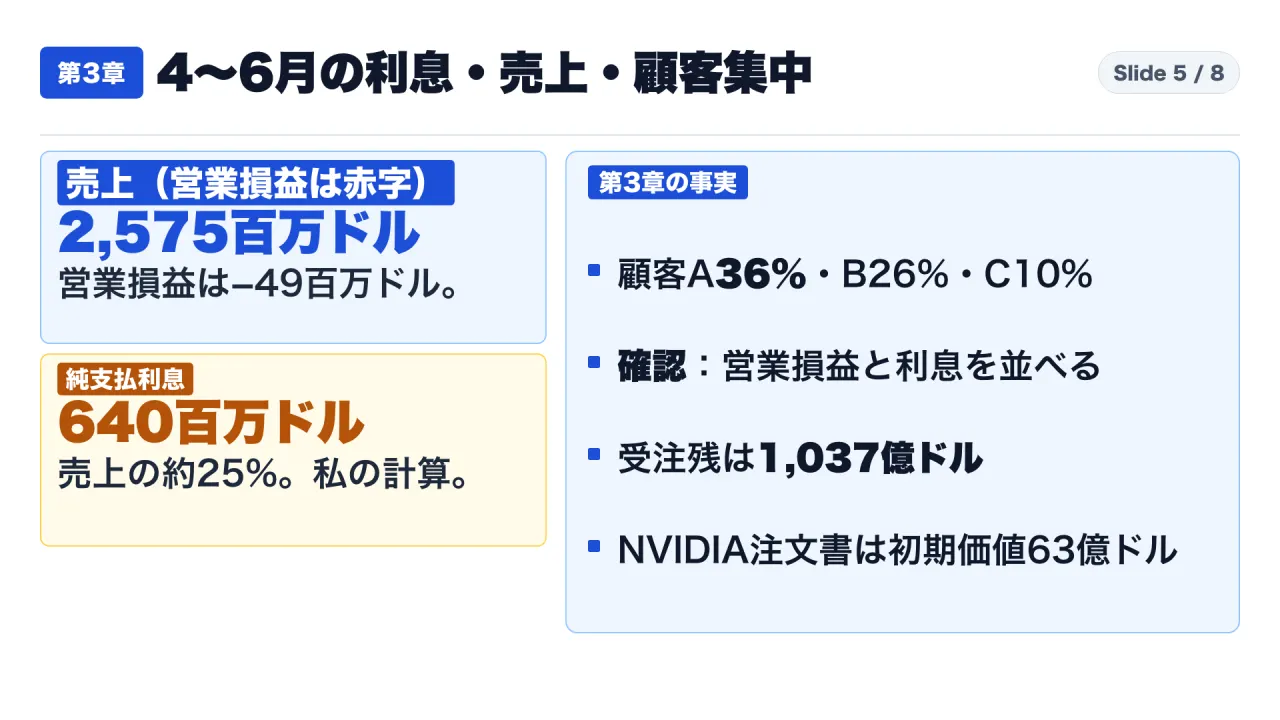
2026年4〜6月(第2四半期)の数字です(損益計算書、7ページ)。売上は2,575百万ドル、営業損益は49百万ドルの赤字、純支払利息は640百万ドルです。640÷2,575=0.2485で、純支払利息は売上の約25%です(私の計算)。
この「純支払利息」は、借入の利息だけではありません。42ページの定義では、ファイナンスリースの利息や、顧客との契約に含まれる金融の要素の利息、借入の割引と発行費用の償却、償還の割増の積み上げを含み、資産に計上した利息を除いた値です。増えた理由を、四半期報告書は、借入の水準と債務の総額が増えたため、と書いています(45ページ)。
現金の動きも見ます。1〜6月の半年で、営業キャッシュフローは黒字でした。ただし、設備投資は14,117百万ドル(約141億ドル)です。債務の発行による調達は16,747百万ドル(約167億ドル)で、借入の返済は別の行に5,219百万ドル(約52億ドル)があります(11ページ)。営業キャッシュフローだけでは設備投資に足りず、不足は外からの調達で埋めている、というのが私の読みです。なお、営業キャッシュフローの黒字には、前受金の増加など、運転資本の動きも含まれます。
顧客の集中です(15ページ)。4〜6月の売上のうち、顧客Aは36%、顧客Bは26%、顧客Cは10%で、三社の合計は72%です(私の計算)。前の年の同じ四半期は、顧客Aが71%でした。ただし、注記に、A〜Dの表記は、前の期の報告とは別の顧客を指すことがある、とあります。つまり、36%と71%を、同じ顧客の変化として読むことはできません。
受注残は、2026年6月30日の時点で1,037億ドルです。41%は24か月以内に、39%は25〜48か月の間に、売上になる見込みです。
もう一つ、収入を支える契約を、臨時報告書から挙げます。2025年9月、会社はNVIDIAと注文書を結びました。初期の価値は63億ドルで、会社の設備に、顧客が使い切れない余りがあるとき、NVIDIAはその余りを2032年4月13日まで買う義務があります。ただし、契約の解除と、提供の条件が付きます。
この章で確かめられること(私の提案):損益計算書で、営業損益と純支払利息を横に並べます。利息が営業損益より大きければ、本業のもうけだけでは利息を払えていない、という読み方になります。そのうえで、利息の定義の注記を読み、リースの利息などが含まれているかを確かめます。
第4章①:書かれていないこと
取得した四半期報告書の本文を読み、語を検索した範囲で、次のことは書かれていませんでした。
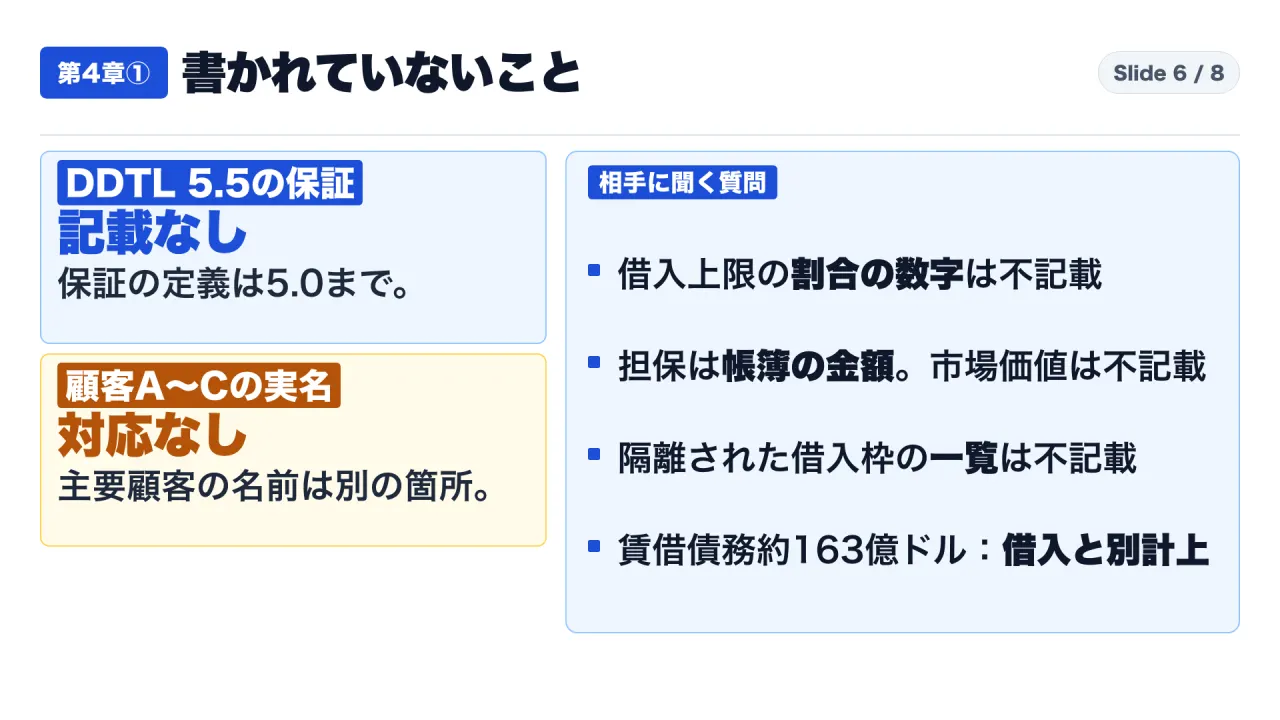
- 借入額の上限の割合。DDTL 4.0は、設備の購入価格に対する割合などで、借入額が制限されると書かれていますが(29ページ)、割合の数字はありません。掛け目(advance rate)、貸出比率(loan-to-value)、残存価値(residual value)に当たる語は、見つかりませんでした。
- 担保の資産の、市場での価値。書かれているのは、帳簿の金額です。
- 破産から隔離された子会社に当たる借入枠の一覧。原文は「一部の借入枠」と書き、名前を挙げていません。
- 顧客A、B、Cが、どの会社か。74ページには、主要な顧客としてMicrosoftとOpenAIの名前がありますが、表の記号との対応は書かれていません。
- 2026年8月に結ばれたDDTL 5.5の保証。保証の定義の文が数える枠は5.0までで、5.5は入っていません。40ページの注記にも、保証の有無は書かれていません。
- 借入の表に入らない債務。データセンターなどの賃借の債務が、貸借対照表に16,319百万ドル(約163億ドル、584+15,735、私の計算)あります。93ページは、16.3十億ドルと書いています。
この章で確かめられること(私の提案):書かれていないことは、そのまま相手に聞く質問になります。たとえば「この借入枠は親会社が保証していますか」「担保の価値の何割まで借りていますか」「担保の金額は帳簿の値ですか、市場の値ですか」の三つです。
第4章②:【私なりの解釈】「切り離し」には二つの意味がある
ここからは、事実ではなく、私なりの解釈です。
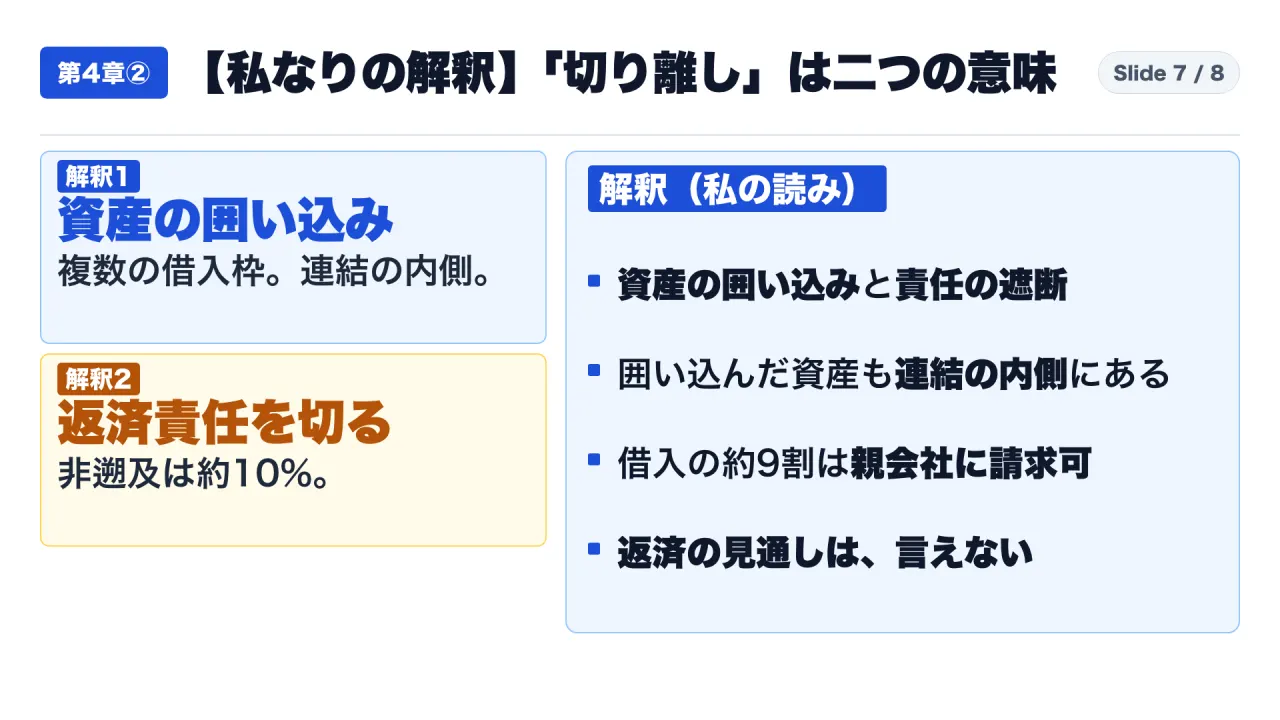
第一に、「切り離し」には、二つの意味があります。一つは、資産の囲い込み。もう一つは、返済の責任を親会社から切ること。四半期報告書が後者として書くのは、約10%です。
第二に、囲い込まれた資産も、連結の貸借対照表の中にあります。切り離しは、連結から外れる、という意味ではありません。
第三に、借入の約9割は、親会社に返済を請求できる側にあります。「子会社の借入だから、親会社の外にある」という読み方は、四半期報告書の分類と合いません。
第四に、4〜6月の営業損益は赤字で、利息は640百万ドルです。営業キャッシュフローは黒字でも、設備投資には及ばず、外からの調達が続いています。この構造が続くのかは、書かれていないので、言えません。
この記事で言えないこともあります。返済できるかどうか。個々の借入の条件が市場で見て高いか安いか。次の四半期報告書の数字。これらは、資料から読み取れる範囲の外です。
明日できること:「無条件に保証」の一文を検索し、四半期の後の臨時報告書も見る(私の提案)
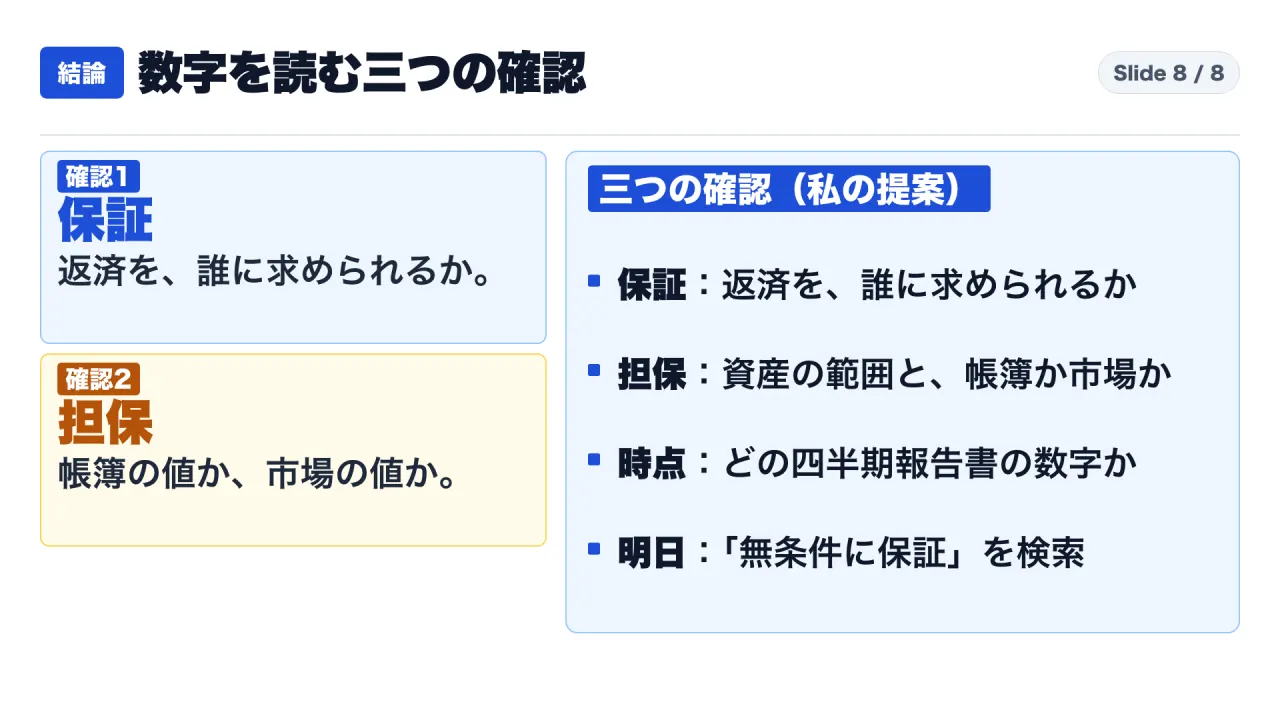
気になる取引先の最新の四半期報告書を開き、「unconditionally guaranteed(無条件に保証)」を検索します。見つかった一文が、どの借入枠を数えているかをメモします。次に、その四半期の後に出た臨時報告書(8-K)を確かめます。四半期報告書の数字は四半期の最後の日で止まっているためです。CoreWeaveでも、6月末の後の2026年9月22日に、転換社債42億ドルの発行完了を臨時報告書で公表しています(S4)。
結論:数字を読むときは、保証、担保、時点の三つを確かめる
四半期報告書によると、2026年6月30日の借入は合計約351億ドルで、親会社に返済を請求できないのは約36.6億ドル(約10%)です。残りは、親会社の債務か、親会社が保証した債務です。資産の囲い込みは、それとは別の話で、連結の貸借対照表の中にあります。
確認は三つです(私の提案)。一つ目は、保証です。返済を誰に請求できるのか。二つ目は、担保です。資産の範囲と、金額が帳簿の値か市場の値か。三つ目は、時点です。どの四半期報告書の数字か。
補足:「切り離し」を三つの層に分けて整理する(私の整理)
四半期報告書の記述を、私は次の三つの層に分けて読みました。層ごとに、書かれている範囲が違います。
- 第一の層は、資産の囲い込みです。融資で買った設備と顧客契約を、子会社が持ち、その資産の一部は、その子会社の債務の返済にだけ使えます。DDTL 4.0と、30ページの「一部の借入枠」に書かれています。固定資産など182億ドルと流動資産26億ドルが、後者の担保です。
- 第二の層は、返済責任の遮断です。親会社に請求できるかどうかで、非遡及が約10%、遡及が約90%です。DDTL 4.0は、限られた保証を除いて、請求が親会社に及びません。
- 第三の層は、会計上の連結です。囲い込んだ資産も、親会社の連結の貸借対照表に含まれます。
どの層の話をしているのかが分からないまま「切り離した」と言うと、読み手によって意味が変わります。取引先の資料でこの言葉を見たら、まず、どの層なのかを聞き返すのが確実です(私の提案)。
補足:取引先の「SPVだから別」という説明を確かめる手順の例(私の提案)
公開された資料を読んだ整理から、自社で確認するときの手順の例を書きます。これは私の提案で、資料に書かれた手順ではありません。
- 「切り離し」と言われたら、資産の話か、返済責任の話かを聞き分けます。
- 返済責任なら、親会社の保証の有無を、契約や四半期報告書の原文の一文で確かめます。「非遡及」と「遡及」の区分があれば、金額も見ます。
- 例外条項(限られた保証)が何に当たるかを確かめます。通常の返済の保証かどうかが、分かれ目です。
- 担保の金額が、帳簿の値か市場の値かを確かめます。掛け目の数字が書かれているかも見ます。
- 数字の時点を確かめます。四半期ごとに変わるため、最新の報告書で取り直し、四半期の後に出た臨時報告書(8-K)も確かめます。
- 書かれていないことを、別の欄に書き出し、事実として扱いません。
よくある疑問に、公開資料の範囲で答えます
Q. 「SPVの借入」は、親会社とは無関係ですか。
A. この四半期報告書の範囲では、そうは読めません。DDTL 4.0を除く枠は、親会社が無条件に保証すると書かれています。非遡及は、借入の合計の約10%です。
Q. 非遡及は、DDTL 4.0のことですか。
A. 主にそうですが、全部ではありません。2026年6月30日の非遡及3,663百万ドルには、機器とソフトウェアのライセンスの融資の一部(882百万ドル)が入っています。
Q. 破産から隔離された子会社の資産は、連結から外れますか。
A. 四半期報告書は、その金額が連結の貸借対照表に含まれている、と書いています。
Q. CoreWeaveの顧客はどの会社ですか。
A. 表の顧客A、B、Cがどの会社かは、書かれていません。別の箇所で、主要な顧客としてMicrosoftとOpenAIの名前が挙がっています。
Q. 非遡及の借入には、親会社の保証が一切ないのですか。
A. 一切ない、とは書かれていません。限られた保証があり、実際の詐欺、故意の違法行為、担保の流用、一部の破産の申し立てなど、決まった場合に限って、請求が親会社に及びます。通常の返済の保証ではない、とされています(27ページ)。
Q. 遡及の借入は、すべてDDTLですか。
A. いいえ。27ページの表では、DDTLの5本(合計10,806百万ドル)のほか、社債、転換社債、機器の融資、Magnetarからの借入が含まれます。
Q. 次の四半期報告書は、いつ出ますか。
A. 時期は、この記事では扱いません。
Q. 次の四半期報告書で、数字はどうなりますか。
A. 予測はしません。この記事の数字は、2026年6月30日の時点のものです。
自社の判断に使うときの注意(私の提案)
この記事の数字は、2026年6月30日までの四半期報告書に基づきます。新しい報告書が出たら、遡及と非遡及の金額、保証の記述、顧客の集中、受注残を取り直してください。
また、この記事は、特定の会社への取引や投資を勧めるものではなく、売買の判断や投資の助言を含みません。自社の判断には、契約書の原文と、自社で確認した数字を使ってください。
最後の確認リスト
- 「切り離し」は、資産の囲い込みか、返済責任の遮断か。
- 保証の有無を、原文の一文で確かめたか。
- 担保の金額は、帳簿の値か、市場の値か。
- 数字は、どの四半期報告書の時点か。
- 書かれていないこと(掛け目、市場価値、対象の一覧、顧客の名前との対応)を、別に書き出したか。
初めてこのチャンネルの記事を読まれた方は、https://note.com/consuloji_ch/n/n1975ecc3cf48 から読み始めてください。
出典一覧
- S1:CoreWeaveの四半期報告書(2026年6月30日までの期間):https://www.sec.gov/Archives/edgar/data/1769628/000176962826000366/crwv-20260630.htm
- S2:CoreWeaveの発表(DDTL 4.0の契約完了、2026年3月):https://www.sec.gov/Archives/edgar/data/1769628/000176962826000129/ex991.htm
- S3:CoreWeaveの臨時報告書(NVIDIAとの注文書、2025年9月):https://www.sec.gov/Archives/edgar/data/1769628/000176962825000047/crwv-20250909.htm
- S4:CoreWeaveの臨時報告書(2033年満期転換社債の発行完了、2026年9月22日):https://www.sec.gov/Archives/edgar/data/1769628/000176962826000432/crwv-20260917.htm