なぜMetaは株を売った8日後に社債を出したのか?──5本で150億ドル、5年物の上乗せ金利は半年前の約2倍
YouTubeポッドキャスト本編(動画・音声)はこちら:なぜMetaは株を売った8日後に社債を出したのか?──5本で150億ドル、5年物の上乗せ金利は半年前の約2倍
https://www.youtube.com/watch?v=-yYLiVgOuw8
動画・音声本編はこちら:なぜMetaは株を売った8日後に社債を出したのか?──5本で150億ドル、5年物の上乗せ金利は半年前の約2倍
この記事が役立つ人と、読んだあとにできること
財務・経理・IT企画の仕事で、AIの設備投資がどうやってお金を集めているかを読む必要がある人に向けて書きました。取引先や自社の資金計画の説明を受ける立場の人にも使えます。大手テックの社債のニュースを見たときに、何に使うのか、どんな条件で借りたのか、株の売り出しとどう違うのかを、自分で確かめられるようにするのが目的です。
読み終えたら、次の3つができる状態を目指します。1つ目は、社債の条件書(Pricing Term Sheet)を開き、満期・利率・上乗せ金利・格付けの4つの行を書き写すこと。2つ目は、同じ会社の前回の条件書と同じ満期どうしで並べ、利率の変化を「国債の利回りの変化」と「会社への上乗せの変化」に分けること。3つ目は、目論見書補足の「資金使途」と「リスク要因」の最初の数項目を読み、返す順番と財務の約束の有無を確かめることです。
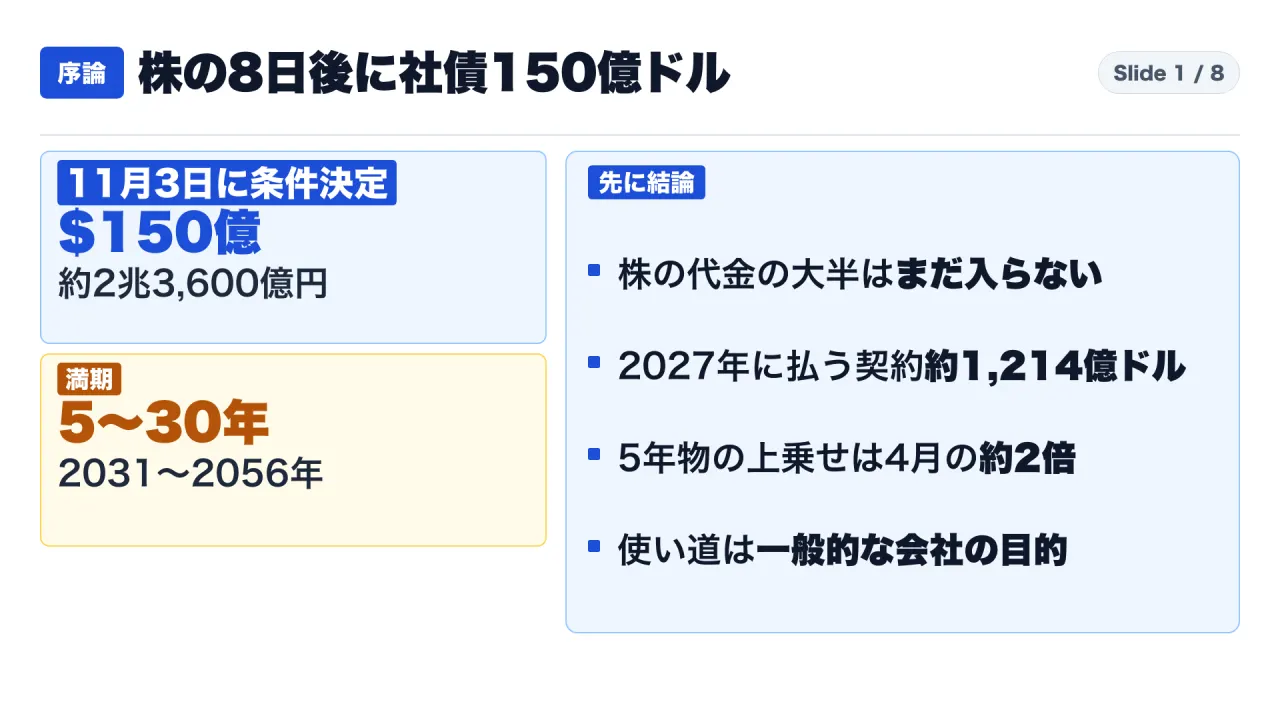
結論:株の代金の大部分は決済の時まで入らず、借りる値段は上がった。理由は書類に書かれていない
結論から書きます。Meta Platforms(以下 Meta)は、2026年11月3日、5本に分けた合計150億ドルの社債の条件を決めました。1ドル=157.47円で換算すると、約2兆3,600億円です。満期は2031年から2056年、つまり5年から30年です。利率は5.85%から7.5%、国債への上乗せ金利は1.10%から2.20%です。お金の受け渡しは11月5日の予定です。
その8日前の10月26日に、Meta は株と優先株の売り出しを始めていました。株を売ったのに、なぜすぐ借金もするのか。SEC(米証券取引委員会)に出された書類の数字を並べると、次の3点が見えます。
- 株の売り出しのうち、普通株の分(手取り見込み約249億ドル)は「先の日付で売る約束」(フォワード売却)で、会社は最初は代金を受け取らない。決済は2027年11月19日までの、会社が決める日。
- 一方、取り消せない契約は9月末で4,545億2,000万ドルあり、そのうち2027年に払う分が約1,214億1,000万ドル。2026年の設備投資は1,350億〜1,450億ドルの見込み。
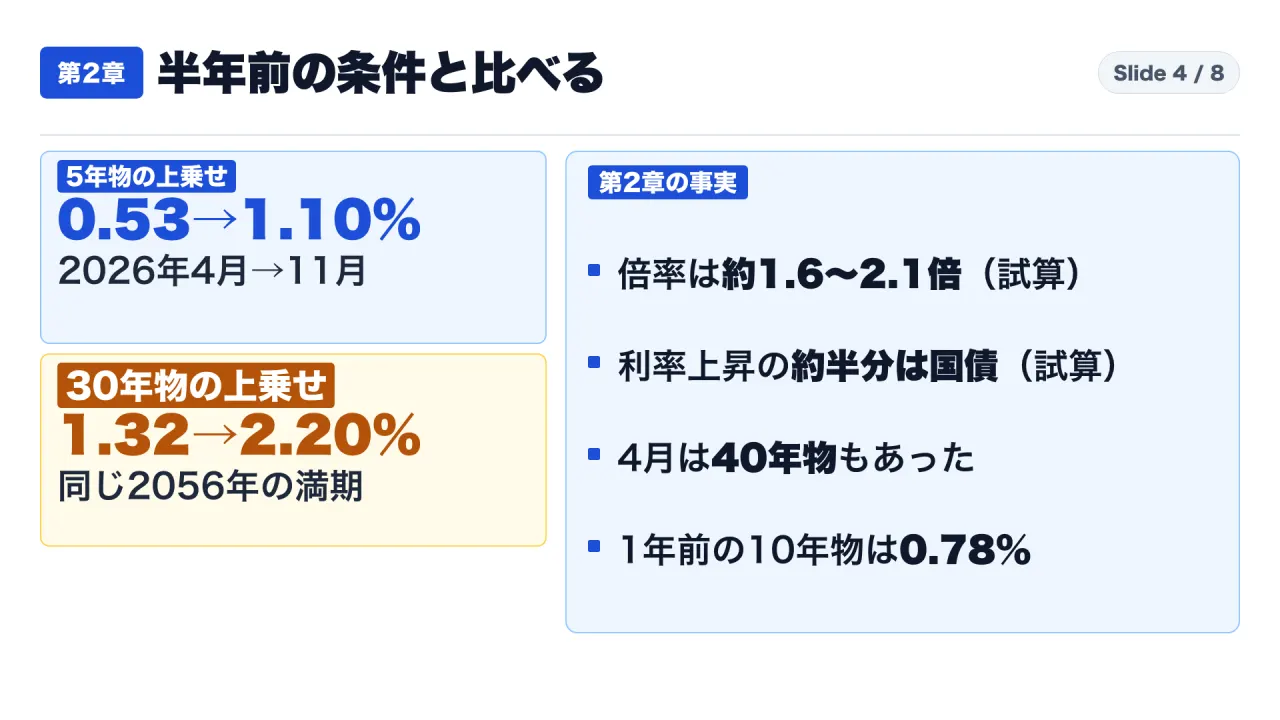
- 借りる値段は上がった。同じ年に返す社債どうしで比べると、国債への上乗せ金利は2026年4月の約1.6倍から約2.1倍(私の計算)。
ただし、会社は今回借りる理由を「一般的な会社の目的」としか書いていません。上乗せ金利が上がった理由も、書類にはありません。上の3点は、書類の数字を並べた私の整理であり、会社が説明した理由ではありません。
この記事は、社債や株を買うか売るかを勧めるものではありません。利回りを比べて購入を勧めることも、株価の予測もしません。書類の読み方の材料です。
読み方:使った一次資料と、書き分けのルール
使ったのは、8つの一次資料です。SEC の EDGAR に提出された Meta の書類が7つ、為替の資料が1つです。
- 社債の条件書(2026年11月3日、2026年4月30日、2025年10月30日)
- 目論見書補足の予備版(424B5、2026年11月3日)
- 株式と優先株の条件書(2026年10月26日付)
- 臨時報告書 8-K(2026年10月29日提出)
- 四半期報告書 10-Q(2026年9月30日までの四半期)
- 米連邦準備制度理事会の外国為替相場 H.10(2026年11月2日公表、10月30日の値)
取得は2026年11月4日です。原文は英語で、日本語は意訳です。書き分けのルールは次のとおりです。
- 書類にあること:上の書類の本文にあること。
- 書類に無いこと:上の書類を読んだ範囲で見つからなかったこと。
- 私の計算:条件書の数字を足したり割ったりした値。本文で「私の計算」と書きます。
- 私の解釈:「私なりの解釈」「私の提案」と明記した部分。断定ではありません。
円換算は、H.10 の10月30日の値(1ドル=157.47円)を使った概数です。為替が動けば変わります。
用語の説明:この記事で使う言葉
- 社債:会社がお金を借りるために出す借用証書です。買った人は、決まった日に利息と元本を受け取ります。
- 満期:借りたお金を返す日です。
- 利率(クーポン):毎年払うと約束した利息の割合です。額面に対する割合で示します。
- 上乗せ金利(スプレッド):同じくらいの期間の米国債の利回りに、いくら上乗せしたかです。条件書では「T + 110 basis points」のように書かれます。1 basis point は0.01%なので、110 basis points は1.10%です。
- 条件書(Pricing Term Sheet):値段が決まった日に出す、条件の一覧表です。
- 目論見書補足(Prospectus Supplement):社債を買う人に向けて、条件と危険を説明する書類です。11月3日に出たのは、金額などの欄が空いた予備の版です。
- 格付け:返す力の確かさを、専門の会社が記号で表したものです。
- 財務の約束(financial covenants):借金の割合などを一定の範囲に保つよう、借り手が約束する条項です。
- フォワード売却:株を売る約束を今して、代金は後の決済の日に受け取る仕組みです。
- 強制転換型の優先株:配当が付き、後で必ず普通株に変わる株です。今回の売り出しでは、優先株の持ち分を細かく分けた「預託株式」の形で売られました。
1. 条件書を読む:5本の社債、満期は5年から30年
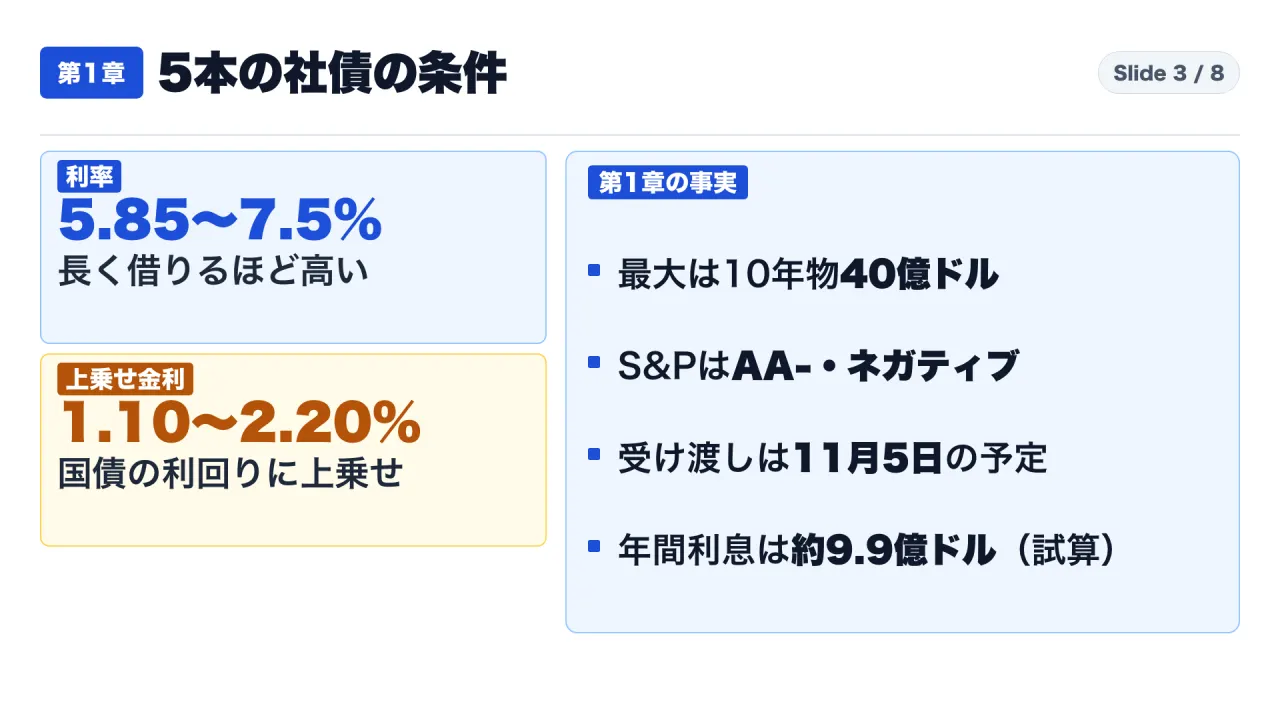
11月3日の条件書には、5本の社債が並んでいます。満期はどれも11月15日です。
| 返す年 | 期間 | 金額 | 利率 | 上乗せ金利 | 発行価格 |
|---|---|---|---|---|---|
| 2031年 | 5年 | 32億5,000万ドル | 5.85% | 1.10% | 99.998% |
| 2033年 | 7年 | 32億5,000万ドル | 6.25% | 1.45% | 99.778% |
| 2036年 | 10年 | 40億ドル | 6.55% | 1.60% | 99.982% |
| 2046年 | 20年 | 17億5,000万ドル | 7.35% | 2.00% | 99.903% |
| 2056年 | 30年 | 27億5,000万ドル | 7.5% | 2.20% | 99.629% |
(期間は私が年を数えた整理です。上乗せ金利は条件書の basis points を%に直しました。)
同じ内容を、文章でも書きます。
- 金額が一番大きいのは10年の分(40億ドル)、一番小さいのは20年の分(17億5,000万ドル)です。
- 利率は、5年の分の5.85%から、30年の分の7.5%まで、長いほど高くなっています。
- 上乗せ金利も、1.10%から2.20%まで、長いほど大きくなっています。
ほかの行も見ます。格付けは、ムーディーズが Aa3 で見通しは安定的(Stable)、S&P がダブルAマイナス(AA-)で見通しはネガティブ(Negative)と書かれています。受け渡しは11月5日の予定で、利息は毎年5月15日と11月15日の2回、最初は2027年5月15日です。期限前に会社が返せる条件(メイク・ホール条項と、満期の少し前からの額面での償還)も、1本ごとに書かれています。
ここで、私の計算を1つ入れます。5本の金額に利率を掛けて足すと、年間の利息は約9億9,000万ドル(約1,560億円)になります。5本の平均の利率は、金額で重みを付けると約6.6%です。
この章から言えるのは、長く借りるほど、毎年の利息の割合と国債への上乗せが大きい、ということです。確かめるなら、条件書の「Maturity」「Coupon」「Spread to Benchmark Treasury」「Ratings」の4つの行を見ます。
2. 半年前・1年前と比べる:上乗せ金利は約1.6〜2.1倍
Meta の社債は、今回が初めてではありません。EDGAR には、2026年4月30日と2025年10月30日の条件書もあります。
- 2025年10月30日:6本、合計300億ドル。満期は2030年から2065年。
- 2026年4月30日:6本、合計250億ドル。満期は2031年から2066年(40年の分を含む)。
- 2026年11月3日:5本、合計150億ドル。満期は2031年から2056年(最長30年)。
4月の分と今回の分は、満期の「年」が5本とも同じです(4月の分は5月15日、今回の分は11月15日が満期日)。そこで、同じ年に返す分どうしで、上乗せ金利を並べます。
| 返す年 | 4月の上乗せ金利 | 11月の上乗せ金利 | 倍率(私の計算) |
|---|---|---|---|
| 2031年 | 0.53% | 1.10% | 約2.1倍 |
| 2033年 | 0.68% | 1.45% | 約2.1倍 |
| 2036年 | 0.90% | 1.60% | 約1.8倍 |
| 2046年 | 1.22% | 2.00% | 約1.6倍 |
| 2056年 | 1.32% | 2.20% | 約1.7倍 |
文章でも書きます。短い分ほど倍率が大きく、2031年と2033年の分は約2倍、20年と30年の分は約1.6〜1.7倍です。1年前の2025年10月の条件書では、10年の分(2035年に返す分)の上乗せ金利は0.78%でした。
ただし、利率が上がった理由は、Meta への上乗せだけではありません。国債の利回りも動いています。2031年に返す分で分けてみます。
- 利率:4月は4.55%、今回は5.85%。差は1.30ポイント(ポイントは割合と割合の差)。
- 基準の国債の利回り:4月は4.023%、今回は4.750%。差は約0.73ポイント。
- 上乗せ金利:4月は0.53%、今回は1.10%。差は0.57ポイント。
(差はすべて私の引き算です。)利率の上昇1.30ポイントのうち、半分を少し超える分が国債の利回りの上昇で、残りが Meta への上乗せの増加です。利率だけを比べると、全部を会社のせいだと読み違えます。
格付けの行も比べます。4月の条件書では、S&P の欄は「AA-」とだけあり、見通しの表記はありません。今回の条件書では「AA-/Negative」です。見通しがいつ、なぜ付いたのかは、条件書には書かれていません。S&P 自身の発表は、今回は確認していません。
もう1つの違いは、期間です。4月には40年の分(2066年に返す分、40億ドル)がありましたが、今回は最長30年です。
比べるときの注意も書いておきます。4月の分と今回の分は、満期の「年」は同じでも、満期日は半年ずれています。上乗せ金利の基準になる国債も、4月は2031年3月31日に満期を迎える国債、今回は2031年10月31日に満期を迎える国債で、銘柄が違います。ですから、この比較は「同じ年に返す、ほぼ同じ長さの借金」どうしの比較で、まったく同じ条件の比較ではありません。
この章から言えるのは、同じ Meta でも、借りる値段は半年でかなり変わる、ということです。上乗せ金利が上がった理由が、Meta の事情なのか、社債の市場全体の動きなのかは、Meta の書類だけでは切り分けられません。同じ時期に社債を出した、格付けの近いほかの会社の条件書と並べる必要があります。
3. 目論見書補足を読む:使い道と、返す順番
次は、目論見書補足の予備版です。金額の欄は空いていますが、使い道とリスク要因は書かれています。
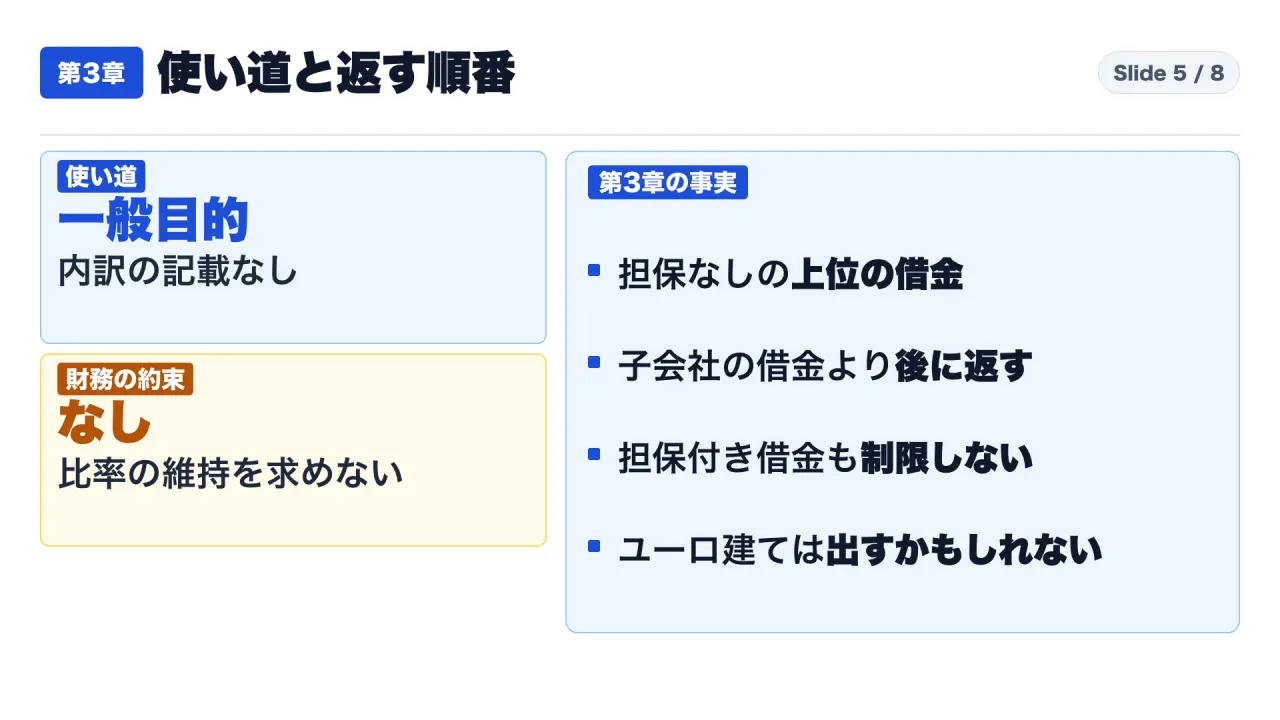
使い道(Use of Proceeds)は、「手取りのお金は一般的な会社の目的に使う」という一文です。データセンターの名前も、金額の内訳もありません。
リスク要因の最初の部分には、社債を買う人にとっての「返す順番」と「約束の中身」が書かれています。
- この社債は、担保の無い上位の借金(senior unsecured)です。ほかの担保の無い上位の借金とは、同じ順番です。
- 担保の付いた借金があれば、その担保の価値の範囲では、そちらが先に返されます。
- Meta は、事業の多くを子会社で行っていると書いています。子会社はこの社債を保証していません。そのため、この社債は、子会社の借金より後に返される立場です(構造的な劣後)。
- 社債の契約(indenture)には、財務の約束が入っていません。借金の割合や、純資産・収入・現金の水準を保つ約束はありません。
- 担保付きの借金を増やすことや、資産を売って借り戻す取引(セール・アンド・リースバック)も、制限していません。
もう1つ、目論見書補足は、ほぼ同時にユーロ建ての社債を出すかもしれない、と書いています。ただし、出すか、出し切れるかの保証は無いとも書いていて、金額は書かれていません。私が2026年11月4日の17時23分(日本時間)に EDGAR の提出一覧を確認した時点では、ユーロ建ての社債の書類も、今回の社債の確定版の目論見書補足も、まだありませんでした。
ここは私の整理です。この社債を買う人の守りは、契約の約束より、Meta の稼ぐ力そのものに頼っています。大手テックの社債では珍しい形ではありませんが、その分、四半期報告書でお金の出入りを追う意味が大きくなります。
4. 株の代金は、決済の時まで入らない
では、3つ目の問いです。株を売ったのに、なぜ借りるのか。
10月26日の売り出しは、2つに分かれています。
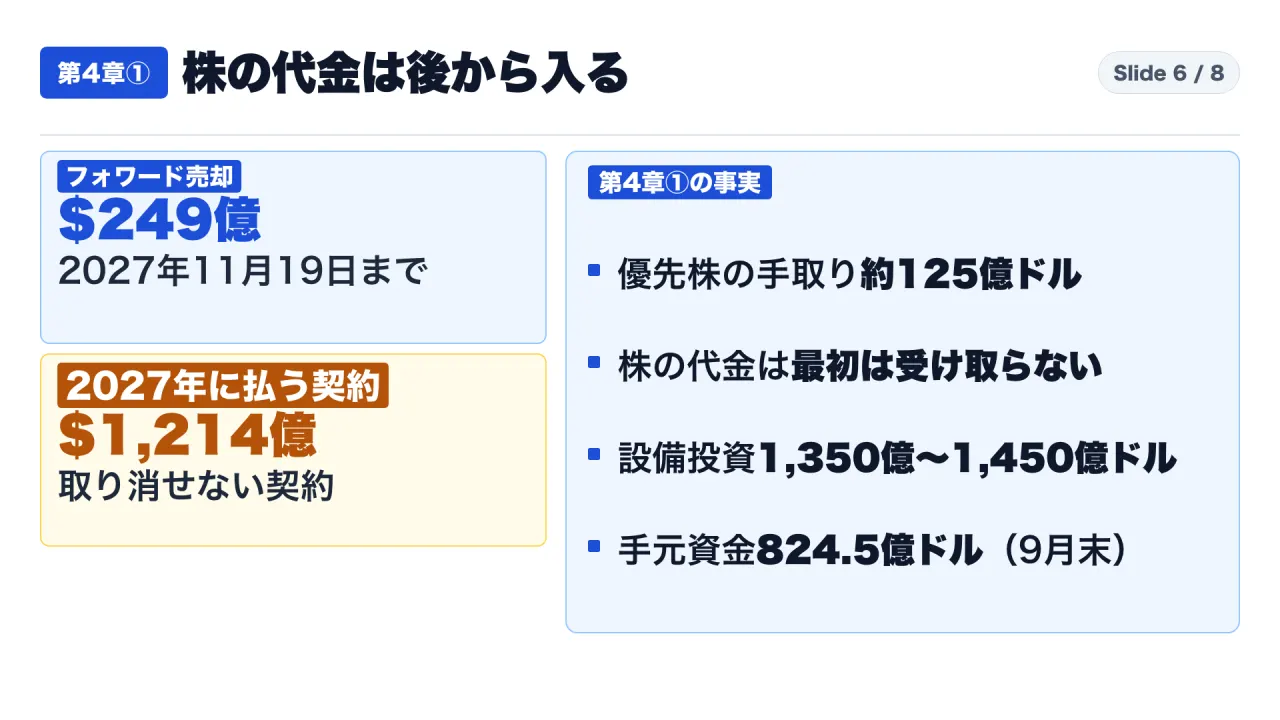
1つは、強制転換型の優先株(預託株式2億5,000万口)です。手取りは約125億ドルの見込みと、条件書に書かれていました。受け渡しは10月29日に済み、さらに追加の分(3,750万口)の手取り約18億6,900万ドルを11月2日に受け取った、と目論見書補足の「最近の出来事」に書かれています。
もう1つは、普通株4,000万株のフォワード売却です。会社の手取りは、決済の時に約249億ドル(約3兆9,200億円)の見込みです。ここが大事なところで、8-K には、会社は最初はこの売り出しの代金を受け取らない、と書かれています。決済は、2027年11月19日までの、会社が決める日です。普通株の代金も、優先株の代金も、使い道は「一般的な会社の目的」です。
一方で、出ていくお金を10-Q で見ます。
- 2026年の設備投資の見込み:約1,350億〜1,450億ドル(AIと本業のため)。
- 9月までの9か月の設備投資:858億2,000万ドル。
- 取り消せない契約:9月末で4,545億2,000万ドル。主に外部のクラウドの容量、サーバーとネットワーク、データセンターの電力など。
- そのうち2026年に払う分:約458億5,000万ドル。2027年に払う分:約1,214億1,000万ドル。
- 手元のお金(現金と有価証券):9月末で824億5,000万ドル。
- 社債の残高:840億ドル。そのうち27億5,000万ドルは2027年8月に満期。
ここまでが、書類に書かれた数字です。会社は今回借りる理由を「一般的な会社の目的」としか書いていません。ですから、「なぜ8日後なのか」の答えは、書類にははっきりとはありません。
5. 私なりの解釈:入る時期のずれを、借金で埋める
ここからは、事実ではなく、私なりの解釈です。
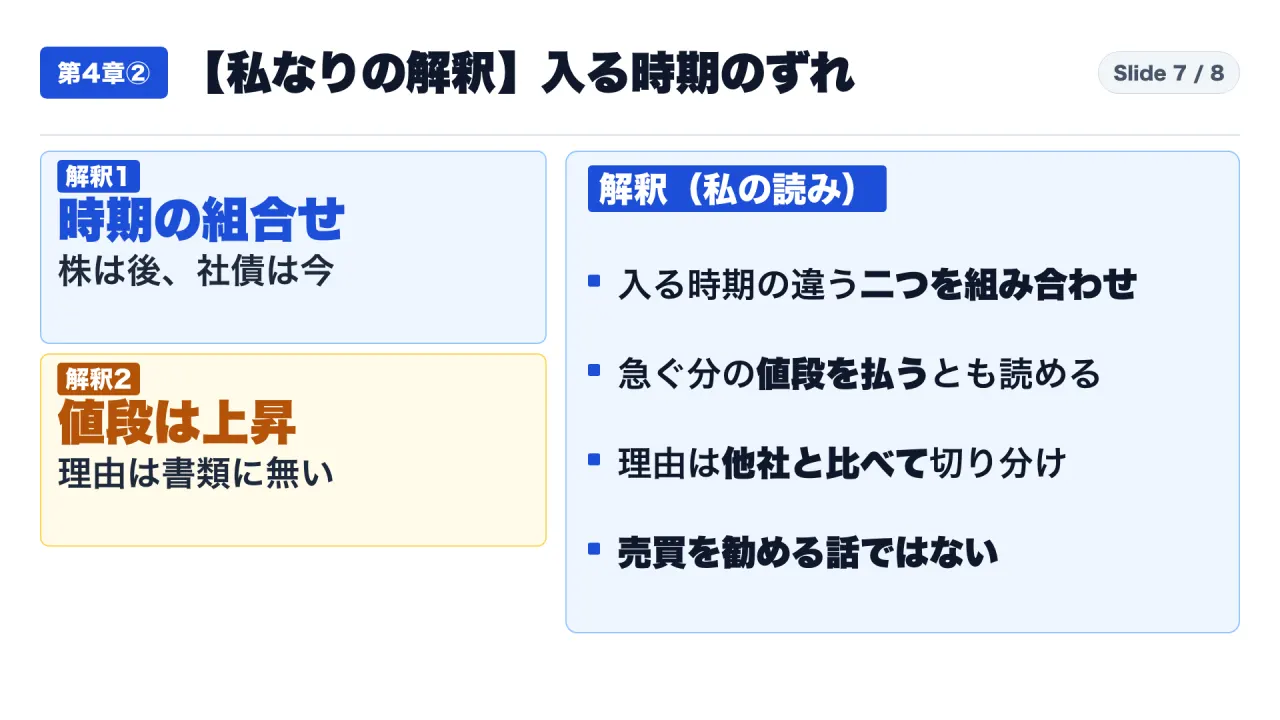
第一に、入る時期の違う2つを組み合わせているように見えます。普通株の代金は、入る時期を会社が選べます。優先株の代金と社債の代金は、すぐに入ります。2027年に払う契約が大きいことと合わせると、今すぐ必要な分と、後で選べる分を分けている、と読めます。
第二に、借りる値段は上がっています。理由は書類にありません。同じ年に返す分で、上乗せ金利は4月の約1.6〜2.1倍です。今すぐ使えるお金を得る分の値段を払っている、とも読めます。
第三に、上乗せ金利が上がった理由は、書類からは分かりません。会社の事情か、市場全体の動きかは、ほかの会社の条件書と比べないと切り分けられません。この評価が当てはまらない場合もあります。たとえば、同じ時期にほかの大手の社債の上乗せ金利も同じように上がっていれば、Meta だけの事情とは言えません。
第四に、この記事は、社債や株を買うか売るかを勧めるものではありません。
明日できること:条件書を2枚並べ、質問を3つ書く
明日できる小さな行動を1つ挙げます。SEC の EDGAR で Meta の提出書類の一覧を開き、11月3日の条件書(FWP)を開いてください。そして「Spread to Benchmark Treasury」の行を、4月30日の条件書の同じ行と並べて、メモに書き写してください。余裕があれば、「Benchmark Treasury Price/Yield」の行も書き写し、利率の差を国債の分と上乗せの分に分けてみてください。
会社やIRの担当者に聞く質問の候補も、3つ挙げます。
- 普通株のフォワード売却の代金を、いつ受け取る予定か。
- 目論見書補足にあるユーロ建ての社債は出すのか。出すなら規模はどのくらいか。
- 2026年と2027年の設備投資のうち、借金でまかなう割合はどのくらいか。
自分の会社や取引先に当てはめるなら、大きな設備投資の発表を見たときに、「お金はいつ入るのか」「借りる値段はいくらか」「返す順番と約束はどうなっているか」の3点を確かめる、という使い方ができます。
よくある疑問:書類を読むときにつまずく3つの点
株の売り出しと社債は、会社にとって何が違うのか
社債は、決まった利率の利息を払い、満期に元本を返す借金です。今回の5本なら、利息は毎年5月と11月に払い、2031年から2056年にかけて元本を返します。一方、今回売り出した優先株は、条件書の名前のとおり、年6.50%の配当が付き、後で普通株に変わる株です。普通株のフォワード売却は、決済の日に新しい株を渡して代金を受け取ります。どれも「会社にお金が入る」点は同じですが、返す義務があるのは社債だけで、株は既存の株主の持ち分が薄まる形で負担が出ます(一般的な仕組みの説明です)。この違いのどちらを重く見るかは、書類には書かれていません。ここまでは、仕組みの一般的な説明と、条件書の名前の範囲です。
予備版と確定版は、どこが違うのか
11月3日の朝(米国東部時間。EDGAR の受付は8時29分)に出た目論見書補足は、表紙に「SUBJECT TO COMPLETION」(未完成)とあり、金額・利率・満期の年が空欄です。同じ日の夕方(受付は17時25分)に出た条件書(Free Writing Prospectus)に、値段が決まった後の条件が並びます。通常は、その後に空欄を埋めた確定版が提出されます。ニュースの数字を確かめるときは、空欄の多い予備版ではなく、条件書か確定版の数字を使います。2026年11月4日の夕方の時点では、確定版はまだありませんでした。
期限前に返せる条件は、何を意味するのか
条件書の「Optional Redemption」の行には、会社が満期より前に返せる条件が書かれています。たとえば2031年に返す分は、2031年10月15日より前なら、残りの元本と利息を、国債の利回りに0.20%を足した率で割り引いた現在の価値(メイク・ホール。額面を下回る場合は額面)で、それ以降は額面で返せます。会社は、金利が下がったときなどに借り換えの余地を持てます。買う側から見ると、受け取れるはずだった元本と利息を、その時点の価値に直した額で精算される仕組みです。この行は、社債を比べるときに、利率や上乗せ金利と並べて読む項目です。
制作の裏側:生成された要約の数字は、条件書で確かめる
今回の題材は、利用者が共有した、生成された市場の要約でした。要約の本文には、ウェブ検索をせずに確認した、とありました。条件書と照らすと、次のとおりでした。
- 「米国分で150億ドル」「満期5〜30年」:条件書と一致。
- 「国債に約2.5%上乗せ」:条件書の上乗せ金利は1.10〜2.20%で、5本のどれとも一致しない。
- 「全体で最大約200億ドル」:目論見書補足はユーロ建ての社債を「出すかもしれない」と書くだけで金額が無く、確認できない。
- 「テック企業の社債への投資家の疲れ」「ほかの会社の資金調達」:Meta の書類には無いため、使っていない。
生成された要約は、入口にとどめる。今回の、自分への教訓です。
自分の判断に使うときの注意
この記事は、2026年11月4日に取得した SEC の提出書類と H.10 を読んだものです。今回の社債の確定版の目論見書補足は、取得の時点ではまだ提出されていませんでした。提出後は、金額の欄などが埋まった確定版で確認してください。この記事は、社債・株の売買の推奨、投資の助言を含みません。
YouTube本編:{{YOUTUBE_URL}}
初めてこのチャンネルの記事を読まれた方は、https://note.com/consuloji_ch/n/n1975ecc3cf48 から読み始めてください。
出典一覧
- S1:Meta の社債の条件書(Pricing Term Sheet、2026年11月3日):https://www.sec.gov/Archives/edgar/data/1326801/000119312526445646/d186765dfwp.htm
- S2:Meta の目論見書補足(予備版、424B5、2026年11月3日):https://www.sec.gov/Archives/edgar/data/1326801/000119312526444440/d135326d424b5.htm
- S3:Meta の社債の条件書(2026年4月30日):https://www.sec.gov/Archives/edgar/data/1326801/000119312526197902/d148113dfwp.htm
- S4:Meta の社債の条件書(2025年10月30日):https://www.sec.gov/Archives/edgar/data/1326801/000119312525258837/d61769dfwp.htm
- S5:Meta の株式と優先株の条件書(2026年10月26日付):https://www.sec.gov/Archives/edgar/data/1326801/000119312526432549/d382225dfwp.htm
- S6:Meta の臨時報告書 8-K(2026年10月29日提出):https://www.sec.gov/Archives/edgar/data/1326801/000119312526438017/d183592d8k.htm
- S7:Meta の四半期報告書 10-Q(2026年9月30日までの四半期):https://www.sec.gov/Archives/edgar/data/1326801/000162828026066773/meta-20260930.htm
- S8:米連邦準備制度理事会の外国為替相場「H.10」(2026年11月2日公表、10月30日の値):https://www.federalreserve.gov/releases/h10/current/
#Meta #社債 #資金調達 #AI投資 #設備投資 #決算書の読み方 #一次資料