なぜ蘭INGはStargate融資5億ドルを売却したのか?──韓国株8.8%安停止と9000億ドル負債
2026年11月6日、世界のAIインフラと株式市場を揺るがす決定的な構造転換が一斉に表面化しました。
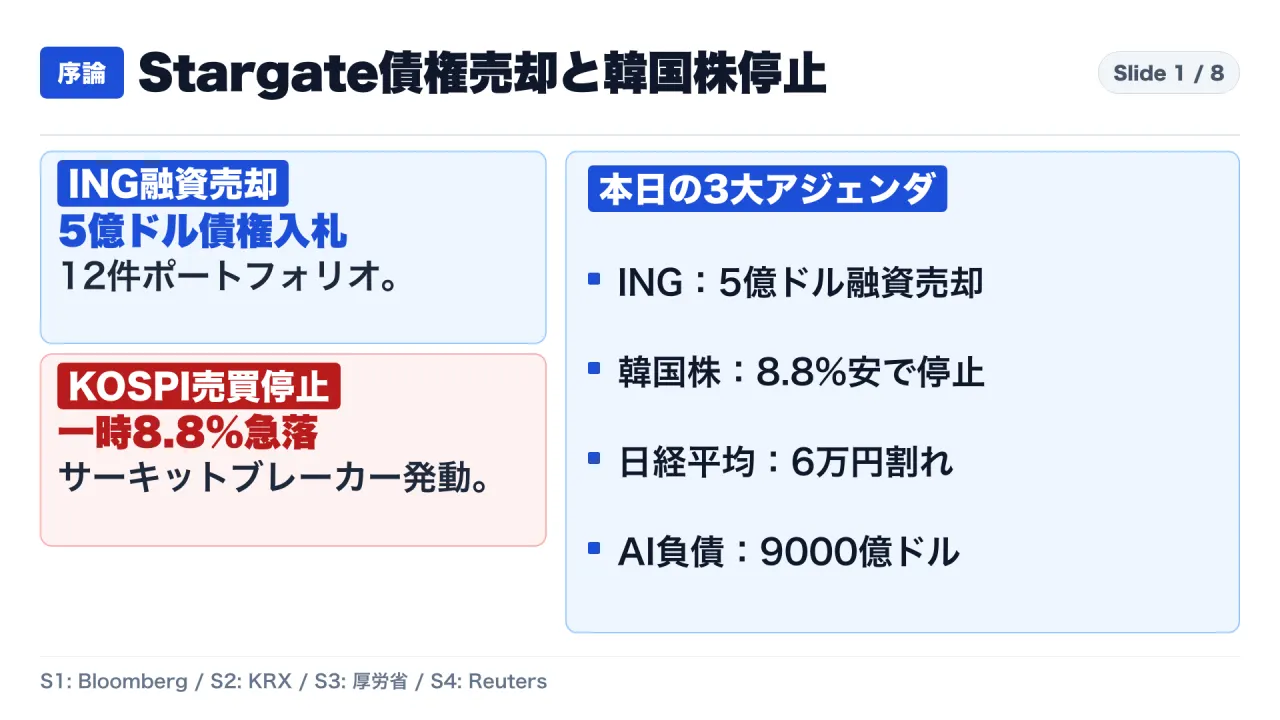
オランダ大手金融機関INGが、OpenAIやソフトバンクグループ、オラクルが推進する巨大インフラ構想「Stargate」のニューメキシコ州ドニャアナ郡施設向け融資2,500万ドルを含む、12件・約5億ドル規模のデータセンター向け融資ポートフォリオを一括売却する入札を開始したことが明らかになりました。同案件ではオラクルによる開発事業者への不可抗力条項(Force Majeure)発効が確認され、工期遅延が信用市場に直撃しています。
前日の米国市場でハイテク株の急落により単日で2.3兆〜3兆ドルの時価総額が消失した余波を受け、翌朝のアジア市場では韓国総合株価指数(KOSPI)が一時8.8%急落して5,000ポイントを割り込み、20分間の売買停止措置(サーキットブレーカー)と売りサイドカーが発動。SKハイニックスが一時13%安、サムスン電子が約10%安と壊滅的な売りを浴びました。
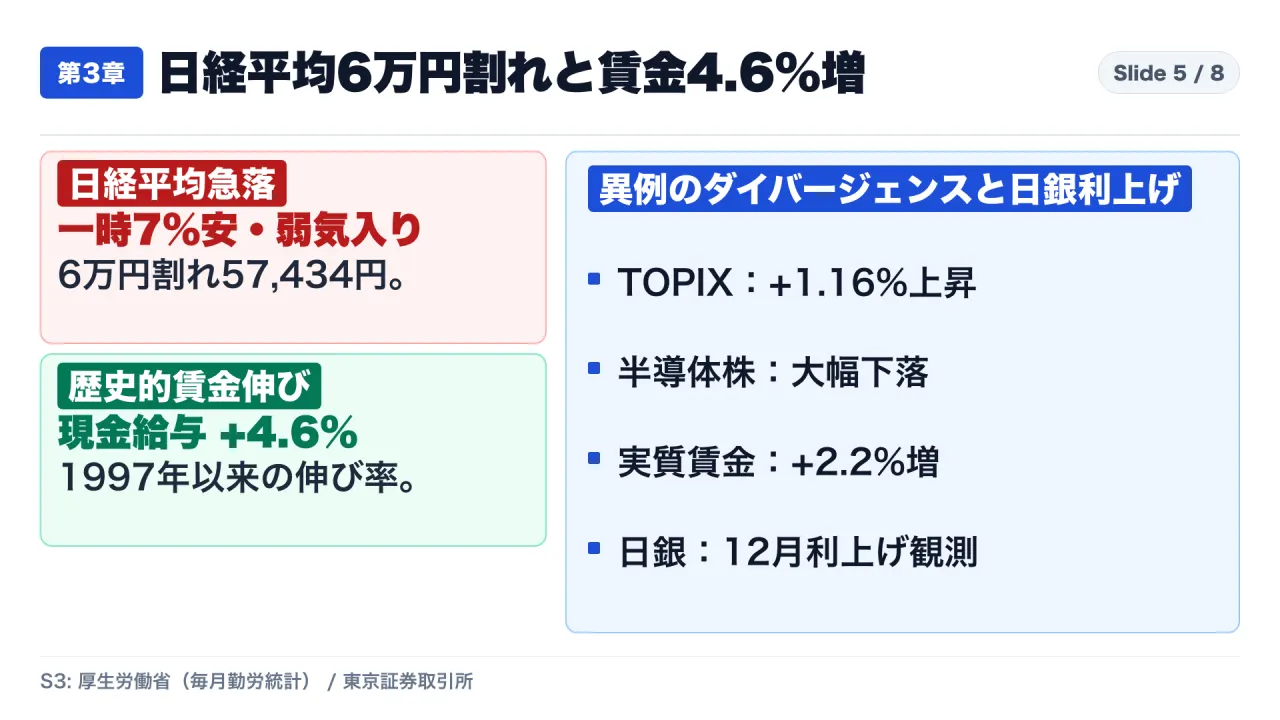
日本市場でも日経平均株価が一時7%超急落し、57,434円まで売り込まれて60,000円の大台を割り込み弱気相場入りする一方、TOPIXは内需・金融シフトで+1.16%逆行高を記録する異例のダイバージェンスが発生。厚生労働省発表の9月現金給与総額は前年比+4.6%と約30年ぶりの伸び率を記録し、日銀12月利上げ観測が急浮上しました。
さらに実需側で2028年まで設備容量が完売しオラクルの残余履行義務(RPO)が6,640億ドルに達する一方、未公開市場ではAnthropicのIPO想定評価額が1.2兆〜1.3兆ドルへ引き下げられ、OpenAI調達も約110億ドルへ縮小。2027年の起債が4,200億ドルへ急増する中、約9,000億ドル規模の長期固定インフラ契約に対し売上が短期変動型である「WeWork型資産負債ミスマッチ」と「航空業界型パラドックス」への警告が鳴り響いています。
本記事では、Bloomberg、韓国取引所(KRX)、厚生労働省、Reutersの4件の一次資料をもとに、AIインフラバブルの変容と資本再配分の全貌を徹底解説します。投資判断は扱いません。
1. 結論と全体像:AIインフラバブルの構造的変容
一連の報道と開示データから、以下の3つの確定結論が導き出されます。
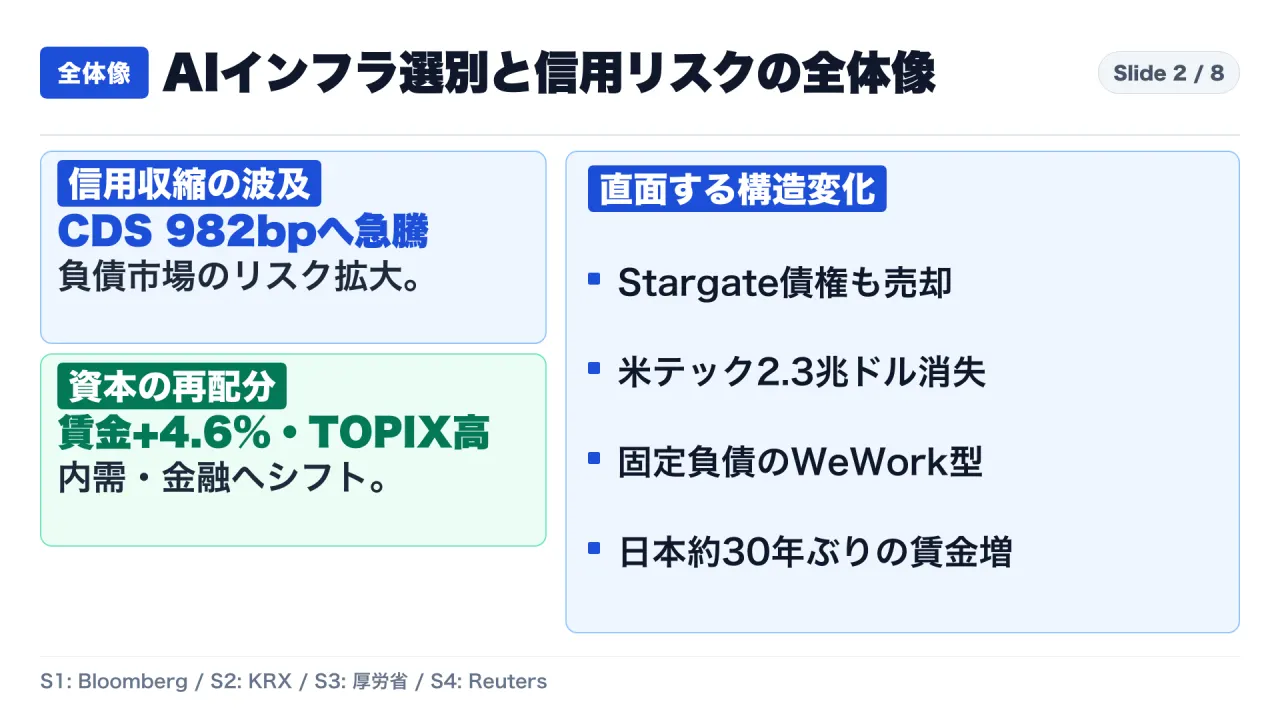
- 不可抗力条項の発効と民間銀行によるDC融資一括回収: オランダ大手INGによるStargate債権を含む5億ドル融資の一括売却入札、およびオラクルの不可抗力条項(Force Majeure)発効は、重電・電力網ボトルネックによる工期遅延が信用市場を直撃した決定的な転換点です。CoreWeaveのCDSが982bp、オラクルが288bpへ急騰するなど、負債市場での信用収縮が本格化しています。
- アジア半導体サプライチェーン直撃と異例のダイバージェンス: 米テック市場での時価総額消失を受け、韓国KOSPIでサーキットブレーカーが発動し、日経平均は6万円の大台を割り込んで弱気入りしました。その一方で、日本の賃金4.6%増に伴う日銀利上げ観測を背景にTOPIXが逆行高を演じるなど、成長期待株から内需バリュー株への資本逃避が加速しています。
- 実需完売とマルチプル収縮の乖離・9,000億ドル固定負債の罠: 2028年までの設備容量完売という強固な実需が存在する一方で、株式市場ではマルチプル収縮が進み、Anthropicの評価額引き下げやOpenAIの調達縮小が進行しています。長期固定負債9,000億ドルと短期変動売上というWeWork型ミスマッチを抱える中、確固たる営業キャッシュフローを持つ実体経済ビジネスへの選別が不可避となっています。
2. オランダ大手ING銀行の5億ドル融資売却劇と電力網の物理的制約
これまでAIデータセンターの建設は、民間銀行のプロジェクトファイナンスやネオクラウド企業が発行する高利回り社債、GPU資産担保融資によって支えられてきました。しかし2026年11月、その資金供給構造に決定的な亀裂が走りました。
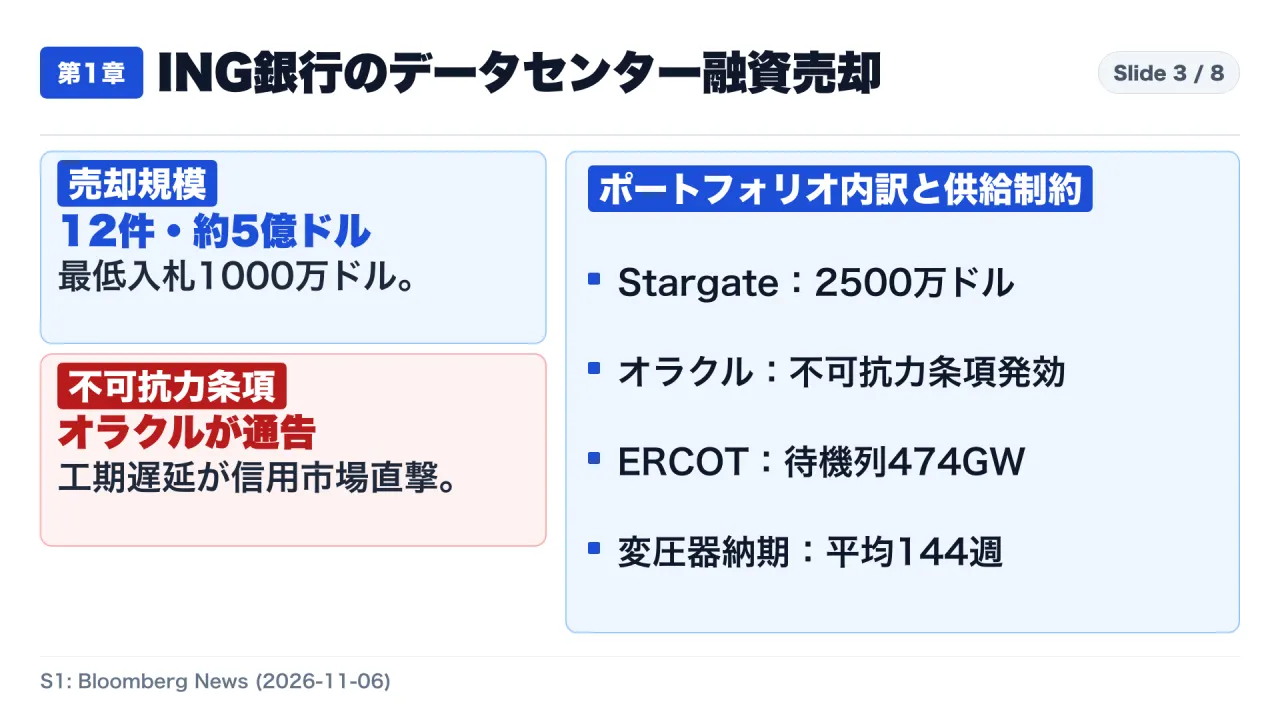
ブルームバーグの特報によると、オランダ大手銀行INGは12件・総額約5億ドルのデータセンター向け融資ポートフォリオを一括売却する入札を開始しました。最低入札額は1,000万ドルで、入札期限は2026年11月19日に設定されています。
金融市場に激震を与えたのが、OpenAI、ソフトバンク、オラクルが推進する巨大インフラ構想「Stargate」のニューメキシコ州ドニャアナ郡拠点向け債権2,500万ドルが売却対象に含まれていた点です。さらに重大な事実として、同案件においてオラクルが開発事業者に対し不可抗力条項(Force Majeure)を発効したことが確認されました。
背景には、送電網接続の絶望的な長期化と地方政治の激変があります。全米のデータセンター計画の約25%が集中するテキサス州では、ERCOT管内の大口需要接続待機列が474GWに達しています。新知事に選出された民主党ジーナ・ヒノホサ氏は、着工済み約22.5GWには既得権(グランドファーザー条項)を認めて継続を容認したものの、新規案件には補助金全廃・労組雇用義務・電気水道料金の住民転嫁防止・NDA破棄を要求しており、許認可環境は大幅に厳格化しました。全米の住民投票でも41件中40件でデータセンター新設反対が多数を占めています(レイトペイヤー・ポリティクス)。
物理的にも、大型変圧器(GSU)の納期は平均144週に達し、大型ガスタービンは2031年まで完売しています。建屋自体は12〜18か月で垂直立ち上げできても、変電所通電に数年を要する構造的な工期ミスマッチが生じており、系統連系をバイパスするBloom Energy等の燃料電池(BTM:系統外独立電源)や415V/240V直流配電、光電融合(CPO)などの代替技術が模索されています。
| 企業・プロジェクト・機関 | 指標 / 取引内容 | 定量数値・条件 | 構造的リスク・示唆 |
|---|---|---|---|
| ING融資ポートフォリオ | 売却入札規模 | 12件・約5億ドル(最低1,000万ドル) | 欧州大手銀がDC債権のエクスポージャーを一括売却 |
| Stargate(ニューメキシコ) | ポートフォリオ内債権 | 2,500万ドル(不可抗力条項発効) | オラクルが通告、国家級構想の貸出債権も市場放出 |
| CoreWeave | 5年物CDSスプレッド | 982bpへ急伸 | GPU担保借入モデルへの破綻懸念が急拡大 |
| Oracle | 5年物CDSスプレッド | 288bpへ急騰 | DC拡張に伴う負債増と不可抗力条項による警戒 |
| テキサス州 ERCOT | 大口接続待機列 | 474GW(着工済み22.5GWのみ既得権) | ヒノホサ次期知事が新規案件への優遇全廃・規制強化 |
| 重電サプライチェーン | 調達リードタイム | 変圧器144週、ガスタービン2031年完売 | 建屋1年半 vs 変電所数年の工期ミスマッチ |
| Amazon | 2026年設備投資見込み | 約2,200億ドル | 巨額CapExによりフリーキャッシュフローがマイナス転落 |
| Meta | 外部資金調達額 | 975億ドル | 投資原資を外部負債に頼る調達環境の悪化 |
3. 米テック2.3兆ドル消失と韓国KOSPI売買停止:アジア半導体の連鎖急落
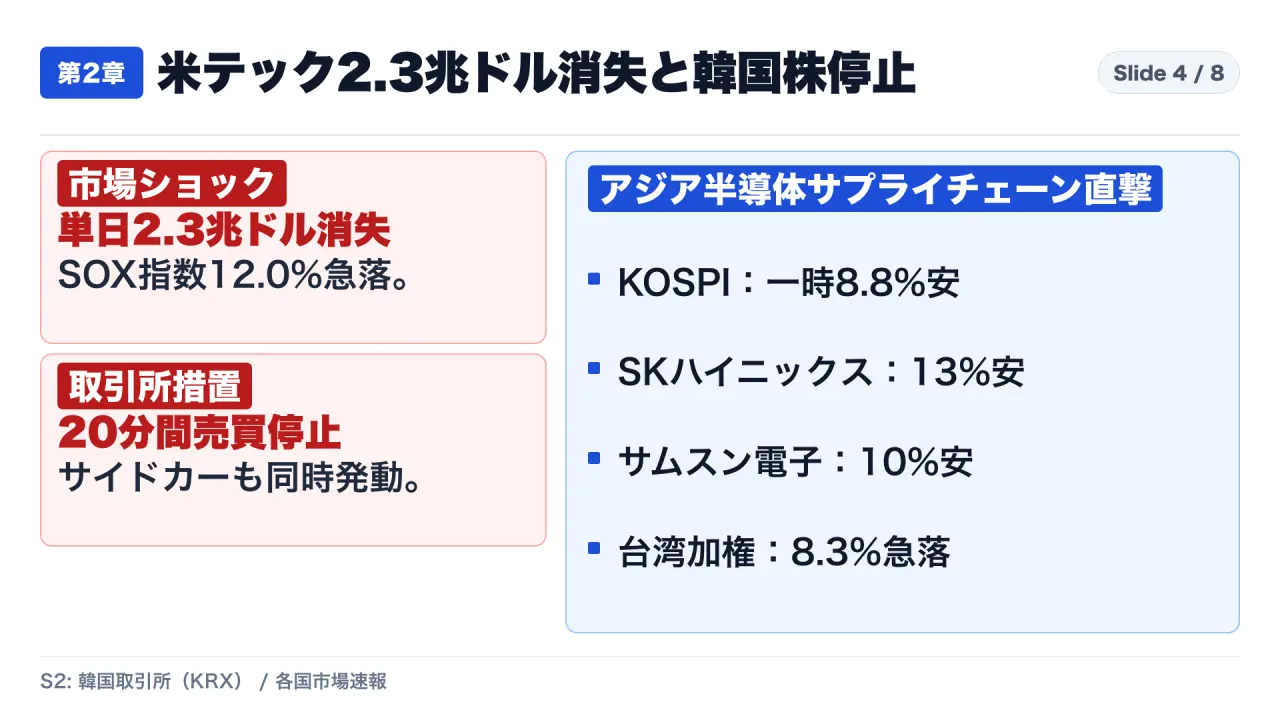
米国市場におけるナスダック総合指数の5.5%急落、ナスダック100の6.4%急落、フィラデルフィア半導体株指数(SOX)の12.0%暴落によって、単日で2.3兆〜3兆ドルの時価総額が消失しました。この激震は翌朝のアジア市場へ即座に波及しました。
韓国取引所では、寄り付き直後からパニック売りが殺到し、KOSPI指数が一時8.8%急落して5,000ポイントの大台を割り込みました。韓国取引所は午前中に20分間の売買停止措置(サーキットブレーカー)を発動し、先物急落に伴う売りサイドカーも発動されました。
| 市場 / 指数 / 銘柄 | 騰落率・安値水準 | 発動措置 / 影響 | 主な下落要因 |
|---|---|---|---|
| 米国 ナスダック総合 | -5.5% 急落 | 単日で時価総額2.3兆〜3兆ドル消失 | ハイパースケーラーのCapEx回収懸念 |
| 米国 ナスダック100 | -6.4% 急落 | 主要テック銘柄のマルチプル収縮 | 成長率鈍化懸念と割引率の再評価 |
| 米国 SOX指数 | -12.0% 暴落 | 半導体基幹銘柄の全面安 | ハードウェア需要の過剰感・通電遅延 |
| 韓国 KOSPI | 一時 -8.8%(5,000割れ) | 20分間売買停止(サーキットブレーカー) | 北アジア半導体サプライチェーンの換金売り |
| SKハイニックス | 一時 -11.7〜-13% | HBM主力銘柄への集中売り | 米国向けAIメモリ出荷減速リスク |
| サムスン電子 | 終値ベース 約-10% | 指数寄与度最大の主力株急落 | メモリ・ファウンドリの設備過剰感 |
| 台湾 加権指数 | -8.3% 急落 | TSMCの8.5%急落に連動 | 先端プロセス半導体の受注減少懸念 |
4. 日経平均6万円割れと賃金4.6%増:異例のダイバージェンスと日銀利上げ
日本市場では、指数算出方式の特性とマクロ経済データの強さが相まって、極めて珍しい市場の二極化(ダイバージェンス)が記録されました。
日経平均株価は、値がさ半導体株であるアドバンテスト(約-15%)や東京エレクトロン(約-9.5%)、ソフトバンクグループ(一時-11%)の急落に引きずられ、取引時間中に一時7%超下落して57,434円まで沈みました。2026年6月の最高値72,366円から20%超下落したことで、テクニカル上のベアマーケット(弱気相場)入りが確定しました。
しかし一方で、TOPIX(東証株価指数)は+1.16%の逆行高となりました。これを主導したのが、厚生労働省が同日公表した9月の毎月勤労統計速報です。
- 現金給与総額: 前年比 +4.6%(市場予想 +3.8%)
- 実質賃金: 前年比 +2.2%(市場予想 +1.3%)
- 共通事業所ベース: 前年比 +4.4%(市場予想 +2.9%)
名目・実質ともに1997年以来約30年ぶりの高水準を記録したことで、日銀が12月の金融政策決定会合で25bpの追加利上げに踏み切るとの観測が決定打となりました。金利上昇の恩恵を受ける銀行・保険株や、原油安を好感した内需バリュー株へ世界の投資資金が雪崩れ込み、半導体偏重の日経平均との間で鮮明なコントラストが描かれました。
5. 実需完売とマルチプル収縮の乖離:9000億ドル固定負債と航空業界型パラドックス
市場で起きている現象を正確に理解するには、「実需の強固さ」と「金融市場のマルチプル収縮」の乖離を直視する必要があります。
実需完売 vs バリュエーション調整の乖離
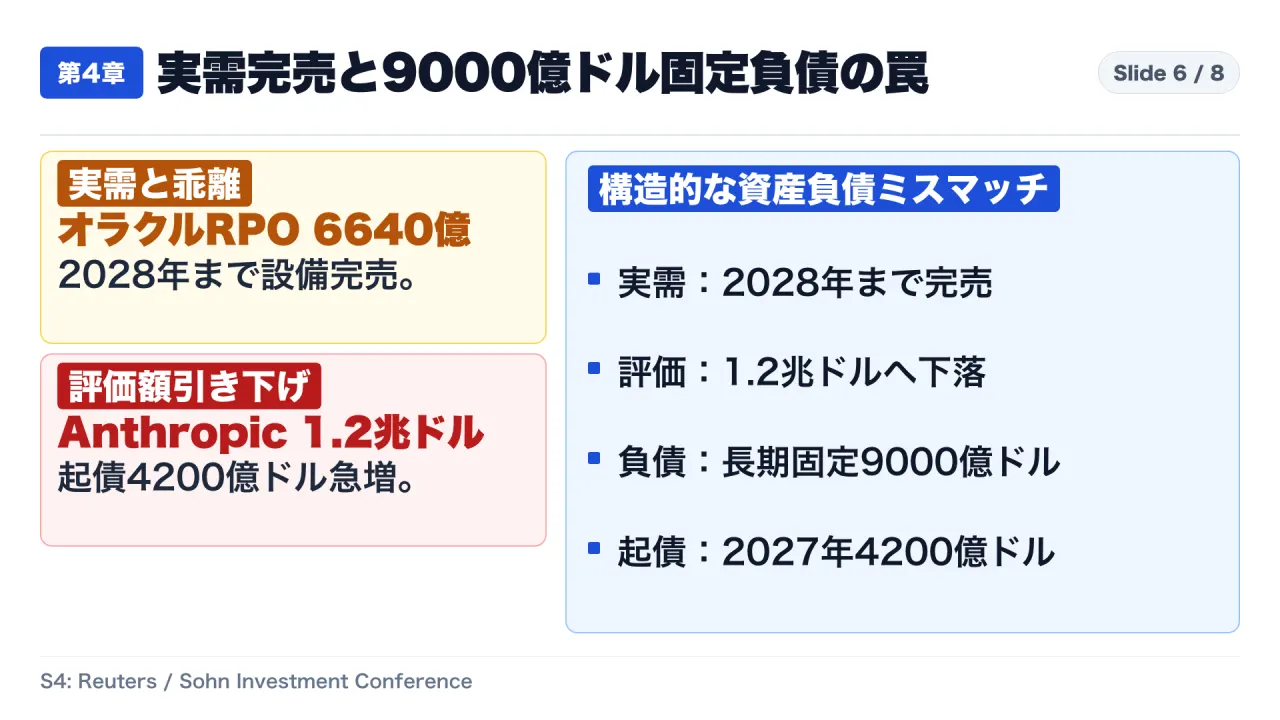
データセンター事業者の設備容量は、2027年末から2028年にかけてすでに事前予約で完売しています。オラクルの残余履行義務(RPO)は前年比2,090億ドル増の6,640億ドルを記録しており、稼働枠の希少価値自体は失われていません。
しかし株式市場では、主要テック各社が中間選挙前に「完璧さを織り込んだ株価水準(Price to Perfection)」で取引されていたため、わずかな成長率鈍化懸念がマルチプルの急激な収縮を招いています。未公開市場ではAnthropicのIPO想定評価額が2兆ドルから1.5兆ドル、さらに直近では1.2兆〜1.3兆ドル(一部投資家は1兆ドル示唆)へ引き下げられ、OpenAIも目標300億ドルに対し約110億ドル調達(評価額約1.25兆ドル)にとどまるなど、評価額の上限(マルチプル・シーリング)が拘束され始めています。
さらに、ハイパースケーラーの2026年設備投資が合計7,500億〜8,000億ドルに達する中、フリーキャッシュフローの枯渇から負債調達へのシフトが進み、2027年には起債規模が4,200億ドルへ急増すると試算されています。高金利下での利払い負担急増が、将来キャッシュフローの価値を押し下げています。
| 評価軸 | 強気派ファクト(実需・供給制約プレミアム) | 慎重派ファクト(信用・マルチプル収縮論) |
|---|---|---|
| 設備稼働枠 | 2028年まで事前契約で完売(オラクルRPO 6,640億ドル) | 顧客ROI検証本格化、解約・支払猶予リスク |
| AIユニコーン評価 | 生成AIの実装需要は不可逆的に拡大 | Anthropic評価額1.2兆〜1.3兆ドルへ引き下げ、OpenAI調達110億ドルに縮小 |
| 資金調達構造 | インフラ資産価値を裏付けとしたプロジェクトファイナンス | 2027年起債が4,200億ドルへ急増、高金利下での負債シフト |
| 資本回収性 | エンタープライズ導入による生産性革命 | 航空業界型パラドックス: 巨額CapEx・規制・価格競争で株主価値希薄化 |
WeWork型資産負債ミスマッチと航空業界型パラドックス
Sohnカンファレンスに登壇したヘッジファンド運用者らが警鐘を鳴らすのが、ウォーレン・バフェットの航空産業批判に基づく「航空業界型パラドックス」と「WeWork型資産負債ミスマッチ」です。
航空産業が世界を変革しながら過当競争と莫大な機材投資で資本を溶かしたように、AIインフラも投下資本利益率(ROIC)が資本コストを下回り続けるリスクを抱えています。さらにAnthropicをはじめとするAI企業群は、データセンター事業者と推計9,000億ドル規模の長期固定リース・電力購入コミットメントを締結しています。しかし売上は、顧客がいつでも解約できる短期・変動的なAPI利用料や月額サブスクリプションです。この「長期固定負債×短期変動売上」という構造は、初期WeWorkが破綻へ向かった資産負債の歪みそのものです。
flowchart TD
    subgraph Mismatch["AI業界におけるWeWork型資産負債ミスマッチ"]
        direction TB
        Commitment["長期固定負債コミットメント(約9,000億ドル)\n・データセンター長期リース契約\n・ギガワット級電力の長期引受契約\n・2027年起債4,200億ドル・高利払い負担"]
        Revenue["短期・変動的売上モデル\n・従量課金API利用料(いつでも停止可能)\n・月額サブスクリプション(月次解約可能)\n・激しい推論コスト引き下げ競争"]
    end

    subgraph ValuationGap["実需完売とマルチプル収縮の乖離"]
        SoldOut["実需:2028年まで設備完売\n・オラクルRPO 6,640億ドル"]
        Contraction["マルチプル収縮・評価額切り下げ\n・Anthropic想定評価額1.2兆〜1.3兆ドル\n・OpenAI調達110億ドル縮小"]
    end

    Commitment -.->|"資産負債の構造的断絶"| Revenue
    Revenue -->|"売上変動時に固定負債を賄えないリスク"| CreditCrunch["信用収縮・デフォルト警戒\n・CDSスプレッド急騰(CoreWeave 982bp)\n・銀行の融資売却(ING 5億ドル)\n・不可抗力条項の発効"]
    SoldOut -.->|"期待値と資本効率の乖離"| Contraction
6. インフラ変革の境界線:【事実】と【私なりの解釈】
市場のボラティリティの中で、一次資料で客観的に確認された確定事実と、そこから導かれる解釈を厳格に分離して提示します。
【事実】一次資料で確定した客観的事実
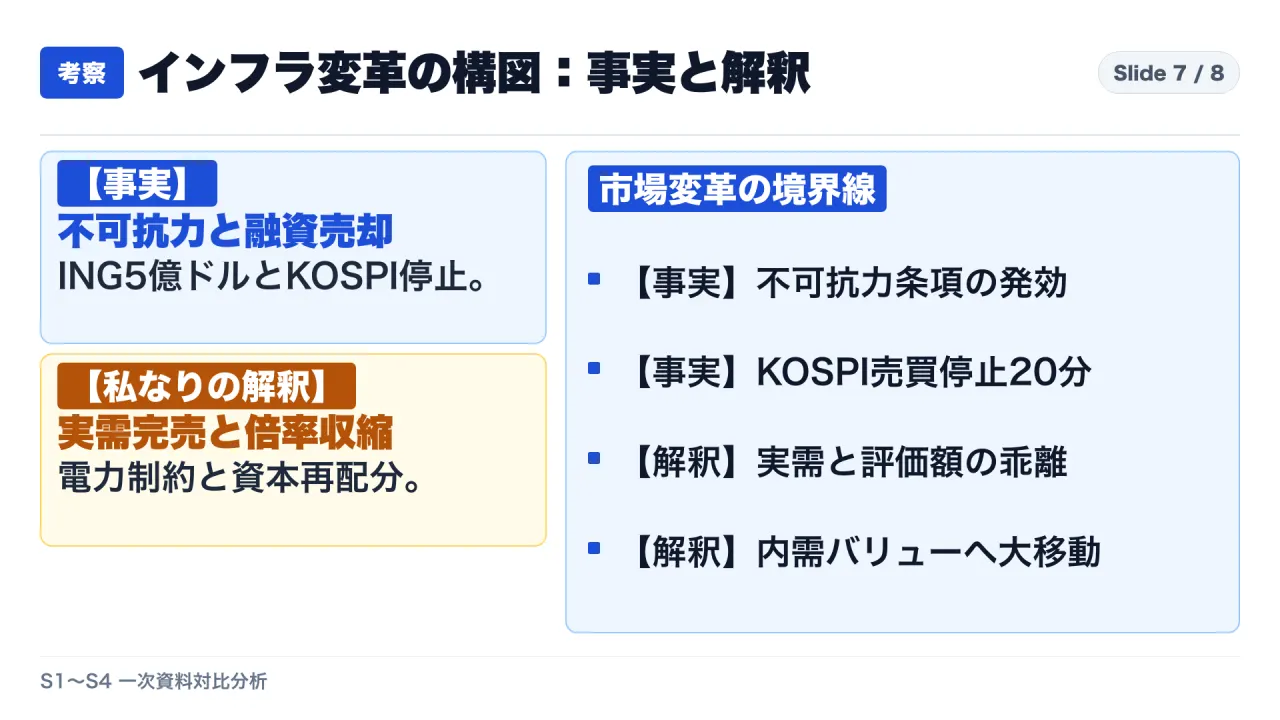
- オランダ大手ING銀行がStargate向け債権2,500万ドルを含む12件・約5億ドルのDC融資を一括売却入札にかけた(S1)。
- 同案件でオラクルが開発事業者に対し不可抗力条項(Force Majeure)を発効したことが確認された(S1)。
- テキサス州ERCOT接続待機列が474GWに達し、着工済み22.5GWのみ既得権が認められ新規規制が強まった(S1)。
- 変圧器納期平均144週、ガスタービン2031年完売により工期ミスマッチが深刻化した(S1)。
- 米テック市場で2.3兆〜3兆ドルの時価総額が消失し、韓国KOSPIが一時8.8%急落してサーキットブレーカーが発動した(S2)。
- SKハイニックスが一時13%安、サムスン電子が約10%安、台湾加権指数が8.3%急落した(S2)。
- 日経平均が57,434円まで急落し弱気相場入りする一方、TOPIXは+1.16%上昇した(S3)。
- 日本の9月現金給与総額が前年比+4.6%と約30年ぶりの伸び率を記録し、日銀12月利上げ観測が補強された(S3)。
- 2028年まで設備完売(オラクルRPO 6,640億ドル)の一方、Anthropic評価額が1.2兆〜1.3兆ドルへ引き下げられた(S4)。
- AI企業群が約9,000億ドル規模の長期固定インフラ契約を抱え、2027年起債が4,200億ドルへ急増する見込みとなった(S4)。
【私なりの解釈】インフラ選別と資本再配分の本質
- AIインフラの評価軸の不可逆的転換: ボトルネックはGPUチップの確保から「重電機器納期・電力網接続・融資枠」へ完全に移行しました。銀行が債権を引き揚げ、不可抗力条項が発効する環境下では、直線的なCapEx拡大モデルは機能しません。
- 実需完売とマルチプル収縮の構造的分離: 2028年まで稼働枠が完売していても、未公開ユニコーンの評価切り下げや起債急増が示すように、高金利下での過度な期待倍率は剥落します。「設備が埋まっているから株価が上がる」という短絡的な思考は通用しません。
- 実体経済・確実なキャッシュフローへの資本大移動: 固定負債リスクを抱える無形資産バブルから、賃金上昇と金利正常化が進む日本の内需企業や金融セクター、確実な営業キャッシュフローを生み出すオールドエコノミーへの資金流入が定着しつつあります。
7. 結論:明日からのインフラ変革期に備える3原則
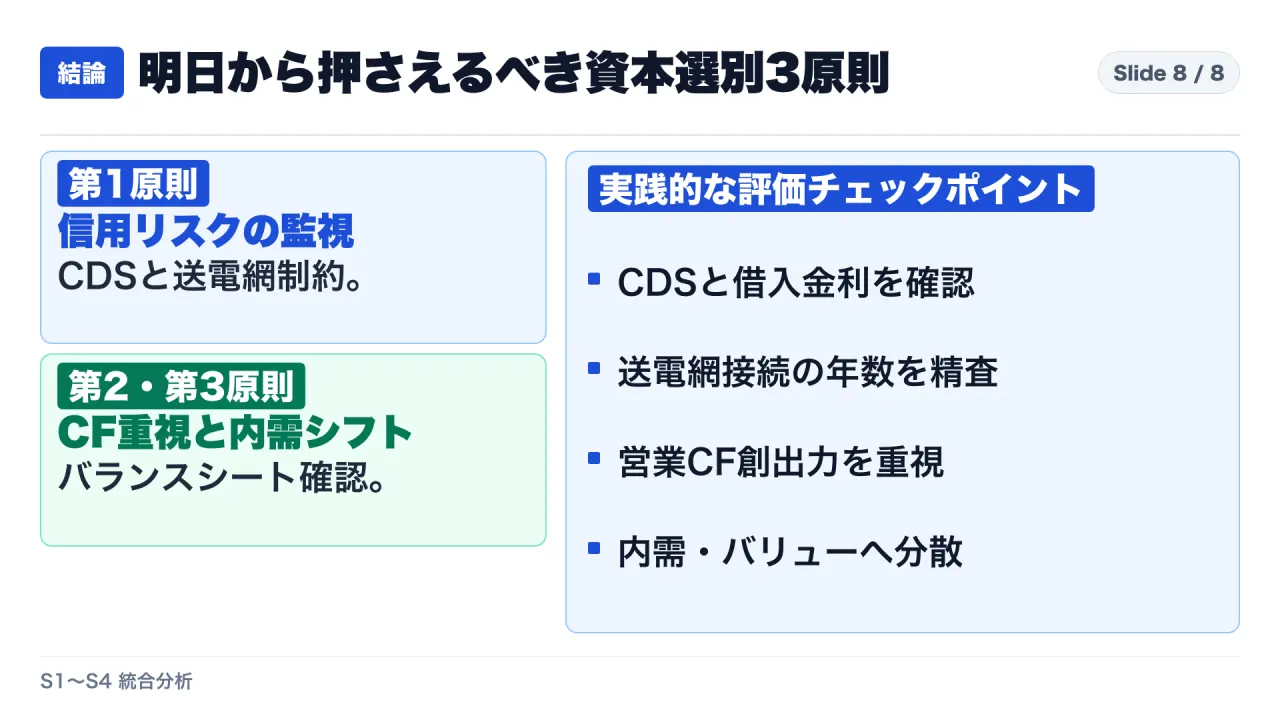
- 信用スプレッドと重電納期・電力規制の注視: AIインフラを評価する際は、チップ性能だけでなく、CDSスプレッドや借入金利、変圧器納期(144週)や地域住民投票(41件中40件反対)の動向を確認してください。
- 実需完売とバリュエーション調整の乖離の識別: 設備容量の完売という事実に惑わされず、未公開AI企業の評価額引き下げや2027年起債急増が示すマルチプル収縮を警戒し、バランスシートが健全な企業を選別してください。
- 実体経済・内需バリューへの分散適応: テクノロジー偏重から脱却し、賃金上昇と金融政策正常化の恩恵を受ける金融・内需セクターや、実世界で人手不足を解決する実体経済ビジネスへのポートフォリオ多極化を進めてください。
参考・一次資料リンク一覧
- Bloomberg『ING Puts $500M Data Center Loan Portfolio Up for Sale Including Stargate』: https://www.bloomberg.com/news/articles/2026-11-06/ing-puts-500m-data-center-loan-portfolio-up-for-sale-stargate
- 韓国取引所(KRX)『KOSPI Circuit Breaker and Asian Tech Selloff Data』: https://global.krx.co.kr/contents/GLB/05/0501/0501110000/GLB0501110000.jsp
- 厚生労働省『毎月勤労統計調査(2026年9月分速報)』および東証終値データ: https://www.mhlw.go.jp/toukei/itiran/roudou/monthly/r08/2609p/2609p.html
- Reuters『Global Markets Face AI CapEx Airline Paradox and WeWork Mismatch』: https://www.reuters.com/markets/global-markets-ai-capex-airline-paradox-wework-mismatch-2026-11-06/
動画での解説
{{YOUTUBE_URL}}
自己紹介・チャンネル案内:https://note.com/consuloji_ch/n/n1975ecc3cf48