なぜビッグテック4社は四半期「2,019億ドル」を投じながら、原発「6.6GW」争奪戦と送電網「4〜7年待ち」で足止めされているのか?
2026年11月、米国のハイテク株式市場とAIインフラ業界において、過去2年間続いた「GPU調達競争」の前提を覆す構造的な転換が起きています。
これまで市場は、最新のAI半導体を何十万基確保したかという発表そのものを成長の証左として評価してきました。しかし現在、データセンター開発の最前線で最大の律速要因(ボトルネック)となっているのは半導体ではなく、**「24時間365日途切れないギガワット(GW)級のベースロード電力」と「送電網への接続権および大型変圧器」**という極めて物理的なインフラです。
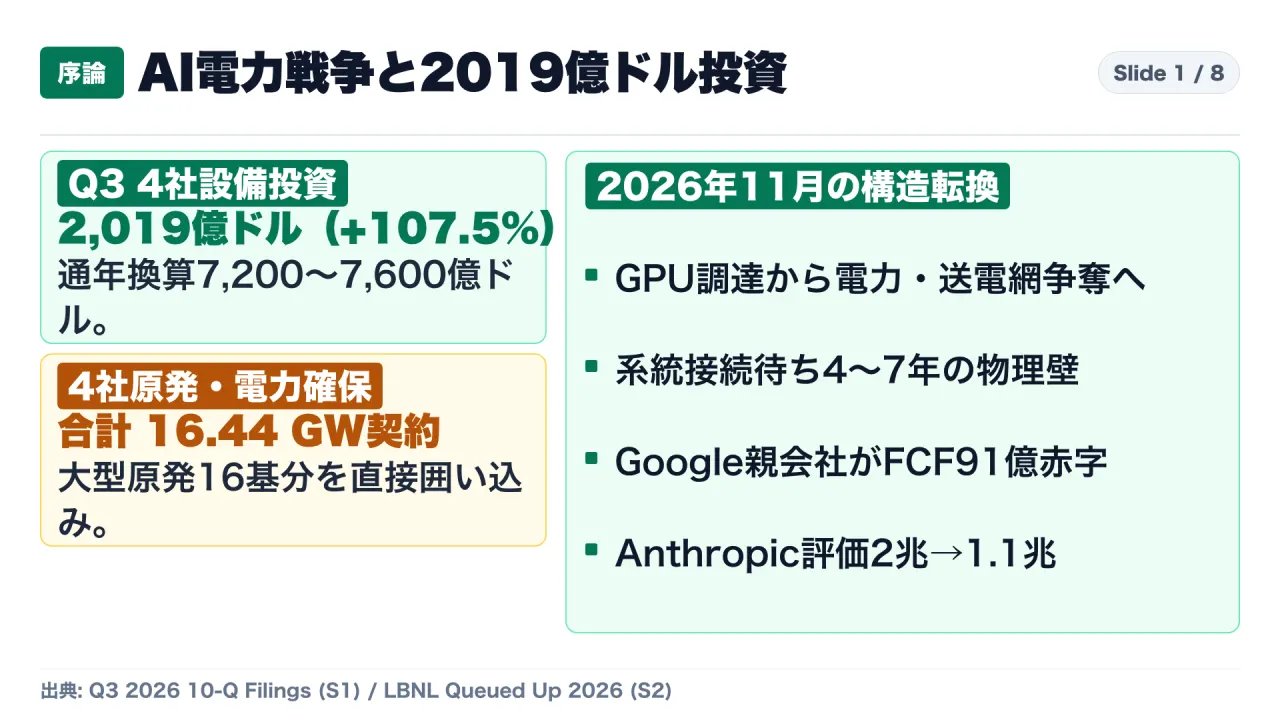
同時に、2026年第3四半期(7〜9月期)におけるAmazon、Alphabet(Google)、Microsoft、Metaの4社合計の設備投資額(CapEx)は四半期だけで2,019億ドル(約30兆円、前年同期比+107.5%)に達しました。この巨額投資の結果、Alphabetは本業の営業キャッシュフロー(423億ドル)の121%を設備投資(513億ドル)に投じ、単四半期でマイナス91億ドルのフリーキャッシュフロー(FCF)赤字へ転落しました。さらに未上場フロンティアAIの筆頭であるAnthropicも、新規株式公開(IPO、予定ティッカー:ANT)に向けた機関投資家の需要調査において、当初目標の2.0兆ドルから**1.1兆〜1.3兆ドル(HSBC試算では1.0兆ドル前後)**へと評価額の大幅な切り下げ(リプライシング)を迫られています。
本記事では、各社の2026年第3四半期決算資料(Form 10-Q)、ローレンス・バークレー国立研究所(LBNL)の送電網待機調査『Queued Up 2026』、米連邦エネルギー規制委員会(FERC)の審決文書、および各社の原子力長期電力購入契約(PPA)の一次資料をもとに、AIインフラ覇権の物理的限界と資本市場の評価軸転換を徹底解説します。
1. 結論と全体像:2026年11月に同時噴出した「物理の壁」と「財務の壁」
一次資料の横断検証から浮かび上がる核心的結論は以下の3点です。
- ハイパースケーラー4社による「合計16.44GW」の原子力・ベースロード電源囲い込み:
- AI学習・推論クラスターが要求する24時間365日の高稼働率・定電圧電源を確保するため、Meta(6.60GW)、Amazon(6.61GW)、Google(2.39GW)、Microsoft(0.84GW)の4社だけで、大型原子力発電所16基分以上に相当する合計16.44GWの長期契約・開発枠を締結しました。
- 米国送電網「2,060GW滞留・接続待ち4〜7年」と大型変圧器「最大4年待ち」の物理的限界:
- LBNLの調査により、米国の送電網には現在2,060GWもの発電・蓄電案件が接続審査待ちで滞留しており、商業運転開始(COD)に到達できるのはわずか13%(77%は系統増強費用負担などで撤退)であることが判明しました。データセンター集積地での100MW超大口接続は48〜84か月(4〜7年)待ちに達し、大型電力変圧器の納期も**128〜208週間(約2.5〜4年)**に長期化しています。
- 四半期CapEx 2,019億ドルによるFCF赤字転落と、Anthropic評価額「2.0兆→1.1兆ドル」への再編:
- 四半期2,019億ドル(通年換算7,200億〜7,600億ドル)の設備投資負担により、Alphabetが単四半期で91億ドルのFCF赤字に陥り、Microsoftは250億ドルの社債発行と6万人規模の希望退職プログラムに踏み切りました。資本市場は「投資規模の拡大」から「キャッシュ回収期間と確定電力枠の有無」へと評価基準を厳格化し、AnthropicのIPO評価額切り下げ(2.0兆ドル→1.1兆〜1.3兆ドル)やOpenAIの第1トランシェ110億ドル(企業価値1.25兆ドル)クローズへと波及しています。
2. ハイパースケーラー4社の原子力・ベースロード調達戦略(合計16.44GW)
太陽光や風力などの変動性再生可能エネルギー(VRE)だけでは、数百メガワット〜ギガワット単位で常時一定電力を消費するAIデータセンターの負荷変動に耐えられません。そのため各社は、既存の軽水炉(LWR)の長期買い取り、既存炉の出力増強(Uprate)、休止炉の再稼働、そして次世代小型モジュール炉(SMR)を組み合わせた多層ポートフォリオを構築しています。
| 企業名 | 確保・契約済み容量 | 主要プロジェクト・契約スキームの内訳 | 稼働時期・規制および実務上の特徴 |
|---|---|---|---|
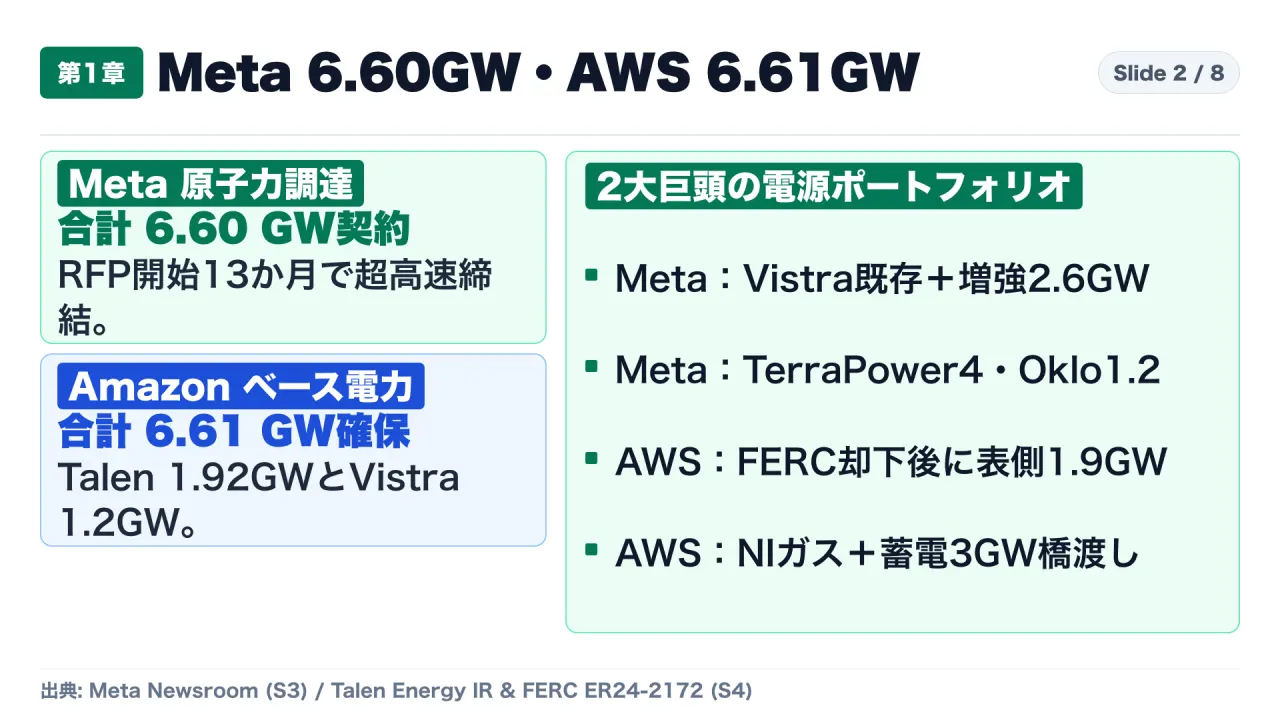
| Meta | 約 6.60 GW | ・Vistra: 既存原発3基(Perry, Davis-Besse, Beaver Valley)20年PPA 2,176 MW + 出力増強(Uprate)433 MW = 2.61 GW / ・TerraPower: Natrium SMR最大8基(ベース 2.8 GW + 溶融塩蓄熱ブースト時最大 4.0 GW) / ・Oklo: オハイオ州Pike郡 第4世代高速炉キャンパス 1.2 GW | 2025年12月のRFP開始からわずか13か月(2026年1月9日)で6.6GWを一括契約。Vistra既存炉は2026年後半より順次供給開始。 |
| Amazon (AWS) | 約 6.61 GW | ・Talen Energy: ペンシルベニア州Susquehanna原発17年PPA 1,920 MW(1.92 GW) / ・Vistra: テキサス州Comanche Peak原発 1.2 GW / ・Constellation: Calvert Cliffs原発 Uprate 190 MW / ・X-energy: SMR開発(初期 320 MW、最大5GW目標) / ・Northern Indiana (NI): 新規ガス火力CCGT 2.6 GW + BESS 400 MW = 3.0 GW(60〜70億ドル) | 2024年11月のFERCによるメーター裏(BTM 480MW)拡大却下を受け、2025年6月にPJM送電網経由の表側(FOM)1.92GW契約へ全面転換。 |
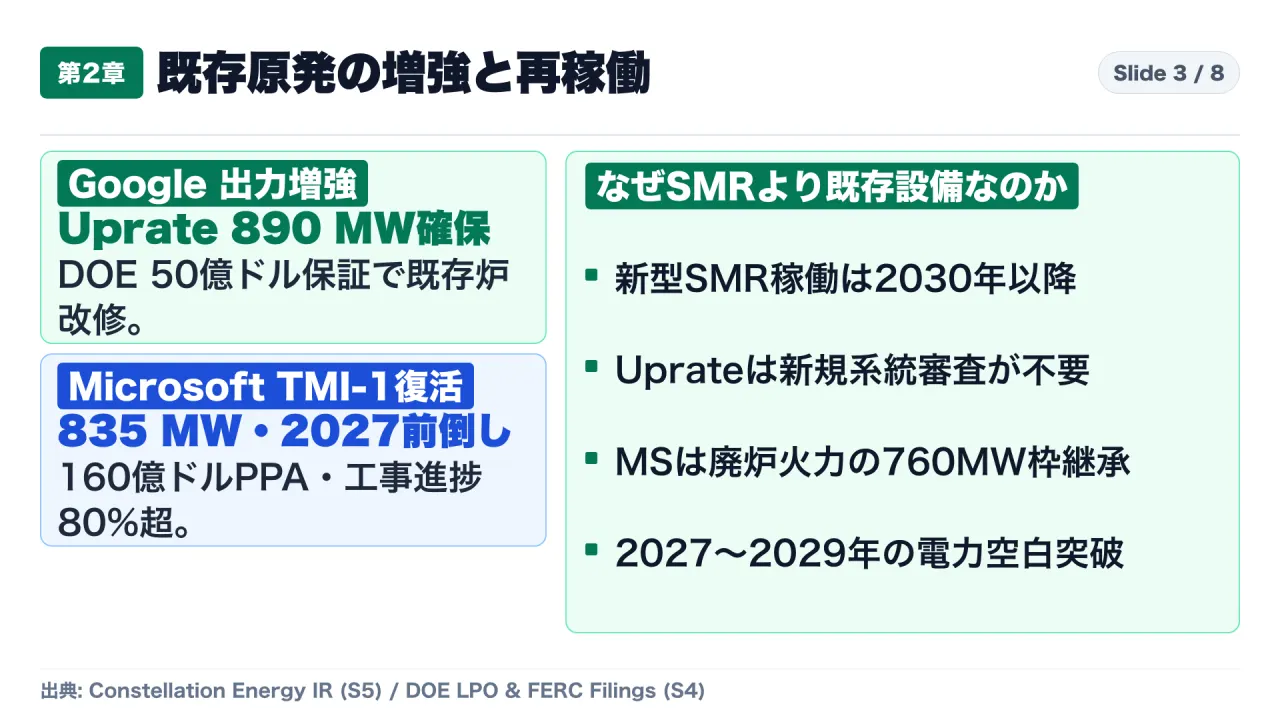
| Google (Alphabet) | 約 2.39 GW | ・Constellation Energy: イリノイ州等の既存原発群における出力増強(Uprate)890 MW(米DOE 50億ドル融資保証活用) / ・Kairos Power: 溶融塩冷却SMR複数基 500 MW(2030〜2035年) / ・系統柔軟性(VPP/DR): 1.0 GW 規模の負荷制御統合 | 新規原発の建設リスクと系統審査待ちを回避し、既存の送電網接続枠をそのまま使える 890 MWのUprate を最優先で推進。 |
| Microsoft | 約 0.84 GW / (835 MW) | ・Constellation Energy: ペンシルベニア州Crane Clean Energy Center(旧スリーマイル島1号機:TMI-1)再稼働20年PPA 835 MW(推定総額 160億ドル) | 米DOE 10億ドル融資と、廃炉火力(Eddystone)の 760 MW系統接続権継承(FERC特例承認) により稼働を2028年から 2027年へ1年前倒し(工事進捗80%超)。 |
FERCによる「メーター裏(BTM)取引」却下と「表側(FOM)」への転換
特筆すべきはAmazonとTalen EnergyのSusquehanna原発案件です。当初Amazonは、原発敷地内に隣接するデータセンターへ公共送電網を介さず直接給電する「メーターの裏側(Behind-the-Meter: BTM)」契約の枠を300MWから480MWへ引き上げようとしました。
しかし2024年11月、米連邦エネルギー規制委員会(FERC)は「公共送電網の固定費負担を一般需要家に転嫁し、地域系統の予備力を損なう」としてこれを却下しました。これを受け、AmazonとTalenは2025年6月に契約を全面改定し、正規のPJM送電網を通す「メーターの表側(Front-of-the-Meter: FOM)」へ移行した上で、2042年までの17年間にわたり**1.92GW(1,920MW)**を購入する契約へと拡大しました。さらにAmazonは、インディアナ州北部(NI)において天然ガスコンバインドサイクル(CCGT)2.6GWと蓄電池(BESS)400MWを組み合わせた計3.0GW(投資額60〜70億ドル)の電源を新設し、系統利用料を通じて地域住民に10億ドル規模の料金還元を行うスキームを導入しています。
なぜSMRではなく「既存原発のUprate(出力増強)」と「廃炉接続権の継承」なのか
TerraPower、Oklo、Kairos Power、X-energyといった次世代SMRは、初号機の商業運転が早くても2030〜2032年以降となります。つまり、2027〜2029年のAIクラスター拡張には間に合いません。
この「2020年代後半の電力空白」を埋めるためにGoogleとMicrosoftが採用したのが、以下の2つの現実解です。
- 既存原発の出力増強(Uprate): GoogleがConstellationおよびDOE(50億ドル融資保証)と進める890MWのUprateは、稼働中の原子炉の蒸気タービンや冷却・制御系を高度化することで、新規の土地取得やゼロからの系統接続審査なしに原発約1基分の追加電力を引き出す手法です。
- 廃炉発電所の系統接続権(CIR)継承: MicrosoftとConstellationは、旧TMI-1(Crane Clean Energy Center、835MW)の再稼働にあたり、近隣で廃炉となったEddystone石炭・ガス火力発電所が保有していた760MW分の容量接続権(Capacity Interconnection Rights)を移管する特例承認(Waiver)をFERCから取得しました。これにより、通常4〜7年かかる接続審査キューをバイパスし、稼働開始を2028年から2027年へ1年前倒しすることに成功しています。
3. 送電網2,060GWの待機行列と「変圧器4年待ち」の物理ボトルネック
なぜハイパースケーラー各社がここまで既存の接続権に執着するのか。その理由は、米国の送電網と電力機器サプライチェーンが物理的なパンク状態にあるためです。
flowchart TD
    A["AIデータセンターの爆発的電力需要\n(ERCOTだけで大口申請 226 GW、70%超がAI)"] --> B["米国送電網の接続審査キュー滞留\n(LBNL調査:全米で 2,060 GW が待機)"]
    B --> C["審査長期化と系統増強コストの請求\n(77%が途中撤退、完工到達率はわずか 13%)"]
    B --> D["Tier 1集積地での接続待機期間\n(バージニア・ダラス・フェニックス等で 48〜84か月=4〜7年待ち)"]
    A --> E["物理機器サプライチェーンの枯渇\n(Wood Mackenzie調査)"]
    E --> F["大型電力変圧器(LPT/GSU)\n納期 128〜208週間(最大4年)・価格 +45〜95%"]
    E --> G["大型ガスタービン(CCGT)\n大手3社の製造枠が 2029〜2030年まで完売"]
LBNL『Queued Up 2026』が示す系統接続の絶望的な渋滞
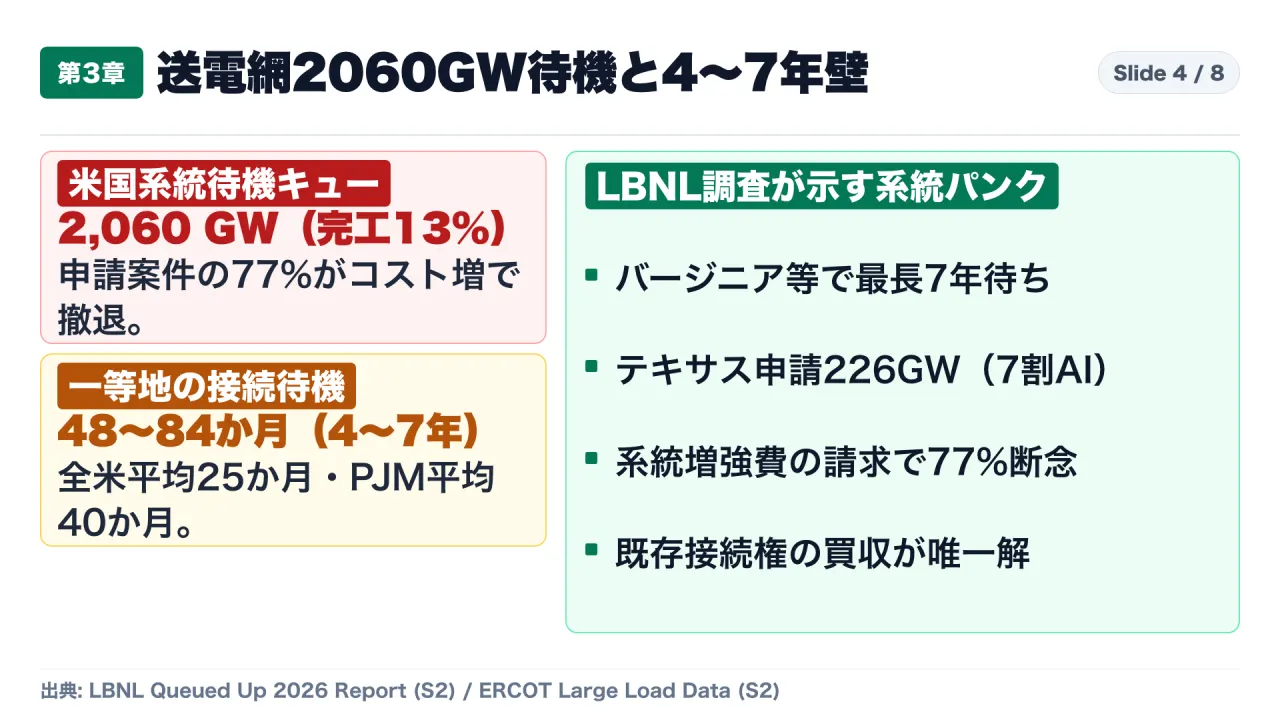
ローレンス・バークレー国立研究所(LBNL)の最新データによると、米国の送電網(ISO/RTO)に接続を申請して待機中の発電・蓄電容量は約2,060GW(太陽光803GW、蓄電池779GW等)に達しています。
- 完工率13%・撤回率77%: 接続申請を行っても、実際に商業運転開始(COD)に至る案件はわずか**13%**であり、**77%**は数億〜数十億ドルの系統増強費用(Network Upgrade Costs)の割り当てや審査長期化により途中で撤回されています。
- 待機期間4〜7年: 全米平均の待機期間は約25か月、PJM管内平均は約40か月ですが、バージニア州北部、テキサス州ダラス、アリゾナ州フェニックスといったTier 1データセンター集積地における100MW超の大口接続では**48〜84か月(4〜7年)**を要しています。
- テキサス州(ERCOT)の過熱: ERCOTの系統ピーク需要(約85〜105GW)に対し、大口負荷(Large Load)の接続申請総量は226GWに達しており、その70%以上がAIデータセンター案件です。
大型電力変圧器(最大208週間待ち)とガスタービン完売
さらに深刻なのが、資金力だけでは時間を短縮できない重電機器の物理的供給制約です(Wood Mackenzie調査)。
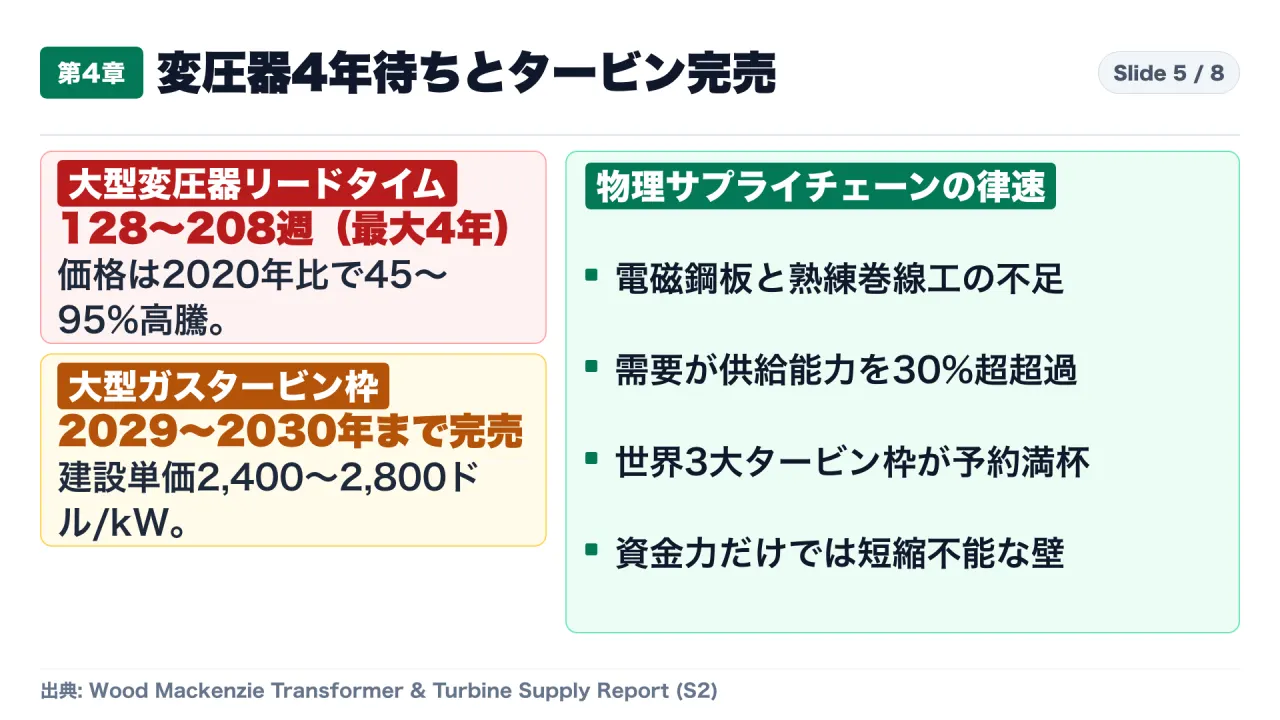
- 大型電力変圧器(LPT / GSU): リードタイムは平均128〜144週間(約2.5〜3年)、発電所直結の昇圧変圧器(GSU)では最大208週間(約4年)に達しています。方向性電磁鋼板(GOES)の生産能力不足と熟練巻線工の不足により、需要が供給能力を30%以上超過し、価格は2020年比で45〜95%高騰しています。
- 大型ガスタービン: GE Vernova、Siemens Energy、三菱パワーの世界大手3社の製造枠は2029〜2030年まで完売しており、新規発注のリードタイムは4〜6年、建設コストは2,400〜2,800ドル/kWへと跳ね上がっています。
4. Q3 2026 設備投資「2,019億ドル」の衝撃:AlphabetのFCF赤字転落とバリュエーション再編
物理インフラのコスト高騰と半導体投資の急拡大は、2026年第3四半期(7〜9月期)のビッグテック4社の財務諸表に決定的な変化をもたらしました。
| 企業名 | Q3 2026 設備投資(CapEx) | 2026年通年CapEx見通し / ランレート | キャッシュフローおよび財務・組織への波及 |
|---|---|---|---|
| Amazon | 772億ドル | 通年約2,500億〜2,800億ドル規模 | 4社最大の投資額。AWSのAIインフラ・自社チップ・電力PPAへ集中し、決算発表後に株価が 8%超下落。 |
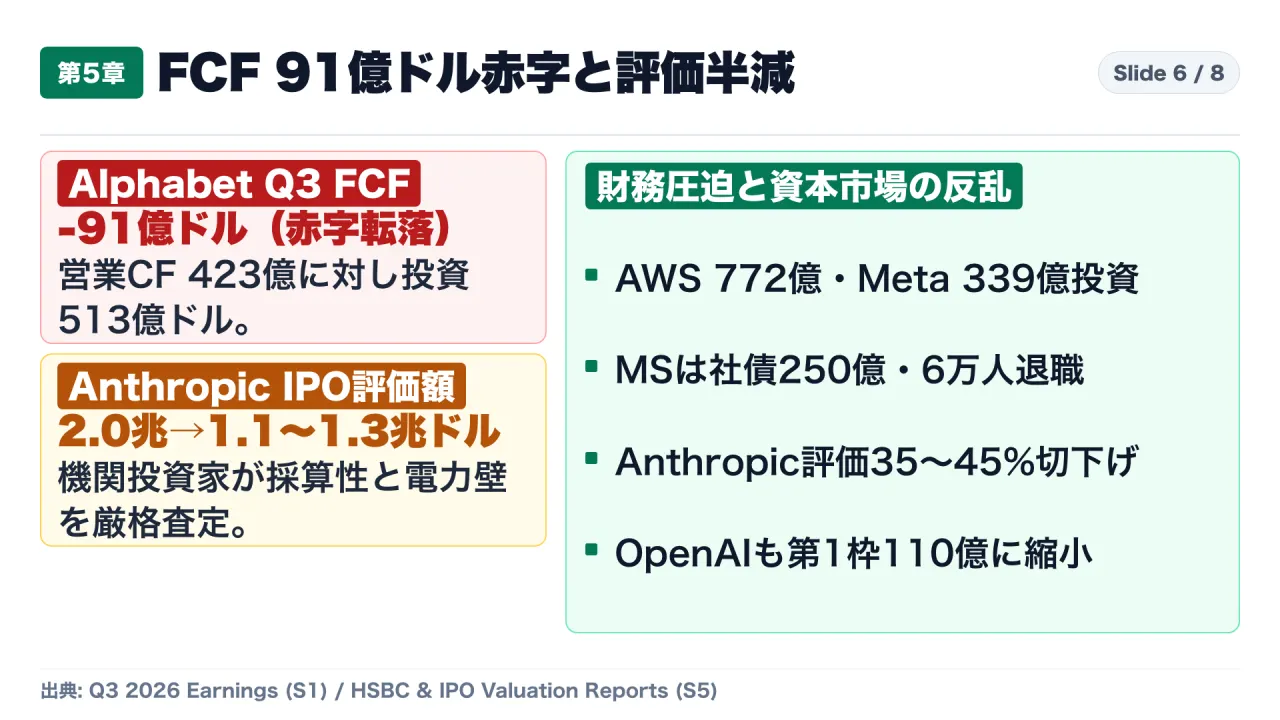
| Alphabet (Google) | 513億ドル | 1,750億〜1,850億ドル | Q3営業キャッシュフロー(423億ドル)の 121% をCapExに投じ、単四半期で マイナス91億ドルのFCF赤字 へ転落。 |
| Microsoft | 393億ドル | 1,200億〜1,450億ドル | 手元資金流出を補うため 250億ドルの大型社債発行 を実施。同時に全社 6万人規模の希望退職プログラム で人件費を圧縮。 |
| Meta | 339億ドル | 1,150億〜1,350億ドル | 通年CapExガイダンスを上方修正。減価償却費の増加による営業利益率とFCFへの圧迫が鮮明化。 |
| 4社合計 | 2,019億ドル / (前年比 +107.5%) | 通年換算 7,200億〜7,600億ドル | 「潤沢な手元現金による自己資金投資」の限界を超え、FCF赤字化と負債調達フェーズへ移行。 |
AnthropicのIPO評価額切り下げ(2.0兆ドル → 1.1兆〜1.3兆ドル)と市場の反乱
4社合計の四半期CapExが2,019億ドル(前年同期比+107.5%)に達し、Alphabetが91億ドルのFCF赤字を計上したことで、2026年11月第1週の株式市場では投資回収期間を問う売りが広がりました(ナスダック総合指数は週間-2.1%、Amazon -8%超、Supermicro -18%、AMD -12%、Palantir -10%)。
この評価軸の転換は、未上場のフロンティアAI企業にも直撃しています。
- Anthropic(予定ティッカー:
ANT)のリプライシング: 年換算売上(ARR)が約300億ドル(年間100万ドル超の大口顧客が1,000社超)に達するAnthropicは、Goldman Sachs、JPMorgan、Morgan Stanleyを主幹事としてIPO準備を進めていますが、当初目指していた2.0兆ドルの評価額に対し、機関投資家から「電力の物理的制約と巨額インフラ投資負担を踏まえれば正当化できない」との厳しい査定を受けました。結果として主幹事団の想定評価額レンジは1.1兆〜1.3兆ドル(HSBCのMax Kettner氏らは機関投資家が納得する水準を1.0兆ドル前後と指摘)へと35〜45%下方修正されています。 - OpenAIの調達見直し: 当初200億ドルを目指した資金調達ラウンドにおいて、第1トランシェは企業価値1.25兆ドル・調達額110億ドルでのクローズにとどまり、個人富裕層(リテール)枠での需要鈍化が確認されました。
5. 結論:ソフトウェアから超巨大装置産業へ──実務と市場評価の2大判断軸
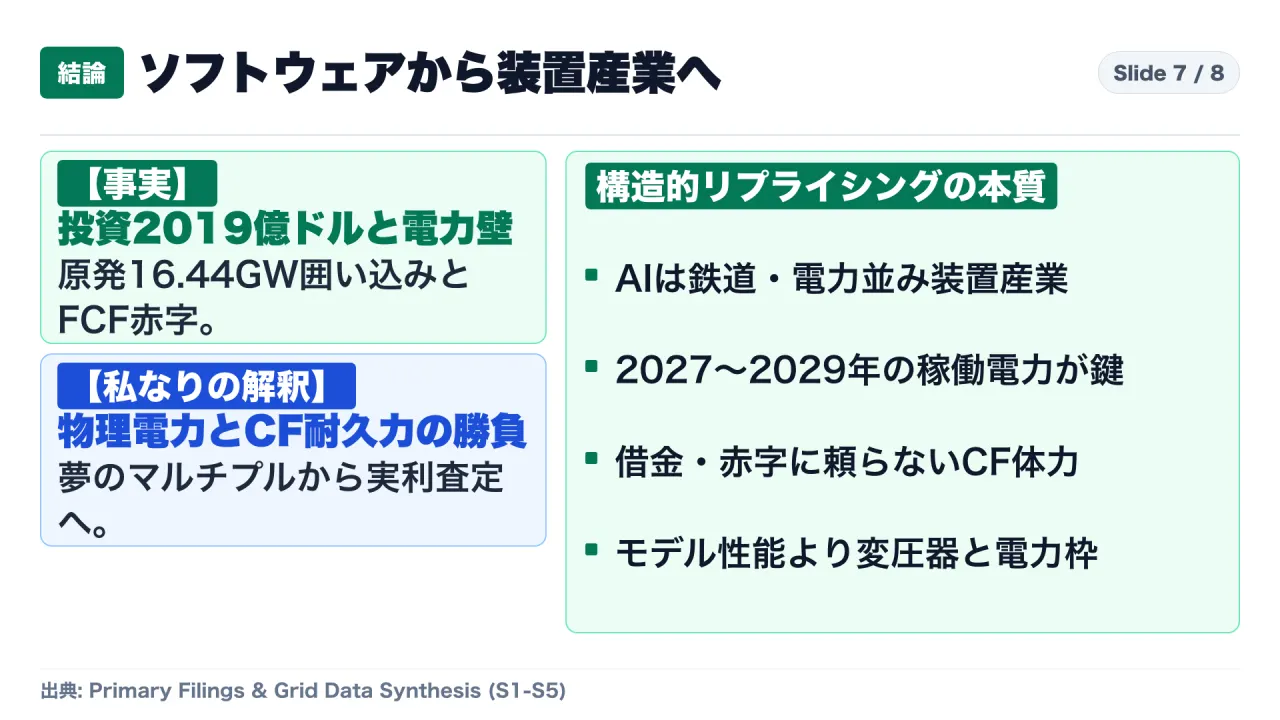
【事実】原発16.44GWの囲い込みと四半期2,019億ドル投資が招いたFCF赤字
一次資料が示す客観的事実として、ビッグテック4社は四半期2,019億ドルの設備投資と16.44GWのベースロード電力確保を進めていますが、送電網2,060GW滞留(4〜7年待ち)と変圧器納期(最大208週間)という物理的限界に直面しています。そしてAlphabetのFCF 91億ドル赤字転落やAnthropicの評価額切り下げが示す通り、資本市場は無制限の投資拡大を許容しない選別フェーズに入りました。
【私なりの解釈】AI産業の「重装置産業化」と2つの評価基準
この一連の事象は、AIブームの終焉ではなく、AI産業が「身軽なソフトウェア産業」から、鉄道・電力・通信キャリアと同じ**「超巨大な装置・インフラ産業」**へ構造転換したことを意味しています。
私たちが今後、自社のAIクラウド基盤を選定する際、あるいはAI関連企業の持続可能性を評価する際には、以下の2つの判断軸を基準とすべきです。
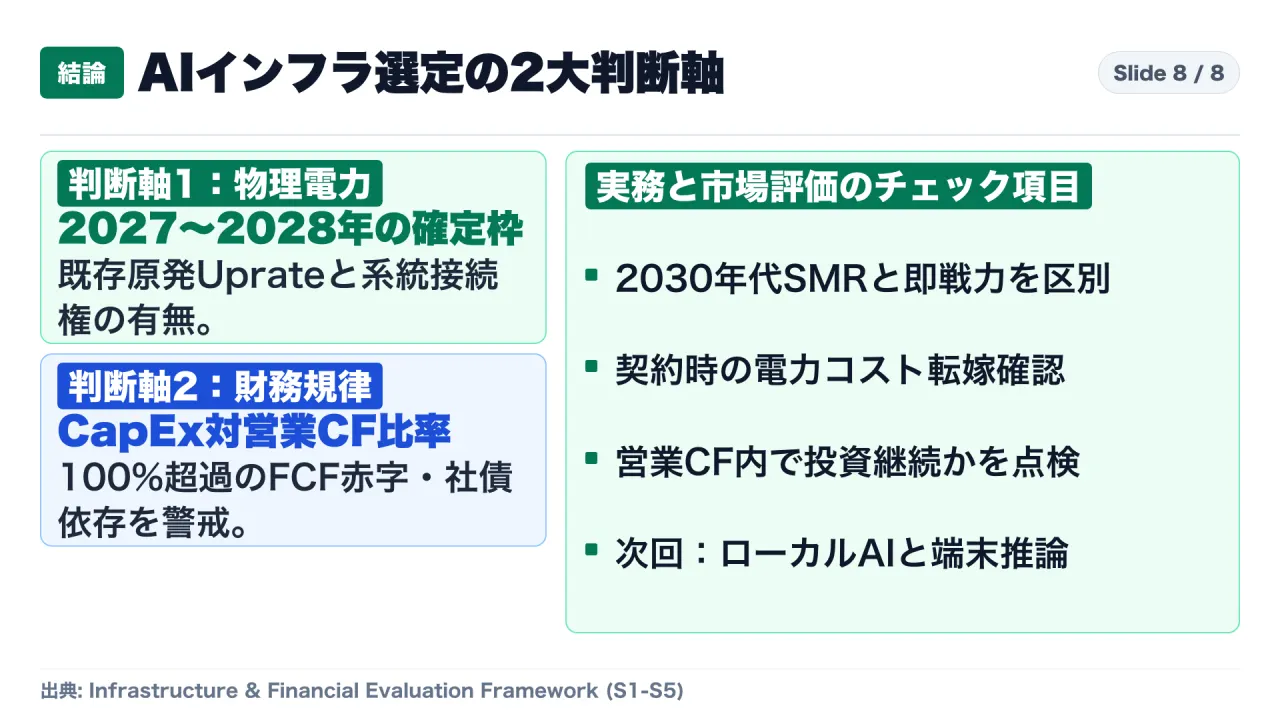
- 判断軸1(物理電力の即効性):2030年代のSMR構想ではなく、「2027〜2028年に稼働する確定電力枠」を持っているか
- 2030年代初頭にならないと発電できない新型SMRのプレスリリースと、Googleの890MW出力増強(Uprate)やMicrosoftの旧TMI-1再稼働(760MW廃炉接続権の継承による2027年前倒し)のように**「既存の変圧器と送電網接続権を伴って向こう2〜3年以内に電気が流れる契約」**を厳格に区別して評価します。
- 判断軸2(財務の持続性):設備投資対営業キャッシュフロー比率が100%を超過していないか
- 営業キャッシュフローの範囲内で設備投資を賄えているか、それともFCF赤字や大型社債発行に依存しているかを四半期ごとに点検します。電力PPA単価の上昇と減価償却費の急増が重なるベンダーでは、将来的にクラウド・API利用料への価格転嫁圧力が避けられないため、マルチクラウド化やローカル推論との併用によるロックイン回避が不可欠です。
参考・一次資料リンク一覧
- Big Tech Q3 2026 Form 10-Q & Earnings Releases (Alphabet, Amazon, Microsoft, Meta): https://abc.xyz/investor/
- Lawrence Berkeley National Laboratory (LBNL)『Queued Up: Characteristics of Power Plants Seeking Transmission Interconnection』: https://emp.lbl.gov/queues
- Meta Newsroom『Meta Announces Up to 6.6 GW of Nuclear Energy Commitments』: https://about.fb.com/news/2026/01/meta-nuclear-energy-rfp-6-6-gw/
- Federal Energy Regulatory Commission (FERC) Docket ER24-2172 & Talen Energy Susquehanna PPA Filings: https://www.ferc.gov/media/er24-2172-000
- Constellation Energy Investor Relations『Crane Clean Energy Center (TMI-1) 835 MW PPA & Uprate Projects』: https://investors.constellationenergy.com/news-releases
動画での解説
{{YOUTUBE_URL}}
自己紹介・チャンネル案内:https://note.com/consuloji_ch/n/n1975ecc3cf48