なぜCoreWeaveは150億ドルの返済壁で利回り16%へ急騰したのか?
2026年11月第1週、米国のハイテク株式市場とAIインフラ業界において、一見すると矛盾する3つの巨大現象が同時に発生しました。
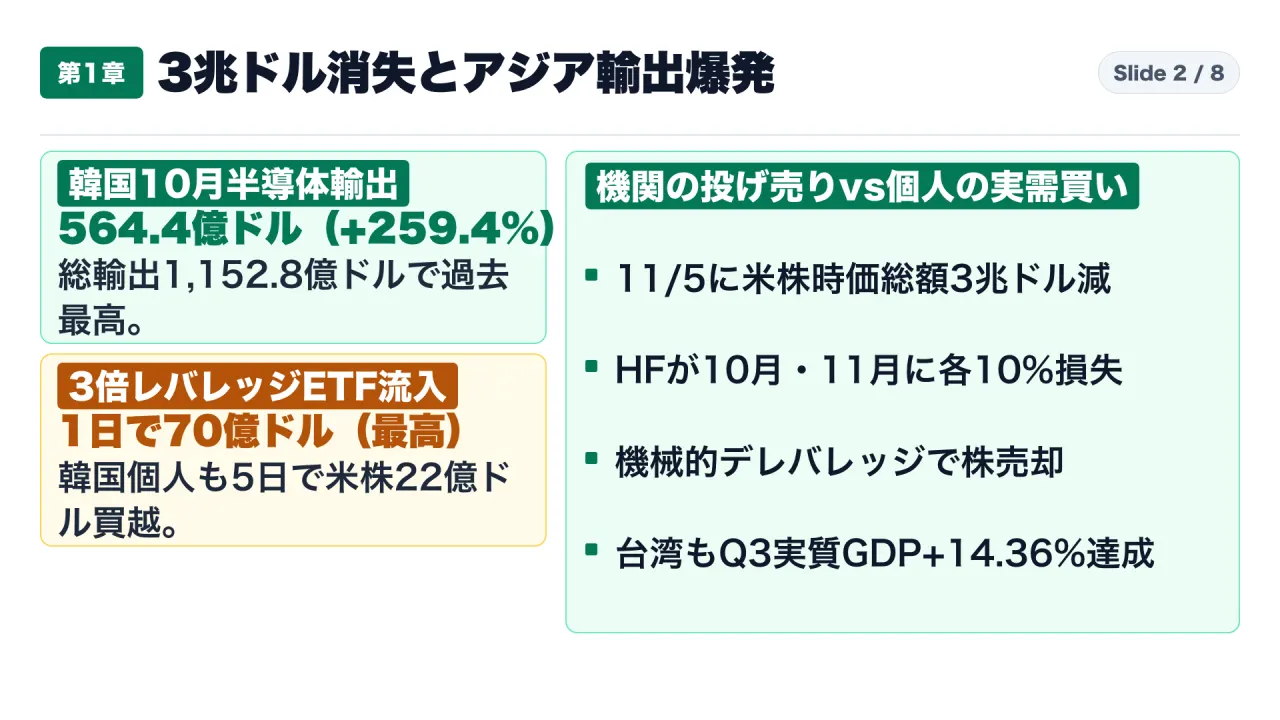
第一に、2026年11月5日にフィラデルフィア半導体株指数(SOX指数)が単日で12.16%暴落し、S&P 500の時価総額が1日で約2.9兆〜3.0兆ドル(約450兆円)消失した一方、その直後に半導体3倍ブルETF(SOXL)やナスダック3倍ブルETF(TQQQ)へ1日で過去最高の70億ドル(約1兆円超)の個人資金が流入しました。その背景には、韓国の2026年10月半導体輸出が前年同月比+259.4%(564.4億ドル)、総輸出が**同+93.7%(1,152.8億ドル)**と史上最高を更新するなど、アジアの製造現場でAIサーバー・HBMの実需が爆発している事実があります。
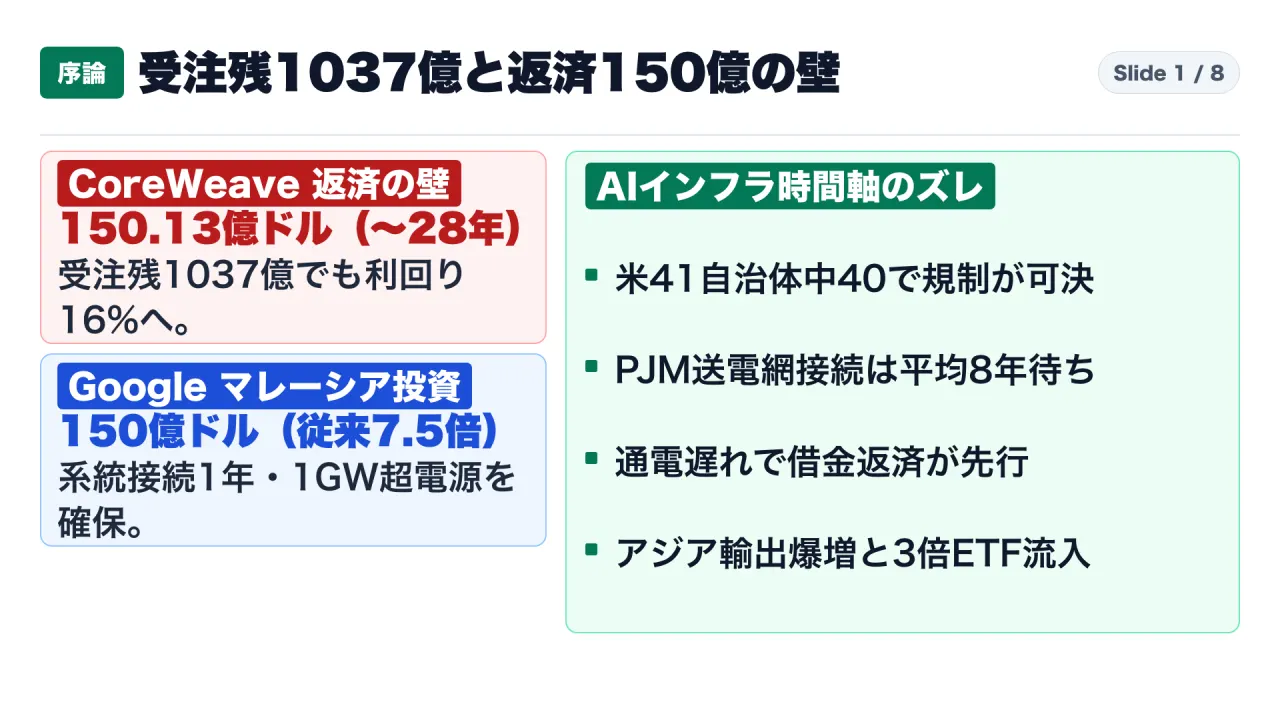
第二に、米国では2026年11月3日の地方選挙・住民投票において、データセンター規制を問う議案が全米10州・41自治体のうち40自治体(97.6%)で可決されました。公聴会10,202件の発言分析(Prophecy Gov調査)では反対意見が90.5%に達し、PJM送電網の平均接続待ちは8年に長期化しています。その結果、1,037億〜1,040億ドルの受注残(バックログ)を抱えながら、自己資本比率わずか4.3%で2026年後半〜2028年に150.13億ドル(元本の42.2%)の債務償還の壁を迎える新興AIクラウド筆頭CoreWeaveの社債利回りは15.0〜16.0%、5年物CDSスプレッドは1,000〜1,200bpsへと急騰しました。
第三に、米国内の政治・送電網ロックに見切りをつけたGoogle(Alphabet)は2026年11月4日、国営電力会社(TNB)が**「送電網接続1年」を公約したマレーシアに対し、従来の7.5倍にあたる150億ドル(約2.3兆円)**の投資と、**1GW超のクリーン電力調達(CRESS)および1.6億ドルの自前浄水場建設(州政府へ無償譲渡)**を発表しました。
本記事では、CoreWeaveの2026年第2四半期報告書(Form 10-Q)、Prophecy Govの公聴会分析レポート『American Sentiment』、米連邦エネルギー規制委員会(FERC)の審決文書(Docket RM26-4)、マレーシア投資貿易産業省(MITI)・TNB・Gamudaの公式発表、および韓国産業通商資源部(MOTIE)の貿易統計をもとに、「AIインフラ投資の時間軸のズレ(デュレーション・ミスマッチ)」と市場構造の変容を徹底検証します。
1. 結論と全体像:AIバブル崩壊ではなく「時間軸のミスマッチ」による二極化
一次資料の横断検証から導かれる核心的結論は以下の3点です。
- ウォール街の機械的デレバレッジ vs 東アジアの半導体輸出爆発(韓国10月半導体輸出 +259.4%):
- 11月5日の米国株3兆ドル消失は、10月に10%・11月第1週に10%の損失を出した米国ヘッジファンドの機械的なポジション圧縮(デレバレッジ)が主因です。一方、韓国の10月半導体輸出(564.4億ドル、前年比+259.4%)や台湾のQ3実質GDP(+14.36%)が示す通り物理的な半導体出荷は過去最高を記録しており、このギャップを見てアジア・米国の個人投資家が3倍レバレッジETFへ単日70億ドルを投じました。
- 米国41自治体中40での規制可決・PJM送電網「8年待ち」と、CoreWeave「150.13億ドルの返済の壁」:
- 米国では公聴会の90.5%が反対し、2026年上半期だけで1,980億ドルのデータセンター計画が凍結・遅延しました。Take-or-Pay契約(受注残1,037億ドル)は**「通電・引き渡し完了(Online)」まで現金売上を生まないため、通電が1〜2年遅れると、2026年後半〜2028年に到来する150.13億ドルの債務償還とH100 GPUの価値減価(3年後残存価値45%)**が直撃する「デュレーション・ミスマッチ」が発生しています。
- Googleによるマレーシア「150億ドル」オフショアリング(系統接続1年・1GW超電源・自前浄水場):
- 潤沢な手元資金を持つハイパースケーラーは、米国PJMの8年待ちキューを迂回し、TNBが**「1年での系統接続」**を約束したマレーシアへ150億ドルをシフトさせました。CRESS(電力持ち込み制度)による1GW超のクリーン電源と、Gamudaと組んだ1.6億ドル(日量6,500万リットル)の浄水場無償譲渡により、電力と水・住民合意のボトルネックを同時に解消しています。
2. 時価総額3兆ドル消失の裏側:ヘッジファンドの投げ売りと東アジア輸出ブーム
2026年11月5日の市場急落において、機関投資家と個人投資家の行動は完全に対極に分かれました。
| 指標・主体 | 2026年10月〜11月第1週の実績数値 | 背景メカニズムと一次統計の裏付け |
|---|---|---|
| 米国株式市場(11月5日) | ・SOX指数:-12.16% / ・S&P 500:-4.36%(時価総額 2.9兆〜3.0兆ドル消失) / ・Nvidia:10/6高値$212.19→11/6 $161.80(-24%、1.4兆ドル減) | プライムブローカー集計で米国ヘッジファンドが10月に -10%、11月第1週に -10% の損失を計上し、リスク管理規定による強制デレバレッジが発動。 |
| 海外機関投資家の韓国株売り | ・Samsung電子・SK Hynixの2銘柄で週間 約56億ドル(8.15兆ウォン)売り越し | 欧米ファンドのポートフォリオ圧縮に伴う機械的な利益確定・換金売り。 |
| 3倍レバレッジETF・韓国個人投資家 | ・米3倍レバレッジETF(SOXL / TQQQ 等)へ 単日70億ドル流入(過去最高) / ・韓国個人投資家(西学アリ):5営業日で米国株 22億ドル買い越し(70%超が3倍半導体ETF) |
アジアの製造・輸出統計で確認されているAIサーバー・HBMの爆発的実需を根拠とした押し目買い。 |
| 韓国2026年10月貿易統計(MOTIE) | ・10月総輸出額:1,152.8億ドル(前年比 +93.7%、史上初の月間1,000億ドル超え) / ・10月半導体輸出額:564.4億ドル(前年比 +259.4%、約3.6倍) / ・10月貿易収支:+425.0億ドルの黒字(過去最高) | HBM3e / HBM4および企業向け大容量SSD・AIサーバー部品の出荷が垂直立ち上がり。 |
| 台湾マクロ・輸出統計 | ・半導体輸出:313.0億ドル(前年比 +59%) / ・2026年Q3実質GDP成長率(速報値):+14.36% | TSMCのCoWoS先端パッケージングおよびAIサーバーODMのフル稼働が継続。 |
すなわち、金融市場ではレバレッジをかけたヘッジファンドがポジション解消に追われた一方、実体経済のサプライチェーン上流である韓国・台湾では前年比2.6倍〜3.6倍という前代未聞の半導体出荷が続いており、需要そのものは一切減速していないことが確認できます。
3. 米国41自治体中40での規制可決・反対意見90.5%・PJM送電網「8年待ち」の壁
では、なぜ出荷された半導体が米国で順調に収益化されないのか。その原因は、米国内の地方政治と送電網インフラの完全な目詰まりにあります。
2026年11月中間選挙:41自治体中40自治体(97.6%)でデータセンター規制が可決
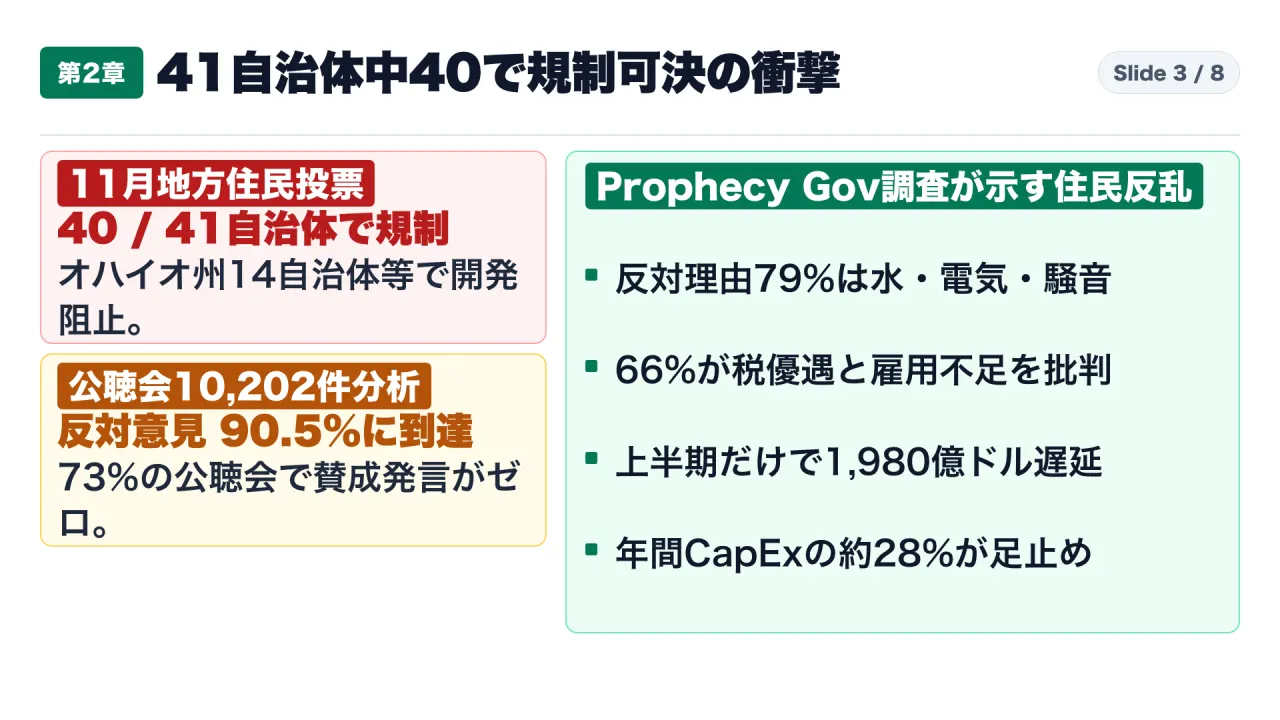
2026年11月3日の地方住民投票では、全米10州の41自治体でデータセンターのゾーニング規制、環境審査義務化、税制優遇撤廃などの議案が住民投票にかけられ、40自治体で規制・阻止派が勝利しました。
- オハイオ州アッシュビル(Ashville): 大手EdgeConneXのデータセンター建設に伴う用途変更案が反対81%超で否決されたほか、オハイオ州内の計14自治体で制限案が可決されました。
- フロリダ州エッジウォーター(Edgewater): 市憲章を改正してデータセンター建設を禁じる議案が賛成77%超で可決されました。
- 唯一の例外(ノースダコタ州ハーウッド): Applied Digitalの30億ドル規模のキャンパス建設を阻止しようとした住民発議(Measure 2)が反対325票・賛成105票で否決された1件のみが開発継続となりました。
Prophecy Gov調査:公聴会10,202件の90.5%が反対、上半期だけで1,980億ドルが凍結・遅延
公共政策分析機関Prophecy Govが全米417自治体・906回の地方公聴会における住民発言10,202件を自然言語解析したレポート『American Sentiment』によると、以下の実態が判明しています。
- 反対率90.5%: 全発言の90.5%が反対(賛成はわずか9.5%)であり、**73%の公聴会では賛成の発言者が1人も存在しない(0人)**状態でした。
- 生活インフラ圧迫への反発: 反対理由の**79%はAI技術へのイデオロギー的反発ではなく、「冷却水による地域水資源の枯渇」「送電網増強費用の転嫁による家庭用電気代の高騰」「冷却ファン・非常用発電機の24時間騒音」**であり、**66%**が「巨額の固定資産税減免に見合う地元雇用が生まれない」点を挙げています。
- 1,980億ドルの計画遅延: 2026年上半期(H1)だけで、米国内の1,980億ドル規模のデータセンター計画が住民訴訟や自治体否決により凍結・遅延しました。これはビッグテックの年間設備投資総額(6,900億〜7,250億ドル)の**約27〜29%**に相当します。
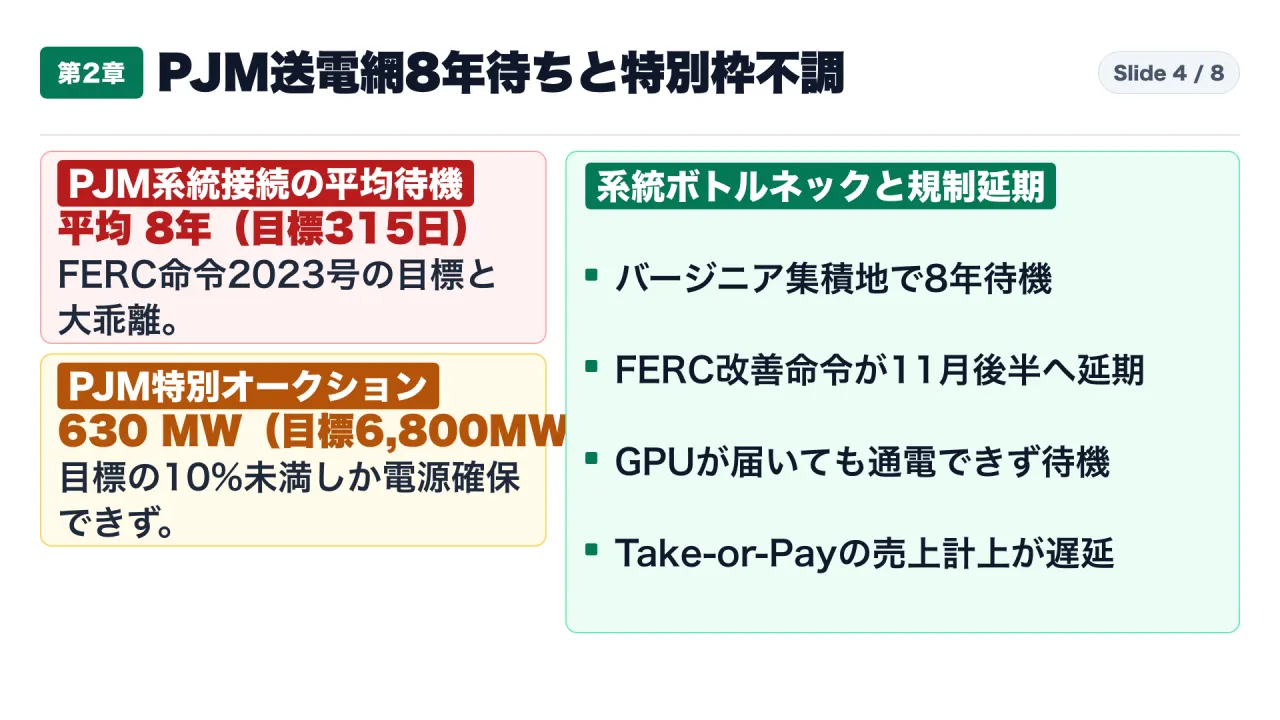
PJM送電網「平均8年待ち」と特別オークション目標未達(630MW / 6,800MW)
米連邦エネルギー規制委員会(FERC)はOrder 2023において系統接続審査を平均315日以内に短縮する目標を掲げましたが、バージニア州北部を含む最大の系統運用機関PJMでは、申請から通電までの平均待機期間が8年に達しています。PJMが緊急措置として実施した信頼性バックストップ特別オークションでも、目標の6,800MWに対して実際の確保量はわずか**630MW(目標の10%未満)**にとどまり、FERCの改善命令(Docket RM26-4)の回答期限も2026年11月16日・20日へと再延期されました。
4. CoreWeaveのForm 10-Q解剖:「150.13億ドルの返済の壁」とデュレーション・ミスマッチ
この「通電の1〜2年遅延」が最も深刻な打撃を与えているのが、高金利の負債でGPUを調達してきたネオクラウド(新興AIクラウド)企業です。CoreWeaveの2026年第2四半期報告書(Form 10-Q)のバランスシートと注記8(Debt)を精査すると、以下の構造が明らかになります。
flowchart TD
    A["CoreWeaveの受注残(Backlog)\n1,037億〜1,040億ドル(98%がTake-or-Pay・上位2社が62%)"] --> B["売上計上の絶対条件\nデータセンターの『通電・稼働開始(Online)』が必要"]
    C["米国の政治・電力ボトルネック\n40/41自治体で規制・PJM接続8年待ち・上半期1,980億ドル遅延"] --> D["通電が 1〜2年遅延\n(倉庫でGPUが待機し、現金売上が発生しない)"]
    B --> D
    D --> E["デュレーション・ミスマッチ(期間の不整合)の直撃"]
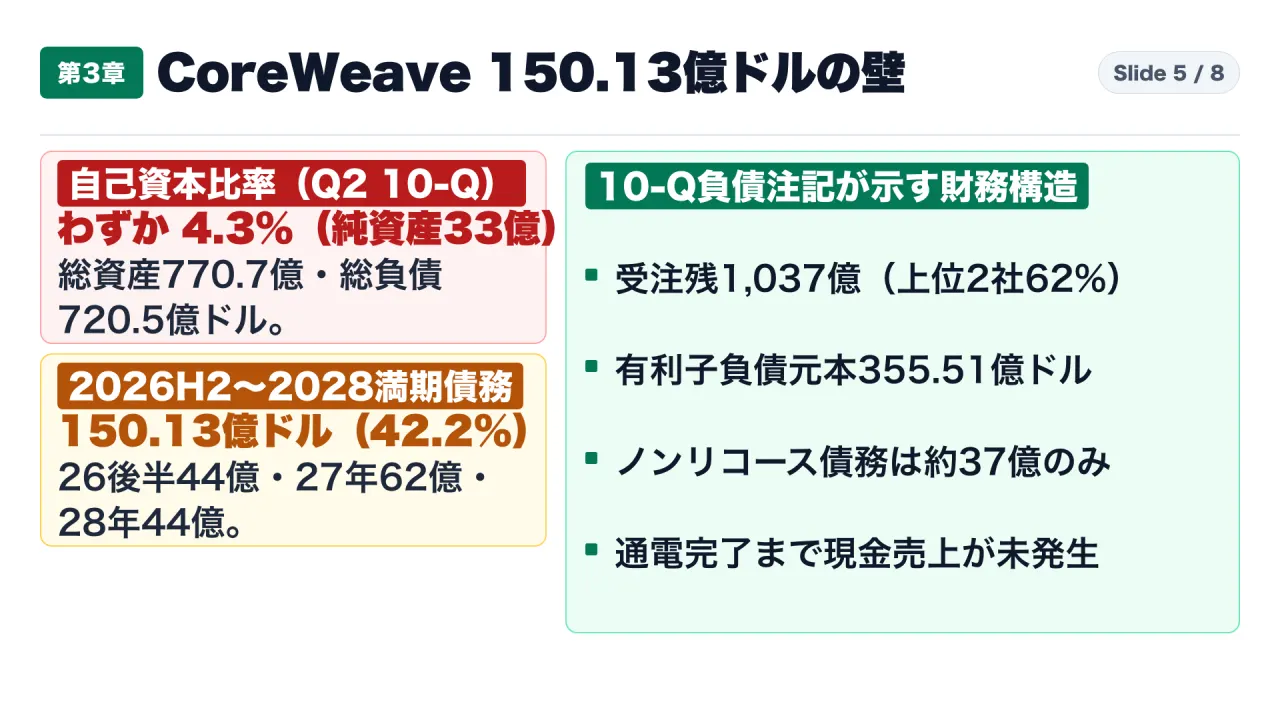
    E --> F["2026H2〜2028年の債務償還の壁\n元本355.51億ドルのうち 150.13億ドル(42.2%)が満期到来"]
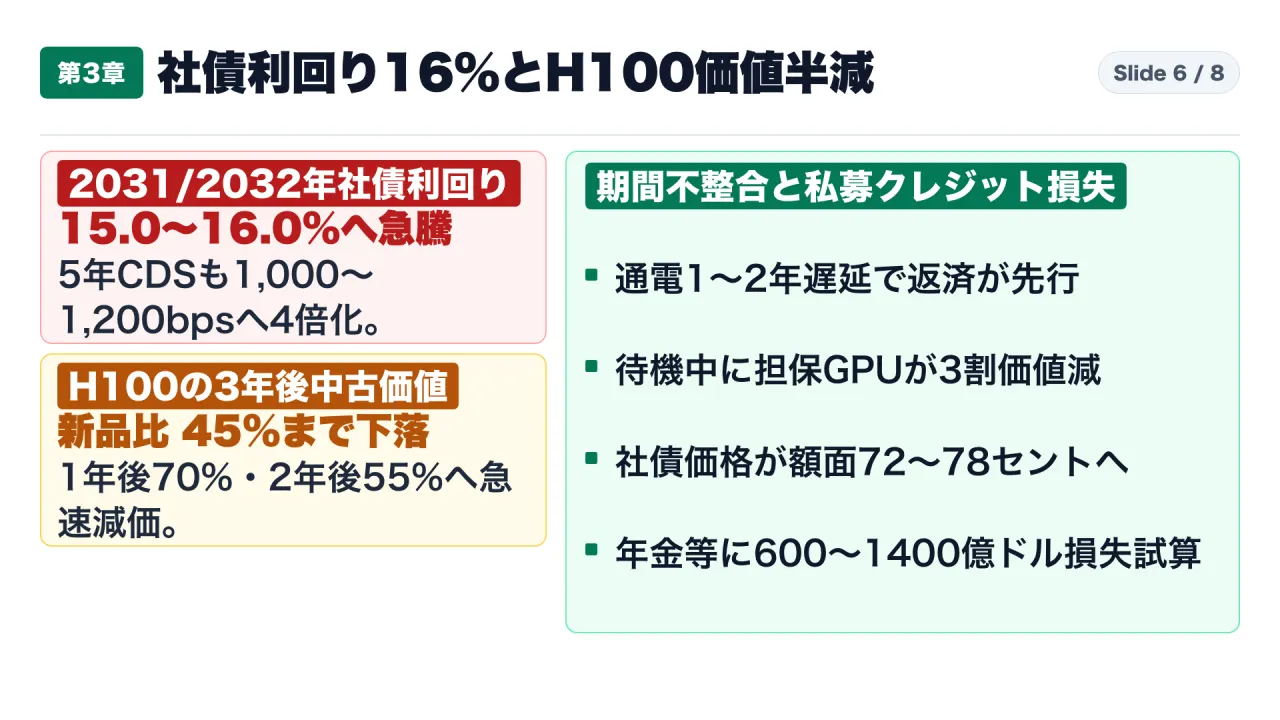
    E --> G["担保GPU(H100)の急速な減価\n中古価格が1年後70% → 2年後55% → 3年後45%へ下落"]
    F --> H["債券・CDS市場の急変(破綻警戒水準)\n2031/2032年債利回り 15.0〜16.0% / 5年CDS 1,000〜1,200bps"]
    G --> H
CoreWeave Q2 2026 Form 10-Q の財務データと債務償還スケジュール
| 財務・契約項目 | Form 10-Q 記載の確定数値 | 構造上のリスクと財務的含意 |
|---|---|---|
| 総資産 / 総負債 / 自己資本 | ・総資産:770.70億ドル / ・総負債:720.46億ドル / ・株主資本(純資産):33.35億ドル(自己資本比率 4.3%) | 極めて高いレバレッジ構造。資産の大半はGPUサーバーと建設中データセンター・リース資産。 |
| 受注残(RPO / Backlog) | ・1,037億〜1,040億ドル(98%がTake-or-Pay契約) / ・上位2顧客(Microsoft等)で売上の 62% | 契約自体は強固だが、通電(Online)して引き渡すまで現金収入は発生せず、遅延が一定期間を超えれば顧客側に解除権(Walk-away Right)が生じる。 |
| 有利子負債元本総額と遡及権 | ・元本総額:355.51億ドル / ・うちノンリコース(非遡及)債務:約37億ドルのみ | 残りの 310億ドル超 は親会社・グループ全体に返済義務が及ぶリコース債務またはクロスデフォルト条項付き。 |
| 2026年後半〜2028年の償還壁 | ・2026年後半(残り期間):44.13億ドル / ・2027年通年:61.84億ドル / ・2028年通年:44.16億ドル / ・2年半合計:150.13億ドル(元本全体の42.2%) | 通電遅延により営業キャッシュフローが立ち上がる前に、約2.3兆円の元本返済・借り換え期限が到来する。 |
| 担保GPU(H100)の減価と市場評価 | ・H100中古価格:1年後 70% → 2年後 55% → 3年後 45% / ・2031/2032年満期社債:価格 72〜78セント / 利回り 15.0〜16.0% / ・5年物CDSスプレッド:200〜280bps → 1,000〜1,200bps | シカゴ大学Stefan Hepp教授は、ネオクラウド向けプライベート・クレジット市場(1.8兆〜3.0兆ドル)において、年金基金や保険会社に 600億〜1,400億ドルの直接損失 が生じるリスクを試算。 |
5. Googleのマレーシア「150億ドル」電撃投資:なぜ米国ではなく東南アジアなのか
米国内の8年待ち送電網と住民投票の壁を前に、自己資金を持つハイパースケーラーが選んだ解決策が**「電力と水の許認可が即座に下りる国へのオフショアリング(海外移転)」**です。
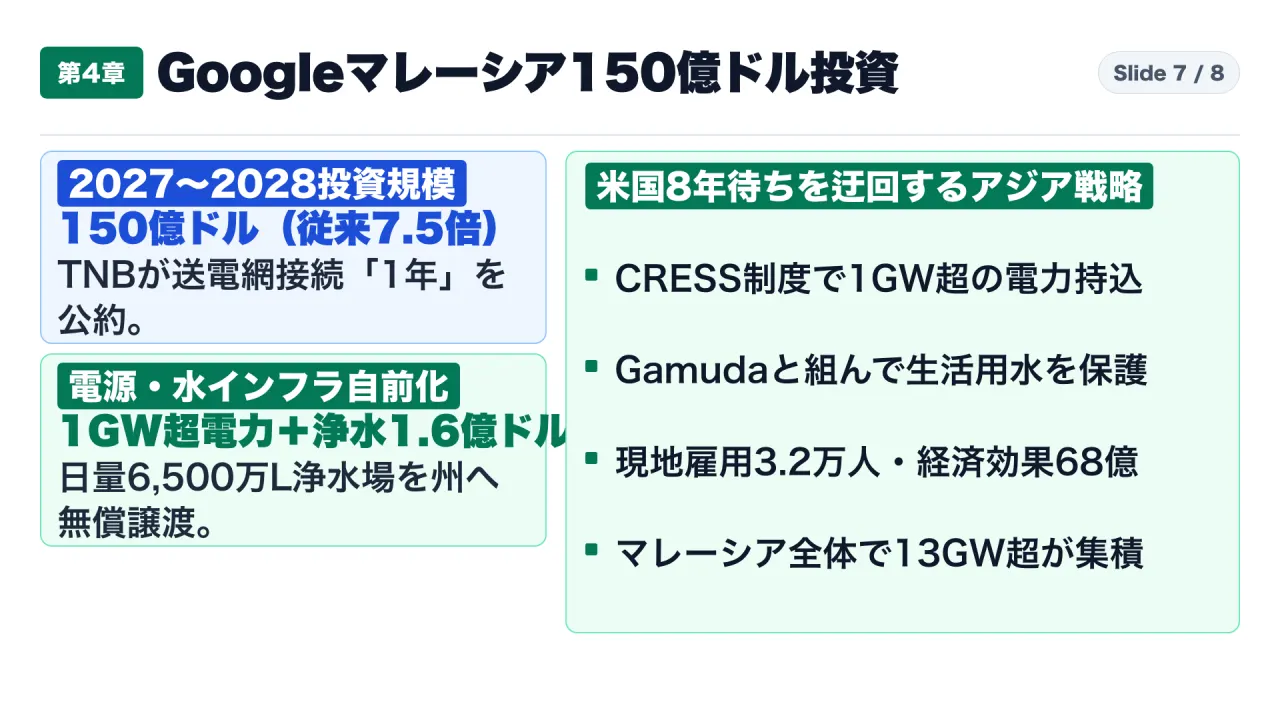
2026年11月4日、Alphabet(Google)のRuth Porat社長兼CIOとマレーシアのAnwar Ibrahim首相兼財務相は、2027〜2028年の2年間でマレーシアに150億ドル(約2.3兆円)を投資すると発表しました。これは2024年5月発表の初期計画(20億ドル)の7.5倍にあたります。
- 国営電力TNBによる「系統接続1年(12か月)」の公約とCRESS(1GW超の電力持ち込み):
- マレーシア国営電力会社Tenaga Nasional Berhad(TNB)は2026年10月29日、データセンター向けの送電網接続期間を従来の3〜4年から**「1年(12か月)」**へ短縮する高速化レーンを導入しました(米国PJMの8年待ちの8分の1)。
- さらに2024年9月導入のCRESS(Corporate Renewable Energy Supply Scheme:企業再生可能エネルギー供給スキーム)により、Googleは自前で契約した1GW(1,000MW)超のクリーン電力を国営送電網経由でセランゴール州エルミナ(Elmina Business Park)およびネグリ・センビラン州ポート・ディクソン(Springhill Industrial Park)のキャンパスへ直接供給します。
- 1.6億ドル(日量6,500万リットル)の自前浄水場を建設し、州政府へ無償譲渡:
- 米国で90.5%の住民反対を招いた「水資源の奪い合い」を防ぐため、Googleは現地インフラ大手Gamudaと組み、約1.6億ドル(約6.5億リンギット)を投じてリンギ川(Linggi River)の雨季余剰水を蓄えるオフリバー貯水池と、日量6,500万リットル(65MLD)の浄水場を建設し、完成後に州政府へ無償譲渡します。これにより地域の生活用水を一切圧迫せず、32,000人以上の雇用と300億リンギット(約68億ドル)超の経済効果を生む枠組みを構築しました。
6. 結論:「受注残」ではなく「時間軸の一致」を見極める2大判断軸
【事実】東アジアの実需爆発と、米国内の通電遅延が招いた150.13億ドルの借り換え危機
一次資料が示す客観的事実として、韓国の10月半導体輸出(+259.4%の564.4億ドル)や3倍レバレッジETFへの単日70億ドル流入が裏付ける通り、AI半導体の物理需要は過去最高水準にあります。しかし米国内では41自治体中40自治体での規制可決とPJM送電網の8年待ちにより上半期だけで1,980億ドルの計画が遅延し、自己資本比率4.3%で2028年までに150.13億ドルの債務満期を迎えるCoreWeaveは社債利回り15〜16%へ追い込まれました。一方、Googleは系統接続1年のマレーシアへ150億ドルを移しています。
【私なりの解釈】AIインフラ企業の勝敗を決める2つの実務判断軸
この事象は、AI市場全体の崩壊ではなく、「時間軸のズレ(デュレーション・ミスマッチ)に耐えられるか」によるインフラ企業の強烈な二極化を意味しています。今後、私たちがAIクラウド基盤や関連企業の持続性を評価する際は、以下の2つの判断軸で点検すべきです。
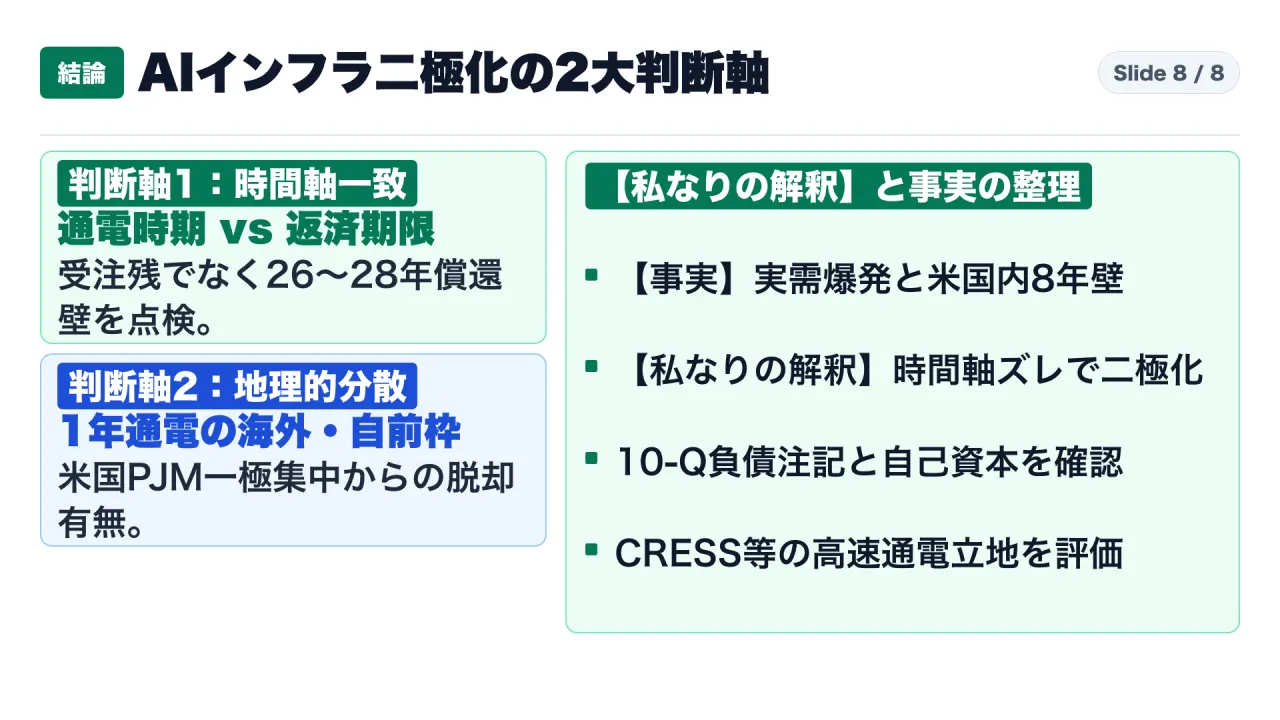
- 判断軸1(財務と通電の時間軸一致):受注残(バックログ)の総額ではなく、「通電完了(Online)時期」と「2026〜2028年の債務償還期限」が噛み合っているか
- 1,000億ドル超のTake-or-Pay受注残があっても、通電しなければ現金は1ドルも入りません。Form 10-Qの負債注記(Debt Maturity Schedule)を確認し、自己資本比率が一桁台で向こう2年半以内に巨額の返済壁が迫っていないか、H100等の担保減価(3年で残存45%)に耐えられるかを最優先で確認します。
- 判断軸2(立地と電源の地理的分散):米国PJM等の混雑系統に依存せず、「1年以内に通電できるオフショアリング拠点・自前インフラ」を確保しているか
- 米国内の公聴会(反対率90.5%)や8年待ちの送電網に固執するプレイヤーではなく、Googleのマレーシア投資(TNBの1年接続・CRESSによる1GW超電力持ち込み・自前浄水場の無償譲渡)のように、国家主導の高速通電レーンと地域還元パッケージをセットで動かせる企業の基盤を選択することが不可欠です。
このnoteでは、海外のAI・セキュリティ・テック企業の一次資料を原典まで遡り、事実として確認できることとまだ分からないことを分けて毎日解説しています。参考になりましたら記事下部の「スキ」とアカウントの「フォロー」をお願いします。
参考・一次資料リンク一覧
- CoreWeave Q2 2026 Form 10-Q (Note 8 Debt Maturity Schedule) & Bloomberg Credit Analysis: https://investors.coreweave.com/financials/sec-filings
- Prophecy Gov『American Sentiment: Local Data Center Public Hearing Analysis (906 Hearings / 10,202 Comments)』& Nov 2026 Ballot Results: https://www.prophecygov.com/reports/american-sentiment-data-centers-2026
- Federal Energy Regulatory Commission (FERC) Docket RM26-4 Show-Cause Orders & PJM Interconnection Queue Data: https://www.ferc.gov/media/rm26-4-000
- Alphabet (Google) & Malaysian Ministry of Investment, Trade and Industry (MITI) / TNB / Gamuda $15B AI Infrastructure Filing: https://blog.google/around-the-globe/google-asia/malaysia-15-billion-ai-cloud-investment-2026/
- Korea Ministry of Trade, Industry and Energy (MOTIE) October 2026 Export Statistics & US Leveraged ETF Flow Data: https://english.motie.go.kr/www/main.do
動画での解説
https://www.youtube.com/watch?v=PlwMZ304g50
自己紹介・チャンネル案内:https://note.com/consuloji_ch/n/n1975ecc3cf48