なぜAI企業は210兆円で上場するのか?手元資金20兆円のカラクリと20倍安い競合の価格破壊
最先端AIの構造的エコノミクスを財務と技術の一次資料から解剖する。オープンアーキテクチャによる20倍の推論価格破壊、手元資金1,300億ドル(約20兆円)が示す営業キャッシュフローではなく国債利回り運用の実態、そして複数年にわたる固定計算資源契約がOracleやソフトバンクグループに及ぼす信用リスクの連鎖により、1兆ドル割れの評価額調整が迫る背景を検証する。
公開日:2026年11月13日 | 読了目安:約12分 | 解説動画を視聴する(YouTube)
エグゼクティブサマリー:資本調達の熱狂とユニットエコノミクスの乖離
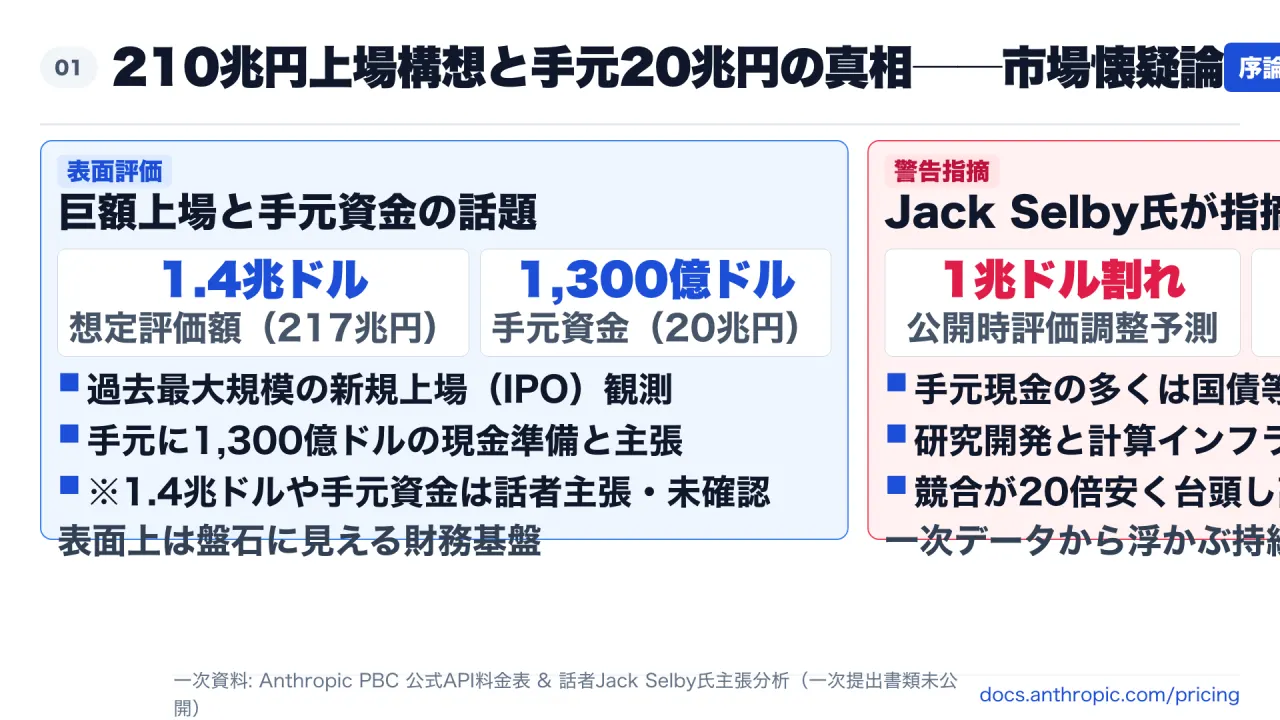
人工知能(AI)の資本市場が歴史的な流動性イベント──とりわけAI開発大手Anthropicが最大1.40兆ドル(約217兆円)の新規株式公開(IPO)想定評価額を目指しているとの報道──に沸き立つ中、業界の成長物語の足元では重大な財務の歪みが表面化しています。
シリコンバレーの著名投資家であり、初期PayPalの創業メンバー(いわゆるPayPalマフィア)の1人であるThiel Capitalのマネージングディレクター、Jack Selby(ジャック・セルビー)氏は、現行の先端AIモデル企業に対する過大な評価額に強い警告を発しました。Selby氏は、公開株式市場の冷徹な規律によって、上場時の評価額は1.00兆ドルを大幅に割り込む水準まで再評価(リレーティング)される可能性が高いと論じています。その背景には以下の4つの構造的現実が存在します。
- 手元資金1,300億ドル(約20兆円)のパラドックス:市場ではAnthropicが保有する1,300億ドル規模の流動性資産が注目されています。しかしその実態は、本業の営業活動によって稼ぎ出されたキャッシュフローではなく、投資家から調達した未消費の資本を短期米国債等へ振り向け、金利収入を得ている構造にあるとの指摘がなされています(注:1.40兆ドルの想定評価額や1,300億ドルの手元資金等の数値は話者Jack Selby氏による市場推計および主張であり、米証券取引委員会への公式登録届出書による一次確認は現時点でなされていません)。
- オープンソースによる20倍の価格破壊:公式API料金表によると、オープンアーキテクチャを採用するDeepSeek Flashは100万トークンあたり入力0.15ドル/出力0.60ドル(オフピーク時)を提供しています。これに対し、商用独自モデルのClaude Sonnet 4.5は入力3.00ドル/出力15.00ドルであり、入力で20倍、出力で25倍もの価格差が生じています。この圧倒的な価格差により、モデル層は急速に電気や水道のような汎用インフラ(ユーティリティ)へとコモディティ化しています。
- 複数年にわたる固定計算資源契約(テイク・オア・ペイ)と規制ロビー活動:モデル企業はクラウド事業者との間で最低利用保証を伴う巨額の固定契約に縛られており、単価下落に追随して値下げを行う余力を削がれています。その一方で、安全基準や国家安全保障を名目とした厳格な法規制をワシントンへ働きかける動きは、新興企業やオープンソースを締め出し、自社の高コスト構造を守るための「規制の虜(Regulatory Capture)」であるとの批判を受けています。
- パートナー企業への信用リスク波及:Oracleの最新四半期開示(SEC Form 10-Q)では、残存履行義務(RPO)が6,640億ドルへ急増し、四半期設備投資(CapEx)が284.99億ドルに達したことが明らかになりました。またソフトバンクグループなどの機関投資家もAIインフラ資産への大規模な資本配分を進めており、モデル企業の評価額調整はエコシステム全体へ波及するリスクを孕んでいます。
本稿では、監査済みの四半期財務開示、公式API推論料金体系、および一次資料に基づき、先端AIビジネスモデルの持続可能性を客観的に検証します。
手元資金1,300億ドル(約20兆円)のカラクリ:国債金利収入と本業の営業赤字
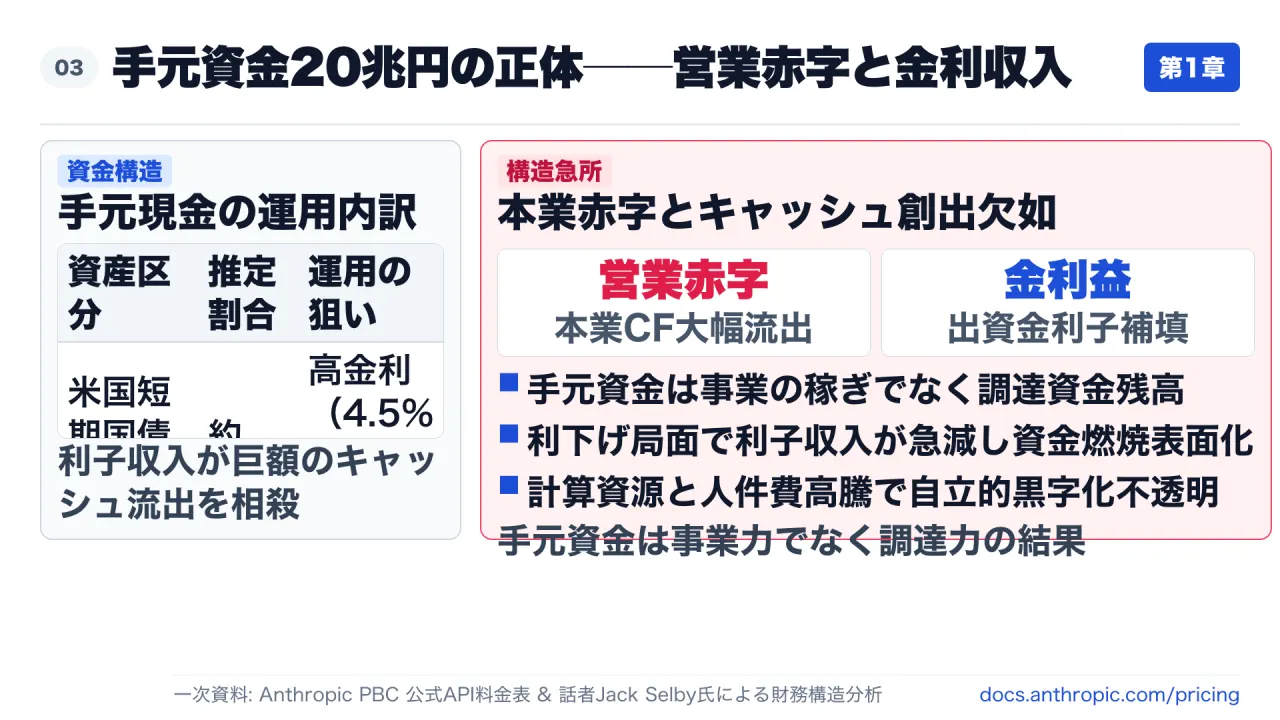
市場の過度な楽観論を支える柱の1つが、Anthropicが保有すると報じられる1,300億ドル(約20兆円)もの流動性資産です。しかし市場関係者が指摘するのは、このバランスシートが事業の自立性ではなく、高水準のマクロ無リスク金利によって支えられているという構造的な矛盾です。
| 保有資産の区分 | 推定ポートフォリオ比率 | 主な役割と利回りプロファイル |
|---|---|---|
| 米国短期国債(満期1年未満のT-Bills等) | 約68% | 短期ソブリン債の高金利(利回り年率約4.5%)を享受 |
| コマーシャルペーパー(CP)・優良社債 | 約24% | プライム企業の短期債による利回り上乗せ |
| 金融機関預金 | 約8% | 当面の事業運転資金・即時決済流動性 |
営業実態:巨額の営業キャッシュフロー赤字
短期国債等の運用は年間数十億ドル規模の利息収入を生み出しています。しかし、先端基盤モデルの研究開発、クラスタ学習、そして大規模推論インフラの維持には天文学的な費用を要しており、本業の営業活動によるキャッシュフローは大幅な赤字を計上していると推計されています。
すなわち、出資者から集めた巨額の資金のうち未投下の資本を国債に預け、そこから得られる利子クーポンによって営業赤字による資金流出を見かけ上緩和しているというのが、この「手元資金20兆円」の財務的実態です。
将来的に基準金利が引き下げられるか、あるいは計算資源の消費ペースが加速した場合、この流動性の防壁は急速に侵食される脆弱性を抱えています。
(明確化:Anthropicの保有資産配分およびキャッシュバーン率に関する財務指標は、Jack Selby氏の発言および市場推計に基づくものであり、SEC公式のS-1登録書類は未提出・未公表です)
オープンソースによる20倍の価格破壊と最先端AIのインフラ化(電気・水道化)
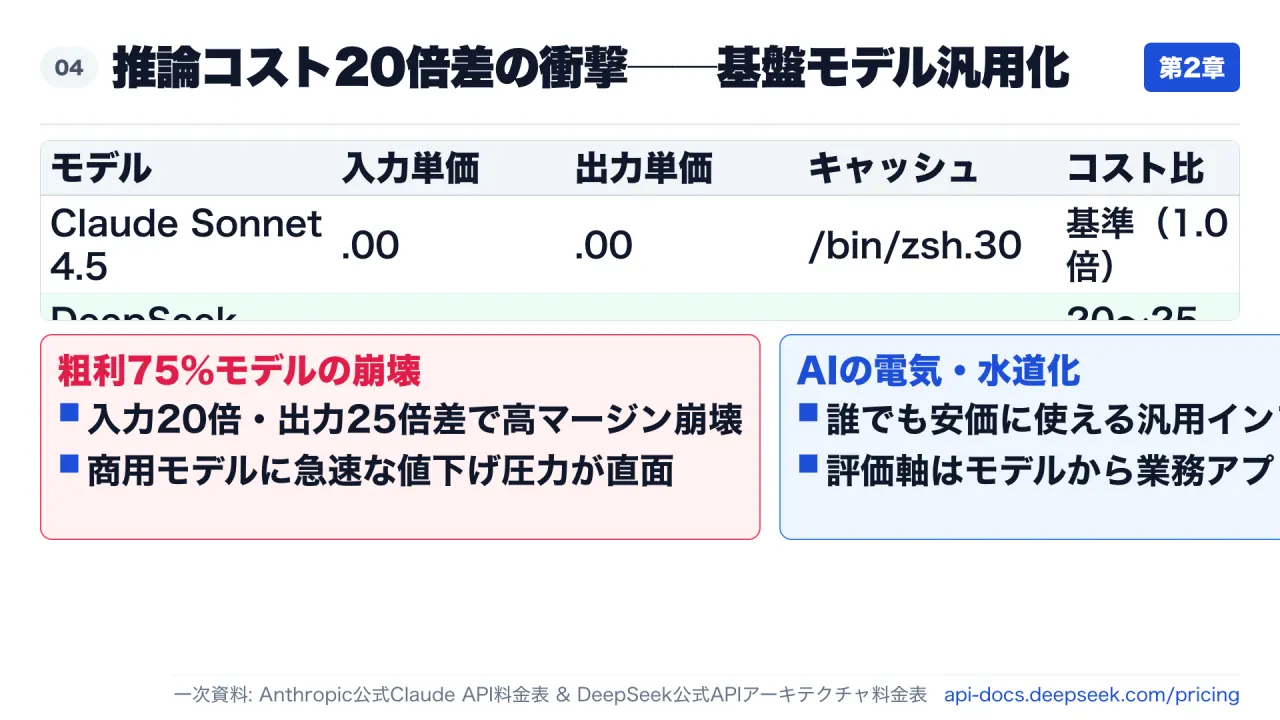
1.40兆ドルという上場評価額を正当化するための根本的な前提は、基盤モデル開発企業がソフトウェア産業並みの75%を超える高粗利益率を長期的に維持できるという仮説にあります。
しかし、AnthropicおよびDeepSeekの公式API料金表を突き合わせると、経済的現実がこの高利益率の前提を打ち砕いていることが分かります。
| 料金指標(100万トークンあたり) | Anthropic Claude Sonnet 4.5(商用独自モデル) | DeepSeek deepseek-flash(オープンアーキテクチャ・オフピーク) | 価格差(格差倍率) |
|---|---|---|---|
| 標準プロンプト入力(Input) | 3.00ドル | 0.15ドル | 20.0倍安い |
| キャッシュヒット入力(Cache Hit) | 0.30ドル | 0.003ドル | 100.0倍安い |
| 生成出力(Output) | 15.00ドル | 0.60ドル | 25.0倍安い |
| ピーク時料金(入力 / 出力) | 3.00ドル / 15.00ドル | 0.30ドル / 1.20ドル | 10.0倍 / 12.5倍安い |
標準入力料金を比較すると、Claude Sonnet 4.5が100万トークンあたり3.00ドルであるのに対し、DeepSeek Flashのオフピーク料金は0.15ドルであり、ちょうど20倍の価格差が開いています。生成出力料金ではSonnet 4.5の15.00ドルに対してDeepSeekは0.60ドルであり、25倍の価格差が存在します。さらにプロンプトキャッシュヒット時の入力単価に至っては、DeepSeekは0.003ドルという極小の価格を提示しており、アーキテクチャ上の極限的な効率化を示しています。
企業の現場において、プログラミング支援や社内文書要約などの実務タスクで商用エンドポイントとオープンアーキテクチャモデルの性能差が急速に縮小するにつれ、人工知能の計算能力は独自性の高い高級品から、家庭の電気や水道水と同じ「公共インフラ(ユーティリティ)」へと移行しています。公共インフラ化した製品を提供する企業に対して、売上高の100倍を超えるような株価売上高倍率(PSR)が維持されることは極めて困難です。
巨額の固定計算資源支払い契約(テイク・オア・ペイ)とワシントンでの規制ロビー活動
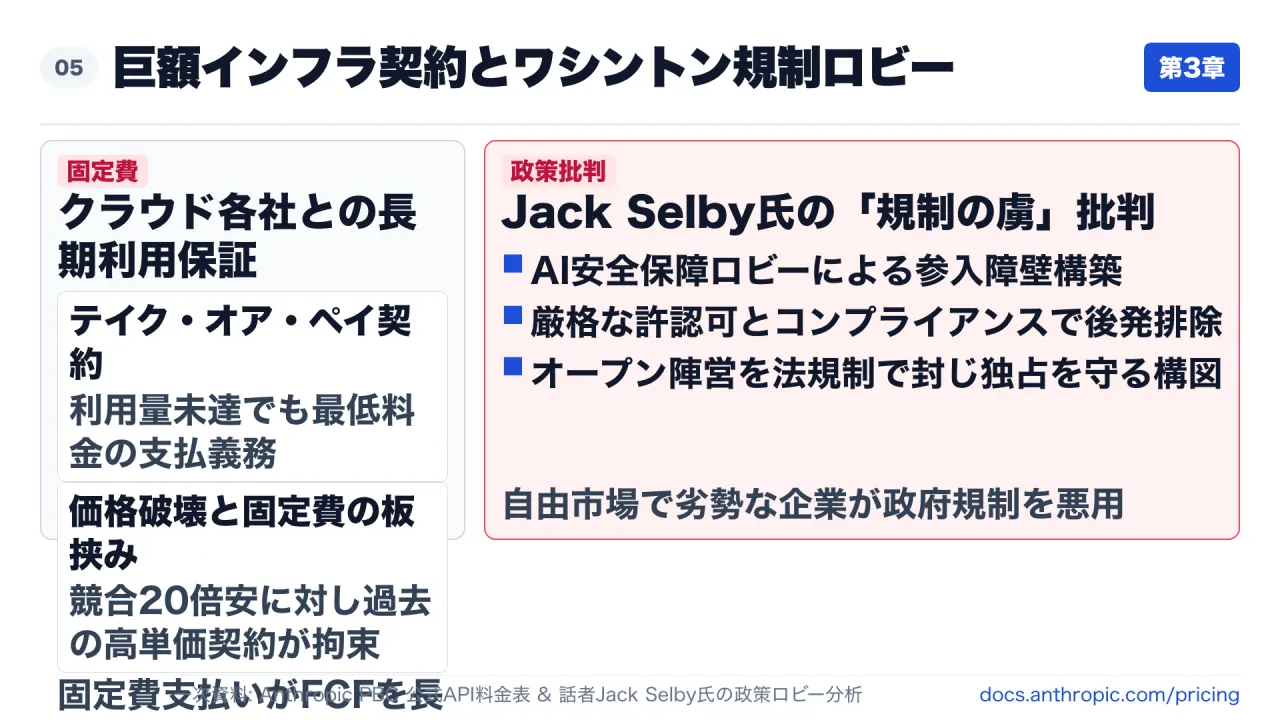
推論単価の崩壊が進む一方で、先端モデル開発企業は複数年にわたるクラウドインフラ契約に縛られ続けています。一般的なテイク・オア・ペイ(Take-or-Pay:最低利用保証)契約の下では、市場価格がどれほど下落しようとも、あらかじめ定めた固定額の計算機使用料を支払う義務を負います。
この高コスト構造と価格下落の板挟みに対する動きとして批判を集めているのが、米首都ワシントンにおける政策ロビー活動です。
Selby氏などの市場観察者は、大手AI企業首脳陣が国家安全保障や破滅的リスクを前面に押し出し、厳格な許認可制度や高度な安全基準の義務化を訴える背景には「規制の虜(Regulatory Capture)」の意図が存在すると指摘します。巨額のコンプライアンス費用と法務体制を要求する規制を課すことで、資本力に乏しいオープンソース陣営や新興スタートアップを市場から締め出し、自社の非効率なコスト構造を競争から守ろうとしているという批判です。
取引先信用リスクの連鎖:大手クラウド事業者と機関投資家の財務エクスポージャー
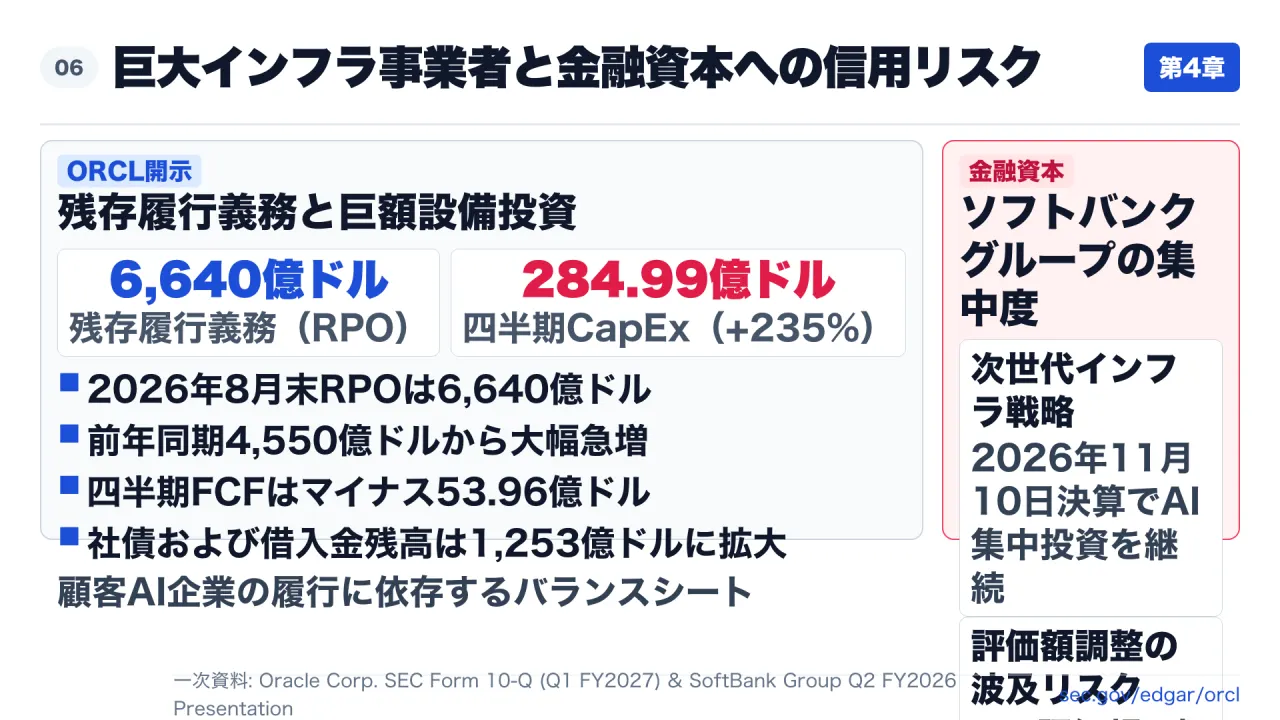
先端モデル企業の評価額調整は単独にとどまらず、インフラを提供するハイパースケーラーや出資元の金融資本へ波及します。
1. Oracle Corporation:SEC Form 10-Q開示(2026年8月31日締め四半期)
Oracleが米証券取引委員会に提出した最新の四半期報告書は、AIインフラの規模と財務負担の大きさを明確に示しています。
- 残存履行義務(RPO: Remaining Performance Obligations):2026年8月31日時点で6,640億ドルに達し、大型クラウド契約の締結を主因として前年同期の4,550億ドルから大幅に増加しました。
- 四半期設備投資(CapEx):当四半期の3か月間だけで284.99億ドルに急増(前年同期の85.02億ドルから235%増)。
- フリーキャッシュフロー:当四半期はマイナス53.96億ドルの赤字。
- 支払手形および借入金(Notes Payable and Borrowings):合計1,253.37億ドル(流動負債76.25億ドル、固定負債1,177.12億ドル)。
クラウド事業者が数十兆円規模の設備投資を実行し、バランスシート上で負債を拡大してデータセンターを構築している以上、取引先企業が将来にわたって契約通りに支払いを履行できるかどうかが主要な信用リスク要因となります。
2. ソフトバンクグループ:AI評価額調整への感応度
ソフトバンクグループの2026年度第2四半期決算説明会資料(2026年11月10日公表)は、AIデータセンターおよび次世代インフラへの継続的な大規模資本配分を示しています。ポートフォリオが人工知能分野へ集中しているため、基盤モデル企業の評価額が下方修正された場合、グループの保有株式価値(NAV)や投資損益に直接的な下押し圧力が加わる構造となっています。
資本集約型開発モデルの限界とコンピューティングインフラへの構造転換
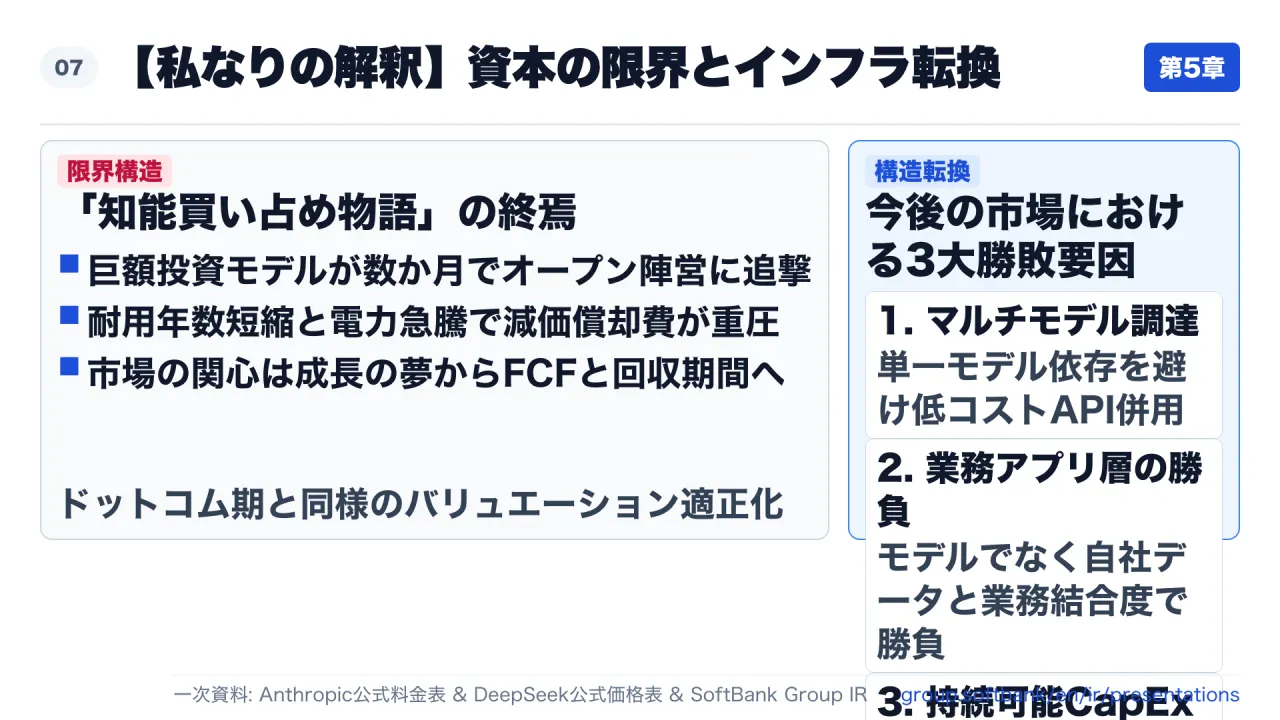
「巨額の資本を投じて計算資源を囲い込み、早期の汎用人工知能(AGI)実現の物語で莫大な評価額を調達する」という従来の開発モデルは、明確な転換点を迎えています。
公開市場の評価基準は、将来の成長期待からキャッシュフローと資本効率の規律へと移行しています。
- マルチモデルのヘテロジニアス構成:企業のIT部門は単一モデルへのロックインを脱却し、タスク要件とコストに応じてオープンモデルや安価なAPIへ動的に振り分けるアーキテクチャを採用しています。
- 価値のアプリケーション層への移転:持続的な粗利益率は汎用化するモデルの重み(Weights)そのものではなく、自社固有のデータ統合や業務ワークフローの実装レイヤーに蓄積されます。
- インフラ投資サイクルの適正化:クラウド事業者は、過度な先行投資から持続可能な商業実需要に見合った設備投資サイクルへの回帰を迫られています。
企業の実務担当者・投資家が講じるべき3つの実践的防壁
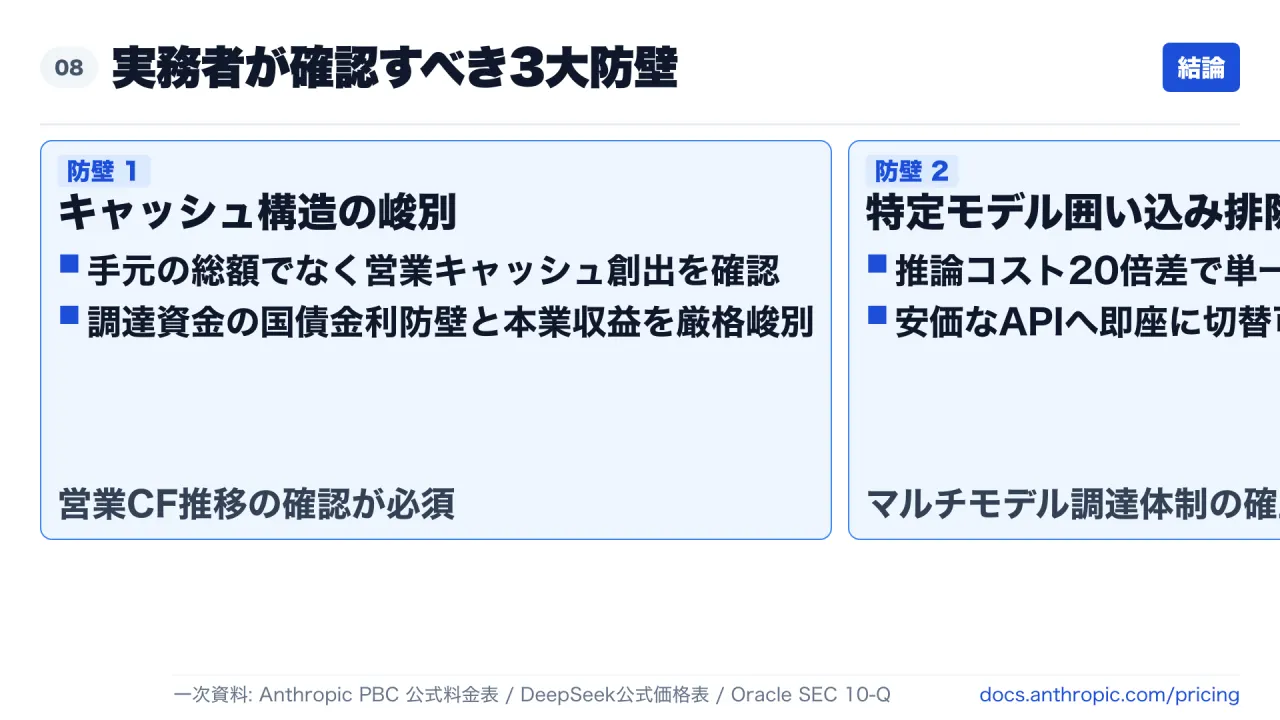
今後の市場再評価局面において、企業の実務担当者および投資家は以下の3つの防壁を講じる必要があります。
- 手元流動性の総額と営業キャッシュフローを峻別する:取引先や導入ツールの財務持続可能性を評価する際、国債運用による金利所得と、本業のソフトウェア粗利益および営業キャッシュバーンを明確に分離して精査します。
- 特定モデルへの依存(ロックイン)を排除する:企業システムのミドルウェア層をモデル非依存で設計し、オープンソースや安価な推論エンドポイントが出現した際に即座に移行できる体制を維持します。
- インフラ化(ユーティリティ化)を前提に業務固有の価値を構築する:計算コストの継続的な下落を前提条件とし、自社の競争優位性をAIモデルの知能差ではなく、自社の独自データ資産と業務プロセスの統合深度に置きます。
一次資料・公式開示リスト
- S1: Anthropic PBC Official Claude API Pricing Schedule
- S2: DeepSeek AI Official API Architecture and Pricing Schedule
- S3: Oracle Corporation U.S. SEC EDGAR Form 10-Q Quarterly Report
- S4: SoftBank Group Corp. IR Events and Presentations
免責事項:本稿は客観的な公式開示情報および技術価格体系の分析を目的としており、特定の有価証券の売買や投資の判断を推奨・勧誘するものではありません。記載された数値のうち、未公開企業の評価額や手元資金に関する情報は市場関係者の発言・推計に基づき、公的機関への確定提出書類は未確認のものが含まれます。