AIデータセンターの電力危機は原発7基で防げるか?次世代炉の限界と日本の現実解
YouTubeポッドキャスト本編(動画・音声)はこちら:AIデータセンターの電力危機は原発7基で防げるか?次世代炉の限界と日本の現実解
https://www.youtube.com/watch?v=Ck5zsK01_dk
動画・音声本編はこちら:AIデータセンターの電力危機は原発7基で防げるか?次世代炉の限界と日本の現実解
AIの学習・推論に伴う電力需要の爆発的な増加に対し、世界中で「次世代原子力発電」への期待が過熱しています。米国のハイパースケーラー各社は合計10GWを超える原子力PPA(電力購入契約)を締結し、小型モジュール炉(SMR)や核融合発電を将来のクリーンなベースロード電源として位置づける発表を相次いで行いました。
しかし、公開されている公的機関の一次資料、規制当局の許認可審査記録、および製造業の現場データを詳細に精査すると、そうした華やかなビジョンとは裏腹に、2030年までの実需急増期に寄与できる次世代炉は西側諸国においてほぼ存在しないという冷徹な現実が浮かび上がります。
一方、日本国内に目を向けると、電力広域的運営推進機関(OCCTO)が示す2035年度のデータセンター新増設電力需要(49.4TWh)は、現在停止している国内大型軽水炉18基のうち、わずか7基を追加で安全に再稼働できれば8割から全量を供給できる水準にあります。
2026年から2035年にかけた時間軸において、日本が取るべき現実的なエネルギー戦略と、日本企業が握る物理的チョークポイントの構造を定量的に解剖します。
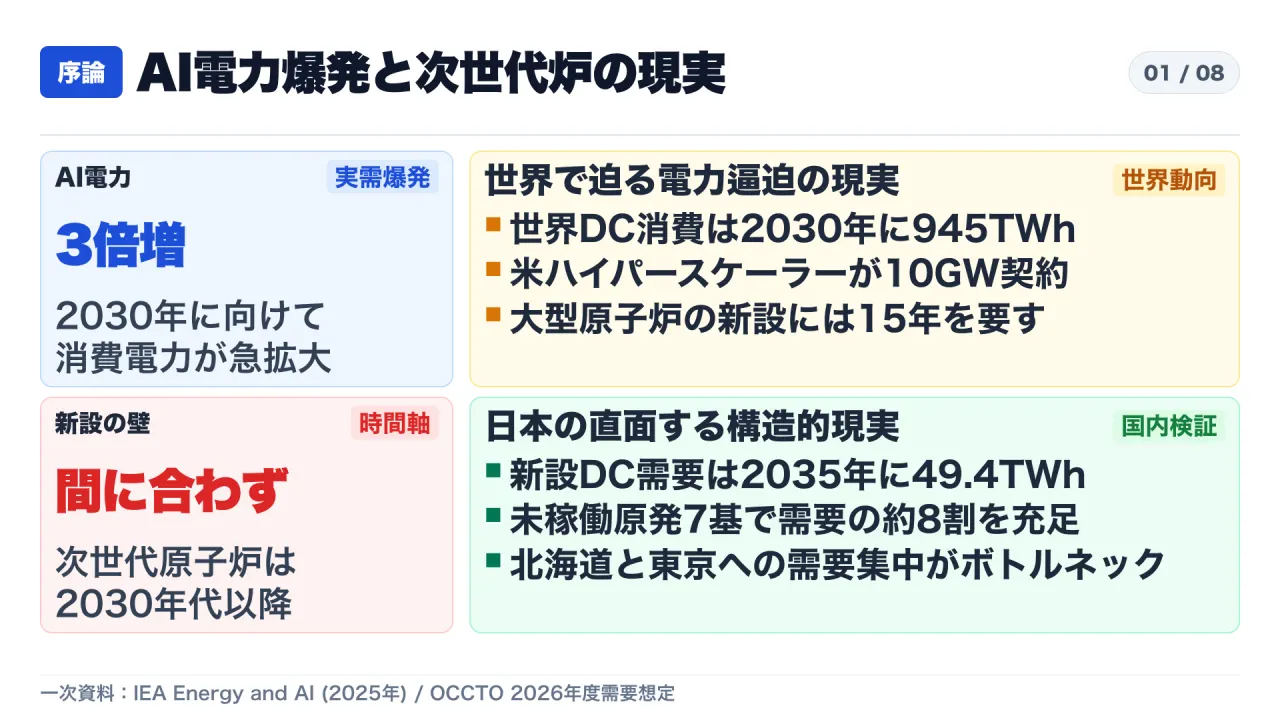
1. 2030年に間に合わない次世代炉の現実
小型モジュール炉(SMR)のコスト高騰と挫折
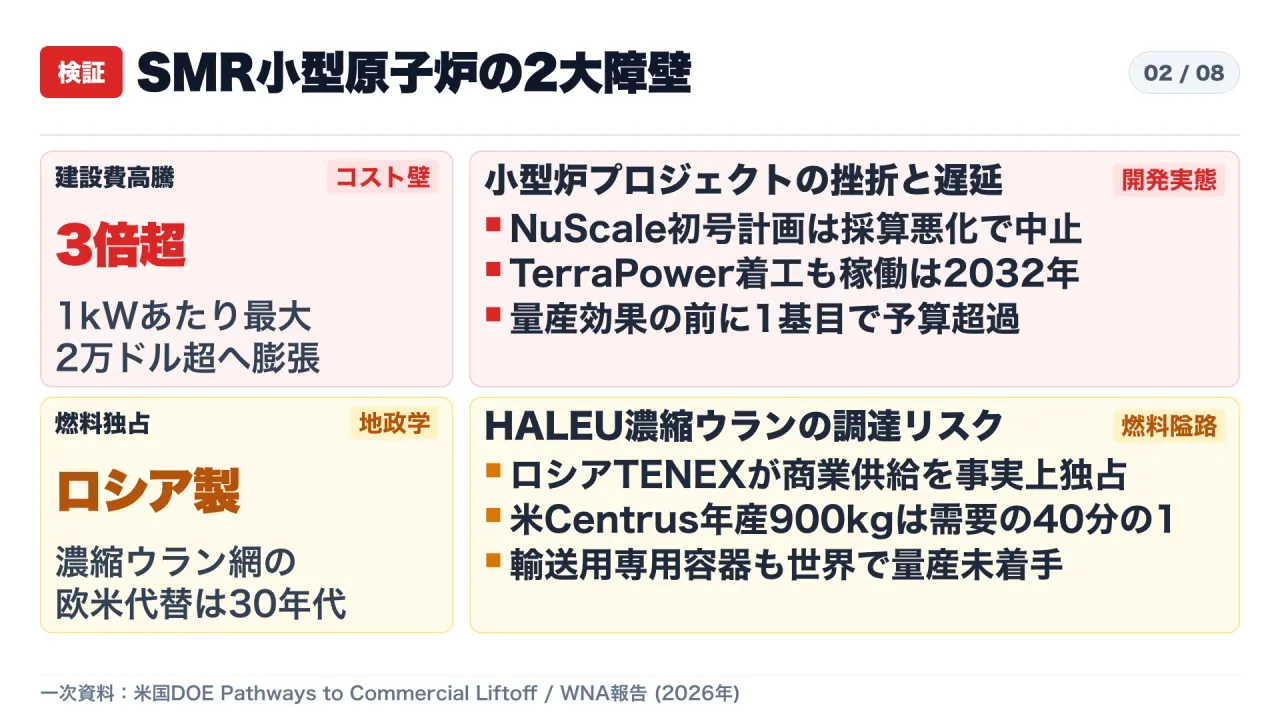
工場量産による「N基目効果(NOAK)」で低コスト化を目指したSMRですが、現実に直面しているのは初号機(FOAK)の記録的なコスト膨張です。
米エネルギー省(DOE)の目標値では初号機が1kWあたり6,200ドル、量産後で3,600ドルとされていました。しかし業界ベンチマーク集計データによると、米ニュースケール社が計画していたCFPPプロジェクトでは、2年弱で総工費が53億ドルから93億ドルへと跳ね上がり、単価は20,139ドル/kWに達しました。採算性の悪化を受けて参加自治体の離脱が相次ぎ、同プロジェクトは着工前の2023年11月に中止を余儀なくされました。テラパワー社が開発するナトリウム冷却高速炉「Natrium」も、2026年春に着工したものの初期ユニットの納入は早くとも2032年以降とされています。
| プロジェクト | 国・炉型・出力 | 予算推移・単価(kWあたり) | 現状と稼働目標 |
|---|---|---|---|
| NuScale CFPP | 米・軽水炉SMR・462MW | 53億ドル→93億ドル(20,139ドル/kW) | 採算悪化により2023年末に計画中止 |
| OPG Darlington | 加・軽水炉SMR・300MW×4基 | 4基計209億加ドル(約12,500米ドル/kW) | 2025年建設認可、初号機送電2030年目標 |
| TerraPower Natrium | 米・Na冷却高速炉・345MW | 最大40億ドル(約11,600ドル/kW) | 2026年4月着工、供給開始は2032年以降見込み |
| 中核集団 ACP100 | 中・軽水炉SMR・125MWe | 非公表 | 2021年着工、温間機能試験段階 |
ロシアによるHALEU燃料独占と供給の空白
さらに致命的な制約が核燃料サプライチェーンです。第4世代炉や非軽水炉型SMRの多くは、濃縮度5%超から20%未満の高純度低濃縮ウラン(HALEU)を要求します。
世界原子力協会(WNA)の報告によると、商業規模でHALEUを供給できる事業者は、西側市場においてロシア国営ロスアトム傘下のTENEXのみでした。米国は2024年にロシア産ウラン輸入禁止法を制定しましたが、国内で唯一稼働するセントラス・エナジーの実証施設の年産実績は約900kgにとどまり、2020年代後半の米国内需要(年40トン超)に対して40分の1以下の供給力しかありません。欧米での代替濃縮プラントが本格稼働するのは2030年代半ばであり、それまでの間、非軽水炉型SMRは燃料調達の物理的ボトルネックに縛られます。
2. 核融合発電の3大物理ボトルネック
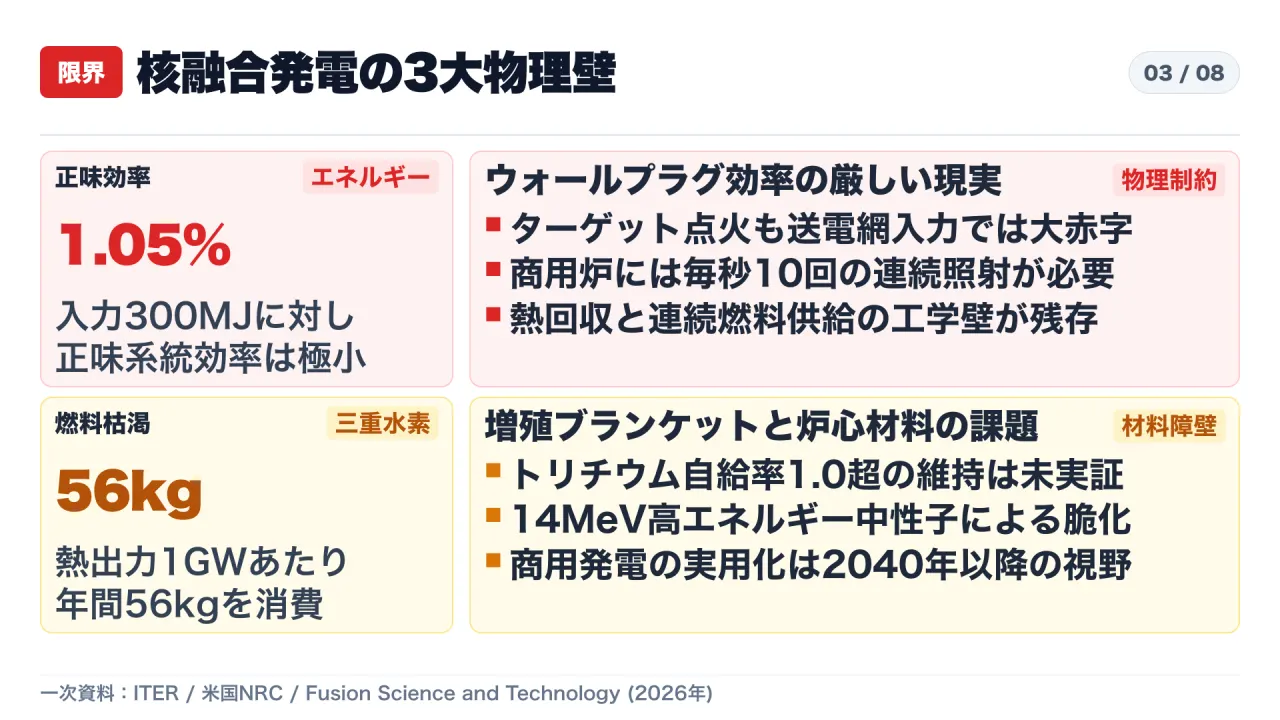
民間核融合スタートアップには累計140億ドル超の資金が投じられていますが、商用発電所としての出口には未解決の3大物理壁が存在します。
- 正味ウォールプラグ効率の壁: 米国立点火施設(NIF)の実験では、照射エネルギー2.05MJに対して3.15MJの出力が得られ点火と報じられました。しかし、レーザー装置の駆動には送電網から約300MJの電力が消費されており、正味のウォールプラグ効率はわずか1.05%です。商用炉として連続発電を行うには、毎秒10回もの頻度で連続照射・燃料補給・熱回収を繰り返す工学基盤が不可欠ですが、その目処は立っていません。
- トリチウム燃料自給の壁: 熱出力1GWの発電炉を連続運転する場合、年間約56kgのトリチウムを消費します。天然存在比の低いリチウム6を用いた増殖ブランケットで消費以上の燃料を自給する必要がありますが、熱抽出用の冷却配管を増やすと中性子経済が悪化して増殖比が低下するという二律背反を抱えています。
- 14MeV高エネルギー中性子に耐える炉心材料の不在: 核分裂を大きく上回る14MeVの高速中性子照射下で、長期間構造を維持できる低放射化フェライト鋼などの実証試験データは商用レベルで得られていません。
これらを踏まえると、核融合がデータセンターの電力供給に寄与するのは早くとも2040年代以降であり、2030年問題の解決策とはなり得ません。
3. 日本の現実解:原発7基の再稼働インパクト
OCCTO需要想定と未稼働炉の試算
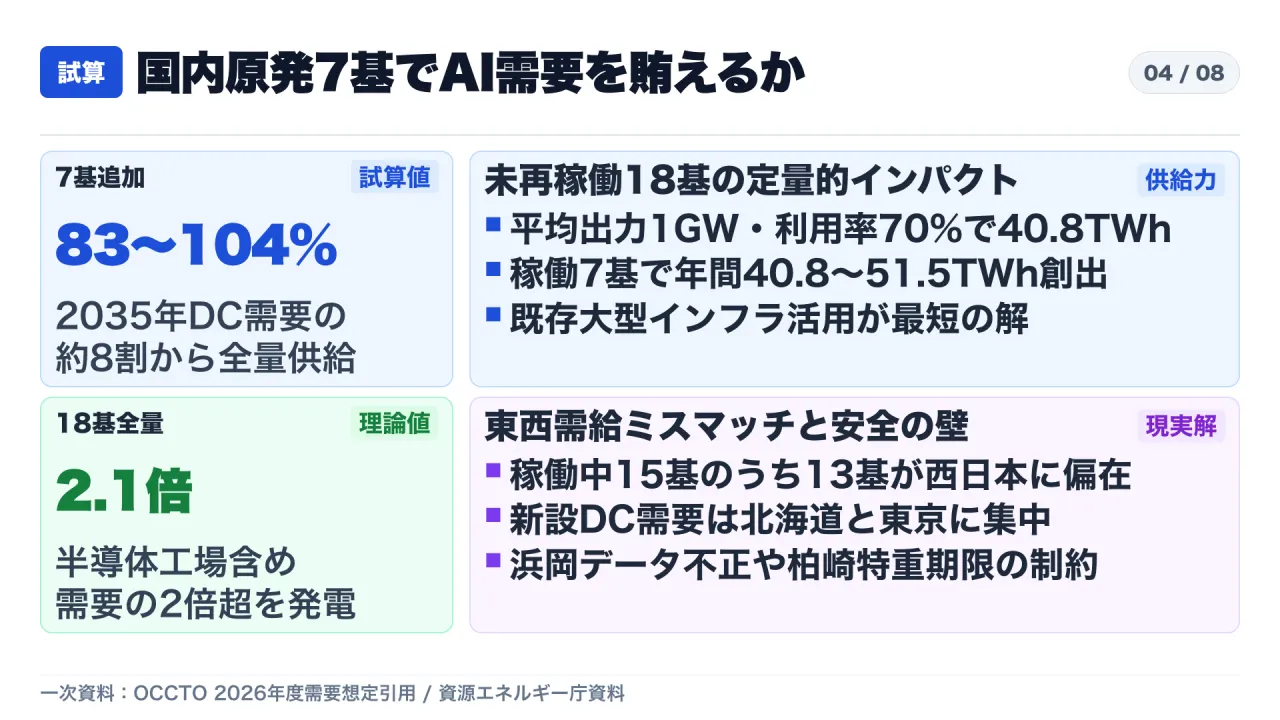
電力広域的運営推進機関(OCCTO)が2026年1月に公表した需要想定によると、2035年度の国内データセンター新増設需要は年間49.4TWh(最大電力6.61GW)と見積もられています。
現在、国内の商業用大型軽水炉は廃炉決定済みを除く全33基のうち、15基が再稼働済みです。残る未再稼働18基について、平均定格出力1GW、設備利用率70〜80%として年間発電電力量を試算すると、極めて整合性の高い数値が得られます。
| 再稼働シナリオ | 想定出力・設備利用率 | 年間発電電力量 | 2035年DC需要(49.4TWh)充足率 |
|---|---|---|---|
| 未再稼働から7基追加 | 0.95GW・利用率70% | 40.8TWh | 83% |
| 未再稼働から7基追加 | 1.05GW・利用率70% | 45.1TWh | 91% |
| 未再稼働から7基追加 | 0.95〜1.05GW・利用率80% | 46.6〜51.5TWh | 94〜104% |
| 未再稼働18基すべて | 0.95〜1.05GW・利用率70〜80% | 104.9〜132.5TWh | 212〜268% |
未再稼働炉のうち7基を追加で安全に再稼働できれば、2035年度のデータセンター新設需要の8割から全量を賄うことが可能です。
東西需給ミスマッチと安全規制の現実
しかし、再稼働を阻む最大の障壁は「東西の地域偏在」です。再稼働済み15基のうち13基が西日本に立地する一方、データセンターの新設需要は北海道エリアと東京エリアに集中しています。西から東への送電線容量には上限があるため、泊原発3号機や柏崎刈羽原発7号機など東日本側での再稼働が焦点となります。
さらに、中部電力浜岡原発でのデータ不正による申請取り下げや、テロ対策施設整備の期限管理など、規制と地元合意のハードルは依然として厳格です。
4. 主要4電源のリアル比較と現場の制約
| 比較項目 | ① 既存原発再稼働 | ② 高効率ガスタービン(CCGT) | ③ 次世代地熱(クローズドループ) | ④ 太陽光+系統用蓄電池 |
|---|---|---|---|---|
| 導入リードタイム | 1〜4年(安全対策工事中) | 大型約5年、中小型18〜36カ月 | 掘削後3〜4年(2029年商用化目標) | 太陽光1〜2年、蓄電池は連系混雑深刻 |
| LCOE(発電原価) | 追加運転費用で最安クラス | LNG火力16〜21円/kWh | 開発途上(掘削単価低減が課題) | 太陽光単体6.9〜8.8円(蓄電加算前) |
| 地政学リスク | 低(既存炉は通常LEU使用) | 中(燃料LNGの海上輸入依存) | 極低(純国産・24時間天候非依存) | 高(セル部材の特定国依存) |
| 日本企業の優位性 | 極大(日本製鋼所の超大型鍛鋼品) | 極大(三菱重工が世界3強の一角) | 中〜高(世界3位の地熱資源量) | 製造から系統アクセス・EPCへシフト |
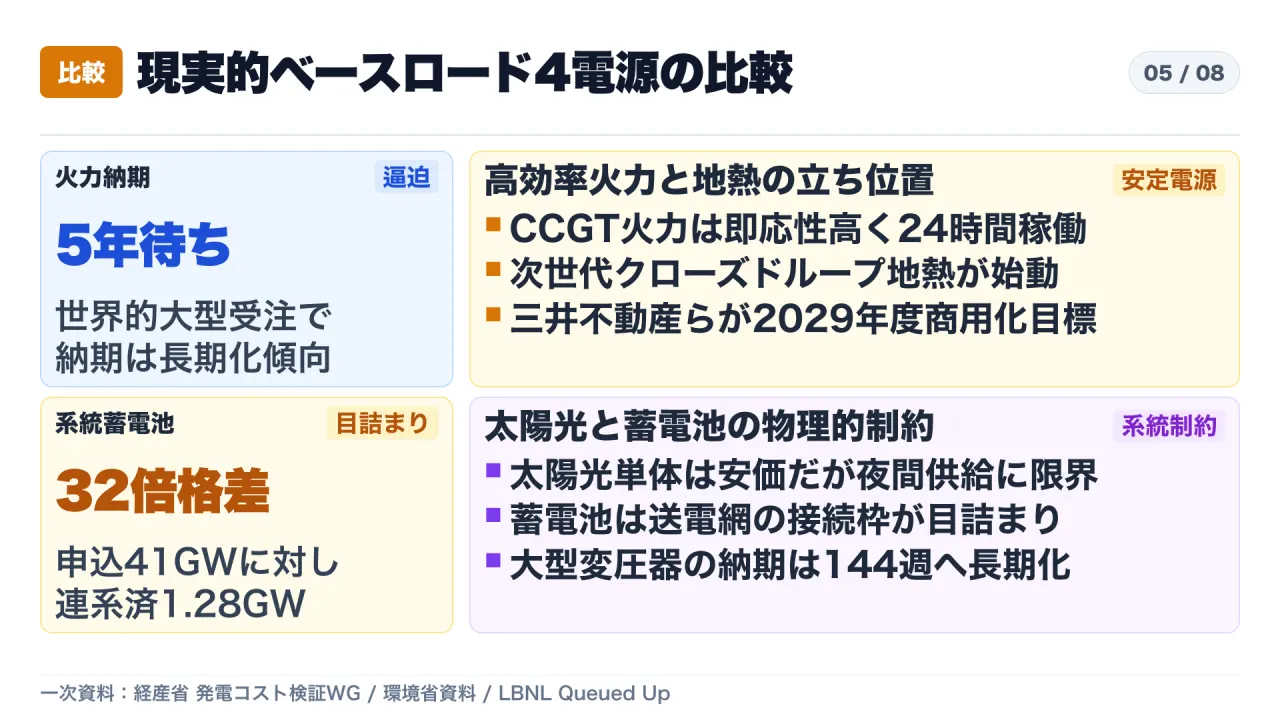
高効率ガスタービン市場では、GEベルノバ、シーメンス・エナジー、三菱重工業の大手3社で確定受注残高が157GW(予約込み250GW超)に達し、年産能力60〜70GWを大幅に超過する売り手市場が続いています。大型機は約5年待ちとなっており、データセンター向けには2年から3年で納入可能な中小型機や保守契約の奪い合いが起きています。
また系統用蓄電池では、国内で契約申し込み41GWに対して連系済みが1.28GWと、32倍もの接続待ちの目詰まりが発生しており、変圧器の納期も2.5年以上に長期化しています。
5. 日本企業が握る物理的チョークポイント
世界の電力インフラ競争において、日本勢は以下の決定的なハードウェア製造拠点を保持しています。
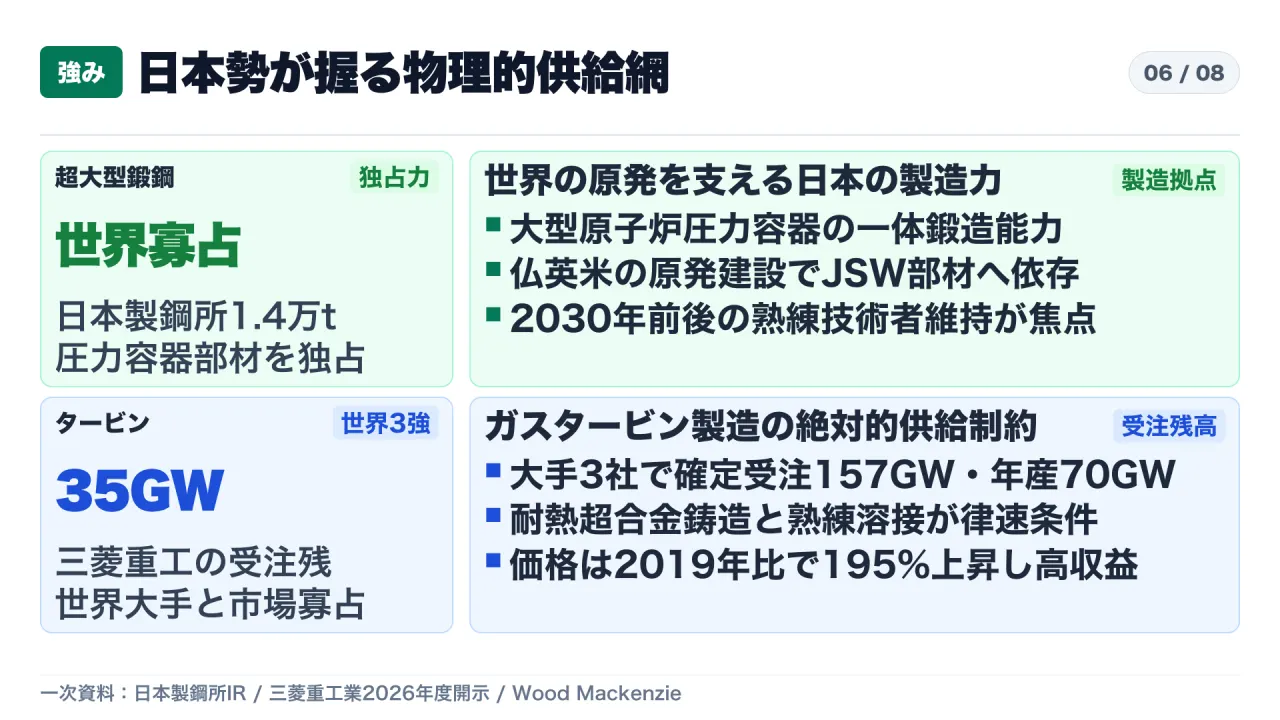
- 大型原子炉圧力容器の一体鍛鋼品(日本製鋼所): 第3世代プラス大型炉に必要な溶接線なしの圧力容器を鍛造できる拠点は、世界で日本製鋼所(14,000トン油圧プレス)と韓国斗山エナビリティの2社に寡占されています。欧州や米国の新設炉でも日本製鋼所の部材への依存が続いています。
- 高効率ガスタービン(三菱重工業): 大型フレームの確定受注残高35GWを抱え、超合金の精密鋳造や耐熱溶接技術で世界トップクラスのシェアを誇ります。
6. 2026〜2030年に確実性の高い投資テーマ3選
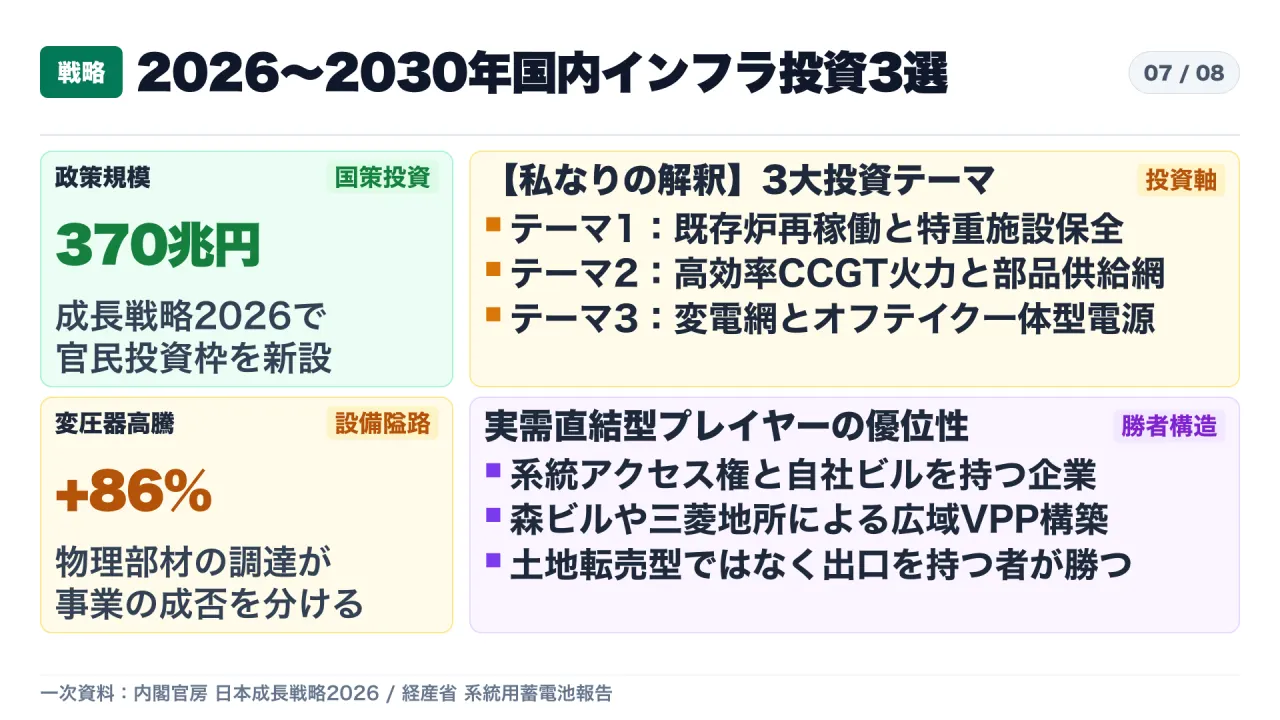
日本政府が2026年7月に閣議決定した「日本成長戦略2026」の官民370兆円投資枠を踏まえ、次の3分野が確実な実需を捉えます。
- テーマ1:既存原発の再稼働・特重施設工事および大型鍛鋼品サプライチェーン 耐震補強工事、テロ対策施設建設を手掛けるプラントEPCと、日本製鋼所をはじめとする素材メーカー。
- テーマ2:高効率ガスタービン火力と精密部品・中小型機供給網 三菱重工業を筆頭とするタービンOEMと、高温部精密鋳造・溶接補修サプライヤー。
- テーマ3:変電・送配電インフラと「オフテイク一体型」分散電源 大型変圧器・特別高圧変電所EPCに加え、自社ビル・データセンターという実需を持ち広域VPPを展開する大手不動産(森ビル、三菱地所など)や、2029年度商用化を目指す次世代地熱開発事業者。
7. 結論:現場が採るべき決定論的3大指針
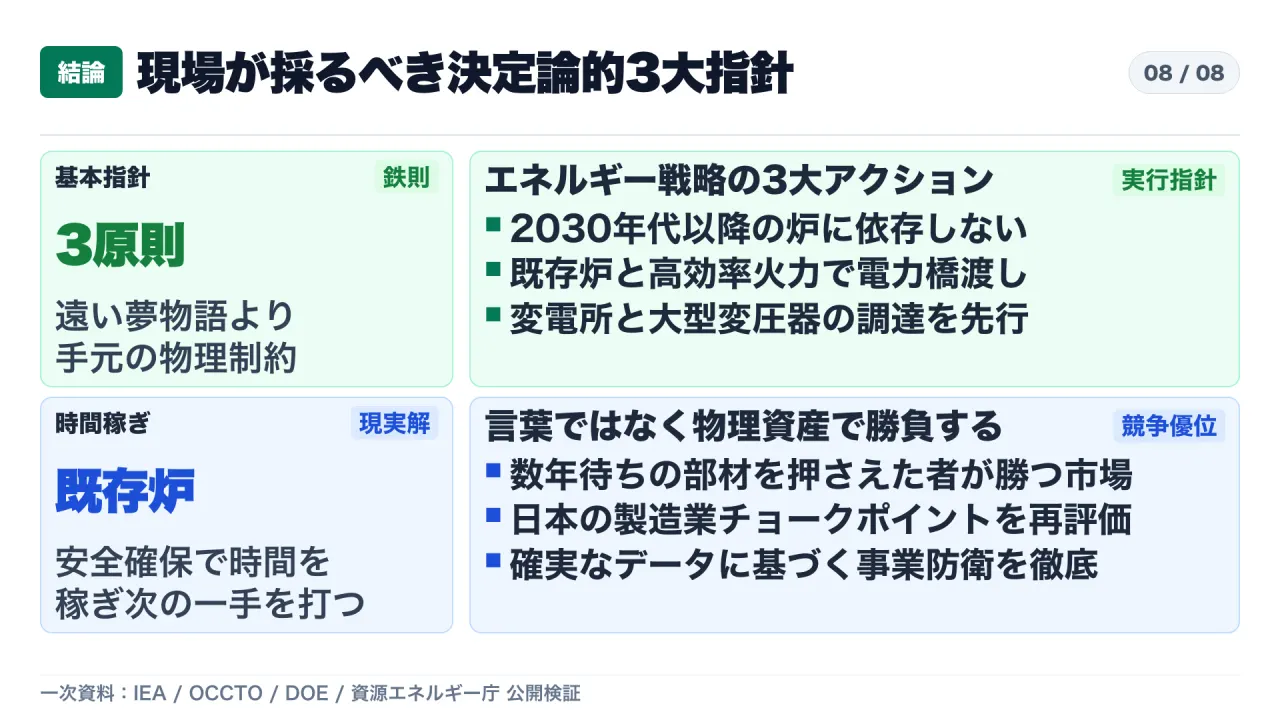
- 2030年代以降の次世代炉に依存しない: 時間軸のギャップを認識し、2020年代の電源計画には手元の確実な選択肢を充てる。
- 既存炉再稼働と高効率火力で時間を稼ぐ: 安全対策を着実に進めつつ、世界3強のガスタービンを現実的なブリッジとして活用する。
- 変電設備と系統アクセス権の先行確保: 発電所本体以上に目詰まりしている大型変圧器や変電網の物理調達を最優先で押さえる。
遠い未来のビジョンに惑わされることなく、手元の確実なデータと物理的資産に基づいたインフラ戦略を構築することが、AI時代の事業防衛における唯一の現実解です。
#AI #データセンター #原子力発電 #電力インフラ #エネルギー戦略 #技術解説
一次資料・出典リンク
- IEA: Energy and AI (2025年4月公表)
- 電力広域的運営推進機関(OCCTO):2026年度需要想定(2026年1月公表)
- 米国エネルギー省(DOE):Pathways to Commercial Liftoff: Advanced Nuclear
- 米国原子力規制委員会(NRC):Advanced Reactor Licensing
- 経済産業省 資源エネルギー庁:総合資源エネルギー調査会 基本政策分科会 発電コスト検証WG資料