半導体巨頭の後継危機と史上最大のAI上場!約9000億ドルの固定債務と巨額資本循環の罠
YouTubeポッドキャスト本編(動画・音声)はこちら:半導体巨頭の後継危機と史上最大のAI上場!約9000億ドルの固定債務と巨額資本循環の罠
https://www.youtube.com/watch?v=UUyZZXhEs1A
動画・音声本編はこちら:半導体巨頭の後継危機と史上最大のAI上場!約9000億ドルの固定債務と巨額資本循環の罠
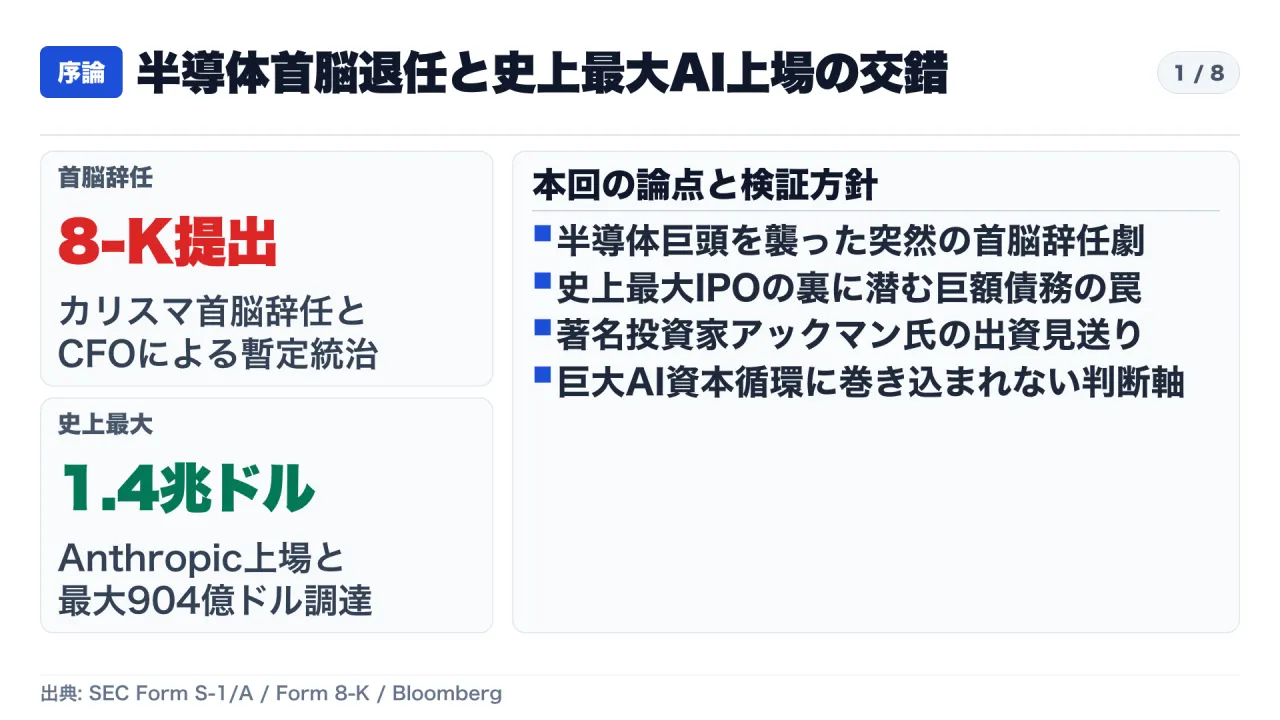
生成AIインフラを牽引してきた米半導体大手におけるカリスマ首脳の電撃辞任と、完全希薄化後の評価額1.404兆ドル・最大904億ドル調達に達するフロンティアAI企業Anthropicの史上最大規模の新規株式公開(IPO)が、2026年11月中旬のマーケットで同時に交錯しています。
時価総額数兆ドル規模の半導体企業で起きた首脳交代劇に対し、社内外から復帰を望む声や社外招聘要求が激しく衝突する一方、ニューヨークで開催されたAnthropicのIPOロードショーでは、著名投資家ビル・アックマン氏が経営陣を高く評価しつつも、将来の業績の振れ幅とバリュエーションの算定困難を理由に直接出資を見送る方針を明言しました。
さらに公開された米証券取引委員会(SEC)への公式提出書類Form S-1/Aは、年換算売上高810億ドルという空前の成長の裏で、約8,954億ドルから9,010億ドルに達する巨額の長期計算資源の支払債務と、出資と計算枠を相殺する循環ファイナンス構造を露呈させました。
本稿では、公開された法定開示書類および一次インタビューの確定事実を客観的に解剖し、半導体巨頭の後継体制をめぐるガバナンスの壁、9000億ドルに達する表外固定費の罠、そして巨大なAI資本循環の持続可能性について論理的に解説します。
1. ビル・アックマンの投資判断:称賛と直接出資見送りの合理性
2026年11月13日、J.P.モルガン・チェース主催のAnthropic IPOロードショーに出席したパーシング・スクエアのビル・アックマン氏は、ダリオ・アモデイCEOを「非常に思慮深く節度ある経営者」と評し、同社を「今世紀のストーリーになり得る」と絶賛しました。しかし直後の公式取材において、今回のIPOへの直接出資は見送る方針を確認しています。
アックマン氏が率いるパーシング・スクエアは、確実なフリーキャッシュフローと強固な参入障壁を持つプラットフォーム企業を選好する投資規律を一貫して維持しています。同氏はハイパースケーラーの巨額設備投資を評価する一方で、基盤モデル専業企業が抱える莫大な固定計算費と、技術革新による急速な陳腐化リスクに対して慎重な姿勢を崩していません。
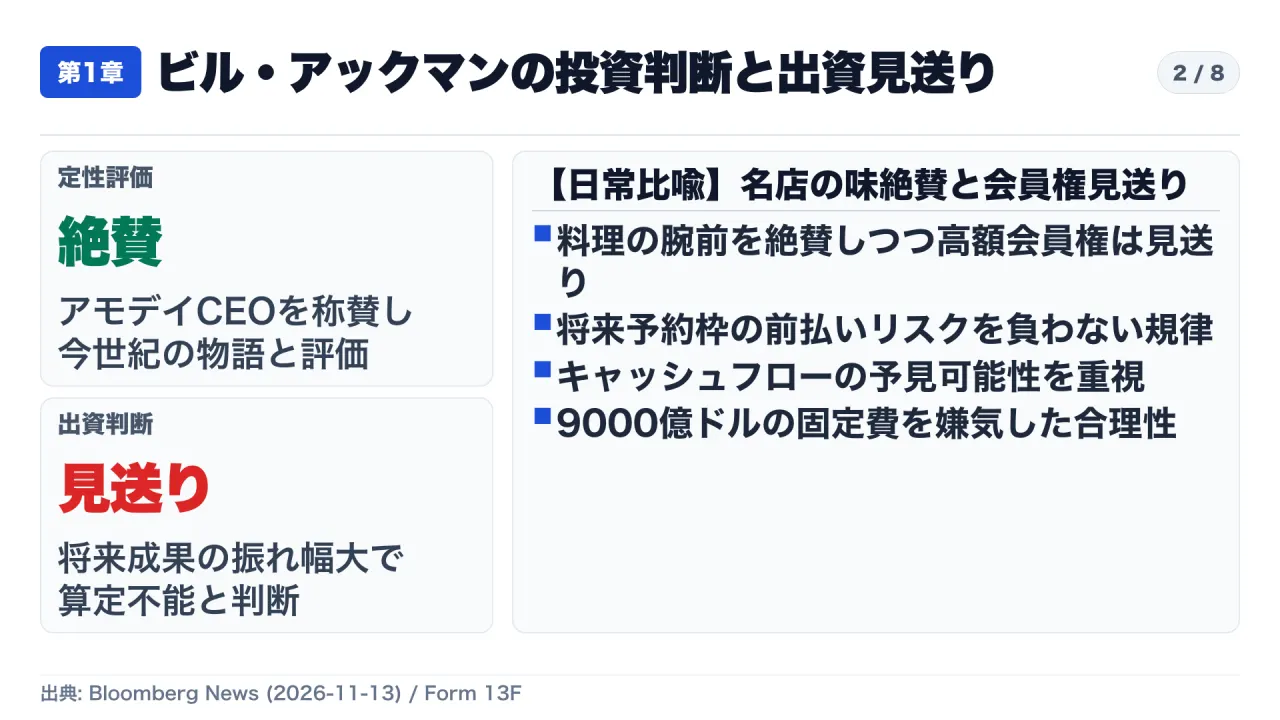
これは例えるなら、料理の腕前を絶賛しながらも、超高額な会員権の購入は見送ってアラカルト注文に留めるベテラン食通の行動と同じです。どれほど味が優れていても、将来の予約枠を高額な前払いで抱え込むリスクは負いません。アックマン氏の見送り判断は、熱狂の渦中にあるAI市場において、リスク調整後の予見可能性を重視する機関投資家の冷徹な計算を如実に示しています。
2. 次期首脳候補の真実:Armハース氏打診と米政府の社外招聘要求
半導体巨頭の社内では、2026年11月11日に辞任を受理されたカリスマ首脳の抜けた穴を埋めるべく、前例のない後継者選考が進められています。暫定CEOにはCFOのコレット・クレス氏が就任したものの、同氏は財務畑出身であり、年次で物理チップとシステム全体を刷新し続ける技術開発の総指揮を長期にわたって担うことには限界が指摘されています。
2026年11月15日には、米国のスコット・ベッセント財務長官がテレビ番組で「社外から新たなCEOを探す必要がある」と公然と要求し、社内昇格による幕引きを図る選択肢は政治的に狭められました。取締役会は英ArmのCEOであるレネ・ハース氏へ水面下で打診を行ったと報じられていますが、ここには重大な構造的障壁が存在します。
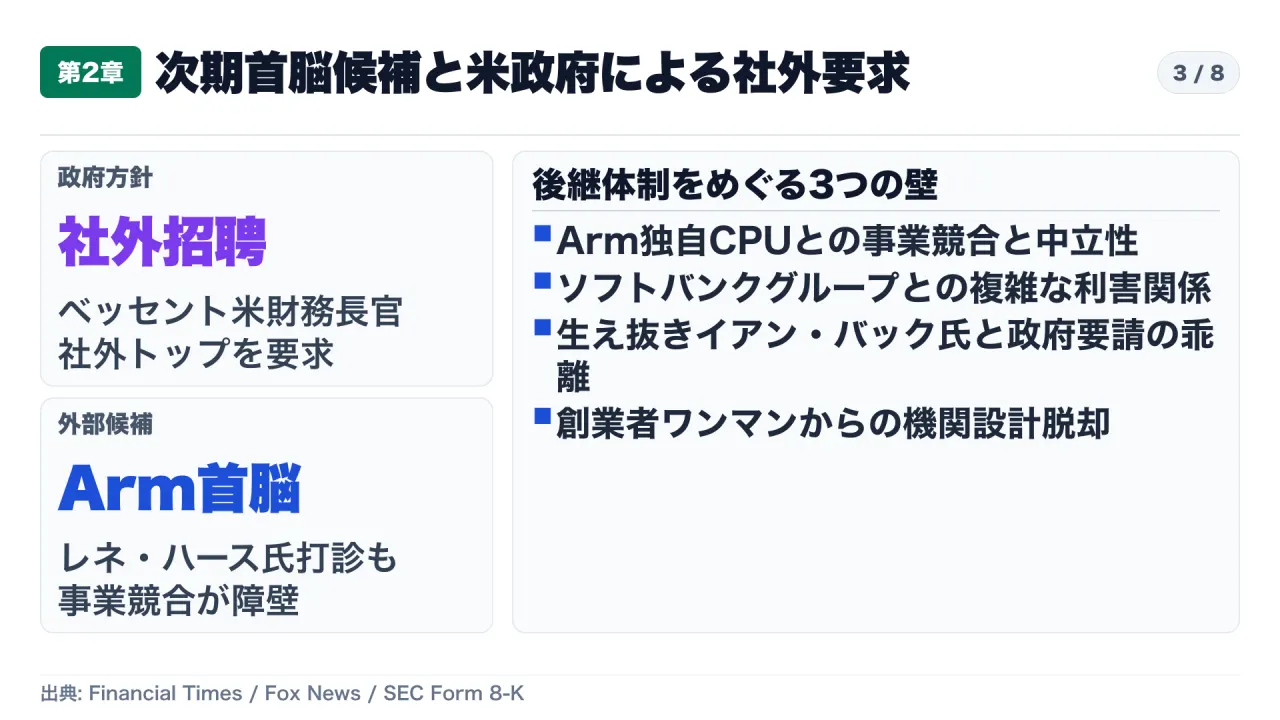
ハース氏は元幹部であり組織文化を熟知しているものの、Armは2026年3月にMetaと組んで自社製データセンター向けCPU「AGI CPU」を発表しており、半導体巨頭のGrace CPU路線と直接競合し始めています。さらにソフトバンクグループ(SBG)との兼任関係やArmの中立性への疑念再燃など、独占禁止法や競業避止の観点からも容易な移籍は困難です。生え抜きのイアン・バック氏らを昇格させれば技術陣の離反は防げますが、ワシントン政界が求めるガバナンス刷新の要請に応えられないというジレンマに直面しています。
3. ポスト・ジョブズ比較の落とし穴:B2B集中構造と集団指導体制リスク
市場関係者の間では、今回の首脳交代を「スティーブ・ジョブズ退任後のアップル」になぞらえる楽観的な見解が散見されます。しかし事業構造を比較すると、そのアナロジーには決定的な死角が存在します。
2011年にジョブズ氏が退任した際、アップルは数億人規模の一般消費者を相手にするB2Cエコシステムを確立していました。一般ユーザーが自社でOSやチップを作ってアップルと競合することはありません。一方、現在の半導体巨頭は、売上高の約90%をデータセンター向けが占める極端なB2B集中構造です。しかもその主要顧客であるグーグル、アマゾン、メタ、マイクロソフトといったビッグテック各社こそが、自社製ASICチップ(TPU、Trainium、Maia等)の自社開発を急拡大させ、直接の競合へと転じています。
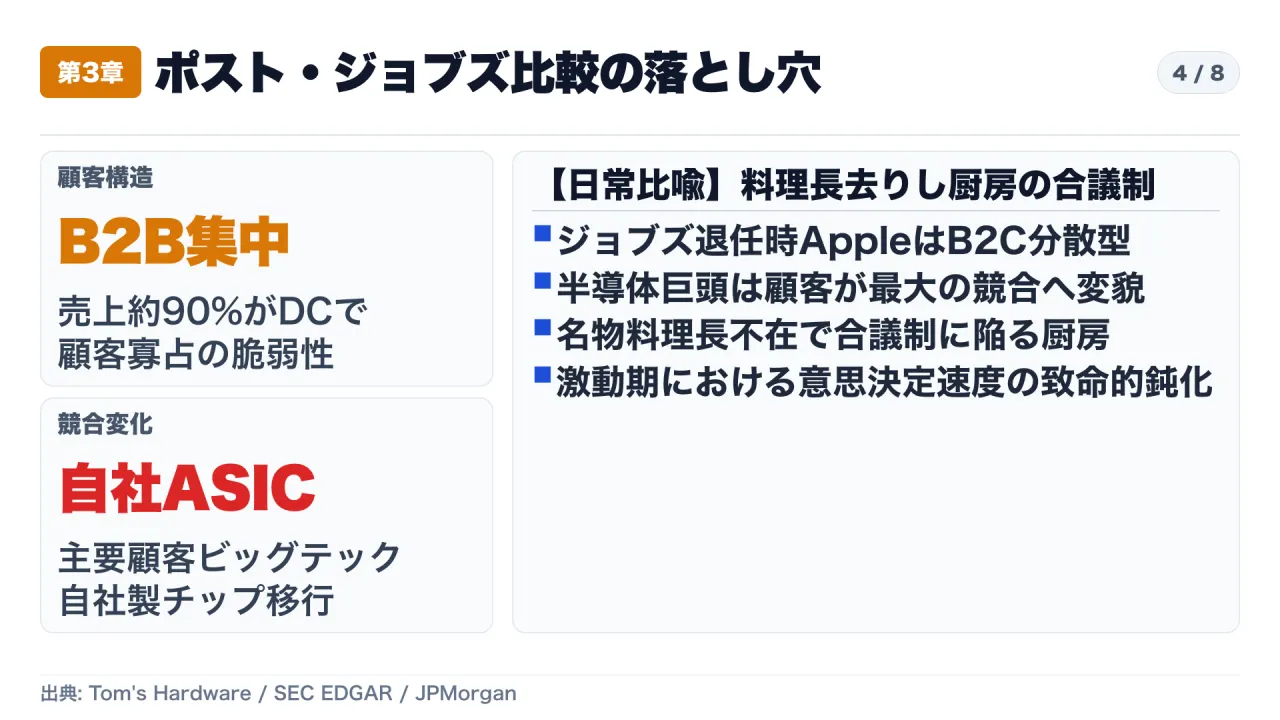
料理長が突然去った後の厨房において、名物シェフが一人で全ての味付けと仕入れを決めていた現場で、残されたスタッフが合議制でメニューを決めようとすれば、新メニューの開発速度と革新性は確実に損なわれます。階層を飛び越えて即断即決してきたワンマン体制から集団指導体制への移行は、競合ハイパースケーラーとの交渉力低下と意思決定の遅延を招く重大なリスクを孕んでいます。
4. Form S-1/Aが暴いた9000億ドルの固定債務と確定受注の乖離
AI業界の資金繰りにおける最も衝撃的な実態は、Anthropicが提出した修正届出書Form S-1/Aによって白日の下に晒されました。同社の年換算売上高ランレートは2026年10月末時点で810億ドルに達し、前年同期比で1200%を超える急成長を遂げています。エンタープライズ市場におけるシェア拡大やClaude Codeの普及は目覚ましいものがあります。
しかし、その貸借対照表の外側には、約8,954億ドルから9,010億ドルに達する巨額の長期計算資源およびリース支払コミットメントが存在します。そのうち約700億ドルは、2027年9月末までの1年以内に支払期限を迎えます。
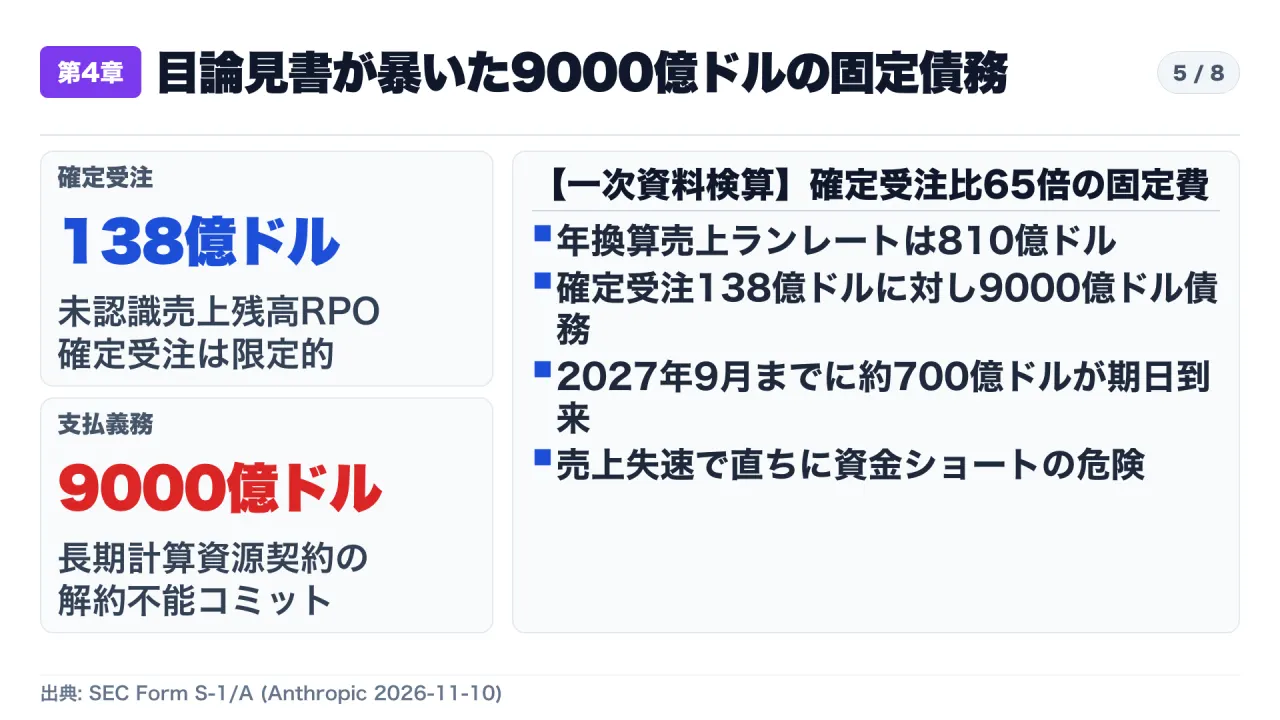
開示書類を検算すると、顧客との契約に基づく未認識売上残高(RPO)は9月末時点で138億ドルにとどまります。すなわち、将来の確定受注に対して実に約65倍もの固定支払い義務を抱え込んでいるのが実態です。売上の伸びが少しでも鈍化したり、推論需要の価格競争が激化すれば、手元の潤沢な現金を急速に食いつぶし、重大な流動性危機に陥る脆弱性を抱えています。
5. 出資と計算資源の循環ファイナンス:共倒れリスクの構造
目論見書から浮かび上がるもう一つの構造的歪みは、出資と計算資源の購入が密接に結びついた「循環ファイナンス」のネットワークです。
Anthropicはブロードコムに対して約1,612億ドルのリース義務を負い、その支払枠として最大420億ドルの転換社債枠を設定しています。グーグルとは最低1,145億ドルの契約を結び、グーグル側はIPO価格での無議決権株最大100億ドル購入オプションを保有しています。アマゾンとも最低1,100億ドルの契約を結び、マイルストーン達成ごとに優先株や無議決権株を交付する仕組みです。そして半導体巨頭自身も、AnthropicのIPOに対して100億ドルの出資を確約しています。
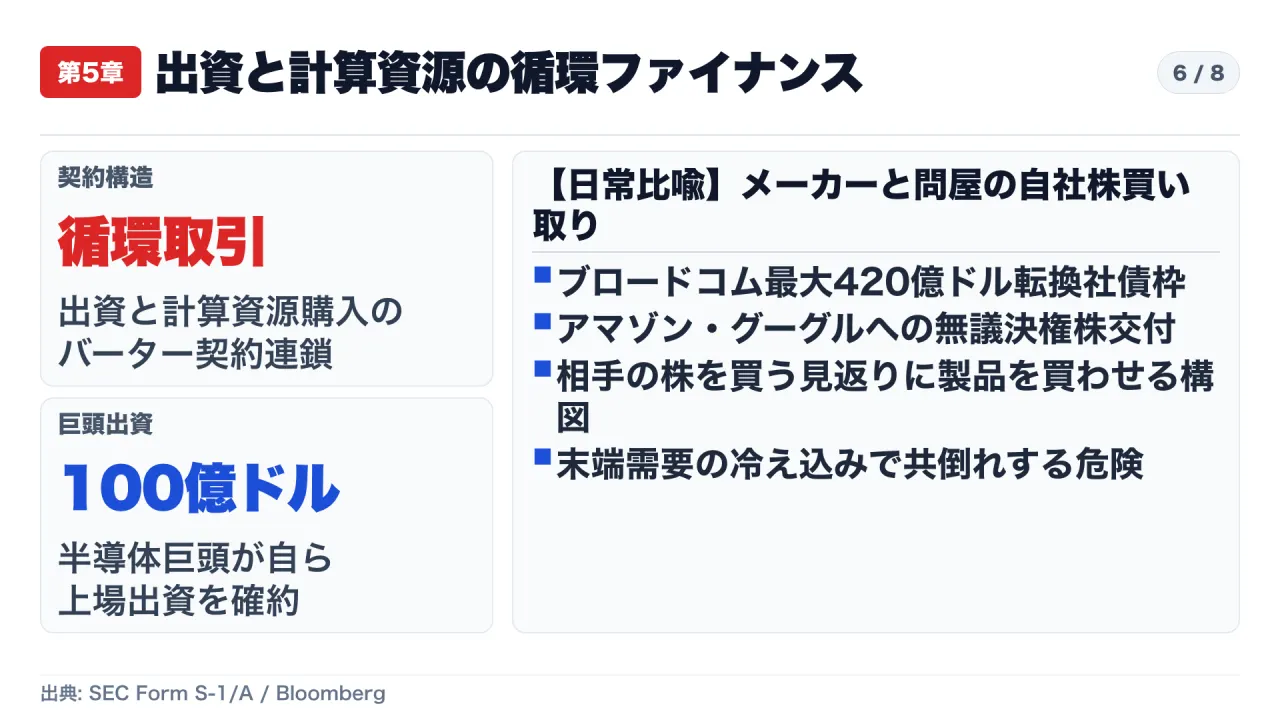
これは例えるなら、メーカーと卸問屋による自社株買い取りを条件とした長期仕入れ契約と同じです。自社製品を買ってもらう見返りに相手企業の株式を買い支える循環取引は、業界全体に資金が流入している間は成長を演出できますが、末端の一般ユーザーや企業による実需が冷え込んだ瞬間に、出資資産の減損と売上の急減が連鎖して共倒れとなる破綻リスクを孕んでいます。
6. 生成AIバブルの選別期突入と実務判断軸の3大原則
今回の半導体首脳退任と史上最大規模のAI企業上場は、生成AIバブルが「幻想の拡張期」から「キャッシュフローによる冷酷な選別期」へと突入したことを明確に示しています。
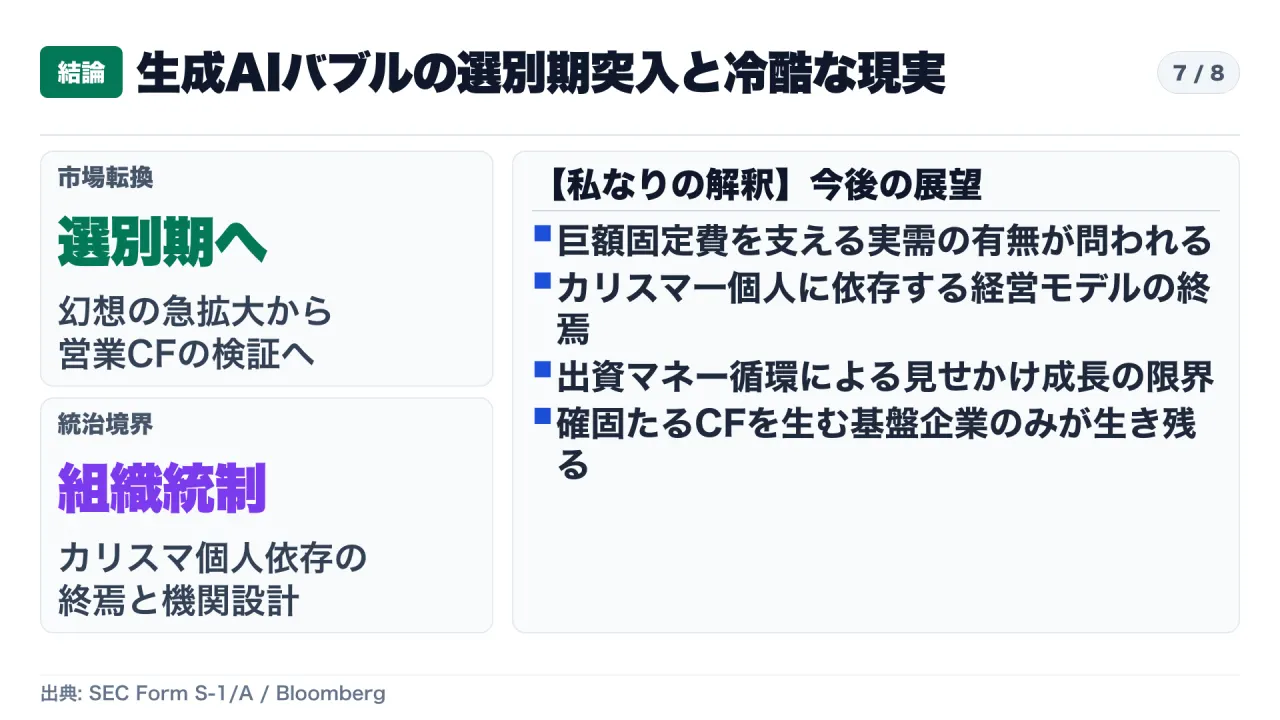
現代の企業リーダーや技術意思決定者が、この激動のAI市場において冷静な針路を保つための実務判断軸は以下の3点に集約されます。
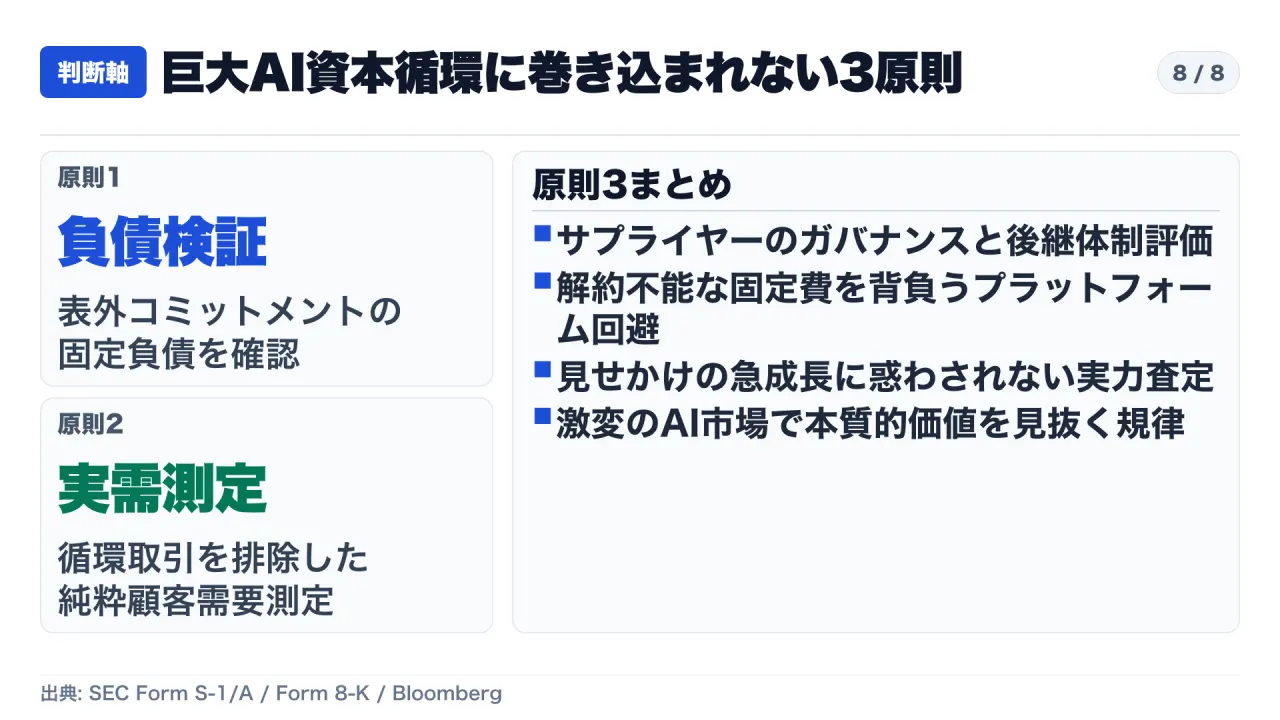
- オフバランス長期負債の精査:ベンダーの売上成長率だけでなく、解約不能な長期計算資源コミットメント負債を必ず確認することです。巨額固定費を背負ったプラットフォームは、急激な価格改定やサービス縮小のリスクを常に抱えています。
- 循環取引を排除した実需測定:出資と製品利用がバーターとなった循環取引の存在を疑い、真のエンドユーザーによる純粋な商業利用実績を測定することです。見せかけの資本循環による急成長指標に惑わされてはなりません。
- 統治体制と後継基盤の検証:主要サプライヤーの組織体制において、特定個人への権限集中がないか、客観的なガバナンスと後継体制が機能しているかを評価することです。カリスマに依存したインフラは、不祥事や政策介入によって一夜にして揺らぐリスクを伴います。
制度と規律に基づいた組織的統治と、健全なキャッシュフローの裏付けを見極めることこそが、次世代のテクノロジー競争を生き抜く唯一の防壁です。
一次資料・出典リンク
- SEC EDGAR: Anthropic, PBC Form S-1/A (2026-11-10) / NVIDIA Corporation Form 8-K Item 5.02 (2026-11-12)
- Bloomberg: Bill Ackman on Anthropic IPO and Semiconductor Governance (2026-11-13)
#AI #NVIDIA #Anthropic #半導体 #AI投資 #コーポレートガバナンス