AI投資1.6兆ドル縮小で何が起きる?メモリ20%安と3兆ドル簿外債務が示す選別の正体
YouTubeポッドキャスト本編(動画・音声)はこちら:AI投資1.6兆ドル縮小で何が起きる?メモリ20%安と3兆ドル簿外債務が示す選別の正体
https://www.youtube.com/watch?v=xKuctqFH3LU
動画・音声本編はこちら:AI投資1.6兆ドル縮小で何が起きる?メモリ20%安と3兆ドル簿外債務が示す選別の正体
2026年11月、AIインフラとメモリ市場を取り巻く評価軸は、「規模を追う全面買い」から「採算・電力・契約の裏付けを見極める選別局面」へと大きく動きました。調査会社SemiAnalysisは2027〜2030年のAIアクセラレータ投資予測を累計1兆6,030億ドル引き下げ、Bank of Americaは汎用NANDのスポット価格が約20%急落したと報告しました。さらに米連邦準備制度理事会(FRB)のマイケル・バラ理事は、AI関連企業のオンバランス債務が8,000億ドルを超え、オフバランス債務が潜在最大3兆ドル超に達する構造へ警鐘を鳴らしています。
本稿では、2026年10月〜11月に公開された一次資料と主要分析を突き合わせ、「AI投資は崩壊に向かっているのか、それとも市場の二極化と再価格付けなのか」を数値ベースで整理します。
1. 全体像:崩壊ではなく「再価格付けと二極化」
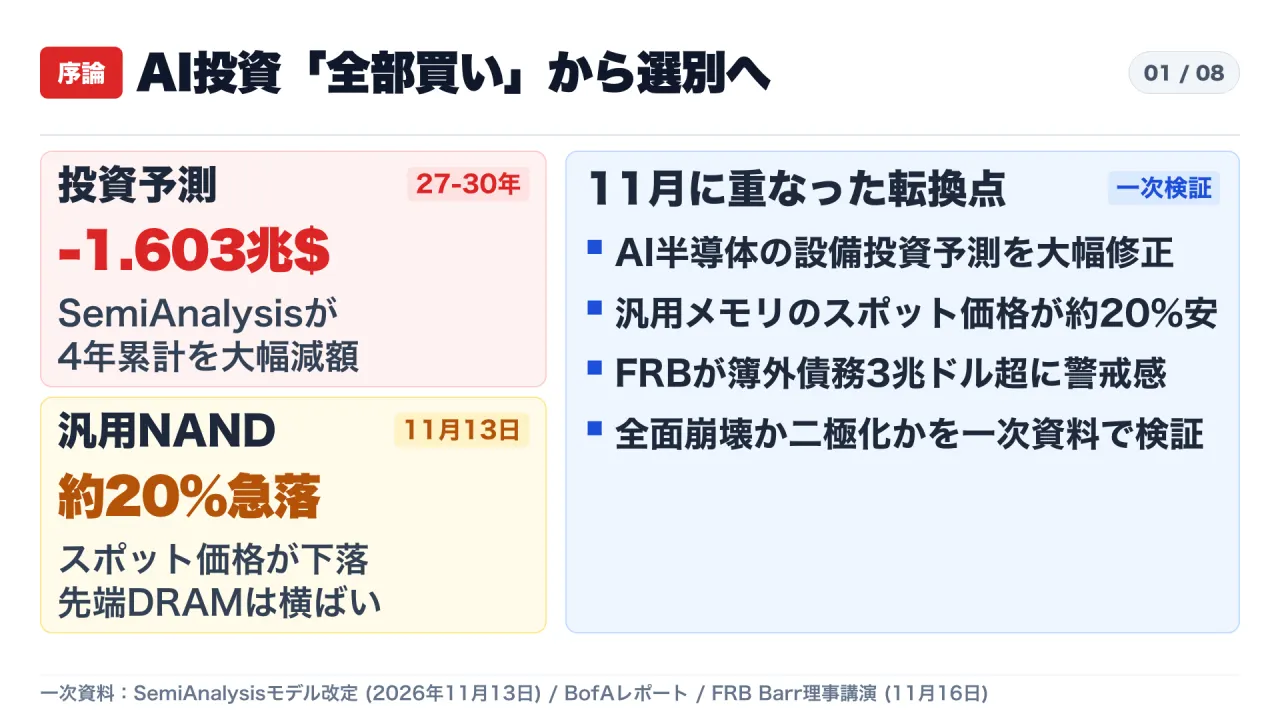
今回の下方修正と価格下落を並べて見ると、市場全体が一斉に縮んでいるわけではないことが分かります。SemiAnalysisが2026年11月13日に改定した予測でも、世界のAIアクセラレータ支出額は2026年の3,920億ドルから2030年には9,230億ドルへと約2.35倍に成長する見通し自体は維持されています。
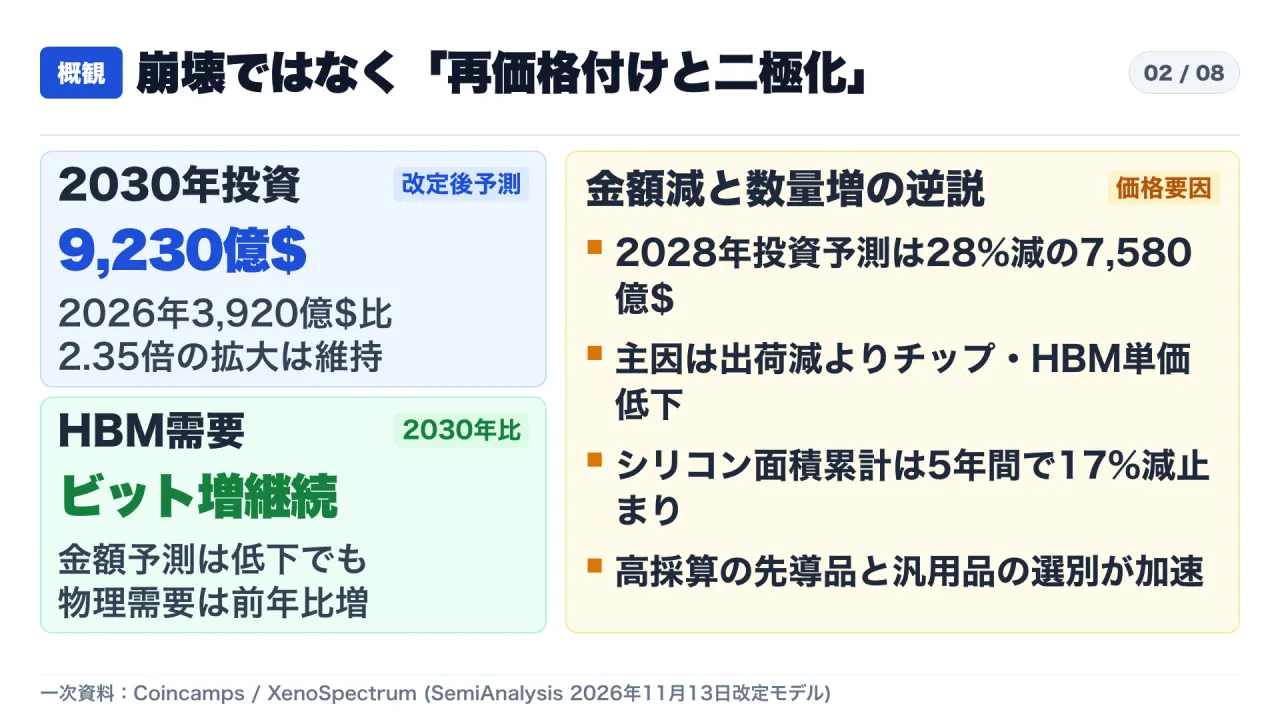
| 項目 | 改定前予測 | 改定後予測 | 変化・構造的意味 |
|---|---|---|---|
| 2026年 AIアクセラレータ投資 | — | 3,920億ドル | 据え置き |
| 2027年 AIアクセラレータ投資 | 7,700億ドル | 6,270億ドル | 1,430億ドル減(-18.6%) |
| 2028年 AIアクセラレータ投資 | 1兆540億ドル | 7,580億ドル | 2,960億ドル減(-28%) |
| 2029年 AIアクセラレータ投資 | 1兆3,520億ドル | 7,960億ドル | 5,560億ドル減 |
| 2030年 AIアクセラレータ投資 | 1兆5,310億ドル | 9,230億ドル | 6,080億ドル減(約40%減、2026年比2.35倍) |
| 2026〜2030年 シリコン面積累計 | — | — | 17%減(うちNvidiaが減少分の66%を占める) |
| HBMビット需要見通し | — | — | 2028年 -30%、2030年 -12%(前年比成長は継続) |
支出金額の減少率が物理的な計算需要の減少率を大きく上回っている背景には、HBMやAIアクセラレータの平均販売価格(ASP)の引き下げがあります。つまり、価格高騰を織り込んだ過熱予測が剥がれ落ち、単価と資金調達力を軸にした再価格付けが進んでいます。
2. 1.6兆ドル下方修正の3要因とチップ供給網の明暗
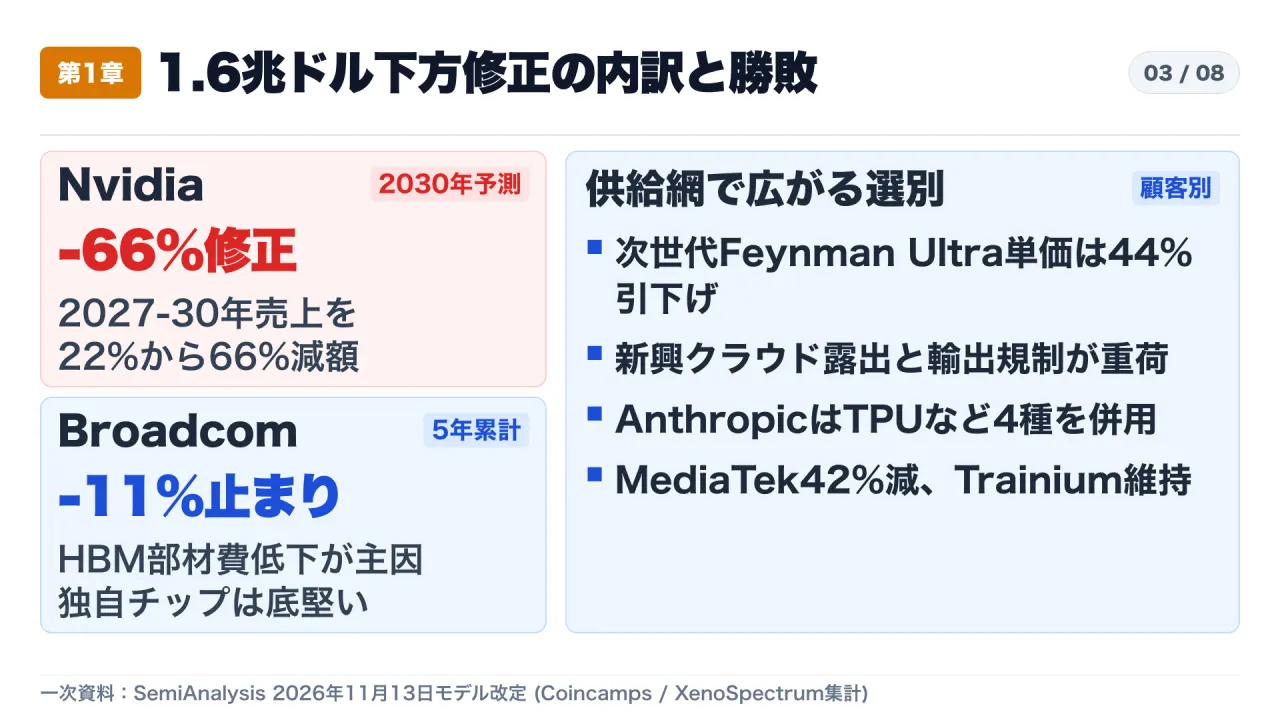
SemiAnalysisは11月13日のモデル改定にあたり、以下の3点を主な引き下げ要因に挙げています。
- 先端AIラボの収益成長鈍化:2026年第3四半期に純増ARRのペースが鈍化し、計算資源コストを収益で持続的に賄える水準へ新設供給予測を抑えた点。
- 資金調達市場の選別強化:大手クラウド事業者の購入確約(コミットメント)を伴わないデータセンター計画に対し、負債・株式の双方が資金提供に慎重化した点。
- 米国の中間選挙による電力・稼働遅延:2027年後半〜2028年前半に予定されていた5.8GW分の米国データセンター容量が遅延した点。
この調整はサプライヤー間で極めて非対称です。Nvidiaは2027〜2030年の出荷対応コンピュート売上が22%、39%、56%、66%と大幅に引き下げられ、次世代製品Feynman Ultraの想定ASPも約17万5,000ドルから約9万8,000ドル(44%減)へ見直されました。新興クラウド(Neocloud)向け比率の高さや輸出規制法案リスクが重石となっています。対照的に、Broadcomの5年累計カスタムASIC売上予測の引き下げはHBM部材コスト低下を主因とした11%にとどまり、Amazon Trainiumの2027〜2028年出荷予測も据え置かれました。一方、資金支援力で劣るとされたMediaTekのTriggerfish向け予測は42%減、AMDの2028〜2030年支出予測は29%〜35%減と大きく明暗が分かれています。
3. 汎用NAND 20%急落と先端メモリの長期契約
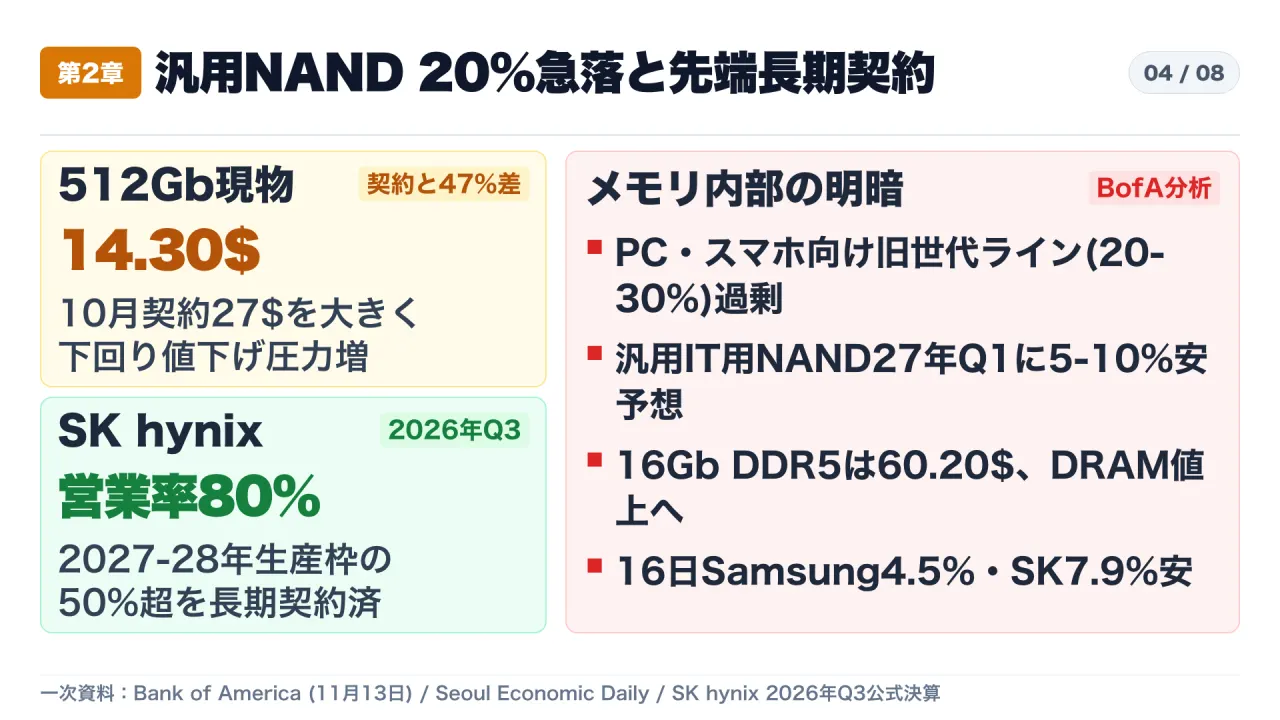
メモリ市場でも、汎用品と先端AI向けの間で明確な価格乖離が起きています。Bank of America(2026年11月13日レポート)およびSK hynix(2026年10月28日 Q3公式決算)の対比は以下の通りです。
| 区分・指標 | 直近水準 | 変動・契約状況 | 構造的要因 |
|---|---|---|---|
| 512Gb NANDウェハー現物 | 14.30ドル | 週比-12%/四半期比-32%(10月契約約27ドル比-47%) | 世界の旧世代ライン20〜30%が汎用IT品へ集中、6社競争激化 |
| 1Tb NAND現物 | 24.90ドル | 週比-4%/四半期比-19%/前年比+194% | PC・スマホ部品発注の鈍化が直撃 |
| 16Gb DDR5現物 | 60.20ドル | 週比横ばい(前年比+150%) | DRAM契約は26年Q4 +8%、27年Q1 +5%予想と堅調 |
| SK hynix 2026年Q3決算 | 売上104.6155兆ウォン | 営業利益83.3338兆ウォン(利益率80%) | 2027〜2028年生産枠の50%超を顧客14社と長期契約(LTA)済み |
11月16日の株式市場では、BofAのNAND弱気見通し(2027年Q1のIT向けNANDを-5〜-10%と予想)を受けてSamsung Electronics(-4.47%)、SK hynix(-7.89%)、Kioxia(-7.69%)が揃って下落しました。しかし、旧世代ウェハー設備が作る汎用IT向けNANDと、2030年まで供給不足が見込まれ長期契約に守られた先端HBM・eSSDでは収益の耐久力が異なります。
4. FRBが警告する3兆ドル簿外債務と循環融資の限界
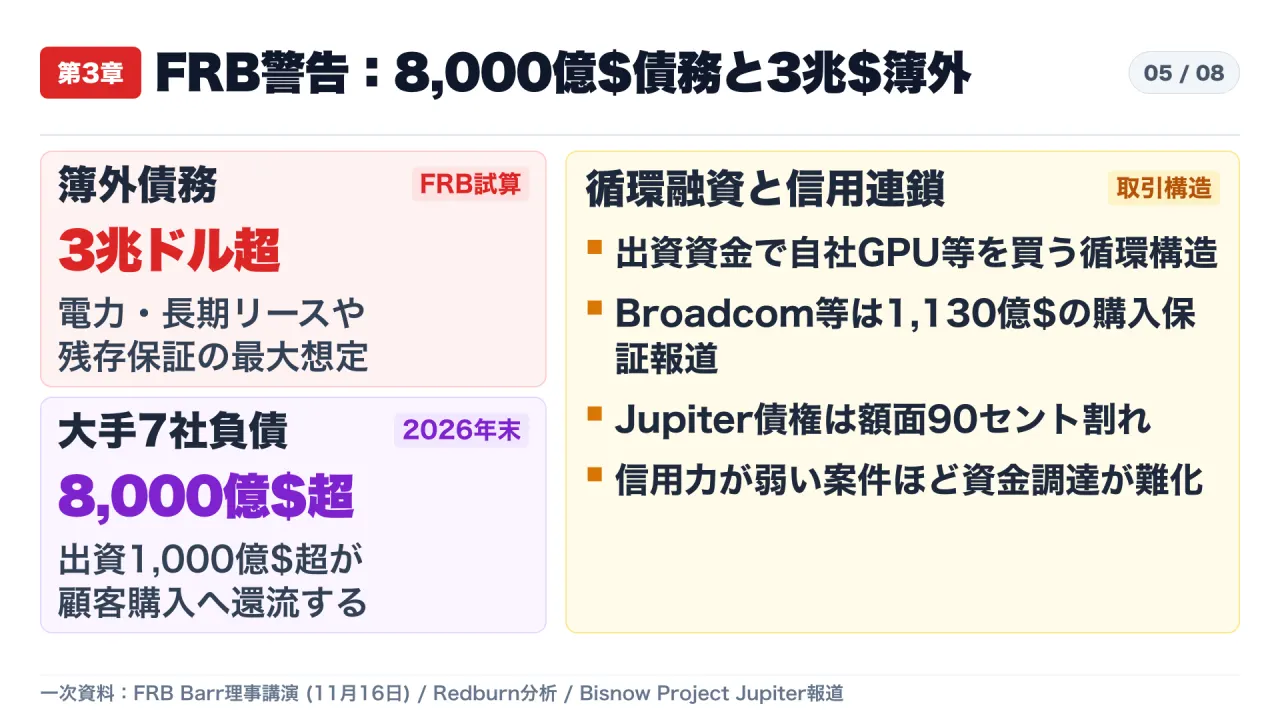
市場が資金面のニュースに過敏に反応する背景を体系立てたのが、2026年11月16日のFRBマイケル・バラ理事の講演です。同理事は最新の金融安定報告(FSR)を踏まえ、3つの増幅要因を指摘しました。
- オンバランス債務の急増:大手AI関連企業7社のオンバランス債務は2026年末までに8,000億ドル超に達する見込みです。
- オフバランス債務(3兆ドル超):電力供給契約、長期のデータセンターおよび計算資源のリース契約、残存価値保証(RVG)などの潜在的最大名目額は3兆ドルを超えています。
- 循環融資(Circular Financing):ハイパースケーラーと大手GPUメーカーはLLM開発企業やクラウド新興企業へ累計1,000億ドル超を出資しており、出資先がその資金で出資元のGPUや計算資源を購入・賃借する構造が形成されています。
このリスクは個別銘柄・個別プロジェクトにも具体化しています。11月13日にRedburnがBroadcomをNeutralへ格下げ(目標株価595ドル→398ドル、-33%)した背景には、FY2028のAI売上見通し2,300億ドルがAnthropic・OpenAI向け最大15GWに依存し、報道ベースで計1,130億ドルの顧客向け購入保証(Anthropic最大630億ドル、OpenAI最大500億ドル)と、届出書類上の約430億ドルのAIラック残存価値保証リスクを背負っている点がありました。また、ニューメキシコ州の2.4GW規模拠点「Project Jupiter」(Blue Owl出資30億ドル+銀行団融資180億ドル)では、電力と許認可の1年遅延を理由にOracleが賃料満額支払いの延期を通知し、融資債権の一部が額面90セント割れで取引されています。
5. 電力遅延5.8GW・非解約契約と「誤読の罠」
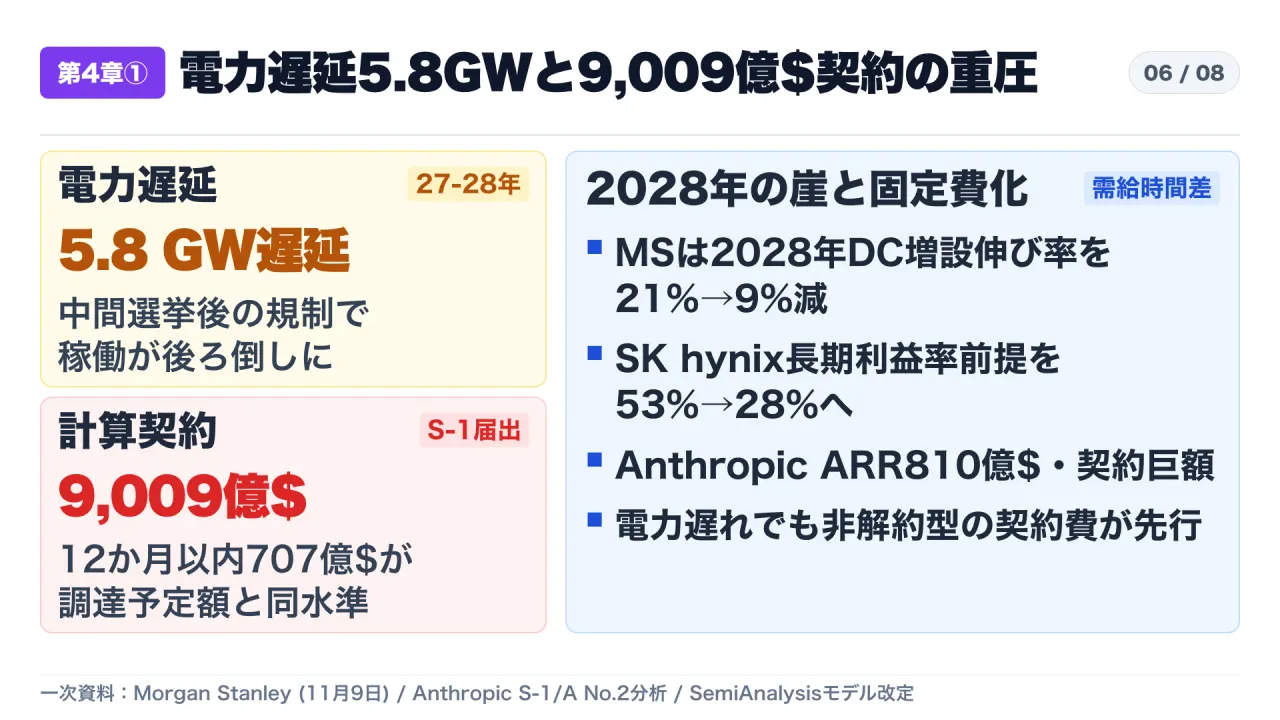
物理的な電力制約は2028年の需給タイムラインに直結します。Morgan Stanley(2026年11月9日レポート)は、約5GWのデータセンター稼働が2028年から2029年へ先送りされたとして、2028年の世界データセンター新設伸び率見通しを21%から9%へ引き下げました。同時に2027年の営業利益予想を引き上げつつも、SK hynixの目標株価を38%減(260万ウォン→160万ウォン)、2029〜2035年の平均営業利益率前提を53%から28%へ下方修正しています。他方で買い手側のAnthropicは、2026年11月10日提出のS-1/A No.2で総額9,009億ドルの計算資源コミットメント(2030年末まで4,516億ドル、直近12か月以内707億ドル)を開示しており、Q3売上170億ドル・ARR約810億ドルという急成長の裏で、IPO想定調達額と私募枠の合計約900億ドルに迫る短期支払い義務を抱えています。
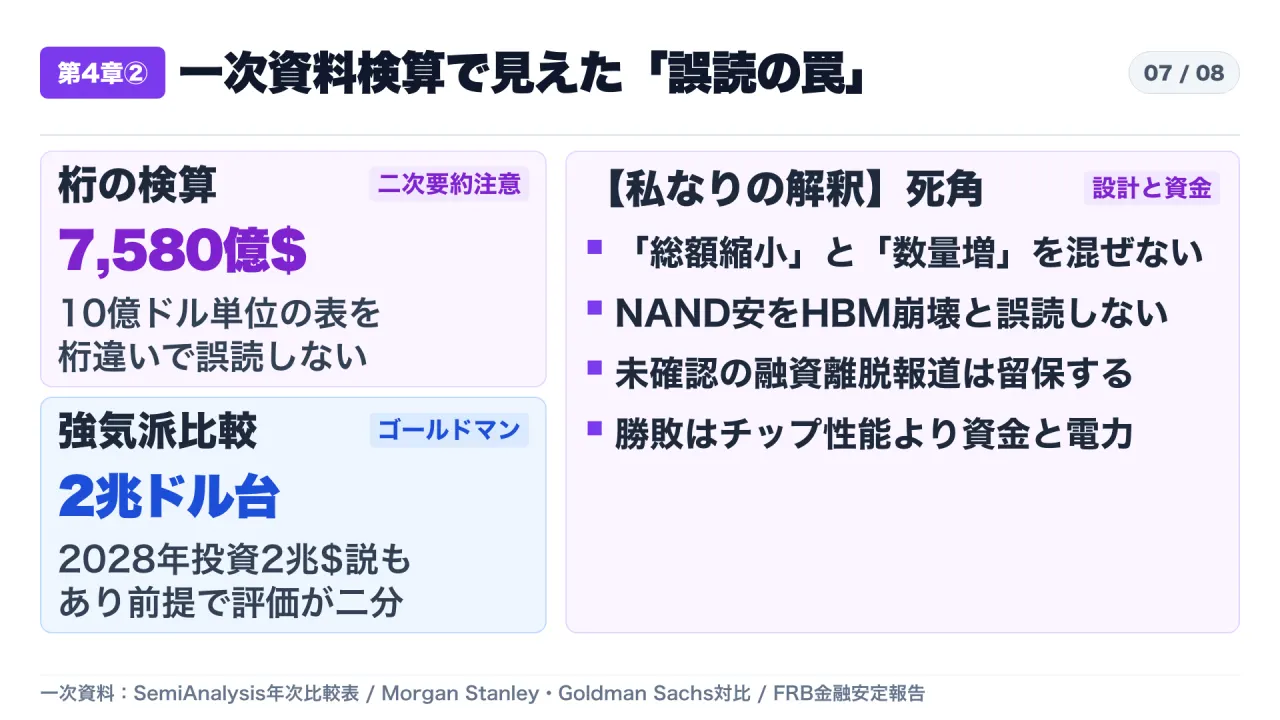
一次資料を検算する上で注意すべき「誤読の罠」も3点あります。
- 単位換算の桁違い:SemiAnalysisの年次表の単位は10億ドル(billion)であり、2028年の758は「758億ドル」ではなく「7,580億ドル」、2030年の923は「9,230億ドル」です。
- 強気派試算との前提差:同日にGoldman Sachsは2027年約1.3兆ドル、2028年約2兆ドルのAIインフラ投資見通しを維持し韓国半導体株を割安と主張しており、2028年を「崖」と見るか「一時的な遅延」と見るかで評価が二分しています。
- 確定資料と未確認情報の分離:一部の銀行による融資売却観測や未公開の個別シンジケーション離脱報道については一次開示で裏付けが確認できる範囲と分けて扱い、FRBの公式数値(8,000億ドル/3兆ドル超)やSEC・決算開示を判断軸に据える必要があります。
6. 今後の判断で見るべき3つの境界指標
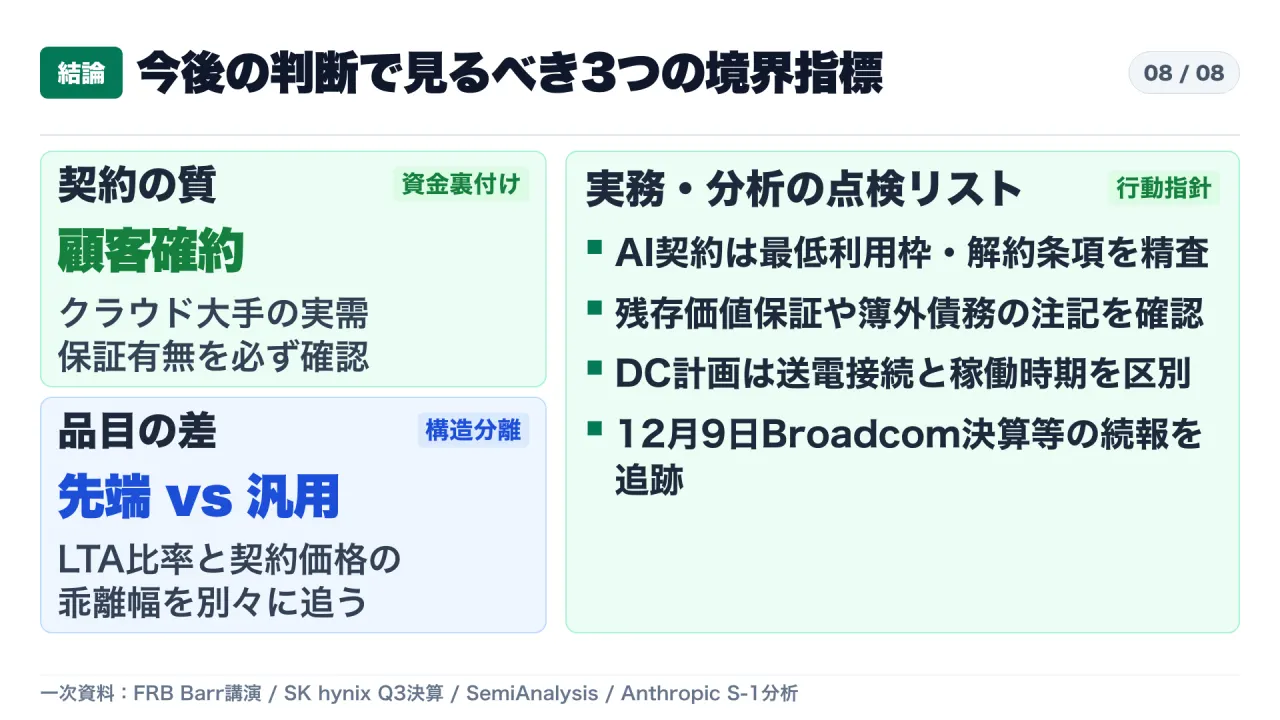
特定の金融商品の売買を推奨するものではありませんが、実務上のAI基盤調達や業界分析では以下の3点を境界指標として点検することが有効です。
- 顧客確約と簿外保証の区別:データセンターやAI案件に信用力の高いハイパースケーラーの実需保証があるか、あるいはベンダーの残存価値保証・循環出資に支えられていないかを確認する。
- LTA比率と汎用品の切り分け:メモリ市場は一括りにせず、旧世代設備が過剰な汎用NANDのスポット値動きと、50%超が長期供給契約(LTA)に守られた先端HBM・サーバー向けDRAMを分けて評価する。
- 固定費の到来ペースと送電網稼働:自社のAI計算契約でも解約不可の最低利用枠と実利用の伸びが整合しているかを確認し、直近の節目としては2026年12月9日のBroadcom第4四半期決算における残存価値保証の説明に注目する。
一次資料・出典一覧
- S1: Federal Reserve Board — Governor Michael S. Barr “Financial Stability and AI” (2026年11月16日)
- S2: Coincamps — SemiAnalysis Cuts 2028 AI Accelerator Spending Forecast and Nvidia Outlook (2026年11月13日モデル改定解説)
- S3: XenoSpectrum — SemiAnalysis AIアクセラレータ支出予測・年次比較表 (2026年11月17日)
- S4: VLSI.kr — NAND Spot Drops 20%, DDR5 Holds USD 60: Memory Divergence (Bank of America 2026年11月13日レポート解説)
- S5: Seoul Economic Daily — NAND Spot Prices Slide 20% as Memory Rally Shows Cracks (2026年11月16日)
- S6: SK hynix Newsroom — SK hynix Announces 3Q26 Financial Results (2026年10月28日)
- S7: VLSI.kr — Morgan Stanley Cuts SK hynix Target by 38%: The Debate Is the 2028 Earnings Cliff
- S8: VLSI.kr — Broadcom Target Cut to $398 From $595 — Redburn Asks Who Pays for the AI Buildout
- S9: VLSI.kr — Anthropic’s Filing in 5 Facts: $900.9 Billion of Compute Commitments and a Four-Chip Pool
- S10: Bisnow — Oracle Delays Raise Concerns On Debt-Heavy AI Data Center Deals (Project Jupiter)